Die fehlende Seite in einer Abschlussakte
ist unsichtbar, bis sie die Finanzierung blockiert
Der übliche Fehler in einem Abschlusspaket ist keine Zahl. Eine falsch eingegebene Zahl fällt am Tisch auf, weil Kreditnehmer und Abschlussverantwortlicher beide darauf schauen. Eine Seite, die fehlt, doppelt vorhanden ist oder dem falschen Darlehen zugeordnet wurde, lässt keine Zahl fehl am Platz erscheinen, also sieht niemand sie. Das Consumer Financial Protection Bureau listet fehlende Seiten neben falschen Darlehensbeträgen unter den häufigen Fehlern bei Abschlussdokumenten und stellt fest, dass beide Arten einen Abschluss um Stunden oder Tage verzögern können, da vor der Auszahlung alles in Ordnung sein muss (CFPB).
Die wichtigsten Erkenntnisse
- 1.000 bis 4.000 $ kostet eine einzelne fehlende Seite bei einem Darlehen von 400.000 $, sobald der Abschluss seine Zinsbindung überschreitet – und die Seite selbst zeigt keine Spur davon, dass sie fehlt.
- Die Checkliste ist bereits korrekt, und dennoch entgeht ihr eine fehlende Seite, weil ein einziger doppelter Scan die Seitenzahl exakt auf dem erwarteten Wert hält.
- Eine Zeile pro Transaktion macht aus einer Seite, die niemand findet, eine leere Zelle, die jeder lesen kann – und ImageToTable.ai erstellt diese Zeile, indem es eine Darlehensnummer über jede Seite des Stapels hinweg abgleicht.
Im Notary-Cafe-Forum, in dem Notarunterzeichnungsagenten über die Pakete diskutieren, die Titelgesellschaften versenden, fasste ein Agent zusammen, was viele berichten: „Ich bin etwas frustriert über die Anzahl der Fehler in den Paketen, die über meine Signaturplattformen eingehen.“ Ein Kommentator im selben Thread listete die üblichen Verdächtigen auf, und ein Eintrag sticht hervor: „Paket für einen anderen Kredit“ (Notary Cafe). Ein Paket, das für den falschen Kredit erstellt wurde, gehört zur gleichen Fehlerfamilie wie eine fehlende Seite: Inhalte, die woanders hingehören, entdeckt Tage nach der Unterzeichnung, wenn die Zinsbindung bereits läuft.
Der Workflow, der ein vollständiges Paket Seite für Seite zusammenstellt, wird im Leitfaden zum Erstellen eines Abschlusspakets für Immobilientransaktionen behandelt. Dieser Artikel beginnt dort, wo jener endet: Das Paket kam von der Unterzeichnung zurück, und die Seiten darin sind nicht die Seiten, die dort sein sollten. Die Frage ist, wohin diese Seiten gehen und wie ein Team jede einzelne sehen kann, ohne einen Stapel von Hand zu lesen.
Wer das Paket bearbeitet und wo die Seitenzahl bricht
Ein Abschlusspaket ist die ausgeführte Dokumentation für eine Transaktion, und vier Parteien besitzen jeweils einen Teil davon. Die Übergaben zwischen ihnen sind der Punkt, an dem die Seitenzahl bricht, daher sind die Rollen wichtig, bevor irgendeine Korrektur greift.
| Rolle | Was sie erstellen | Wo Seiten bei dieser Übergabe verloren gehen |
|---|---|---|
| Darlehensbearbeiter (Kreditgeber) | Das Darlehenspaket: Closing Disclosure, Schuldschein, Sicherungsinstrument, bundesstaatliche Offenlegungen | Muss dem entsprechen, was drei Werktage zuvor offengelegt wurde; Überarbeitungen ersetzen Seiten direkt vor der Unterzeichnung |
| Title-Closer oder Treuhänder | Die Abwicklungsseite: Eigentumsurkunde, Title Commitment und dessen Anforderungen, eidesstattliche Erklärungen, Ablösebescheinigungen, HOA-Dokumente | Stellt mehrere Abschlüsse am selben Nachmittag zusammen; Seiten werden aus gemeinsamen Ordnern und einem gemeinsamen Scan-Fach geholt |
| Notarunterzeichnungsagent | Beglaubigte Unterschriften, Initialen, Daten, notarielle Bescheinigungen | Gibt den ausgeführten Satz zurück; ein Paket, das aus dem falschen Anweisungssatz zusammengestellt wurde, geht weiterhin falsch zurück |
| Prüfer nach Abschluss | Die Vollständigkeitsprüfung: jede Seite vorhanden, jede Unterschrift an Ort und Stelle | Gibt die Akte zur Eintragung und Zustellung an den Investor frei oder sendet eine Liste von Bedingungen zurück |
Der regulatorische Rahmen machte den zusammengestellten Satz zum Standard. Gemäß der TILA-RESPA Integrated Disclosure-Regel (TRID), die die CFPB für Anträge mit Datum ab dem 3. Oktober 2015 in Kraft setzte, ersetzte die fünfseitige Closing Disclosure die HUD-1-Abschlussabrechnung, und der Kreditnehmer muss sie mindestens drei Werktage vor dem Abschluss erhalten (National Association of Realtors). Der Umfang macht das Fehlen schwer erkennbar. Die ALTA-Studie 2026 zur Titelproduktion ergab, dass bei 82 % der Kaufabschlüsse mindestens 11 Dokumente geprüft werden müssen, 21 % mehr als 50 Datensätze umfassen, die mit einer Immobilie verbunden sind, und 27 % der Titel-Experten Dokumente weiterhin persönlich beschaffen müssen (ALTA, 2026). Ein Paket mit 100 oder mehr Seiten ist keine ungewöhnliche Größe; es ist die Routine, die es hervorbringt.
Fünf Wege, wie eine Seite verloren geht, falsch abgelegt oder doppelt vorhanden ist
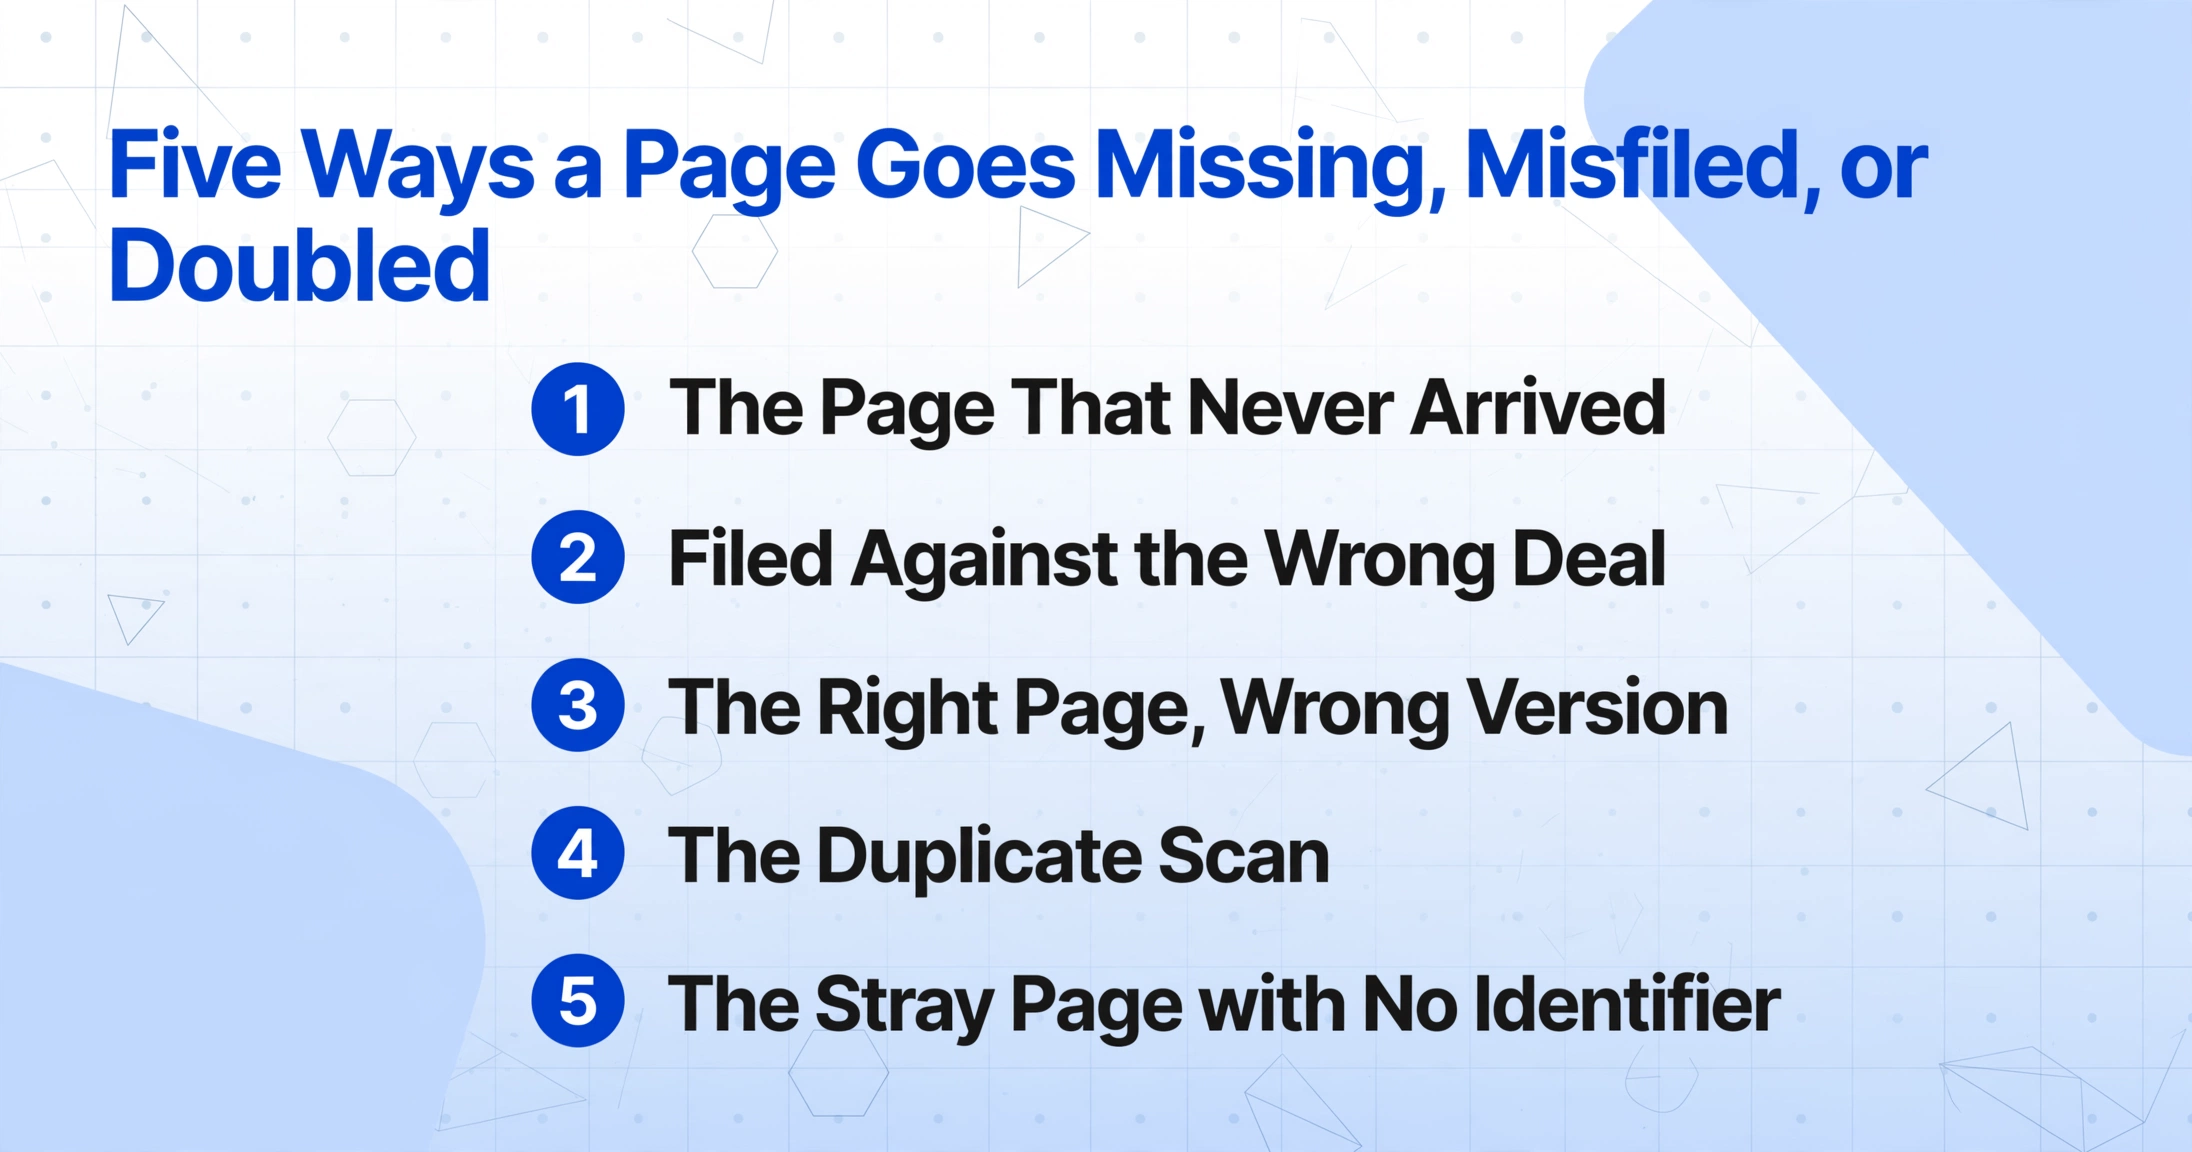
Keiner der fünf Fehlermodi unten entsteht aus Nachlässigkeit. Jeder folgt daraus, wie Dokumente zwischen den oben genannten Parteien zirkulieren.
Die Seite, die nie ankam. Ein Dokument ist erforderlich, wird aber nie erstellt oder erstellt, aber nie gesendet. HOA-Wiederverkaufsmitteilungen, Versicherungsdeckungsnachweise und Seiten mit Antworten auf Inspektionsberichte sind die üblichen Nachzügler. Wenn 27 % der Beschaffung immer noch persönlich erfolgt, kann eine Seite, die aus einem Gerichtsgebäude geholt oder beim Makler des Verkäufers nachgefragt werden muss, schlicht vom Kalender fallen. Keine Ankunft, kein Scan, kein Nachweis im Ordner der Abschlussdokumente, dass sie jemals existiert hat.
Die Seite, die dem falschen Geschäft zugeordnet wurde. Dateien werden nach dem Nachnamen des Kreditnehmers benannt, und ein Closer kann am selben Nachmittag vier Geschäfte zusammenstellen. Wenn Seiten aus einem gemeinsamen Ordner gezogen werden, landet eine Seite aus Geschäft A in der Datei von Geschäft B, und der Notar sitzt am Ende einem Kreditnehmer gegenüber, der ein Paket für einen anderen Kredit in Händen hält. Die Seite existiert in der Welt. Sie ist nur in der falschen Datei, und nichts in der Datei weist darauf hin.
Die richtige Seite, falsche Version. Eine Closing Disclosure wird überarbeitet, während sich Zahlen klären, sodass ein einzelnes Geschäft eine Erstversion, eine überarbeitete Version und die unterzeichnete Version nebeneinander in einem Ordner hervorbringen kann. Die Kopie, die der Kreditnehmer unterschreibt, ist die, die der Investor benötigt, und Dateinamen verraten einem Prüfer nicht, welche welche ist. Unterzeichnungsagenten sehen die nachgelagerte Version davon. „Manchmal widersprechen sich die Anweisungen“, schrieb ein Agent auf r/Notary, „also erstelle ich eine Liste und rufe den Signaturdienst oder die Titelgesellschaft zur Klärung an“ (r/Notary).
Der doppelte Scan. Eine Seite, die zweimal ankommt und in zwei verschiedenen Stapeln gescannt wird, sieht identisch aus wie eine Seite, die nur einmal ankam, wenn jemand durch ein PDF scrollt. Die Seitenzahl fängt einige dieser Fälle ab und übersieht andere, weil die Anzahl von eins kombiniert mit einem Duplikat immer noch der erwarteten Anzahl eines Prüfers entsprechen kann.
Die verwaiste Seite ohne Kennung. Separat erstellte eidesstattliche Erklärungen und Nachtragsdokumente enthalten unter Umständen überhaupt keine Darlehensnummer. Ohne gemeinsame Referenznummer bleiben sie zwischen Dateien unzugeordnet oder landen am Ende des Abschlusspakets, das gerade geöffnet war, als sie gescannt wurden.
Jeder Fehler wird zu einer Finanzierungsbedingung oder einer Ausnahme nach Abschluss – und der Preis ist messbar. Wenn ein Abschluss über das Fenster der Zinsbindung hinaus verschoben wird, betragen Verlängerungsgebühren in der Regel 0,25 % bis 1 % des Darlehenskapitals, bei vielen Kreditgebern zusätzlich mit einer Pauschalgebühr (Bankrate). Bei einem Darlehen von $400.000 kostet eine Seite, die niemand finden kann, den Kreditnehmer $1.000 bis $4.000, bevor die Abschlussakte bereinigt ist.
Erkennung auf Zeilenebene: eine Zeile pro Transaktion
Die Checkliste behebt keinen dieser Fälle, denn die Checkliste ist bereits korrekt – und die fehlende Seite entgeht ihr trotzdem. Was das Ergebnis verändert, ist die Einheit, die geprüft wird. Statt eines Stapels, dessen Vollständigkeit aus dem Gedächtnis rekonstruiert werden muss, lässt sich eine Tabelle aufbauen, in der jede Seite, die zu einem Abschluss gehört, in einer einzigen Zeile landet – und alles andere als leere Zelle oder zusätzliche Zeile sichtbar wird.
ImageToTable.ai nutzt die benutzerdefinierte Spaltenextraktion: Spaltennamen wie Darlehensnummer, Kreditnehmer, Objektadresse und Abschlussdatum werden eingegeben, und die KI liest jede Seite und ordnet einen Wert der passenden Spalte zu – basierend auf der Bedeutung des Werts statt seiner Position auf der Seite. Die Mehrseiten-Zusammenführung ist die Vorlageneinstellung, die bestimmt, welche Seiten zusammengehören. Sie fasst Ergebnisse, die ein logisches Dokument beschreiben, in einer einzigen Zeile zusammen, füllt Felder aus der jeweiligen Seite, die sie enthält, und überträgt wiederkehrende Werte wie die Darlehensnummer in jede Zeile. Die sinnvollste Beschreibung für eine Abschlussakte ist die umgekehrte Sicht auf die Funktionsliste – die folgende Zuordnung führt von jedem Fehlermodus zur Einstellung, die ihn abfängt.
| Fehlermodus | Einstellung, die ihn erkennt | So lesen Sie das Ergebnis |
|---|---|---|
| Seite dem falschen Vorgang zugeordnet | Abgleich über eine gemeinsame Referenznummer, z. B. die Darlehensnummer | Eine Seite mit einer anderen Darlehensnummer kann sich nicht in die Zeile einfügen; sie bleibt in ihrer eigenen Zeile sichtbar statt einsortiert |
| Doppelter Scan | Abgleich über die Darlehensnummer, mit festgelegter Konfliktregel | Zwei Scans werden zu einer Zeile zusammengeführt, und die Konfliktregel zeigt die erste, die letzte, beide oder getrennte Zeilen |
| Richtige Seite, falsche Version | Konfliktregeln: Erste behalten, Letzte behalten, Verketten oder Aufteilen | „Letzte behalten" erkennt das ausgeführte Closing Disclosure; Entwürfe mit anderen Kennungen landen in eigenen Zeilen |
| Einzelseite ohne Kennung | Spalte verfolgen und bei Wertänderung eine neue Gruppe starten | Die Seite bleibt eine Einzelseitenzeile, genau das ist das Signal zum Prüfen |
| Dokument, das nie eingetroffen ist | Keine Gruppierungseinstellung nötig; der Stapel ist die Checkliste | Die benannte Spalte ist für diesen Vorgang leer, sodass das Fehlen sichtbar wird |
Die Stapelseite ist genauso wichtig wie die Zusammenführungsseite. Legen Sie alle Quellen in einen Stapel, statt einen Lauf pro Absender zu machen: das Kreditgeberpaket, der Title-Satz, die HOA-Wiederverkaufsunterlagen und die unterschriebenen Inspektionsseiten zusammen. Ein Stapel kann einen Abschluss oder zwanzig enthalten. Die Gruppierung sortiert sie auseinander, und die Anzahl wird zur ersten Prüfung: Neun Vorgänge sollten neun Zeilen ergeben.
Lesen Sie das Blatt als Vollständigkeitsbericht: sortieren Sie nach Darlehensnummer und prüfen Sie dann auf leere Zellen und auf Zeilen mit nur einer Seite. Eine leere Zelle in einer benannten Spalte ist das Dokument, das nie eingetroffen ist. Eine Einzelseitenzeile ist ein Ausreißer. Eine Zeilenanzahl, die nicht zur Vorgangsanzahl passt, ist der Grund, genauer hinzusehen – und jedes dieser Anzeichen ist in Sekunden sichtbar.
Dateien werden sicher verarbeitet und nicht gespeichert.
Die Spalten, die Sie für den Stapel erstellen, dienen gleichzeitig als Prüfpfad. Da jede Zeile die Darlehensnummer auf jede Zeile überträgt, bleibt die Vollständigkeitsansicht an der Transaktion hängen, statt im Gedächtnis einer Person zu leben. Eine Seite, die nie gruppiert wurde, ist eine Zeile, auf die Sie klicken können, keine Lücke, an die Sie sich erinnern müssen.
Was die Zusammenführung weiterhin einer Person überlässt
Gruppierung und Konfliktregeln entscheiden nicht, ob ein Paket rechtlich vollständig ist. Diese Entscheidung bleibt beim Treuhänder, beim Anwalt oder beim Prüfer nach Abschluss und umfasst Fragen, die keine Extraktionseinstellung beantworten kann: ob eine Offenlegung angemessen ist, ob eine Titelausnahme wesentlich ist und ob die erhaltenen HOA-Dokumente diejenigen sind, die der Vertrag verlangt.
Das Tool wendet die von Ihnen gewählte Regel an. Es weiß nicht, welche Version der Closing Disclosure der Kreditnehmer tatsächlich unterschrieben hat. Die Bestätigung, dass die ausgeführte Kopie die in der Akte ist, bleibt daher eine menschliche Handlung. Das Dreitagefenster für die Zustellung unter TRID und die erneute Offenlegung, die eine wesentliche Änderung auslösen kann, sind Fristen, die eine Person weiterhin verfolgt, und eine Tabellenkalkulation wird nicht ankündigen, dass die Uhr neu gestartet wurde.
Nichts davon ersetzt die Systeme der Aufzeichnung. Qualia, SoftPro und RamQuest verwalten Title-Aufträge und Treuhandbuchhaltung, DocuSign Rooms und Dotloop koordinieren die Maklerseite, und Simplifile übernimmt die elektronische Eintragung. Was die Zusammenführung ersetzt, ist der manuelle Durchgang, bei dem jemand den ausgeführten Satz in einem PDF-Viewer zusammenführt und ihn Seite für Seite prüft. Sie erzeugt eine Vollständigkeitsansicht, die neben der Aufzeichnung liegt, nicht darin.
Fehler im Abschlusspaket: Häufig gestellte Fragen
Was passiert mit einer Seite, auf der keine Darlehensnummer steht?
Sie kann keiner Transaktionszeile zugeordnet werden, und das ist das beabsichtigte Verhalten. Die Seite bleibt als eigene Einzelseitenzeile erhalten, was Ihnen sagt, dass sie entweder zu einem anderen Geschäft gehört oder dass der Referenzwert nicht darauf erfasst wurde und eine Person ihn zuordnen muss. Eine verirrte Seite sichtbar zu machen, ist der Sinn der gesamten Übung.
Im Ordner befinden sich zwei Versionen der Closing Disclosure. Welche wird behalten?
Die von Ihnen festgelegte Konfliktregel entscheidet. „Erste behalten" behält den frühesten Wert, „Letzte behalten" den letzten, „Verketten" fügt beide zusammen und „Aufteilen" teilt die Gruppe in separate Zeilen. Bei einer Closing Disclosure entspricht „Letzte behalten" in der Regel der ausgeführten Version, aber eine Person bestätigt dennoch, welche Kopie der Kreditnehmer unterschrieben hat. Das Tool wendet Ihre Regel an; es bestimmt nicht die rechtlich korrekte Version.
Können mehrere Abschlüsse in einem Stapel verarbeitet werden?
Ja, und das ist oft der sauberere Weg. Verfolgen Sie eine Spalte wie Kreditnehmer oder Objektadresse und starten Sie eine neue Gruppe, wenn sich deren Wert ändert. So erhält jede Transaktion eine eigene Zeile. Zwanzig Geschäfte ergeben zwanzig Zeilen, und die Anzahl selbst wird zur ersten Vollständigkeitsprüfung.
Ersetzt dies unser Title-Produktionssystem?
Nein. Qualia, SoftPro, RamQuest und die Darlehensvergabesysteme bleiben die Systeme der Aufzeichnung für Aufträge, Treuhandbuchhaltung, Dokumentenerstellung und Eintragung. Der Workflow ersetzt den manuellen Durchgang, bei dem jemand den ausgeführten Satz in einem PDF-Viewer zusammenführt und Seite für Seite prüft. Die Vollständigkeitsansicht sitzt neben diesen Systemen, nicht in ihnen.
Wie zeigen sich doppelte Scans in der Ausgabe?
Zwei Scans derselben Seite tragen dieselbe Darlehensnummer und werden daher in derselben Zeile zusammengeführt. Die Konfliktregel bestimmt, was angezeigt wird: Erste behalten, Letzte behalten, Verketten oder Aufteilen. Wenn Sie Aufteilen wählen, teilt sich die Zeile, und das Duplikat wird als Differenz zwischen der Anzahl der Zeilen und der Anzahl der Geschäfte sichtbar.
Die Änderung ist klein und spezifisch. Eine fehlende Seite in einem Stapel ist unsichtbar, eine fehlende Seite in einer Zeile ist eine leere Zelle. Wenn jede Transaktion eine Zeile in einem Blatt ist, ist die Vollständigkeit des Abschlusspakets nicht mehr etwas, an das sich ein Team erinnert, sondern etwas, das es lesen kann, und eine Seite, die niemand finden konnte, wird zu einer Zeile, die jeder sehen kann. Der Ausgangspunkt sind die Dokumente eines Geschäfts, ein Stapel, eine verfolgte Darlehensnummer und die Prüfung der Anzahl, bevor die Überweisung rausgeht.