La página faltante en un archivo de cierre
Es invisible hasta que bloquea el financiamiento
La falla habitual en un paquete de cierre no es un número. Una cifra mal tecleada se detecta en la mesa, porque tanto el prestatario como el encargado del cierre la revisan. Una página que falta, aparece dos veces o se archiva en el préstamo equivocado no deja ningún número fuera de lugar, así que nadie la ve. La Consumer Financial Protection Bureau enumera las páginas faltantes junto con los montos de préstamo incorrectos entre los errores comunes de los documentos de cierre, y señala que cualquiera de los dos tipos puede retrasar un cierre por horas o días, porque todo debe estar en orden antes de que se financie el préstamo (CFPB).
Puntos clave
- De $1,000 a $4,000 es lo que puede costar una página faltante en un préstamo de $400,000 cuando el cierre supera su bloqueo de tasa, y la página en sí no muestra señal alguna de estar ausente.
- La lista de verificación ya es correcta, pero una página faltante aun así se le escapa porque un escaneo duplicado puede mantener el conteo de páginas exactamente donde un revisor lo esperaba.
- Una fila por transacción convierte una página que nadie puede encontrar en una celda vacía que cualquiera puede leer, e ImageToTable.ai construye esa fila al hacer coincidir un número de préstamo en todas las páginas del lote.
En el foro Notary Cafe, donde los agentes de firma notarial hablan sobre los paquetes que envían las compañías de títulos, un agente resumió lo que muchos reportan: "Estoy un poco frustrado por la cantidad de errores en los paquetes que llegan a mis plataformas de firma." Un comentarista en el mismo hilo enumeró los sospechosos habituales, y una entrada destaca: "paquete para otro préstamo" (Notary Cafe). Un paquete armado para el préstamo equivocado pertenece a la misma familia de fallas que una página faltante: contenido que pertenece a otro lugar, descubierto días después de la firma, cuando el bloqueo de tasa ya está consumiéndose.
El flujo de trabajo que arma un paquete completo página por página se cubre en la guía para crear un paquete de documentos de cierre de bienes raíces. Este artículo comienza donde termina esa guía: el paquete regresó de la firma, y las páginas que contiene no son las que deberían estar. La pregunta es a dónde van esas páginas y cómo un equipo puede ver cada una de ellas sin leer una pila a mano.
Quién Maneja el Paquete y Dónde se Rompe el Conteo de Páginas
Un paquete de cierre es la documentación ejecutada de una transacción, y cuatro partes son dueñas de una parte cada una. Las transferencias entre ellas son donde se rompe el conteo de páginas, por lo que los roles importan antes de que cualquier corrección funcione.
| Rol | Qué producen | Dónde se pierden páginas en esa transferencia |
|---|---|---|
| Procesador de préstamos (prestamista) | El paquete de préstamo: Closing Disclosure, pagaré, instrumento de garantía, divulgaciones federales | Debe coincidir con lo divulgado tres días hábiles antes; las revisiones reemplazan páginas justo antes de la firma |
| Cierre de título o agente de custodia | El lado del acuerdo: escritura, compromiso de título y sus requisitos, declaraciones juradas, estados de liquidación, documentos de HOA | Arma varios acuerdos la misma tarde; las páginas se obtienen de carpetas compartidas y una bandeja de escaneo común |
| Agente de firma notarial | Firmas presenciadas, iniciales, fechas, certificados notariales | Devuelve el conjunto ejecutado; un paquete armado con el conjunto de instrucciones equivocado regresa igual de incorrecto |
| Revisor posterior al cierre | La verificación de integridad: cada página presente, cada firma en su lugar | Autoriza el archivo para grabación y entrega al inversionista, o devuelve una lista de condiciones |
El marco regulatorio hizo que el conjunto ensamblado fuera estándar. Bajo la regla de Divulgación Integrada TILA-RESPA (TRID), que la CFPB puso en vigor para solicitudes con fecha del 3 de octubre de 2015 o posterior, la Closing Disclosure de cinco páginas reemplazó la declaración de liquidación HUD-1, y el prestatario debe recibirla al menos tres días hábiles antes del cierre (National Association of Realtors). La escala es lo que hace difícil detectar una ausencia. El estudio de 2026 de ALTA sobre producción de títulos encontró que el 82% de las transacciones de compra requieren revisar al menos 11 documentos, el 21% involucra más de 50 registros vinculados a una propiedad, y el 27% de los profesionales de títulos todavía tiene que obtener documentos en persona (ALTA, 2026). Un paquete de 100 páginas o más no es un tamaño inusual; es la rutina la que lo produce.
Cinco formas en que una página se pierde, se archiva mal o se duplica
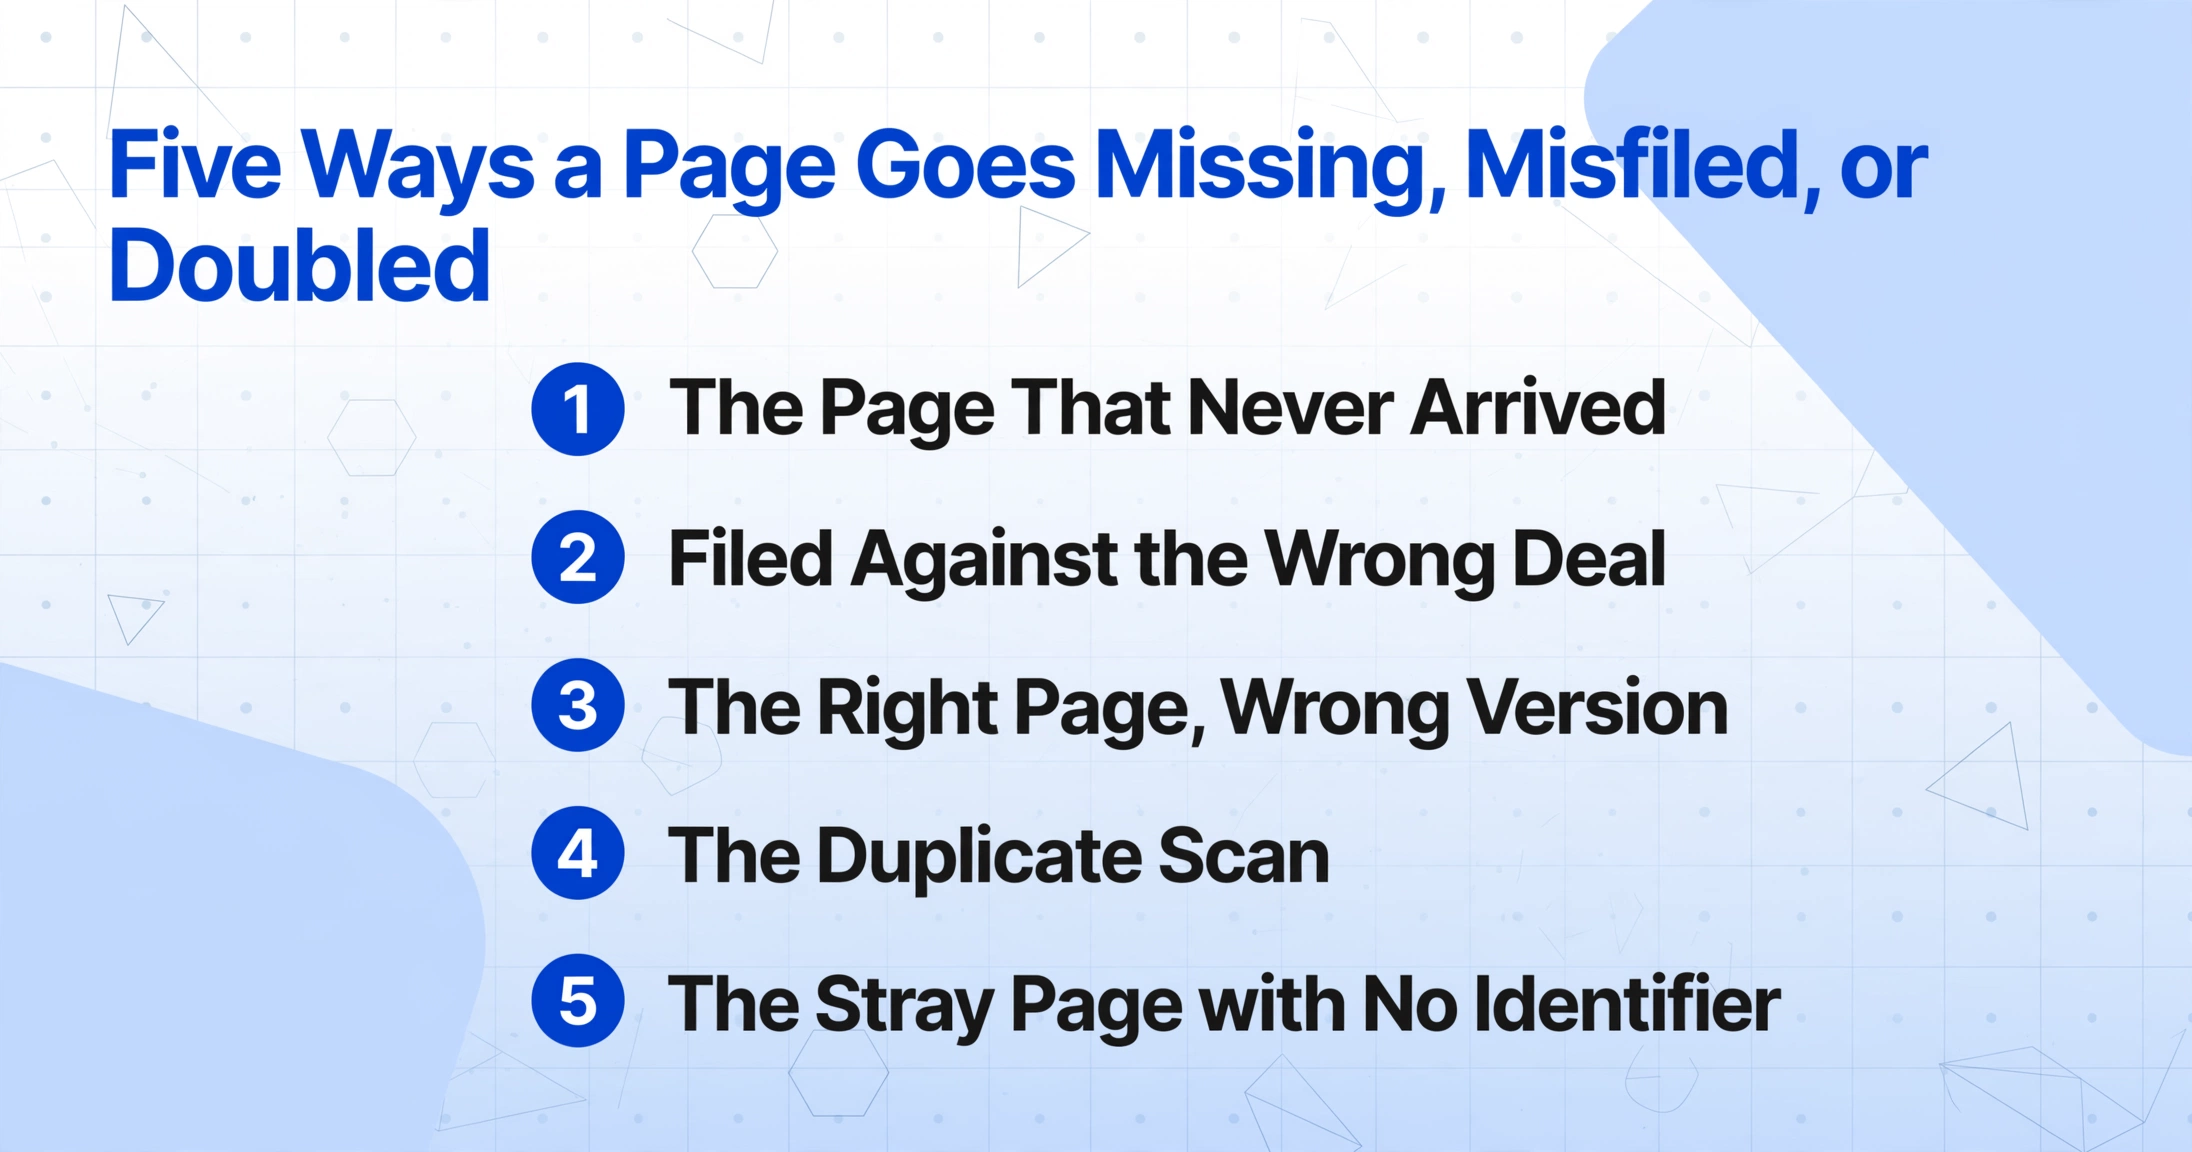
Ninguno de los cinco modos de falla a continuación proviene de descuido. Cada uno se deriva de cómo se mueven los documentos entre las partes mencionadas.
La página que nunca llegó. Se requiere un documento pero nunca se produce, o se produce pero nunca se envía. Las divulgaciones de reventa de HOA, los comprobantes de seguro y las páginas de respuesta a inspecciones son los habituales rezagados. Cuando el 27% de la recuperación aún ocurre en persona, una página que debe obtenerse de un juzgado o perseguirse a través del agente del vendedor puede simplemente caerse del calendario. Sin llegada, sin escaneo, sin evidencia en la carpeta de documentos de cierre de que alguna vez existió.
La página archivada en el trato equivocado. Los archivos se nombran por el apellido del prestatario, y un cierre puede ensamblar cuatro tratos en la misma tarde. Cuando las páginas se extraen de una carpeta compartida, una página del trato A termina en el archivo del trato B, y el notario termina al otro lado de la mesa frente a un prestatario que sostiene un paquete para otro préstamo. La página existe en el mundo. Simplemente está en el archivo equivocado, y nada en el archivo lo anuncia.
La página correcta, versión incorrecta. Una Closing Disclosure se revisa a medida que se ajustan las cifras, por lo que un solo trato puede producir una versión inicial, una versión revisada y la versión ejecutada, todas lado a lado en una misma carpeta. La copia que firma el prestatario es la que necesita el inversionista, y los nombres de archivo no le dicen a un revisor cuál es cuál. Los agentes de firma ven la versión posterior de esto. "A veces las instrucciones se contradicen entre sí", escribió un agente en r/Notary, "así que hago una lista y llamo al servicio de firma o a la compañía de títulos para que me aclaren" (r/Notary).
El escaneo duplicado. Una página que llega dos veces, escaneada en dos lotes diferentes, se ve idéntica a una página que llegó una sola vez cuando alguien se desplaza por un PDF. El conteo de páginas detecta algunos de estos casos y omite otros, porque el conteo de uno combinado con un duplicado aún puede igualar el conteo que un revisor esperaba.
La página extraviada sin identificador. Las declaraciones juradas y adendas producidas por separado pueden no llevar ningún número de préstamo. Sin una referencia compartida que las ubique, quedan flotando entre archivos o terminan al final del paquete que estuviera abierto cuando se escanearon.
Cada falla se convierte en una condición de financiamiento o una excepción posterior al cierre, y el precio es medible. Cuando un cierre se retrasa más allá de la ventana de bloqueo de tasa, las tarifas de extensión suelen oscilar entre el 0.25% y el 1% del capital del préstamo, con una tarifa plana adicional en muchos prestamistas (Bankrate). En un préstamo de $400,000, una página que nadie puede encontrar le cuesta al prestatario entre $1,000 y $4,000 antes de que se aclare el archivo.
Detéctelo a Nivel de Fila: Una Línea por Transacción
La lista de verificación no soluciona nada de esto, porque la lista ya es correcta y la página faltante igual se le escapa. Lo que cambia el resultado es la unidad que se revisa. En lugar de una pila cuya integridad debe recordarse, cree una hoja de cálculo donde cada página que pertenece a una transacción quede en una sola fila, y cualquier otra cosa aparezca como una celda vacía o una línea adicional.
ImageToTable.ai utiliza Extracción de Columnas Personalizadas: usted escribe los nombres de las columnas que desea, como Número de Préstamo, Prestatario, Dirección de la Propiedad y Fecha de Cierre, y la IA lee cada página y coloca un valor bajo la columna correspondiente al comprender el significado del valor en lugar de su ubicación. Fusión de Varias Páginas es la configuración de plantilla que decide qué páginas van juntas. Combina los resultados que describen un documento lógico en una sola fila, completa los campos desde la página que los contiene y traslada valores recurrentes como el número de préstamo a cada línea. La forma útil de describirlo para un archivo de cierre es al revés de una lista de funciones, por lo que el mapeo a continuación va de cada modo de falla a la configuración que lo detecta.
| Modo de falla | Configuración que lo detecta | Cómo se lee el resultado |
|---|---|---|
| Página archivada en la transacción equivocada | Coincidencia por un número de referencia compartido, como el número de préstamo | Una página con un número de préstamo diferente no puede unirse a la fila; permanece en su propia fila, visible en lugar de archivada |
| Escaneo duplicado | Coincidencia por número de préstamo, con una regla de conflicto configurada | Dos escaneos se fusionan en una fila, y la regla de conflicto muestra el primero, el último, ambos o líneas separadas |
| Página correcta, versión incorrecta | Reglas de conflicto: conservar el primero, conservar el último, concatenar o dividir | Conservar el último coincide con la Closing Disclosure ejecutada; los borradores con identificadores diferentes se ubican en sus propias filas |
| Página suelta sin identificador | Rastrear una columna e iniciar un nuevo grupo cuando su valor cambie | La página permanece como fila de página única, que es exactamente la señal para examinarla |
| Documento que nunca llegó | No se necesita configuración de agrupación; el lote es la lista de verificación | La columna nombrada está vacía para esa transacción, por lo que la ausencia se vuelve visible |
La mitad del lote importa tanto como la mitad de la fusión. Coloque cada fuente en un solo lote, en lugar de una ejecución por remitente: el paquete del prestamista, el conjunto de títulos, los documentos de reventa de la HOA y las páginas de inspección firmadas juntos. Un lote puede contener un cierre o veinte. La agrupación los separa, y el conteo se convierte en la primera verificación: nueve transacciones deben devolver nueve filas.
Lea la hoja como un informe de integridad: ordene por número de préstamo y luego busque celdas vacías y filas que contengan una sola página. Una celda vacía en una columna nombrada es el documento que nunca llegó. Una fila de página única es una página suelta. Un conteo de filas que no coincide con el conteo de transacciones es la razón para mirar más de cerca, y cada una de esas señales es visible en segundos.
Los archivos se procesan de forma segura y no se almacenan.
Las columnas que construyes para el lote funcionan también como rastro de auditoría. Como cada fila lleva el número de préstamo en cada línea, la vista de integridad permanece vinculada a la transacción en lugar de depender de la memoria de alguien. Una página que nunca se agrupó es una fila en la que puedes hacer clic, no un vacío que debas recordar.
Lo que la Fusión Aún Deja a una Persona
La agrupación y las reglas de conflicto no deciden si un paquete está legalmente completo. Esa decisión recae en el agente de custodia, el abogado o el revisor posterior al cierre, y abarca cuestiones que ningún ajuste de extracción puede responder: si una divulgación es adecuada, si una excepción de título es material y si los documentos de la HOA recibidos son los que exige el contrato.
La herramienta aplica la regla que elegiste. No sabe qué versión del Closing Disclosure firmó realmente el prestatario, por lo que confirmar que la copia ejecutada sea la del archivo sigue siendo un acto humano. El plazo de entrega de tres días hábiles bajo TRID, y la nueva divulgación que un cambio material puede desencadenar, son plazos que una persona aún rastrea, y una hoja de cálculo no anunciará que el reloj se reinició.
Nada de esto reemplaza los sistemas de registro. Qualia, SoftPro y RamQuest gestionan órdenes de título y contabilidad de custodia, DocuSign Rooms y Dotloop coordinan el lado de corretaje, y Simplifile maneja la grabación electrónica. Lo que reemplaza la fusión es la revisión manual en la que alguien fusiona el conjunto ejecutado en un visor de PDF y lo revisa página por página. Produce una vista de integridad que se sitúa junto al registro, no dentro de él.
Errores en el Paquete de Cierre: Preguntas Frecuentes
¿Qué sucede con una página que no tiene número de préstamo?
No puede unirse a una fila de transacción, y ese es el comportamiento previsto. La página permanece como su propia fila de página única, lo que te indica que pertenece a otro acuerdo o que el valor de referencia no fue capturado en ella y necesita que una persona lo coloque. Que una página suelta se vuelva visible es el objetivo de todo el proceso.
Hay dos versiones de la Closing Disclosure en el archivo. ¿Cuál se conserva?
La regla de conflicto que establezcas lo decide. Conservar el primero retiene el valor más antiguo, conservar el último retiene el final, concatenar une ambos y dividir separa el grupo en filas distintas. Para una Closing Disclosure, conservar el último suele coincidir con la versión ejecutada, pero una persona aún confirma qué copia firmó el prestatario. La herramienta aplica tu regla; no determina la versión legalmente correcta.
¿Pueden pasar varios cierres por un solo lote?
Sí, y a menudo es la forma más limpia de ejecutarlo. Rastrea una columna como Prestatario o Dirección de la propiedad e inicia un nuevo grupo cada vez que su valor cambie, lo que coloca cada transacción en su propia fila. Veinte operaciones producen veinte filas, y el recuento en sí se convierte en la primera verificación de integridad.
¿Esto reemplaza nuestro sistema de producción de títulos?
No. Qualia, SoftPro, RamQuest y los sistemas de originación de préstamos siguen siendo el registro de órdenes, contabilidad de custodia, generación de documentos y grabación. El flujo de trabajo reemplaza la revisión manual en la que alguien fusiona el conjunto ejecutado en un visor de PDF y lo verifica página por página. La vista de integridad se sitúa junto a esos sistemas, no dentro de ellos.
¿Cómo aparecen los escaneos duplicados en el resultado?
Dos escaneos de la misma página llevan el mismo número de préstamo, por lo que se pliegan en la misma fila. La regla de conflicto decide qué se muestra: conservar el primero, conservar el último, concatenar o dividir. Si eliges dividir, la fila se divide y el duplicado se vuelve visible como la diferencia entre el número de filas y el número de operaciones.
El cambio es pequeño y específico. Una página faltante en una pila es invisible, y una página faltante en una fila es una celda vacía. Cuando cada transacción es una línea en una hoja, la integridad del paquete deja de ser algo que un equipo recuerda y se convierte en algo que puede leer, y una página que nadie podía encontrar se convierte en una fila que cualquiera puede ver. El punto de partida son los documentos de una operación, un lote, un número de préstamo rastreado y el recuento verificado antes de que salga la transferencia.