Una operación, un archivo completo
Cada página del paquete de cierre
Un archivo de cierre inmobiliario falla por la página que no está. Un número mal tecleado generalmente se puede corregir después de la firma, pero una página faltante o una página archivada contra la transacción equivocada sale a la luz semanas después, cuando el préstamo llega a la revisión posterior al cierre y las partes ya se han dispersado.
Conclusiones clave
- Su lista de verificación de cierre puede ser perfectamente correcta y aun así omitir la página que nunca llegó.
- Eso se debe a que un archivo de préstamo no tiene totales que verificar, por lo que una página faltante no deja ningún número fuera de lugar, y el 11.5 % del contenido de los archivos hipotecarios termina faltante o erróneo.
- Revise una fila por transacción en lugar de una pila por operación, y una página faltante se convierte en una celda vacía que se puede ver en lugar de una página en blanco encontrada semanas después.
La Oficina de Protección Financiera del Consumidor menciona las páginas faltantes junto con los montos de préstamo incorrectos al describir errores en los documentos de cierre, y señala que cualquier tipo de error puede retrasar un cierre por horas o días, porque todo debe estar en orden antes de que el préstamo pueda financiarse (CFPB). El patrón es familiar para cualquiera que haya firmado un préstamo. En r/Mortgages, un prestatario describió haber firmado en la mesa y luego recibir llamadas días después sobre más de diez documentos que el prestamista dijo que faltaban: "nos dimos cuenta de que muchos de los documentos solicitados se firmaron en el cierre". Un comentarista resumió la causa: "hay muchas manos involucradas y las cosas pueden pasarse por alto" (r/Mortgages).
El modo de falla es una página faltante, no una cifra incorrecta
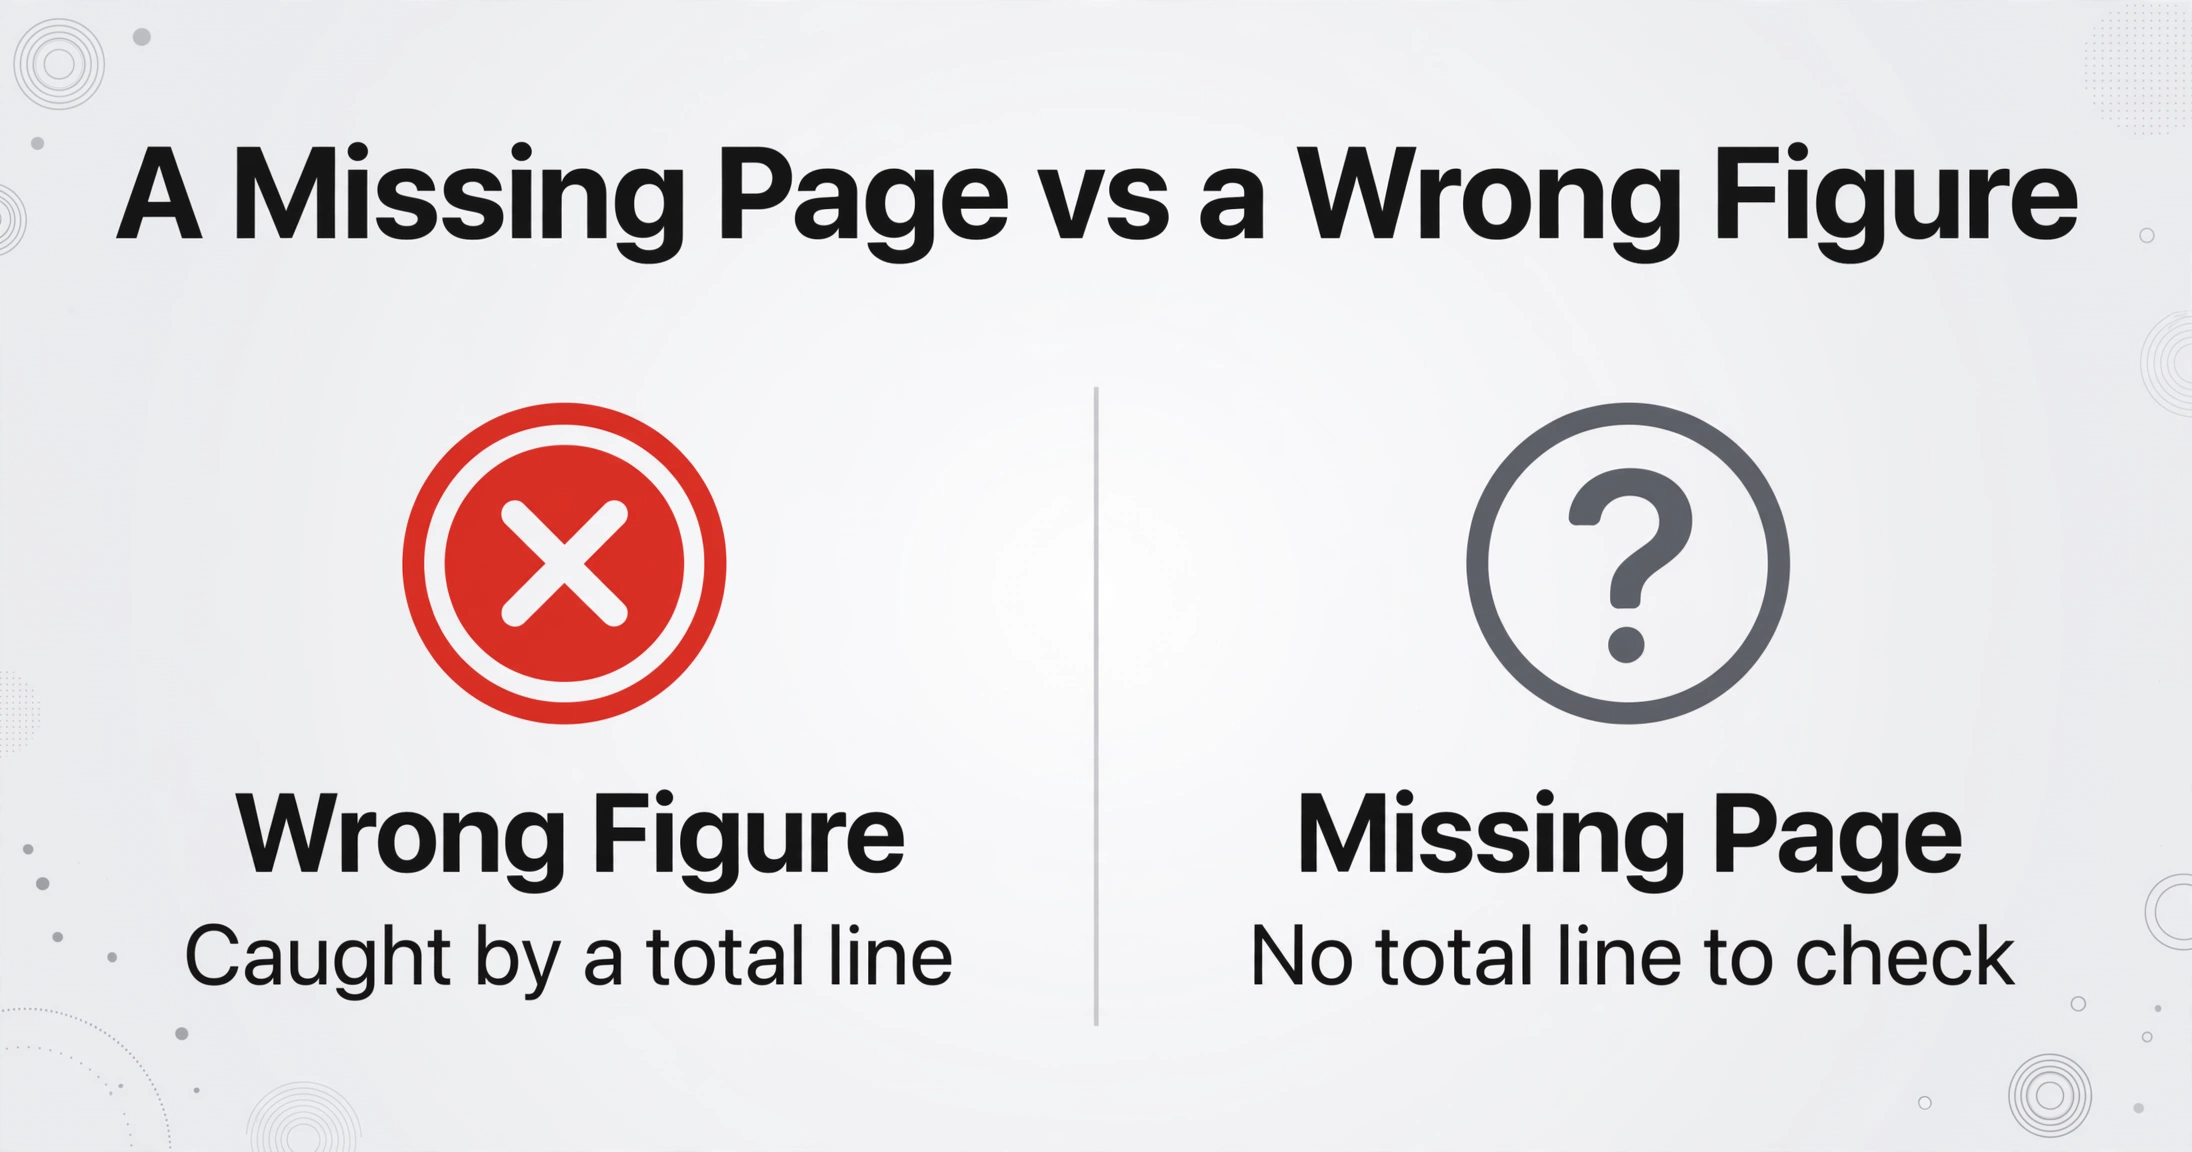
Un paquete de cierre se evalúa por ausencias, porque un archivo de préstamo no tiene una línea de totales que falle al sumar cuando falta una página. Los documentos con mayor probabilidad de faltar son los que cambian tarde: la divulgación integrada TILA-RESPA final ejecutada, una página de firmas de la escritura de fideicomiso, una divulgación de reventa de la HOA. Otras páginas faltan de manera más sutil. Llegan, se escanean y terminan en la carpeta de la transacción equivocada porque un coordinador está armando cuatro operaciones la misma tarde y cada archivo se nombra por el apellido del prestatario.
Un paquete de cierre se evalúa por ausencias. Una página faltante no se puede detectar revisando los números, porque un archivo de préstamo no tiene totales que verificar.
Qué contiene un paquete completo y quién produce cada parte
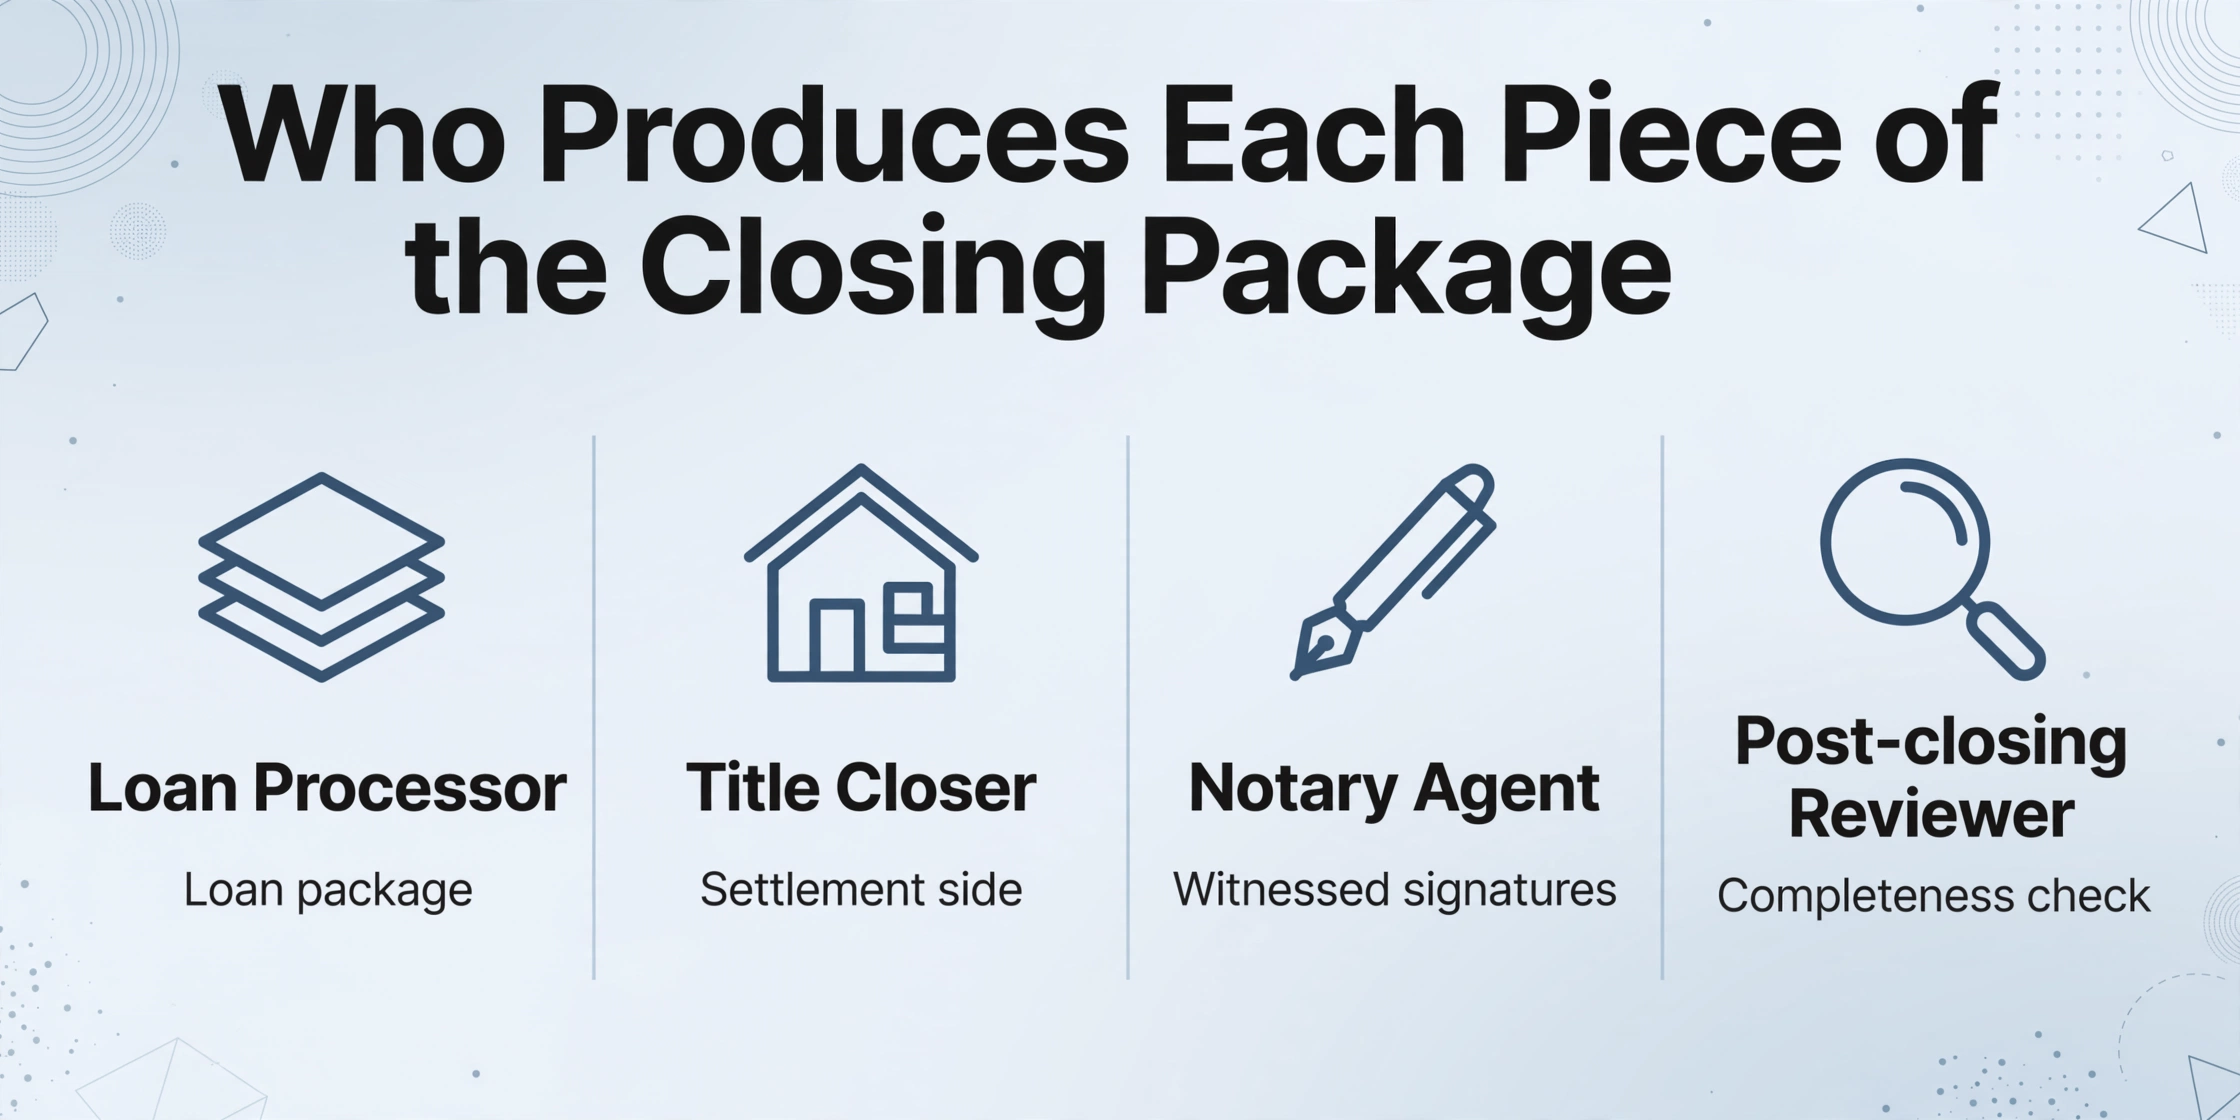
Un paquete de cierre completo es la documentación ejecutada de una transacción, y cuatro partes distintas producen porciones separadas del mismo. Las transferencias de responsabilidad explican la mayor parte del riesgo, por lo que conviene identificar quién es dueño de cada parte antes de automatizar cualquier cosa.
| Rol | Qué produce | Qué entrega |
|---|---|---|
| Procesador de préstamos (prestamista) | El paquete de préstamo: Closing Disclosure, pagaré, instrumento de garantía, divulgaciones federales | Un paquete que debe coincidir con lo divulgado tres días hábiles antes |
| Agente de cierre de título o agente de custodia | Lado de la liquidación: la escritura, declaraciones juradas de título, compromiso de título y sus requisitos, estados de pago, documentos de la HOA | El paquete de firma ensamblado y las instrucciones para el mismo |
| Agente firmante notarial | Firmas presenciadas, fechas, iniciales y certificados notariales | El conjunto ejecutado, enviado o cargado de vuelta para revisión |
| Revisor posterior al cierre | La verificación de integridad: cada página presente, cada firma en su lugar | Un archivo aprobado para registro y entrega al inversor, o una lista de condiciones |
Para una compra financiada, el conjunto ejecutado normalmente incluye la escritura que transfiere el título, el pagaré, la escritura de fideicomiso o hipoteca que lo garantiza, la Closing Disclosure de cinco páginas que la regla de divulgación integrada TILA-RESPA exige al menos tres días hábiles antes de la consumación, el compromiso de título y los requisitos que enumera, declaraciones juradas de título, un aviso de derecho de cancelación cuando aplica la rescisión, documentos de reventa de la HOA, y los informes de inspección y tasación que respaldaron el préstamo. Cuáles de estos aparecen depende del estado y del producto de préstamo, por lo que la lista es un punto de partida más que una lista de verificación universal.
Depurar y ensamblar ese archivo es una cantidad medible de trabajo. El estudio de 2024 de ALTA sobre producción de títulos situó un archivo estándar en un promedio de 22 horas de trabajo de título y un archivo difícil en 45, con un 36% de transacciones que requieren esfuerzo curativo no rutinario (ALTA, 2024). Los cierres digitales tampoco han eliminado el paso de ensamblaje. La encuesta de adopción de 2025 de Snapdocs encontró que el 90% de los prestamistas ofrecen alguna forma de cierre digital, mientras que solo el 14% completa más del 80% de sus préstamos de esa manera (Snapdocs, 2025). El resto todavía recibe piezas como PDF, y un paquete de refinanciación suele tener de 100 a 185 páginas, impresas por duplicado para el prestatario.
Por qué el archivo se desarma
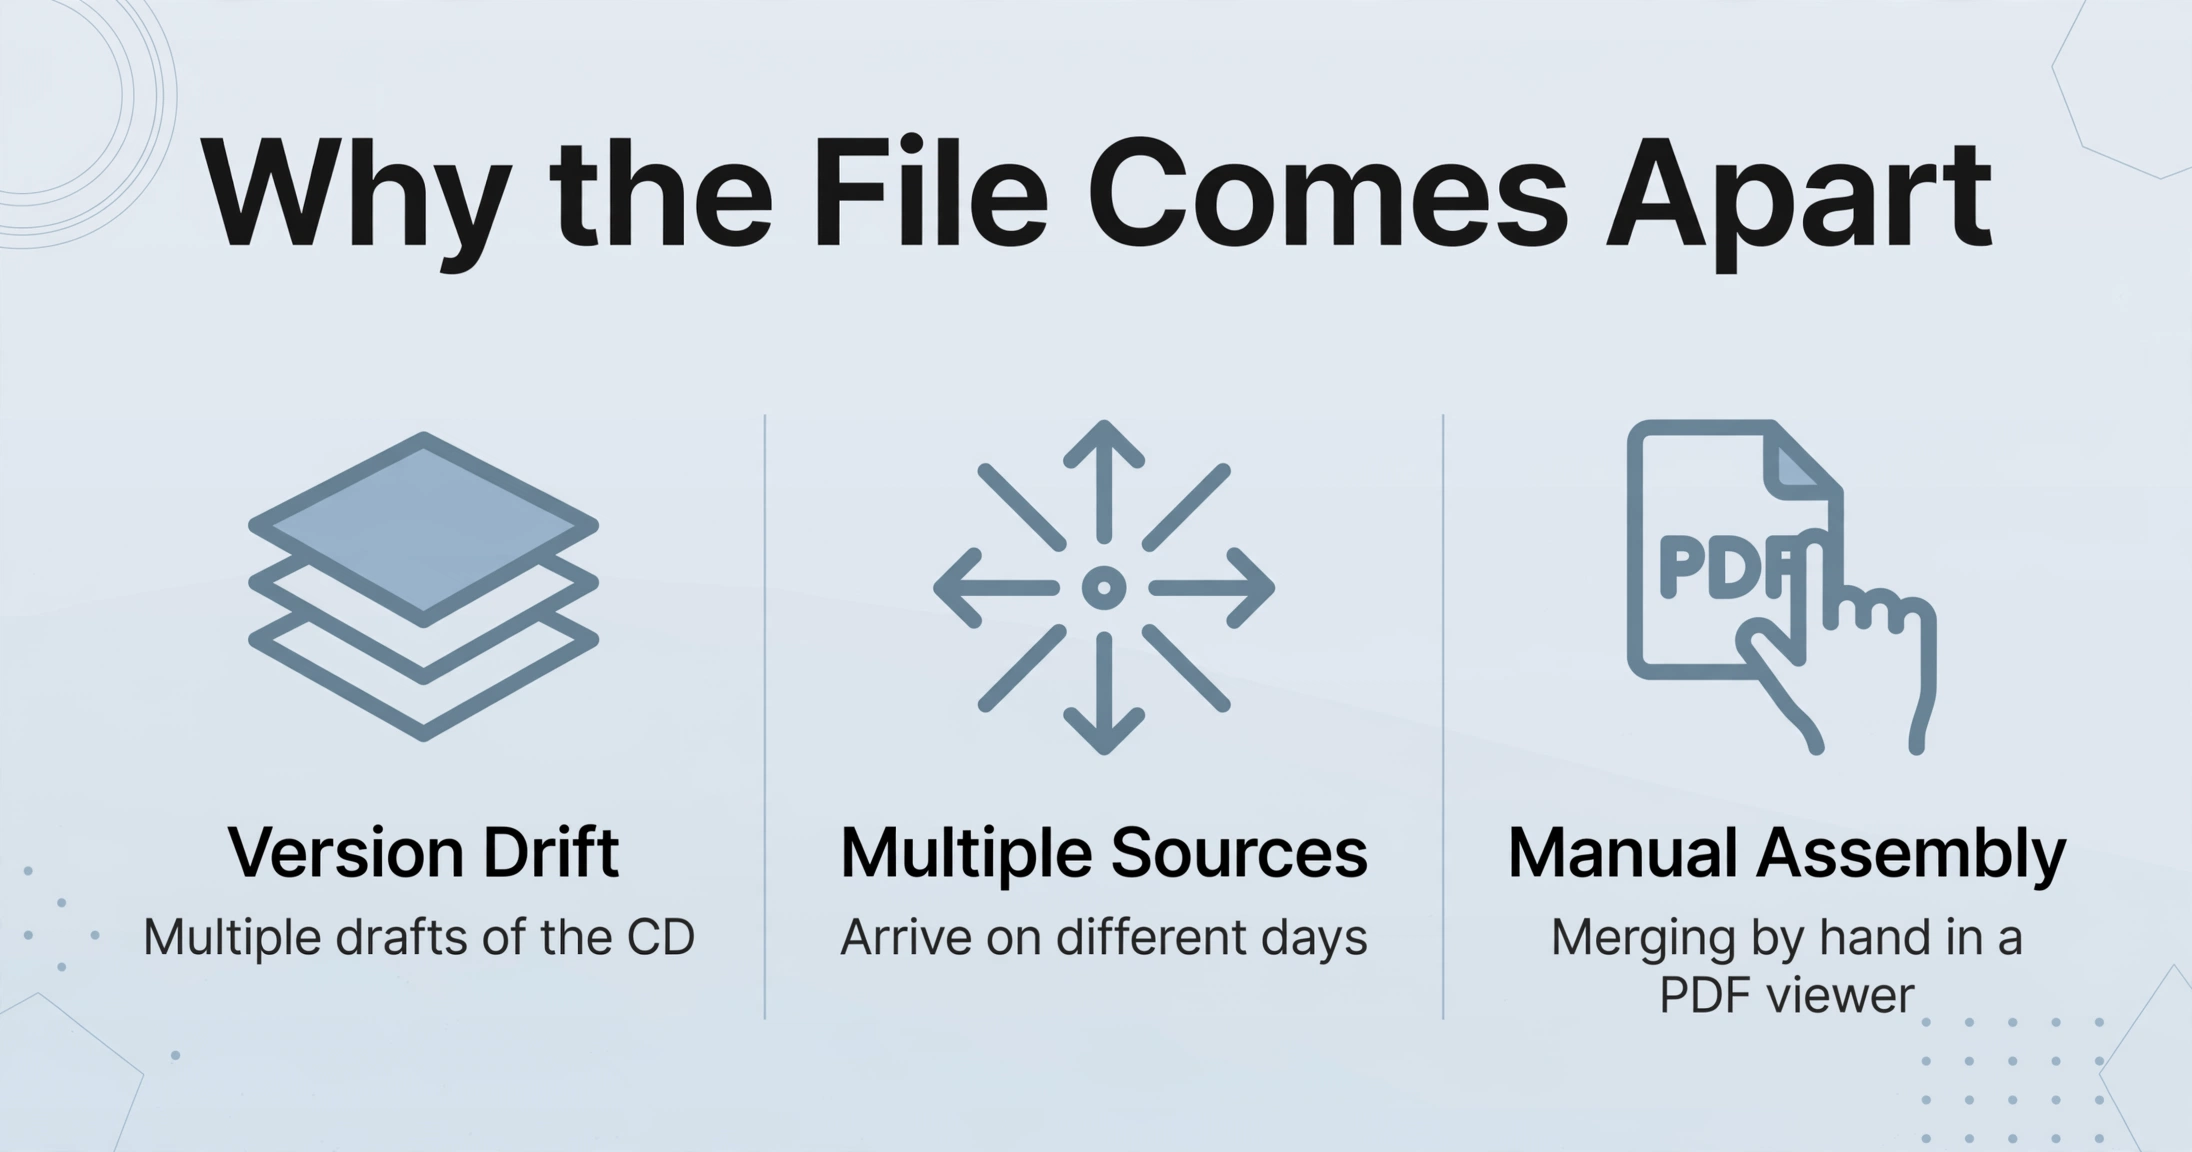
El paquete se desarma por tres razones de proceso, y ninguna de ellas es descuido. Las tres son características estructurales de cómo se mueven los documentos entre las partes mencionadas.
La deriva de versiones es lo primero. Una Closing Disclosure se revisa a medida que se ajustan las cifras, por lo que una sola operación puede producir varios borradores antes de que el prestatario firme el definitivo. Cuando un número cambia después de la entrega, el plazo de tres días puede reiniciarse y se envía una nueva divulgación, lo que significa que la carpeta de un préstamo contiene una versión inicial, una versión revisada y la versión ejecutada, una al lado de la otra. El archivo que llega al inversor debe contener la que realmente se firmó, y distinguirlas por el nombre del archivo es un hábito que falla bajo volumen.
Múltiples fuentes llegan en días distintos. El paquete del prestamista, el paquete de título, los documentos de reventa de la HOA y los informes de inspección y tasación provienen de sistemas y personas separados. Algunos llegan como archivos adjuntos de correo electrónico, otros como descargas de portales y otros como páginas fotografiadas o escaneadas una por una por un agente en el campo. El coordinador no recibe un paquete. Recibe fragmentos durante una semana y debe decidir cuándo el conjunto está completo.
El ensamblaje en sí es manual. El método típico es que una persona fusione archivos en un visor de PDF, verifique los recuentos de páginas desplazándose y mantenga un índice de documentos a mano. Una página que llegó dos veces en versiones diferentes se ve igual que una página que llegó una vez. Una página que nunca llegó no se ve en absoluto. LoanLogics, que procesa documentos para la mayoría de las hipotecas de EE. UU., informó que el 11.5% de todo el contenido de archivos hipotecarios faltaba o era erróneo en un análisis de diez años, con una tasa de error de documento a dato y de documento a documento del 11.4% en 2024 (HousingWire, 2025). Esa cifra no es un comentario sobre el esfuerzo. Es lo que parece un archivo ensamblado a mano a escala.
La deriva de versiones es el fallo más evidente. La Closing Disclosure ejecutada está en una carpeta junto a dos borradores anteriores, y solo uno de ellos es la versión que firmó el prestatario.
Agregar otra casilla de verificación a la lista de verificación no soluciona nada de esto, porque la lista de verificación ya es correcta y la página faltante igual se le escapa. Lo que cambia el resultado es la unidad que se revisa.
El flujo de trabajo de ensamblaje: una transacción, una fila
El flujo de trabajo que detecta una página faltante convierte cada transacción en una sola fila cuya integridad puede verse de un vistazo, en lugar de una pila cuya integridad debe recordarse. La extracción subyacente se basa en nombres de columna: usted escribe los campos que desea, como número de préstamo, prestatario, dirección de la propiedad y fecha de cierre, y la IA lee cada página y coloca un valor bajo una columna al comprender qué significa el valor en lugar de dónde se encuentra. Cómo se maneja esa lectura de un documento distribuido en muchas páginas se cubre en la guía de extracción de datos de PDF de varias páginas.
fusión de varias páginas es la configuración que decide qué páginas pertenecen juntas. Combina los resultados que describen un documento lógico en una sola fila, completando los campos desde la página que los contenga y trasladando los valores recurrentes a cada línea. El mismo mecanismo convierte doce estados de cuenta bancarios mensuales en una sola hoja de conciliación en lugar de doce no relacionados, que es el ejemplo en este tutorial de conciliación de estados de cuenta bancarios por lotes. Aplicado a un paquete de cierre, convierte docenas de páginas de cuatro fuentes en una fila por operación. Cinco decisiones de configuración sustentan todo el flujo de trabajo.
Los archivos se procesan de forma segura y no se almacenan.
El conjunto de columnas que se define para el lote también es la lista de verificación que se ejecuta al final. Dado que cada fila lleva los identificadores de la transacción en cada línea, verificar el paquete se convierte en una clasificación por número de préstamo y un análisis de celdas vacías, no en una lectura página por página de cuatro PDF. Un documento faltante aparece como una ausencia en una columna con nombre, frente a una fila que ya existe.
Lea el resultado como un informe de integridad: una fila por transacción, los identificadores llevados a cada línea, y cualquier página que no se haya agrupado aparece sola como su propia fila. Un documento faltante aparece como una celda vacía para esa operación, lo cual es mucho más económico de detectar que una página en blanco descubierta en la revisión posterior al cierre.
Los equipos que aplican la misma idea de agrupación en una cartera en lugar de una sola transacción obtienen el mismo beneficio a otra escala, que es el enfoque detrás de agrupar contratos de arrendamiento en una sola hoja de seguimiento por administrador de propiedades.
Lo que una persona aún debe decidir
La agrupación y la fusión no determinan si un paquete está legalmente completo. Esa decisión recae en el agente de custodia, el abogado o el revisor posterior al cierre, y abarca preguntas que ninguna configuración de extracción puede responder: si una divulgación es adecuada, si una excepción de título es material y si los documentos de la HOA recibidos son los que exige el contrato.
La fusión aplica la regla de conflicto que usted eligió. No sabe qué versión del Closing Disclosure firmó físicamente el prestatario, por lo que confirmar que la copia ejecutada es la que está en el archivo sigue siendo un acto humano. Tampoco gestiona los plazos. El requisito de entrega de tres días hábiles según TRID, y la nueva divulgación que un cambio material puede desencadenar, son fechas límite que una persona aún controla, y una hoja de cálculo no le advertirá que el reloj se reinició.
Las firmas requieren la misma cautela. Una imagen escaneada de una página de firmas no es prueba de que la página se firmó ante un notario, y los jurats, reconocimientos y requisitos de firma húmeda los verifica una persona que puede ver el original. La retención es un asunto aparte. Según 12 CFR §1026.25(c)(1)(ii)(A), un acreedor conserva el Closing Disclosure completado y todos los documentos relacionados durante cinco años después de la consumación. La hoja de cálculo ayuda a demostrar que el archivo estaba completo; los originales siguen siendo el registro de ello.
Nada de esto reemplaza los sistemas de registro. Qualia, SoftPro, RamQuest y ResWare gestionan órdenes de título, contabilidad de custodia y paquetes de registro, mientras que Encompass y sistemas similares de originación de préstamos generan los documentos del prestamista. Lo que esos sistemas dejan a una persona es el proceso de ensamblaje y verificación del conjunto ejecutado, y ese proceso es lo que se traslada a una hoja de cálculo aquí. Las plataformas de firma electrónica acortan la firma en sí sin eliminar la verificación de que todas las páginas regresaron.
Paquete de cierre inmobiliario: preguntas frecuentes
¿Puede combinar en un mismo lote documentos que provienen de distintas fuentes?
Sí. El lote acepta el paquete en PDF del prestamista, los documentos de la compañía de títulos, los archivos de la HOA y las páginas de inspección fotografiadas, siempre que compartan un valor identificativo como el número de préstamo o de archivo. La fuente de una página no influye en la agrupación, porque el grupo se construye a partir de un valor que la página contiene y no del archivo del que procede.
¿Qué ocurre cuando dos páginas de un paquete no coinciden?
Usted lo decide de antemano. Conservar el primer valor retiene la versión más antigua, conservar el último valor retiene la versión final, concatenar une ambas y dividir separa el grupo en filas distintas. Para un Closing Disclosure, conservar el último valor suele coincidir con la versión firmada, pero una persona confirma igualmente qué copia firmó el prestatario. La herramienta aplica su regla; no determina la versión legalmente correcta.
¿Esto sustituye a nuestro sistema de producción de títulos o a nuestro sistema de originación de préstamos?
No. Qualia, SoftPro, RamQuest, ResWare y Encompass siguen siendo los sistemas de registro para pedidos, contabilidad de custodia, generación de documentos y registro. El flujo de trabajo sustituye la revisión manual en la que alguien fusionaba el conjunto firmado en un visor de PDF y lo revisaba página por página, y genera una vista de integridad que se sitúa junto al registro, no dentro de él.
Tenemos varias operaciones en curso. ¿Pueden pasar por un mismo lote?
Sí, y a menudo es la mejor forma de hacerlo. Marque una columna como Prestatario o Dirección de la propiedad e inicie un nuevo grupo cada vez que cambie el valor, de modo que cada transacción quede en su propia fila. Un lote de veinte operaciones genera así veinte filas, y el propio recuento se convierte en la primera comprobación.
¿Qué ocurre si una página no contiene el número de préstamo?
No se unirá a la fila de la transacción. Ese es el comportamiento previsto, porque una página sin referencia compartida es exactamente la página que usted debe revisar. Aparece como su propia fila de una sola página, lo que le indica que la página pertenece a otra operación o que el valor de referencia no se capturó en ella y necesita que una persona la ubique.
El cambio en este flujo de trabajo es pequeño y específico: una página que nunca llegó al paquete deja de ser una brecha invisible y se convierte en una fila visible. Todo lo demás del cierre permanece en su lugar, con las personas responsables. El punto de partida son los documentos de una operación, reunidos una vez, con los identificadores definidos y la regla de agrupación establecida.