Um Negócio, Um Arquivo Completo
Cada Página do Pacote de Fechamento
Um arquivo de fechamento imobiliário falha na página que não está lá. Um número digitado incorretamente geralmente pode ser corrigido após a assinatura, mas uma página ausente ou uma página arquivada contra a transação errada aparece semanas depois, quando o empréstimo chega à revisão pós-fechamento e as partes já se dispersaram.
Principais Conclusões
- Sua lista de verificação de fechamento pode estar perfeitamente correta e ainda assim perder a página que nunca chegou.
- Isso porque um arquivo de empréstimo não tem totais para verificar, então uma página ausente não deixa nenhum número fora do lugar, e 11,5% do conteúdo de arquivos de hipoteca acaba ausente ou com erros.
- Revise uma linha por transação em vez de uma pilha por negócio, e uma página ausente se torna uma célula vazia que você pode ver, em vez de uma página em branco encontrada semanas depois.
O Consumer Financial Protection Bureau lista páginas ausentes ao lado de valores de empréstimo incorretos ao descrever erros em documentos de fechamento, e observa que qualquer um desses tipos de erro pode atrasar um fechamento em horas ou dias, pois tudo precisa estar em ordem antes que o empréstimo possa ser financiado (CFPB). Esse padrão é familiar para quem já assinou um empréstimo. No r/Mortgages, um mutuário descreveu ter assinado na mesa e, dias depois, recebido ligações sobre mais de dez documentos que o credor dizia estarem ausentes: "percebemos que muitos dos documentos solicitados foram assinados no fechamento." Um comentarista resumiu a causa: "há muitas pessoas envolvidas no processo e coisas podem passar despercebidas" (r/Mortgages).
O Modo de Falha É uma Página Ausente, Não um Valor Incorreto
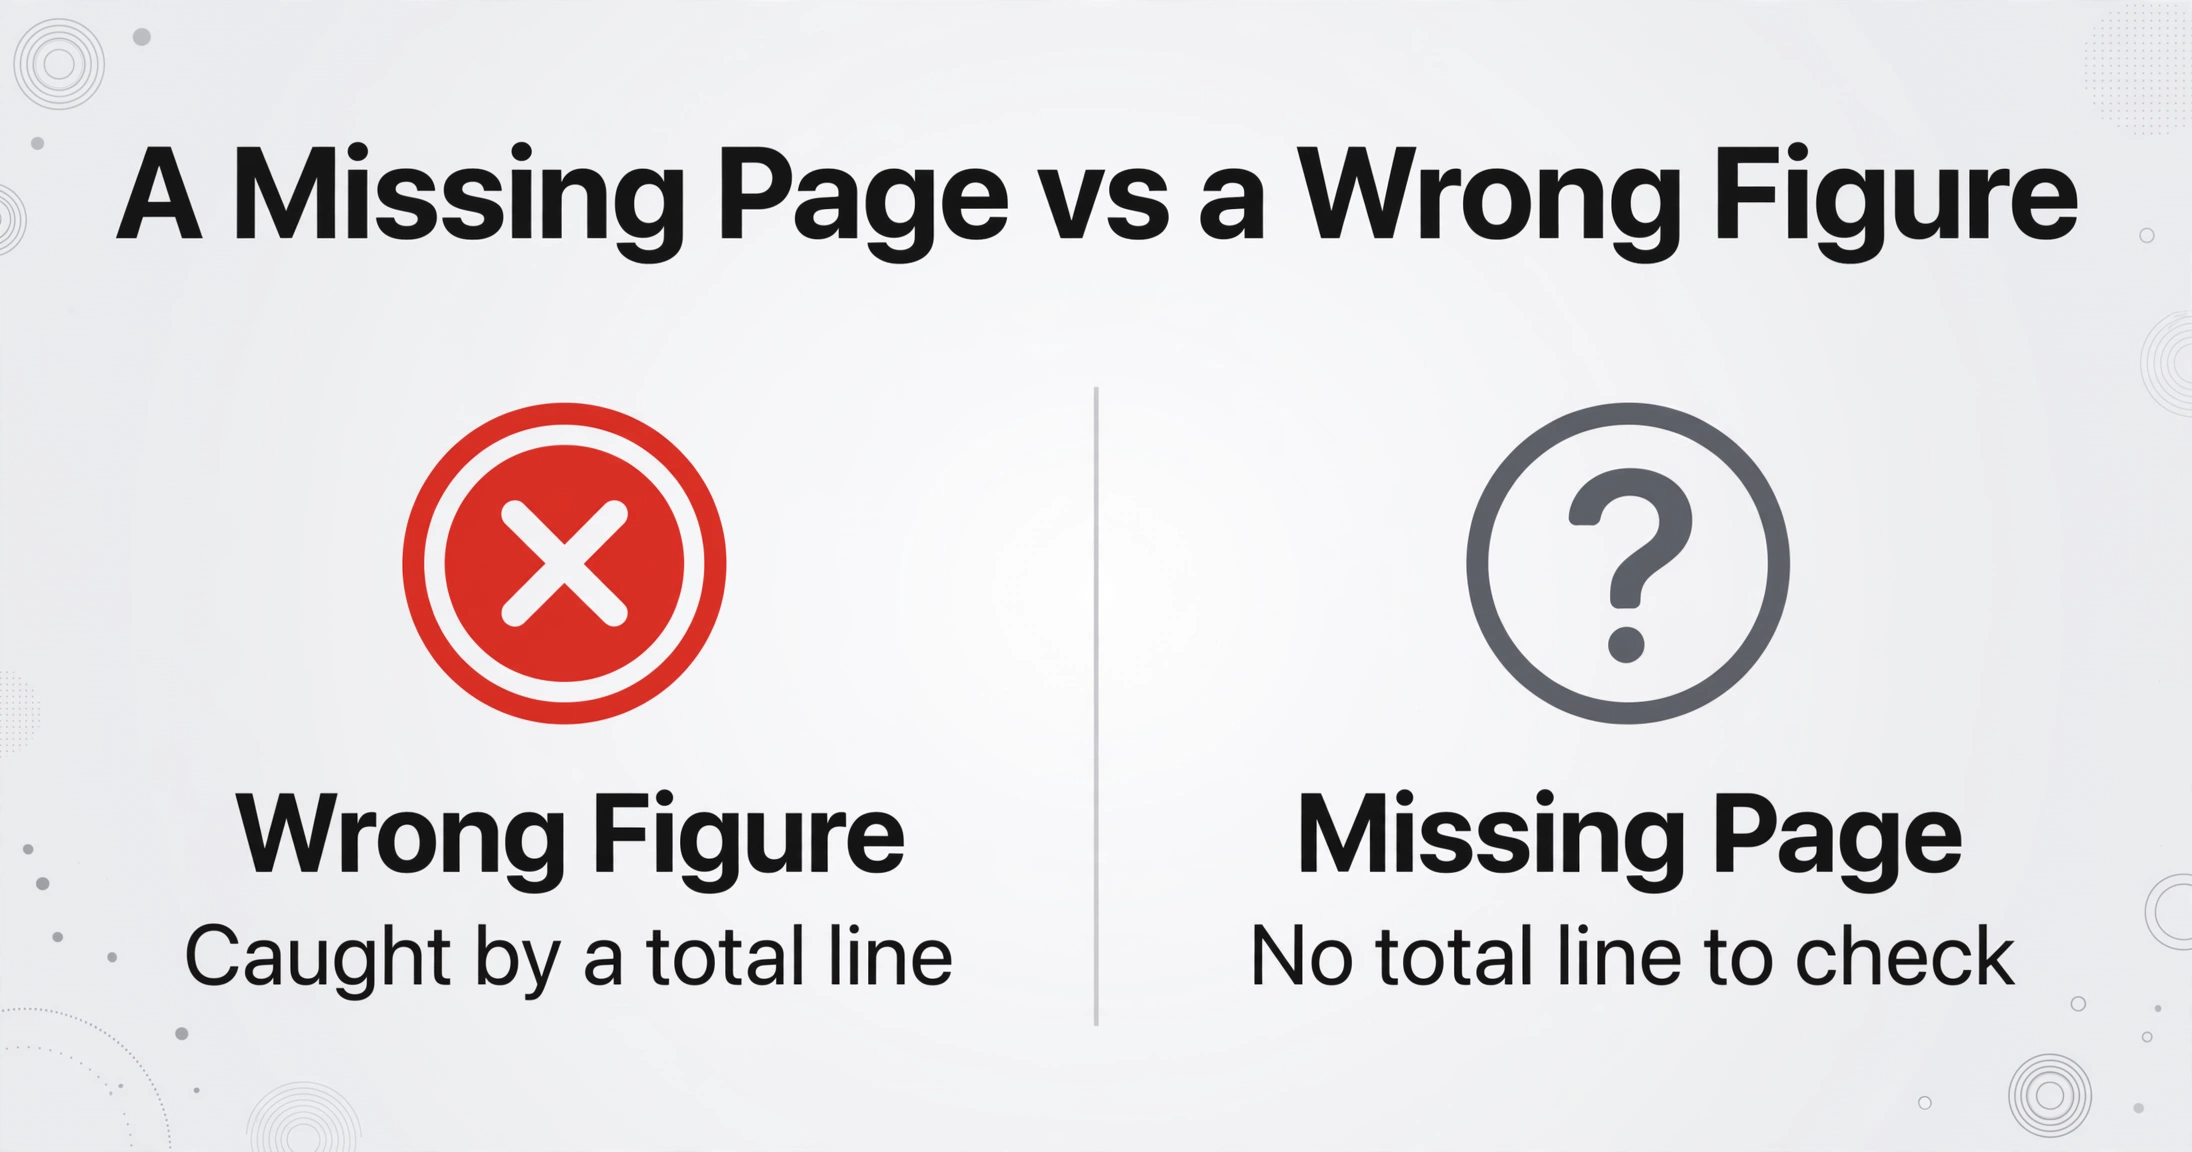
Um pacote de fechamento é avaliado pela ausência, pois um arquivo do empréstimo não tem uma linha de total que falhe ao somar quando uma página desaparece. Os documentos com maior probabilidade de sumir são os que mudam tarde: o Closing Disclosure final executado, uma página de assinatura da escritura de fideicomisso, uma divulgação de revenda da HOA. Outras páginas desaparecem de uma forma mais sutil. Elas chegam, são digitalizadas e caem na pasta da transação errada porque um coordenador está montando quatro negócios na mesma tarde e todos os arquivos são nomeados pelo sobrenome do mutuário.
Um pacote de fechamento é avaliado pela ausência. Uma página ausente não pode ser detectada pela verificação dos números, pois um arquivo do empréstimo não tem totais para verificar.
O que um Pacote Completo Contém e Quem Produz Cada Parte
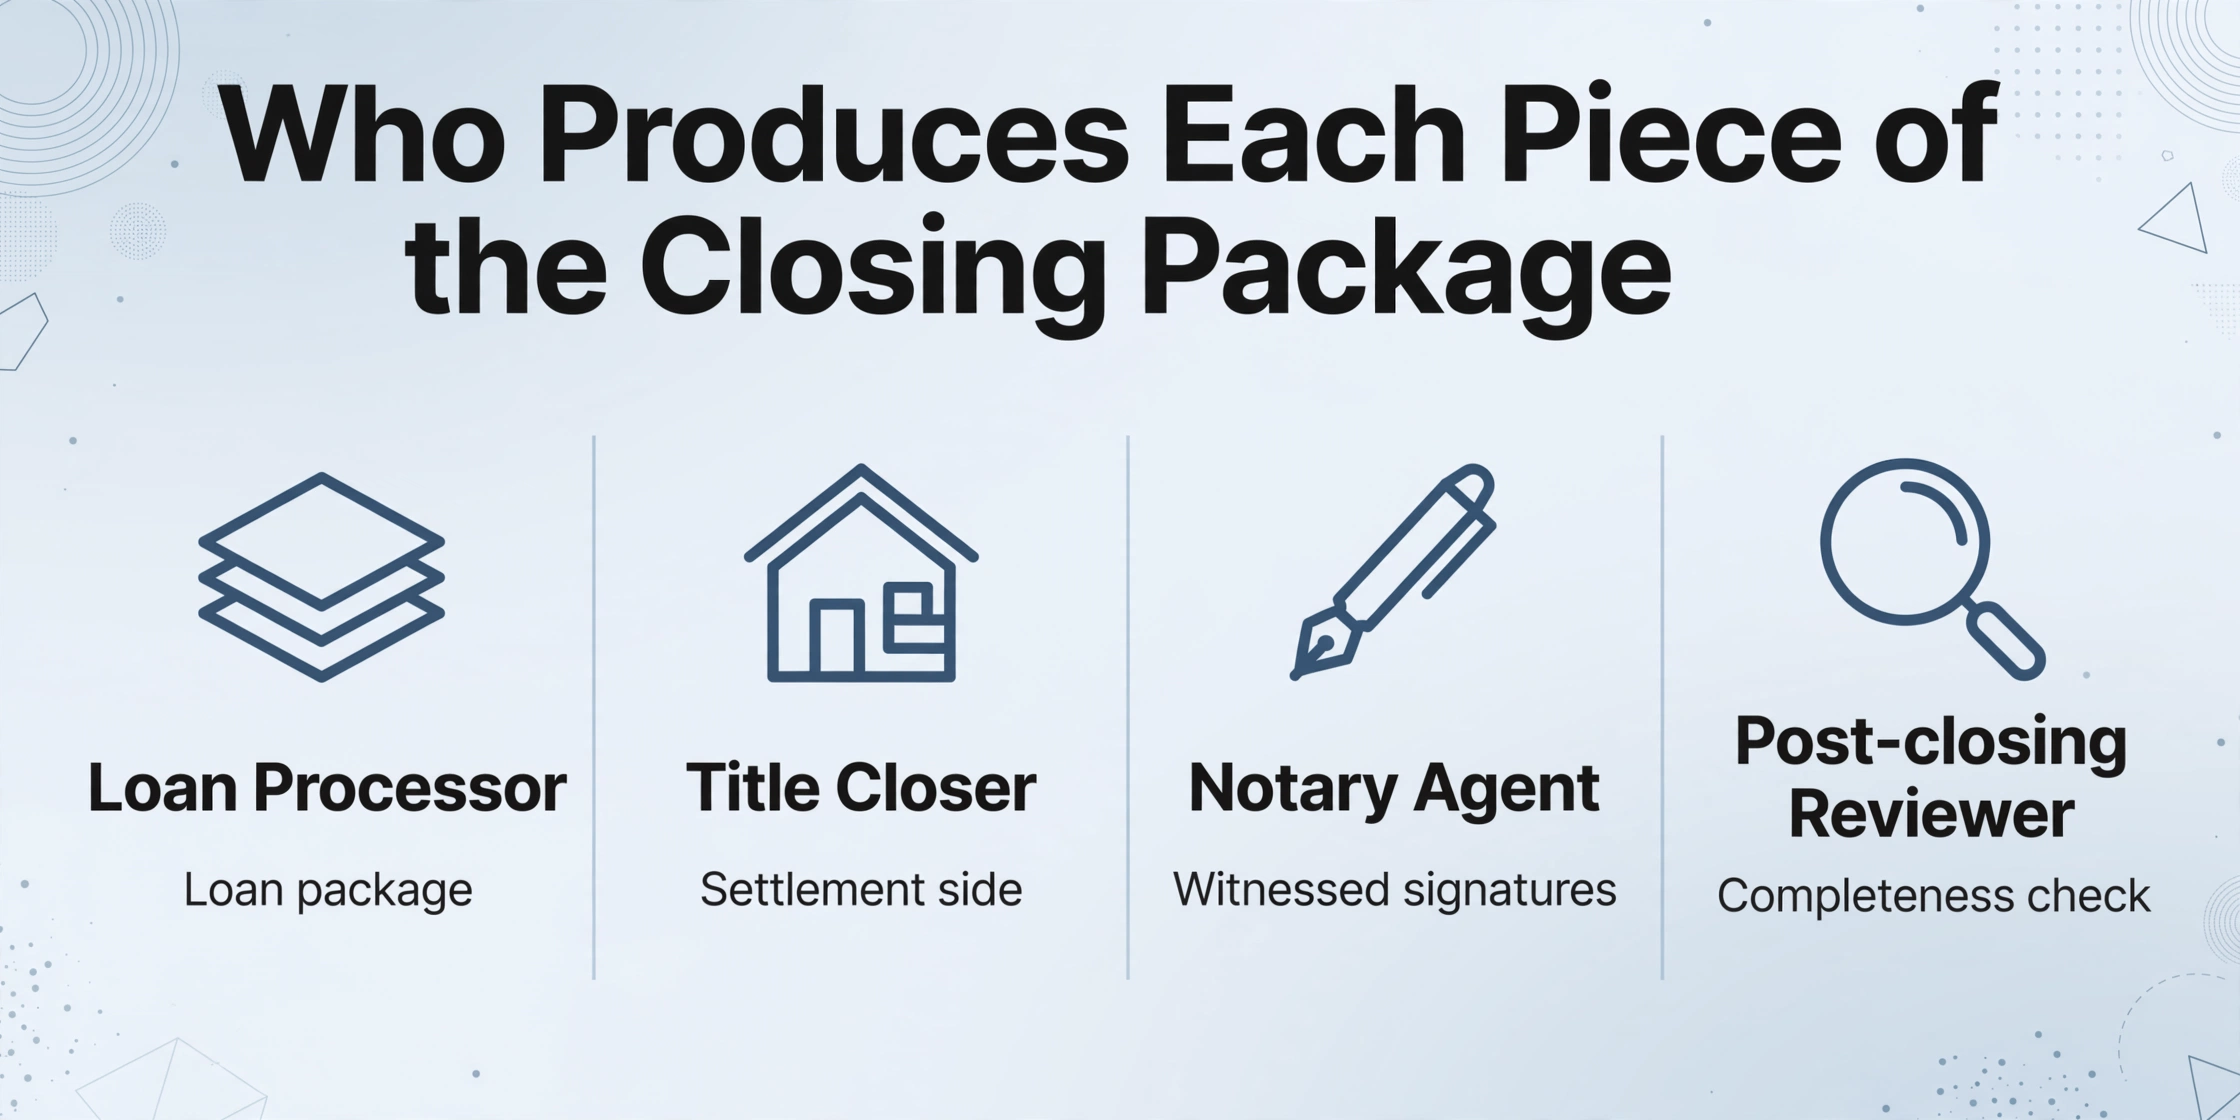
Um pacote de fechamento completo é a documentação executada de uma transação, e quatro partes diferentes produzem partes separadas dele. As transferências explicam a maior parte do risco, então ajuda a nomear quem é responsável por cada parte antes de automatizar qualquer coisa.
| Função | O que produzem | O que entregam |
|---|---|---|
| Processador de empréstimo (credor) | O pacote do empréstimo: Closing Disclosure, nota promissória, instrumento de garantia, divulgações federais | Um pacote que deve corresponder ao que foi divulgado três dias úteis antes |
| Fechador de títulos ou agente de custódia | Lado da liquidação: a escritura, declarações de título, compromisso de título e seus requisitos, declarações de quitação, documentos da HOA | O pacote de assinatura montado e as instruções para ele |
| Agente de assinatura notarial | Assinaturas testemunhadas, datas, iniciais e certificados notariais | O conjunto executado, enviado ou carregado para revisão |
| Revisor pós-fechamento | A verificação de completude: cada página presente, cada assinatura no lugar | Um arquivo liberado para registro e entrega ao investidor, ou uma lista de condições |
Para uma compra financiada, o conjunto executado normalmente inclui a escritura que transfere o título, a nota promissória, a escritura de fideicomisso ou hipoteca que a garante, a Closing Disclosure de cinco páginas que a regra de divulgação integrada TILA-RESPA exige pelo menos três dias úteis antes da consumação, o compromisso de título e os requisitos que ele lista, declarações de título, um aviso de direito de cancelamento quando a rescisão se aplica, documentos de revenda da HOA e os relatórios de inspeção e avaliação que apoiaram o empréstimo. Quais desses aparecem depende do estado e do produto de empréstimo, então a lista é um ponto de partida em vez de uma lista de verificação universal.
Limpar e montar esse arquivo é uma quantidade mensurável de trabalho. O estudo de 2024 da ALTA sobre produção de títulos colocou um arquivo padrão em uma média de 22 horas de trabalho de título e um arquivo difícil em 45, com 36% das transações exigindo esforço corretivo não rotineiro (ALTA, 2024). Os fechamentos digitais também não removeram a etapa de montagem. A pesquisa de adoção de 2025 da Snapdocs descobriu que 90% dos credores oferecem alguma forma de fechamento digital, enquanto apenas 14% concluem mais de 80% de seus empréstimos dessa forma (Snapdocs, 2025). O restante ainda recebe peças como PDFs, e um pacote de refinanciamento normalmente tem de 100 a 185 páginas, impresso em duplicidade para o mutuário.
Por que o arquivo se desfaz
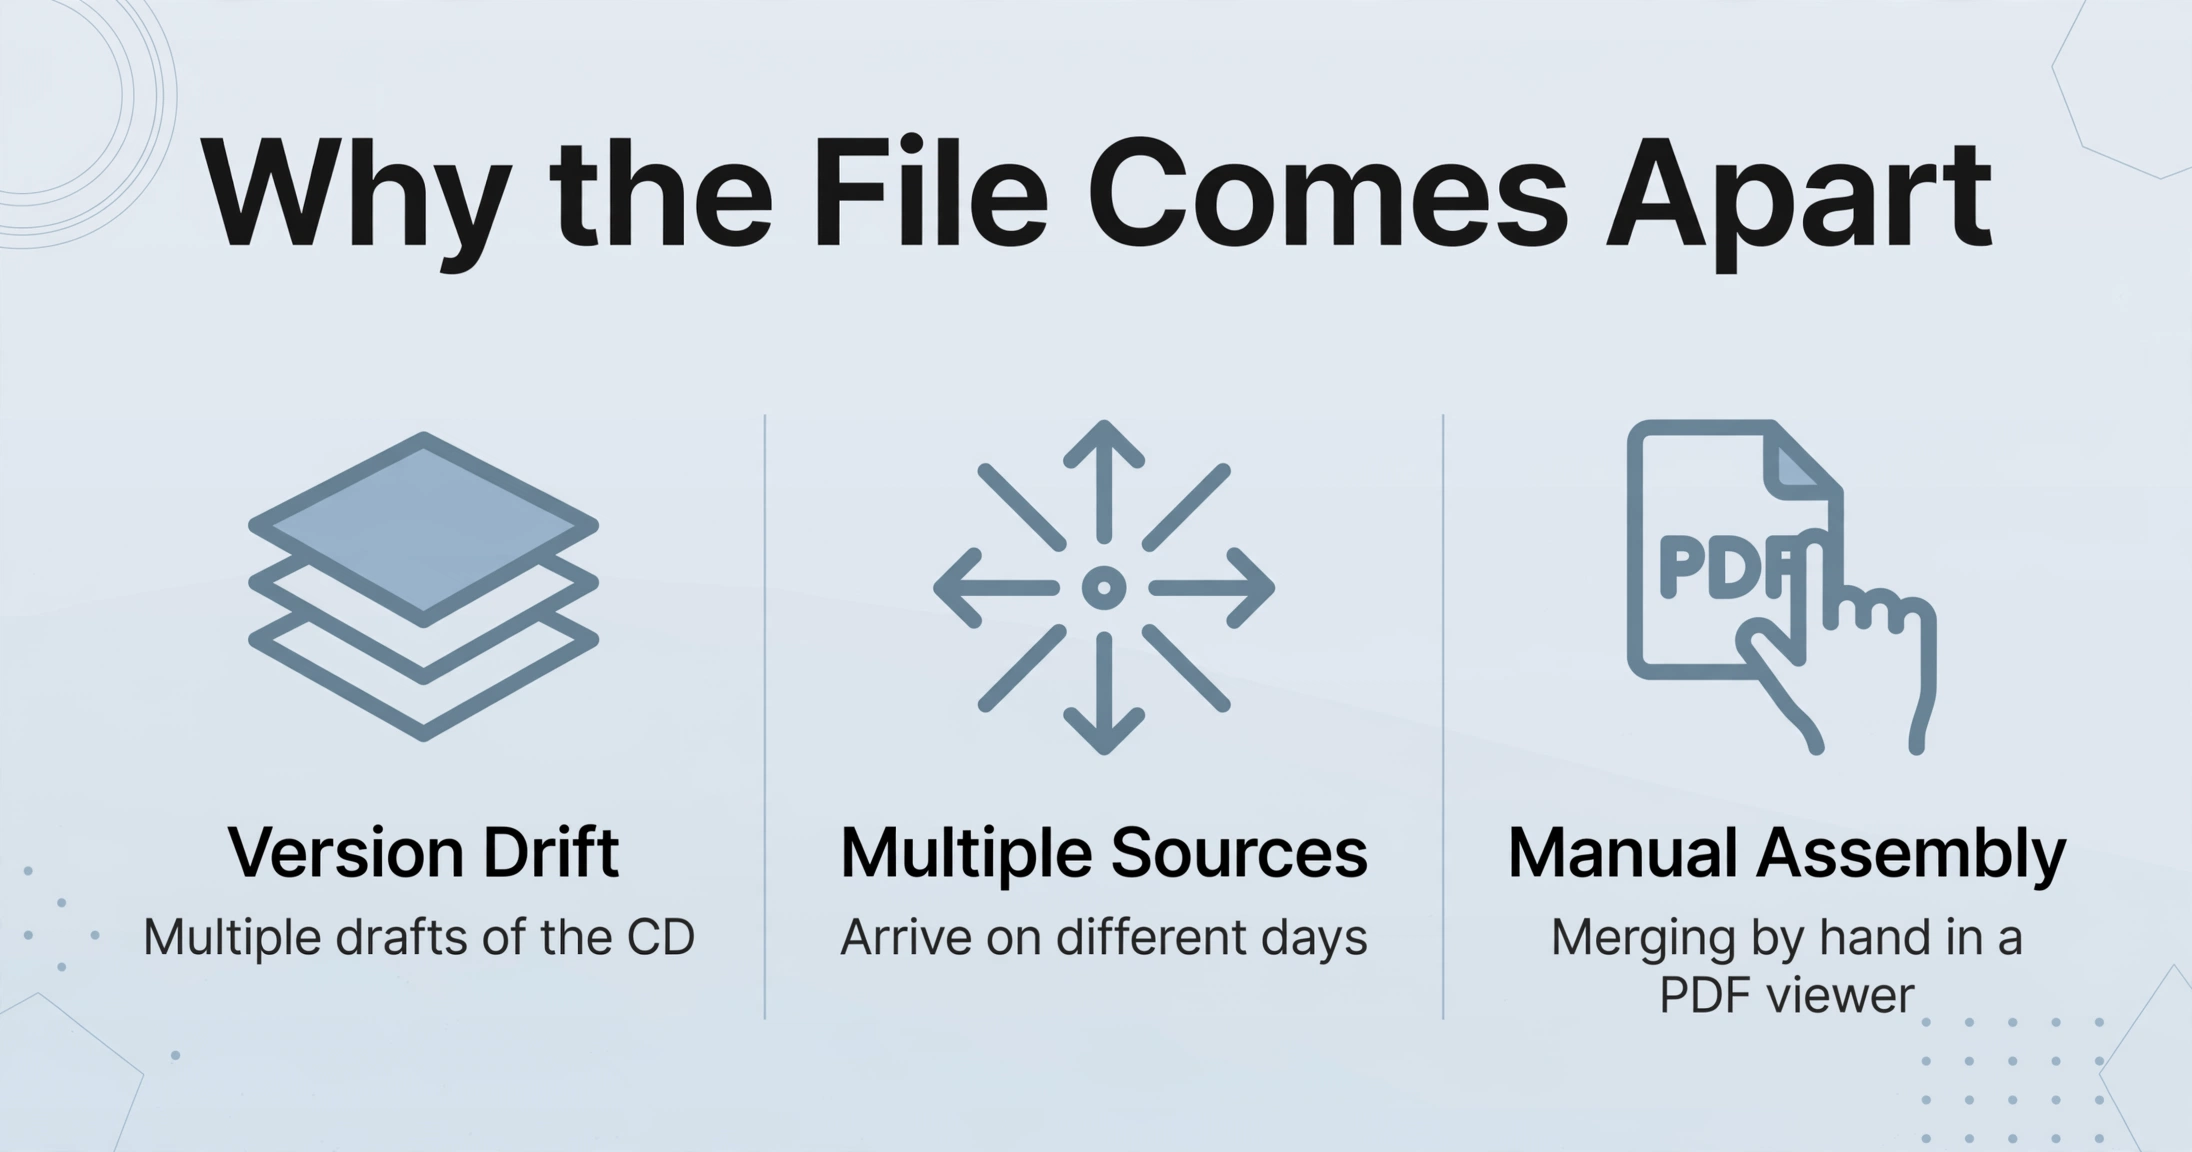
O pacote se desfaz por três motivos processuais, e nenhum deles é descuido. Os três são características estruturais de como os documentos circulam entre as partes mencionadas acima.
A deriva de versão vem primeiro. Um Closing Disclosure é revisado à medida que os valores são ajustados, então um único negócio pode gerar vários rascunhos antes daquele que o mutuário assina. Quando um número muda após a entrega, o prazo de três dias pode ser reiniciado e uma nova divulgação é enviada, o que significa que a pasta de um único empréstimo contém uma versão inicial, uma versão revisada e a versão executada lado a lado. O arquivo que vai para o investidor precisa conter aquele que foi efetivamente assinado, e distingui-los pelo nome do arquivo é um hábito que falha sob volume.
Múltiplas fontes chegam em dias diferentes. O pacote do credor, o pacote de título, os documentos de revenda da HOA e os relatórios de inspeção e avaliação vêm de sistemas e pessoas diferentes. Alguns chegam como anexos de e-mail, outros como downloads de portal e outros como páginas fotografadas ou digitalizadas uma a uma por um agente em campo. O coordenador não recebe um pacote. Ele recebe fragmentos ao longo de uma semana e precisa decidir quando o conjunto está completo.
A montagem em si é manual. O método típico é uma pessoa mesclando arquivos em um visualizador de PDF, verificando a contagem de páginas rolando a tela e mantendo um índice de documentos manualmente. Uma página que chegou duas vezes em versões diferentes parece igual a uma página que chegou uma única vez. Uma página que nunca chegou não parece nada. A LoanLogics, que processa documentos para a maioria das hipotecas dos EUA, relatou que 11,5% de todo o conteúdo de arquivos hipotecários estava ausente ou incorreto em uma análise de dez anos, com a taxa de erro doc-para-dados e doc-para-doc em 11,4% em 2024 (HousingWire, 2025). Esse número não é um comentário sobre esforço. É o que um arquivo montado manualmente parece em escala.
A deriva de versão é a falha mais evidente. O Closing Disclosure executado fica em uma pasta ao lado de dois rascunhos anteriores, e apenas um deles é a versão que o mutuário assinou.
Adicionar outra caixa de seleção à lista de verificação não resolve nada disso, porque a lista de verificação já está correta e a página ausente ainda passa despercebida. O que muda o resultado é a unidade que está sendo revisada.
O Fluxo de Montagem: Uma Transação, Uma Linha
O fluxo que detecta uma página ausente transforma cada transação em uma única linha cuja completude pode ser vista de relance, em vez de uma pilha cuja completude precisa ser lembrada. A extração subjacente é baseada em nomes de colunas: você digita os campos desejados, como Número do Empréstimo, Mutuário, Endereço do Imóvel e Data de Fechamento, e a IA lê cada página e coloca um valor em uma coluna ao compreender o significado do valor, em vez de sua posição. Como essa leitura lida com um documento distribuído por várias páginas é abordado no guia de extração de dados de PDFs de várias páginas.
Mesclagem de Várias Páginas é a configuração que decide quais páginas pertencem ao mesmo grupo. Ela agrupa resultados que descrevem um documento lógico em uma única linha, preenchendo campos a partir de qualquer página que os contenha e propagando valores recorrentes para todas as linhas. O mesmo mecanismo transforma doze extratos bancários mensais em uma única planilha de conciliação, em vez de doze não relacionados, que é o exemplo neste passo a passo de conciliação de extratos bancários em lote. Aplicado a um pacote de fechamento, transforma dezenas de páginas de quatro fontes em uma linha por negócio. Cinco decisões de configuração conduzem todo o fluxo.
Os arquivos são processados com segurança e não são armazenados.
O conjunto de colunas que você define para o lote também é a lista de verificação que você executa ao final dele. Como cada linha carrega os identificadores da transação em todas as linhas, verificar o pacote se torna uma classificação por número do empréstimo e uma verificação de células vazias, e não uma leitura página por página de quatro PDFs. Um documento ausente aparece como uma ausência em uma coluna nomeada, contra uma linha que já existe.
Leia a saída como um relatório de completude: uma linha por transação, os identificadores carregados em todas as linhas, e qualquer página que não conseguiu agrupar ficando sozinha como sua própria linha. Um documento ausente aparece como uma célula vazia para aquele negócio, o que é algo muito mais barato de notar do que uma página em branco descoberta na revisão pós-fechamento.
Equipes que executam a mesma ideia de agrupamento em uma carteira, em vez de uma única transação, obtêm o mesmo benefício em uma escala diferente, que é a abordagem por trás de agrupar contratos de locação em uma única planilha de acompanhamento por administrador de propriedades.
O que uma pessoa ainda precisa decidir
Agrupar e mesclar não decidem se um pacote está legalmente completo. Essa decisão cabe ao agente de custódia, ao advogado ou ao revisor pós-fechamento, e abrange questões que nenhuma configuração de extração pode responder: se uma divulgação é adequada, se uma exceção de título é material e se os documentos da HOA recebidos são os que o contrato exige.
A mesclagem aplica a regra de conflito que você escolheu. Ela não sabe qual versão do Closing Disclosure o mutuário assinou fisicamente, então confirmar que a cópia executada é a que está no arquivo continua sendo um ato humano. Ela também não gerencia prazos. O requisito de entrega de três dias úteis sob o TRID, e a re-divulgação que uma mudança material pode acionar, são prazos que uma pessoa ainda acompanha, e uma planilha não vai avisar que o relógio reiniciou.
Assinaturas exigem a mesma cautela. Uma imagem digitalizada de uma página de assinatura não é prova de que a página foi assinada diante de um notário, e jurats, reconhecimentos e requisitos de assinatura manuscrita são verificados por uma pessoa que pode ver o original. A retenção é outro assunto separado. Sob o 12 CFR §1026.25(c)(1)(ii)(A), um credor mantém o Closing Disclosure concluído e todos os documentos relacionados por cinco anos após a consumação. A planilha ajuda a mostrar que o arquivo estava completo; os originais permanecem como o registro disso.
Nada disso substitui os sistemas de registro. Qualia, SoftPro, RamQuest e ResWare gerenciam pedidos de título, contabilidade de custódia e pacotes de registro, enquanto o Encompass e sistemas similares de originação de empréstimos geram os documentos do credor. O que esses sistemas deixam para uma pessoa é a montagem e a verificação do conjunto executado, e essa verificação é o que vai para uma planilha aqui. As plataformas de assinatura eletrônica encurtam a assinatura em si sem eliminar a conferência de que todas as páginas voltaram.
Pacote de Fechamento Imobiliário: Perguntas Frequentes
É possível combinar documentos de fontes diferentes em um único lote?
Sim. O lote aceita o pacote em PDF do credor, os documentos da empresa de títulos, arquivos da HOA e páginas fotografadas de inspeção juntos, desde que compartilhem um valor de identificação, como o número do empréstimo ou do arquivo. A origem de uma página não importa para o agrupamento, pois o grupo é construído a partir de um valor que a página carrega, e não de onde o arquivo veio.
O que acontece quando duas páginas em um pacote divergem?
Você decide com antecedência. Manter o primeiro valor retém a versão mais antiga, manter o último valor retém a versão final, concatenar junta ambas e dividir separa o grupo em linhas distintas. Para um Closing Disclosure, manter o último valor geralmente corresponde à versão assinada, mas uma pessoa ainda confirma qual cópia o mutuário realmente assinou. A ferramenta aplica sua regra; ela não determina a versão legalmente correta.
Isso substitui nosso sistema de produção de títulos ou sistema de originação de empréstimos?
Não. Qualia, SoftPro, RamQuest, ResWare e Encompass permanecem como sistemas de registro para pedidos, contabilidade de custódia, geração de documentos e registro. O fluxo de trabalho substitui a passagem manual em que alguém mescla o conjunto assinado em um visualizador de PDF e o verifica página por página, e produz uma visão de completude que fica ao lado do registro, e não dentro dele.
Temos vários negócios em andamento. Eles podem passar por um único lote?
Sim, e muitas vezes é a melhor forma de executar. Rastreie uma coluna como Mutuário ou Endereço do Imóvel e inicie um novo grupo sempre que o valor mudar, colocando cada transação em sua própria linha. Um lote de vinte negócios produz então vinte linhas, e a própria contagem se torna a primeira verificação.
E se uma página não contiver o número do empréstimo?
Ela não será associada à linha da transação. Esse é o comportamento pretendido, pois uma página sem referência compartilhada é exatamente a página que você deseja examinar. Ela aparece como uma linha própria de página única, indicando que a página pertence a outro negócio ou que o valor de referência não foi capturado nela e precisa que uma pessoa a posicione.
A mudança neste fluxo de trabalho é pequena e específica: uma página que nunca entrou no pacote deixa de ser uma lacuna invisível e se torna uma linha que você pode ver. Todo o resto do fechamento permanece onde pertence, com as pessoas responsáveis por ele. O ponto de partida são os documentos de um negócio, montados uma vez, com os identificadores nomeados e a regra de agrupamento definida.