Une opération, un dossier complet
Chaque page du dossier de clôture
Un fichier de clôture immobilière échoue à cause de la page qui n'y est pas. Un numéro mal saisi peut généralement être corrigé après la signature, mais une page manquante ou une page classée contre la mauvaise transaction refait surface des semaines plus tard, lorsque le prêt atteint l'examen post-clôture et que les parties se sont déjà dispersées.
Points clés
- Votre liste de contrôle de clôture peut être parfaitement correcte et pourtant manquer la page qui n'est jamais arrivée.
- Cela s'explique par le fait qu'un dossier de prêt ne comporte aucun total à vérifier : une page manquante ne laisse donc aucun chiffre déplacé, et 11,5 % du contenu des dossiers hypothécaires finit par être manquant ou erroné.
- Examinez une ligne par transaction au lieu d'une pile par opération, et une page manquante devient une cellule vide que vous pouvez voir au lieu d'une page blanche découverte des semaines plus tard.
Le Consumer Financial Protection Bureau classe les pages manquantes au même rang que les montants de prêt erronés lorsqu'il décrit les erreurs dans les documents de clôture, et précise que l'un ou l'autre type d'erreur peut retarder une clôture de plusieurs heures ou jours, car tout doit être en ordre avant que le prêt puisse être financé (CFPB). Ce schéma est familier à quiconque a déjà signé un prêt. Sur r/Mortgages, un emprunteur a décrit avoir signé à la table de clôture, puis reçu des appels plusieurs jours plus tard au sujet de plus de dix documents que le prêteur disait manquants : « nous réalisons que beaucoup des documents demandés ont été signés lors de la clôture ». Un commentateur a résumé la cause : « il y a beaucoup d'intervenants dans le processus et des choses peuvent être oubliées » (r/Mortgages).
Le mode de défaillance est une page manquante, pas un chiffre erroné
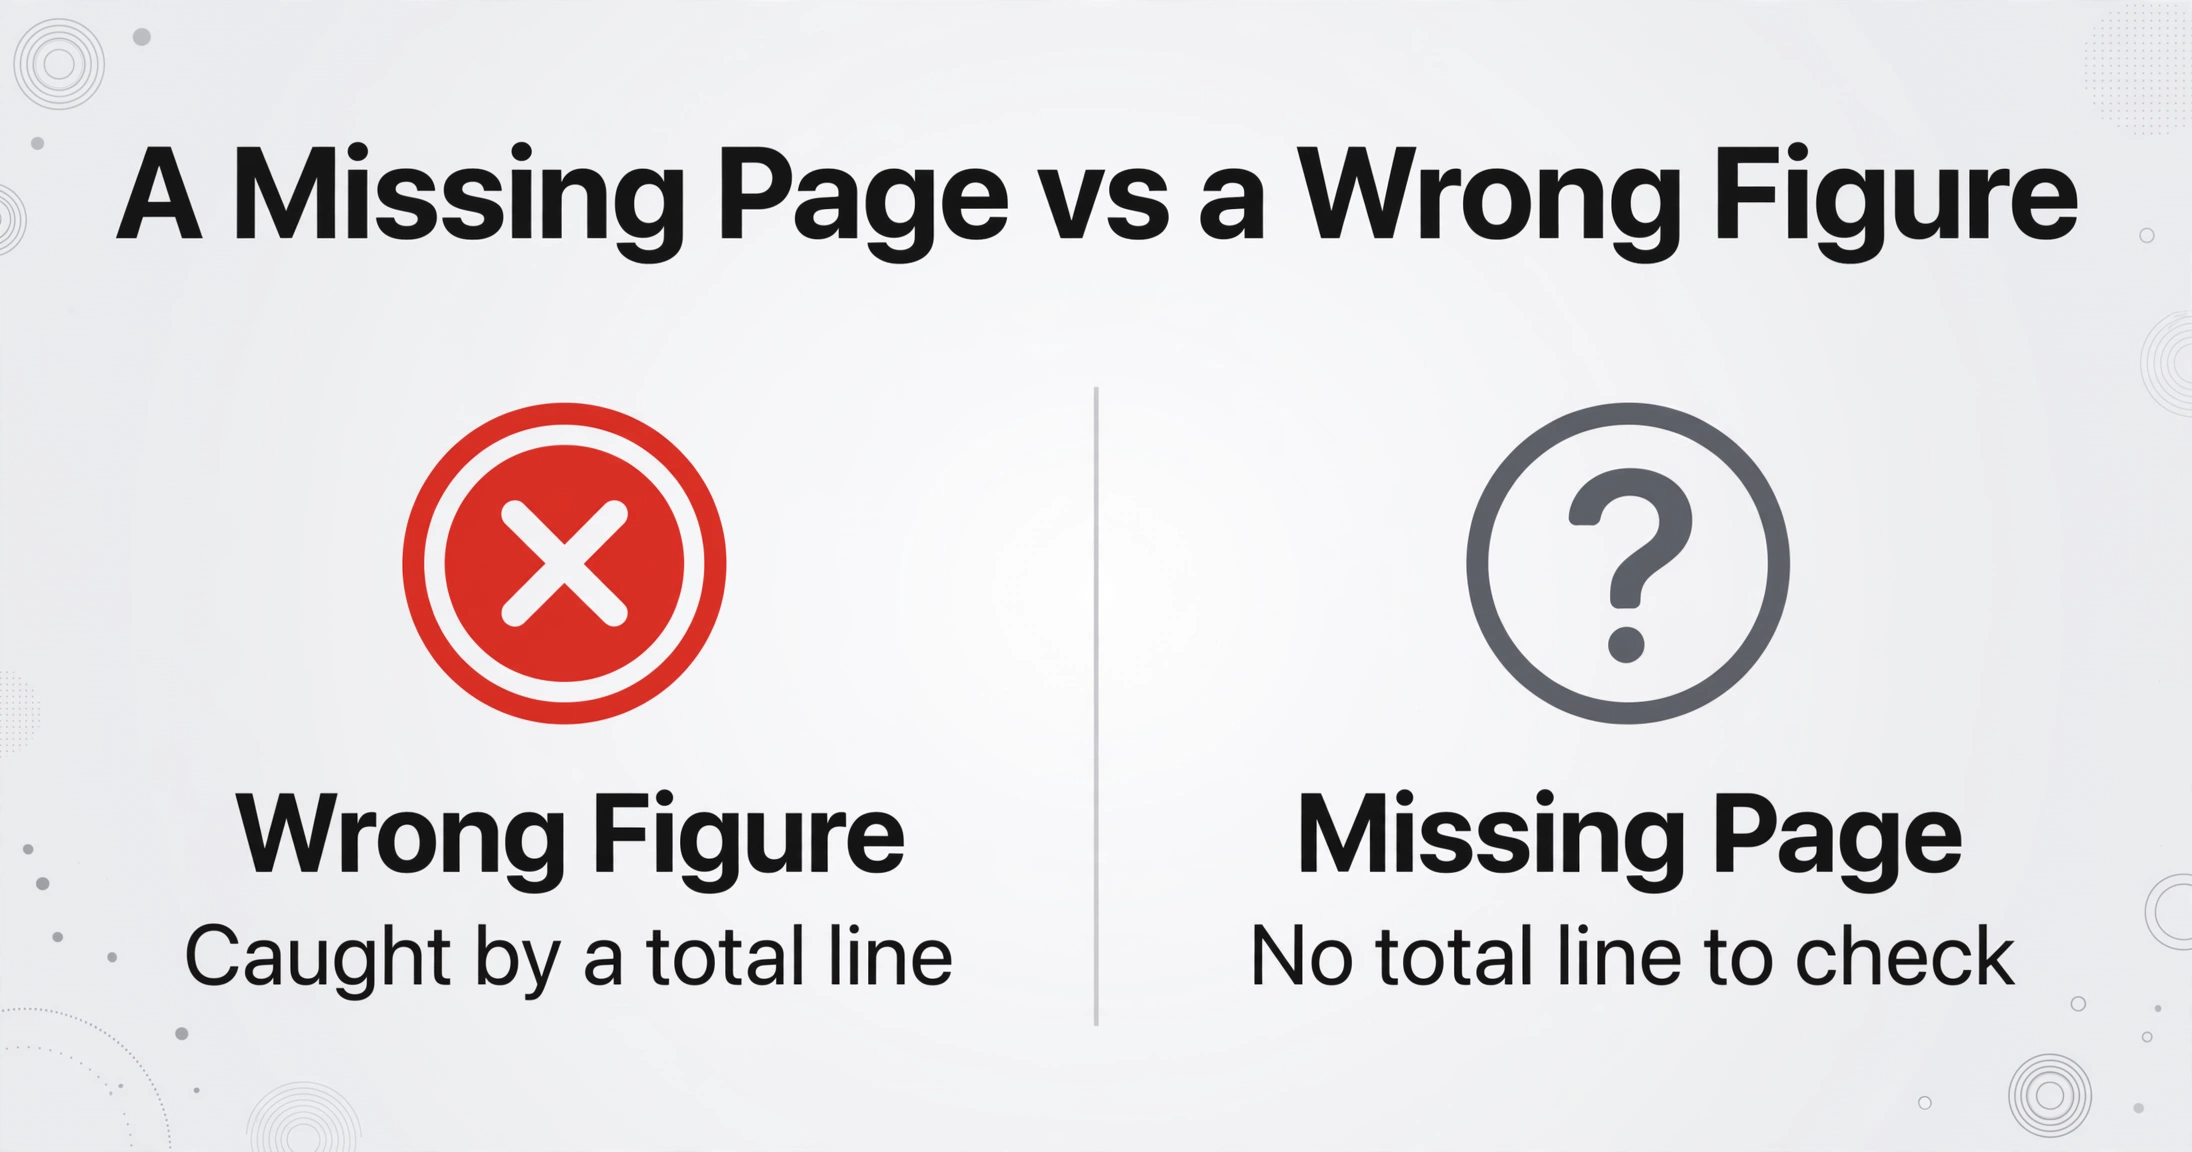
Un dossier de clôture se juge par ce qui manque, car un dossier de prêt n'a pas de ligne de total qui ne s'additionne pas lorsqu'une page est absente. Les documents les plus susceptibles de manquer sont ceux qui changent tardivement : le Closing Disclosure final exécuté, une page de signature de l'acte de fiducie, une divulgation de revente HOA. D'autres pages disparaissent de manière plus subtile. Elles arrivent, sont numérisées et atterrissent dans le dossier de la mauvaise transaction parce qu'un coordinateur assemble quatre opérations le même après-midi et que chaque fichier est nommé d'après le nom de famille de l'emprunteur.
Un dossier de clôture se juge par ce qui manque. Une page manquante ne peut pas être détectée en vérifiant les chiffres, car un dossier de prêt n'a pas de totaux à vérifier.
Ce que contient un dossier complet, et qui produit chaque élément
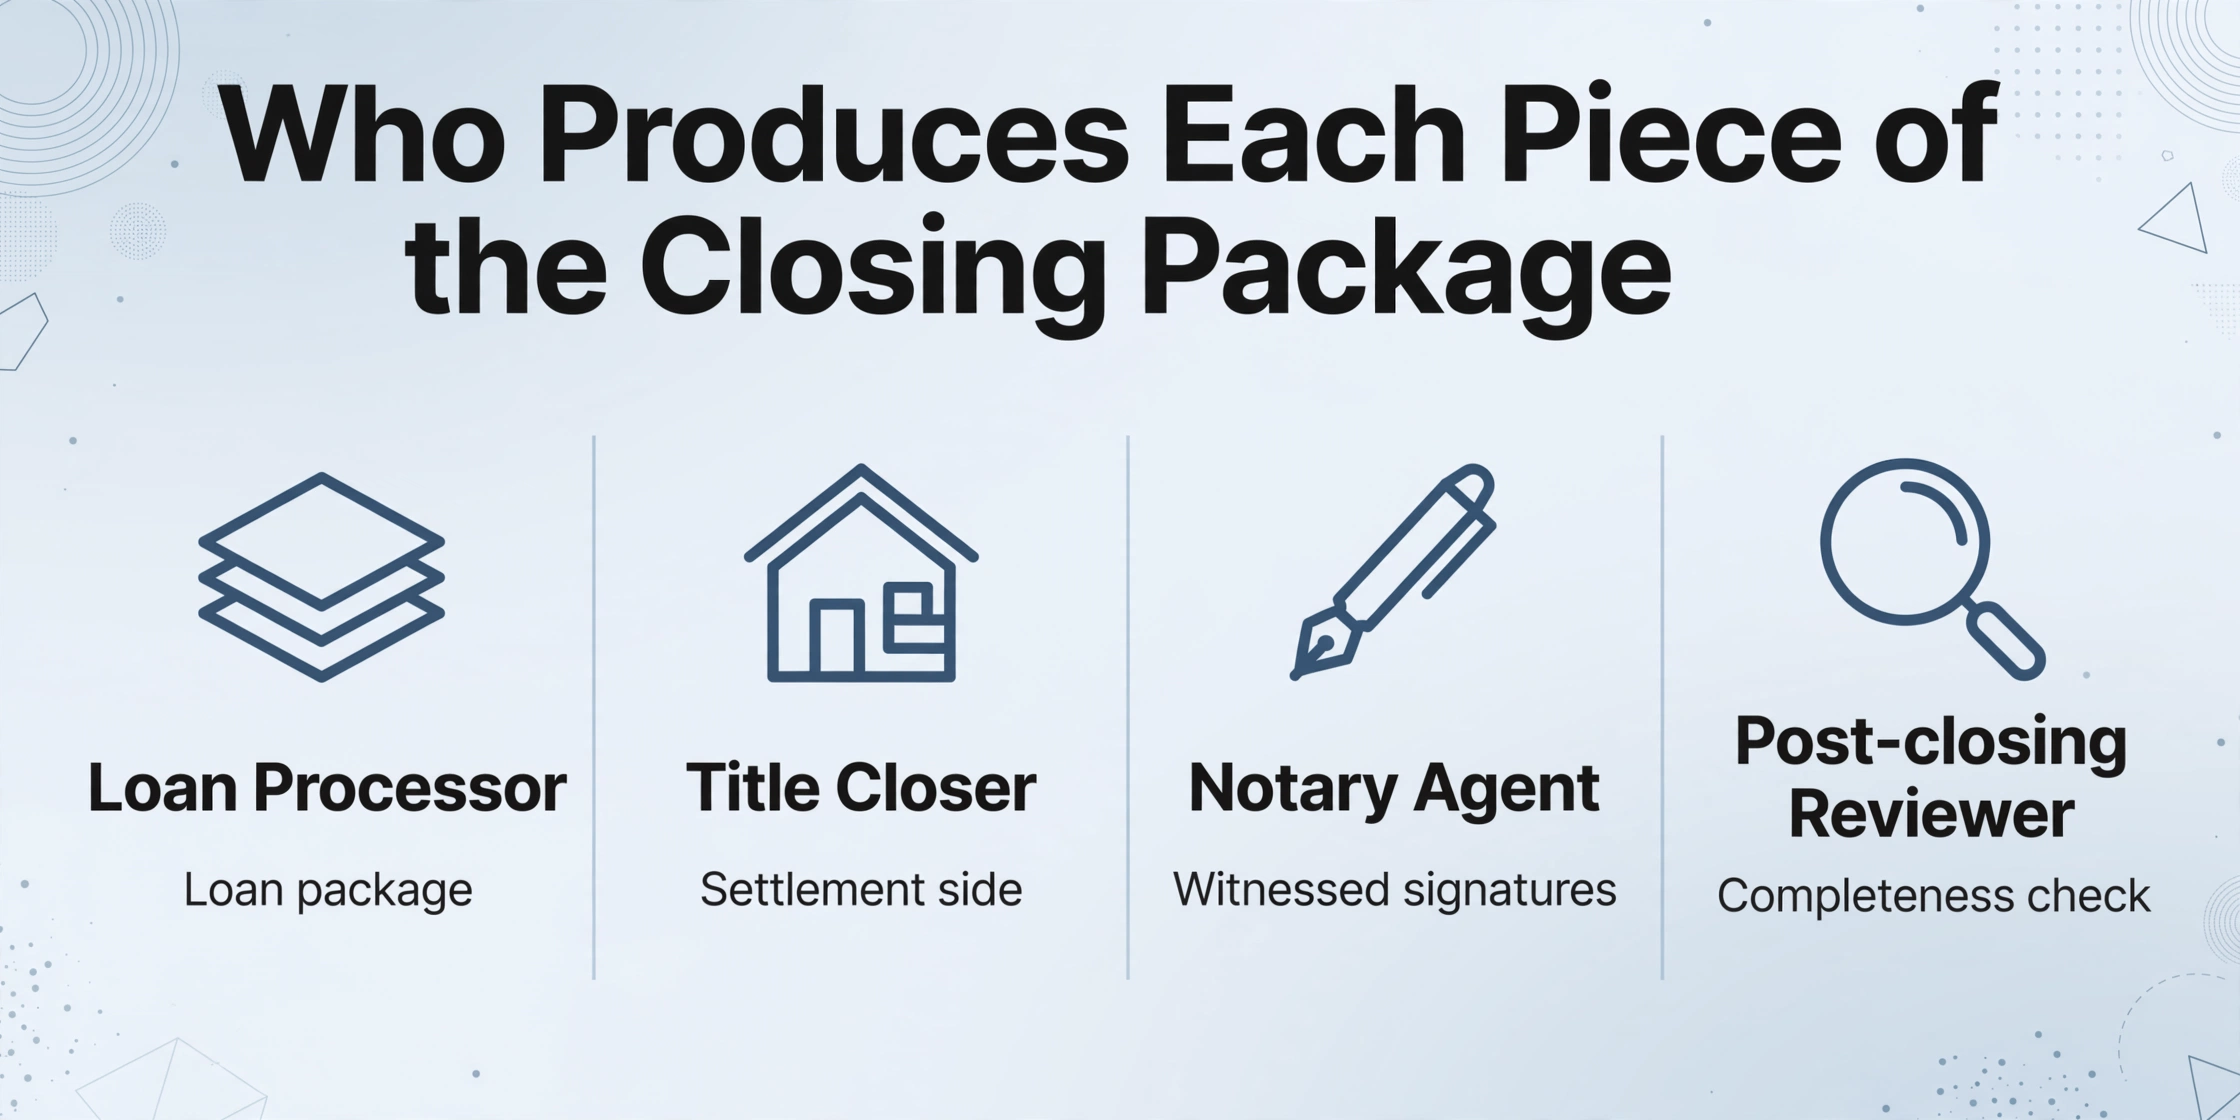
Un dossier de clôture complet est l'ensemble des documents signés d'une transaction, et quatre parties différentes en produisent chacune une partie distincte. Les transferts entre ces parties expliquent l'essentiel du risque, il est donc utile d'identifier qui possède quelle partie avant d'automatiser quoi que ce soit.
| Rôle | Ce qu'ils produisent | Ce qu'ils transmettent |
|---|---|---|
| Agent de prêt (prêteur) | Le dossier de prêt : Closing Disclosure, billet à ordre, instrument de garantie, divulgations fédérales | Un dossier qui doit correspondre à ce qui a été divulgué trois jours ouvrables plus tôt |
| Agent de clôture de titre ou agent de séquestre | Côté règlement : l'acte, les affidavits de titre, l'engagement de titre et ses exigences, les relevés de remboursement, les documents HOA | Le dossier de signature assemblé et ses instructions |
| Agent signataire notarié | Signatures témoignées, dates, initiales et certificats notariés | L'ensemble signé, renvoyé ou téléversé pour examen |
| Examinateur post-clôture | Le contrôle d'exhaustivité : chaque page présente, chaque signature en place | Un fichier prêt pour l'enregistrement et la livraison à l'investisseur, ou une liste de conditions |
Pour un achat financé, l'ensemble signé comprend normalement l'acte qui transfère le titre, le billet à ordre, l'acte de fiducie ou l'hypothèque qui le garantit, la Closing Disclosure de cinq pages que la règle de divulgation intégrée TILA-RESPA exige au moins trois jours ouvrables avant la consommation, l'engagement de titre et les exigences qu'il énumère, les affidavits de titre, un avis de droit de rétractation lorsque la résiliation s'applique, les documents de revente HOA, ainsi que les rapports d'inspection et d'évaluation qui ont appuyé le prêt. Lesquels de ces documents apparaissent dépend de l'État et du produit de prêt, la liste est donc un point de départ plutôt qu'une liste de contrôle universelle.
Rassembler et assembler ce fichier représente une quantité de travail mesurable. L'étude ALTA 2024 sur la production de titres a établi qu'un fichier standard nécessite en moyenne 22 heures de travail sur le titre et qu'un fichier difficile en nécessite 45, avec 36 % des transactions exigeant un effort curatif non routinier (ALTA, 2024). Les clôtures numériques n'ont pas non plus supprimé l'étape d'assemblage. L'enquête d'adoption 2025 de Snapdocs a révélé que 90 % des prêteurs offrent une forme de clôture numérique, tandis que seulement 14 % réalisent plus de 80 % de leurs prêts de cette manière (Snapdocs, 2025). Les autres reçoivent encore les documents en PDF, et un dossier de refinancement compte couramment de 100 à 185 pages, imprimé en double exemplaire pour l'emprunteur.
Pourquoi le fichier se désagrège
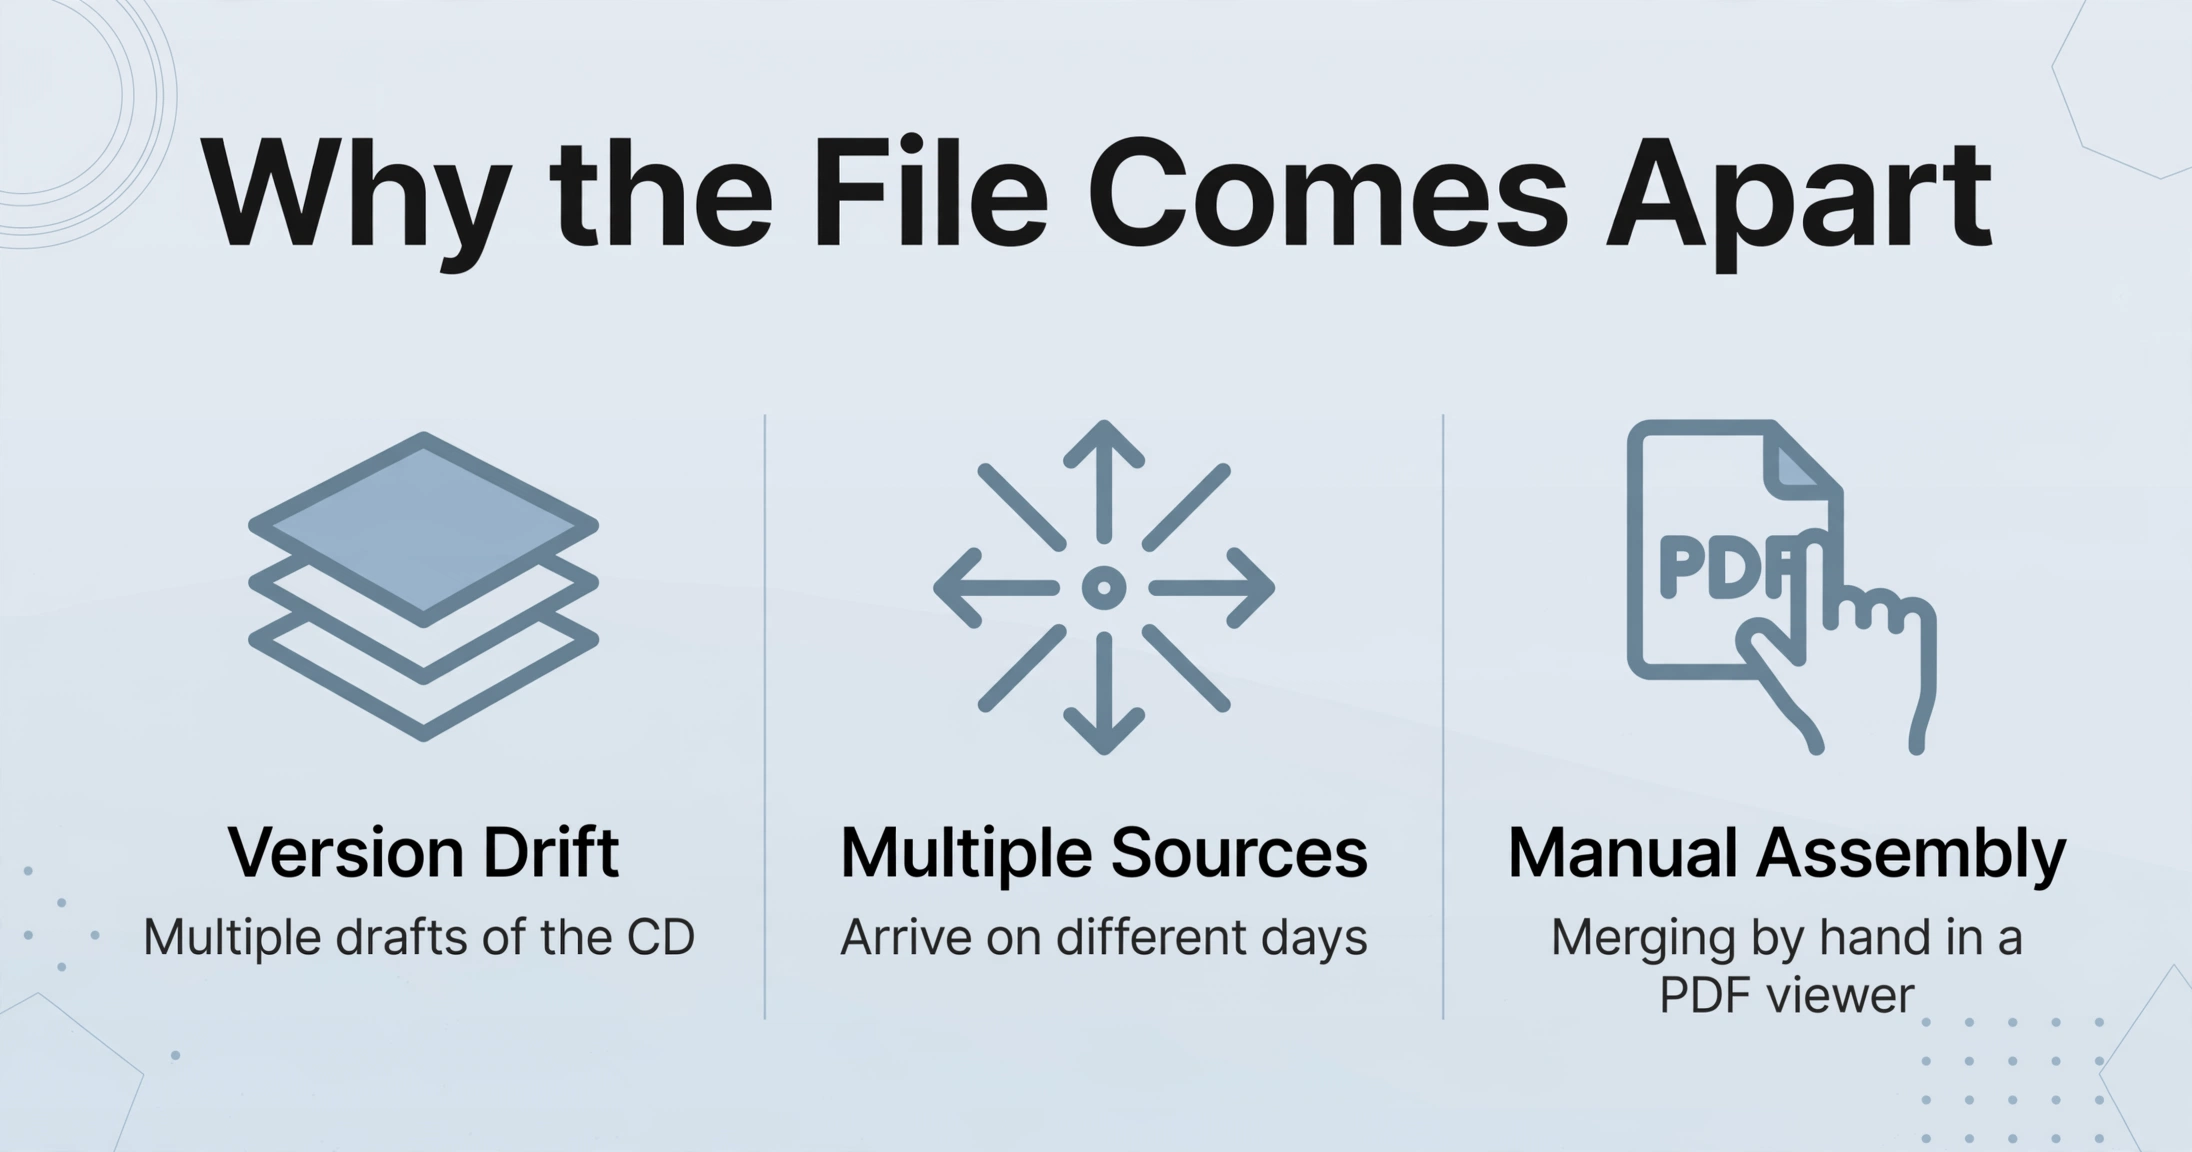
Le dossier se désagrège pour trois raisons liées au processus, et aucune n'est due à la négligence. Ces trois raisons sont des caractéristiques structurelles de la façon dont les documents circulent entre les parties mentionnées ci-dessus.
La dérive de version vient en premier. Une Closing Disclosure est révisée à mesure que les chiffres se stabilisent, si bien qu'une seule opération peut produire plusieurs brouillons avant celui que l'emprunteur signe. Lorsqu'un chiffre change après l'envoi, le délai de trois jours peut être réinitialisé et une nouvelle divulgation est envoyée, ce qui signifie que le dossier d'un seul prêt contient une version initiale, une version révisée et la version signée côte à côte. Le fichier transmis à l'investisseur doit contenir celui qui a réellement été signé, et les distinguer par le nom de fichier est une habitude qui ne tient pas face au volume.
Des sources multiples arrivent à des jours différents. Le dossier du prêteur, le dossier de titre, les documents de revente HOA, ainsi que les rapports d'inspection et d'évaluation proviennent de systèmes et de personnes distincts. Certains arrivent en pièces jointes par e-mail, d'autres par téléchargement sur un portail, et d'autres encore sous forme de pages photographiées ou numérisées une à une par un agent sur le terrain. Le coordinateur ne reçoit pas un dossier. Il reçoit des fragments sur une semaine et doit décider quand l'ensemble est complet.
L'assemblage lui-même est manuel. La méthode typique consiste à fusionner des fichiers dans une visionneuse PDF, à vérifier le nombre de pages en faisant défiler, et à tenir un index des documents à la main. Une page arrivée deux fois dans des versions différentes ressemble à une page arrivée une seule fois. Une page jamais arrivée ne ressemble à rien du tout. LoanLogics, qui traite les documents d'une majorité de prêts hypothécaires américains, a signalé que 11,5 % de tout le contenu des dossiers hypothécaires était manquant ou erroné sur une analyse de dix ans, avec un taux d'erreur doc-vers-données et doc-vers-doc de 11,4 % en 2024 (HousingWire, 2025). Ce chiffre n'est pas un commentaire sur l'effort fourni. C'est ce à quoi ressemble un fichier assemblé à la main à grande échelle.
La dérive de version est l'échec le plus visible. La Closing Disclosure signée se trouve dans un dossier à côté de deux brouillons antérieurs, et un seul d'entre eux est la version que l'emprunteur a signée.
Ajouter une autre case à cocher à la liste de contrôle ne résout rien de tout cela, car la liste de contrôle est déjà correcte et la page manquante lui échappe toujours. Ce qui change le résultat, c'est l'unité examinée.
Le flux de travail d'assemblage : une transaction, une ligne
Le flux de travail qui détecte une page manquante fait de chaque transaction une seule ligne dont l'exhaustivité est visible d'un coup d'œil, plutôt qu'une pile dont l'exhaustivité doit être rappelée. L'extraction sous-jacente est basée sur les noms de colonnes : vous saisissez les champs souhaités, tels que numéro de prêt, emprunteur, adresse du bien et date de clôture, et l'IA lit chaque page et place une valeur sous une colonne en comprenant ce que la valeur signifie plutôt que l'endroit où elle se trouve. La manière dont cette lecture gère un document réparti sur plusieurs pages est expliquée dans le guide extraction de données à partir de PDF multipages.
fusion multipage est le paramètre qui détermine quelles pages vont ensemble. Il regroupe les résultats décrivant un même document logique en une seule ligne, remplissant les champs à partir de la page qui les contient et reportant les valeurs récurrentes sur chaque ligne. Le même mécanisme transforme douze relevés bancaires mensuels en une seule feuille de rapprochement plutôt qu'en douze éléments sans lien, comme dans l'exemple de cette procédure de rapprochement de relevés bancaires par lot. Appliqué à un dossier de clôture, il transforme des dizaines de pages provenant de quatre sources en une ligne par opération. Cinq décisions de configuration pilotent l'ensemble du flux de travail.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
L'ensemble de colonnes que vous construisez pour le lot constitue également la liste de contrôle que vous exécutez à la fin. Comme chaque ligne porte les identifiants de transaction sur chaque ligne, la vérification du dossier devient un tri par numéro de prêt et une recherche de cellules vides, et non une lecture page par page de quatre PDF. Un document manquant apparaît comme une absence dans une colonne nommée, sur une ligne qui existe déjà.
Lisez la sortie comme un rapport d'exhaustivité : une ligne par transaction, les identifiants portés sur chaque ligne, et toute page qui n'a pas pu être groupée apparaissant seule sur sa propre ligne. Un document manquant apparaît comme une cellule vide pour cette opération, ce qui est bien moins coûteux à remarquer qu'une page blanche découverte lors de l'examen post-clôture.
Les équipes qui appliquent la même idée de regroupement à un portefeuille plutôt qu'à une seule transaction obtiennent le même avantage à une échelle différente, ce qui est l'approche derrière le regroupement des baux en une seule feuille de suivi par gestionnaire immobilier.
Ce qu'une personne doit encore décider
Le regroupement et la fusion ne déterminent pas si un dossier est juridiquement complet. Cette décision revient à l'agent de séquestre, à l'avocat ou à l'examinateur post-clôture, et elle couvre des questions qu'aucun paramètre d'extraction ne peut trancher : si une divulgation est adéquate, si une exception de titre est matérielle et si les documents HOA reçus sont ceux que le contrat exige.
La fusion applique la règle de conflit que vous avez choisie. Elle ne sait pas quelle version du Closing Disclosure l'emprunteur a physiquement signée, donc confirmer que la copie exécutée est bien celle présente dans le fichier reste un acte humain. Elle ne gère pas non plus les délais. L'exigence de livraison de trois jours ouvrés en vertu de la TRID, et la nouvelle divulgation qu'un changement important peut déclencher, sont des échéances qu'une personne suit encore, et un tableur ne vous avertira pas que le compte à rebours a recommencé.
Les signatures exigent la même prudence. Une image numérisée d'une page de signature ne prouve pas que la page a été signée devant un notaire, et les jurats, les reconnaissances et les exigences de signature manuscrite sont vérifiés par une personne qui peut voir l'original. La conservation est une question distincte. En vertu du 12 CFR §1026.25(c)(1)(ii)(A), un créancier conserve le Closing Disclosure complété et tous les documents qui s'y rapportent pendant cinq ans après la consommation. Le tableur vous aide à montrer que le fichier était complet ; les originaux demeurent la preuve de cette complétude.
Rien de tout cela ne remplace les systèmes d'enregistrement. Qualia, SoftPro, RamQuest et ResWare gèrent les commandes de titre, la comptabilité de séquestre et les dossiers d'enregistrement, tandis qu'Encompass et les systèmes de génération de prêts similaires génèrent les documents du prêteur. Ce que ces systèmes laissent à une personne, c'est l'assemblage et la vérification de l'ensemble exécuté, et c'est cette vérification qui est transférée dans un tableur ici. Les plateformes de signature électronique raccourcissent la signature elle-même sans supprimer le contrôle que chaque page est bien revenue.
Dossier de clôture immobilier : questions fréquentes
Peut-il combiner des documents provenant de sources différentes dans un même lot ?
Oui. Le lot accepte le dossier PDF du prêteur, les documents de la société de titre, les fichiers HOA et les pages d'inspection photographiées ensemble, à condition qu'ils partagent une valeur d'identification telle que le numéro de prêt ou de dossier. La source d'une page n'a pas d'importance pour le regroupement, car le groupe est construit à partir d'une valeur portée par la page plutôt que de l'origine du fichier.
Que se passe-t-il lorsque deux pages d'un dossier sont en désaccord ?
Vous décidez à l'avance. Conserver la première valeur retient la version la plus ancienne, conserver la dernière valeur retient la version finale, concaténer joint les deux, et diviser sépare le groupe en lignes distinctes. Pour un Closing Disclosure, conserver la dernière valeur correspond généralement à la version signée, mais une personne confirme toujours quelle copie l'emprunteur a réellement signée. L'outil applique votre règle ; il ne détermine pas la version juridiquement correcte.
Est-ce que cela remplace notre système de production de titres ou notre système de génération de prêts ?
Non. Qualia, SoftPro, RamQuest, ResWare et Encompass restent les systèmes d'enregistrement pour les commandes, la comptabilité de séquestre, la génération de documents et l'enregistrement. Le flux de travail remplace l'étape manuelle où quelqu'un fusionne l'ensemble signé dans une visionneuse PDF et le vérifie page par page, et il produit une vue d'exhaustivité qui se place à côté de l'enregistrement plutôt qu'à l'intérieur.
Nous avons plusieurs opérations en cours. Peuvent-elles passer par un seul lot ?
Oui, et c'est souvent la meilleure façon de procéder. Suivez une colonne telle que Emprunteur ou Adresse du bien et démarrez un nouveau groupe à chaque changement de valeur, ce qui place chaque transaction sur sa propre ligne. Un lot de vingt opérations produit alors vingt lignes, et le nombre lui-même devient le premier contrôle.
Que se passe-t-il si une page ne porte pas le numéro de prêt ?
Elle ne rejoindra pas la ligne de la transaction. C'est le comportement prévu, car une page sans numéro de référence partagé est précisément la page que vous voulez examiner. Elle apparaît comme sa propre ligne d'une seule page, ce qui vous indique soit que la page appartient à une autre opération, soit que la valeur de référence n'y a pas été capturée et qu'une personne doit la placer.
Le changement dans ce flux de travail est petit et précis : une page qui n'a jamais intégré le dossier cesse d'être une lacune invisible et devient une ligne que vous pouvez voir. Tout le reste de la clôture reste là où il doit être, avec les personnes qui en sont responsables. Le point de départ est les documents d'une seule opération, assemblés une fois, avec les identifiants nommés et la règle de regroupement définie.