1件の取引、1つの完全なファイル
クロージングパッケージの全ページ
不動産クロージングファイルは、存在しないページによって失敗します。入力ミスの数字は通常、署名後に修正できますが、ページの欠落や誤った取引に紐づけられたページは、数週間後にローンがクロージング後審査に達し、当事者がすでに散会した時点で表面化します。
重要ポイント
- クロージングチェックリストが完全に正しくても、届かなかったページを見逃す可能性があります。
- その理由は、ローンファイルには合計値を確認する手段がなく、ページが欠落しても数字のずれが生じないためです。住宅ローンファイルのコンテンツの11.5%が欠落または誤りを含んでいます。
- 取引ごとに書類の山を確認する代わりに、取引ごとに1行を確認すれば、欠落ページは数週間後に見つかる空白ページではなく、目で見てわかる空のセルになります。
消費者金融保護局(CFPB)は、クロージング文書のエラーを説明する際に、誤ったローン金額と並んで欠落ページを挙げており、どちらの種類のミスも、融資が実行される前にすべてが整っている必要があるため、クロージングが数時間または数日遅れる可能性があると指摘しています(CFPB)。このパターンは、ローンに署名したことのある人なら誰でも見覚えがあるものです。r/Mortgagesでは、ある借入人が、署名台で署名した後、数日後に貸し手から10件以上の書類が欠落していると言われた電話を受けたと説明しています:「要求された書類の多くがクロージング時に署名されていたことに気づきました」。あるコメント投稿者はその原因を次のように要約しています:「多くの関係者が関与しており、物事が見落とされる可能性があります」(r/Mortgages)。
障害モードは誤った数字ではなく、欠落ページです
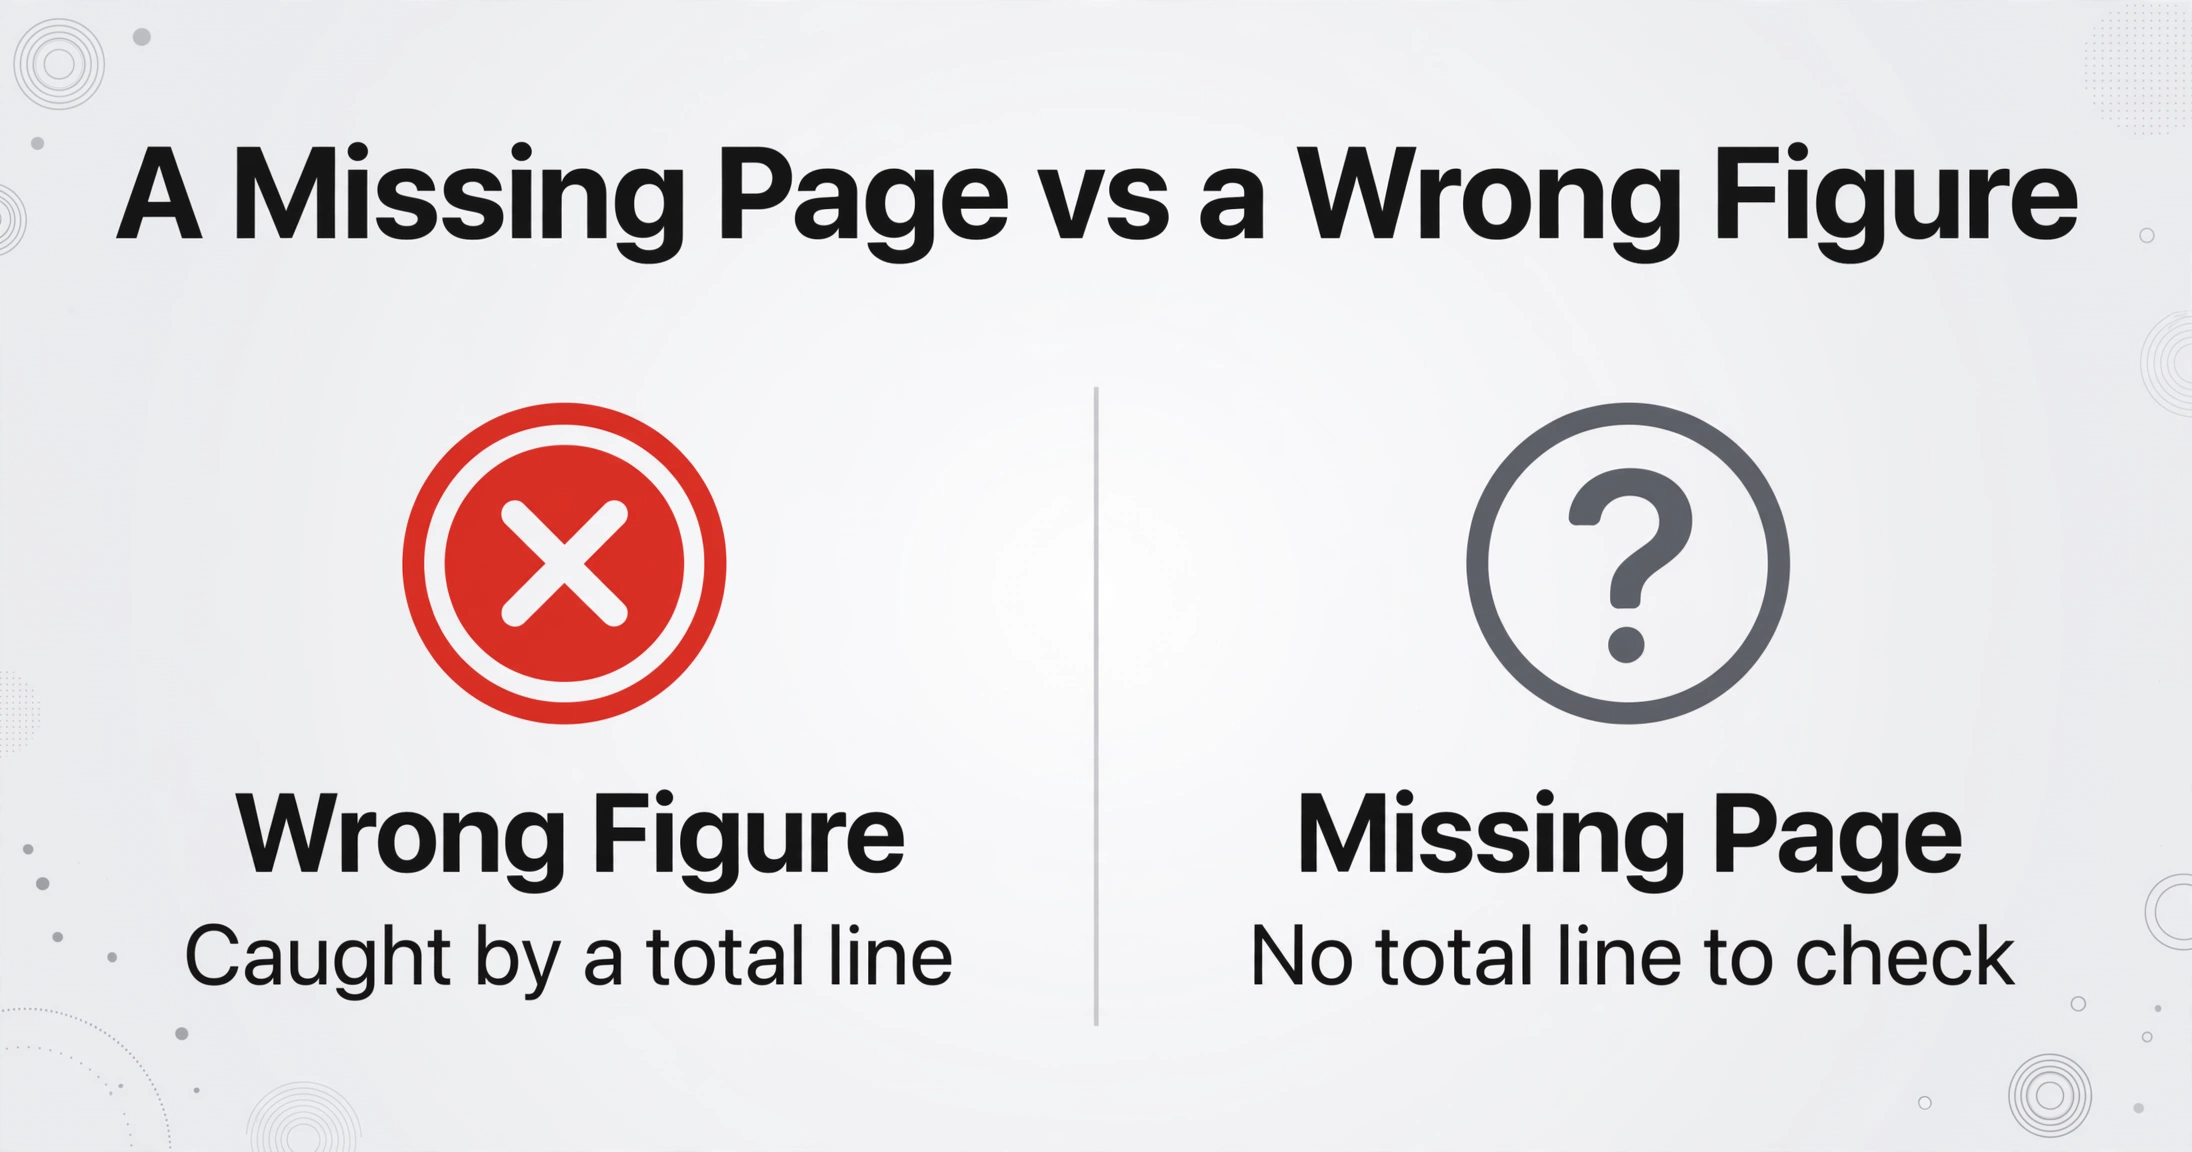
クロージングパッケージは欠落によって評価されます。なぜなら、ローンファイルには、ページがなくなったときに合計が合わなくなるような合計行がないからです。欠落しやすい書類は、後から変更されるものです:実行済みの最終クロージング・ディスクロージャー、信託証書の署名ページ、HOAの再販売開示書類などです。他のページは、より微妙な方法で欠落します。それらは届き、スキャンされ、間違った取引のフォルダーに保存されます。なぜなら、1人のコーディネーターが同じ午後に4件の取引をまとめており、すべてのファイルが借入人の姓で命名されているからです。
クロージングパッケージは欠落によって評価されます。欠落ページは数字を確認しても検出できません。なぜなら、ローンファイルには確認すべき合計がないからです。
完全なパッケージに含まれるものと、各書類の作成者
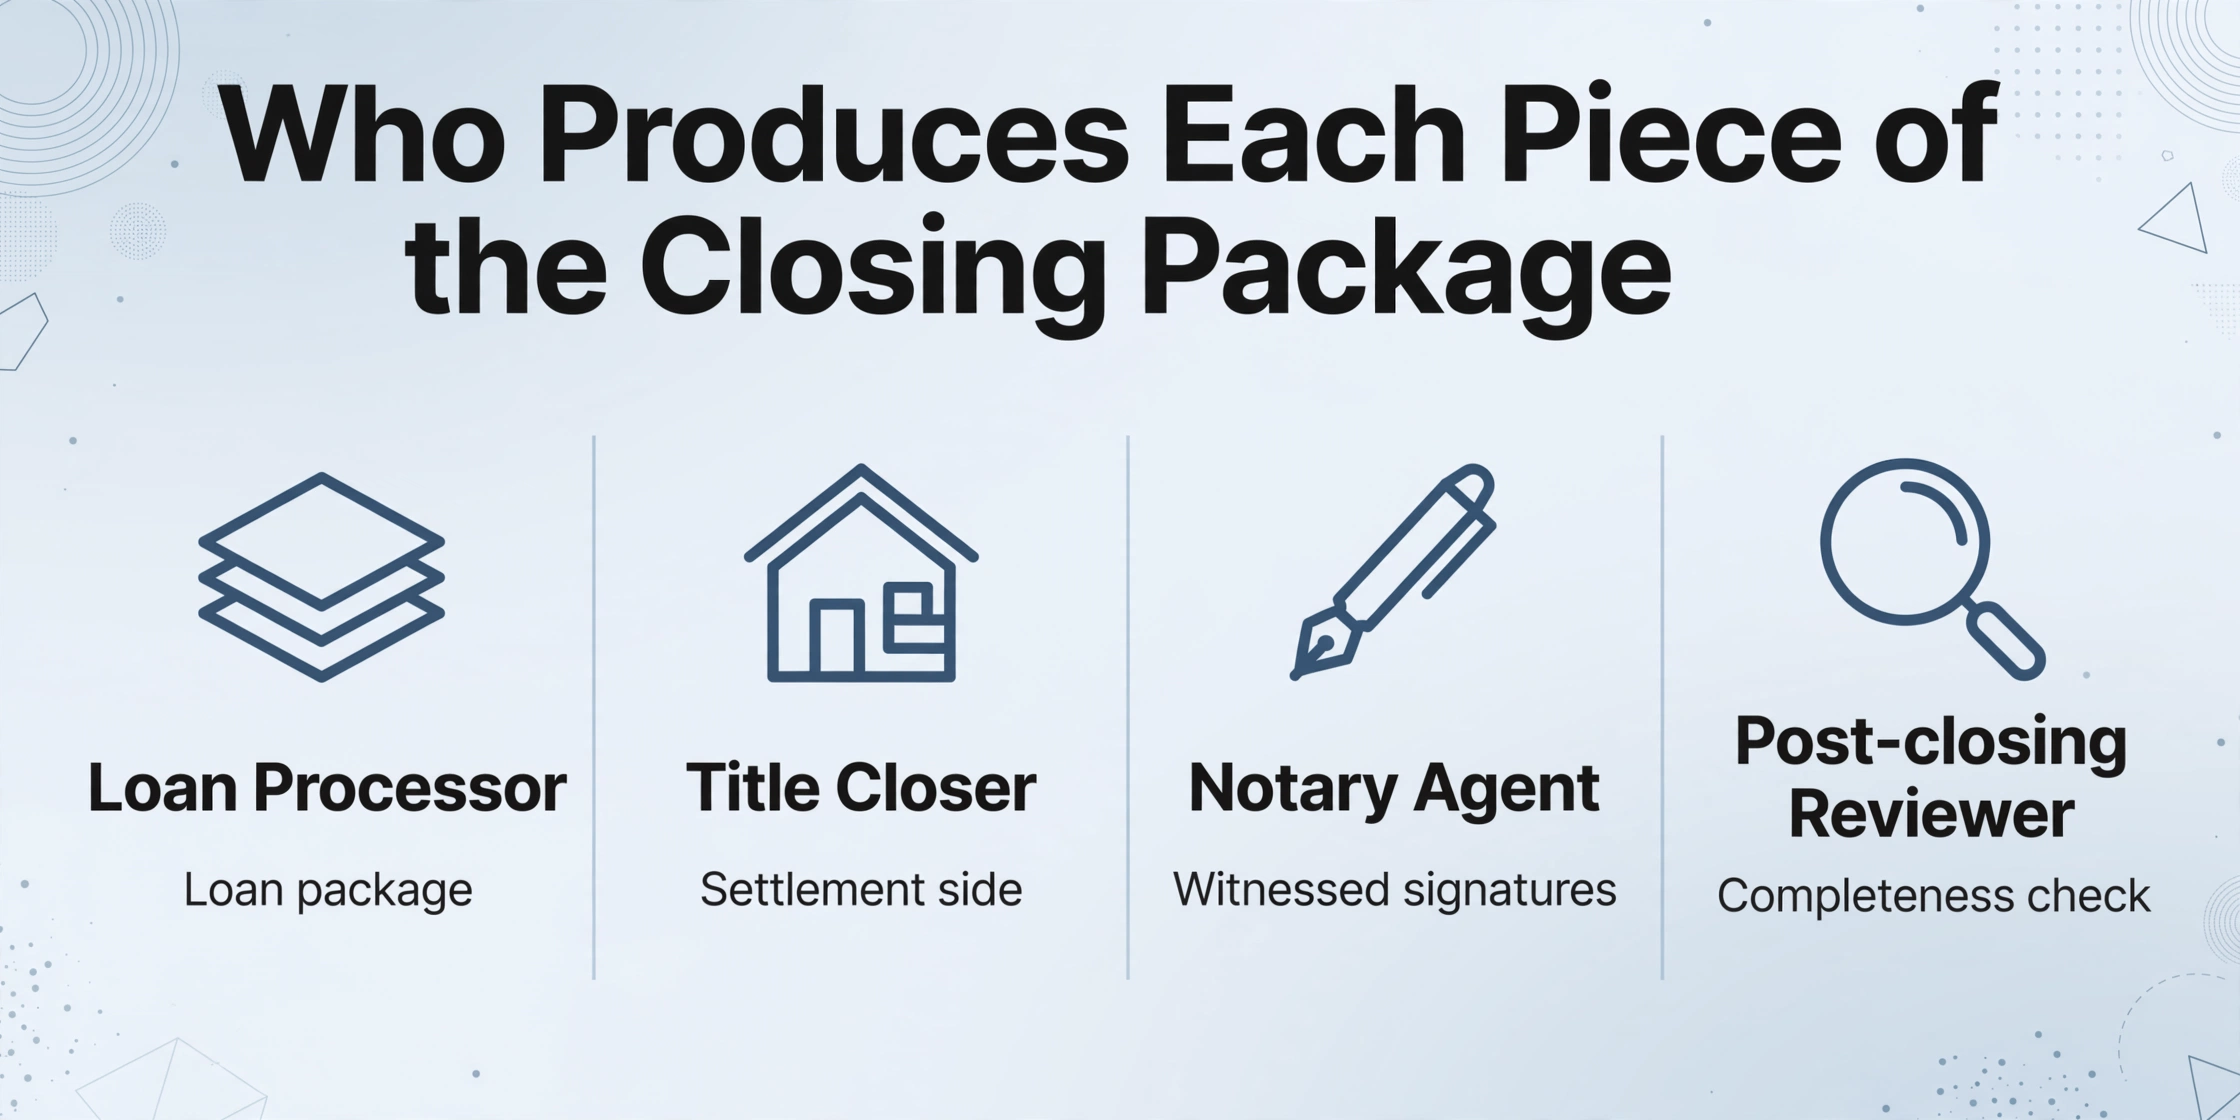
完全なクロージングパッケージとは、1件の取引について実行済みの書類一式であり、4つの異なる当事者がそれぞれの部分を作成します。その引き渡しの過程にリスクの大部分が存在するため、自動化を進める前に、どの部分を誰が担当するのかを明確にしておくことが重要です。
| 役割 | 作成するもの | 引き渡すもの |
|---|---|---|
| ローン担当者(貸付機関) | ローンパッケージ:クロージング・ディスクロージャー、約束手形、担保権設定証書、連邦法に基づく開示書類 | 3営業日前に開示された内容と一致する必要があるパッケージ |
| タイトルクローザーまたはエスクロー担当者 | 決済側:証書、タイトル宣誓供述書、タイトルコミットメントとその条件、支払い証明書、HOA書類 | 組み立てられた署名用パッケージとその指示書 |
| 公証人署名代理人 | 立会いのもとでの署名、日付、イニシャル、公証認証書 | 実行済み書類一式。審査のため発送またはアップロードして返却 |
| クロージング後審査担当者 | 完全性チェック:全ページの存在、全署名の確認 | 登記および投資家への引き渡しが承認されたファイル、または条件リスト |
資金調達を伴う購入の場合、実行済み書類一式には通常、タイトルを移転する証書、約束手形、それを担保する信託証書または抵当権、完了の少なくとも3営業日前にTILA-RESPA統合開示規則が要求する5ページのクロージング・ディスクロージャー、タイトルコミットメントとそこに記載された条件、タイトル宣誓供述書、解約権が適用される場合のキャンセル権通知、HOA再販売書類、そしてローンを裏付けた検査報告書と鑑定報告書が含まれます。これらのうちどれが含まれるかは州とローンプロダクトによって異なるため、このリストは普遍的なチェックリストではなく、出発点として捉えるべきです。
そのファイルのクリアと組み立てには、相応の作業量が伴います。ALTAの2024年のタイトル作成に関する調査では、標準的なファイルで平均22時間のタイトル業務、困難なファイルで45時間かかり、取引の36%で非定型の是正作業が必要でした(ALTA、2024年)。デジタルクロージングでも組み立てのステップはなくなりません。Snapdocsの2025年導入調査によると、貸付機関の90%が何らかの形のデジタルクロージングを提供している一方で、その方法でローンの80%以上を完了しているのはわずか14%です(Snapdocs、2025年)。残りは依然としてPDFで書類を受け取っており、借り換えパッケージは通常100〜185ページに及び、借入人用に2部印刷されます。
ファイルが分解される理由
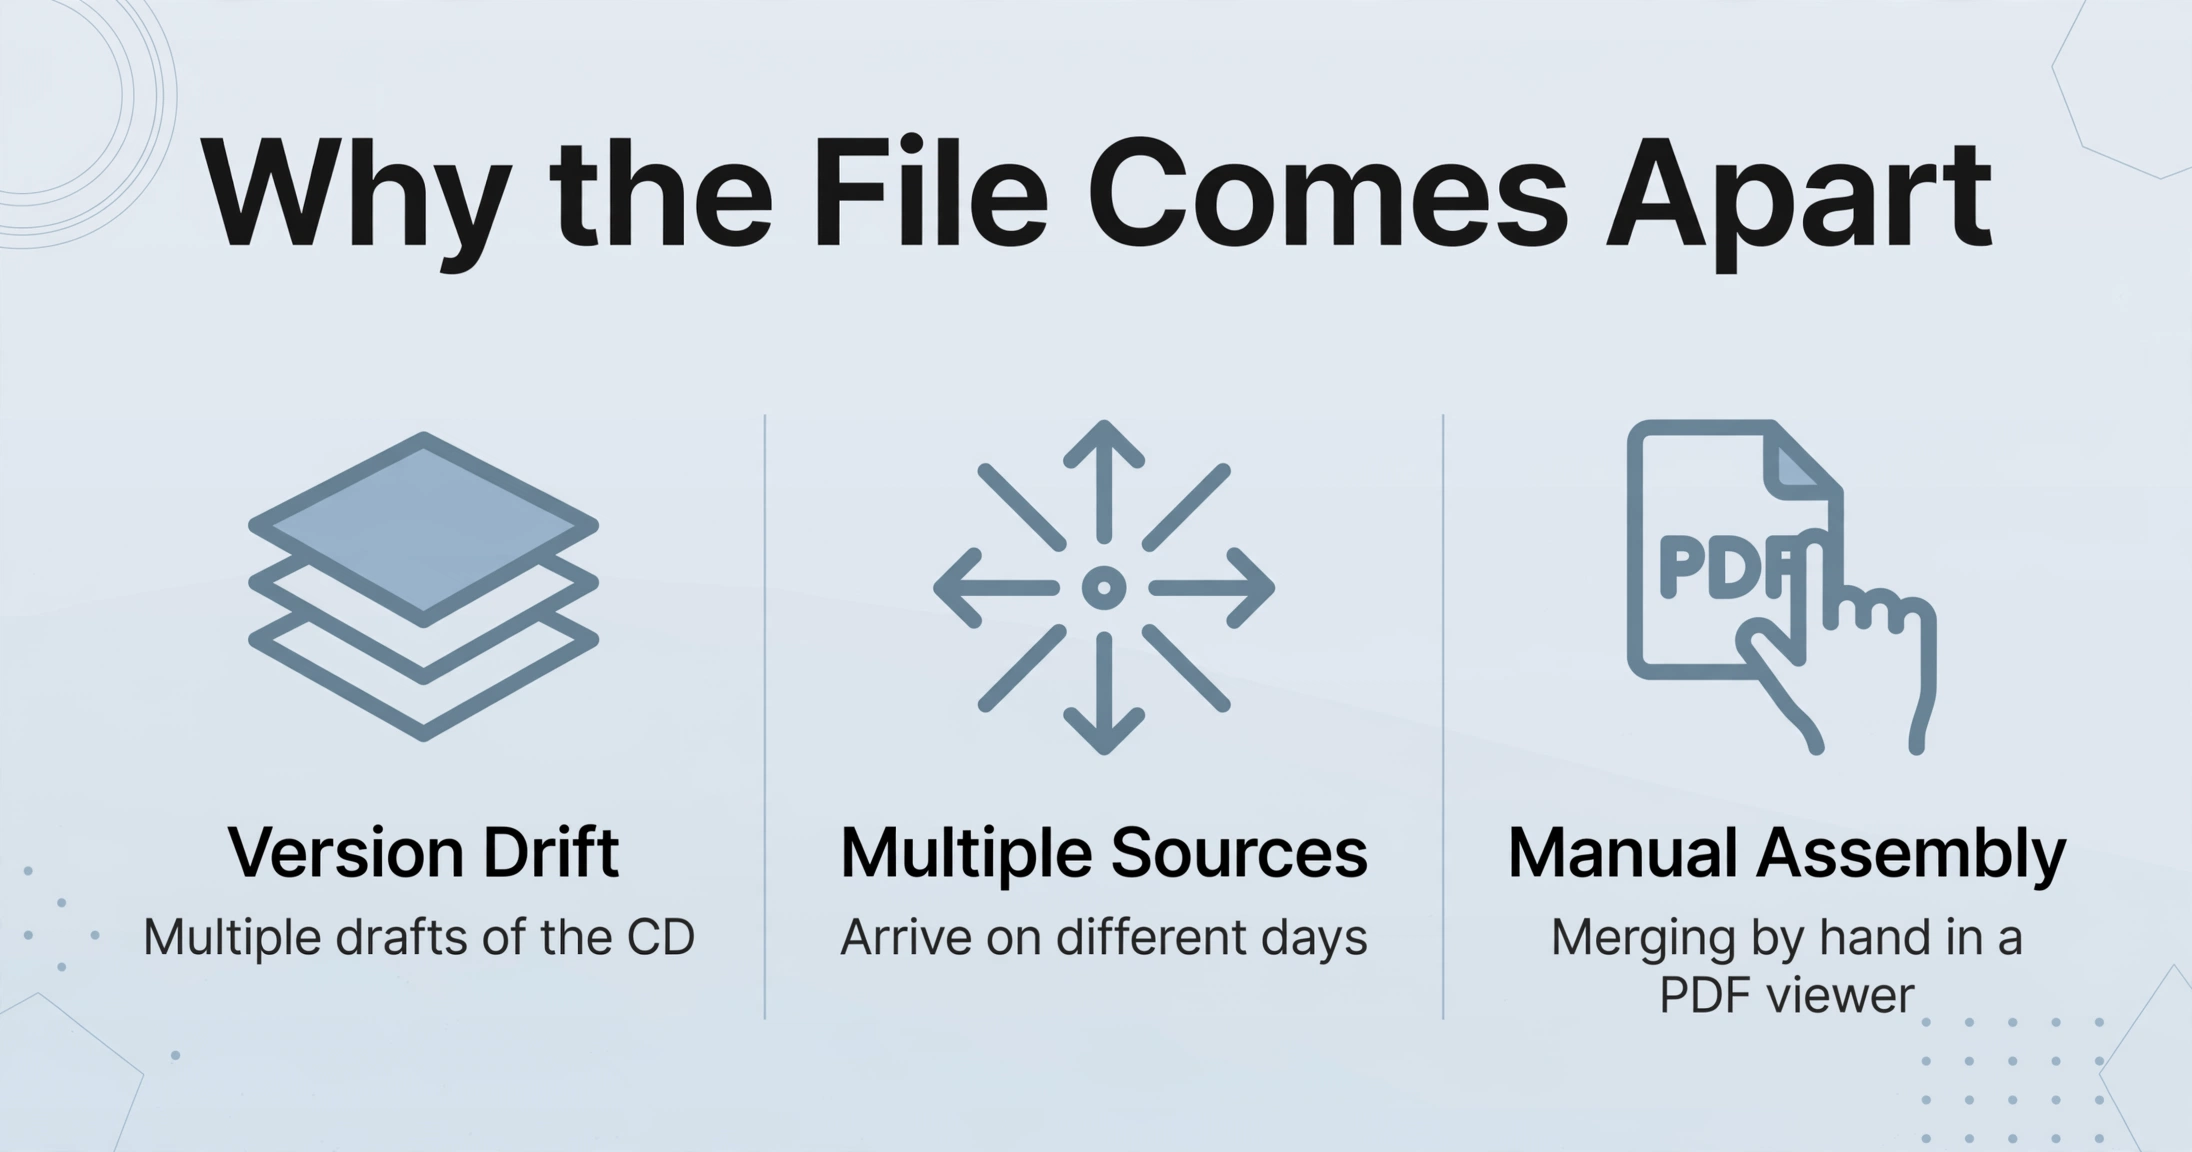
パッケージが分解される理由は、プロセス上の3つの要因によるものであり、いずれも不注意によるものではありません。3つすべては、上記の当事者間でドキュメントが移動する際の構造的な特徴です。
まず、バージョン差異があります。クロージング・ディスクロージャーは数字が確定するにつれて修正されるため、1つの取引で、借入人が署名する前に複数のドラフトが作成されることがあります。納品後に数字が変更されると、3日間の期間がリセットされ、新しい開示書類が送付されるため、1つのローンのフォルダには、初版、修正版、実行版が並んで保管されることになります。投資家に送るファイルには、実際に署名されたバージョンを含める必要があり、ファイル名でそれらを区別する習慣は、量が増えると破綻します。
複数の情報源から異なる日に資料が届きます。貸し手のパッケージ、タイトルパッケージ、HOAの再販売書類、検査報告書と鑑定報告書は、それぞれ別のシステムと別の担当者から届きます。メールの添付ファイルとして届くものもあれば、ポータルからのダウンロード、現場のエージェントが1枚ずつ撮影またはスキャンしたページもあります。コーディネーターはパッケージを受け取るわけではありません。1週間かけて断片的に受け取り、セットが揃ったかどうかを判断する必要があります。
組み立て自体が手動です。一般的な方法は、担当者がPDFビューアーでファイルをマージし、スクロールしてページ数を確認し、文書索引を手作業で管理するというものです。異なるバージョンで2回届いたページは、1回だけ届いたページと同じように見えます。届かなかったページは、何もないように見えます。米国の住宅ローンの過半数を処理しているLoanLogicsは、10年間の分析で、全住宅ローン・ファイル・コンテンツの11.5%が欠落または誤りであり、2024年のドキュメントからデータへ、およびドキュメントからドキュメントへのエラー率は11.4%であったと報告しています(HousingWire, 2025)。この数字は努力に対するコメントではありません。これは、手作業で組み立てられたファイルが大規模に見える姿です。
バージョン差異は最も顕著な失敗です。実行済みのクロージング・ディスクロージャーは、2つの以前のドラフトの隣のフォルダに置かれ、そのうちの1つだけが借入人が署名したバージョンです。
チェックリストに別のチェックボックスを追加しても、この問題は解決しません。チェックリストはすでに正しく、欠落ページは依然としてすり抜けてしまうからです。結果を変えるのは、審査される単位です。
組み立てワークフロー:1取引=1行
欠落ページを検出するワークフローは、各取引を一目で完全性を確認できる1行にまとめ、スタック全体の完全性を記憶に頼る必要をなくします。その下にある抽出処理は列名ベースです。ローン番号、借入人、物件住所、クロージング日などのフィールドを入力すると、AIが各ページを読み取り、値の意味を理解して列に値を配置します(値がどこにあるかではなく)。複数ページにまたがるドキュメントの読み取り方法については、複数ページのPDFからデータを抽出するガイドをご覧ください。
マルチページマージは、どのページが同じグループに属するかを決定する設定です。1つの論理ドキュメントを表す結果を1行にまとめ、値を含むページからフィールドを埋め、繰り返し出現する値をすべての行に引き継ぎます。同じ仕組みにより、12か月分の銀行明細書は12件の無関係な明細ではなく、1枚の照合シートにまとまります。これは、このバッチ銀行明細書照合ウォークスルーの例です。クロージングパッケージに適用すると、4つのソースからの数十ページが取引ごとに1行にまとまります。ワークフロー全体を支えるのは、5つの設定判断です。
ファイルは安全に処理され、保存されることはありません。
バッチ用に作成した列セットは、バッチ終了時に実行するチェックリストにもなります。各行に取引識別子がすべての行に引き継がれるため、パッケージの検証はローン番号での並べ替えと空セルのスキャンだけで済み、4つのPDFをページごとに読む必要はありません。欠落したドキュメントは、すでに存在する行に対して、名前付き列に存在しない形で現れます。
出力を完全性レポートとして読み取る: 取引ごとに1行、識別子がすべての行に引き継がれ、グループ化に失敗したページは独自の行として残ります。欠落したドキュメントはその取引の空セルとして表示され、クロージング後審査で空白ページを見つけるよりもはるかに低コストで気づくことができます。
同じグループ化の考え方を単一の取引ではなくポートフォリオ全体で実行するチームも、規模は異なりますが同じメリットを得られます。これはリース契約をバッチ処理してプロパティマネージャーごとに1つの追跡シートにまとめるアプローチの背景にある考え方です。
人がまだ判断すべきこと
グループ化とマージは、パッケージが法的に完全かどうかを判断するものではありません。その判断はエスクロー担当者、弁護士、またはクロージング後審査担当者に委ねられ、抽出設定では答えられない質問を対象としています。開示が適切かどうか、タイトル例外が重要かどうか、受領したHOA文書が契約で要求されたものかどうかなどです。
マージは選択した競合ルールを適用します。借入人が物理的に署名したクロージング・ディスクロージャーのバージョンは認識しないため、実行済みコピーがファイル内のものであることを確認するのは人の作業です。また、タイミングの管理も行いません。TRIDに基づく3営業日以内の提供要件や、重大な変更によって引き起こされる再開示は、人が追跡する期限であり、スプレッドシートは時計がリセットされたことを警告しません。
署名にも同様の注意が必要です。署名ページのスキャン画像は、そのページが公証人の面前で署名された証拠にはならず、ジュラット、公証認証、直筆署名要件は原本を確認できる人が検証します。保存もまた別の問題です。12 CFR §1026.25(c)(1)(ii)(A)に基づき、債権者は完了したクロージング・ディスクロージャーと関連するすべての文書を完了後5年間保管します。スプレッドシートはファイルが完全であったことを示すのに役立ちますが、原本がその記録です。
これらはいずれも記録システムを置き換えるものではありません。Qualia、SoftPro、RamQuest、ResWareはタイトル注文、エスクロー会計、登記パッケージを管理し、Encompassなどのローン組成システムは貸し手の文書を生成します。これらのシステムが人に委ねるのは、実行済みセットに対する組み立てと検証のパスであり、そのパスがここでスプレッドシートに移されます。電子署名プラットフォームは署名自体を短縮しますが、すべてのページが返ってきたことを確認する作業はなくなりません。
不動産クロージングパッケージ:よくある質問
異なるソースから来たドキュメントを1つのバッチで結合できますか?
はい。バッチは、ローンナンバーやファイル番号などの識別値を共有している限り、貸し手のPDFパッケージ、タイトル会社のドキュメント、HOAファイル、撮影された検査ページをまとめて受け付けます。ページのソースはグループ化には関係ありません。グループは、ファイルの出所ではなく、ページが持つ値に基づいて構築されるからです。
パッケージ内の2つのページが矛盾している場合はどうなりますか?
事前に決定します。最初の値を保持は最も古いバージョンを保持し、最後の値を保持は最終版を保持し、連結は両方を結合し、分割はグループを別々の行に分けます。クロージング・ディスクロージャーの場合、最後の値を保持は通常、実行されたバージョンと一致しますが、借入人が実際に署名したコピーを担当者が確認する必要があります。ツールはルールを適用しますが、法的に正しいバージョンを決定するものではありません。
これはタイトル作成システムやローン組成システムを置き換えますか?
いいえ。Qualia、SoftPro、RamQuest、ResWare、Encompassは、注文、エスクロー会計、ドキュメント生成、登記の記録システムとして引き続き使用されます。このワークフローは、PDFビューアーで実行されたセットをマージし、ページごとにチェックする手作業を置き換え、記録の内部ではなく隣に配置される完全性ビューを生成します。
進行中の取引が複数あります。1つのバッチで処理できますか?
はい、そしてそれが多くの場合、より良い実行方法です。借入人や物件住所などの列を追跡し、値が変わるたびに新しいグループを開始すると、各取引が独自の行に配置されます。20件の取引の1つのバッチは20行を生成し、その数自体が最初のチェックになります。
ページにローンナンバーがない場合はどうなりますか?
取引の行には結合されません。これは意図された動作です。共有参照番号のないページは、まさに確認したいページだからです。それは独自の単一ページの行として表示され、そのページが別の取引に属しているか、参照値がページにキャプチャされておらず、担当者が配置する必要があることを示します。
このワークフローの変化は小さく、具体的です。パッケージに含まれなかったページは、見えないギャップではなくなり、表示できる行になります。クロージングの他のすべては、責任を持つ人々とともに、本来あるべき場所に留まります。出発点は、1つの取引のドキュメントを一度組み立て、識別子を指定し、グループ化ルールを設定することです。