Ein Geschäft, eine vollständige Akte
Jede Seite des Abschlusspakets
Eine Immobilien-Abschlussakte scheitert an der Seite, die nicht vorhanden ist. Eine falsch eingegebene Zahl lässt sich in der Regel nach der Unterzeichnung korrigieren, aber eine fehlende Seite oder eine Seite, die der falschen Transaktion zugeordnet wurde, fällt erst Wochen später auf – wenn das Darlehen die Prüfung nach Abschluss erreicht und die Parteien sich bereits zerstreut haben.
Wichtigste Erkenntnisse
- Ihre Abschluss-Checkliste kann vollkommen korrekt sein und trotzdem die Seite übersehen, die nie eingetroffen ist.
- Das liegt daran, dass eine Darlehensakte keine Summen zur Prüfung hat – eine fehlende Seite lässt also keine Zahl fehl am Platz erscheinen, und 11,5 % der Inhalte von Hypothekenakten sind fehlend oder fehlerhaft.
- Prüfen Sie eine Zeile pro Transaktion statt eines Stapels pro Geschäft, und eine fehlende Seite wird zu einer leeren Zelle, die Sie sehen können, statt einer leeren Seite, die Wochen später gefunden wird.
Die Verbraucherschutzbehörde CFPB nennt fehlende Seiten neben falschen Darlehensbeträgen, wenn sie Fehler in Abschlussdokumenten beschreibt, und weist darauf hin, dass beide Arten von Fehlern einen Abschluss um Stunden oder Tage verzögern können, da alles in Ordnung sein muss, bevor das Darlehen ausgezahlt werden kann (CFPB). Dieses Muster ist jedem vertraut, der schon einmal ein Darlehen unterschrieben hat. In r/Mortgages beschrieb ein Darlehensnehmer, dass er am Tisch unterschrieben hat und Tage später Anrufe erhielt, weil der Kreditgeber mehr als zehn Dokumente als fehlend bezeichnete: „Wir haben festgestellt, dass viele der angeforderten Dokumente beim Abschluss unterschrieben wurden." Ein Kommentator fasste die Ursache zusammen: „Es sind viele Hände im Spiel und Dinge können übersehen werden" (r/Mortgages).
Die Fehlerart ist eine fehlende Seite, keine falsche Zahl
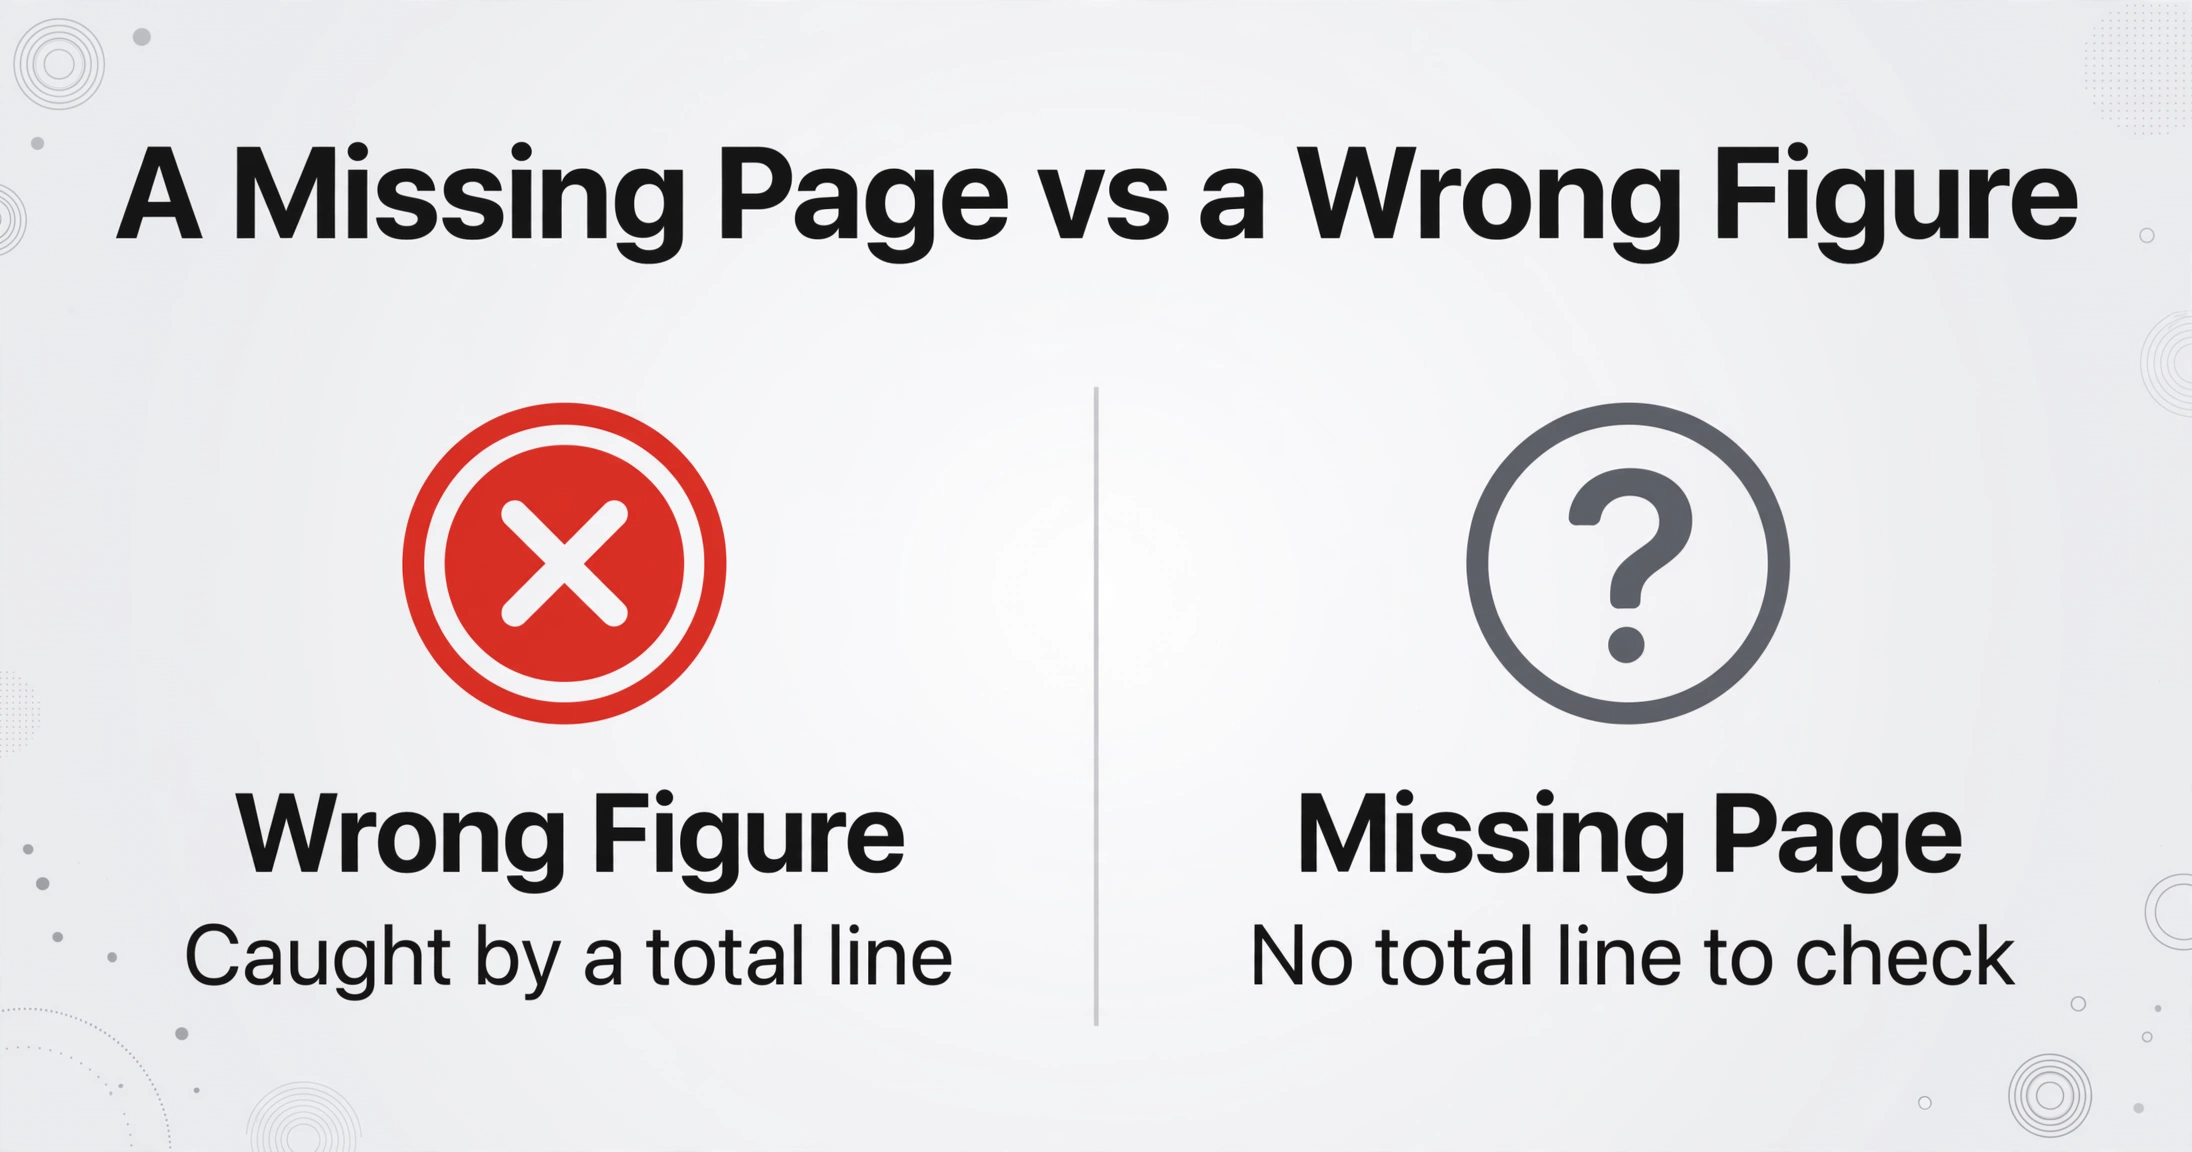
Ein Abschlusspaket wird anhand von Abwesenheit beurteilt, denn eine Darlehensakte hat keine Summenzeile, die nicht aufgeht, wenn eine Seite fehlt. Die Dokumente, die am wahrscheinlichsten fehlen, sind diejenigen, die spät geändert werden: die ausgeführte endgültige Closing Disclosure, eine Unterschriftenseite der Treuhandurkunde, eine HOA-Weiterveräußerungsmitteilung. Andere Seiten fehlen auf subtilere Weise. Sie kommen an, werden gescannt und landen im Ordner der falschen Transaktion, weil ein Koordinator am selben Nachmittag vier Geschäfte zusammenstellt und jede Datei nach dem Nachnamen des Darlehensnehmers benannt ist.
Ein Abschlusspaket wird anhand von Abwesenheit beurteilt. Eine fehlende Seite kann nicht durch Prüfen der Zahlen erkannt werden, denn eine Darlehensakte hat keine Summen zu prüfen.
Was ein vollständiges Abschlusspaket enthält und wer welchen Teil erstellt
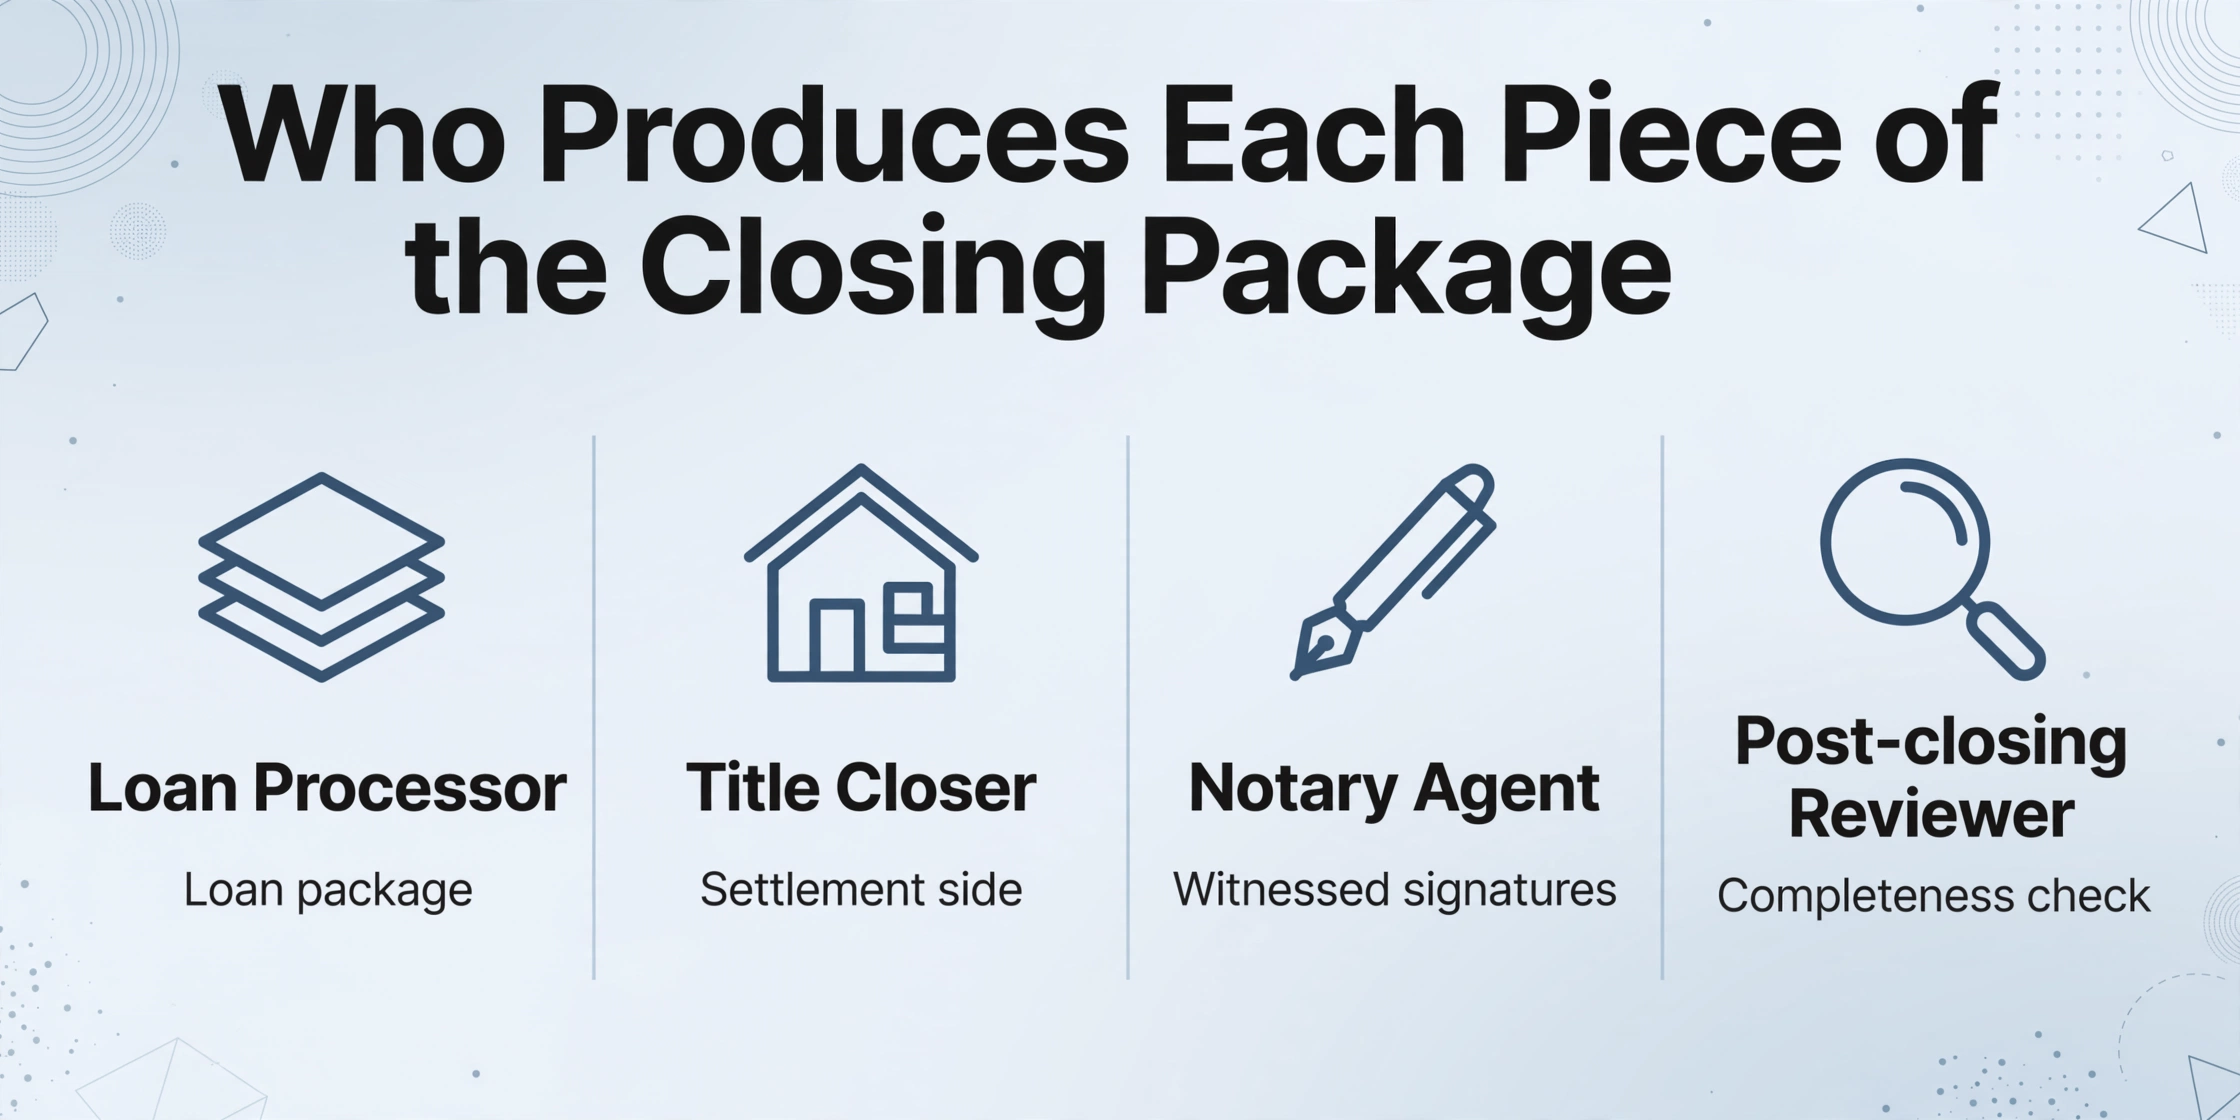
Ein vollständiges Abschlusspaket ist die ausgeführte Dokumentation einer Transaktion, und vier verschiedene Parteien erstellen jeweils eigene Teile davon. Die Übergaben erklären den Großteil des Risikos, daher hilft es zu benennen, wer welchen Teil besitzt, bevor man etwas automatisiert.
| Rolle | Was sie erstellen | Was sie übergeben |
|---|---|---|
| Darlehensbearbeiter (Kreditgeber) | Das Darlehenspaket: Closing Disclosure, Schuldschein, Sicherungsinstrument, bundesstaatliche Offenlegungen | Ein Paket, das mit dem übereinstimmen muss, was drei Werktage zuvor offengelegt wurde |
| Treuhänder oder Treuhänder des Abschlusses | Abwicklungsseite: die Urkunde, Eigentumsversicherungen, Titelverpflichtung und deren Anforderungen, Ablösebescheinigungen, HOA-Dokumente | Das zusammengestellte Unterzeichnungspaket und die Anweisungen dafür |
| Notarunterzeichnungsagent | Bezeugte Unterschriften, Daten, Initialen und notarielle Bescheinigungen | Das ausgeführte Set, zur Prüfung zurückgesendet oder hochgeladen |
| Prüfer nach Abschluss | Die Vollständigkeitsprüfung: jede Seite vorhanden, jede Unterschrift an Ort und Stelle | Eine Akte, die für Eintragung und Investorenübergabe freigegeben ist, oder eine Liste von Bedingungen |
Bei einem finanzierten Kauf umfasst das ausgeführte Set normalerweise die Urkunde, die das Eigentum überträgt, den Schuldschein, die Treuhandurkunde oder Hypothek, die ihn sichert, die fünfseitige Closing Disclosure, die die TILA-RESPA-Integrierte Offenlegung mindestens drei Werktage vor Abschluss vorschreibt, die Titelverpflichtung und die darin aufgeführten Anforderungen, Eigentumsversicherungen, eine Mitteilung über das Widerrufsrecht, sofern ein Widerrufsrecht gilt, HOA-Wiederverkaufsdokumente sowie die Inspektions- und Bewertungsberichte, die das Darlehen gestützt haben. Welche davon erscheinen, hängt vom Bundesstaat und vom Darlehensprodukt ab, daher ist die Liste ein Ausgangspunkt und keine universelle Checkliste.
Das Prüfen und Zusammenstellen dieser Akte ist ein messbarer Arbeitsaufwand. Die ALTA-Studie 2024 zur Titelerstellung bezifferte eine Standardakte auf durchschnittlich 22 Stunden Titelarbeit und eine schwierige Akte auf 45, wobei 36 % der Transaktionen einen nicht routinemäßigen Heilungsaufwand erforderten (ALTA, 2024). Digitale Abschlüsse haben den Zusammenstellungsschritt ebenfalls nicht beseitigt. Die Snapdocs-Umfrage 2025 zur Einführung ergab, dass 90 % der Kreditgeber eine Form des digitalen Abschlusses anbieten, während nur 14 % mehr als 80 % ihrer Darlehen auf diese Weise abschließen (Snapdocs, 2025). Der Rest erhält die Dokumente weiterhin als PDFs, und ein Refinanzierungspaket umfasst routinemäßig 100 bis 185 Seiten, die für den Darlehensnehmer in doppelter Ausfertigung gedruckt werden.
Warum die Datei auseinanderfällt
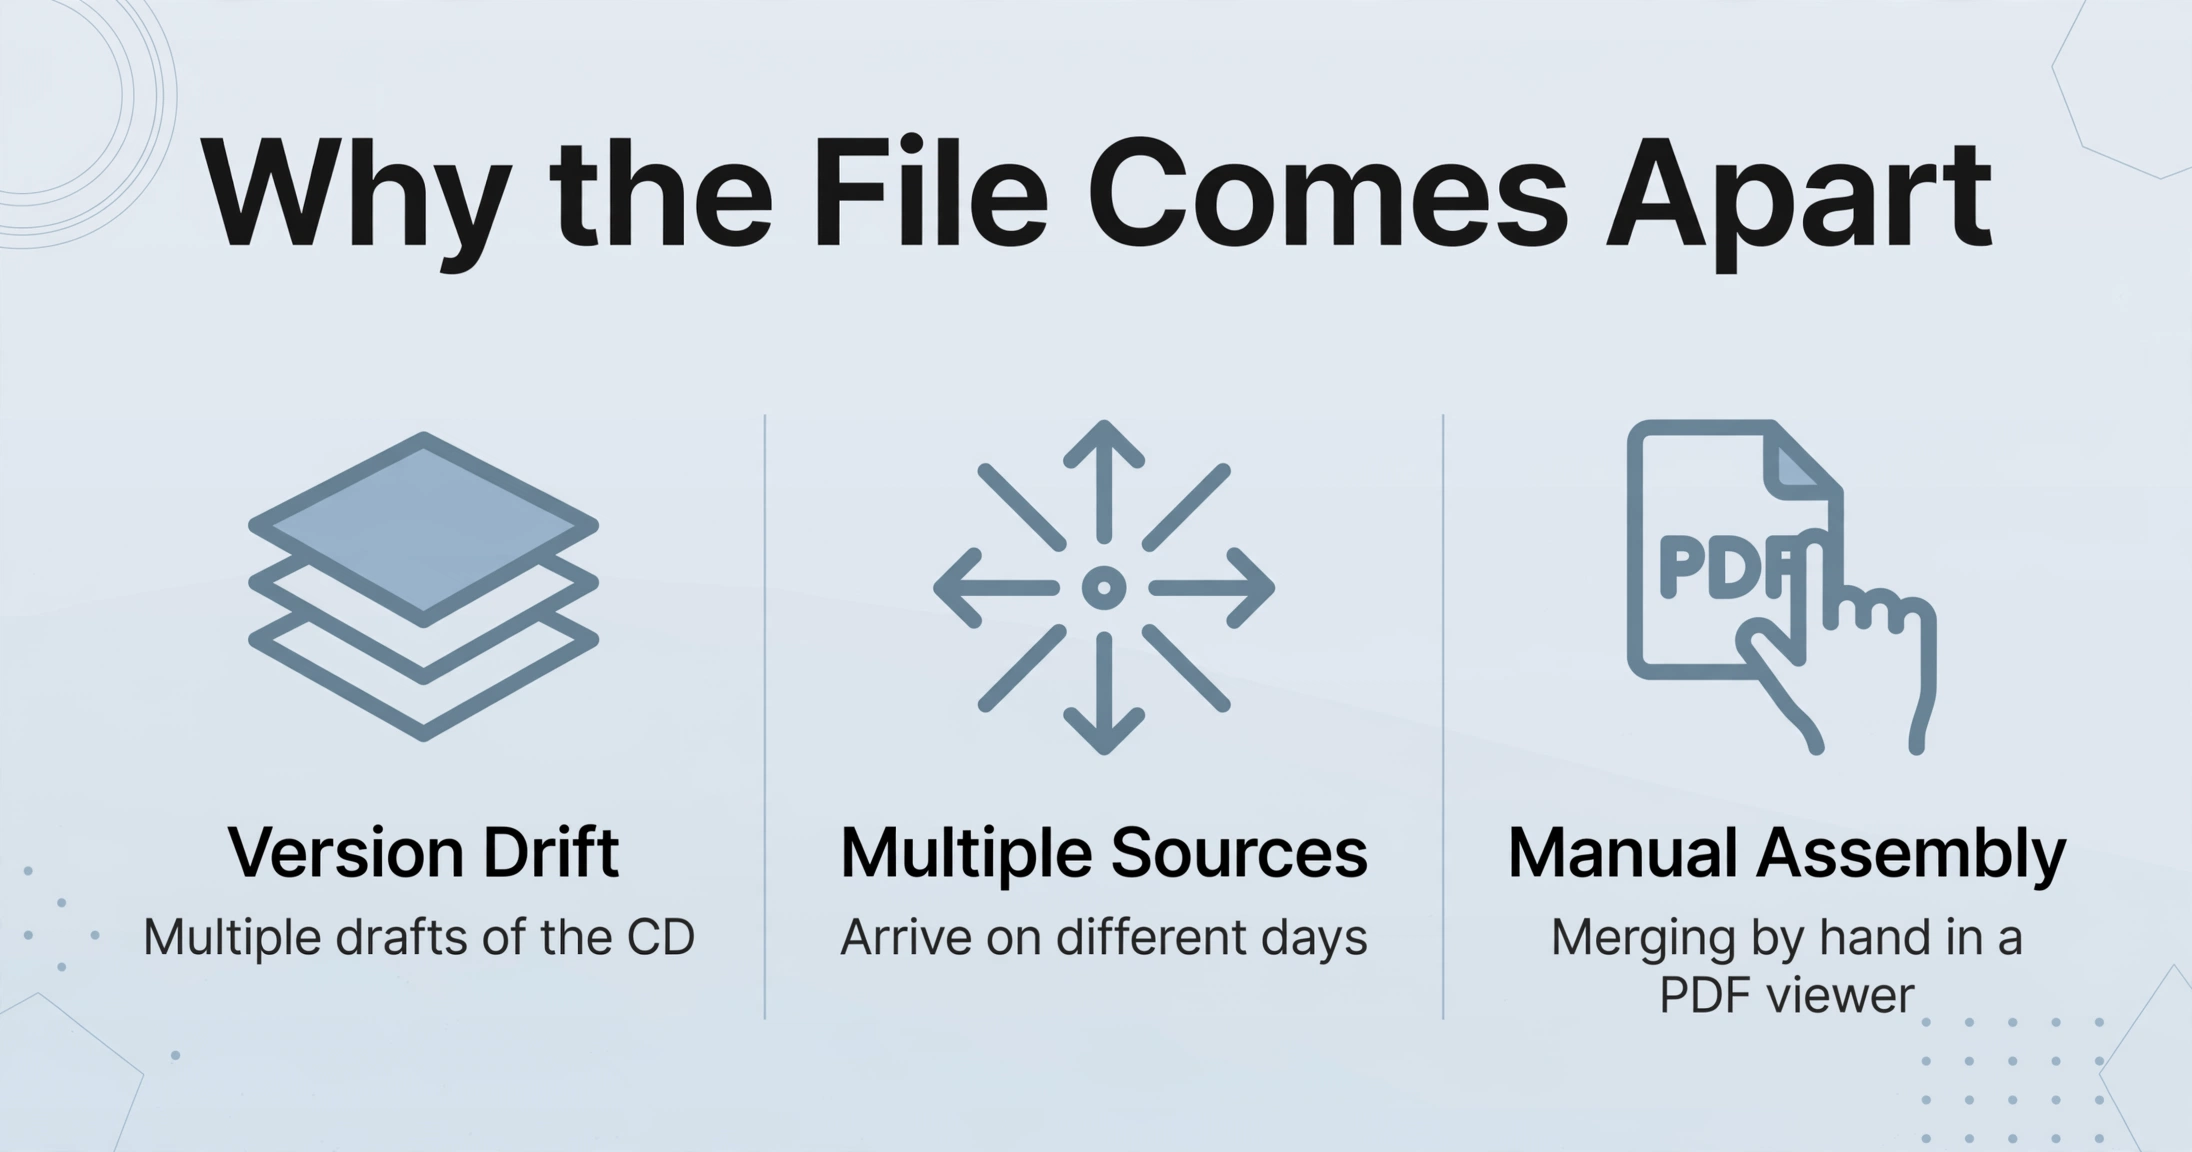
Das Paket fällt aus drei verfahrenstechnischen Gründen auseinander, und keiner davon ist Nachlässigkeit. Alle drei sind strukturelle Merkmale davon, wie Dokumente zwischen den oben genannten Parteien zirkulieren.
Die Versionsabweichung steht an erster Stelle. Eine Closing Disclosure wird überarbeitet, sobald sich Zahlen konkretisieren, sodass ein einzelnes Geschäft mehrere Entwürfe hervorbringen kann, bevor derjenige, den der Darlehensnehmer unterschreibt, vorliegt. Wenn sich eine Zahl nach der Zustellung ändert, kann die Drei-Tage-Frist neu starten und eine neue Offenlegung wird versendet, was bedeutet, dass der Ordner für ein Darlehen eine Erstversion, eine überarbeitete Version und die ausgeführte Version nebeneinander enthält. Die Datei, die an den Investor geht, muss die tatsächlich unterschriebene Version enthalten, und sie anhand des Dateinamens zu unterscheiden, ist eine Gewohnheit, die bei hohem Volumen versagt.
Mehrere Quellen treffen an verschiedenen Tagen ein. Das Paket des Kreditgebers, das Titelpaket, die HOA-Wiederverkaufsdokumente sowie die Inspektions- und Bewertungsberichte stammen aus getrennten Systemen und von getrennten Personen. Einige treffen als E-Mail-Anhänge ein, einige als Portal-Downloads und einige als Seiten, die von einem Agenten vor Ort einzeln fotografiert oder gescannt wurden. Der Koordinator erhält kein Paket. Er erhält über eine Woche verteilt Fragmente und muss entscheiden, wann der Satz vollständig ist.
Die Zusammenstellung selbst ist manuell. Die typische Methode ist eine Person, die Dateien in einem PDF-Viewer zusammenführt, Seitenzahlen durch Scrollen prüft und einen Dokumentenindex von Hand pflegt. Eine Seite, die doppelt in verschiedenen Versionen eingetroffen ist, sieht genauso aus wie eine Seite, die einmal eingetroffen ist. Eine Seite, die nie eingetroffen ist, sieht wie gar nichts aus. LoanLogics, das Dokumente für die Mehrheit der US-Hypotheken verarbeitet, berichtete, dass 11,5 % aller Hypothekenaktieninhalte über eine Zehn-Jahres-Analyse fehlten oder fehlerhaft waren, wobei die Fehlerrate bei Dokument-zu-Daten und Dokument-zu-Dokument im Jahr 2024 bei 11,4 % lag (HousingWire, 2025). Diese Zahl ist kein Kommentar zur Anstrengung. Sie zeigt, wie eine manuell zusammengestellte Datei in großem Maßstab aussieht.
Die Versionsabweichung ist der lauteste Fehler. Die ausgeführte Closing Disclosure liegt in einem Ordner neben zwei früheren Entwürfen, und nur eine davon ist die Version, die der Darlehensnehmer unterschrieben hat.
Ein weiteres Kontrollkästchen zur Checkliste hinzuzufügen, behebt nichts davon, denn die Checkliste ist bereits korrekt und die fehlende Seite entgeht ihr trotzdem. Was das Ergebnis verändert, ist die Einheit, die geprüft wird.
Der Assembly-Workflow: Eine Transaktion, eine Zeile
Der Workflow, der eine fehlende Seite erkennt, macht jede Transaktion zu einer einzelnen Zeile, deren Vollständigkeit auf einen Blick erkennbar ist, statt zu einem Stapel, dessen Vollständigkeit aus dem Gedächtnis abgerufen werden muss. Die zugrunde liegende Extraktion basiert auf Spaltennamen: Sie geben die gewünschten Felder ein, wie Darlehensnummer, Darlehensnehmer, Objektadresse und Abschlussdatum, und die KI liest jede Seite und platziert einen Wert unter einer Spalte, indem sie versteht, was der Wert bedeutet, statt wo er steht. Wie dieses Lesen ein Dokument behandelt, das sich über viele Seiten erstreckt, wird im Leitfaden zum Extrahieren von Daten aus mehrseitigen PDFs behandelt.
Mehrseiten-Zusammenführung ist die Einstellung, die entscheidet, welche Seiten zusammengehören. Sie fasst Ergebnisse, die ein logisches Dokument beschreiben, zu einer einzigen Zeile zusammen, füllt Felder von der jeweiligen Seite, die sie trägt, und überträgt wiederkehrende Werte auf jede Zeile. Derselbe Mechanismus verwandelt zwölf monatliche Kontoauszüge in ein einziges Abstimmungsblatt statt in zwölf unzusammenhängende, was das Beispiel in diesem Batch-Kontoauszugs-Abstimmungs-Walkthrough ist. Auf ein Abschlusspaket angewendet, verwandelt es Dutzende Seiten aus vier Quellen in eine Zeile pro Geschäft. Fünf Konfigurationsentscheidungen tragen den gesamten Workflow.
Dateien werden sicher verarbeitet und nicht gespeichert.
Der Spaltensatz, den Sie für den Stapel erstellen, ist zugleich die Checkliste, die Sie am Ende durchlaufen. Da jede Zeile die Transaktionskennungen auf jede Zeile überträgt, wird die Prüfung des Pakets zu einer Sortierung nach Darlehensnummer und einem Scan auf leere Zellen – nicht zu einer seitenweisen Lektüre von vier PDFs. Ein fehlendes Dokument zeigt sich als Fehlen in einer benannten Spalte, in einer Zeile, die bereits existiert.
Lesen Sie die Ausgabe als Vollständigkeitsbericht: eine Zeile pro Transaktion, die Kennungen auf jede Zeile übertragen, und jede Seite, die nicht gruppiert werden konnte, steht als eigene Zeile. Ein fehlendes Dokument erscheint als leere Zelle für dieses Geschäft – das ist weitaus günstiger zu bemerken als eine leere Seite, die erst bei der Prüfung nach Abschluss entdeckt wird.
Teams, die dieselbe Gruppierungsidee über ein Portfolio statt über eine einzelne Transaktion anwenden, erzielen denselben Nutzen in anderer Größenordnung – das ist der Ansatz hinter dem Zusammenführen von Mietverträgen in einem Tracking-Blatt pro Property-Manager.
Was eine Person weiterhin entscheiden muss
Gruppierung und Zusammenführen entscheiden nicht darüber, ob ein Paket rechtlich vollständig ist. Diese Entscheidung bleibt dem Treuhänder, dem Anwalt oder dem Prüfer nach Abschluss überlassen und umfasst Fragen, die keine Extraktionseinstellung beantworten kann: ob eine Offenlegung angemessen ist, ob ein Titelausschluss wesentlich ist und ob die erhaltenen HOA-Dokumente diejenigen sind, die der Vertrag verlangt.
Die Zusammenführung wendet die von Ihnen gewählte Konfliktregel an. Sie weiß nicht, welche Version der Closing Disclosure der Darlehensnehmer physisch unterzeichnet hat. Daher bleibt die Bestätigung, dass die ausgeführte Kopie die in der Akte befindliche ist, eine menschliche Handlung. Ebenso wenig verwaltet sie die Fristen. Die Anforderung der dreitägigen Zustellung unter TRID und die erneute Offenlegung, die eine wesentliche Änderung auslösen kann, sind Fristen, die eine Person weiterhin verfolgt, und eine Tabellenkalkulation wird Sie nicht warnen, dass die Uhr neu gestartet wurde.
Auch Unterschriften erfordern dieselbe Vorsicht. Ein gescanntes Bild einer Unterschriftenseite ist kein Beweis dafür, dass die Seite vor einem Notar unterzeichnet wurde, und Jurat, Beglaubigungen und Anforderungen der eigenhändigen Unterschrift werden von einer Person überprüft, die das Original sehen kann. Die Aufbewahrung ist wiederum eine separate Angelegenheit. Gemäß 12 CFR §1026.25(c)(1)(ii)(A) bewahrt ein Gläubiger die ausgefüllte Closing Disclosure und alle damit verbundenen Dokumente fünf Jahre nach Abschluss auf. Die Tabellenkalkulation hilft Ihnen zu zeigen, dass die Akte vollständig war; die Originale bleiben die Aufzeichnung davon.
Nichts davon ersetzt die Systeme der Aufzeichnung. Qualia, SoftPro, RamQuest und ResWare verwalten Titelaufträge, Treuhandbuchhaltung und Eintragungspakete, während Encompass und ähnliche Darlehensvergabesysteme die Dokumente des Kreditgebers erstellen. Was diese Systeme einer Person überlassen, ist die Zusammenstellung und der Verifizierungsdurchlauf über den ausgeführten Satz, und dieser Durchlauf ist das, was hier in eine Tabellenkalkulation übergeht. E-Signatur-Plattformen verkürzen die Unterzeichnung selbst, ohne die Prüfung zu entfernen, dass jede Seite zurückgekommen ist.
Abschlusspaket für Immobilientransaktionen: Häufig gestellte Fragen
Kann es Dokumente aus verschiedenen Quellen in einem Stapel zusammenführen?
Ja. Der Stapel akzeptiert das PDF-Paket des Kreditgebers, die Dokumente der Titelgesellschaft, HOA-Dateien und fotografierte Inspektionsseiten zusammen, solange sie einen identifizierenden Wert wie die Darlehens- oder Dateinummer gemeinsam haben. Die Quelle einer Seite spielt für die Gruppierung keine Rolle, da die Gruppe aus einem Wert aufgebaut wird, den die Seite trägt, und nicht aus der Herkunft der Datei.
Was passiert, wenn zwei Seiten in einem Paket widersprüchlich sind?
Sie entscheiden im Voraus. „Ersten Wert behalten" behält die früheste Version, „letzten Wert behalten" die endgültige, „verketten" fügt beide zusammen und „aufteilen" zerlegt die Gruppe in separate Zeilen. Bei einer Closing Disclosure entspricht „letzten Wert behalten" in der Regel der ausgeführten Version, aber eine Person bestätigt dennoch, welche Kopie der Darlehensnehmer tatsächlich unterschrieben hat. Das Tool wendet Ihre Regel an; es bestimmt nicht die rechtlich korrekte Version.
Ersetzt dies unser Titelerstellungssystem oder Darlehensvergabesystem?
Nein. Qualia, SoftPro, RamQuest, ResWare und Encompass bleiben die Systeme der Aufzeichnung für Aufträge, Treuhandbuchhaltung, Dokumentenerstellung und Eintragung. Der Workflow ersetzt den manuellen Durchlauf, bei dem jemand den ausgeführten Satz in einem PDF-Viewer zusammenführt und Seite für Seite prüft, und er erzeugt eine Vollständigkeitsansicht, die neben der Aufzeichnung liegt und nicht darin.
Wir haben mehrere Geschäfte in Bearbeitung. Können sie durch einen Stapel laufen?
Ja, und das ist oft der bessere Weg. Verfolgen Sie eine Spalte wie Darlehensnehmer oder Objektadresse und starten Sie eine neue Gruppe, sobald sich der Wert ändert, wodurch jede Transaktion in einer eigenen Zeile landet. Ein Stapel mit zwanzig Geschäften erzeugt dann zwanzig Zeilen, und die Anzahl selbst wird zur ersten Prüfung.
Was ist, wenn eine Seite keine Darlehensnummer trägt?
Sie wird sich nicht der Zeile der Transaktion anschließen. Das ist das beabsichtigte Verhalten, denn eine Seite ohne gemeinsame Referenz ist genau die Seite, die Sie sich ansehen möchten. Sie erscheint als eigene einseitige Zeile, was Ihnen entweder sagt, dass die Seite zu einem anderen Geschäft gehört oder dass der Referenzwert nicht darauf erfasst wurde und eine Person ihn zuordnen muss.
Die Veränderung in diesem Workflow ist klein und spezifisch: Eine Seite, die nie ins Paket gelangte, ist keine unsichtbare Lücke mehr, sondern wird zu einer Zeile, die Sie sehen können. Alles andere am Abschluss bleibt dort, wo es hingehört, bei den Personen, die dafür verantwortlich sind. Der Ausgangspunkt sind die Dokumente eines Geschäfts, einmal zusammengestellt, mit benannten Kennungen und festgelegter Gruppierungsregel.