Regroupez 12 mois de relevés bancaires en
une seule feuille de calcul de rapprochement
Le vrai goulot d'étranglement d'un rapprochement bancaire de fin d'année n'est pas le rapprochement lui-même. Ce sont les 3 à 5 heures nécessaires pour extraire les données de 12 PDF mensuels et les intégrer dans une feuille de calcul. Au troisième mois de saisie manuelle, les différences de format entre votre compte courant Chase, votre compte d'épargne Wells Fargo et ce compte professionnel de caisse populaire commencent à se brouiller. Vous lisez un crédit comme un débit. Vous sautez une opération fractionnée qui s'étend sur un saut de page. Deux heures plus tard, votre solde de clôture est décalé de 47,41 $, et vous faites défiler 472 lignes pour le retrouver.
Si vous n'avez jamais extrait de données de relevés bancaires, commencez par notre guide d'extraction de données de relevés bancaires vers Excel — il couvre les bases de l'extraction de relevés individuels. Cet article traite de ce qui change lorsque vous en traitez 12 à la fois.
12 relevés, 1 feuille de calcul : où l'approche manuelle trouve ses limites
Traiter un relevé bancaire à la main implique d'ouvrir le PDF, de lire chaque ligne de transaction, puis de saisir la date, la description et le montant dans une feuille de calcul. La plupart des personnes qui l'ont déjà fait estiment le temps par relevé entre 15 et 25 minutes — sans compter l'étape de rapprochement qui suit.
Traiter 12 relevés ne prend pas 12 × 20 minutes. Cela prend beaucoup plus de temps, car la fatigue introduit des erreurs qu'il faut ensuite traquer. Un utilisateur de Reddit dans r/Bookkeeping a décrit comment il avait réduit le temps de rapprochement « de 3 heures à moins d'une heure » pour un seul compte après avoir trouvé une meilleure méthode — et c'est quelqu'un qui en fait son métier. Pour un propriétaire d'entreprise avec trois comptes répartis sur deux banques, 12 mois de relevés représentent environ 36 PDF individuels à traiter, chacun pouvant faire 3 à 7 pages.
Le point de rupture d'efficacité se situe entre le troisième et le quatrième relevé. Avant cela, vous croisez les données avec soin. Après, la charge cognitive liée aux changements de format s'accumule — et dès le huitième relevé, vous commettez des erreurs que vous auriez détectées dès le premier. Ce n'est pas un problème de discipline. C'est une limite structurelle de la saisie manuelle à volume élevé.
Cet effet cumulatif est ce qui distingue le traitement par lots de relevés bancaires de l'extraction de relevés individuels — et explique pourquoi les outils conçus pour des flux de travail mensuels laissent le problème du rapprochement de fin d'année non résolu. L'American Institute of Professional Bookkeepers (AIPB) inclut le rapprochement bancaire comme section dédiée de son examen de Certified Bookkeeper — un test de deux heures qui traite le rapprochement comme une compétence professionnelle essentielle, et non comme une simple formalité administrative (Certification AIPB CB). Lorsque l'organisme certificateur des comptables consacre 25 % de son examen principal à une seule tâche, il vaut la peine de noter combien de temps cette tâche consomme réellement — et ce qu'elle coûte lorsqu'elle est effectuée manuellement à l'échelle de la fin d'année.
Pourquoi les flux bancaires et les exports CSV ne vous font pas toujours gagner du temps
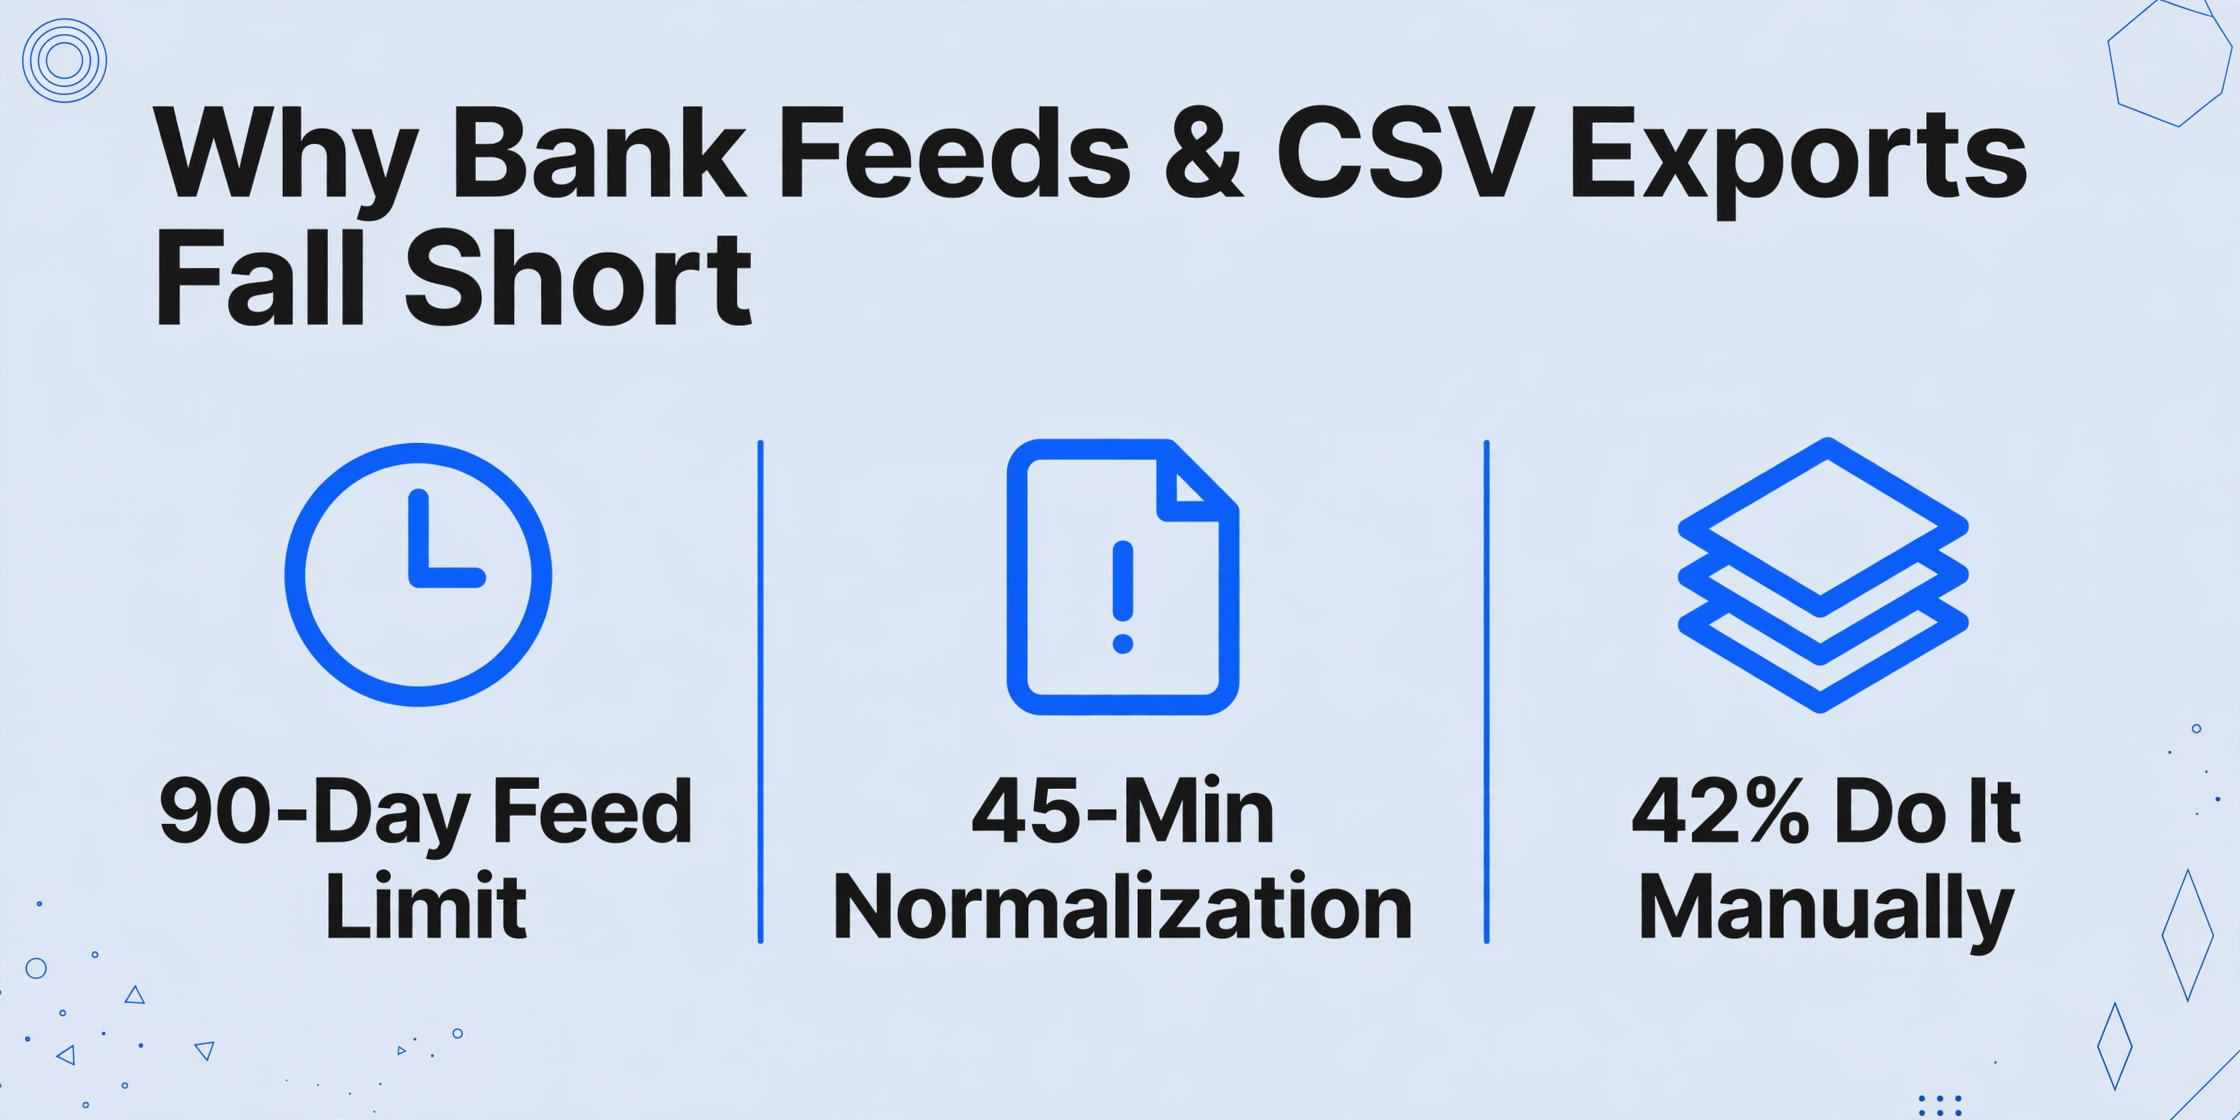
Le conseil standard — « utilisez simplement un flux bancaire » ou « téléchargez le CSV » — comporte trois angles morts qui deviennent visibles précisément au moment où vous avez le plus besoin des données.
Premièrement, les flux bancaires ne sont pas universels. QuickBooks et Xero prennent en charge les flux bancaires automatiques pour les principales institutions américaines, mais ces flux ne récupèrent généralement que les 90 derniers jours de transactions. Un rapprochement de fin d'année nécessite les 12 mois complets. Pour les relevés antérieurs à la fenêtre du flux — ou pour les comptes dans des banques plus petites et des coopératives de crédit qui ne participent pas au programme de flux — vous revenez à la saisie manuelle. Hubdoc de Xero propose l'extraction de relevés bancaires pour les banques américaines et canadiennes prises en charge, mais uniquement pour les PDF numériques téléchargés directement depuis la banque — pas les scans, pas les photos, pas les relevés envoyés par courrier.
Deuxièmement, les exports CSV semblent standard mais ne le sont pas. Un CSV de compte courant Chase et un CSV de Bank of America utilisent des ordres de colonnes différents, des formats de montants différents et des conventions de description de transactions différentes. Télécharger 12 CSV semble être une solution jusqu'à ce que vous réalisiez que vous passerez 45 minutes à normaliser les en-têtes de colonnes, à nettoyer les formats de dates et à standardiser la représentation débit/crédit — avant de pouvoir les fusionner dans un seul classeur.
Troisièmement, la grande majorité des petites entreprises n'utilisent pas leur logiciel comptable de cette façon. Les données de la National Federation of Independent Business montrent que 42 % des petits employeurs consacrent quatre heures ou plus par mois aux activités de conformité fiscale, la préparation des documents — et non la planification fiscale stratégique — étant l'activité dominante. Beaucoup de ces entreprises suivent leurs finances dans des feuilles de calcul Excel tenues par le propriétaire ou un comptable à temps partiel. Pour elles, « connectez votre flux bancaire » présuppose une infrastructure qu'elles ne possèdent pas.
La publication 583 de l'IRS exige que les entreprises conservent les relevés bancaires et les documents justificatifs pendant au moins trois ans — et recommande sept ans. Avoir ces PDF n'est pas facultatif. C'est l'extraction efficace des données qui détermine si le rapprochement de fin d'année prend un après-midi ou une semaine.
Comment l'extraction par lot lit trois banques comme un seul format
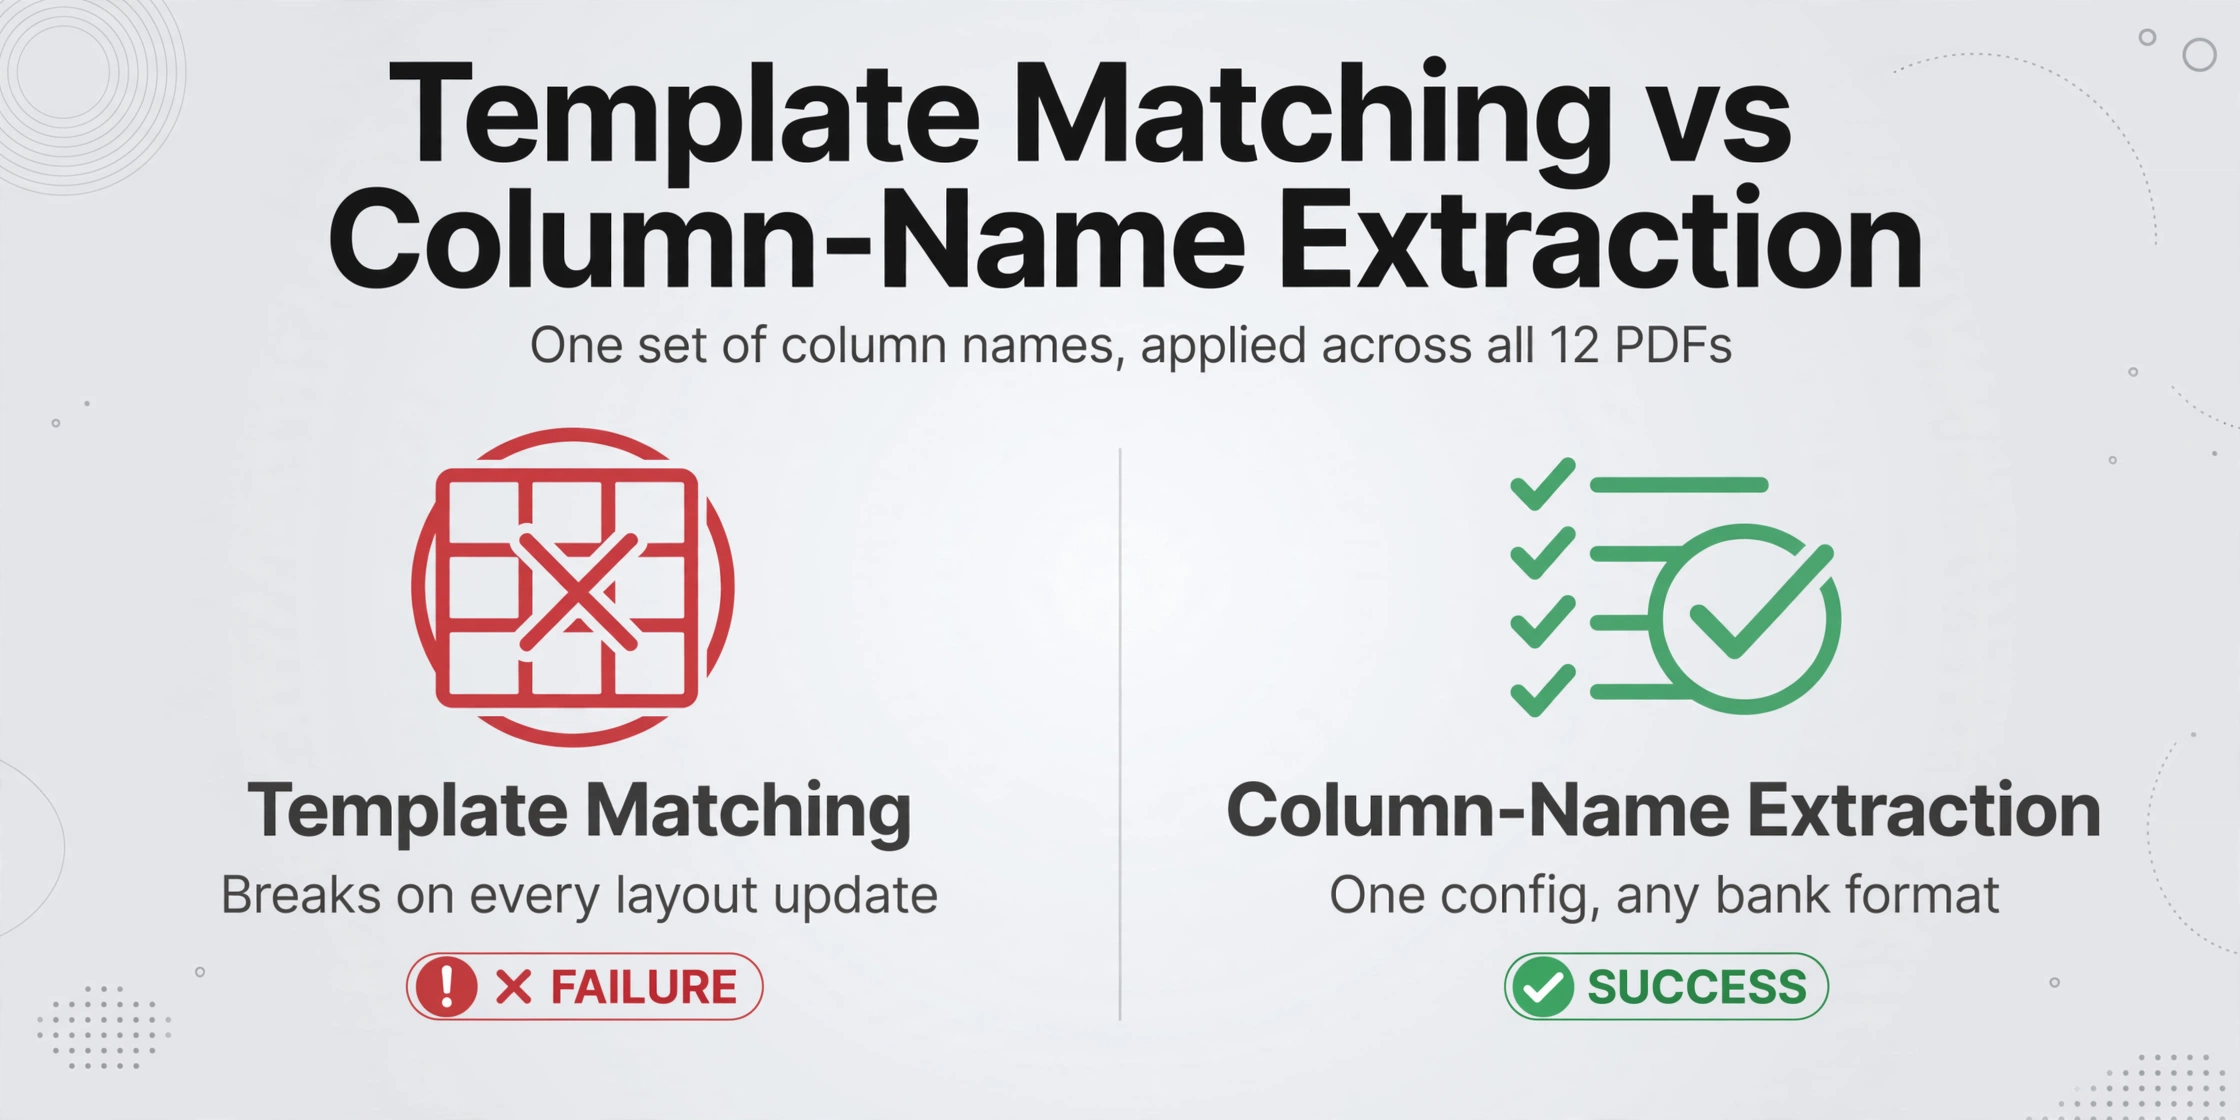
Voici le problème central que le traitement par lot résout : un PDF de relevé Chase place les débits et les crédits dans deux colonnes distinctes. Un PDF de relevé Wells Fargo utilise une seule colonne « Montant » où les dépôts sont positifs et les retraits négatifs. Le PDF d'une petite coopérative de crédit utilise un format texte à largeur fixe datant des années 1990 qui enveloppe les descriptions de transactions sur deux lignes. Un outil OCR basé sur des modèles nécessite trois modèles distincts — et échoue à chaque fois qu'une banque met à jour la mise en page de son relevé, ce que la plupart des grandes banques font au moins une fois par an.
ImageToTable.ai utilise l'extraction par nom de colonne — un mécanisme différent. Au lieu de définir où se trouvent les données sur la page (correspondance de modèle), vous définissez les données que vous souhaitez. Vous saisissez les noms de colonnes dont vous avez besoin — « Date », « Description », « Débit », « Crédit », « Solde » — une seule fois. L'IA lit chaque PDF comme le ferait une personne : elle cherche la colonne de date, reconnaît les descriptions de transactions par leur position et leur contexte, et place les montants dans la colonne débit ou crédit appropriée, que la source utilise des colonnes séparées ou une notation positive/négative.
C'est le même mécanisme que nous abordons dans notre guide sur le traitement par lot des factures — la logique d'extraction est indépendante du format, ce qui rend le véritable traitement par lot possible. Vous ne configurez pas trois banques. Vous configurez un seul ensemble de noms de colonnes, et l'IA l'applique à l'ensemble des 12 (ou 36) PDF.
Créer votre feuille de rapprochement à partir de 12 PDF
Le processus comporte trois étapes, et la structure du résultat est ce qui compte :
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Étape 1 — Téléversez les 12 PDF mensuels en une seule fois. Glissez chaque relevé dans la zone de téléversement. PDF, JPG, PNG — tous pris en charge. L'outil accepte jusqu'à 50 fichiers par lot. Si vous avez trois comptes, cela représente 36 PDF en une seule session de téléversement.
Étape 2 — Définissez vos noms de colonnes une seule fois. Les colonnes que vous saisissez deviennent les en-têtes de votre tableau de sortie. Pour le rapprochement, l'ensemble standard est : Date, Description, Référence/Numéro de chèque, Débit, Crédit, Solde. Vous pouvez également ajouter une colonne inférée — une colonne que l'IA remplit en fonction du contenu du document plutôt qu'en extrayant un champ existant. Par exemple, ajouter Catégorie (options : Paie/Dépense de bureau/Paiement fournisseur/Transfert/Autre) permet à l'IA de classer automatiquement chaque transaction, vous donnant un registre de transactions catégorisées en plus de l'extraction brute. Les colonnes inférées s'appliquent à tous les fichiers du lot — l'extraction et la catégorisation se font en une seule passe.
Étape 3 — Exportez le fichier Excel fusionné. Le résultat est une feuille de calcul unique contenant les transactions des 12 mois dans un seul tableau, avec une colonne de fichier source qui identifie le relevé d'origine de chaque ligne. Cette colonne devient votre piste d'audit : chaque transaction du rapprochement est traçable jusqu'au PDF bancaire et à la page spécifiques dont elle provient. Pour en savoir plus sur l'approche du rapprochement de fin d'année comme événement ancré, consultez notre guide sur le traitement par lots d'une année de reçus dans une feuille de calcul prête pour la déclaration fiscale — la pression temporelle et les défis structurels sont similaires. Vous pouvez également utiliser le convertisseur de relevés bancaires vers Excel dédié pour l'étape d'extraction.
Trois contrôles d'intégrité qui ne comptent qu'à grande échelle
En traitant un seul relevé bancaire, vous pouvez repérer les anomalies à l'œil nu. En en traitant 12, vous avez besoin de contrôles systématiques. Ces trois contrôles sont spécifiques au rapprochement bancaire par lots — ils ne s'appliquent pas aux flux de travail à relevé unique, c'est pourquoi la plupart des tutoriels d'extraction ne les mentionnent pas.
1. Continuité des soldes d'ouverture/clôture. Le solde de clôture de janvier doit être égal au solde d'ouverture de février. Si ce n'est pas le cas, soit une transaction a été manquée, soit un chiffre a été mal lu. Lorsque vous extrayez 12 relevés dans une seule feuille de calcul fusionnée, une vérification rapide de colonne — =IF(A2=B1,"OK","BREAK") — vous indique instantanément où se trouve l'écart. Mais cela ne fonctionne que si l'outil d'extraction a préservé avec précision le champ du solde courant dans chaque ligne. Un convertisseur de relevés bancaires qui supprime la colonne du solde ou la fusionne avec la colonne du montant compromet entièrement ce contrôle.
2. Détection des transactions en double entre les fins de mois. Certaines transactions apparaissent sur deux relevés — un chèque de fin de mois daté du 31 décembre qui est débité le 3 janvier, ou un prélèvement automatique récurrent qui apparaît avec la même description et le même montant sur des mois consécutifs. Avec une seule feuille de calcul fusionnée, vous pouvez trier par montant + date + description pour faire ressortir les doublons. Sans cela — en travaillant relevé par relevé — les doublons sont invisibles.
3. Le problème du « mois manquant ». Si vous traitez manuellement 12 relevés et que la banque ne vous en a envoyé que 11 (un problème courant lorsque les dates de relevé changent ou qu'un téléchargement échoue), l'écart est difficile à détecter. Un flux de travail par lots le rend évident : si vous avez téléchargé 12 fichiers et que la sortie ne contient des lignes que pour 11 mois, la colonne du fichier source indique immédiatement lequel est absent.
Ce ne sont pas des contrôles que vous effectuez parce que les données ne sont pas fiables. Ce sont des contrôles que vous effectuez parce que tout pipeline de données — manuel ou automatisé — nécessite une vérification, et le traitement par lots rend cette vérification réalisable plutôt que fastidieuse.
FAQ
L'extraction par lots fonctionne-t-elle avec des relevés papier scannés, pas seulement des PDF numériques ?
Oui. L'IA sous-jacente est un modèle de vision qui lit ce qui se trouve sur la page, que le PDF provienne d'une exportation numérique ou d'un scan physique. Un relevé papier photographié sur une table de cuisine fonctionne de la même manière qu'un PDF téléchargé depuis Chase.com — bien que la qualité de l'image compte. Une photo claire et bien éclairée sera extraite avec précision. Une photo floue ou ombragée produira davantage d'erreurs, tout comme pour un lecteur humain.
Puis-je importer directement le tableur extrait dans QuickBooks ou Xero ?
Le résultat est un fichier Excel (XLSX) ou CSV standard. QuickBooks Online accepte les importations CSV via le chemin Banque → Télécharger un fichier. Xero accepte les importations CSV sous Comptabilité → Comptes bancaires → Importer un relevé. Aucune des deux plateformes n'importe nativement les PDF — l'étape de conversion (PDF → données structurées) est ce que l'outil d'extraction gère. Pour les utilisateurs de notre extension Google Sheets, vous pouvez également écrire les données extraites directement dans un tableur sans télécharger ni réimporter.
Et si mes 12 relevés mensuels proviennent de comptes différents dans des banques différentes ?
C'est le cas courant, pas un cas limite. Le mécanisme d'extraction des noms de colonnes est indépendant du format : le même ensemble de noms de colonnes (Date, Description, Débit, Crédit, Solde) fonctionne avec Chase, Wells Fargo, Bank of America, les coopératives de crédit et les banques internationales. La sortie fusionnée inclut une colonne de fichier source afin que vous puissiez filtrer ou croiser par compte. Si vous souhaitez des onglets séparés par compte, traitez les 12 relevés de chaque compte comme un lot distinct.
Quelle est la précision de l'extraction des chiffres — puis-je faire confiance aux montants ?
Les données de tableaux imprimés atteignent jusqu'à 99 % de précision de reconnaissance. Cependant, le rapprochement bancaire exige une correspondance exacte au centime près, ce qui signifie que vous devez toujours vérifier le solde de clôture de chaque relevé par rapport au PDF. L'extraction automatique du solde de l'outil rend cette opération rapide : comparez le solde de clôture extrait dans la ligne 1 de la section de chaque relevé au solde imprimé sur le PDF. Cela prend environ 30 secondes par relevé — le type de vérification qui a du sens à toute échelle.
Est-ce que cela fonctionne aussi pour les relevés de carte de crédit ?
Oui. Les relevés de carte de crédit utilisent la même structure de tableau de transactions que les relevés bancaires — date, description, montant. La même approche par noms de colonnes extrait les deux. Si vous traitez à la fois des relevés bancaires et des relevés de carte de crédit pour la même période de rapprochement, vous pouvez les traiter ensemble et utiliser la colonne du fichier source pour les séparer ensuite, ou les exécuter en lots séparés pour une organisation plus claire par compte.
Que se passe-t-il si un relevé contient des transactions réparties sur deux pages ?
L'IA reconnaît qu'un tableau de transactions se poursuit sur plusieurs pages et préserve l'intégrité des lignes. Une transaction unique qui commence en bas de la page 2 et se poursuit sur la page 3 est extraite comme une seule ligne, et non deux. C'est un mode de défaillance courant des convertisseurs PDF vers Excel génériques qui traitent chaque page comme un tableau indépendant.
Ce qui distingue le rapprochement de fin d'année de la comptabilité mensuelle, ce n'est pas la comptabilité — c'est le volume. Douze relevés, trois banques, un CPA qui attend un rapport consolidé. Que vous les traitiez en 10 minutes ou en une demi-journée dépend de si vous lisez chaque page ou si vous tapez chaque ligne. Téléversez votre premier lot de PDF et voyez ce qui change.