A Página Ausente em um Arquivo de Fechamento
É Invisível Até Bloquear o Financiamento
A falha comum em um pacote de fechamento não é um número. Um valor digitado errado é detectado na mesa, porque o mutuário e o fechador olham para ele. Uma página que está faltando, presente duas vezes ou arquivada no empréstimo errado não deixa nenhum número fora de lugar, então ninguém a vê. O Consumer Financial Protection Bureau lista páginas ausentes ao lado de valores de empréstimo incorretos entre os erros comuns em documentos de fechamento, e afirma que qualquer um dos dois tipos pode atrasar um fechamento em horas ou dias, porque tudo precisa estar em ordem antes do financiamento do empréstimo (CFPB).
Principais Conclusões
- $1.000 a $4.000 é o que uma página ausente pode custar em um empréstimo de $400.000 quando o fechamento ultrapassa o bloqueio de taxa, e a própria página não mostra nenhum sinal de que está faltando.
- A lista de verificação já está correta, mas uma página ausente ainda passa por ela porque uma digitalização duplicada pode manter a contagem de páginas exatamente onde o revisor esperava.
- Uma linha por transação transforma uma página que ninguém consegue encontrar em uma célula vazia que qualquer um pode ler, e o ImageToTable.ai constrói essa linha combinando um número de empréstimo em todas as páginas do lote.
No fórum Notary Cafe, onde agentes de assinatura falam sobre os pacotes que as empresas de título enviam, um agente resumiu o que muitos relatam: "Fico um pouco frustrado com a quantidade de erros nos pacotes que chegam pelas minhas plataformas de assinatura." Um comentarista na mesma discussão listou os suspeitos de sempre, e um item se destaca: "pacote para outro empréstimo" (Notary Cafe). Um pacote montado para o empréstimo errado pertence à mesma família de falhas de uma página ausente: conteúdo que pertence a outro lugar, descoberto dias depois da assinatura, quando o bloqueio de taxa já está queimando.
O fluxo de trabalho que monta um pacote completo página por página é abordado no guia sobre montar um pacote de documentos de fechamento imobiliário. Este artigo começa onde aquele termina: o pacote voltou da assinatura, e as páginas nele não são as páginas que deveriam estar lá. A questão é para onde vão essas páginas, e como uma equipe pode ver cada uma delas sem ler uma pilha à mão.
Quem Cuida do Pacote, e Onde a Contagem de Páginas Quebra
Um pacote de fechamento é a papelada executada de uma transação, e quatro partes são donas de uma fatia dele. As transferências entre elas são onde a contagem de páginas quebra, então as funções importam antes de qualquer correção.
| Função | O que produzem | Onde as páginas se perdem nessa transferência |
|---|---|---|
| Processador de empréstimo (credor) | O pacote do empréstimo: Closing Disclosure, nota promissória, instrumento de garantia, divulgações federais | Deve corresponder ao que foi divulgado três dias úteis antes; revisões substituem páginas pouco antes da assinatura |
| Fechador de título ou agente de custódia | O lado da liquidação: escritura, compromisso de título e seus requisitos, declarações juramentadas, declarações de quitação, documentos de HOA | Monta vários negócios na mesma tarde; as páginas são buscadas em pastas compartilhadas e em uma bandeja de digitalização comum |
| Agente de assinatura notarial | Assinaturas testemunhadas, rubricas, datas, certificados notariais | Devolve o conjunto executado; um pacote montado a partir do conjunto de instruções errado volta ainda errado |
| Revisor pós-fechamento | A verificação de integridade: cada página presente, cada assinatura no lugar | Libera o arquivo para registro e entrega ao investidor, ou devolve uma lista de condições |
O arcabouço regulatório tornou o conjunto montado padrão. Sob a regra de Divulgação Integrada TILA-RESPA (TRID), que o CFPB colocou em vigor para pedidos datados de 3 de outubro de 2015 em diante, o Closing Disclosure de cinco páginas substituiu a declaração de liquidação HUD-1, e o mutuário deve recebê-lo pelo menos três dias úteis antes da consumação (National Association of Realtors). A escala é o que torna a ausência difícil de detectar. O estudo de 2026 da ALTA sobre produção de títulos constatou que 82% das transações de compra exigem a revisão de pelo menos 11 documentos, 21% envolvem mais de 50 registros vinculados a um imóvel, e 27% dos profissionais de título ainda precisam obter documentos pessoalmente (ALTA, 2026). Um pacote de 100 páginas ou mais não é um tamanho incomum; é a rotina que o produz.
Cinco Formas de uma Página Desaparecer, Ser Arquivada Errado ou Duplicada
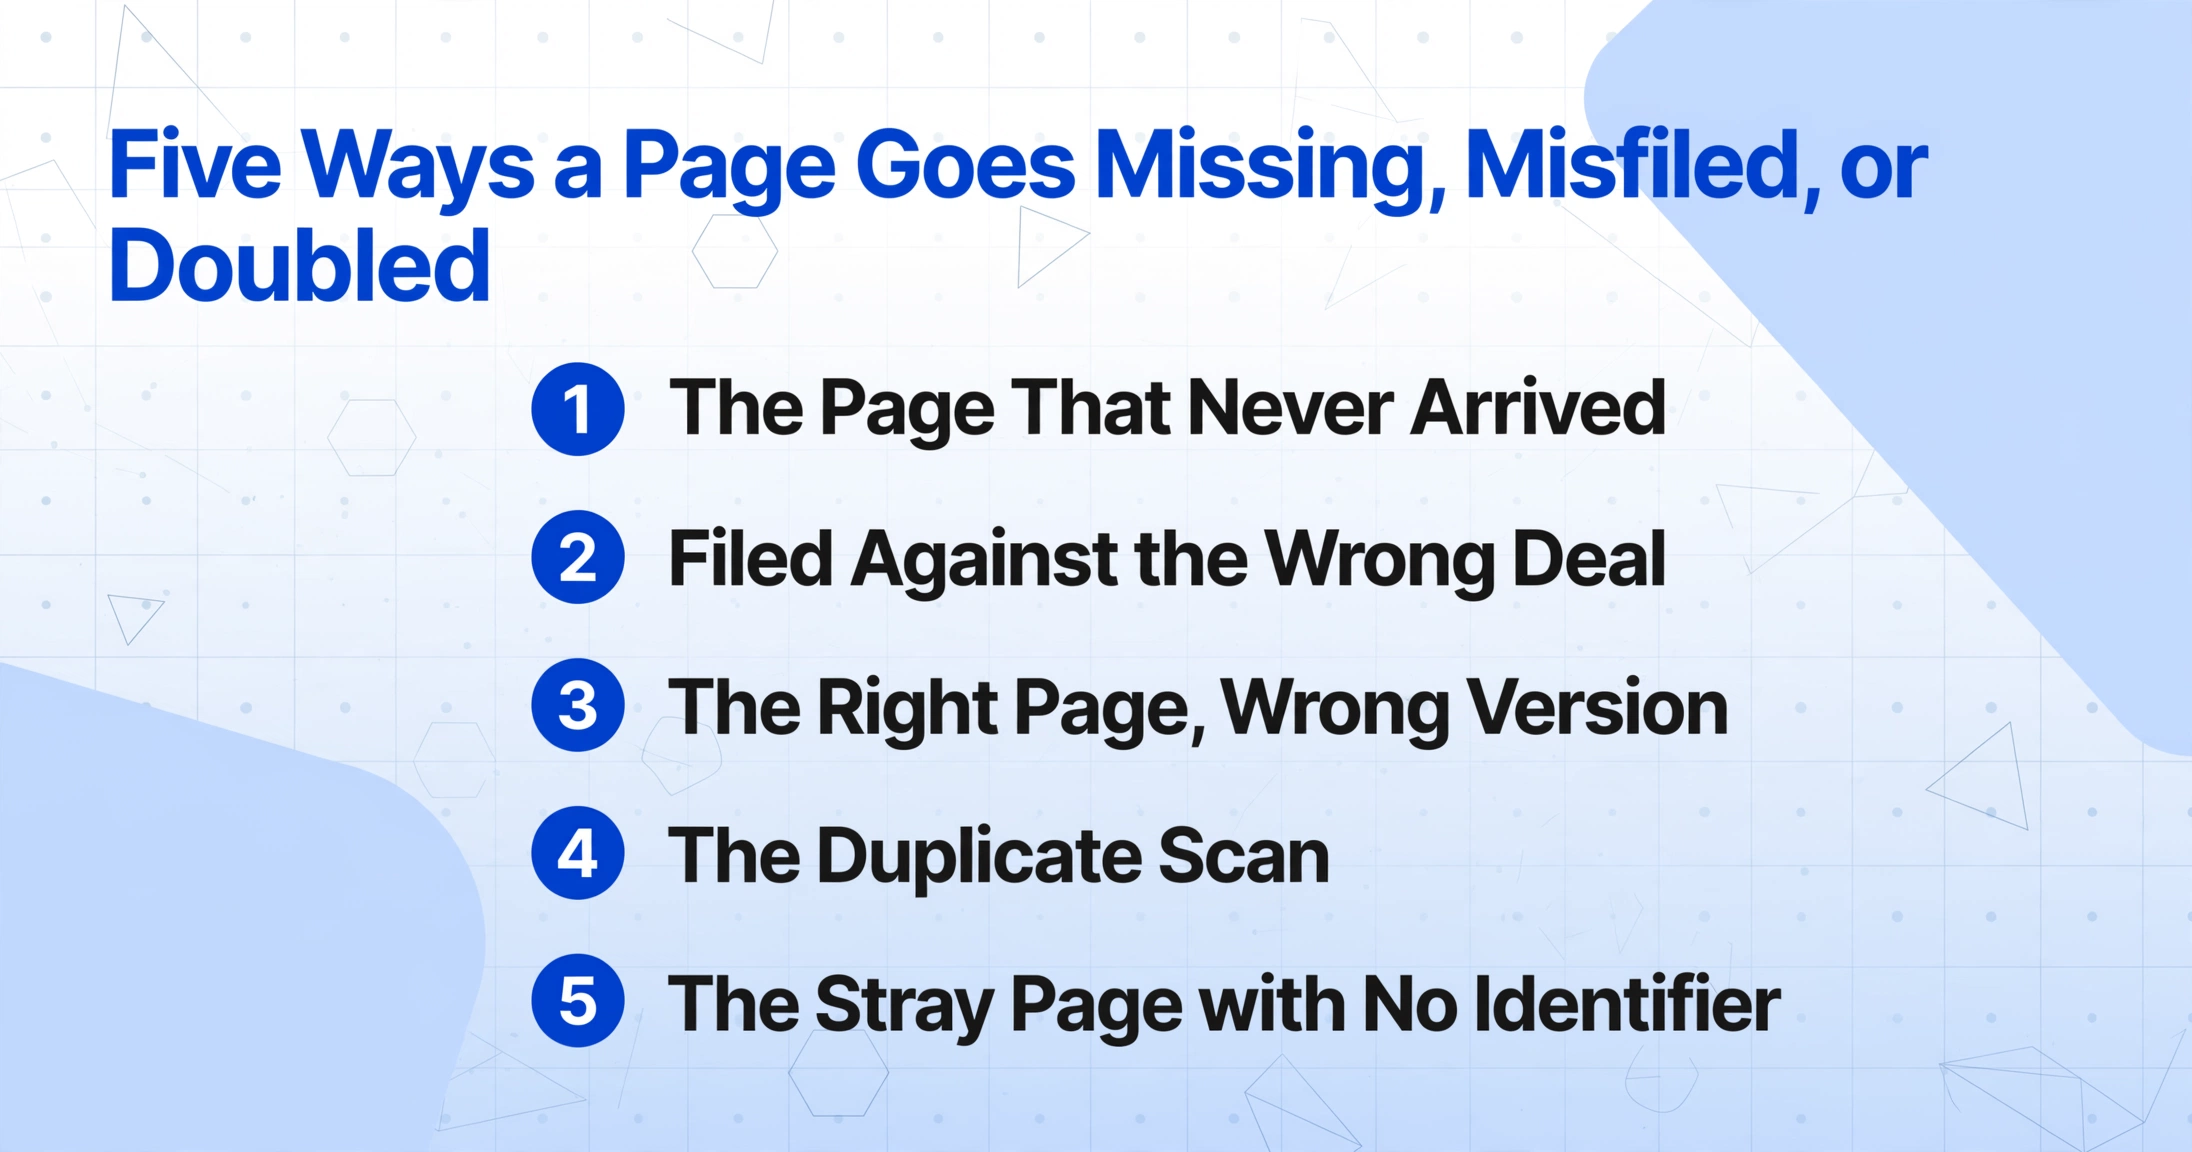
Nenhum dos cinco modos de falha abaixo vem de descuido. Cada um decorre de como os documentos circulam entre as partes acima.
A página que nunca chegou. Um documento é exigido mas nunca produzido, ou produzido mas nunca enviado. Divulgações de revenda da HOA, apólices de seguro e páginas de resposta de inspeção são os atrasados habituais. Quando 27% da obtenção ainda acontece pessoalmente, uma página que precisa ser buscada em um cartório ou cobrada do corretor do vendedor pode simplesmente sair do calendário. Sem chegada, sem digitalização, sem evidência na pasta de documentos de fechamento de que ela jamais existiu.
A página arquivada no negócio errado. Os arquivos são nomeados pelo sobrenome do mutuário, e um fechador pode montar quatro negócios na mesma tarde. Quando as páginas são retiradas de uma pasta compartilhada, uma página do negócio A cai no arquivo do negócio B, e o notário acaba do outro lado da mesa de um mutuário segurando um pacote de outro empréstimo. A página existe no mundo. Ela está simplesmente no arquivo errado, e nada no arquivo anuncia isso.
A página certa, versão errada. Um Closing Disclosure é revisado conforme os valores se firmam, então um único negócio pode produzir uma versão inicial, uma versão revisada e a versão executada lado a lado em uma mesma pasta. A cópia que o mutuário assina é a que o investidor precisa, e os nomes dos arquivos não dizem ao revisor qual é qual. Os agentes de assinatura veem a versão a jusante disso. "Às vezes as instruções se contradizem", escreveu um agente no r/Notary, "então faço uma lista e ligo para o serviço de assinatura ou para a empresa de título para esclarecer" (r/Notary).
A digitalização duplicada. Uma página que chega duas vezes, digitalizada em dois lotes diferentes, parece idêntica a uma página que chegou uma vez quando alguém está rolando um PDF. A contagem de páginas detecta algumas dessas e deixa outras passarem, porque a contagem de uma combinada com uma duplicata ainda pode igualar a contagem que um revisor esperava.
A página perdida sem identificador. Declarações juramentadas e adendos produzidos separadamente podem não conter nenhum número do empréstimo. Sem uma referência compartilhada para posicioná-los, eles flutuam entre arquivos ou acabam no final do pacote que estava aberto quando foram digitalizados.
Cada falha se torna uma condição de financiamento ou uma exceção pós-fechamento, e o preço é mensurável. Quando um fechamento é adiado além da janela do bloqueio de taxa, as taxas de extensão geralmente ficam entre 0,25% e 1% do principal do empréstimo, com uma taxa fixa adicional em muitos credores (Bankrate). Em um empréstimo de $400,000, uma página que ninguém consegue encontrar custa ao mutuário de $1,000 a $4,000 antes de o arquivo ser liberado.
Detecte no Nível da Linha: Uma Linha por Transação
A lista de verificação não corrige nenhum desses problemas, porque a lista já está correta e a página ausente ainda passa por ela. O que muda o resultado é a unidade que está sendo revisada. Em vez de uma pilha cuja integridade precisa ser lembrada, monte uma planilha onde cada página que pertence a um negócio cai em uma única linha, e qualquer outra coisa aparece como uma célula vazia ou uma linha extra.
O ImageToTable.ai usa Extração de Colunas Personalizadas: você digita os nomes das colunas que deseja, como Número do Empréstimo, Mutuário, Endereço do Imóvel e Data de Fechamento, e a IA lê cada página e coloca um valor na coluna correspondente entendendo o que o valor significa, e não onde ele está. Mesclagem de Várias Páginas é a configuração de modelo que decide quais páginas pertencem juntas. Ela agrupa resultados que descrevem um único documento lógico em uma só linha, preenche campos a partir da página que os contém e leva valores recorrentes, como um número do empréstimo, para cada linha. A forma útil de descrever isso para um arquivo de fechamento é ao contrário de uma lista de recursos, então o mapeamento abaixo vai de cada modo de falha até a configuração que o detecta.
| Modo de falha | Configuração que o detecta | Como você lê o resultado |
|---|---|---|
| Página arquivada no negócio errado | Correspondência por um número de referência compartilhado, como o número do empréstimo | Uma página com um número de empréstimo diferente não pode entrar na linha; ela permanece em sua própria linha, visível em vez de arquivada |
| Digitalização duplicada | Correspondência por número do empréstimo, com uma regra de conflito definida | Duas digitalizações se fundem em uma linha, e a regra de conflito mostra a primeira, a última, ambas ou linhas separadas |
| Página certa, versão errada | Regras de conflito: manter o primeiro, manter o último, concatenar ou dividir | Manter o último corresponde à divulgação executada; rascunhos que carregam identificadores diferentes ficam em suas próprias linhas |
| Página perdida sem identificador | Rastrear uma coluna e iniciar um novo grupo quando seu valor mudar | A página permanece uma linha de página única, que é exatamente o sinal para examinar |
| Documento que nunca chegou | Nenhuma configuração de agrupamento necessária; o lote é a lista de verificação | A coluna nomeada fica vazia para essa transação, então a ausência se torna visível |
A metade do lote importa tanto quanto a metade da mesclagem. Coloque todas as fontes em um único lote, em vez de uma execução por remetente: o pacote do credor, o conjunto de títulos, os documentos de revenda da HOA e as páginas de inspeção assinadas juntos. Um lote pode conter um fechamento ou vinte. O agrupamento os separa, e a contagem se torna a primeira verificação: nove negócios devem retornar nove linhas.
Leia a planilha como um relatório de integridade: ordene por número do empréstimo e depois procure células vazias e linhas que contêm uma única página. Uma célula vazia em uma coluna nomeada é o documento que nunca chegou. Uma linha de página única é uma página perdida. Uma contagem de linhas que não corresponde à contagem de negócios é o motivo para olhar mais de perto, e cada um desses sinais é visível em segundos.
Os arquivos são processados com segurança e não são armazenados.
As colunas que você cria para o lote também funcionam como trilha de auditoria. Como cada linha carrega o número do empréstimo em todas as suas entradas, a visão de integridade permanece vinculada à transação em vez de ficar na memória de alguém. Uma página que nunca foi agrupada é uma linha que você pode clicar, não uma lacuna que você precisa lembrar.
O que a mesclagem ainda deixa para uma pessoa
As regras de agrupamento e de conflito não decidem se um pacote está legalmente completo. Essa decisão permanece com o agente de custódia, o advogado ou o revisor pós-fechamento, e abrange questões que nenhuma configuração de extração pode responder: se uma divulgação é adequada, se uma exceção de título é relevante e se os documentos da HOA recebidos são os que o contrato exige.
A ferramenta aplica a regra que você escolheu. Ela não sabe qual versão do Closing Disclosure o mutuário realmente assinou, então confirmar que a cópia executada é a que está no arquivo continua sendo um ato humano. O prazo de entrega de três dias úteis sob a TRID, e a nova divulgação que uma mudança relevante pode acionar, são prazos que uma pessoa ainda acompanha, e uma planilha não vai anunciar que o relógio reiniciou.
Nada disso substitui os sistemas de registro. Qualia, SoftPro e RamQuest gerenciam pedidos de título e contabilidade de custódia, DocuSign Rooms e Dotloop coordenam o lado da corretagem, e Simplifile cuida do registro eletrônico. O que a mesclagem substitui é a passagem manual em que alguém mescla o conjunto executado em um visualizador de PDF e o verifica página por página. Ela produz uma visão de integridade que fica ao lado do registro, não dentro dele.
Erros no pacote de fechamento: perguntas frequentes
O que acontece com uma página que não tem número do empréstimo?
Ela não pode entrar em uma linha de transação, e esse é o comportamento esperado. A página permanece como sua própria linha de página única, o que indica que ela pertence a outro negócio ou que o valor de referência não foi capturado nela e precisa que uma pessoa a posicione. Uma página perdida se tornar visível é o objetivo de todo o exercício.
Há duas versões do Closing Disclosure no arquivo. Qual delas é mantida?
A regra de conflito que você definir decide. Manter o primeiro retém o valor mais antigo, manter o último retém o final, concatenar une os dois e dividir separa o grupo em linhas distintas. Para um Closing Disclosure, manter o último geralmente corresponde à versão assinada, mas uma pessoa ainda confirma qual cópia o mutuário assinou. A ferramenta aplica sua regra; ela não determina a versão legalmente correta.
Vários fechamentos podem passar por um único lote?
Sim, e muitas vezes é a forma mais limpa de fazer isso. Rastreie uma coluna como Mutuário ou Endereço do Imóvel e inicie um novo grupo sempre que o valor mudar, o que coloca cada transação em sua própria linha. Vinte negócios geram vinte linhas, e a contagem em si se torna a primeira verificação de integridade.
Isso substitui nosso sistema de produção de títulos?
Não. Qualia, SoftPro, RamQuest e os sistemas de originação de empréstimos continuam sendo o registro de pedidos, contabilidade de custódia, geração de documentos e registro. O fluxo de trabalho substitui a passagem manual em que alguém mescla o conjunto assinado em um visualizador de PDF e o verifica página por página. A visão de integridade fica ao lado desses sistemas, não dentro deles.
Como digitalizações duplicadas aparecem na saída?
Duas digitalizações da mesma página carregam o mesmo número do empréstimo, então elas se fundem na mesma linha. A regra de conflito decide o que é exibido: manter o primeiro, manter o último, concatenar ou dividir. Se você escolher dividir, a linha se divide, e a duplicata se torna visível como a diferença entre o número de linhas e o número de negócios.
A mudança é pequena e específica. Uma página ausente em uma pilha é invisível, e uma página ausente em uma linha é uma célula vazia. Quando cada transação é uma linha em uma planilha, a integridade do pacote deixa de ser algo que uma equipe lembra e passa a ser algo que ela pode ler, e uma página que ninguém conseguia encontrar se torna uma linha que qualquer um pode ver. O ponto de partida é os documentos de um negócio, um lote, um número de empréstimo rastreado e a contagem verificada antes que a transferência seja enviada.