La page manquante dans un fichier de clôture
est invisible jusqu'à ce qu'elle bloque le financement
L'échec habituel dans un dossier de clôture n'est pas un chiffre. Une valeur mal saisie est détectée à la table, car l'emprunteur et le closeur la regardent tous les deux. Une page manquante, présente en double ou classée dans le mauvais prêt ne laisse aucun chiffre déplacé, donc personne ne la voit. Le Consumer Financial Protection Bureau classe les pages manquantes à côté des montants de prêt incorrects parmi les erreurs courantes des documents de clôture, et précise que l'un ou l'autre type peut retarder une clôture de plusieurs heures ou jours, car tout doit être en ordre avant le financement du prêt (CFPB).
Points clés à retenir
- 1 000 $ à 4 000 $, c'est ce qu'une page manquante peut coûter sur un prêt de 400 000 $ une fois que la clôture dépasse son blocage de taux, et la page elle-même ne montre aucun signe de son absence.
- La liste de contrôle est déjà correcte, pourtant une page manquante lui échappe encore, car une seule numérisation en double peut maintenir le nombre de pages exactement là où un réviseur l'attendait.
- Une ligne par transaction transforme une page introuvable en cellule vide que tout le monde peut lire, et ImageToTable.ai construit cette ligne en faisant correspondre un numéro de prêt sur chaque page du lot.
Sur le forum Notary Cafe, où les agents signataires discutent des dossiers envoyés par les sociétés de titres, un agent a résumé ce que beaucoup rapportent : "Je suis un peu frustré par le nombre d'erreurs dans les dossiers qui arrivent sur mes plateformes de signature." Un commentateur du même fil a énuméré les suspects habituels, et une entrée se démarque : "dossier pour un autre prêt" (Notary Cafe). Un dossier constitué pour le mauvais prêt appartient à la même famille d'échecs qu'une page manquante : du contenu qui devrait être ailleurs, découvert des jours après la signature, alors que le blocage de taux brûle déjà.
Le processus qui assemble un dossier complet page par page est couvert dans le guide sur la constitution d'un dossier de clôture immobilière. Cet article commence là où celui-ci se termine : le dossier est revenu de la signature, et les pages qu'il contient ne sont pas celles qui devraient s'y trouver. La question est de savoir où vont ces pages, et comment une équipe peut toutes les voir sans lire une pile à la main.
Qui gère le dossier, et où le nombre de pages se brise
Un dossier de clôture est la paperasse exécutée pour une seule transaction, et quatre parties en possèdent chacune une part. Les transferts entre elles sont là où le nombre de pages se brise, donc les rôles comptent avant toute correction.
| Rôle | Ce qu'ils produisent | Où les pages se perdent dans ce transfert |
|---|---|---|
| Processeur de prêt (prêteur) | Le dossier de prêt : Closing Disclosure, billet à ordre, instrument de garantie, informations fédérales | Doit correspondre à ce qui a été divulgué trois jours ouvrables plus tôt ; les révisions remplacent des pages juste avant la signature |
| Closeur de titre ou agent de séquestre | Le côté règlement : acte de propriété, engagement de titre et ses exigences, affidavits, relevés de solde, documents HOA | Assemble plusieurs transactions le même après-midi ; les pages sont récupérées depuis des dossiers partagés et un plateau de numérisation commun |
| Agent signataire notarié | Signatures témoignées, initiales, dates, certificats notariés | Renvoie l'ensemble exécuté ; un dossier assemblé à partir du mauvais jeu d'instructions revient toujours faux |
| Réviseur post-clôture | Le contrôle d'exhaustivité : chaque page présente, chaque signature en place | Valide le fichier pour l'enregistrement et la livraison à l'investisseur, ou renvoie une liste de conditions |
Le cadre réglementaire a rendu l'ensemble assemblé standard. En vertu de la règle de divulgation intégrée TILA-RESPA (TRID), mise en vigueur par la CFPB pour les demandes datées du 3 octobre 2015 ou après, le Closing Disclosure de cinq pages a remplacé le relevé de règlement HUD-1, et l'emprunteur doit le recevoir au moins trois jours ouvrables avant la clôture (National Association of Realtors). L'échelle est ce qui rend l'absence difficile à repérer. L'étude 2026 d'ALTA sur la production de titres a révélé que 82 % des transactions d'achat exigent l'examen d'au moins 11 documents, que 21 % impliquent plus de 50 enregistrements liés à une propriété, et que 27 % des professionnels du titre doivent encore obtenir des documents en personne (ALTA, 2026). Un dossier de 100 pages ou plus n'est pas une taille inhabituelle ; c'est la routine qui le produit.
Cinq façons dont une page disparaît, est mal classée ou est doublée
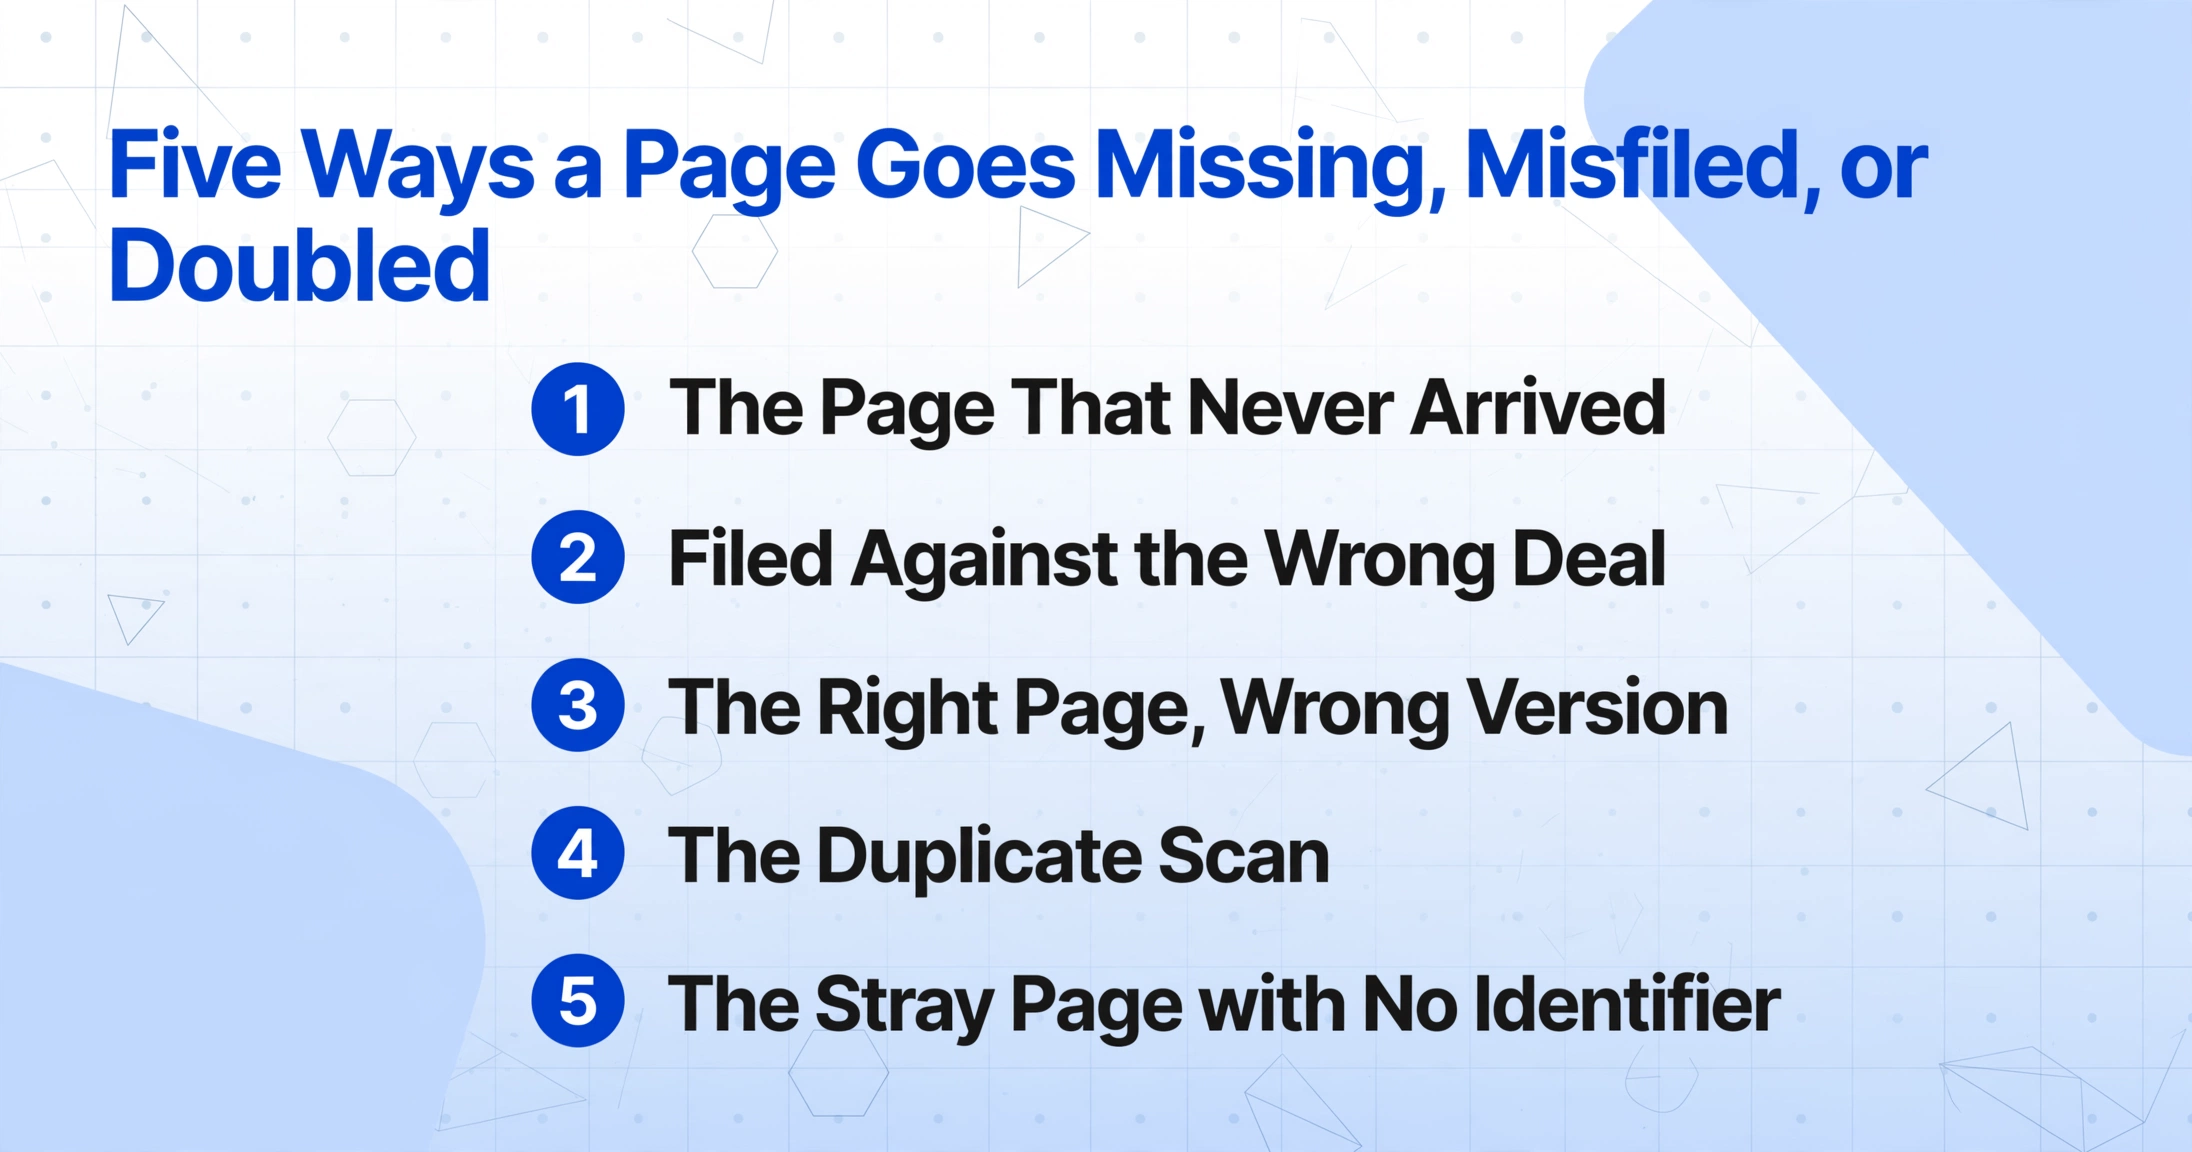
Aucun des cinq modes de défaillance ci-dessous ne provient de la négligence. Chacun découle de la façon dont les documents circulent entre les parties ci-dessus.
La page qui n'est jamais arrivée. Un document est requis mais jamais produit, ou produit mais jamais envoyé. Les divulgations HOA, les attestations d'assurance et les pages de réponse aux inspections sont les retardataires habituels. Lorsque 27 % de la récupération se fait encore en personne, une page qui doit être obtenue auprès d'un palais de justice ou poursuivie auprès de l'agent du vendeur peut simplement tomber du calendrier. Pas d'arrivée, pas de numérisation, aucune preuve dans le fichier de clôture qu'elle a jamais existé.
La page classée dans la mauvaise transaction. Les fichiers sont nommés par le nom de famille de l'emprunteur, et un closeur peut assembler quatre transactions au cours du même après-midi. Lorsque des pages sont extraites d'un dossier partagé, une page de la transaction A atterrit dans le fichier de la transaction B, et le notaire se retrouve en face d'un emprunteur tenant un dossier pour un autre prêt. La page existe dans le monde. Elle est simplement dans le mauvais fichier, et rien dans le fichier ne l'annonce.
La bonne page, la mauvaise version. Un Closing Disclosure est révisé à mesure que les chiffres se stabilisent, donc une seule transaction peut produire une version initiale, une version révisée et la version exécutée côte à côte dans un même dossier. La copie signée par l'emprunteur est celle dont l'investisseur a besoin, et les noms de fichiers ne disent pas à un réviseur laquelle est laquelle. Les agents signataires voient la version en aval de ce problème. « Parfois, les instructions se contredisent », a écrit un agent sur r/Notary, « alors je fais une liste et j'appelle le service de signature ou la société de titre pour clarification » (r/Notary).
La numérisation en double. Une page qui arrive deux fois, numérisée dans deux lots différents, ressemble à une page arrivée une seule fois lorsqu'on fait défiler un PDF. Le nombre de pages en attrape certaines et en manque d'autres, car le compte d'une page combiné à un doublon peut toujours égaler le compte attendu par un réviseur.
La page orpheline sans identifiant. Les affidavits et addenda produits séparément peuvent ne porter aucun numéro de prêt. Sans référence partagée pour les rattacher, ils flottent entre les fichiers ou atterrissent au dos du dossier qui était ouvert au moment de leur numérisation.
Chaque défaillance devient une condition de financement ou une exception post-clôture, et le prix est mesurable. Lorsqu'une clôture est repoussée au-delà de la fenêtre de blocage de taux, les frais de prolongation représentent généralement 0,25 % à 1 % du principal du prêt, avec des frais fixes en plus chez de nombreux prêteurs (Bankrate). Sur un prêt de 400 000 $, une page introuvable coûte à l'emprunteur entre 1 000 $ et 4 000 $ avant que le fichier ne soit validé.
Repérer au niveau de la ligne : une ligne par transaction
La liste de contrôle ne corrige aucun de ces problèmes, car elle est déjà correcte et la page manquante lui échappe toujours. Ce qui change le résultat, c'est l'unité examinée. Au lieu d'une pile dont l'exhaustivité doit être rappelée, créez une feuille de calcul où chaque page appartenant à une même transaction se retrouve dans une seule ligne, et tout le reste apparaît comme une cellule vide ou une ligne supplémentaire.
ImageToTable.ai utilise l'Extraction de colonnes personnalisées : vous saisissez les noms de colonnes souhaités, comme Numéro de prêt, Emprunteur, Adresse du bien et Date de clôture, et l'IA lit chaque page et place une valeur sous la colonne correspondante en comprenant la signification de la valeur plutôt que son emplacement. La fusion multipage est le paramètre de modèle qui détermine quelles pages vont ensemble. Elle regroupe les résultats décrivant un document logique en une seule ligne, remplit les champs à partir de la page qui les contient, et reporte les valeurs récurrentes comme un numéro de prêt sur chaque ligne. La façon utile de la décrire pour un fichier de clôture est à rebours d'une liste de fonctionnalités, donc la correspondance ci-dessous va de chaque mode de défaillance au paramètre qui le détecte.
| Mode de défaillance | Paramètre qui le détecte | Comment lire le résultat |
|---|---|---|
| Page classée dans le mauvais dossier | Correspondance par numéro de référence partagé, tel que le numéro de prêt | Une page portant un numéro de prêt différent ne peut pas rejoindre la ligne ; elle reste dans sa propre ligne, visible au lieu d'être classée |
| Scan en double | Correspondance par numéro de prêt, avec une règle de conflit définie | Deux scans se regroupent en une seule ligne, et la règle de conflit affiche le premier, le dernier, les deux ou des lignes séparées |
| Bonne page, mauvaise version | Règles de conflit : conserver le premier, conserver le dernier, concaténer ou diviser | Conserver le dernier correspond à la divulgation exécutée ; les brouillons portant des identifiants différents atterrissent dans leurs propres lignes |
| Page isolée sans identifiant | Suivre une colonne et démarrer un nouveau groupe lorsque sa valeur change | La page reste une ligne de page unique, ce qui constitue précisément le signal à examiner |
| Document jamais reçu | Aucun paramètre de regroupement nécessaire ; le lot sert de liste de contrôle | La colonne nommée est vide pour cette transaction, donc l'absence devient visible |
La moitié « lot » importe autant que la moitié « fusion ». Placez toutes les sources dans un seul lot, plutôt qu'une exécution par expéditeur : le dossier du prêteur, le jeu de titres, les documents de revente HOA et les pages d'inspection signées ensemble. Un lot peut contenir une seule clôture ou vingt. Le regroupement les trie séparément, et le décompte devient le premier contrôle : neuf transactions devraient générer neuf lignes.
Lisez la feuille comme un rapport d'exhaustivité : triez par numéro de prêt, puis recherchez les cellules vides et les lignes contenant une seule page. Une cellule vide dans une colonne nommée indique le document qui n'est jamais arrivé. Une ligne de page unique indique une page isolée. Un nombre de lignes qui ne correspond pas au nombre de transactions est une raison d'examiner de plus près, et chacun de ces signes est visible en quelques secondes.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Les colonnes que vous construisez pour le lot servent également de piste d'audit. Comme chaque ligne porte le numéro de prêt sur chaque ligne, la vue d'exhaustivité reste attachée à la transaction au lieu de vivre dans la mémoire de quelqu'un. Une page qui n'a jamais été regroupée est une ligne sur laquelle vous pouvez cliquer, et non un vide que vous devez vous rappeler.
Ce que la fusion laisse encore à une personne
Le regroupement et les règles de conflit ne décident pas si un dossier est juridiquement complet. Cette décision revient à l'agent de séquestre, à l'avocat ou au réviseur post-clôture, et elle couvre des questions qu'aucun paramètre d'extraction ne peut résoudre : si une divulgation est adéquate, si une exception de titre est importante et si les documents HOA reçus sont ceux exigés par le contrat.
L'outil applique la règle que vous avez choisie. Il ne sait pas quelle version du Closing Disclosure l'emprunteur a réellement signée, donc confirmer que la copie exécutée est celle du fichier reste un acte humain. Le délai de livraison de trois jours ouvrables en vertu de TRID, et la nouvelle divulgation qu'un changement important peut déclencher, sont des échéances qu'une personne suit encore, et un tableur n'annoncera pas que l'horloge a redémarré.
Rien de tout cela ne remplace les systèmes d'enregistrement. Qualia, SoftPro et RamQuest gèrent les commandes de titre et la comptabilité de séquestre, DocuSign Rooms et Dotloop coordonnent le côté courtage, et Simplifile gère l'enregistrement électronique. Ce que la fusion remplace, c'est le passage manuel dans lequel quelqu'un fusionne l'ensemble exécuté dans une visionneuse PDF et le vérifie page par page. Elle produit une vue d'exhaustivité qui se trouve à côté de l'enregistrement, pas à l'intérieur.
Erreurs de dossier de clôture : questions fréquemment posées
Que se passe-t-il avec une page qui n'a pas de numéro de prêt ?
Elle ne peut pas rejoindre une ligne de transaction, et c'est le comportement prévu. La page reste comme sa propre ligne de page unique, ce qui vous indique soit qu'elle appartient à une autre affaire, soit que la valeur de référence n'y a pas été capturée et qu'une personne doit la placer. Une page égarée qui devient visible est tout l'intérêt de l'exercice.
Deux versions du Closing Disclosure figurent dans le fichier. Laquelle est conservée ?
La règle de conflit que vous définissez en décide. Conserver le premier conserve la valeur la plus ancienne, conserver le dernier conserve la valeur finale, concaténer joint les deux, et diviser sépare le groupe en lignes distinctes. Pour un Closing Disclosure, conserver le dernier correspond généralement à la version exécutée, mais une personne confirme toujours quelle copie l'emprunteur a signée. L'outil applique votre règle ; il ne détermine pas la version juridiquement correcte.
Plusieurs clôtures peuvent-elles passer dans un seul lot ?
Oui, et c'est souvent la façon la plus propre de procéder. Suivez une colonne telle que Emprunteur ou Adresse du bien et démarrez un nouveau groupe à chaque changement de valeur, ce qui place chaque transaction sur sa propre ligne. Vingt transactions produisent vingt lignes, et le compte lui-même devient le premier rapport d'exhaustivité.
Cela remplace-t-il notre système de production de titres ?
Non. Qualia, SoftPro, RamQuest et les systèmes de prêt restent les systèmes d'enregistrement des commandes, de la comptabilité de séquestre, de la génération de documents et de l'enregistrement. Le flux de travail remplace le passage manuel dans lequel quelqu'un fusionne l'ensemble exécuté dans une visionneuse PDF et le vérifie page par page. La vue d'exhaustivité se situe à côté de ces systèmes, pas à l'intérieur.
Comment les scans en double apparaissent-ils dans la sortie ?
Deux scans de la même page portent le même numéro de prêt, ils se regroupent donc dans la même ligne. La règle de conflit décide de ce qui s'affiche : conserver le premier, conserver le dernier, concaténer ou diviser. Si vous choisissez de diviser, la ligne se sépare et le doublon devient visible comme la différence entre le nombre de lignes et le nombre de transactions.
Le changement est petit et précis. Une page manquante dans une pile est invisible, et une page manquante dans une ligne est une cellule vide. Lorsque chaque transaction est une ligne dans une feuille, l'exhaustivité du dossier cesse d'être quelque chose qu'une équipe se rappelle et devient quelque chose qu'elle peut lire, et une page que personne ne pouvait trouver devient une ligne que tout le monde peut voir. Le point de départ est les documents d'une transaction, un lot, un numéro de prêt suivi, et le compte vérifié avant l'envoi du virement.