Dans un dossier de prêt hypothécaire,
le même chiffre correspond rarement
Un dossier de prêt échoue rarement à cause d'un seul document. Il échoue entre deux documents. Le revenu de l'emprunteur est relevé sur une fiche de paie, saisi sur la demande, saisi à nouveau à partir d'un W-2, puis saisi une fois de plus dans les informations à divulguer, et chacun de ces transferts est un endroit où les chiffres peuvent cesser de correspondre. Le guide du Bureau de protection financière du consommateur pour constituer un dossier de demande de prêt demande la fiche de paie, deux années de W-2, deux années de déclarations de revenus signées et les deux relevés bancaires les plus récents, soit les mêmes quelques faits qui arrivent sous quatre types de documents différents (CFPB).
Points clés à retenir
- Lorsqu'un chiffre du W-2 ne correspond pas à la demande, on a l'impression d'une erreur que vous auriez dû repérer.
- Ce n'est rarement le cas : une fiche de paie, un W-2, un relevé bancaire et une déclaration de revenus définissent chacun le revenu différemment, et quatre chiffres différents peuvent tous être corrects pour un même emprunteur.
- Votre travail n'est pas de ressaisir chaque document plus soigneusement, mais de placer la version de chaque source sur une seule ligne, chacune dans sa colonne nommée, afin que l'écart apparaisse avant qu'un chargé d'analyse de crédit ne le découvre.
Un dossier de prêt hypothécaire n'est pas un formulaire unique. C'est un ensemble de documents qui contiennent chacun une partie de l'histoire du même emprunteur, produits par différentes parties à différents jours, et les chiffres qu'ils partagent sont censés correspondre. Lorsqu'ils ne correspondent pas, personne ne le voit au moment où la valeur a été saisie. On le voit plus tard, lors de l'analyse de crédit, sous forme de condition. Cet article explique ce que contient cet ensemble, pourquoi le même chiffre est saisi à nouveau tant de fois, et comment aligner chaque version d'un nombre dans une feuille structurée unique afin que l'écart apparaisse tôt au lieu d'au moment du clear-to-close.
Ce qu'est un dossier de prêt et par combien de mains il passe
Un dossier de prêt hypothécaire est le dossier assemblé de la demande d'un emprunteur, et avant d'atteindre un chargé d'analyse de crédit, il est déjà passé entre quatre ou cinq bureaux différents. Les rôles méritent d'être nommés, car chaque transfert est un endroit où les chiffres sont copiés.
| Qui le traite | À partir de quoi ils travaillent | Ce qui est saisi à cette étape |
|---|---|---|
| Agent de crédit / initiateur | La demande de prêt résidentiel uniforme, formulaire 1003 de Fannie Mae | Identité de l'emprunteur, emploi, revenu déclaré, actifs, passifs, montant du prêt |
| Processeur de prêt | Fiches de paie, W-2, déclarations de revenus, relevés bancaires, vérifications d'emploi et d'actifs | Salaire brut et net, salaire cumulé depuis le début de l'année, soldes de comptes, historique des dépôts |
| Bureau d'évaluation / titres | Rapport d'évaluation (formulaire 1004), engagement de titre | Valeur estimée, adresse du bien, description légale, position du privilège |
| Chargé d'analyse de crédit | Le dossier complet plus les conclusions de l'analyse de crédit automatisée | Revenu admissible, réserves, ratio dette/revenu, conditions |
| Closer / post-clôture | Estimation du prêt, divulgation de clôture, dossier exécuté | Montant final du prêt, taux, espèces nécessaires à la clôture, frais |
Deux chiffres expliquent pourquoi l'ensemble est traité de cette façon. Chaque prêt a un coût réel de production : les banques hypothécaires indépendantes ont dépensé 11 094 $ par prêt en frais de production en 2025, et les dépositaires de détail ont dépensé 16 320 $, selon les rapports de performance de la Mortgage Bankers Association (MBA, avril 2026 ; MBA Newslink, juin 2026). Et chaque prêt est un enregistrement parmi des millions : les données de la loi Home Mortgage Disclosure Act de 2024 couvrent à elles seules environ 4 898 institutions déclarantes (CFPB). Un dossier qui doit être lu par quatre bureaux, à ce coût par prêt, est exactement le type de processus où ressaisir un chiffre semble moins cher qu'il ne l'est en réalité.
Où le même chiffre est saisi à nouveau tout au long du cycle de vie
Le même chiffre de l'emprunteur circule dans le cycle de vie quatre fois ou plus, et chaque déplacement est une ressaisie manuelle dans un écran ou un formulaire différent. Quatre étapes en supportent l'essentiel.
| Étape | Documents en jeu | Le chiffre saisi à nouveau |
|---|---|---|
| Demande | Form 1003 / URLA | Revenu déclaré, employeur, soldes d'actifs, montant du prêt |
| Vérification des revenus et des actifs | Fiches de paie, W-2, déclarations de revenus, relevés bancaires | Salaire brut cumulé, salaires de la case 1, revenu brut ajusté, soldes des relevés |
| Évaluation et titre | Rapport d'évaluation, engagement de titre | Valeur estimée, adresse du bien, propriétaire inscrit |
| Clôture | Estimation du prêt, Closing Disclosure et le dossier de clôture | Montant final du prêt, taux du billet, argent à la clôture, paiement mensuel |
L'horloge rend une découverte tardive coûteuse. En vertu de la règle de divulgation intégrée TILA-RESPA, une estimation du prêt doit parvenir au consommateur au plus tard le troisième jour ouvrable après réception de la demande, et la divulgation de clôture initiale au plus tard trois jours ouvrables avant la consommation (FAQ TRID du CFPB). Ces fenêtres sont courtes. Un chiffre saisi correctement à partir de la fiche de paie mais saisi différemment à partir du W-2 ne se signale pas à l'étape de la demande. Il fait surface lorsqu'un processeur ou un chargé d'analyse de crédit compare enfin les sources, souvent des jours plus tard, au moment où le calendrier est le plus serré.
Le volet évaluation ajoute un transfert supplémentaire. Les règles des entreprises parrainées par le gouvernement font passer l'évaluation par le Uniform Collateral Data Portal et normalisent ses champs via le Uniform Appraisal Dataset, de sorte que la valeur estimée est indiquée à un endroit connu, et elle doit tout de même correspondre à la valeur portée sur la demande et les divulgations finales (Guide de vente Fannie Mae).
L'écart est un problème de transfert, pas de saisie
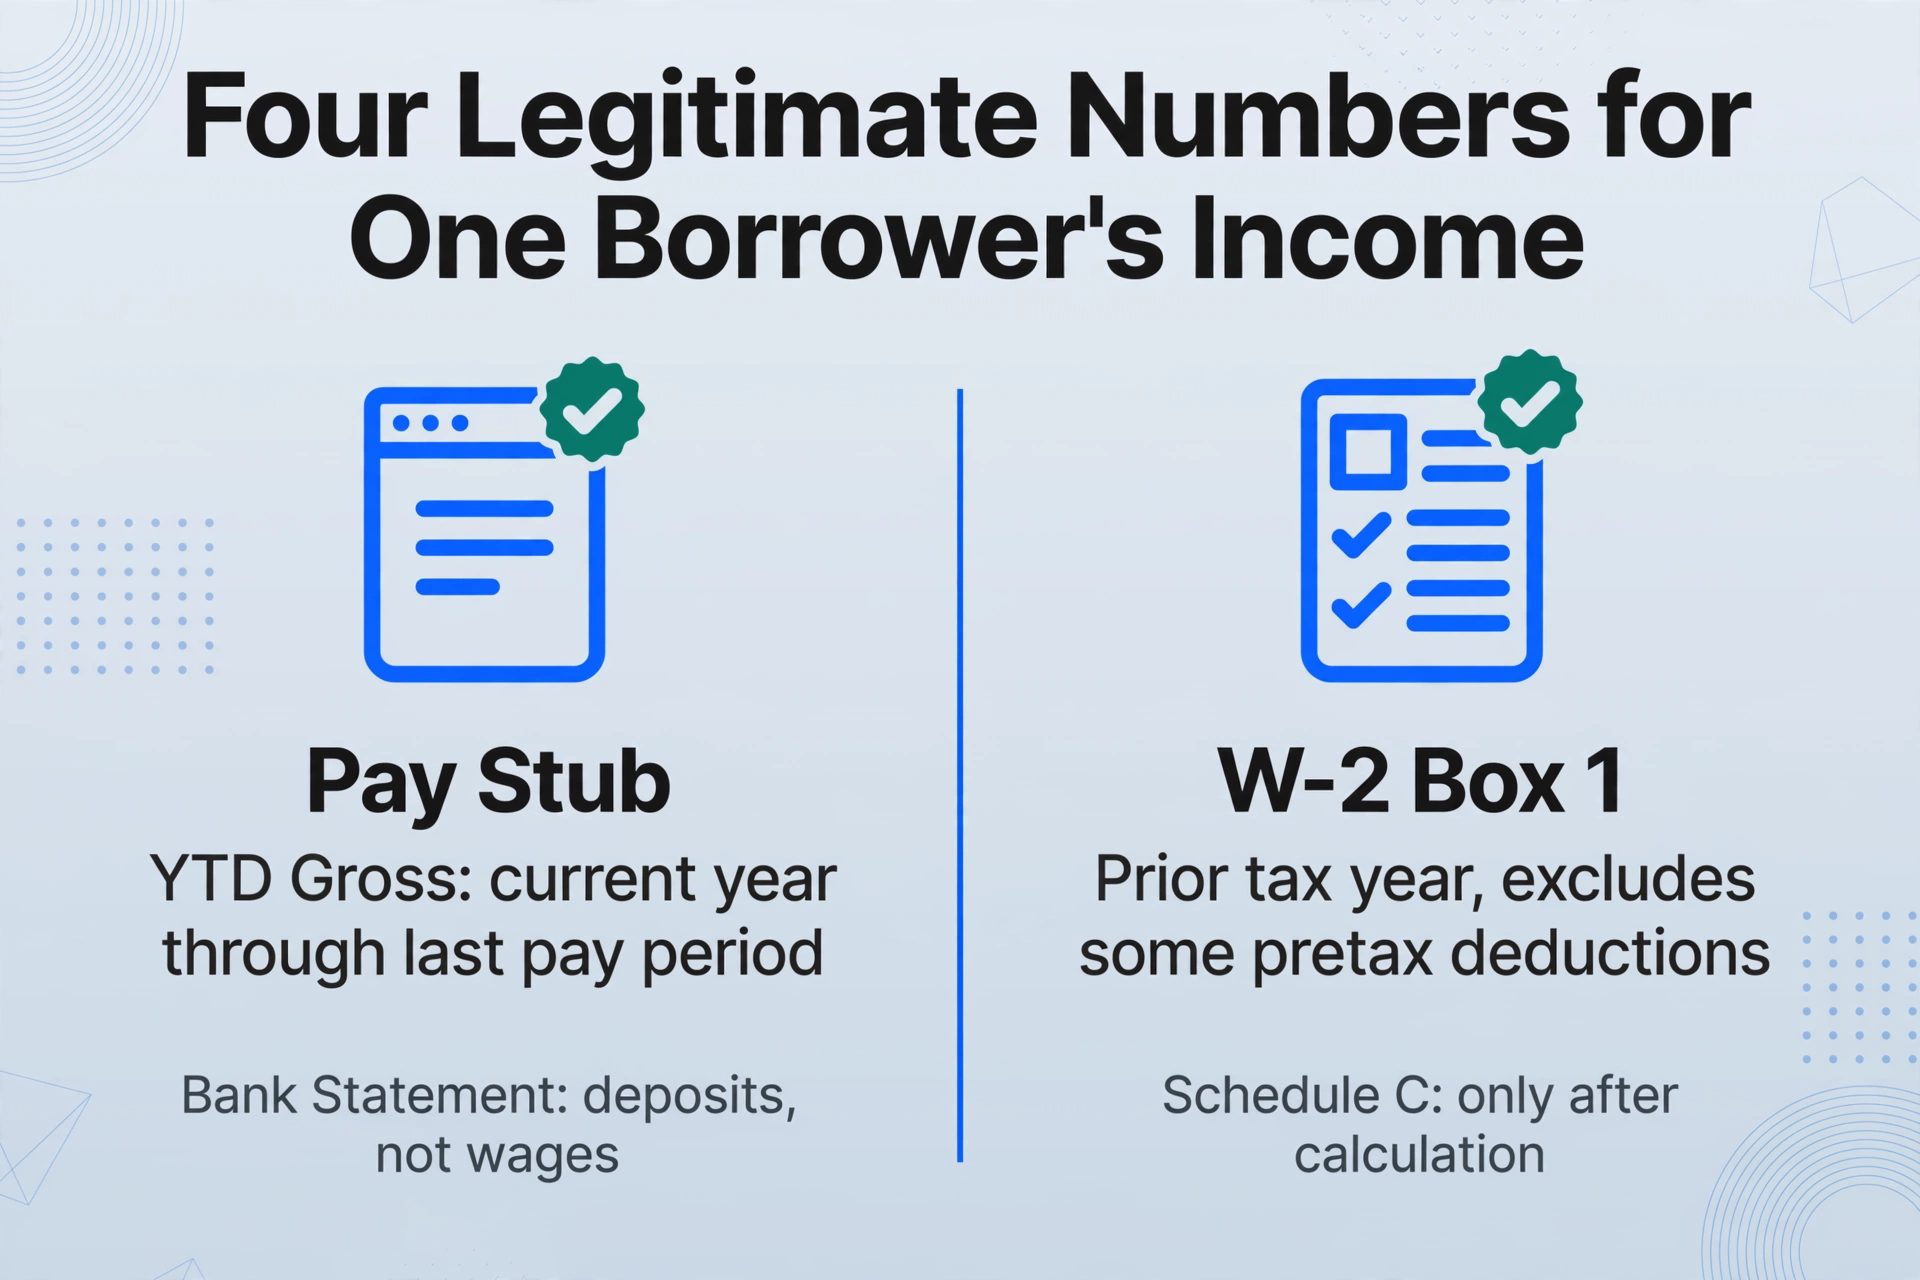
Un écart entre documents est rarement une faute de frappe. C'est une valeur lue correctement sur un document et saisie correctement à partir d'un autre document, les deux documents mesurant simplement des choses différentes. Cette distinction est importante, car c'est elle qui explique pourquoi « faire plus attention » ne suffit pas à corriger le problème.
Prenons le revenu d'un emprunteur. La rémunération brute cumulée d'une fiche de paie couvre l'année civile en cours jusqu'à la dernière période de paie. La case 1 d'un W-2 couvre l'année d'imposition précédente et exclut certaines déductions avant impôt que la fiche de paie inclut. Un relevé bancaire montre des dépôts, pas des salaires, et un dépôt important peut être un virement de solde plutôt qu'un revenu. Pour un emprunteur indépendant, le chiffre peut n'apparaître qu'après un calcul du Schedule C. Quatre chiffres légitimes existent pour le « revenu » d'un même emprunteur, et chacun est correct sur le document dont il provient. L'erreur ne consiste pas à mal lire l'un d'eux. Elle consiste à supposer qu'ils devraient être identiques et à saisir silencieusement celui qui était ouvert.
Ceux qui font le travail décrivent le volume, pas l'arithmétique. Sur r/loanoriginators, un courtier a écrit que « chaque prospect prend environ 3 heures à traiter, entre l'extraction et la gestion des documents, avec des allers-retours pour s'assurer que toutes les informations sont là » (r/loanoriginators). Dans un autre fil, un courtier s'est montré plus direct : « Mon quotidien reste 8 heures ou plus de saisie manuelle de données, à courir après les emprunteurs pour les mêmes documents manquants, et à fixer des relevés bancaires jusqu'à ce que mes yeux saignent » (r/loanoriginators). Un fil sur l'organisation des dossiers d'emprunteurs a noté qu'un seul dossier de crédit « peut facilement dépasser 50 documents » (r/loanoriginators).
À ce volume, la défaillance est structurelle. Chaque fois qu'un processeur ressaisit un chiffre, il crée une deuxième copie d'un nombre qui existe déjà ailleurs dans le dossier. Deux copies peuvent diverger. Le seul moyen de détecter l'écart est de voir les copies côte à côte avant que le dossier ne soit transmis, et un lecteur PDF ne peut pas vous montrer cela.
Lire l'ensemble du dossier comme une seule ligne de l'emprunteur
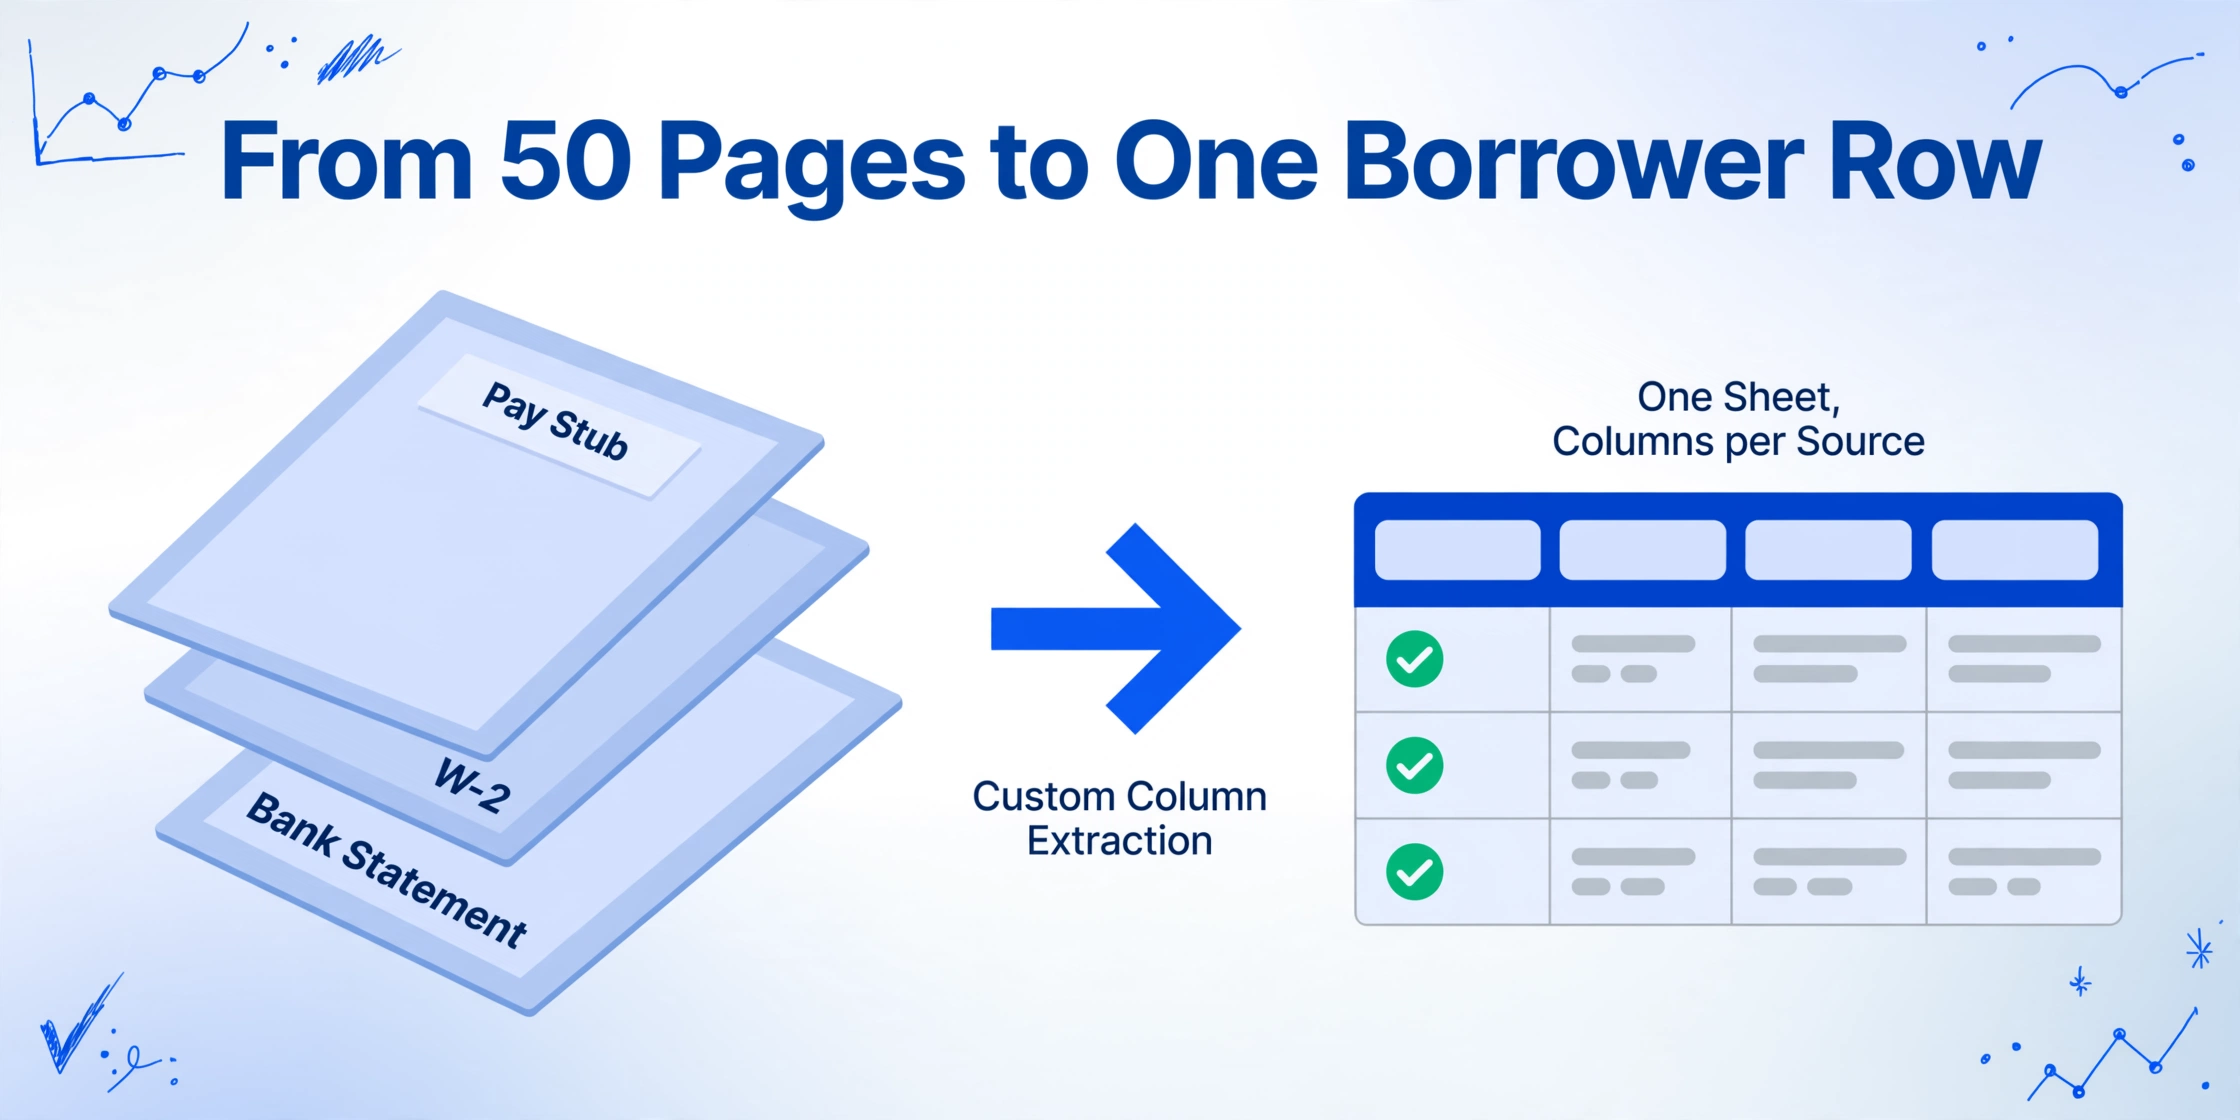
La solution n'est pas un outil de saisie plus rapide. C'est une ligne structurée unique par emprunteur, où chaque version de chaque chiffre provenant de chaque source est placée sous sa propre colonne nommée, afin que les écarts soient visibles sur une seule ligne au lieu d'être dispersés sur 50 pages.
Le mécanisme qui rend cela possible est ce qu'ImageToTable.ai appelle Extraction de colonnes personnalisées. Au lieu de dessiner des cadres autour des champs sur un modèle, vous saisissez les noms de colonnes souhaités, tels que W-2 Box 1 Wages, YTD Gross Pay et Statement Ending Balance, et l'IA lit chaque document et place une valeur sous la colonne correspondante en comprenant la signification de la valeur, et non son emplacement sur la page. Cela importe ici car les documents de revenus hypothécaires arrivent dans des milliers de mises en page : chaque fournisseur de paie, banque et préparateur fiscal formate les siens. Un modèle fixe échoue dès qu'un gestionnaire modifie une mise en page. Un nom de colonne, non. Si le mécanisme vous est inconnu, l'explication en langage simple sur ce que fait réellement l'extraction de documents par IA présente la différence entre l'OCR qui lit une page et un modèle qui la comprend.
L'autre moitié est le traitement par lots. Vous placez l'ensemble du dossier dans une seule exécution : les fiches de paie, les W-2, la déclaration de revenus, les relevés bancaires, les informations à divulguer. ImageToTable.ai est conçu pour le traitement par lots en priorité, ce qui signifie que plusieurs fichiers sont traités ensemble et fusionnés dans une seule feuille Excel, de sorte que le résultat ne consiste pas en 30 extractions distinctes à rapprocher manuellement. C'est une seule feuille dont les lignes sont vos documents et les colonnes les chiffres demandés.
Les fichiers sont traités de manière sécurisée et ne sont pas stockés.
Les colonnes qui rendent un dossier de prêt lisible
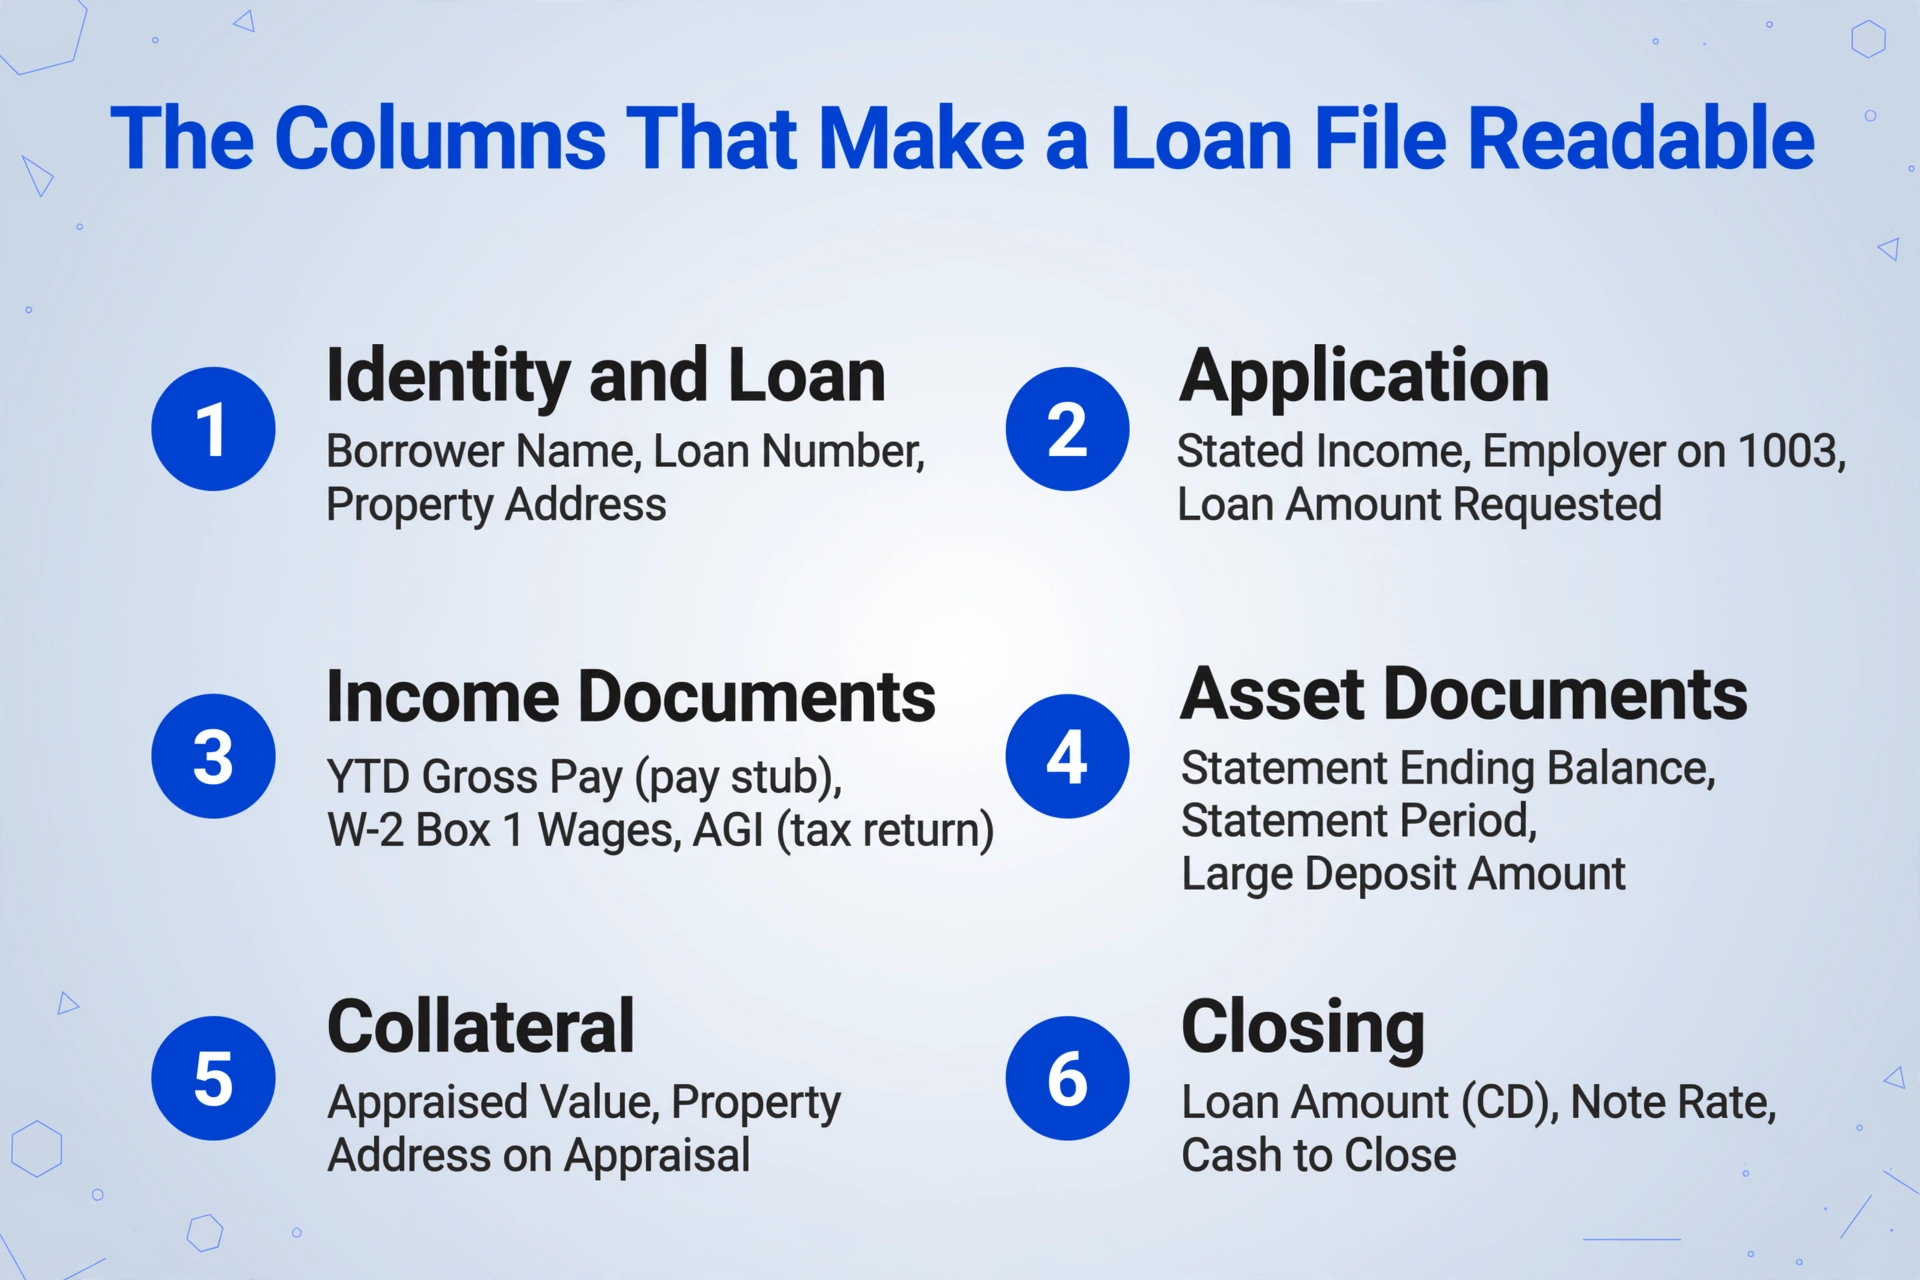
La feuille fonctionne lorsque chaque source d'un même chiffre a sa propre colonne, car une seule colonne « Revenu » masque l'écart qu'un ensemble de colonnes source par source expose. Regroupez les colonnes par étape d'origine.
| Groupe | Colonnes à nommer | Ce que cela vous montre |
|---|---|---|
| Identité et prêt | Nom de l'emprunteur, Numéro de prêt, Adresse du bien | La clé qui relie chaque document à un emprunteur et à une opération |
| Demande | Revenu déclaré, Employeur sur le 1003, Montant de prêt demandé | Ce qui a été déclaré à la réception, avant qu'un document ne le confirme |
| Documents de revenus | Salaire brut cumulé (fiche de paie), Salaires case 1 du W-2, revenu brut ajusté (déclaration de revenus) | La version du revenu de chaque source, côte à côte, sans être fusionnée en un seul chiffre |
| Documents d'actifs | Solde de fin de relevé, Période du relevé, Montant du dépôt important | Si le solde du relevé correspond à l'actif déclaré dans la demande |
| Garantie | Valeur estimée, Adresse du bien sur l'évaluation | La valeur et l'adresse telles que les indique l'évaluation |
| Clôture | Montant du prêt (CD), Taux du billet, Espèces à la clôture | Les chiffres finaux à côté de tout ce qui y a mené |
ImageToTable.ai peut également calculer au sein d'un même document, ce qui couvre une catégorie étroite de vérifications. Une colonne calculée exécute des opérations arithmétiques sur les valeurs extraites, vous pouvez donc demander la différence entre le total imprimé d'un relevé et la somme de ses lignes, ou une valeur dérivée jamais imprimée sur la page. C'est une vérification au sein d'un document. Il vaut la peine d'être précis sur la limite : l'outil place les figures de différents documents dans la même ligne, et une personne lit la ligne de part en part. Il ne compare pas silencieusement un W-2 à une fiche de paie pour annoncer un verdict.
Extraire un W-2 dans une feuille de calcul est une tâche courante en soi, et le flux de travail W-2 vers tableau couvre les choix de champs pour ce formulaire. Il en va de même pour les relevés : le flux de travail relevé bancaire vers feuille de calcul couvre les tableaux de transactions multipages. Le dossier de prêt est l'endroit où ces extractions mono-document cessent d'être le but et commencent à devoir s'aligner.
Quand un document arrive en cinq fichiers
Un document de prêt arrive rarement sous la forme d'un fichier unique et propre, et la réponse de l'outil à cela est Multi-Page Merge, un paramètre de modèle qui regroupe les pages appartenant au même document logique dans une seule ligne. Un relevé bancaire s'étendant sur trois PDF, une déclaration de revenus dont les annexes ont été scannées séparément, une pièce d'identité numérisée recto verso : chacun de ces éléments constitue un seul enregistrement, et ils ne devraient pas devenir quatre lignes.
Vous configurez la règle de regroupement pour qu'elle corresponde à la manière dont le fichier arrive réellement. Une option démarre un nouveau groupe chaque fois que la valeur d'une colonne suivie change, ce qui fonctionne lorsque le numéro de prêt ou le nom de l'emprunteur figure sur chaque page. Une autre option effectue une correspondance par un numéro de référence partagé sur l'ensemble du lot, ce qui se rapproche le plus de « regrouper chaque page portant ce numéro de prêt ». Une troisième regroupe un nombre fixe de téléversements, utile lorsqu'un dossier a toujours la même forme. Lorsque deux pages d'un groupe divergent sur un champ, la règle de conflit décide de ce qu'il faut conserver : la première valeur, la dernière valeur, les deux combinées, ou bien les séparer en lignes distinctes. Pour un dossier de prêt, conserver le numéro de prêt sur chaque ligne est ce qui rend le reste de la feuille navigable, car c'est la seule valeur qui ne devrait jamais varier.
Ce que l'extraction ne décide pas
L'extraction de données s'arrête là où le jugement commence, et sur un dossier hypothécaire, cette limite est ferme. La feuille vous indique ce que dit chaque document. Elle ne vous dit pas ce que le prêt devrait faire.
Elle ne calcule pas le revenu admissible, n'applique pas les exigences des agences ou des investisseurs, et ne produit pas de décision sur le ratio dette-revenu. Elle ne détermine pas si un écart est acceptable, si un dépôt important nécessite une justification de provenance, ou si une exception de titre est significative. Elle n'approuve pas un prêt, ne le refuse pas, et ne valide pas la conformité. Ce sont des jugements d'analyse de crédit et de conformité, et ils appartiennent à une personne.
La comparaison entre les colonnes est une lecture humaine, et l'outil ne devrait pas être présenté comme la faisant à votre place. Ce qu'il élimine, c'est la partie qui ne comporte aucun jugement : ouvrir chaque PDF, trouver le champ et le saisir à nouveau dans une cellule. Il donne également à chaque chiffre un moyen de revenir à sa source. Review Mode with Bbox met en évidence la région exacte d'où provient une valeur lorsque vous survolez sa cellule, et permet de passer d'une région à la cellule correspondante, afin de vérifier un chiffre par rapport à l'original en quelques secondes au lieu de chercher dans les pages.
Enfin, cela ne remplace pas les systèmes d'enregistrement. Encompass d'ICE Mortgage Technology, Blend, Floify et Arive restent les outils où le prêt est géré, divulgué et livré. ImageToTable.ai produit une feuille structurée de l'emprunteur qui se place à côté de ces systèmes et alimente une personne, et non à leur place. Pour la version de ce problème au stade de la clôture, où le risque est une page manquante ou mal classée plutôt qu'un chiffre divergent, le guide sur la détection des pages manquantes dans un dossier de clôture traite ce sujet séparément, et le traitement par lots des documents de portefeuille immobilier couvre le volet assurance d'un dossier immobilier. Le problème propre au dossier de prêt est le chiffre qui apparaît quatre fois et qui concorde trois fois.
Extraction de données de dossiers de prêt hypothécaire : questions fréquentes
Qu'est-ce que l'extraction de données de documents hypothécaires ?
Il s'agit de lire les chiffres dans les documents de prêt d'un emprunteur, y compris les fiches de paie, les W-2, les déclarations de revenus, les relevés bancaires, le formulaire 1003 et les informations de divulgation, et de placer chacun dans un champ structuré qu'un tableur ou un système peut utiliser sans qu'une personne ne le saisisse à nouveau. Sur un dossier de prêt, l'objectif est précis : obtenir la version de chaque source du même chiffre dans une seule ligne afin que les chiffres puissent être comparés.
Cela remplace-t-il notre système de prêt hypothécaire ?
Non. Encompass, Blend, Floify et Arive restent le système de référence pour le prêt, et le flux de travail ici produit une feuille structurée à côté d'eux. Il remplace la saisie manuelle consistant à ouvrir chaque document et à ressaisir les chiffres, et non la plateforme qui gère le dossier.
Peut-il signaler lorsque le revenu du W-2 ne correspond pas à la demande ?
Il peut placer le chiffre du W-2 et le chiffre déclaré dans la demande dans la même ligne, sous des colonnes nommées distinctes, afin que l'écart soit visible lorsqu'un chargé de traitement lit la ligne. Ce qu'il ne fait pas, c'est comparer les deux en arrière-plan et émettre un verdict. La validation inter-documents et le jugement automatique ne sont pas des fonctionnalités de cet outil, et les traiter comme tels serait une fausse représentation de la place du contrôle humain.
Les documents numérisés, photographiés ou manuscrits fonctionnent-ils ?
Oui. L'extraction repose sur un modèle de vision qui lit le texte imprimé, l'écriture manuscrite et cursive, les tableaux, les cases à cocher et les pages numérisées ou photographiées, de sorte qu'une fiche de paie photographiée sur un téléphone et un PDF propre provenant d'un système de paie arrivent tous deux dans la même feuille. Les comptes standard couvrent bien la plupart des documents imprimés ; un niveau de traitement supérieur est disponible pour les écritures manuscrites denses et les mises en page complexes.
Nos relevés bancaires arrivent protégés par mot de passe. Cela interrompt-il le flux ?
Pas nécessairement. Si les relevés sont transférés vers une adresse de boîte de réception dédiée, vous pouvez stocker les mots de passe que vous utilisez souvent et le système les essaiera automatiquement sur une pièce jointe chiffrée avant qu'elle n'atteigne la file d'attente. Les relevés que vous téléversez directement peuvent être déverrouillés au préalable. Dans les deux cas, les chiffres arrivent dans la même ligne de l'emprunteur.
Comment confirmer qu'un chiffre est exact avant qu'il ne soit transmis en aval ?
Survolez ou cliquez sur une cellule extraite et l'écran de vérification met en évidence l'emplacement exact de cette valeur sur l'image d'origine. Cliquer sur une zone de l'image ramène à la cellule correspondante. Chaque chiffre peut être vérifié par rapport à sa page source en quelques secondes, ce qui garantit la fiabilité d'une feuille rapide.
Le changement est minime et précis. Lorsqu'un chiffre figure dans quatre documents, le problème n'est pas que l'un d'eux soit erroné, mais que rien ne les aligne. Disposez le dossier en une seule ligne de l'emprunteur, chaque source ayant sa propre colonne, et l'écart qui apparaissait auparavant comme une condition d'analyse de crédit se manifeste alors qu'il est encore temps de le résoudre. Commencez avec les documents d'un seul dossier, un seul lot, et les colonnes qui identifient chaque source du même chiffre.