200 certificats, une seule feuille de calcul
Conformité d'assurance ACORD 27 par lots
Une société immobilière commerciale gérant 120 propriétés avec une moyenne de deux locataires par propriété reçoit environ 240 certificats ACORD 27 de preuve d'assurance des biens par an — soit environ 20 nouveaux certificats ou renouvellements qui arrivent dans la boîte de réception chaque mois. Chacun nécessite la lecture et la vérification des mêmes 15 à 20 champs : plafond de couverture du bâtiment, pourcentage de coassurance, méthode de valorisation, désignation du créancier hypothécaire et date d'expiration. Mais les règles de conformité qui déterminent si chaque certificat est conforme ou non varient selon le prêteur, la propriété et la convention de prêt. Un plafond de bâtiment de 3 millions de dollars qui satisfait un prêt peut être insuffisant de 500 000 dollars pour un autre. Une police globale couvrant 12 emplacements sous une seule limite globale ne peut pas être vérifiée avec une logique de certificat unique. Et lorsqu'une propriété du portefeuille subit une mise à jour de valorisation qui augmente son coût de remplacement de 15 %, chaque certificat lié au seuil de coassurance de cette propriété doit être revérifié — un événement de conformité en cascade que les flux de travail à formulaire unique n'ont jamais été conçus pour détecter.
Points clés à retenir
- Vous avez les 200 certificats ACORD 27 en dossier et supposez que le portefeuille est conforme. Posséder les certificats n'est pas la conformité — vérifier que le plafond du bâtiment, la coassurance et la clause du créancier hypothécaire de chacun satisfont la convention de prêt spécifique de cette propriété l'est, et aucun examinateur humain ne suit simultanément 8 ensembles de seuils de prêteurs différents.
- L'examen manuel vérifie les mêmes 3 champs sur chaque certificat — date d'expiration, plafond du bâtiment, nom de l'assureur — car extraire les 20 champs sur 200 formulaires consommerait toute votre semaine. Les champs critiques pour la conformité — pourcentage de coassurance, méthode de valorisation, désignation du créancier hypothécaire — sont ceux qui ne sont jamais saisis.
- Définissez l'ensemble de colonnes une fois et traitez les 200 certificats par lots dans une seule feuille de calcul. Au lieu de chercher les écarts de conformité un formulaire à la fois, la feuille de calcul signale les 12 certificats qui nécessitent réellement votre attention — et vous consacrez votre temps aux décisions de risque, pas à la saisie de données.
Pourquoi un portefeuille de formulaires ACORD 27 brise les flux de travail à certificat unique
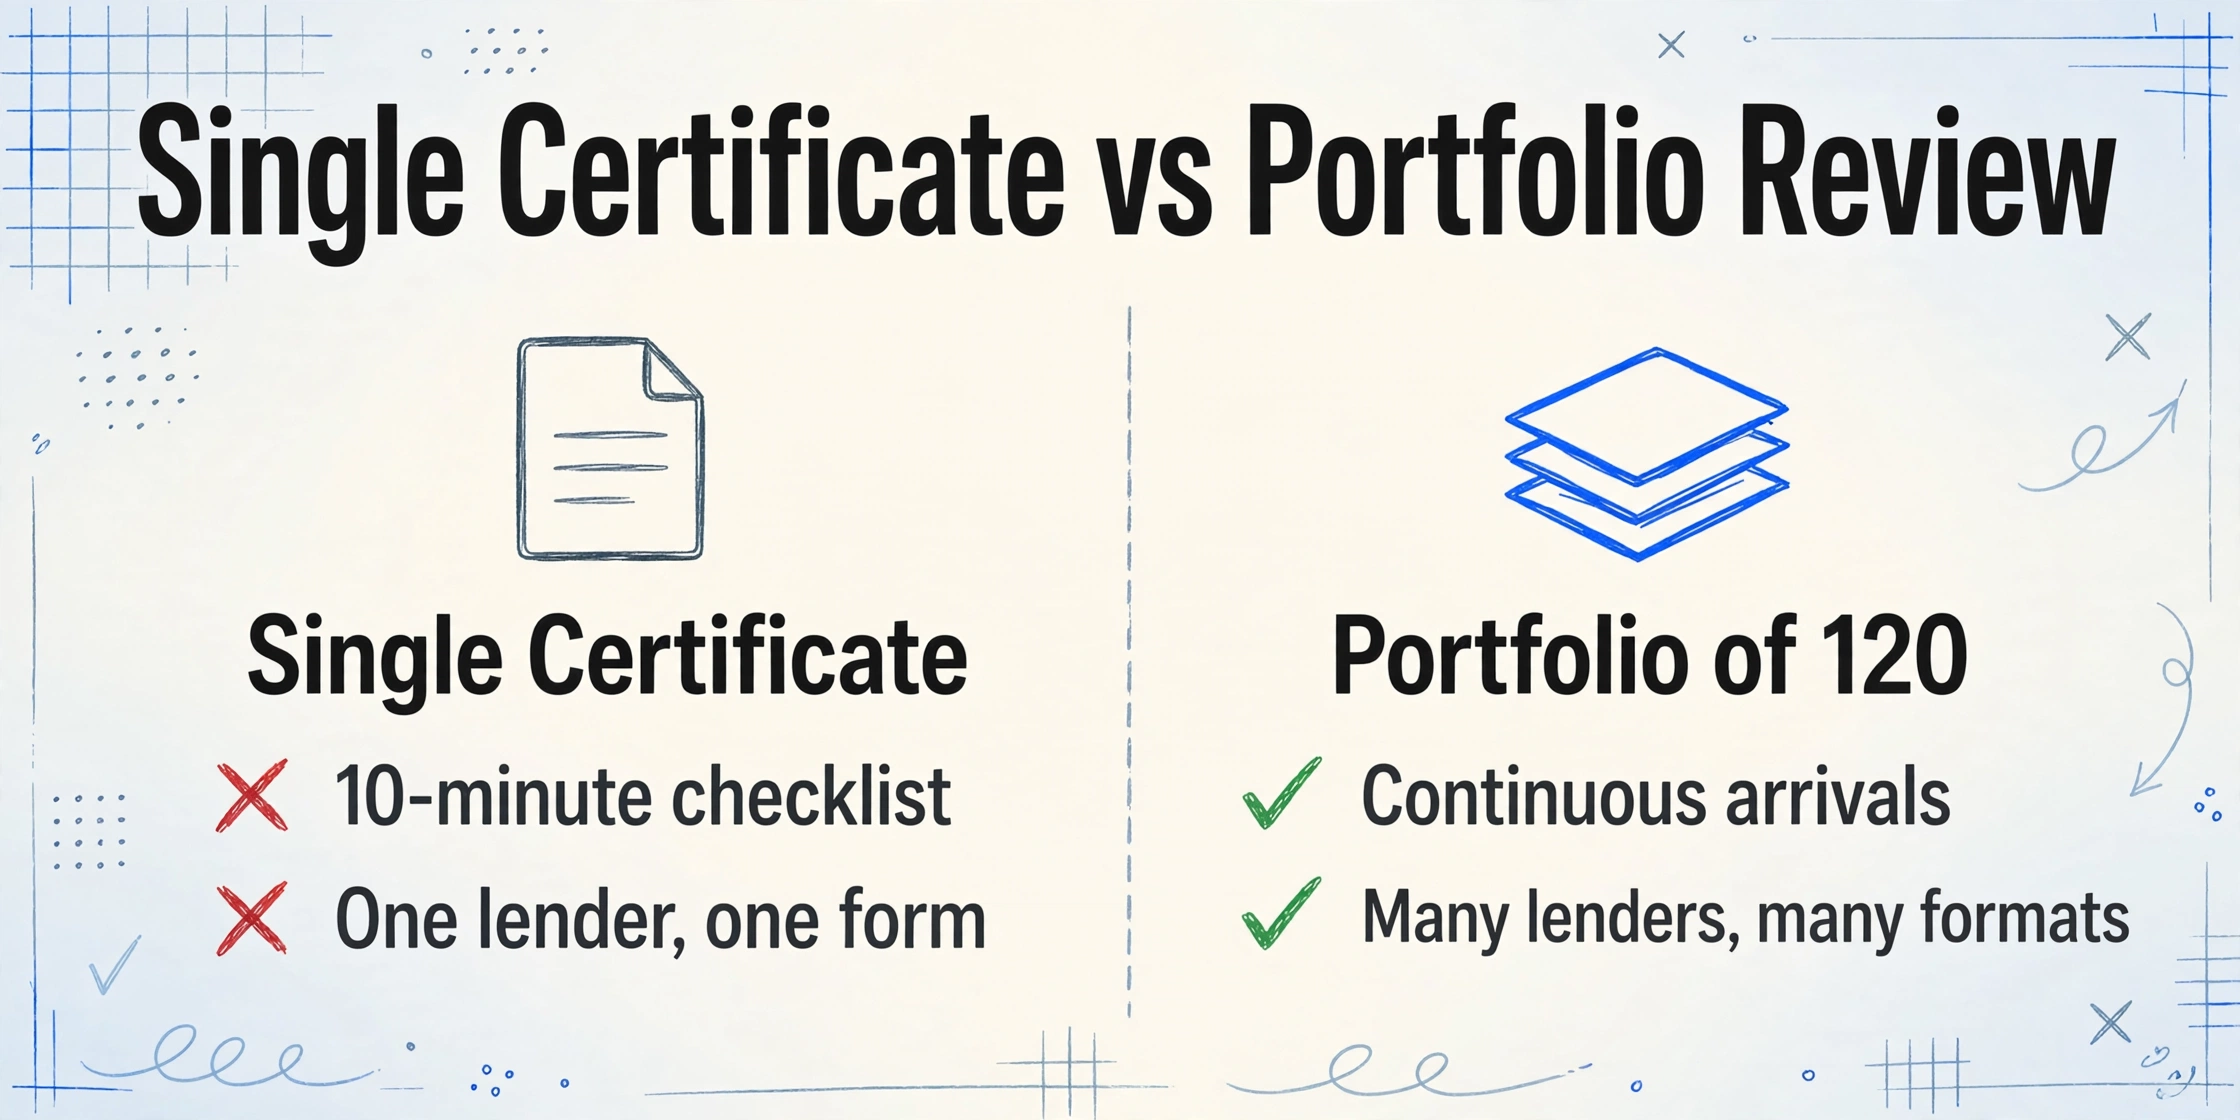
Lorsqu'un prêteur clôt un prêt hypothécaire commercial unique, la revue du formulaire ACORD 27 attestant l'assurance des biens est une liste de contrôle de 10 minutes : ouvrir le PDF, vérifier le plafond de couverture du bâtiment, confirmer que le pourcentage de coassurance correspond à la convention de prêt, s'assurer que la clause du créancier hypothécaire désigne la bonne entité prêteuse, vérifier que la date d'expiration est dans le futur. Terminé. Passer au document de clôture suivant.
Lorsque ce même prêteur gère un portefeuille de 120 prêts — chacun avec sa propre convention hypothécaire, ses propres seuils minimaux de couverture et son propre cycle de renouvellement — la liste de contrôle de 10 minutes devient structurellement inapplicable. Les certificats arrivent en continu, sans calendrier fixe. Différentes agences d'assurance génèrent le même formulaire ACORD 27 avec des emplacements de champs différents, des abréviations différentes et des retours à la ligne différents qui enfouissent le pourcentage de coassurance dans un bloc de remarques narratives au lieu d'un champ libellé. Un certificat de Chubb utilise un format ; un de Travelers, un autre ; un d'un assureur régional que vous n'avez jamais vu, encore autre chose. Le réviseur qui peut traiter un formulaire en 10 minutes — repérant les champs à vue parce qu'il sait où tout se trouve — atteint un mur cognitif vers le quarantième certificat de la journée.
Le problème plus profond, cependant, n'est pas la vitesse. C'est que la revue à certificat unique applique la même liste de contrôle mentale à chaque formulaire, indépendamment de ce qu'exige la convention de prêt sous-jacente. Le réviseur vérifie « plafond du bâtiment : 3,2 M$, coassurance : 80 %, valorisation : coût de remplacement » et saisit ces valeurs — mais savoir si 3,2 M$ est suffisant, si 80 % de coassurance est acceptable, ou si la valorisation au coût de remplacement satisfait le prêteur spécifique sur ce prêt spécifique est une comparaison qui se fait dans la tête du réviseur, si elle se fait. Sur 120 propriétés avec 8 prêteurs différents, chacun avec ses propres seuils minimaux, aucun réviseur humain ne mémorise toutes les exigences. Ce qu'il mémorise, c'est si les champs sont remplis. Et un champ rempli n'est pas un champ conforme.
C'est la différence structurelle entre traiter un certificat et traiter un portefeuille. Les flux de travail à certificat unique vérifient que les données existent. La conformité de portefeuille exige de vérifier que les données répondent à 120 ensembles de règles différents — une tâche qui dépasse la mémoire de travail humaine d'environ un ordre de grandeur. Pour les bases de ce que contient l'ACORD 27 et comment fonctionne l'extraction à certificat unique, consultez notre guide d'extraction des données d'assurance des biens ACORD 27 pour la conformité des prêteurs. Cet article se concentre sur ce qui change lorsque vous appliquez cette capacité à l'ensemble d'un portefeuille simultanément.
L'écart entre « je peux traiter un ACORD 27 » et « je peux vérifier 200 ACORD 27 par rapport à 200 conventions de prêt » n'est pas un problème de vitesse. C'est un problème de dimensionnalité. La revue à certificat unique opère dans une dimension — document → données. La conformité de portefeuille en opère trois — document → données → correspondance avec les exigences — et la troisième dimension s'effondre sans automatisation.
Trois défis structurels qui n'apparaissent qu'à l'échelle d'un portefeuille
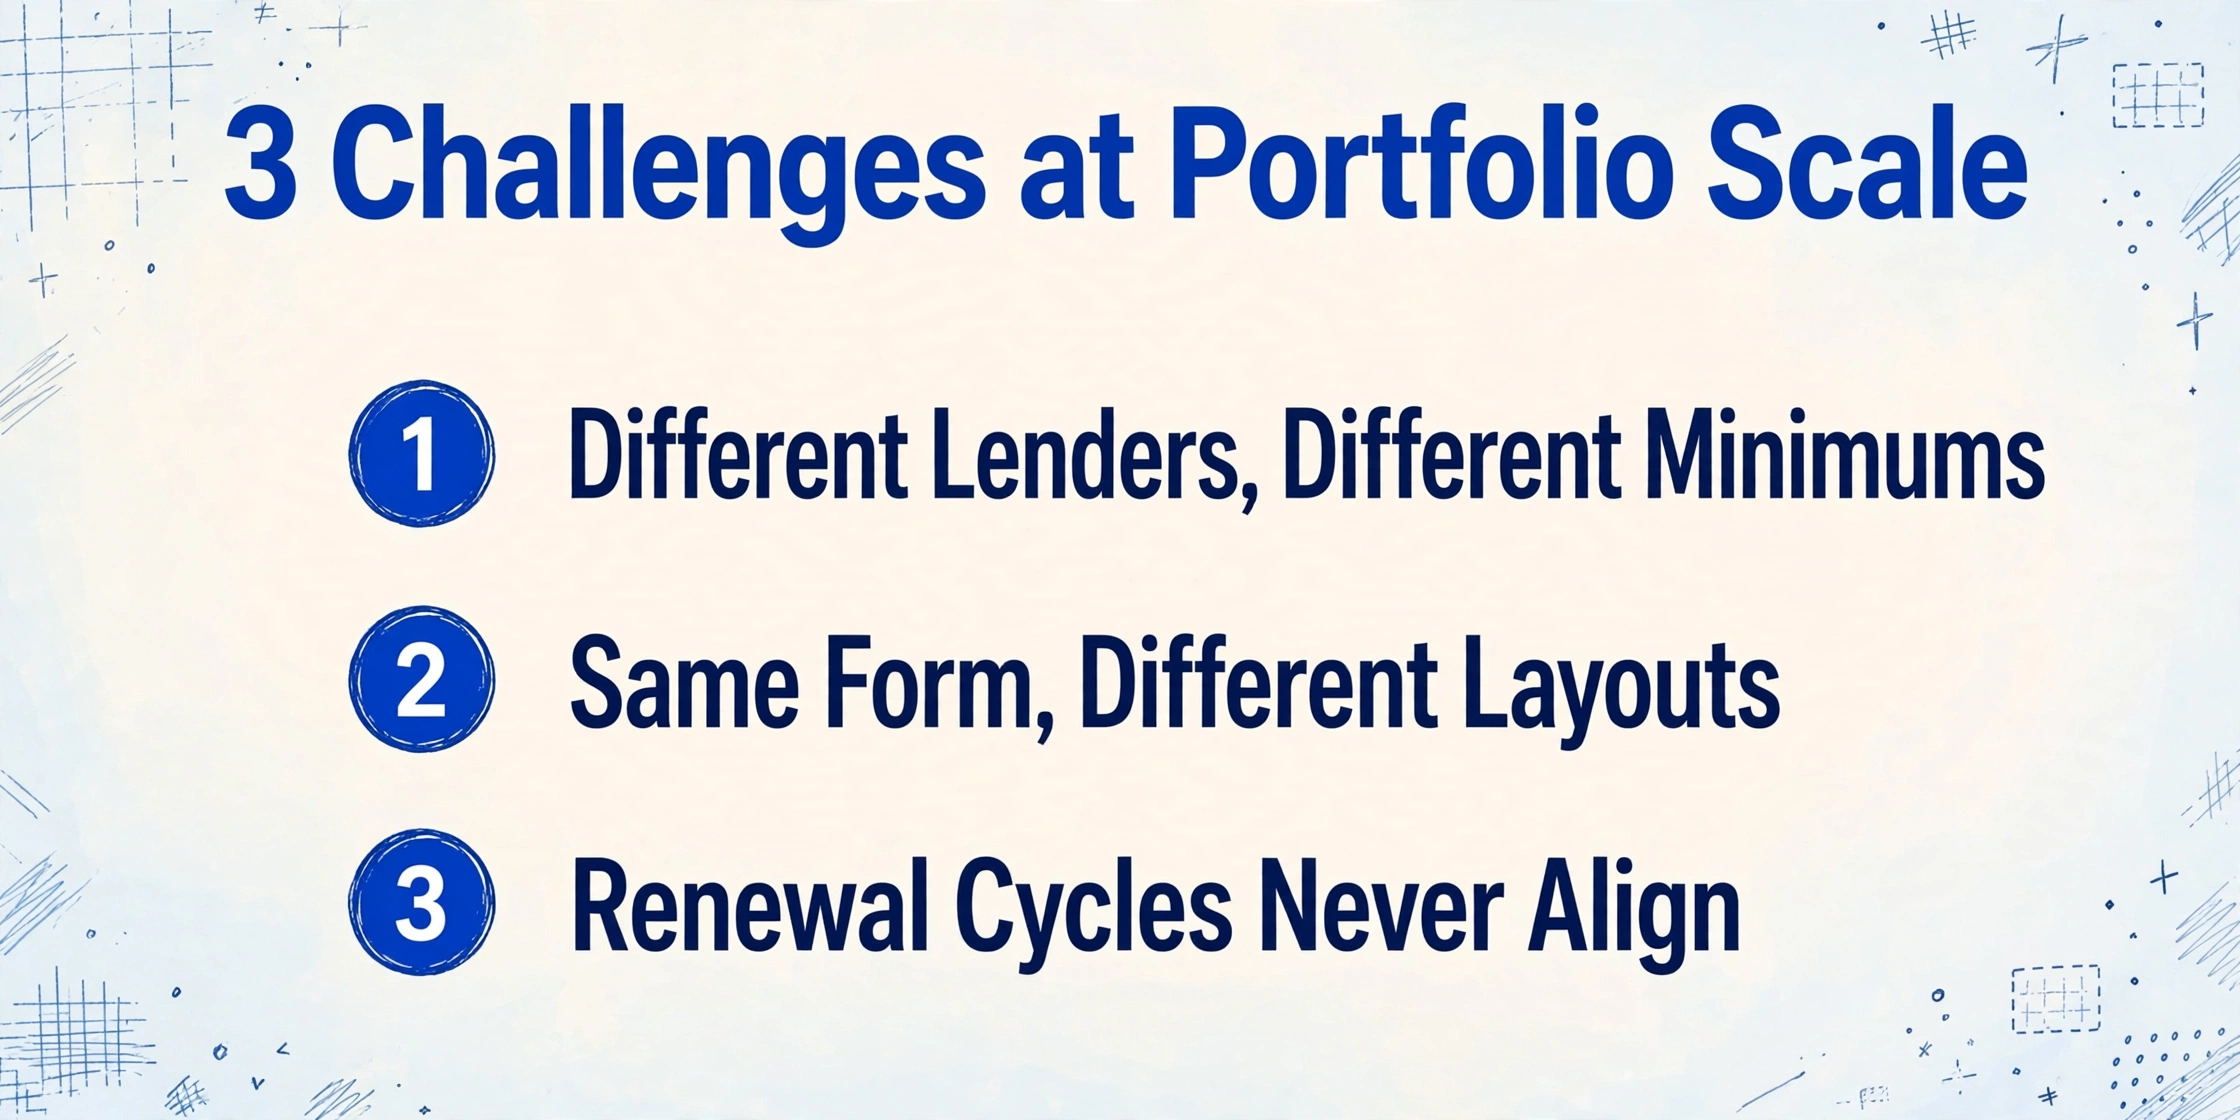
Traiter un seul ACORD 27 pour un seul bien avec un seul prêteur est une tâche bien comprise. Traiter 200 ACORD 27 pour 200 biens avec différents prêteurs, différentes conventions de prêt et différentes structures d'assurance fait apparaître trois défis qui n'existent tout simplement pas dans un flux de travail unitaire.
Différents prêteurs, différents minimums sur le même formulaire
Les portefeuilles immobiliers commerciaux ont rarement un financement uniforme. Une entreprise de taille moyenne peut avoir des prêts avec Wells Fargo pour les immeubles de bureaux, une banque régionale pour les centres commerciaux, un conduit CMBS pour les propriétés industrielles et une compagnie d'assurance-vie pour les actifs multifamiliaux. La convention de prêt de chaque prêteur spécifie différents montants de couverture minimaux, différents pourcentages de coassurance acceptables et différentes exigences en matière de couverture loi ou règlement et d'assurance perte d'exploitation.
Une convention de prêt peut exiger une couverture du bâtiment égale au moindre du solde du prêt en cours ou de 100 % du coût de remplacement. Une autre peut accepter 80 % du coût de remplacement avec une clause de coassurance de 80 %. Une troisième — particulièrement courante avec les prêteurs compagnies d'assurance-vie — peut exiger une couverture de 100 % du coût de remplacement avec avenant de valeur convenue, éliminant ainsi efficacement tout risque de pénalité de coassurance mais augmentant considérablement le seuil de couverture. Extraire les données de l'ACORD 27 est la même tâche quel que soit le prêteur. Mais vérifier si ces données respectent la conformité exige de contrôler chaque ligne extraite par rapport à la convention de prêt spécifique régissant ce bien — et aucun réviseur à liste de contrôle unique ne peut suivre 8 ensembles de seuils différents simultanément.
Polices globales : une limite, douze propriétés, aucune visibilité au niveau local
Une police d'assurance de biens globale couvre plusieurs emplacements sous une seule limite globale — 40 millions de dollars répartis sur 12 immeubles de bureaux, par exemple. Du point de vue de l'assureur, c'est efficace : une police, une prime, une date de renouvellement. Du point de vue du réviseur de conformité, cela crée un problème de vérification sans réponse claire dans un flux de travail basé sur un certificat unique.
Le formulaire ACORD 27 d'une police globale indique un seul montant de couverture du bâtiment — le montant global — et une seule description de propriété qui référence tous les emplacements couverts. Mais le prêteur détenant la créance hypothécaire sur le bâtiment 7 sur 12 ne se soucie pas du montant global de 40 millions de dollars. Il se soucie de savoir si la portion de ce montant global allouée à sa garantie spécifique respecte le minimum prévu par le contrat de prêt — généralement le moindre entre le solde impayé du prêt et le coût de remplacement complet de ce bâtiment spécifique. Une limite globale de 40 millions de dollars peut sembler généreuse, mais si le coût de remplacement du bâtiment 7 est de 12 millions de dollars, que six des douze propriétés ont des coûts plus élevés et que trois sinistres ont déjà réduit le montant global de 8 millions de dollars, la couverture effective du bâtiment 7 est impossible à déterminer à partir du seul certificat.
Les recommandations sectorielles sur le traitement des formulaires ACORD 27 confirment qu'une documentation de limite globale sans ventilation par emplacement est souvent insuffisante pour les exigences des prêteurs commerciaux. Un flux de travail d'extraction par lots au niveau du portefeuille ne peut pas résoudre le problème d'allocation du montant global — seul un tableau des valeurs issu de la police peut y parvenir. Mais ce que l'extraction par lots peut faire, c'est signaler chaque certificat où le type de couverture est « global » plutôt que « nominatif », mettre en évidence les propriétés partageant une police globale et garantir que le réviseur de conformité sache quels certificats nécessitent un suivi — plutôt que de découvrir la police globale en bas de la pile après avoir examiné les 200 certificats individuellement.
Dérive de valorisation : quand la base de conformité bouge sous vos pieds
Les valeurs des biens commerciaux changent — parfois de manière spectaculaire. Un bâtiment évalué à 8 millions de dollars en 2022 pourrait avoir un coût de remplacement de 9,6 millions de dollars en 2026 après trois ans d'inflation des coûts de construction, d'augmentations des prix des matériaux liées à la chaîne d'approvisionnement et de nouvelles exigences du code du bâtiment imposant des matériaux de qualité supérieure pour les reconstructions. Si le contrat de prêt exige une couverture égale à 100 % du coût de remplacement et que l'assuré n'a pas mis à jour ses limites de police en conséquence, un certificat conforme en 2024 pourrait désormais représenter un écart de couverture de 1,6 million de dollars.
NAIOP, l'association de développement immobilier commercial, décrit la coassurance comme l'un des domaines les moins compris de l'assurance de biens — et l'incompréhension se multiplie à l'échelle du portefeuille. Si le coût de remplacement d'un bien a augmenté de 20 % depuis la souscription de la police mais que la limite de couverture n'a pas été ajustée, une police avec une clause de coassurance de 80 % qui était conforme il y a deux ans peut désormais tomber sous le seuil de 80 %, déclenchant une pénalité proportionnelle sur toute réclamation. La pénalité est calculée comme suit : (couverture réelle / couverture requise) × montant de la perte. Si la couverture requise est désormais de 12 millions de dollars, la couverture réelle est de 9 millions de dollars et une perte de 1 million de dollars survient, l'assureur paie 750 000 $ — pas 1 million — et le manque à gagner de 250 000 $ est l'exposition du créancier hypothécaire.
L'extraction par lots traite la dérive de valorisation non pas en la résolvant — seule une évaluation actualisée et un ajustement de police peuvent le faire — mais en la rendant visible. Lorsque les 200 certificats sont extraits dans une seule feuille de calcul avec les limites de couverture, les pourcentages de coassurance et les identifiants de propriété dans des colonnes adjacentes, une seule formule conditionnelle peut comparer le montant de couverture de chaque bâtiment à son coût de remplacement connu le plus récent. Les certificats qui tombent sous le seuil remontent immédiatement à la surface. Dans un flux de travail manuel, la même comparaison nécessiterait de recouper 200 certificats avec 200 dossiers d'évaluation de biens — une tâche qu'aucune équipe de conformité n'effectue trimestriellement, ni même jamais.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
L'ensemble de colonnes de conformité : que extraire pour le suivi de portefeuille
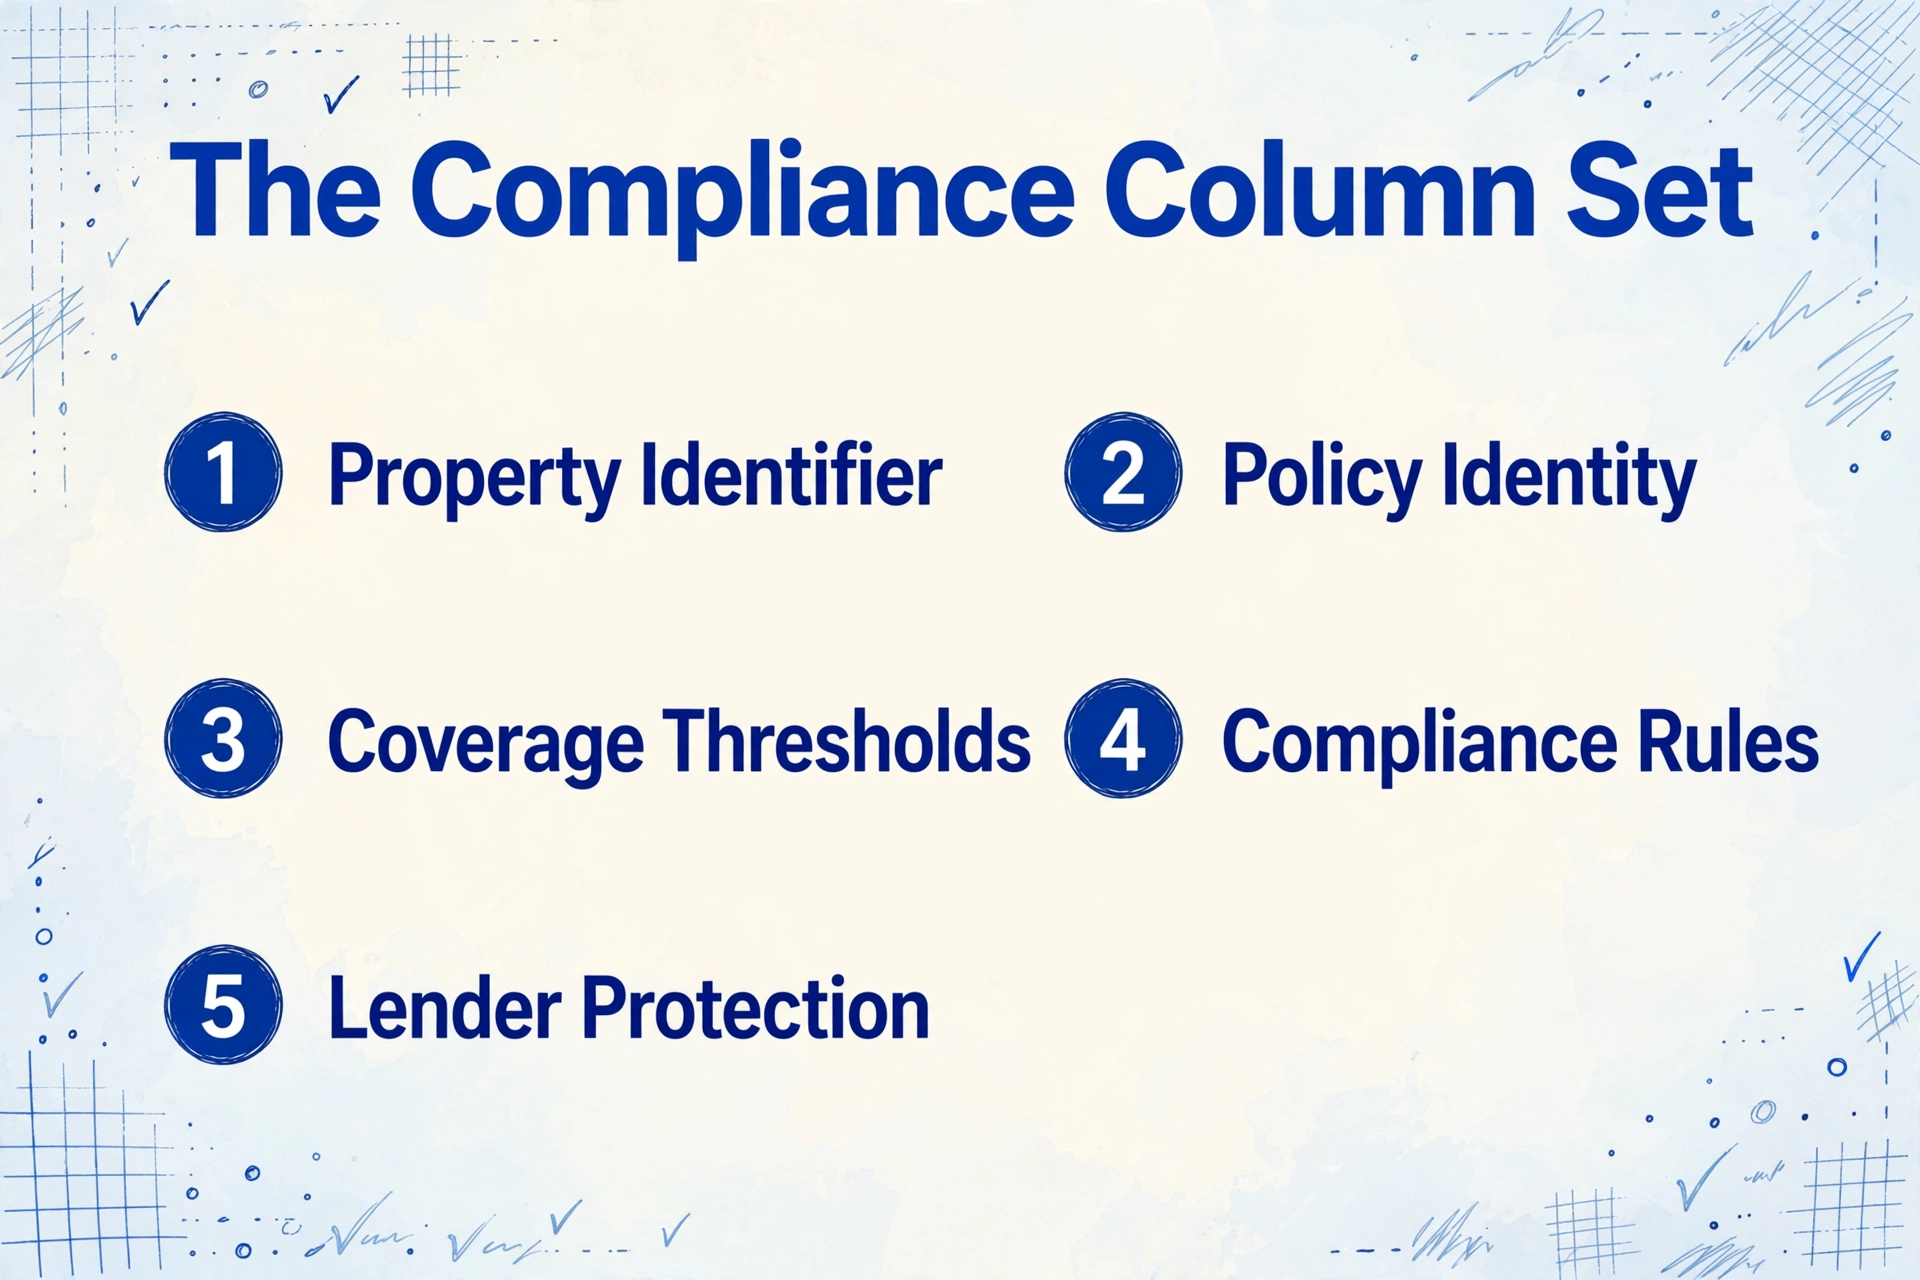
L'extraction de certificat unique nécessite un ensemble de colonnes qui capture les données du formulaire. L'extraction au niveau du portefeuille nécessite un ensemble de colonnes qui permet des décisions de conformité entre propriétés, créanciers hypothécaires et conventions de prêt. La différence importe car les colonnes que vous n'extrayez pas sont des colonnes que vous ne pouvez pas filtrer, trier ou mettre en forme conditionnellement — et chaque colonne manquante est un contrôle de conformité qui revient à un examen manuel.
Voici l'ensemble de colonnes pour le suivi ACORD 27 à l'échelle du portefeuille, regroupé par fonction plutôt que par section du formulaire :
| Groupe de colonnes | Champs à extraire | Objectif au niveau du portefeuille |
|---|---|---|
| Identifiant de propriété | Adresse de la propriété, numéro de prêt, nom de l'assuré | Relie chaque certificat à son dossier de propriété et à sa convention de prêt — sans cela, aucun contrôle de conformité automatisé ne peut fonctionner |
| Identité de police | Nom de l'assureur, numéro de police, date d'entrée en vigueur de la police, date d'expiration de la police | Suivi des expirations et recherche de notation de l'assureur dans l'ensemble du portefeuille |
| Seuils de couverture | Plafond de couverture du bâtiment, plafond des biens personnels d'entreprise, franchise | Comparer aux minimums du prêteur ; signaler tout plafond inférieur au seuil spécifique au prêt |
| Règles de conformité | Pourcentage de coassurance, méthode de valorisation (RC/ACV/valeur convenue), type de couverture (de base/étendue/spéciale), loi ou règlement (O/N) | Chaque prêteur a des règles différentes pour chacun de ces éléments ; l'extraction permet des contrôles conditionnels par prêt |
| Protection du créancier | Nom du créancier hypothécaire / intérêt supplémentaire, type d'intérêt (créancier hypothécaire / perte payable au prêteur / bénéficiaire de perte), numéro de prêt sur le certificat | Vérifier l'entité et la désignation correctes du prêteur — un certificat indiquant « titulaire du certificat » au lieu de « créancier hypothécaire » ne confère aucun droit de réclamation |
| Structure de police | Indicateur police globale vs nominative, nombre de sites couverts, périls assurés | Signaler les polices globales pour un examen manuel de répartition des sites ; vérifier la couverture de type spéciale là où elle est requise |
| Métadonnées de source | Nom du producteur / de l'agence, date du certificat, le certificat remplace un précédent (O/N) | Piste d'audit et contact de l'agence pour les demandes de correction |
Deux colonnes de cet ensemble méritent une explication supplémentaire car elles sont rarement extraites dans les flux de travail de certificat unique mais deviennent essentielles à l'échelle du portefeuille.
Indicateur police globale vs nominative. Ce n'est pas un champ étiqueté sur l'ACORD 27 — il doit être déduit de la section de description de la propriété et du récit du montant de couverture. Si la description de la propriété fait référence à plusieurs sites et que le plafond du bâtiment est un seul grand nombre, la police est presque certainement globale. L'extraction de cet indicateur permet à la feuille de calcul de signaler chaque certificat de police globale pour un flux de travail d'examen séparé, plutôt que de les laisser passer les mêmes contrôles automatisés que les certificats de police nominative et de produire des résultats de conformité faux positifs.
Pourcentage de coassurance. Sur le formulaire ACORD 27, le pourcentage de coassurance apparaît à l'un des trois endroits suivants : un champ étiqueté dans la grille de couverture, une case à cocher à côté d'une valeur en pourcentage, ou un texte narratif dans la section des remarques. Les agences qui utilisent d'anciens systèmes de gestion l'enfouissent souvent dans le bloc des remarques — « coassurance de 80 % applicable » — où il est invisible pour les outils d'extraction basés sur les champs. L'extraction sémantique par IA — qui lit en comprenant la signification de chaque texte plutôt que sa position sur la page — détecte le pourcentage de coassurance quel que soit l'endroit où l'agence l'a placé sur le formulaire. Cette seule colonne détermine si une propriété est techniquement sous-assurée même lorsque la limite du bâtiment semble adéquate, ce qui en fait le champ de conformité à plus fort impact que la plupart des portefeuilles ne suivent jamais.
De 200 PDF à un tableau de bord fonctionnel
Le flux de traitement par lots qui transforme un dossier de certificats ACORD 27 en tableau de bord de conformité comporte quatre étapes. Chaque étape remplace une tâche manuelle qui, à l'échelle d'un portefeuille, constitue le goulot d'étranglement qui maintient les équipes de conformité en mode saisie de données plutôt qu'en mode gestion des risques.
L'arithmétique du changement est simple. À raison de 7 minutes par certificat pour une saisie manuelle — localiser la limite de construction, le pourcentage de coassurance et la clause hypothécaire sur un formulaire dense d'une page, lire chaque valeur et la taper dans une cellule — un portefeuille de 150 certificats représente environ 17,5 heures de travail. À environ 10 secondes par certificat pour une extraction par IA, la même charge de travail se réduit à environ 25 minutes, et le résultat arrive sous forme d'un tableur préformaté avec toutes les colonnes présentes, plutôt qu'une grille partiellement remplie où manquent les champs critiques de conformité que le réviseur n'a pas eu le temps de saisir.
Transformer un Tableur en Système d'Alerte Précoce de Conformité
L'extraction sort les données des PDFs. L'étape suivante — celle qui change la gestion du portefeuille plutôt que sa documentation — consiste à créer des règles conditionnelles qui transforment le tableur extrait en tableau de bord de conformité. Ces règles sont des formules Excel ou des expressions de mise en forme conditionnelle, définies une fois et appliquées automatiquement à chaque ligne.
Suivi des échéances. Ajoutez une colonne qui calcule les jours avant expiration (=DateExpiration - AUJOURDHUI()) et appliquez une échelle de couleurs à trois niveaux : vert pour plus de 60 jours, jaune pour 31–60 jours, rouge pour 30 jours ou moins. Triez par cette colonne et les certificats nécessitant un renouvellement immédiat remontent en tête. La même règle fonctionne pour tous les biens, tous les prêteurs, instantanément.
Comparaison des seuils de couverture. C'est là que la dimension du portefeuille compte. Créez un tableau de référence séparé — une ligne par bien, colonnes pour la limite de construction minimale exigée par le prêteur, la franchise maximale et la méthode d'évaluation requise. Utilisez une formule RECHERCHEV ou INDEX/EQUIV pour importer les exigences de chaque bien dans le tableur principal des certificats. Ajoutez ensuite une règle de mise en forme conditionnelle : si la limite de construction extraite est inférieure au minimum requis, surlignez la ligne en rouge. Si la franchise extraite dépasse le maximum autorisé, surlignez la cellule de franchise en orange. Ces vérifications parcourent les 200 lignes en quelques secondes et signalent les 12 à 18 certificats nécessitant une attention humaine — la charge de travail raisonnable pour un réviseur de conformité, par opposition à la révision des 200 certificats.
Audit de la méthode d'évaluation. Filtrez la colonne méthode d'évaluation pour « Valeur Actuelle au Comptant ». Toute ligne qui renvoie un résultat sur un bien où le contrat de prêt exige le Coût de Remplacement est une insuffisance de couverture nécessitant une escalade — pas une erreur de saisie. Dans un flux manuel, cette vérification n'a presque jamais lieu car la méthode d'évaluation est l'un des champs que la plupart des réviseurs sautent après avoir extrait la limite de construction et la date d'expiration.
Vérification de la désignation hypothécaire. Filtrez la colonne type d'intérêt. Toute ligne affichant « Titulaire du Certificat » au lieu de « Créancier hypothécaire » ou « Perte payable au prêteur » représente un certificat qui, selon l'analyse juridique de Seyfarth Shaw, « ne confère aucun droit au titulaire du certificat » et « ne constitue pas un contrat entre l'assureur émetteur et l'intérêt supplémentaire ». Le certificat prouve que la police existait à l'émission — il ne donne pas au prêteur le droit de recevoir des paiements de sinistre ou des avis d'annulation. Une désignation de titulaire de certificat sur un formulaire où le contrat de prêt exige un statut hypothécaire est un échec de conformité qu'aucune augmentation de limite de couverture ne peut corriger.
Signalement des polices globales. Ajoutez une colonne qui identifie les polices globales en fonction des références à plusieurs sites dans la description du bien ou d'une limite globale dépassant le coût de remplacement d'un seul bien. Regroupez ces lignes et examinez-les par lot — la répartition de la limite globale entre les biens individuels nécessite le relevé des valeurs de la police, pas seulement le certificat. Le changement opérationnel clé est que ces certificats sont désormais regroupés et visibles, plutôt que dispersés sur 200 lignes où la structure globale est invisible sans ouvrir chaque PDF individuellement.
Le tableau de bord de conformité ne remplace pas le jugement en gestion des risques. Un ACORD 27 reste un certificat d'assurance — un instantané délivré « à titre d'information uniquement » — et non un contrat. Mais lorsque les données de 200 certificats sont organisées, triables et filtrables, le temps du gestionnaire de risques passe de la transcription des données à la prise de décisions. C'est ce changement que permet le traitement par lots, et c'est la différence entre un portefeuille documenté et un portefeuille géré.
Questions fréquentes
L'extraction par lots peut-elle traiter les ACORD 27 provenant de différentes agences d'assurance qui formatent le formulaire différemment ?
Oui. L'extraction sémantique par IA lit les champs en comprenant leur signification — « pourcentage de coassurance » est une valeur en pourcentage trouvée près des informations sur les limites de couverture — plutôt qu'en cherchant une position fixe sur la page. Différentes agences utilisent différents systèmes de gestion (Applied Epic, Vertafore AMS360, HawkSoft) qui affichent l'ACORD 27 avec des alignements de champs, des marges et des retours à la ligne variables. L'extraction basée sur la position échoue dès que la mise en page change. L'extraction sémantique gère les variations de mise en page car elle lit le contenu, pas les coordonnées.
Que se passe-t-il avec les polices globales qui couvrent plusieurs biens sous une seule limite ?
L'extraction capture la limite de couverture des bâtiments telle qu'indiquée sur le certificat — ce qui, pour une police globale, sera la limite globale, pas une répartition par bien. Le tableur peut signaler ces certificats pour un examen manuel, mais la répartition de la limite globale entre les biens nécessite le relevé des valeurs de la police, un document séparé généralement joint à la police plutôt qu'au certificat. L'extraction par lots identifie les certificats nécessitant un suivi ; elle ne peut pas décomposer une limite globale en répartitions par bien sans les données du relevé.
En quoi l'extraction par lot traite-t-elle les certificats expirés ou sur le point d'expirer différemment d'un examen manuel ?
Dans un flux manuel, le relecteur saisit la date d'expiration dans un tableur et passe à la suite. Savoir si cette date est signalée comme approchant dépend de la mémoire de quelqu'un pour trier la colonne et vérifier. Dans un flux par lot, l'extraction remplit la colonne de date d'expiration pour les 200 certificats simultanément, et une seule formule conditionnelle signale chaque ligne à moins de 30 jours de l'expiration. La différence ne réside pas dans la précision de l'extraction de la date, mais dans l'exhaustivité du signalement. Un relecteur manuel traite les certificats un par un et applique la conscience calendaire de manière incohérente. Le tableur l'applique à chaque ligne, à chaque fois.
L'extraction par lot peut-elle détecter si un pourcentage de coassurance répond aux exigences du prêteur ?
L'extraction capture le pourcentage de coassurance du certificat. Savoir si ce pourcentage satisfait la convention de prêt dépend de sa comparaison avec l'exigence spécifique du prêteur — une comparaison qu'une formule conditionnelle dans le tableur peut effectuer automatiquement une fois l'exigence saisie dans une table de référence. Si le prêteur exige 100 % de coassurance et que le certificat indique 80 %, la ligne est signalée. Si le prêteur accepte 80 % et que le certificat indique 90 %, la ligne est validée. L'extraction fournit les données ; les règles du tableur appliquent la logique propre au prêteur.
Quelle est la différence entre l'extraction par lot de preuves de biens ACORD 27 et la vérification par lot de certificats de responsabilité ACORD 25 ?
La technologie d'extraction est la même — les deux utilisent l'IA sémantique pour lire des formulaires d'assurance standardisés — mais la logique de conformité diffère. La vérification ACORD 25 contrôle les limites de responsabilité, les avenants d'assuré supplémentaire et la couverture d'indemnisation des accidents du travail par rapport aux exigences contractuelles. La vérification ACORD 27 contrôle les montants de couverture des biens, les clauses de coassurance, les méthodes d'évaluation et les désignations de créancier hypothécaire par rapport aux exigences de la convention de prêt. Un portefeuille qui nécessite les deux — comme la plupart des portefeuilles immobiliers commerciaux — exécute deux processus par lot parallèles avec différents ensembles de colonnes et différentes règles conditionnelles. Pour le volet responsabilité, consultez notre guide de vérification par lot des ACORD 25. Pour l'écosystème global des certificats d'assurance, notre guide complet d'extraction des données des certificats d'assurance couvre les deux pistes.
L'extraction par lots fonctionne-t-elle avec des certificats ACORD 27 scannés ou photographiés ?
Oui. L'IA lit l'image de la page rendue — que la source soit un PDF numérique généré par un système de gestion d'agence, un scan plat d'un certificat imprimé, ou une photo téléphone d'un formulaire. Les annotations manuscrites dans les marges sont également lisibles, bien que la précision de l'écriture manuscrite soit inférieure à celle du texte imprimé. Le format scanné le plus courant est le PDF aplati — l'agent imprime le formulaire, le signe, le scanne à nouveau — et comme l'IA lit le texte visible sur la page plutôt que les champs de formulaire internes du PDF, l'aplatissement n'a aucun effet sur la précision de l'extraction.
Que se passe-t-il lorsqu'un certificat fait référence à des formulaires ou avenants antérieurs non joints au téléchargement ?
L'extraction ne peut capturer que ce qui est présent sur le document téléchargé. Si le certificat ACORD 27 fait référence à un échéancier ACORD 101 des intérêts supplémentaires distinct ou à un avenant d'assurance inondation qui n'a pas été inclus dans le téléchargement, ces données seront absentes du résultat d'extraction. Le tableur peut signaler les lignes où des champs clés — tels que la couverture inondation dans une zone inondable désignée — sont absents, ce qui déclenche une demande de suivi pour les documents manquants. Mais l'extraction ne peut pas lire les avenants qui n'ont pas été téléchargés.