200개 증명서, 하나의 스프레드시트
ACORD 27 보험 규정 준수 일괄 처리
평균적으로 부동산당 두 명의 임차인이 있는 120개 부동산을 관리하는 상업용 부동산 회사는 매년 약 240개의 ACORD 27 재산 보험 증명서를 처리합니다 — 매달 약 20개의 신규 또는 갱신 증명서가 수신함에 도착합니다. 각 증명서는 건물 보상 한도, 공동보험 비율, 평가 방법, 저당권자 지정, 만료일 등 동일한 15~20개 필드를 읽고 검증해야 합니다. 그러나 각 증명서의 통과 여부를 결정하는 규정 준수 규칙은 대출 기관, 부동산, 대출 계약에 따라 다릅니다. 한 대출을 충족하는 300만 달러의 건물 한도가 다른 대출에는 50만 달러 부족할 수 있습니다. 단일 총 한도로 12개 위치를 보장하는 포괄 보험증권은 단일 증명서 논리로 검증할 수 없습니다. 그리고 포트폴리오 내 한 부동산이 재조달 비용을 15% 인상하는 평가 업데이트를 거치면, 해당 부동산의 공동보험 기준에 연결된 모든 증명서를 다시 확인해야 합니다 — 단일 양식 워크플로우로는 감지할 수 없도록 설계된 연쇄적 규정 준수 이벤트입니다.
주요 시사점
- 200개 ACORD 27을 모두 보유하고 있으며 포트폴리오가 규정을 준수한다고 가정합니다. 증명서를 보유하는 것은 규정 준수가 아닙니다 — 각 증명서의 건물 한도, 공동보험, 저당권자 조항이 해당 부동산의 특정 대출 계약을 충족하는지 검증하는 것이 규정 준수이며, 어떤 검토자도 8개의 서로 다른 대출 기관 기준 세트를 동시에 추적할 수 없습니다.
- 수동 검토는 모든 증명서에서 만료일, 건물 한도, 보험사 이름 등 동일한 3개 필드만 확인합니다 — 200개 양식에서 20개 필드를 모두 추출하면 일주일 내내 소요되기 때문입니다. 규정 준수에 중요한 필드 — 공동보험 비율, 평가 방법, 저당권자 지정 — 는 입력되지 않는 필드입니다.
- 열 세트를 한 번 정의하고 200개 증명서를 모두 하나의 스프레드시트로 일괄 처리합니다. 규정 준수 격차를 양식별로 직접 찾는 대신, 스프레드시트가 실제로 주의가 필요한 12개 증명서를 표시합니다 — 그리고 위험 결정에 시간을 투자하고 데이터 입력에는 시간을 쓰지 않습니다.
ACORD 27 포트폴리오가 단일 증서 워크플로를 무너뜨리는 이유
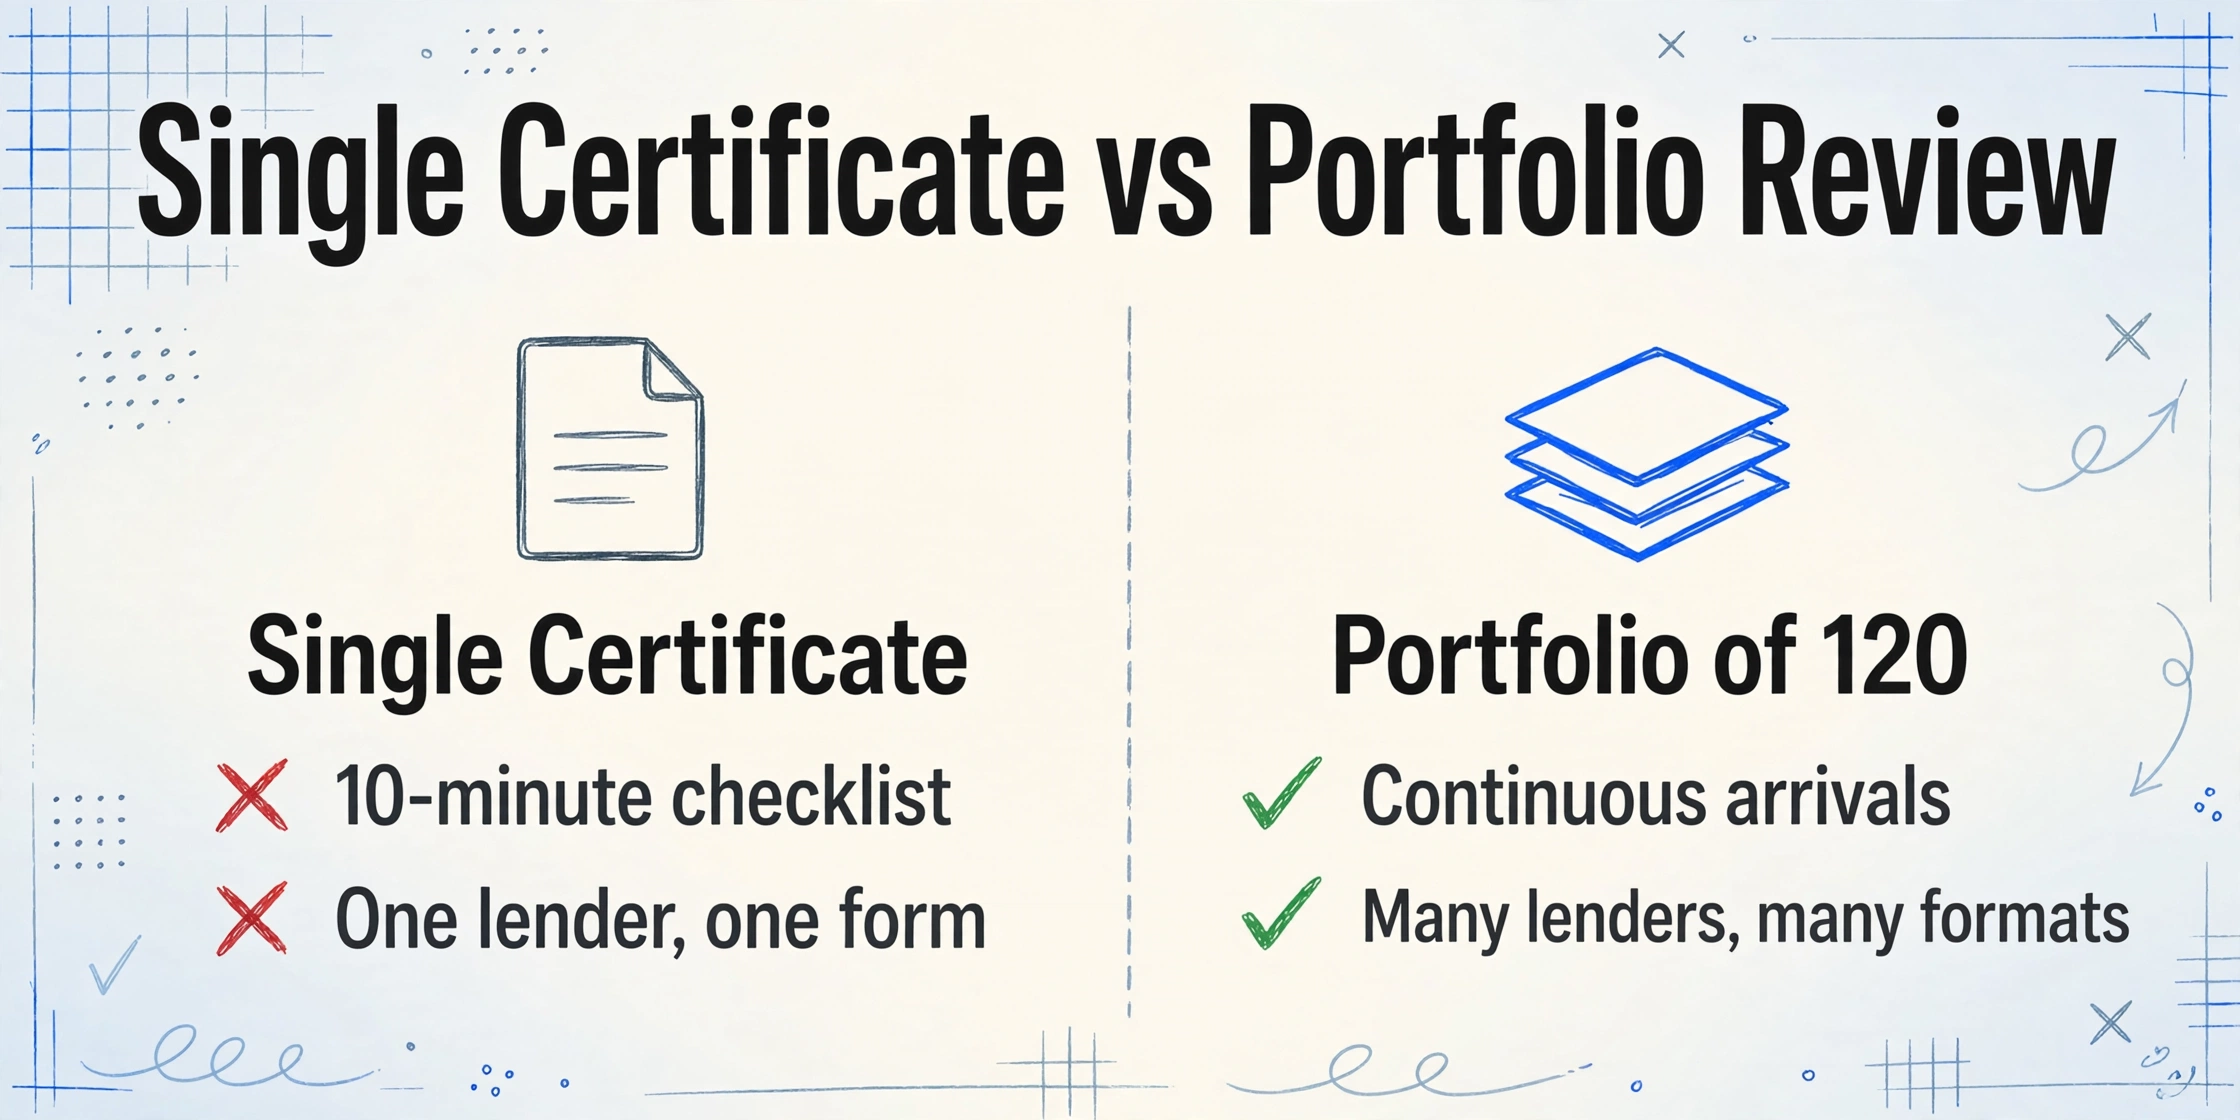
대출기관이 상업 모기지 한 건을 마감할 때, ACORD 27 화재보험 증서 검토는 10분 체크리스트입니다: PDF를 열고, 건물 보상 한도를 확인하고, 공동보험 비율이 대출 계약서와 일치하는지 검증하고, 저당권자 조항에 올바른 대출 기관이 명시되었는지 확인하고, 만료일이 미래인지 점검합니다. 끝. 다음 마감 문서로 넘어갑니다.
같은 대출기관이 120건의 대출 포트폴리오를 관리할 때 — 각각 고유한 모기지 계약, 최소 보상 한도 기준, 갱신 주기를 가진 — 10분 체크리스트는 구조적으로 작동 불가능해집니다. 증서는 일정에 따라 도착하지 않고 지속적으로 도착합니다. 서로 다른 보험사가 동일한 ACORD 27 양식을 서로 다른 필드 배치, 서로 다른 약어, 그리고 공동보험 비율을 라벨이 있는 필드 대신 서술형 비고 블록에 묻어버리는 서로 다른 텍스트 줄바꿈으로 생성합니다. Chubb의 증서는 한 형식을 사용하고, Travelers는 다른 형식을, 한 번도 본 적 없는 지역 보험사는 전혀 다른 형식을 사용합니다. 한 양식을 10분 안에 처리할 수 있는 검토자 — 필드 위치를 눈으로 알고 있기 때문에 — 는 하루 40번째 증서쯤 되면 인지적 한계에 부딪힙니다.
그러나 더 깊은 문제는 속도가 아닙니다. 단일 증서 검토는 기본이 되는 대출 계약의 요구사항과 관계없이 모든 양식에 동일한 정신적 체크리스트를 적용한다는 점입니다. 검토자는 "건물 한도: $3.2M, 공동보험: 80%, 평가: 재조달 비용"을 확인하고 해당 값을 입력합니다 — 그러나 $3.2M이 충분한지, 80% 공동보험이 허용 가능한지, 재조달 비용 평가가 특정 대출의 특정 대출기관 요구를 충족하는지는 검토자의 머릿속에서만, 그것도 비교가 이루어진다면 말입니다. 각각 다른 최소 기준을 가진 8개 대출기관에 걸친 120개 자산에 대해 어떤 인간 검토자도 모든 요구사항을 기억하지 못합니다. 기억하는 것은 필드가 채워졌는지 여부입니다. 그리고 채워진 필드가 반드시 적합한 필드는 아닙니다.
이것이 단일 증서 처리와 포트폴리오 처리의 구조적 차이입니다. 단일 증서 워크플로는 데이터가 존재하는지 확인합니다. 포트폴리오 컴플라이언스는 데이터가 120개의 서로 다른 규칙 세트를 충족하는지 확인해야 합니다 — 이는 인간의 작업 기억 용량을 약 10배 초과하는 작업입니다. ACORD 27의 기본 내용과 단일 증서 추출 방식에 대한 자세한 내용은 대출기관 컴플라이언스를 위한 ACORD 27 화재보험 데이터 추출 가이드를 참조하십시오. 이 글은 해당 기능을 전체 포트폴리오에 동시에 적용할 때 무엇이 달라지는지에 초점을 맞춥니다.
"ACORD 27 한 장을 처리할 수 있다"와 "200장의 ACORD 27을 200개의 대출 계약과 대조하여 검증할 수 있다" 사이의 격차는 속도 문제가 아닙니다. 차원 문제입니다. 단일 증서 검토는 한 차원 — 문서 → 데이터 — 에서 작동합니다. 포트폴리오 컴플라이언스는 세 차원 — 문서 → 데이터 → 요구사항 일치 — 에서 작동하며, 세 번째 차원은 자동화 없이는 붕괴됩니다.
포트폴리오 규모에서만 나타나는 세 가지 구조적 과제
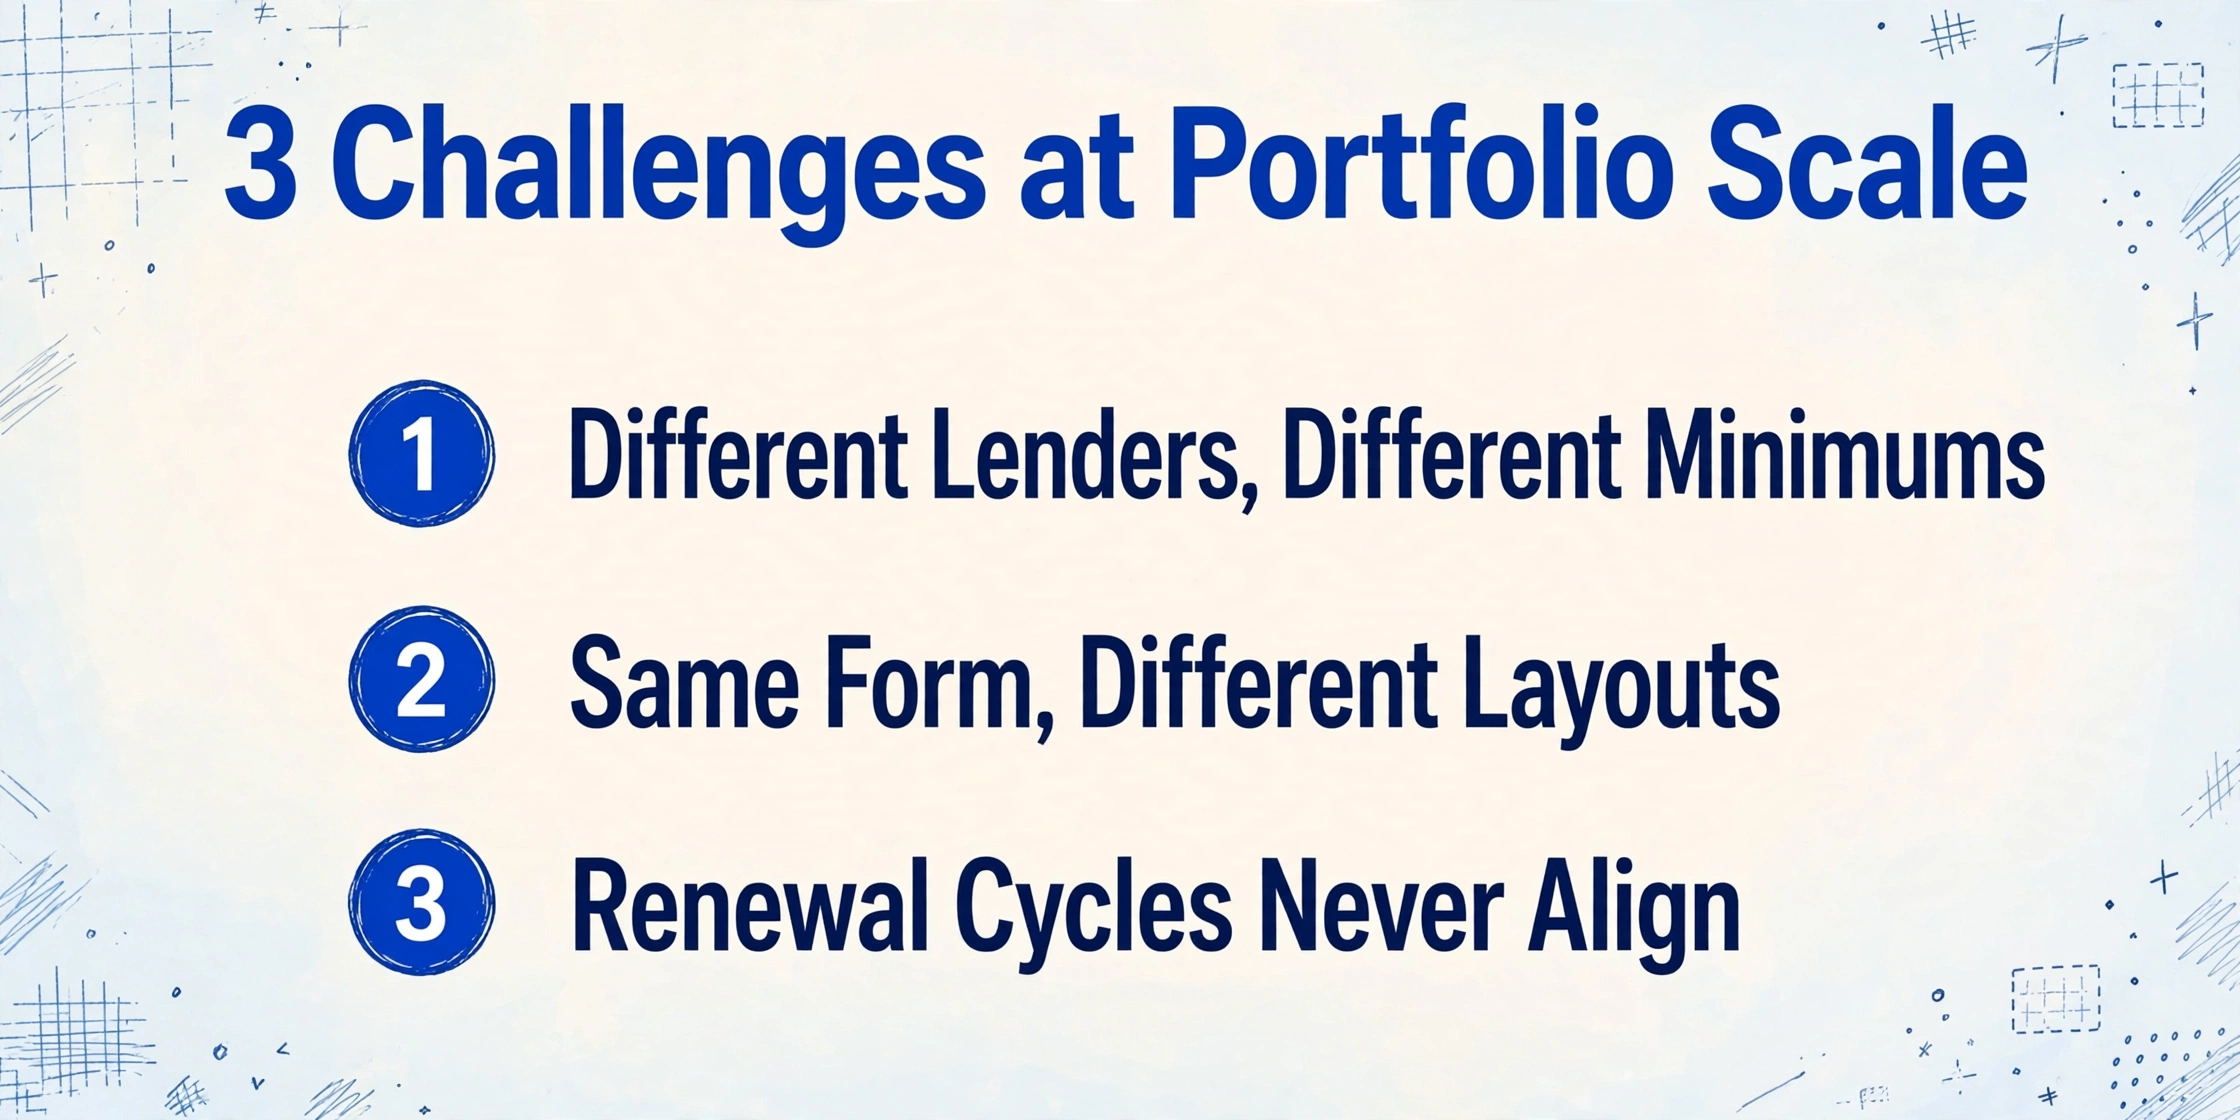
단일 부동산에 대해 단일 대출기관과 ACORD 27 한 건을 처리하는 것은 충분히 이해된 작업입니다. 그러나 200개 부동산에 걸쳐 서로 다른 대출기관, 서로 다른 대출 계약, 서로 다른 보험 구조를 가진 ACORD 27 200건을 처리하면 한 번에 한 건씩 처리하는 워크플로우에서는 존재하지 않는 세 가지 과제가 드러납니다.
동일 양식, 대출기관별 상이한 최소 요건
상업용 부동산 포트폴리오는 균일한 대출 구조를 갖는 경우가 드뭅니다. 중견 기업의 경우 오피스 빌딩은 Wells Fargo, 소매 센터는 지역 은행, 산업용 부동산은 CMBS 콘듀잇, 다가구 주택 자산은 생명보험사로부터 대출을 받을 수 있습니다. 각 대출기관의 대출 계약은 서로 다른 최소 보상 금액, 서로 다른 허용 공동보험(co-insurance) 비율, 조례 또는 법률 보상 및 휴업 보험에 대한 서로 다른 요건을 명시합니다.
한 대출 계약은 건물 보상 한도를 미상환 대출 잔액 또는 재조달 비용의 100% 중 더 낮은 금액으로 요구할 수 있습니다. 다른 계약은 80% 공동보험 조항과 함께 재조달 비용의 80%를 허용할 수 있습니다. 세 번째 유형 — 특히 생명보험사 대출에서 흔함 — 은 합의 가치 승인과 함께 100% 재조달 비용 보상을 요구하여 공동보험 벌금 위험을 사실상 제거하지만 보상 기준을 크게 높입니다. ACORD 27에서 데이터를 추출하는 것은 대출기관과 무관하게 동일한 작업입니다. 그러나 해당 데이터가 규정을 충족하는지 검증하려면 추출된 각 행을 해당 부동산을 규율하는 특정 대출 계약과 대조해야 하며 — 단일 체크리스트 검토자로는 8가지 서로 다른 기준을 동시에 추적할 수 없습니다.
포괄 보험증권: 단일 한도, 12개 건물, 위치별 가시성 제로
포괄 재산 보험증권은 단일 총 한도로 여러 위치를 보장합니다. 예를 들어 12개 사무실 건물에 걸쳐 4천만 달러가 적용됩니다. 보험사 관점에서 이는 효율적입니다. 하나의 증권, 하나의 보험료, 하나의 갱신 날짜. 그러나 규정 준수 검토자 관점에서는 단일 증명서 워크플로우로는 명확한 해결책이 없는 검증 문제가 발생합니다.
포괄 보험증권의 ACORD 27에는 건물 보상 한도 하나와 모든 보장 위치를 참조하는 단일 재산 설명이 나열됩니다. 그러나 12개 건물 중 7번 건물에 대한 저당권을 보유한 대출 기관은 4천만 달러 총액에 관심이 없습니다. 그들이 관심을 두는 것은 해당 총액 중 특정 담보에 할당된 부분이 대출 계약의 최소 요건을 충족하는지 여부입니다. 4천만 달러의 포괄 한도는 넉넉해 보일 수 있지만, 7번 건물의 재조달 비용이 1,200만 달러이고 12개 건물 중 6개가 더 높은 비용을 가지며, 이미 3건의 청구로 총액이 800만 달러 감소했다면, 7번 건물의 실질 보장 범위는 증명서만으로는 알 수 없습니다.
ACORD 27 처리에 관한 업계 지침은 위치별 세부 내역이 없는 포괄 한도 문서가 상업 대출 기관 요건에 충분하지 않은 경우가 많음을 확인합니다. 포트폴리오 수준의 일괄 추출 워크플로우는 총액 할당 문제를 해결할 수 없습니다. 오직 증권의 가격표만이 이를 해결할 수 있습니다. 그러나 일괄 추출이 할 수 있는 것은 보장 유형이 "개별"이 아닌 "포괄"인 모든 증명서에 플래그를 지정하고, 어떤 건물이 동일한 포괄 보험증권을 공유하는지 표시하며, 규정 준수 검토자가 200개 증명서를 개별적으로 모두 검토한 후 스택 맨 아래에서 포괄 보험증권을 발견하는 대신 어떤 증명서에 후속 조치가 필요한지 알 수 있도록 하는 것입니다.
평가 변동: 규정 준수 기준선이 아래에서 움직일 때
상업용 부동산 가치는 변동합니다 — 때로는 극적으로 변합니다. 2022년에 800만 달러로 평가된 건물은 3년간의 건설 비용 인플레이션, 공급망으로 인한 자재 가격 상승, 그리고 재건축 시 더 높은 사양의 자재를 요구하는 업데이트된 건축 코드 요구사항으로 인해 2026년에는 재조달 비용이 960만 달러가 될 수 있습니다. 대출 계약이 재조달 비용의 100%에 해당하는 보장을 요구하는데 보험계약자가 보험 한도를 그에 맞게 업데이트하지 않았다면, 2024년에 규정 준수를 통과한 증명서는 이제 160만 달러의 보장 공백을 나타낼 수 있습니다.
NAIOP는 공동보험(co-insurance)을 재산 보험에서 가장 이해가 부족한 영역 중 하나로 설명하며, 이러한 오해는 포트폴리오 규모에서 더욱 심화됩니다. 보험증권이 작성된 이후 재조달 비용이 20% 증가했지만 보상 한도가 조정되지 않은 경우, 2년 전에는 규정을 준수했던 80% 공동보험 조항이 포함된 보험증권이 이제 80% 기준선 아래로 떨어져 모든 청구에 비례적 벌금이 부과될 수 있습니다. 벌금은 × 손실 금액으로 계산됩니다. 요구 보장이 현재 1,200만 달러이고 실제 보장이 900만 달러이며 100만 달러의 손실이 발생한 경우, 보험사는 100만 달러가 아닌 75만 달러를 지급하며, 25만 달러의 부족분은 대출기관의 노출입니다.
일괄 처리는 평가 변동을 해결하는 것이 아니라 — 오직 업데이트된 감정평가와 보험 조정만이 이를 해결할 수 있습니다 — 이를 가시화함으로써 대응합니다. 200개의 증명서가 모두 보상 한도, 공동보험 비율, 부동산 식별자가 인접한 열에 있는 하나의 스프레드시트로 추출되면, 단일 조건부 수식으로 각 건물의 보장 금액을 마지막으로 알려진 재조달 비용과 비교할 수 있습니다. 기준선 아래로 떨어지는 증명서는 즉시 표면화됩니다. 수동 작업 흐름에서는 동일한 비교를 위해 200개의 증명서를 200개의 부동산 평가 기록과 대조해야 하며, 이는 어떤 규정 준수 팀도 분기별로, 아니면 아예 수행하지 않는 작업입니다.
파일은 안전하게 처리되며 저장되지 않습니다.
규정 준수 열 세트: 포트폴리오 추적을 위해 추출할 항목
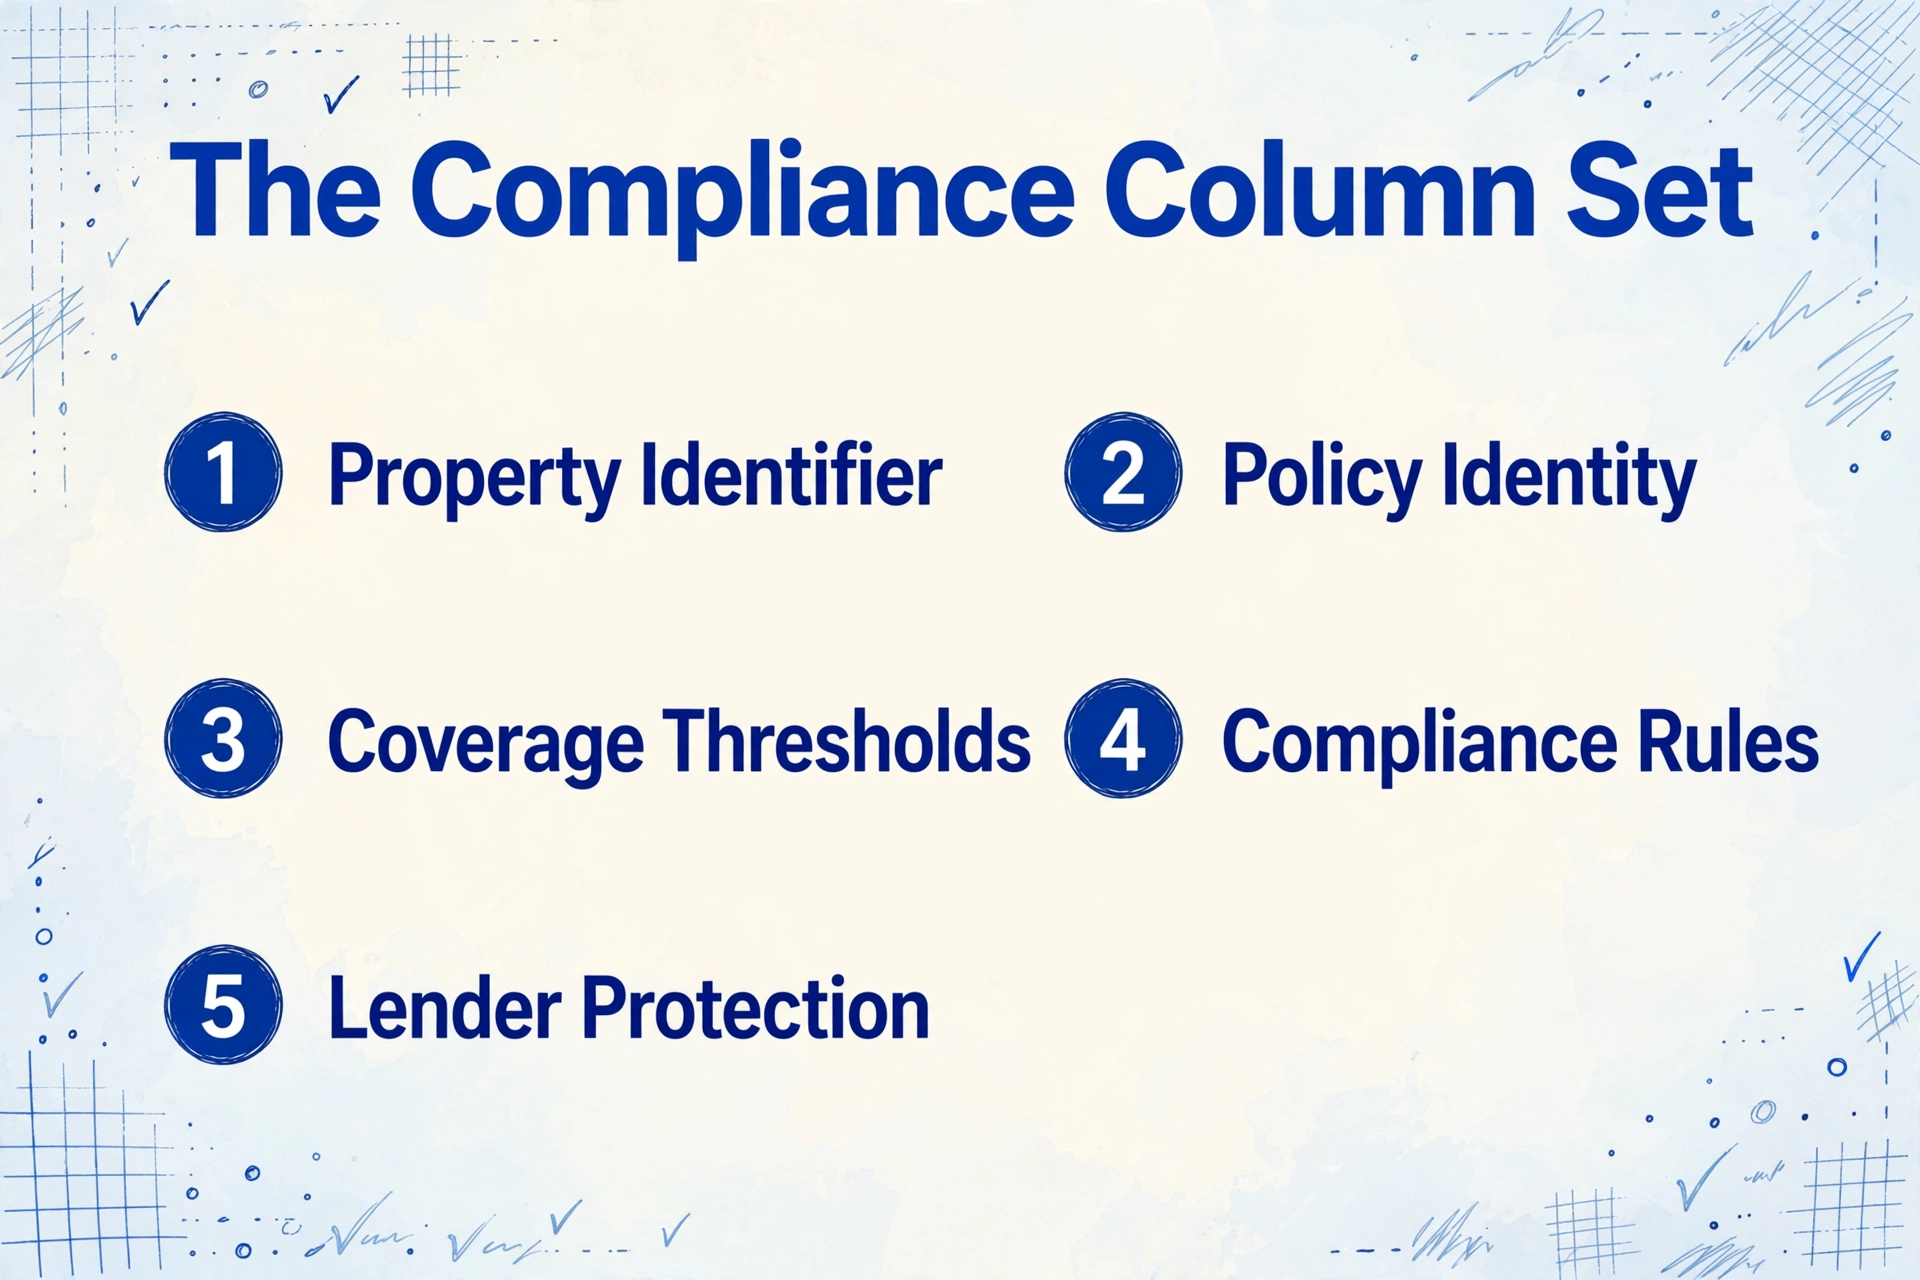
단일 증명서 추출에는 양식에 있는 데이터를 포착하는 열 세트가 필요합니다. 포트폴리오 수준 추출에는 자산, 대출자, 대출 계약 전반에 걸친 규정 준수 결정을 가능하게 하는 열 세트가 필요합니다. 추출하지 않은 열은 필터링, 정렬, 조건부 서식을 적용할 수 없는 열이기 때문에 그 차이는 중요합니다. 누락된 모든 열은 수동 검토로 되돌아가는 규정 준수 확인 항목이 됩니다.
다음은 포트폴리오 전반의 ACORD 27 추적을 위한 열 세트로, 양식 섹션이 아닌 기능별로 그룹화한 것입니다:
| 열 그룹 | 추출할 필드 | 포트폴리오 수준 목적 |
|---|---|---|
| 자산 식별자 | 자산 주소, 대출 번호, 피보험자 이름 | 각 증명서를 자산 기록 및 대출 계약과 연결 — 이것이 없으면 자동화된 규정 준수 확인을 실행할 수 없음 |
| 정책 식별 | 보험사 이름, 정책 번호, 정책 개시일, 정책 만료일 | 포트폴리오 전반의 만료 추적 및 보험사 등급 조회 |
| 보상 한도 | 건물 보상 한도, 사업용 개인 자산 한도, 자기부담금 | 대출자 최소 요건과 비교하고 대출별 기준 미만 한도를 표시 |
| 규정 준수 규칙 | 공동보험 비율, 평가 방법, 보상 유형, 조례 또는 법률(Y/N) | 대출자마다 각 항목에 대한 규칙이 다르므로 추출을 통해 대출별 조건부 확인이 가능 |
| 대출자 보호 | 저당권자 / 추가 이해관계자 이름, 이해관계 유형, 증명서상 대출 번호 | 올바른 대출자 법인 및 지정 확인 — "증명서 보유자"로 기재된 증명서는 청구 권리가 전혀 없음 |
| 정책 구조 | 포괄 vs. 개별 보험증권 표시, 보상 대상 위치 수, 보상 대상 위험 | 포괄 보험증권을 수동 위치 배분 검토로 표시하고 필요한 곳에서 특수 양식 보상을 확인 |
| 출처 메타데이터 | 생산자 / 대리점 이름, 증명서 날짜, 이전 증명서 대체 여부(Y/N) | 감사 추적 및 수정 요청을 위한 대리점 연락처 |
이 세트의 두 열은 단일 증명서 워크플로에서는 거의 추출되지 않지만 포트폴리오 규모에서는 필수적이므로 추가 설명이 필요합니다.
포괄 vs. 개별 보험증권 표시. 이는 ACORD 27의 라벨이 지정된 필드가 아니라 자산 설명 섹션과 보상 금액 설명에서 추론해야 합니다. 자산 설명이 여러 위치를 언급하고 건물 한도가 단일 큰 숫자라면 해당 정책은 거의 확실히 포괄 보험증권입니다. 이 표시를 추출하면 스프레드시트가 모든 포괄 보험증권 증명서를 별도의 검토 워크플로로 표시하여 개별 보험증권 증명서와 동일한 자동화된 확인을 통과시켜 잘못된 긍정 규정 준수 결과를 생성하는 것을 방지할 수 있습니다.
공동보험 비율. ACORD 27 양식에서 공동보험 비율은 세 곳 중 한 곳에 표시됩니다: 보상 그리드의 라벨이 지정된 필드, 백분율 값 옆의 체크박스, 또는 비고란의 설명 텍스트입니다. 오래된 관리 시스템을 사용하는 대행사는 이를 비고 블록에 묻어두는 경우가 많습니다 — "80% 공동보험 적용" — 필드 기반 추출 도구에는 보이지 않습니다. 시맨틱 AI 추출 — 텍스트가 페이지의 어디에 있는지가 아니라 각 텍스트 조각의 의미를 이해하여 읽는 방식 — 은 대행사가 양식의 어느 위치에 두었든 공동보험 비율을 포착합니다. 이 단일 열은 건물 한도가 충분해 보여도 해당 부동산이 기술적으로 과소보험 상태인지 여부를 결정하며, 대부분의 포트폴리오가 추적하지 않는 가장 영향력이 큰 규정 준수 필드입니다.
PDF 200개에서 작동하는 대시보드 하나까지
ACORD 27 증명서 폴더를 규정 준수 대시보드로 전환하는 일괄 워크플로우는 네 단계로 구성됩니다. 각 단계는 포트폴리오 규모에서 규정 준수 팀을 위험 관리 모드가 아닌 데이터 입력 모드에 머물게 하는 병목 현상인 수동 작업을 대체합니다.
이동의 산술은 간단합니다. 수동 데이터 입력 시 증명서 1건당 7분 — 밀집된 한 페이지 양식에서 건물 한도, 공동보험 비율, 피담보권자 조항을 찾고, 각 값을 읽고, 셀에 입력 — 150건의 증명서 포트폴리오는 약 17.5시간의 노동을 소모합니다. AI 추출 시 증명서 1건당 약 10초로, 동일한 작업량은 약 25분으로 압축되며, 출력물은 모든 열이 있는 사전 서식화된 스프레드시트로 도착합니다. 검토자가 입력할 시간이 부족해 규정 준수에 중요한 필드가 누락된 부분적으로 채워진 그리드가 아닙니다.
스프레드시트를 규정 준수 조기 경보 시스템으로 전환
추출은 PDF에서 데이터를 꺼냅니다. 다음 단계 — 포트폴리오가 문서화되는 방식이 아니라 관리되는 방식을 바꾸는 단계 — 는 추출된 스프레드시트를 데이터 테이블에서 규정 준수 대시보드로 변환하는 조건부 규칙을 구축하는 것입니다. 이러한 규칙은 Excel 수식 또는 조건부 서식 표현식으로, 한 번 정의되고 모든 행에 자동으로 적용됩니다.
만료 모니터링. 만료까지의 일수를 계산하는 열을 추가하고(=ExpirationDate - TODAY()), 3단계 색상 눈금을 적용합니다: 60일 초과는 녹색, 31~60일은 노란색, 30일 이하는 빨간색입니다. 이 열로 정렬하면 즉시 갱신이 필요한 증명서가 위로 떠오릅니다. 동일한 규칙이 모든 부동산, 모든 대출 기관에 즉시 적용됩니다.
보장 한도 비교. 여기서 포트폴리오 차원이 중요해집니다. 별도의 참조 테이블을 만듭니다 — 부동산당 한 행, 대출 기관이 요구하는 최소 건물 한도, 최대 공제액, 필수 평가 방법에 대한 열. VLOOKUP 또는 INDEX/MATCH 수식을 사용하여 각 부동산의 요구 사항을 기본 증명서 스프레드시트로 가져옵니다. 그런 다음 조건부 서식 규칙을 추가합니다: 추출된 건물 한도가 필요한 최소값보다 작으면 행을 빨간색으로 강조 표시합니다. 추출된 공제액이 허용된 최대값을 초과하면 공제액 셀을 주황색으로 강조 표시합니다. 이러한 검사는 200개 행 모두에서 몇 초 만에 실행되며, 사람의 주의가 필요한 12~18개의 증명서를 표시합니다 — 이는 모든 200개를 검토하는 것과 대조적으로 규정 준수 검토자에게 합리적인 작업량입니다.
평가 방법 감사. 평가 방법 열을 "실제 현금 가치"로 필터링합니다. 대출 계약이 대체 비용을 요구하는 부동산에서 결과를 반환하는 행은 데이터 입력 오류가 아니라 해결이 필요한 보장 부족입니다. 수동 작업 흐름에서 이 검사는 거의 발생하지 않는데, 이는 대부분의 검토자가 건물 한도와 만료일을 추출한 후 평가 방법을 건너뛰는 필드 중 하나이기 때문입니다.
피담보권자 지정 확인. 이자 유형 열을 필터링합니다. "피담보권자" 또는 "대출 기관 손실 지급" 대신 "증명서 보유자"를 표시하는 모든 행은 Seyfarth Shaw의 법적 분석에 따라 "증명서 보유자에게 어떠한 권리도 부여하지 않으며" "발행 보험사와 추가 이해관계자 간의 계약을 구성하지 않는" 증명서를 나타냅니다. 증명서는 발행 시점에 정책이 존재했음을 증명할 뿐 — 대출 기관에게 청구 지급이나 취소 통지를 받을 권리를 부여하지 않습니다. 대출 계약이 피담보권자 지위를 요구하는 양식에서 증명서 보유자 지정은 어떤 보장 한도 증가로도 해결할 수 없는 규정 준수 실패입니다.
一括ポリシーフラグ設定。 物件説明内の複数拠点への言及、または単一物件の再調達価額を超える総合限度額に基づき、一括ポリシーを識別する列を追加します。これらの行をグループ化し、一括でレビューします。総合限度額を個別物件に配分するには、証明書だけでなくポリシーの価額明細書が必要です。重要な運用上の変化は、これらの証明書が200行に分散して各PDFを開かないと一括構造が見えない状態ではなく、グループ化され可視化される点です。
コンプライアンスダッシュボードは、リスク管理の判断を代替するものではありません。ACORD 27は依然として保険証明書であり、「情報提供のみを目的として」発行されるスナップショットであって、契約書ではありません。しかし、200枚の証明書のデータが整理され、並べ替えやフィルタリングが可能になれば、リスク管理者の時間はデータの転記から、データに基づく意思決定へと移行します。この移行こそがバッチ処理によって可能になることであり、文書化されたポートフォリオと管理されたポートフォリオの違いです。
よくある質問
バッチ抽出は、異なる保険代理店が異なる形式で作成したACORD 27を処理できますか?
はい。セマンティックAI抽出は、フィールドの意味を理解することで読み取ります。「共同保険割合」は、補償限度額情報の近くにあるパーセンテージ値として認識され、ページ上の固定位置に一致させるわけではありません。異なる代理店は異なる管理システム(Applied Epic、Vertafore AMS360、HawkSoft)を使用しており、ACORD 27のフィールド配置、余白、テキストの折り返しが異なります。位置ベースの抽出はレイアウトが変わると機能しなくなります。セマンティック抽出は、座標ではなく内容を読み取るため、レイアウトのバリエーションに対応できます。
一つの限度額で複数の物件をカバーする一括ポリシーはどうなりますか?
抽出では、証明書に記載された建物補償限度額を取得します。一括ポリシーの場合、これは総合限度額であり、物件ごとの配分額ではありません。スプレッドシートでこれらの証明書にフラグを立てて手動レビューを促すことはできますが、総合限度額から物件ごとの配分への分解には、ポリシーの価額明細書が必要です。これは通常、証明書ではなくポリシーに添付される別の文書です。バッチ抽出はフォローアップが必要な証明書を特定しますが、明細書データなしに総合限度額を物件ごとに分解することはできません。
일괄 추출은 만료되었거나 곧 만료될 증서를 수동 검토와 어떻게 다르게 처리하나요?
수동 작업에서는 검토자가 만료일을 스프레드시트에 입력하고 넘어갑니다. 해당 날짜가 임박한 것으로 표시되는지는 누군가 열을 정렬하고 확인하는 것을 기억하는지에 달려 있습니다. 일괄 작업에서는 추출이 200개 증서 모두에 대해 동시에 만료일 열을 채우고, 단일 조건부 수식이 만료 30일 이내의 모든 행을 표시합니다. 차이는 날짜 추출의 정확성이 아니라 표시의 완전성에 있습니다. 수동 검토자는 증서를 하나씩 처리하며 일관성 없이 달력 인식을 적용합니다. 스프레드시트는 매번 모든 행에 이를 적용합니다.
일괄 추출이 공동보험 비율이 대출 기관 요건을 충족하는지 감지할 수 있나요?
추출은 증서에서 공동보험 비율을 캡처합니다. 해당 비율이 대출 계약을 충족하는지 여부는 이를 대출 기관의 특정 요건과 비교하는 데 달려 있습니다. 이 비교는 요건이 참조 테이블에 입력되면 스프레드시트의 조건부 수식이 자동으로 수행할 수 있습니다. 대출 기관이 100% 공동보험을 요구하고 증서에 80%가 표시되면 해당 행이 플래그됩니다. 대출 기관이 80%를 수락하고 증서에 90%가 표시되면 해당 행은 통과됩니다. 추출이 데이터를 제공하고, 스프레드시트 규칙이 대출 기관별 로직을 적용합니다.
ACORD 27 부동산 증거를 일괄 추출하는 것과 ACORD 25 책임 증서를 일괄 검증하는 것의 차이는 무엇인가요?
추출 기술은 동일합니다. 둘 다 의미론적 AI를 사용하여 표준화된 보험 양식을 읽습니다. 그러나 규정 준수 로직은 다릅니다. ACORD 25 검증은 책임 한도, 추가 피보험자 확인, 산재 보상 보장을 계약 요건과 대조하여 확인합니다. ACORD 27 검증은 부동산 보장 금액, 공동보험 조항, 평가 방법, 저당권자 지정을 대출 계약 요건과 대조하여 확인합니다. 대부분의 상업용 부동산 포트폴리오처럼 둘 다 필요한 포트폴리오는 서로 다른 열 세트와 다른 조건부 규칙을 사용하여 두 개의 병렬 일괄 프로세스를 실행합니다. 책임 측면에 대해서는 ACORD 25 COI 일괄 검증 가이드를 참조하세요. 더 넓은 COI 생태계에 대해서는 COI 데이터 추출 완벽 가이드에서 두 트랙을 모두 다룹니다.
일괄 추출이 스캔 또는 촬영된 ACORD 27 증명서에서도 작동하나요?
네. AI는 렌더링된 페이지 이미지를 읽습니다. 소스가 에이전시 관리 시스템에서 생성된 디지털 PDF, 인쇄된 증명서의 평판 스캔, 또는 양식 사진이어도 가능합니다. 여백의 필기 주석도 읽을 수 있지만, 필기 정확도는 인쇄된 텍스트보다 낮습니다. 가장 일반적인 스캔 형식은 평탄화된 PDF입니다. 에이전트가 양식을 인쇄하고 서명한 후 다시 스캔한 형태이며, AI는 PDF 내부 양식 필드가 아닌 페이지의 가시 텍스트를 읽기 때문에 평탄화는 추출 정확도에 영향을 미치지 않습니다.
증명서가 업로드에 첨부되지 않은 이전 양식 또는 보증을 참조하면 어떻게 되나요?
추출은 업로드된 문서에 있는 내용만 캡처할 수 있습니다. ACORD 27이 별도의 ACORD 101 추가 피보험자 명세서 또는 업로드에 포함되지 않은 홍수 보험 보증을 참조하는 경우, 해당 데이터 포인트는 추출 결과에서 누락됩니다. 스프레드시트는 지정된 홍수 지역에서 홍수 보장과 같은 주요 필드가 없는 행을 플래그 지정하여 누락된 문서에 대한 후속 요청을 유도할 수 있습니다. 그러나 추출은 업로드되지 않은 보증을 읽을 수 없습니다.