200 Certificados, Uma Planilha
Conformidade de Seguros ACORD 27 em Lote
Uma empresa de imobiliário comercial que administra 120 propriedades com uma média de dois inquilinos por propriedade recebe cerca de 240 certificados ACORD 27 de Evidencia de Seguro de Propriedade por ano — cerca de 20 certificados novos ou renovados chegam na caixa de entrada todo mês. Cada um precisa que os mesmos 15 a 20 campos sejam lidos e verificados: limite de cobertura do edifício, porcentagem de co-seguro, método de avaliação, designação do credor hipotecário e data de expiração. Mas as regras de conformidade que determinam se cada certificado passa ou falha variam por credor, por propriedade e por acordo de empréstimo. Um limite de edifício de $3 milhões que satisfaz um empréstimo pode estar $500.000 abaixo para outro. Uma apólice global que cobre 12 locações sob um único limite agregado não pode ser verificada com lógica de certificado único. E quando uma propriedade no portafolio sofre uma atualização de avaliação que aumenta seu custo de reposição em 15%, cada certificado vinculado ao limite de co-seguro dessa propriedade precisa ser re-verificado — um evento de conformidade em cascada que os fluxos de trabalho de formulário único nunca foram projetados para detectar.
Principais Conclusões
- Você tem todos os 200 ACORD 27s arquivados e assume que o portafolio está em conformidade. Possuir certificados não é conformidade — verificar que o limite do edifício, o co-seguro e a cláusula do credor hipotecário de cada um satisfaçam o acordo de empréstimo específico dessa propriedade é, e nenhum revisor humano rastrea simultaneamente 8 conjuntos de limites de credores diferentes.
- A revisão manual verifica os mesmos 3 campos em cada certificado — data de expiração, limite do edifício, nome da seguradora — porque extrair todos os 20 campos de 200 formulários consumiria sua semana inteira. Os campos críticos para conformidade — porcentagem de co-seguro, método de avaliação, designação do credor hipotecário — são os que nunca são digitados.
- Defina o conjunto de colunas uma vez e processe em lote todos os 200 certificados em uma única planilha. Em vez de você procurar lacunas de conformidade formulário por formulário, a planilha sinaliza os 12 certificados que realmente precisam de atenção — e você gasta seu tempo em decisões de risco, não em entrada de dados.
Por que um Portfólio de ACORD 27 Quebra Fluxos de Trabalho de Certificado Único
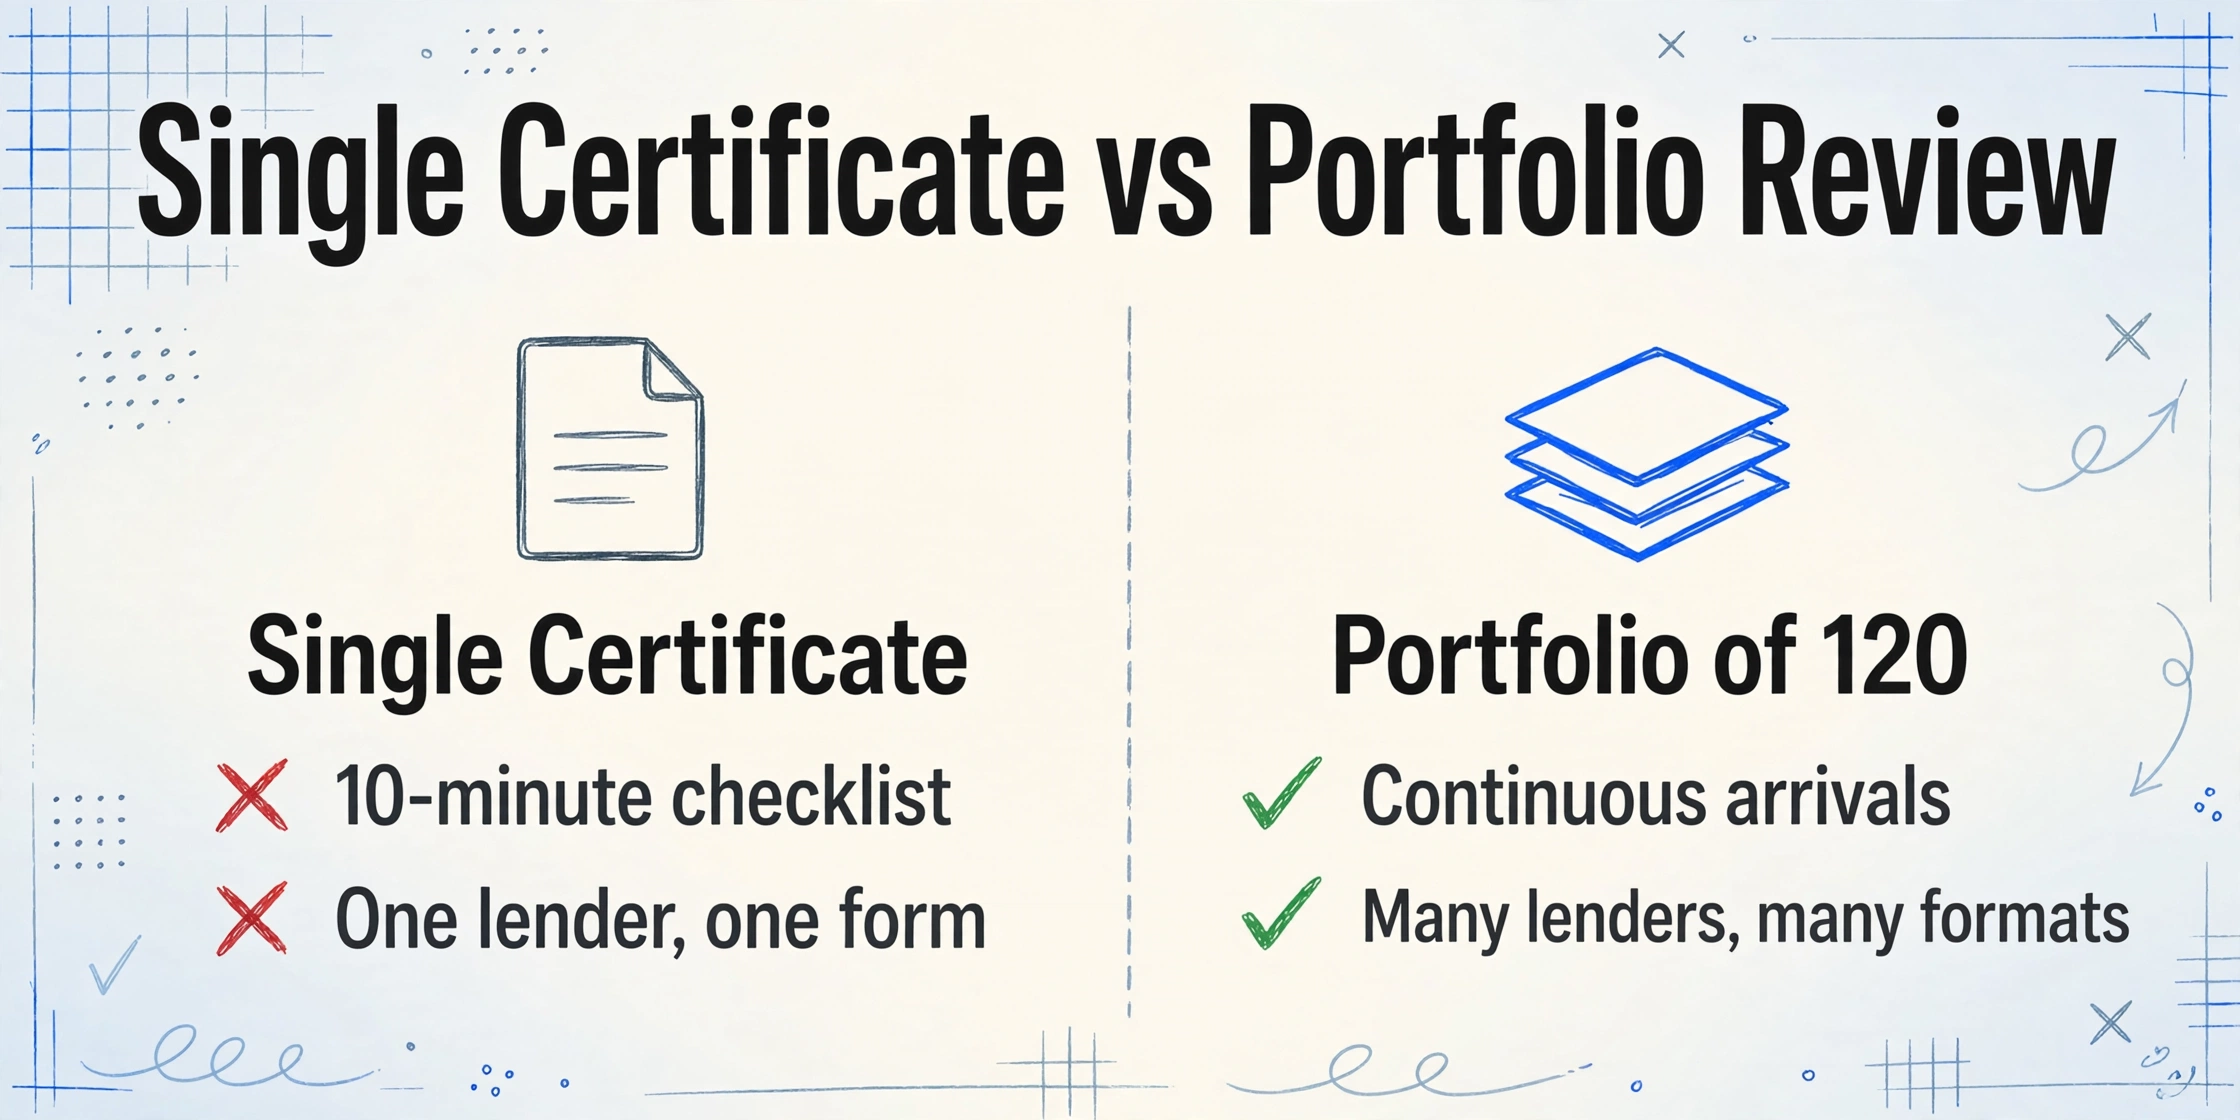
Quando um credor fecha uma hipoteca comercial, revisar o ACORD 27 como comprovante de seguro de propriedade é um checklist de 10 minutos: abrir o PDF, verificar o limite de cobertura do edifício, confirmar se a porcentagem de co-seguro corresponde ao contrato de empréstimo, validar se a cláusula do credor hipotecário nomeia a entidade credora correta, checar se a data de expiração está no futuro. Pronto. Avançar para o próximo documento de fechamento.
Quando esse mesmo credor administra um portfólio de 120 empréstimos — cada um com seu próprio contrato de hipoteca, seus próprios limites mínimos de cobertura e seu próprio ciclo de renovação — o checklist de 10 minutos torna-se estruturalmente inviável. Os certificados chegam continuamente, não em um cronograma. Diferentes agências de seguros geram o mesmo formulário ACORD 27 com posicionamentos de campos diferentes, abreviações diferentes e quebras de texto diferentes que escondem a porcentagem de co-seguro dentro de um bloco narrativo de observações em vez de um campo rotulado. Um certificado da Chubb usa um formato; da Travelers, outro; de uma seguradora regional que você nunca viu antes, algo completamente diferente. O revisor que consegue lidar com um formulário em 10 minutos — localizando campos visualmente porque sabe onde tudo está — encontra um limite cognitivo por volta do quadragésimo certificado do dia.
O problema mais profundo, no entanto, não é velocidade. É que a revisão de certificado único aplica o mesmo checklist mental a cada formulário, independentemente do que o contrato de empréstimo subjacente exige. O revisor verifica "limite do edifício: $3,2M, co-seguro: 80%, avaliação: custo de reposição" e insere esses valores — mas se $3,2M é suficiente, se 80% de co-seguro é aceitável, ou se a avaliação por custo de reposição satisfaz o credor específico naquele empréstimo específico é uma comparação que acontece na cabeça do revisor, se é que acontece. Em 120 propriedades com 8 credores diferentes, cada um com limites mínimos diferentes, nenhum revisor humano lembra de todos os requisitos. O que eles lembram é se os campos estão preenchidos. E um campo preenchido não é um campo em conformidade.
Esta é a diferença estrutural entre processar um certificado e processar um portfólio. Fluxos de trabalho de certificado único verificam se os dados existem. Conformidade de portfólio exige verificar se os dados atendem a 120 conjuntos diferentes de regras — uma tarefa que excede a memória de trabalho humana em aproximadamente uma ordem de magnitude. Para o básico sobre o que o ACORD 27 contém e como funciona a extração de certificado único, veja nosso guia para extrair dados de seguro de propriedade ACORD 27 para conformidade de credores. Este artigo foca no que muda quando você aplica essa capacidade em um portfólio inteiro simultaneamente.
A lacuna entre "consigo processar um ACORD 27" e "consigo verificar 200 ACORD 27 contra 200 contratos de empréstimo" não é um problema de velocidade. É um problema de dimensionalidade. A revisão de certificado único opera em uma dimensão — documento → dados. A conformidade de portfólio opera em três — documento → dados → correspondência de requisitos — e a terceira dimensão colapsa sem automação.
Três Desafios Estruturais Que Só Aparecem na Escala de Portfólio
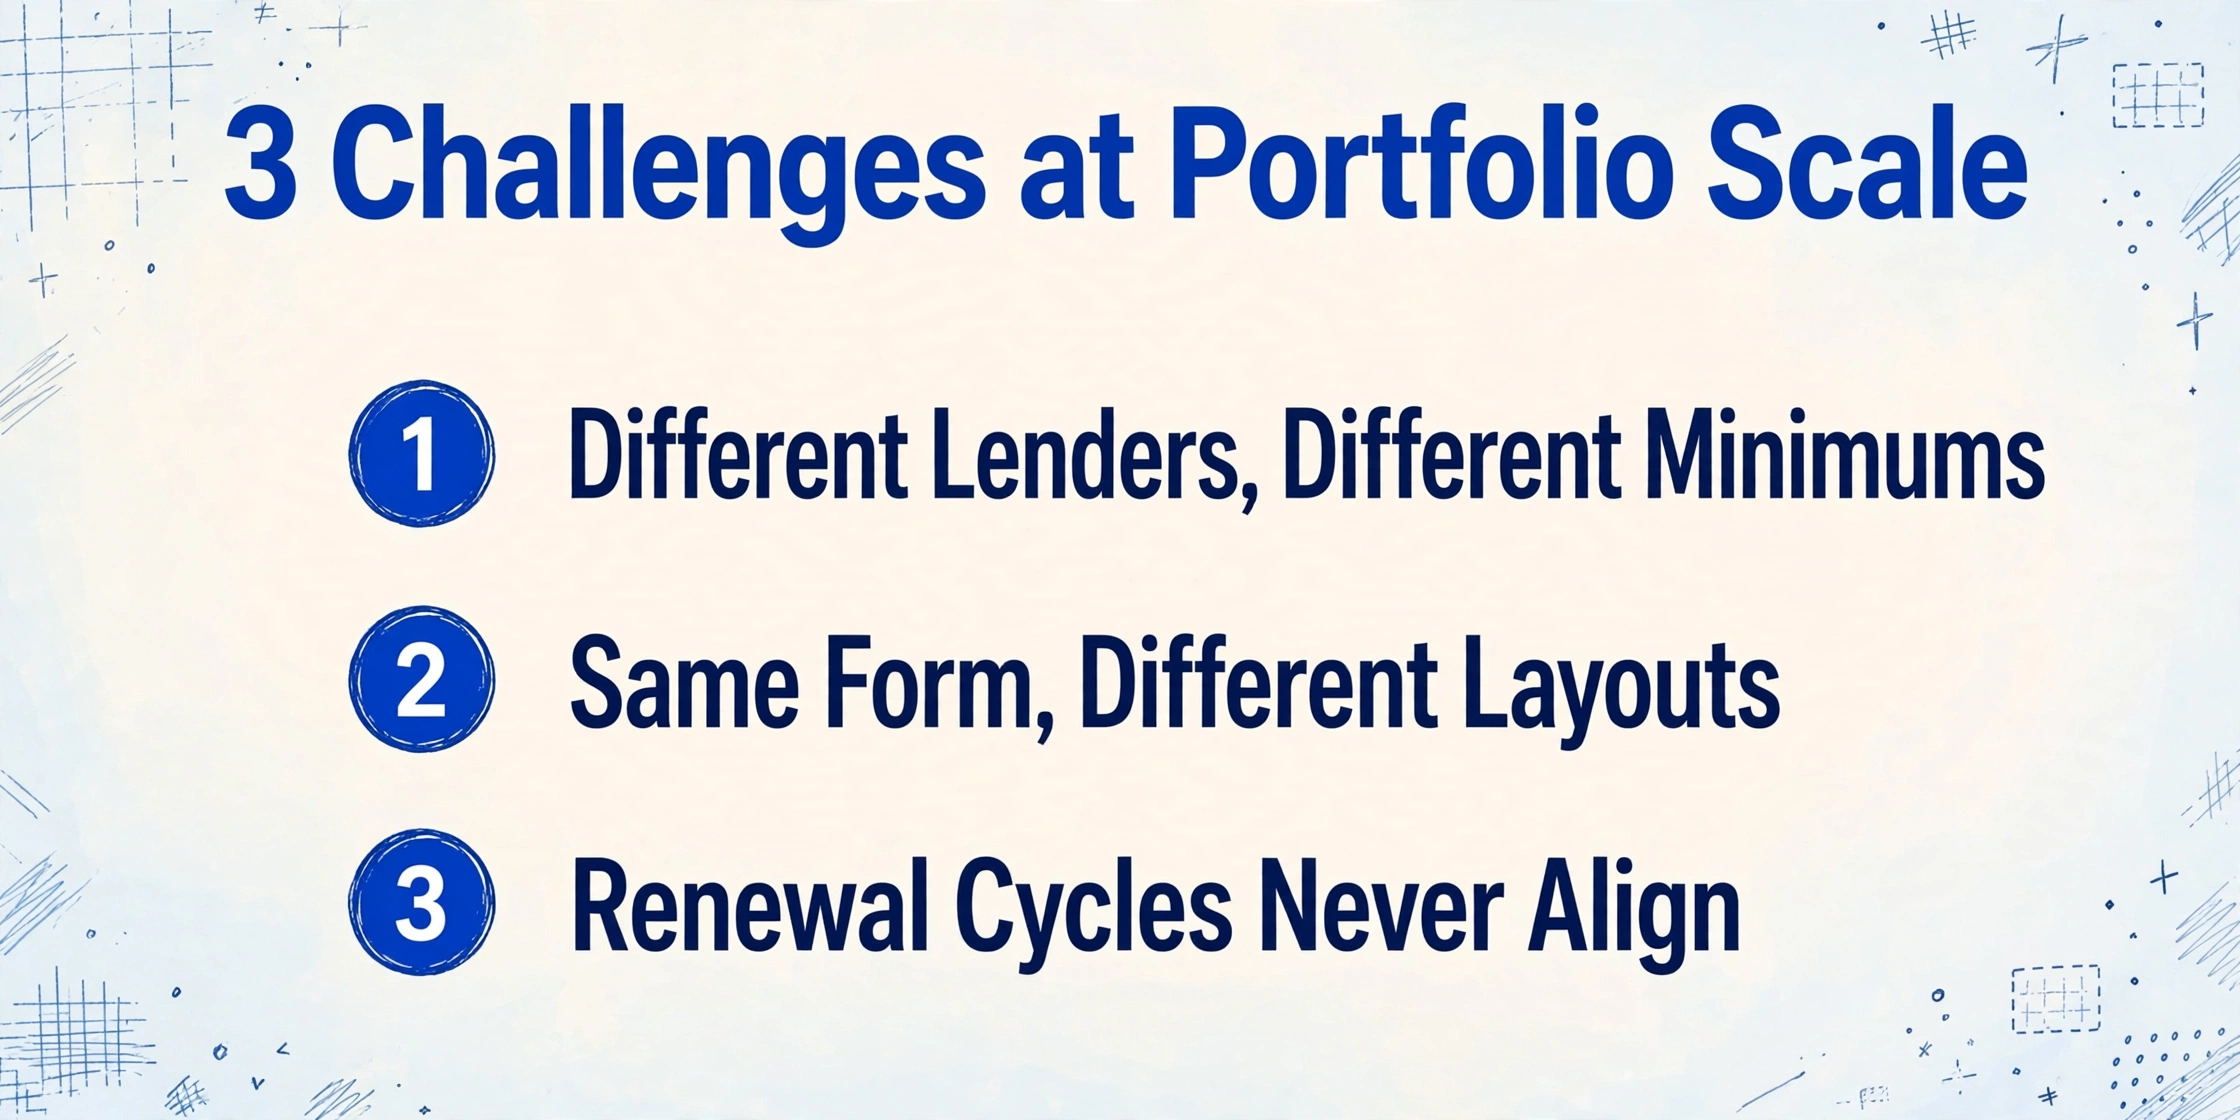
Processar um único ACORD 27 para uma única propriedade com um único credor é uma tarefa bem compreendida. Processar 200 ACORD 27s em 200 propriedades com credores diferentes, contratos de empréstimo diferentes e estruturas de seguro diferentes revela três desafios que simplesmente não existem no fluxo de trabalho de um por vez.
Credores Diferentes, Mínimos Diferentes no Mesmo Formulário
Portfólios de imóveis comerciais raramente têm financiamento uniforme. Uma empresa de médio porte pode ter empréstimos com o Wells Fargo para os edifícios de escritórios, um banco regional para os centros de varejo, um conduit CMBS para as propriedades industriais e uma seguradora de vida para os ativos multifamiliares. O contrato de empréstimo de cada credor especifica diferentes valores mínimos de cobertura, diferentes percentuais de co-seguro aceitáveis e diferentes requisitos para cobertura de lei ou regulamento e seguro de interrupção de negócios.
Um contrato de empréstimo pode exigir cobertura do edifício igual ao menor valor entre o saldo devedor do empréstimo ou 100% do custo de reposição. Outro pode aceitar 80% do custo de reposição com cláusula de co-seguro de 80%. Um terceiro — particularmente comum com credores seguradores de vida — pode exigir cobertura de 100% do custo de reposição com endosso de valor acordado, efetivamente eliminando o risco de penalidade por co-seguro, mas elevando significativamente o limite de cobertura. Extrair os dados do ACORD 27 é a mesma tarefa, independentemente do credor. Mas verificar se esses dados passam na conformidade exige checar cada linha extraída contra o contrato de empréstimo específico que rege aquela propriedade — e nenhum revisor com uma única lista de verificação consegue acompanhar 8 conjuntos diferentes de limites simultaneamente.
Apólices Globais: Um Limite, Doze Propriedades, Zero Visibilidade no Nível de Localização
Uma apólice de seguro de propriedade global cobre múltiplas localizações sob um único limite agregado — US$ 40 milhões em 12 edifícios comerciais, por exemplo. Da perspectiva da seguradora, isso é eficiente: uma apólice, um prêmio, uma data de renovação. Da perspectiva do revisor de conformidade, isso cria um problema de verificação sem resposta clara em um fluxo de trabalho de certificado único.
O ACORD 27 para uma apólice global lista um valor de cobertura do edifício — o agregado — e uma descrição de propriedade que referencia todas as localizações cobertas. Mas o credor que detém a hipoteca do edifício 7 de 12 não se importa com o agregado de US$ 40 milhões. Eles se importam se a parcela desse agregado alocada à sua garantia específica atende ao mínimo do contrato de empréstimo — tipicamente o menor entre o saldo devedor do empréstimo ou o custo de reposição total daquele edifício específico. Um limite global de US$ 40 milhões pode parecer generoso, mas se o custo de reposição do edifício 7 é de US$ 12 milhões, seis das doze propriedades têm custos mais altos, e três sinistros já reduziram o agregado em US$ 8 milhões, a cobertura efetiva do edifício 7 é incognoscível apenas pelo certificado.
Orientações do setor sobre processamento de ACORD 27 confirmam que a documentação de limite global sem detalhamento por localização é frequentemente insuficiente para os requisitos de credores comerciais. Um fluxo de trabalho de extração em lote no nível de portfólio não pode resolver o problema de alocação agregada — apenas uma tabela de valores da apólice pode fazer isso. Mas o que a extração em lote pode fazer é sinalizar cada certificado em que o tipo de cobertura é "global" em vez de "individual", destacar quais propriedades compartilham uma apólice global e garantir que o revisor de conformidade saiba quais certificados precisam de acompanhamento — em vez de descobrir a apólice global no final da pilha após revisar todos os 200 certificados individualmente.
Desvio de Avaliação: Quando a Linha de Base de Conformidade se Move Sob Você
Os valores de propriedades comerciais mudam — às vezes drasticamente. Um edifício avaliado em $8 milhões em 2022 pode ter um custo de reposição de $9,6 milhões em 2026, após três anos de inflação nos custos de construção, aumentos de preços de materiais impulsionados pela cadeia de suprimentos e requisitos atualizados de código de construção que exigem materiais de especificação superior para reconstruções. Se o contrato de empréstimo exige cobertura igual a 100% do custo de reposição e o segurado não atualizou os limites da apólice de acordo, um certificado que passou na conformidade em 2024 pode agora representar uma lacuna de cobertura de $1,6 milhão.
NAIOP, a Associação de Desenvolvimento de Imóveis Comerciais, descreve o co-seguro como uma das áreas menos compreendidas do seguro de propriedade — e o mal-entendido se agrava em escala de portfólio. Se o custo de reposição de uma propriedade aumentou 20% desde que a apólice foi emitida, mas o limite de cobertura não foi ajustado, uma apólice com cláusula de co-seguro de 80% que estava em conformidade há dois anos pode agora ficar abaixo do limite de 80%, acionando uma penalidade proporcional em qualquer sinistro. A penalidade é calculada como (cobertura real / cobertura exigida) × valor do sinistro. Se a cobertura exigida agora é de $12 milhões, a cobertura real é de $9 milhões e ocorre um sinistro de $1 milhão, a seguradora paga $750.000 — não $1 milhão — e a diferença de $250.000 é a exposição do credor.
A extração em lote aborda o desvio de avaliação não resolvendo-o — apenas uma avaliação atualizada e ajuste da apólice podem fazer isso — mas tornando-o visível. Quando todos os 200 certificados são extraídos para uma única planilha com limites de cobertura, percentuais de co-seguro e identificadores de propriedade em colunas adjacentes, uma única fórmula condicional pode comparar o valor da cobertura de cada edifício com seu último custo de reposição conhecido. Os certificados que ficam abaixo do limite aparecem imediatamente. Em um fluxo de trabalho manual, a mesma comparação exigiria cruzar 200 certificados com 200 registros de avaliação de propriedades — uma tarefa que nenhuma equipe de conformidade faz trimestralmente, ou nunca.
Os arquivos são processados com segurança e não são armazenados.
Conjunto de Colunas de Conformidade: O Que Extraer para o Rastreo de Portafolio
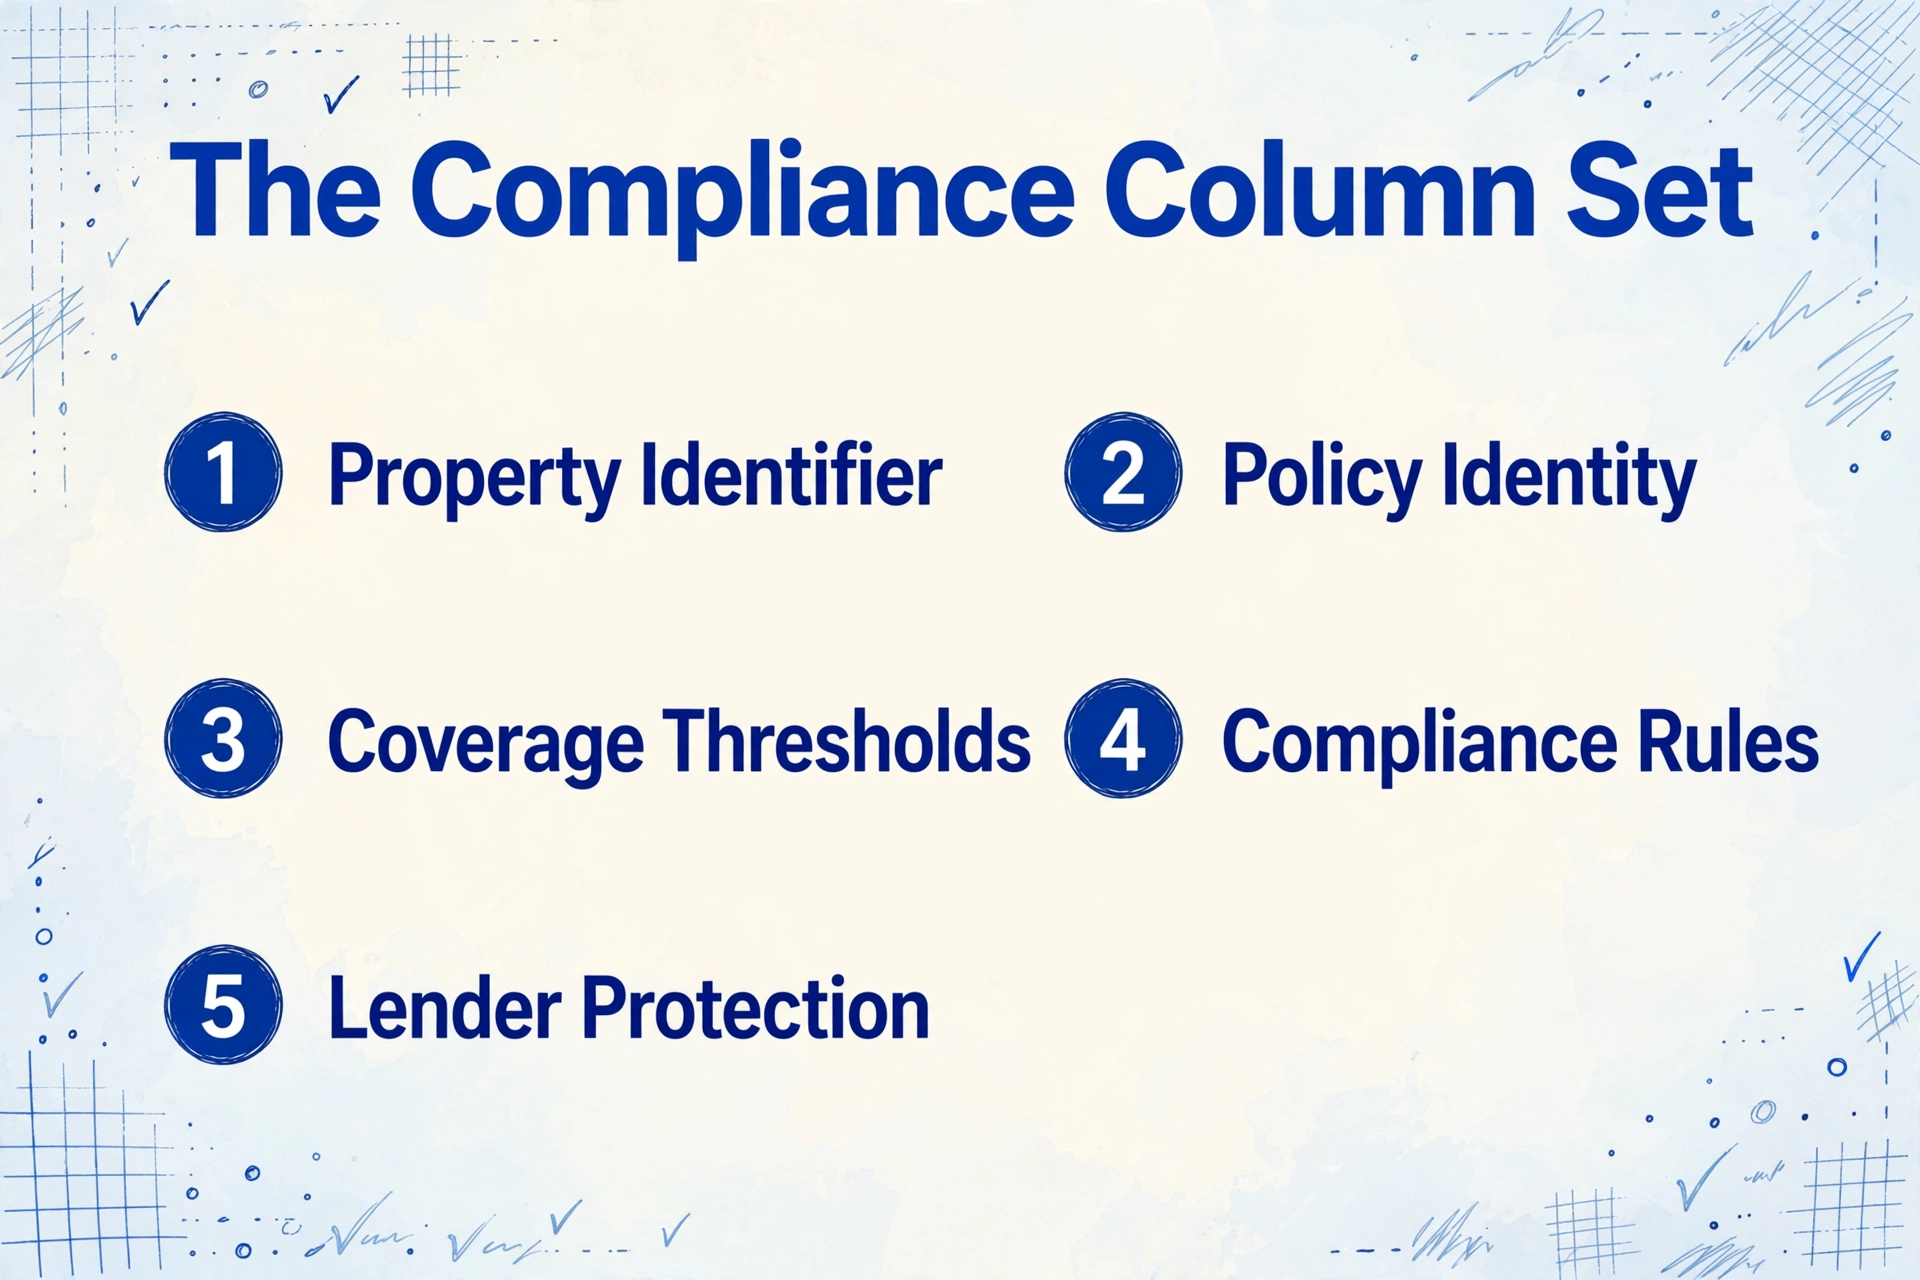
A extração de certificados individuais precisa de um conjunto de colunas que capture os dados do formulário. A extração a nível de portafolio precisa de um conjunto de colunas que permita decisões de conformidade entre propriedades, credores e acuerdos de empréstimo. A diferença importa porque colunas que você não extrae são colunas que você não pode filtrar, ordenar ou aplicar formatação condicional — e cada coluna ausente é uma verificação de conformidade que reverte à revisão manual.
Este é o conjunto de colunas para o rastreo de ACORD 27 em todo o portafolio, agrupado por função em lugar de por seção do formulário:
| Grupo de Colunas | Campos a Extraer | Propósito a Nível de Portafolio |
|---|---|---|
| Identificador de Propriedade | Endereço da Propriedade, Número de Empréstimo, Nome do Segurado | Vincula cada certificado ao registro de propriedade e ao acuerdo de empréstimo — sem estes, nenhuna verificação automatizada de conformidade pode ser executada |
| Identidade da Apólice | Nome da Companhia, Número de Apólice, Data de Vigência da Apólice, Data de Expiração da Apólice | Rastreo de expiração e consulta de classificação da companhia em todo o portafolio |
| Limites de Cobertura | Limite de Cobertura do Edificio, Limite de Propriedade Personal Comercial, Franquia | Comparar com os mínimos do credor; marcar qualquer limite abaixo do limiar específico do empréstimo |
| Regras de Conformidade | Porcentaje de Co-seguro, Método de Avaliação (CR/Valor de Mercado/Valor Acordado), Tipo de Cobertura (Básica/Amplia/Especial), Lei ou Regulamento (S/N) | Cada credor tem regras diferentes para cada uno destes; a extração permite verificações condicionais por empréstimo |
| Proteção do Credor | Nome do Credor Hipotecário / Interés Adicional, Tipo de Interés (Credor Hipotecário / Perda Pagável do Credor / Perda Beneficiária), Número de Empréstimo no Certificado | Verificar a entidade correta do credor e a designação — um certificado que lista "Titular do Certificado" em lugar de "Credor Hipotecário" não proporciona nenhún direito de reclamo |
| Estructura da Apólice | Indicador de Apólice Global vs. Individual, Número de Localidades Cobertas, Riscos Segurados | Marcar apólices globais para revisão manual de asignação de localidades; verificar cobertura de forma especial onde seja requerida |
| Metadatos de Origem | Nome do Productor / Agência, Data do Certificado, Certificado Reemplaza Anterior (S/N) | Rastro de auditoría e contato da agência para solicitudes de corrección |
Duas colunas neste conjunto merecen uma explicação adicional porque raramente são extraídas em fluxos de trabalho de certificados individuais, mas se tornan essenciais à escala de portafolio.
Indicador de Apólice Global vs. Individual. Este não é um campo etiquetado no ACORD 27 — deve ser inferido da seção de descrição da propriedade e da narrativa do monto de cobertura. Se a descrição da propriedade menciona múltiples localidades e o limite do edificio é um único número grande, a apólice é quase certamente global. Extraer este indicador permite que a planilha marque cada certificado de apólice global para um fluxo de trabalho de revisão separado, em lugar de permitir que passem as mesmas verificações automatizadas que os certificados de apólice individual e produzam resultados de conformidade falsos positivos.
Percentual de co-seguro. No formulário ACORD 27, o percentual de co-seguro aparece em um de três lugares: um campo rotulado na grade de cobertura, uma caixa de seleção ao lado de um valor percentual ou texto narrativo na seção de observações. Agências que usam sistemas de gestão mais antigos frequentemente o enterram no bloco de observações — "aplica-se co-seguro de 80%" — onde fica invisível para ferramentas de extração baseadas em campos. A extração semântica por IA — que lê compreendendo o significado de cada trecho de texto, em vez de sua posição na página — captura o percentual de co-seguro independentemente de onde a agência o colocou no formulário. Essa única coluna determina se uma propriedade está tecnicamente subsegurada mesmo quando o limite do edifício parece adequado, tornando-a o campo de conformidade de maior alavancagem que a maioria dos portfólios nunca monitora.
De 200 PDFs a um Painel Funcional
O fluxo de trabalho em lote que transforma uma pasta de certificados ACORD 27 em um painel de conformidade tem quatro etapas. Cada etapa substitui uma tarefa manual que, em escala de portfólio, é o gargalo que mantém as equipes de conformidade em modo de entrada de dados em vez de modo de gestão de riscos.
A aritmética da mudança é direta. A 7 minutos por certificado para entrada manual de dados — localizar o limite da edificação, o percentual de coabitação e a cláusula do hipotecário em um formulário denso de uma página, ler cada valor e digitá-lo em uma célula — um portfólio de 150 certificados consome aproximadamente 17,5 horas de trabalho. A aproximadamente 10 segundos por certificado para extração por IA, a mesma carga de trabalho se comprime em cerca de 25 minutos, e o resultado chega como uma planilha pré-formatada com todas as colunas presentes, em vez de uma grade parcialmente preenchida, faltando os campos críticos de conformidade que o revisor não teve tempo de digitar.
Transformando uma Planilha em um Sistema de Alerta Antecipado de Conformidade
A extração obtém os dados dos PDFs. O próximo passo — aquele que muda a forma como o portfólio é gerenciado, e não apenas documentado — é construir regras condicionais que transformam a planilha extraída de uma tabela de dados em um painel de conformidade. Essas regras são fórmulas do Excel ou expressões de formatação condicional, definidas uma vez e aplicadas automaticamente a cada linha.
Monitoramento de vencimento. Adicione uma coluna que calcula os dias até o vencimento (=DataVencimento - HOJE()) e aplique uma escala de cores de três níveis: verde para mais de 60 dias, amarelo para 31–60 dias, vermelho para 30 dias ou menos. Classifique por esta coluna e os certificados que precisam de renovação imediata sobem para o topo. A mesma regra funciona em todas as propriedades, todos os credores, instantaneamente.
Comparação do limite de cobertura. É aqui que a dimensão do portfólio importa. Crie uma tabela de referência separada — uma linha por propriedade, colunas para o limite mínimo da edificação exigido pelo credor, franquia máxima e método de avaliação exigido. Use uma fórmula VLOOKUP ou INDEX/MATCH para puxar os requisitos de cada propriedade para a planilha principal de certificados. Em seguida, adicione uma regra de formatação condicional: se o limite da edificação extraído for menor que o mínimo exigido, destaque a linha em vermelho. Se a franquia extraída exceder o máximo permitido, destaque a célula da franquia em laranja. Essas verificações são executadas em todas as 200 linhas em segundos e sinalizam os 12 a 18 certificados que precisam de atenção humana — a carga de trabalho razoável para um revisor de conformidade, em oposição a revisar todos os 200.
Auditoria do método de avaliação. Filtre a coluna do método de avaliação para "Valor Real em Dinheiro". Qualquer linha que retorne um resultado em uma propriedade onde o contrato de empréstimo exige Custo de Reposição é uma deficiência de cobertura que precisa de escalonamento — não um erro de entrada de dados. Em um fluxo de trabalho manual, essa verificação quase nunca acontece porque o método de avaliação é um dos campos que a maioria dos revisores pula após extrair o limite da edificação e a data de vencimento.
Verificação da designação do hipotecário. Filtre a coluna de tipo de interesse. Toda linha mostrando "Titular do Certificado" em vez de "Hipotecário" ou "Perda Pagável ao Credor" representa um certificado que, de acordo com a análise jurídica da Seyfarth Shaw, "não confere direitos ao titular do certificado" e "não constitui um contrato entre a seguradora emissora e o interesse adicional". O certificado prova que a apólice existia na emissão — ele não dá ao credor nenhum direito de receber pagamentos de sinistros ou avisos de cancelamento. Uma designação de titular do certificado em um formulário onde o contrato de empréstimo exige o status de hipotecário é uma falha de conformidade que nenhum aumento de limite de cobertura pode corrigir.
Sinalização de apólices globais. Adicione uma coluna que identifique apólices globais com base em referências a múltiplos locais na descrição da propriedade ou em um limite agregado que exceda o custo de reposição de qualquer propriedade individual. Agrupe essas linhas e revise-as em lote — a alocação do limite agregado para propriedades individuais exige a pauta de valores da apólice, não apenas o certificado. A principal mudança operacional é que esses certificados agora são agrupados e visíveis, em vez de dispersos em 200 linhas, onde a estrutura global é invisível sem abrir cada PDF individualmente.
O painel de conformidade não substitui o julgamento de gerenciamento de riscos. Um ACORD 27 ainda é um certificado de seguro — um instantâneo emitido "apenas como informação" — e não um contrato. Mas quando os dados de 200 certificados são organizados, classificáveis e filtráveis, o tempo do gerente de riscos passa de transcrever dados para tomar decisões sobre eles. Essa mudança é o que o processamento em lote possibilita, e é a diferença entre um portfólio documentado e um gerenciado.
Perguntas Frequentes
O processamento em lote pode lidar com ACORD 27s de diferentes corretoras de seguros que formatam o formulário de maneiras distintas?
Sim. A extração por IA semântica lê os campos entendendo o que eles significam — "percentual de co-seguro" é um valor percentual encontrado próximo às informações de limite de cobertura — em vez de corresponder a uma posição fixa na página. Diferentes corretoras usam sistemas de gestão distintos (Applied Epic, Vertafore AMS360, HawkSoft) que renderizam o ACORD 27 com diferentes alinhamentos de campos, margens e quebras de texto. A extração baseada em posição falha quando o layout muda. A extração semântica lida com variações de layout porque lê o conteúdo, não as coordenadas.
O que acontece com apólices globais que cobrem múltiplas propriedades sob um único limite?
A extração captura o limite de cobertura da edificação conforme declarado no certificado — que, para uma apólice global, será o limite agregado, não uma alocação por propriedade. A planilha pode sinalizar esses certificados para revisão manual, mas a alocação do agregado para as propriedades exige a pauta de valores da apólice, que é um documento separado geralmente anexado à apólice, e não ao certificado. O processamento em lote identifica quais certificados precisam de acompanhamento; ele não pode decompor um limite agregado em alocações por propriedade sem os dados da pauta.
Como a extração em lote lida com apólices vencidas ou prestes a vencer de forma diferente da revisão manual?
Em um fluxo manual, o revisor digita a data de vencimento em uma planilha e segue em frente. Se essa data será sinalizada como próxima do vencimento depende de alguém lembrar de ordenar a coluna e verificar. Em um fluxo em lote, a extração preenche a coluna de data de vencimento para todos os 200 certificados simultaneamente, e uma única fórmula condicional sinaliza cada linha dentro de 30 dias do vencimento. A diferença não está na precisão da extração da data — está na completude da sinalização. Um revisor manual processa certificados um por um e aplica a consciência de calendário de forma inconsistente. A planilha aplica isso a cada linha, toda vez.
A extração em lote pode detectar se um percentual de cosseguro atende aos requisitos do credor?
A extração captura o percentual de cosseguro do certificado. Se esse percentual satisfaz o contrato de empréstimo depende da comparação com o requisito específico do credor — uma comparação que uma fórmula condicional na planilha pode realizar automaticamente assim que o requisito for inserido em uma tabela de referência. Se o credor exige 100% de cosseguro e o certificado mostra 80%, a linha é sinalizada. Se o credor aceita 80% e o certificado mostra 90%, a linha é aprovada. A extração fornece os dados; as regras da planilha aplicam a lógica específica do credor.
Qual é a diferença entre extrair em lote evidências de propriedade ACORD 27 e verificar em lote certificados de responsabilidade ACORD 25?
A tecnologia de extração é a mesma — ambas usam IA semântica para ler formulários de seguros padronizados — mas a lógica de conformidade é diferente. A verificação ACORD 25 checa limites de responsabilidade, endossos de segurados adicionais e cobertura de acidentes de trabalho contra requisitos contratuais. A verificação ACORD 27 checa valores de cobertura de propriedade, cláusulas de cosseguro, métodos de avaliação e designações de hipotecários contra requisitos de contratos de empréstimo. Um portfólio que exige ambos — como a maioria dos portfólios imobiliários comerciais — executa dois processos em lote paralelos com diferentes conjuntos de colunas e diferentes regras condicionais. Para o lado de responsabilidade, veja nosso guia para verificar em lote COIs ACORD 25. Para o ecossistema mais amplo de COIs, nosso guia completo para extração de dados de COIs cobre ambas as trilhas.
A extração em lote funciona com certificados ACORD 27 digitalizados ou fotografados?
Sim. A IA lê a imagem renderizada da página — seja a fonte um PDF digital gerado por um sistema de gerenciamento de agência, uma digitalização plana de um certificado impresso ou uma foto de formulário tirada por celular. Anotações manuscritas nas margens também são legíveis, embora a precisão da caligrafia seja menor que a do texto impresso. O formato digitalizado mais comum é o PDF achatado — o corretor imprime o formulário, assina e o digitaliza novamente — e, como a IA lê o texto visível na página em vez dos campos internos do formulário PDF, o achatamento não afeta a precisão da extração.
O que acontece quando um certificado faz referência a formulários ou endossos anteriores que não estão anexados ao upload?
A extração só pode capturar o que está presente no documento enviado. Se o ACORD 27 fizer referência a um cronograma separado de Interesse Adicional ACORD 101 ou a um endosso de seguro contra inundações que não foi incluído no upload, esses dados estarão ausentes no resultado da extração. A planilha pode sinalizar linhas onde campos-chave — como cobertura contra inundações em uma zona de inundação designada — estão ausentes, solicitando um pedido de acompanhamento pelos documentos faltantes. Mas a extração não pode ler endossos que não foram enviados.