住宅ローン書類一式では、
同じ数値が一致することはほとんどありません
ローン書類一式が不合格になるのは、1つの書類が原因であることはほとんどありません。2つの書類の間で発生します。借入者の収入は給与明細から読み取られ、申込書に入力され、W-2から再入力され、開示書類にもう一度入力されます。こうした引き渡しの1つ1つが、数値の一致が崩れ得る箇所です。Consumer Financial Protection Bureau(CFPB)のローン申請パケット作成ガイドでは、給与明細、2年分のW-2、2年分の署名済み納税申告書、直近2通の銀行取引明細書を求めています。つまり、同じ一握りの事実が4種類の異なる書類で届くことになります(CFPB)。
重要ポイント
- W-2の数値が申込書と一致しないと、自分が気づくべきだったミスのように感じられます。
- しかし、それはほとんど当てはまりません。給与明細、W-2、銀行取引明細書、納税申告書はそれぞれ収入の定義が異なるため、1人の借入者について4つの異なる数値がすべて正しいことがあります。
- やるべきことは、各書類をより慎重に再入力することではなく、すべての情報源のバージョンを1行にまとめ、それぞれに名前付き列を1つ設けることです。そうすれば、不一致が引受審査担当者に見つかる前に表面化します。
住宅ローンのローン書類一式は、1つのフォームではありません。同じ借入者の情報の一部をそれぞれが担う書類の束であり、作成者も作成日も異なります。それらの書類に記載された数字は一致しているはずです。一致していない場合、その値が入力された時点では誰も気づきません。後になって、引受審査の段階で条件として発覚します。この記事では、その書類一式に何が含まれているのか、なぜ同じ数字が何度も入力されるのか、そして数字のすべてのバージョンを1つの構造化されたシートに並べて、不一致をクロージング直前ではなく早期に発見する方法について説明します。
ローン書類一式とは何か、そして何人の手を経るのか
住宅ローンのローン書類一式とは、1人の借入者の申請書類をまとめた記録であり、引受審査担当者の手に渡るまでに、すでに4〜5つの異なる担当者の机を経ています。それぞれの役割を明確にしておく必要があります。なぜなら、各引き渡しの段階で数字がコピーされるからです。
| 担当者 | 使用する書類 | この段階で入力される内容 |
|---|---|---|
| ローンオフィサー / オリジネーター | 統一住宅ローン申請書、Fannie Mae Form 1003 | 借入者の身元、雇用状況、申告収入、資産、負債、ローン金額 |
| ローン・プロセッサー | 給与明細、W-2、納税申告書、銀行取引明細書、雇用・資産確認書類 | 総支給額と手取り額、年初来賃金、口座残高、入金履歴 |
| 鑑定 / タイトル担当 | 鑑定評価書(Form 1004)、タイトルコミットメント | 鑑定評価額、物件住所、法的説明、抵当権の順位 |
| 引受審査担当者 | 書類一式全体と自動引受審査結果 | 認定収入、準備金、負債比率、条件 |
| クロージング担当 / クロージング後担当 | ローン見積もり、クロージング開示書類、実行済み書類一式 | 最終ローン金額、金利、クロージング時現金、手数料 |
この書類一式がこのように処理される理由は、2つの数字で説明できます。各ローンには実際の生産コストがかかります。独立系モーゲージ銀行は、2025年の生産経費として1ローンあたり$11,094を費やし、リテール預金取扱銀行は$16,320を費やしました(Mortgage Bankers Associationの業績報告による:MBA、2026年4月;MBA Newslink、2026年6月)。また、各ローンは何百万もの記録のうちの1つです。2024年の住宅ローン開示法(HMDA)データだけでも、約4,898の報告機関をカバーしています(CFPB)。この1ローンあたりのコストで、4つの担当者が読まなければならない書類一式は、数字の再入力が実際よりも安く見えるまさにその種のプロセスです。
同じ数字がライフサイクル全体で再入力される場面
同じ借入者の数字はライフサイクル全体で4回以上移動し、その都度、別の画面やフォームへの手動再入力が発生します。その大部分は4つの段階で行われます。
| 段階 | 関連書類 | 再入力される数字 |
|---|---|---|
| 申込 | Form 1003 / URLA | 申告収入、雇用主、資産残高、借入金額 |
| 収入・資産の確認 | 給与明細、W-2、納税申告書、銀行取引明細書 | 年初来総支給額、Box 1の賃金、調整後総収入、明細書の残高 |
| 鑑定と権利調査 | 鑑定報告書、権利書類コミットメント | 鑑定評価額、物件住所、登記上の所有者 |
| 決済 | ローン見積書、クロージングディスクロージャーおよび決済書類一式 | 最終借入金額、証券利率、決済時必要額、月々の支払額 |
時間的制約により、発見が遅れるとコストがかさみます。TILA-RESPA統合ディスクロージャー規則では、ローン見積書は申込受領後3営業日以内に消費者に届ける必要があり、初回のクロージングディスクロージャーは決済の3営業日前までに届ける必要があります(CFPB TRID FAQ)。これらの期間は短いものです。給与明細から正しく入力された数字が、W-2からは異なる形で入力されても、申込段階では表面化しません。プロセッサーや引受審査担当者が最終的に情報源を照合したときに判明しますが、それは多くの場合、数日後で、スケジュールが最も逼迫している時期です。
鑑定側でももう1つの引き渡しが発生します。政府支援企業の規則により、鑑定はUniform Collateral Data Portalを通じて送信され、その項目はUniform Appraisal Datasetによって標準化されるため、鑑定評価額は所定の場所に記載されますが、それでも申込書と最終ディスクロージャーに記載された価額と一致している必要があります(Fannie Mae Selling Guide)。
不一致は入力ミスではなく、引き渡しの問題
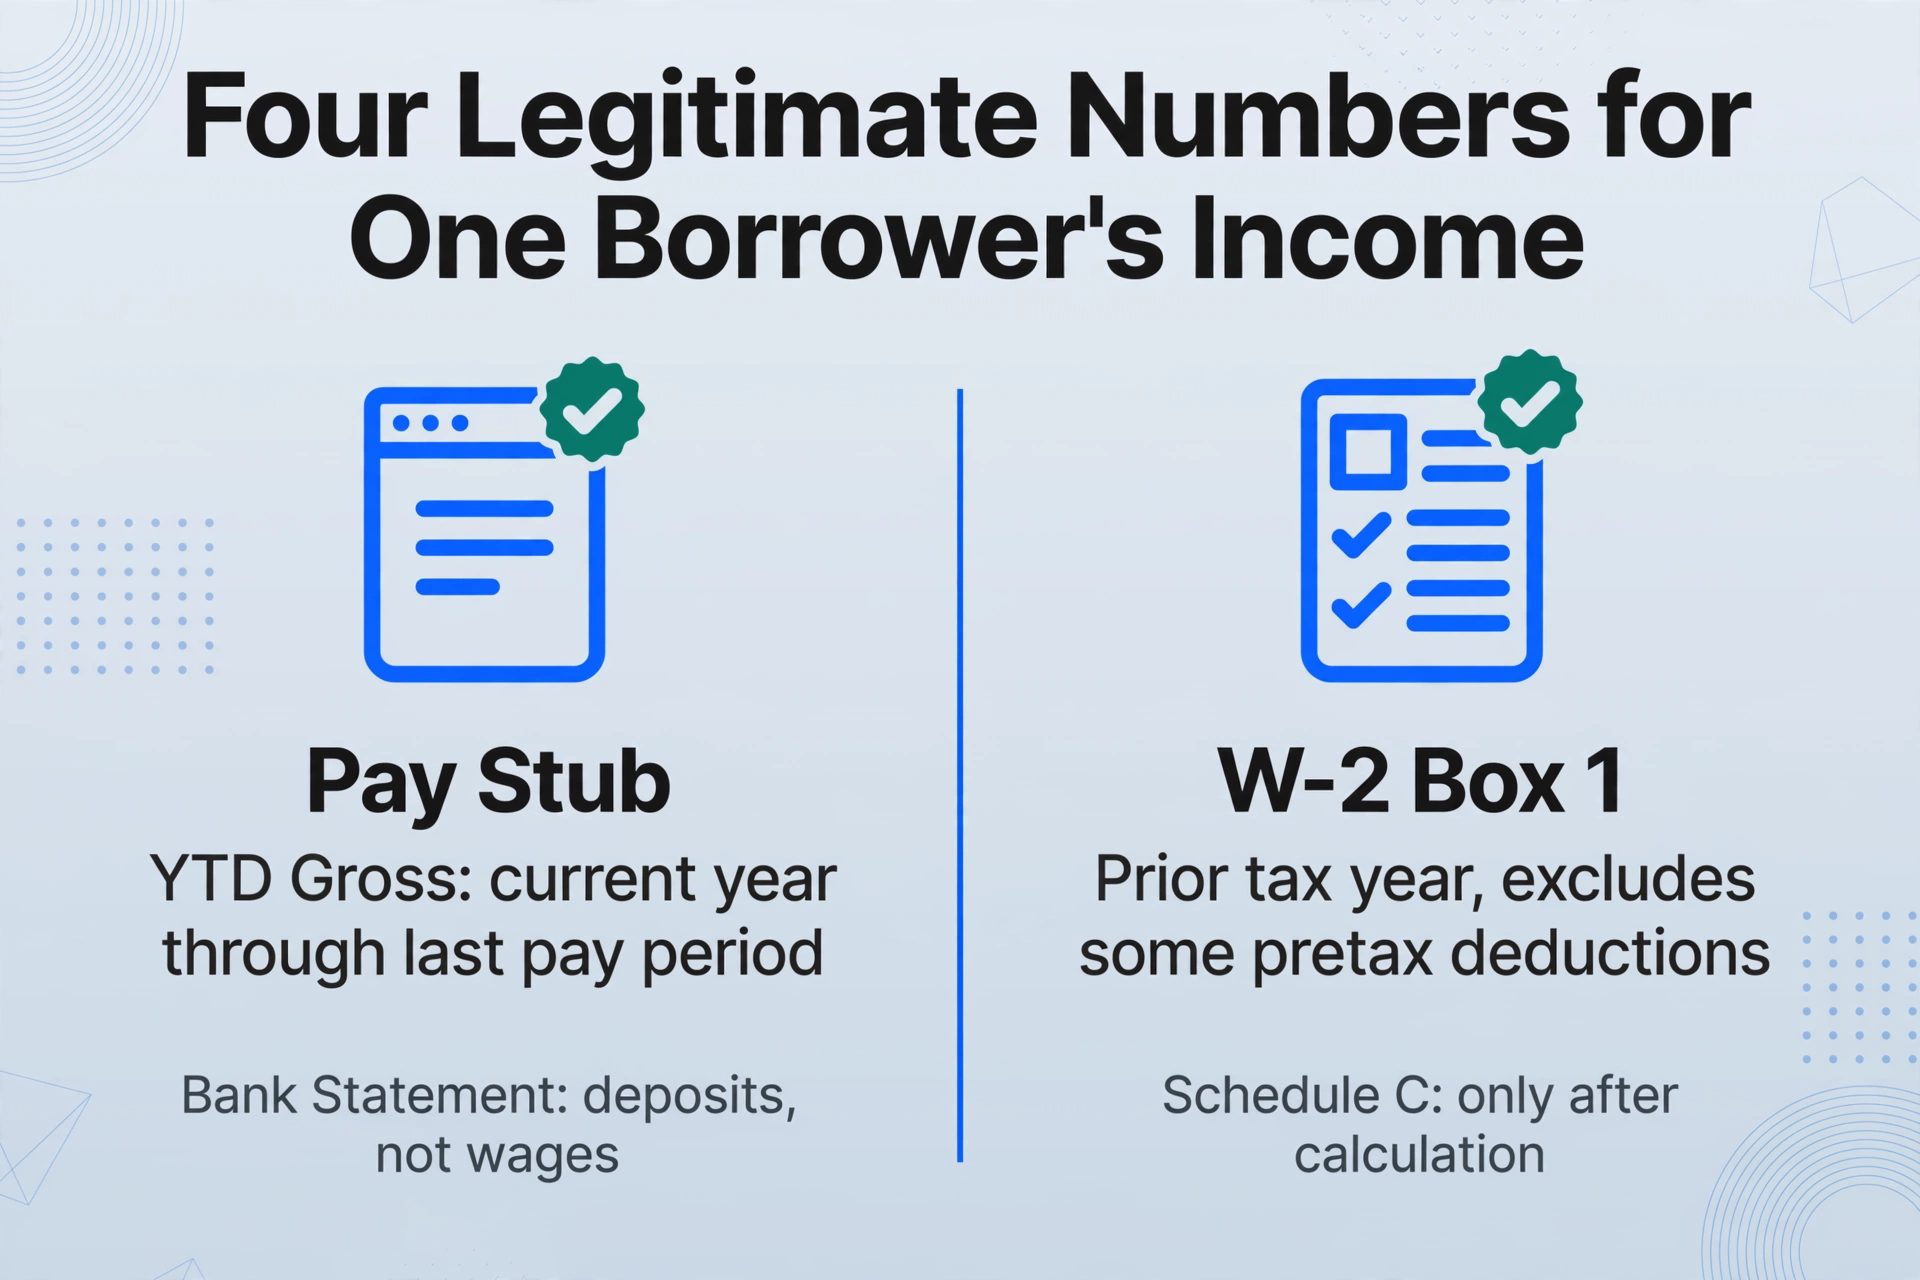
ドキュメント間の不一致は、ほとんどが単なるタイプミスではありません。あるドキュメントから正しく読み取られ、別のドキュメントから正しく入力された値が、単に異なるものを測定している場合が多いのです。この区別は重要です。なぜなら、「もっと注意深くすればいい」というだけでは解決しない理由がここにあるからです。
借入者の収入を考えてみましょう。給与明細の年初来総額は、現在の暦年の最終給与支払期間までの金額をカバーしています。W-2のBox 1は前年の税金年度をカバーしており、給与明細に含まれる一部の税引前控除は除外されます。銀行取引明細書は賃金ではなく入金を示し、大きな入金は収入ではなく振替残高である可能性があります。自営業の借入者の場合、その金額はSchedule Cの計算後にのみ表示されることがあります。1人の借入者の「収入」には4つの正当な数字が存在し、それぞれが元の書類上では正しいのです。エラーは、それらのいずれかを誤読することではありません。それらが同一であるべきだと想定し、開いていた方の数字を何気なく入力してしまうことこそがエラーなのです。
実際に作業を行っている人々は、計算ではなく量について語っています。r/loanoriginatorsでは、あるオリジネーターが「各リードの情報を抽出・管理し、すべての情報が揃っていることを確認するためのやり取りに、約3時間かかる」と書いています(r/loanoriginators)。別のスレッドでは、別のオリジネーターがより率直にこう述べています:「私の日常は今でも8時間以上の手動データ入力、同じ不足書類を求めて借入者を追いかけること、そして目が血走るまで銀行取引明細書を凝視することだ」(r/loanoriginators)。借入者フォルダの整理に関するスレッドでは、単一のクレジットパッケージが「簡単に50以上の書類に達する可能性がある」と指摘されています(r/loanoriginators)。
その量になると、失敗は構造的なものになります。プロセッサーが数字を再入力するたびに、ファイル内の別の場所にすでに存在する数字の2番目のコピーを作成していることになります。2つのコピーは乖離する可能性があります。乖離を検出する唯一の方法は、ファイルが次に進む前にコピーを並べて見ることですが、PDFビューアではそれを表示できません。
スタック全体を借入者1行として読む
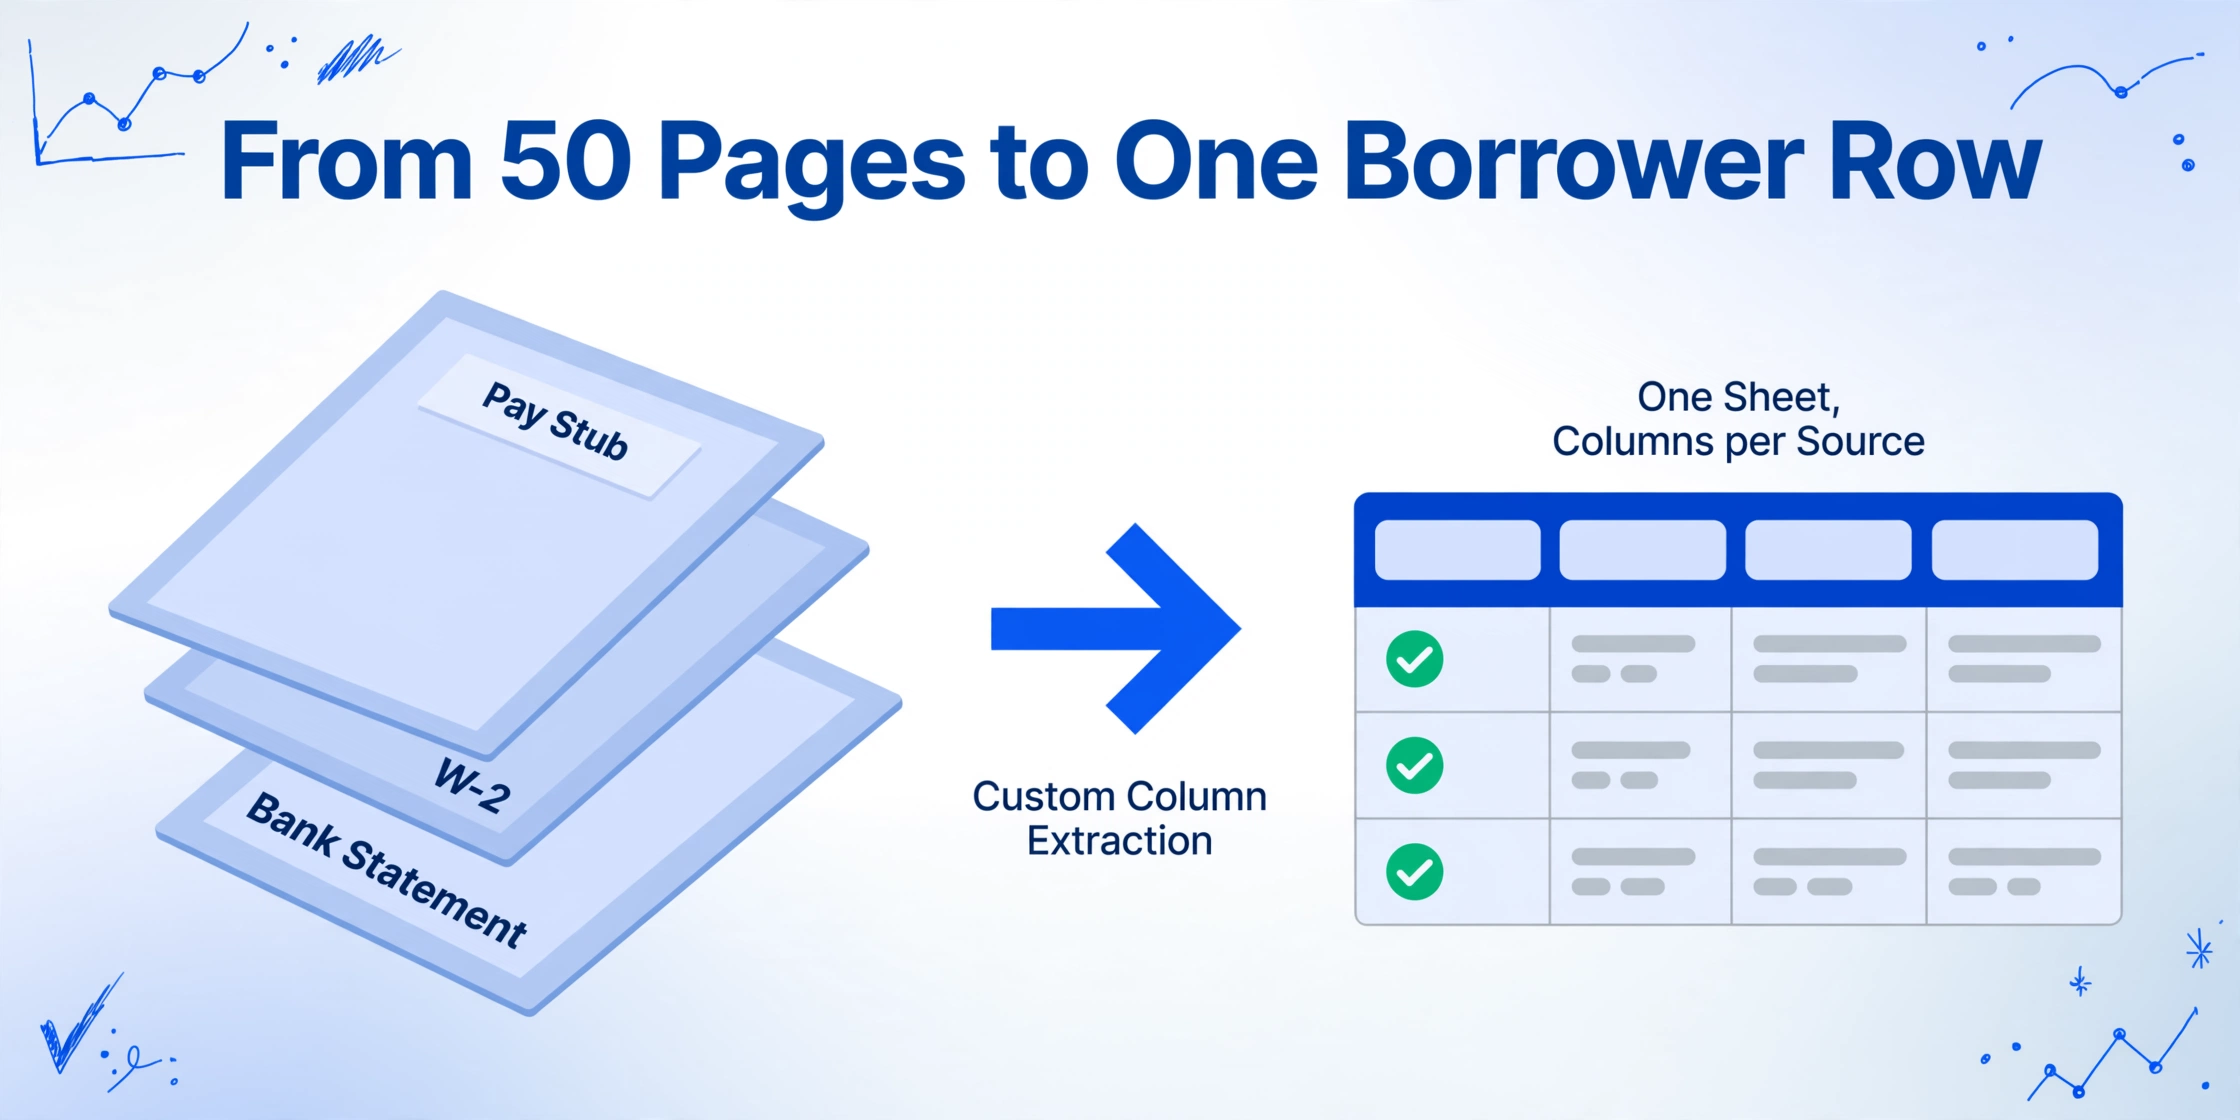
解決策は、より速いタイピングツールではありません。借入者ごとに単一の構造化された行を作り、各数値のソース別バージョンをそれぞれ名前付きの列に配置することで、差異が1行で確認でき、50ページに埋もれることがないようにすることです。
これを実現する仕組みが、ImageToTable.aiが呼ぶカスタム列抽出です。テンプレート上のフィールドに枠を描く代わりに、W-2 Box 1 Wages、YTD Gross Pay、Statement Ending Balanceなどの列名を入力すると、AIが各ドキュメントを読み取り、値の意味を理解して(ページ上の位置ではなく)一致する列に値を配置します。これは、住宅ローンの収入ドキュメントが何千ものレイアウトで届くため重要です。給与計算プロバイダー、銀行、税務申告作成者ごとにフォーマットが異なります。固定テンプレートは、サービスプロバイダーがレイアウトを変更するとすぐに機能しなくなりますが、列名は変わりません。この仕組みに馴染みがない場合は、AIドキュメント抽出が実際に行うことに関する平易な解説で、OCRによるページ読み取りとモデルによる理解の違いを説明しています。
もう半分はバッチ処理です。給与明細、W-2、納税申告書、銀行取引明細書、開示書類など、ファイル全体を1回の実行にまとめます。ImageToTable.aiはバッチファースト処理を採用しており、複数のファイルをまとめて処理し、1つのExcelシートにマージするため、出力は手作業で照合する30件の個別抽出結果ではありません。ドキュメントを行、要求した数値を列とする1つのシートになります。
ファイルは安全に処理され、保存されません。
ローン書類一式を読みやすくする列
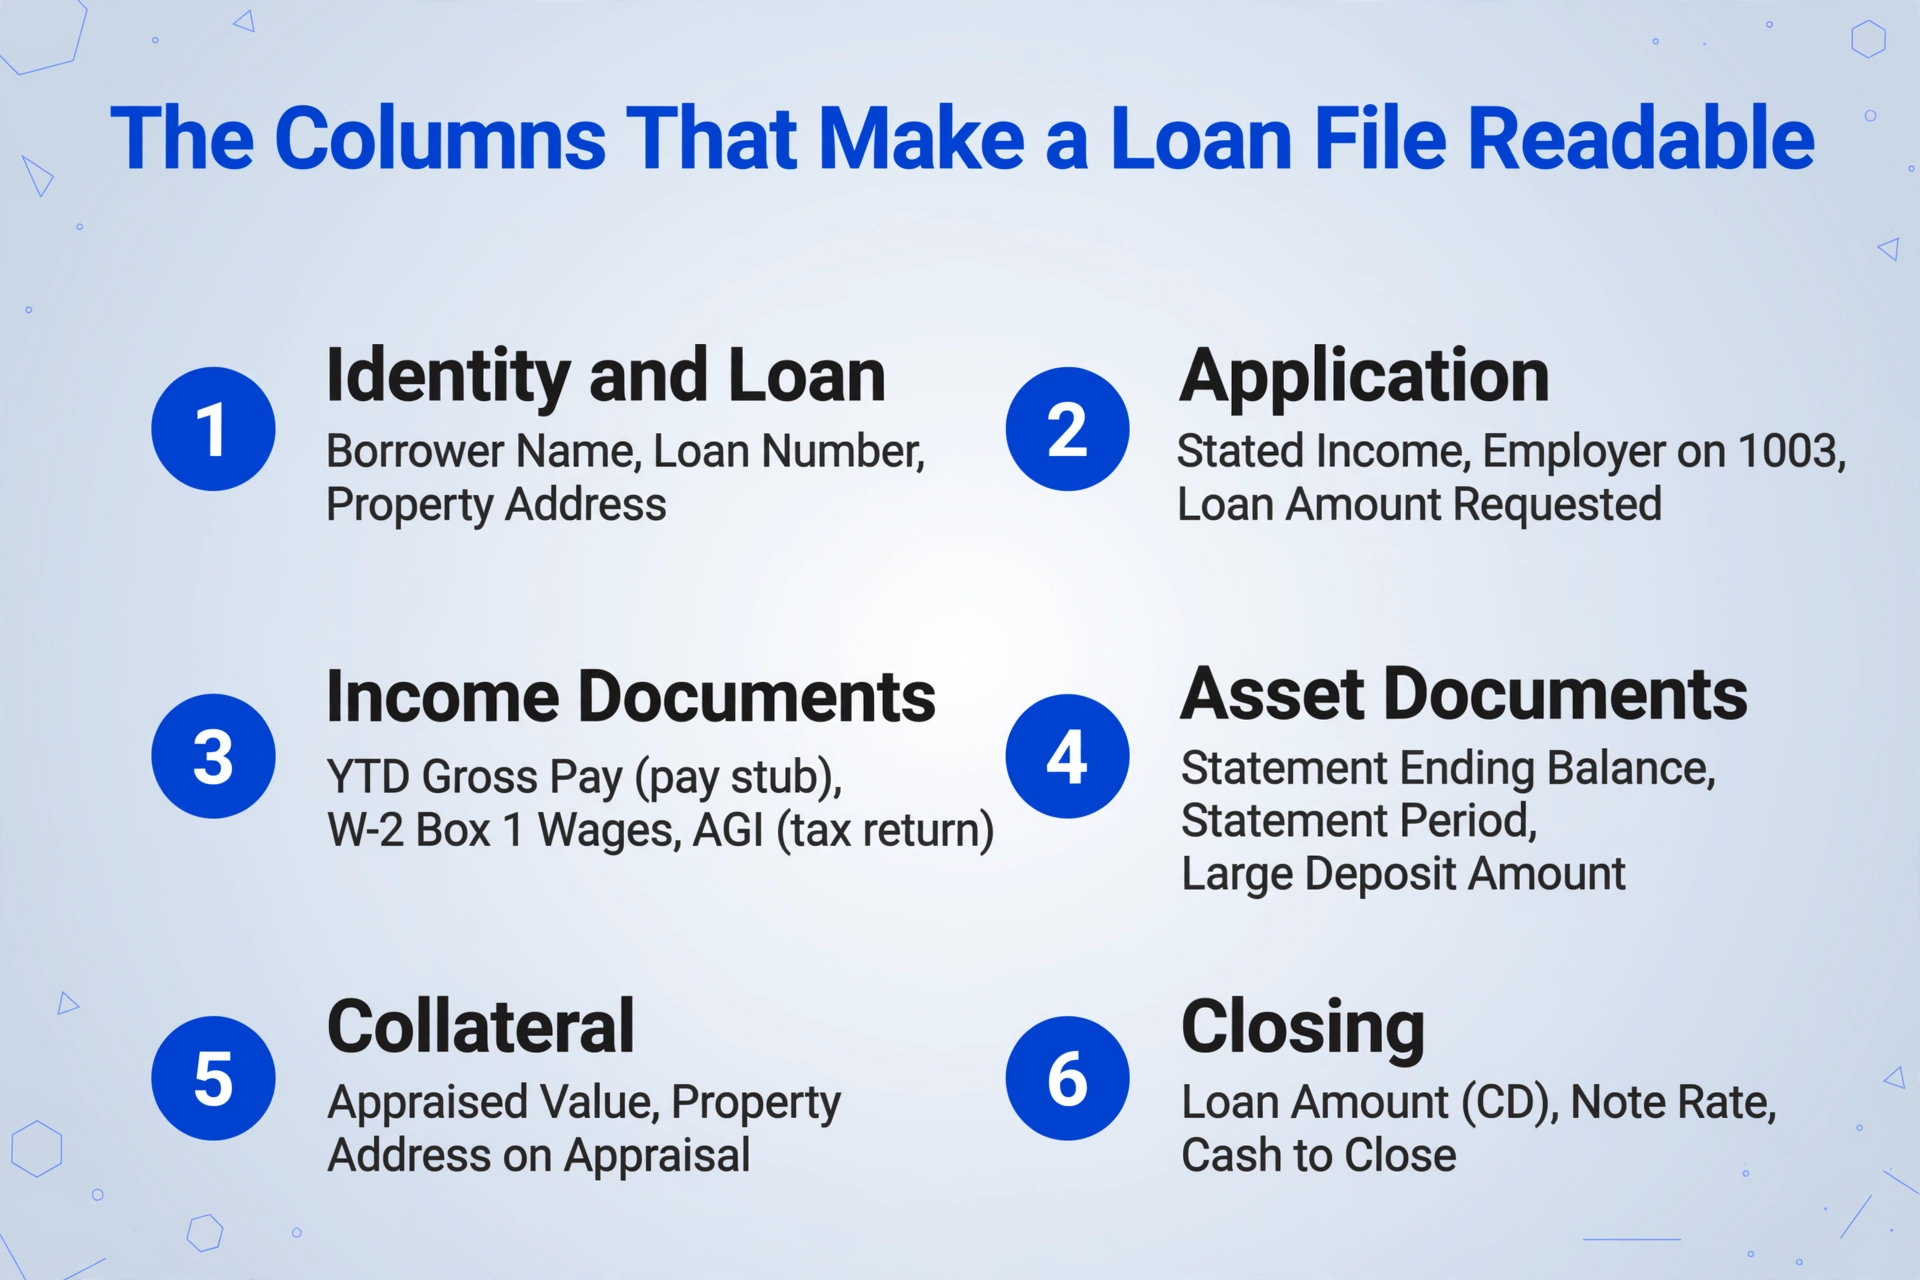
同じ数字の出所ごとに専用の列を設けることで、このシートは機能します。単一の「収入」列では、出所別の列が明らかにする不一致が隠れてしまうからです。列は、その数字が由来する段階ごとにグループ化してください。
| グループ | 列名の例 | 確認できること |
|---|---|---|
| 本人情報とローン | 借入者名、ローン番号、物件住所 | すべての書類を1人の借入者と1つの取引に結びつけるキー |
| 申請書類 | 申告収入、Form 1003の雇用主、申請ローン金額 | 書類による裏付けが取れる前の、受付時に申告された内容 |
| 収入書類 | 年初来総支給額(給与明細)、W-2 Box 1の賃金、AGI(納税申告書) | 各出所の収入を1つの数字にまとめず、並べて表示 |
| 資産書類 | 明細書の期末残高、明細書の期間、大口入金金額 | 明細書の残高が申請書類で申告された資産と一致するかどうか |
| 担保 | 鑑定評価額、鑑定書の物件住所 | 鑑定書に記載されている価額と住所 |
| 決済 | ローン金額(CD)、ノートレート、決済時現金 | 最終的な数字を、そこに至るまでのすべての数字と並べて表示 |
ImageToTable.aiは単一のドキュメント内での計算も可能で、これにより限定的な種類のチェックに対応できます。計算列は抽出した値に対して算術演算を実行するため、明細書の印刷された合計と明細項目の合計との差額や、ページに印刷されていない導出値を求めることができます。これは単一のドキュメント内でのチェックです。境界線を正確に理解しておくことが重要です。このツールは異なるドキュメントの数字を同じ行に配置し、人間がその行を横に読むものです。W-2と給与明細を自動的に比較して判定を下すわけではありません。
W-2をスプレッドシートに抽出することはそれ自体が一般的なタスクであり、W-2からテーブルへのワークフローでは、その1つのフォームのフィールド選択について説明しています。明細書についても同様で、銀行取引明細書からスプレッドシートへのワークフローでは、複数ページの取引テーブルについて説明しています。ローン書類一式は、これらの単一ドキュメントの抽出が目的ではなくなり、整合性を取る必要が出てくる場面です。
1つのドキュメントが5つのファイルとして届く場合
ローンのドキュメントが1つのきれいなファイルとして届くことはほとんどありません。このツールの答えはマルチページマージです。これは、同じ論理ドキュメントに属するページを1つの行にまとめるテンプレート設定です。3つのPDFにまたがる銀行取引明細書、別々にスキャンされた納税申告書のスケジュール、表面と裏面に分かれたIDの写真——これらはそれぞれ1つのレコードであり、4つの行になるべきではありません。
グループ化ルールは、ファイルが実際に届く形式に合わせて設定します。1つのオプションは、追跡対象の列の値が変わるたびに新しいグループを開始するもので、すべてのページにローン番号や借入者名が記載されている場合に機能します。別のオプションは、バッチ全体で共有される参照番号で照合するもので、「このローン番号が付いたすべてのページをグループ化する」に最も近い方法です。3つ目は、固定数のアップロードをグループ化するもので、パケットが常に同じ構成の場合に便利です。グループ内の2つのページがフィールドで食い違う場合、競合ルールが何を保持するかを決定します。最初の値、最後の値、両方を結合した値、または別々の行に分割するかです。ローン書類一式では、ローン番号をすべての行に保持することが、シートの残りをナビゲート可能にする鍵です。なぜなら、ローン番号は決して変わってはならない唯一の値だからです。
抽出が判断しないこと
データ抽出は判断が始まるところで終わります。住宅ローンファイルでは、その線引きは明確です。シートは各ドキュメントが何を言っているかを示します。ローンがどうあるべきかは示しません。
適格収入の計算、機関や投資家のオーバーレイの適用、負債対収入の判断は行いません。不一致が許容できるかどうか、大口入金に資金源泉の確認が必要かどうか、タイトルの例外が重要かどうかの判断もしません。ローンを承認したり、却下したり、コンプライアンスに署名したりもしません。これらは引受審査とコンプライアンスの判断であり、人が行うものです。
列間の比較は人間による読み取りであり、このツールが代わりに行うと説明すべきではありません。ツールが取り除くのは、判断がまったく含まれない部分、つまり各PDFを開き、フィールドを見つけ、セルに入力し直すことです。また、すべての数値にソースへの経路を提供します。Bbox付きレビューモードは、セルにカーソルを合わせると値の出典となった正確な領域をハイライトし、領域から対応するセルへジャンプするため、元の文書と数値を照合するのにページを探し回る代わりに数秒しかかかりません。
最後に、これは記録システムを置き換えるものではありません。ICE Mortgage TechnologyのEncompass、Blend、Floify、Ariveは、ローンが管理・開示・納品される場所として引き続き存在します。ImageToTable.aiは、それらのシステムの横に置かれ、人に情報を提供する構造化された借入者シートを生成します。それらの代わりになるものではありません。クロージング段階でこの問題が発生する場合——リスクが数値の不一致ではなく、ページの欠落や誤ったファイル整理である場合——クロージングパッケージ内の欠落ページの検出に関するガイドが別途対応し、不動産ポートフォリオ文書のバッチ処理が不動産ファイルの保険面をカバーします。ローン書類一式自体の問題は、4回出現して3回一致する数値です。
住宅ローン書類のデータ抽出:よくある質問
住宅ローン書類のデータ抽出とは何ですか?
借入者のローン書類(給与明細、W-2、納税申告書、銀行取引明細書、1003、開示書類など)から数字を読み取り、人が再入力しなくてもスプレッドシートやシステムで使用できる構造化フィールドに各数値を配置することです。ローン書類一式における目標は明確です。同じ数値の各ソースのバージョンを1行にまとめ、数値を比較できるようにすることです。
これは当社のローン組成システムを置き換えるものですか?
いいえ。Encompass、Blend、Floify、Ariveは引き続きローンの記録システムであり、ここでのワークフローはそれらの横に構造化シートを生成します。これは、各書類を開いて数値を再入力する手作業を置き換えるものであり、ファイルを管理するプラットフォームを置き換えるものではありません。
W-2の収入が申請書と一致しない場合にフラグを立てられますか?
W-2の数値と申請書に記載された数値を、別々の名前付き列の下で同じ行に配置できるため、プロセッサーが横方向に読み取ると差異がわかります。ただし、バックグラウンドで2つを比較して判定を下すことはしません。クロスドキュメント検証や自動判定はこのツールの機能ではなく、そのように扱うと、人間による確認がどこにあるのかを誤って伝えることになります。
スキャン、写真撮影、手書きの書類でも機能しますか?
はい。抽出は、印刷テキスト、手書き文字や筆記体、表、チェックボックス、スキャンまたは写真撮影されたページを読み取るビジョンモデルで実行されるため、スマートフォンで撮影した給与明細と給与システムからのクリーンなPDFの両方が同じシートに流れ込みます。標準アカウントはほとんどの印刷書類を十分にカバーします。高密度の手書き文字や複雑なレイアウトには、上位の処理ティアが利用可能です。
当社の銀行取引明細書はパスワード保護されています。フローに支障はありますか?
支障はありません。明細書を専用のメール受信トレイアドレスに転送する場合、よく使用するパスワードを保存しておくと、システムはキューに到達する前に暗号化された添付ファイルに対して自動的にパスワードを試行します。直接アップロードする明細書は、事前にロックを解除できます。どちらの場合も、数値は同じ借入者1行に配置されます。
下流に送る前に、数値が正しいことをどう確認するのですか?
抽出したセルにカーソルを合わせるかクリックすると、レビュー画面でその値が元の画像のどこにあるかが正確にハイライト表示され、画像上の領域をクリックすると対応するセルにジャンプします。すべての数値を数秒でソースページと照合できるため、高速なシートの信頼性が保たれます。
変更は小さく、具体的です。ある数値が4つのドキュメントに存在する場合、問題はそのうちの1つが間違っていることではありません。それらを同じ行に並べるものが何もないことです。ファイルを1つの借入者1行としてレイアウトし、各ソースがそれぞれの列を保持すれば、以前は引受審査の条件として表面化していた不一致が、解決する時間があるうちに表面化します。1つの取引のドキュメント、1つのバッチ、そして同じ数値の各ソースを特定する列から始めます。