Em um Dossiê de Empréstimo Hipotecário,
o Mesmo Valor Raramente Coincide
Um dossiê de empréstimo raramente falha por um único documento. Ele falha entre dois deles. A renda do mutuário é lida de um contracheque, digitada no formulário de inscrição, digitada novamente a partir de um W-2, e digitada mais uma vez nas divulgações, e cada uma dessas transferências é um ponto onde os valores podem deixar de coincidir. O próprio guia do Consumer Financial Protection Bureau para montar um pacote de inscrição de empréstimo pede o contracheque, dois anos de W-2s, dois anos de declarações de imposto de renda assinadas e os dois extratos bancários mais recentes, que são os mesmos poucos fatos chegando em quatro tipos diferentes de documentos (CFPB).
Principais Conclusões
- Quando um valor do W-2 não coincide com o formulário de inscrição, parece um erro que você deveria ter notado.
- Raramente é, porque um contracheque, um W-2, um extrato bancário e uma declaração de imposto de renda definem renda de maneiras diferentes, e quatro números diferentes podem estar todos corretos para um único mutuário.
- Sua função não é redigitar cada documento com mais cuidado, é colocar a versão de cada fonte em uma linha, uma coluna nomeada para cada uma, para que a divergência apareça antes que um subscritor a encontre.
Onde o Mesmo Número é Redigitado ao Longo do Ciclo de Vida
O mesmo número do mutuário circula pelo ciclo de vida quatro ou mais vezes, e cada passagem é uma redigitação manual em uma tela ou formulário diferente. Quatro etapas concentram a maior parte disso.
| Etapa | Documentos envolvidos | O número que é redigitado |
|---|---|---|
| Inscrição | Form 1003 / URLA | Renda declarada, empregador, saldos de ativos, valor do empréstimo |
| Verificação de renda e ativos | Contracheques, W-2s, declarações de imposto de renda, extratos bancários | Remuneração bruta acumulada no ano, salários na caixa 1, renda bruta ajustada, saldos de extratos |
| Avaliação e título | Relatório de avaliação, compromisso de título | Valor avaliado, endereço do imóvel, proprietário atual |
| Fechamento | Estimativa de Empréstimo, Divulgação de Fechamento e o pacote de fechamento | Valor final do empréstimo, taxa de juros, dinheiro para fechar, pagamento mensal |
O relógio torna a descoberta tardia cara. Sob a regra de Divulgações Integradas TILA-RESPA, uma Estimativa de Empréstimo deve chegar ao consumidor no máximo no terceiro dia útil após o recebimento da inscrição, e a Divulgação de Fechamento inicial no máximo três dias úteis antes da consumação (Perguntas frequentes TRID do CFPB). Essas janelas são curtas. Um número inserido corretamente a partir do contracheque, mas inserido de forma diferente a partir do W-2, não se anuncia na etapa de inscrição. Ele aparece quando um processador ou subscritor finalmente compara as fontes, o que muitas vezes acontece dias depois, quando o cronograma está mais apertado.
O lado da avaliação adiciona mais uma transferência. As regras das empresas patrocinadas pelo governo encaminham a avaliação pelo Uniform Collateral Data Portal e padronizam seus campos pelo Uniform Appraisal Dataset, de modo que o valor avaliado é declarado em um lugar conhecido, e ainda assim precisa concordar com o valor carregado na inscrição e nas divulgações finais (Guia de Vendas da Fannie Mae).
A Divergência É um Problema de Transferência, Não de Digitação
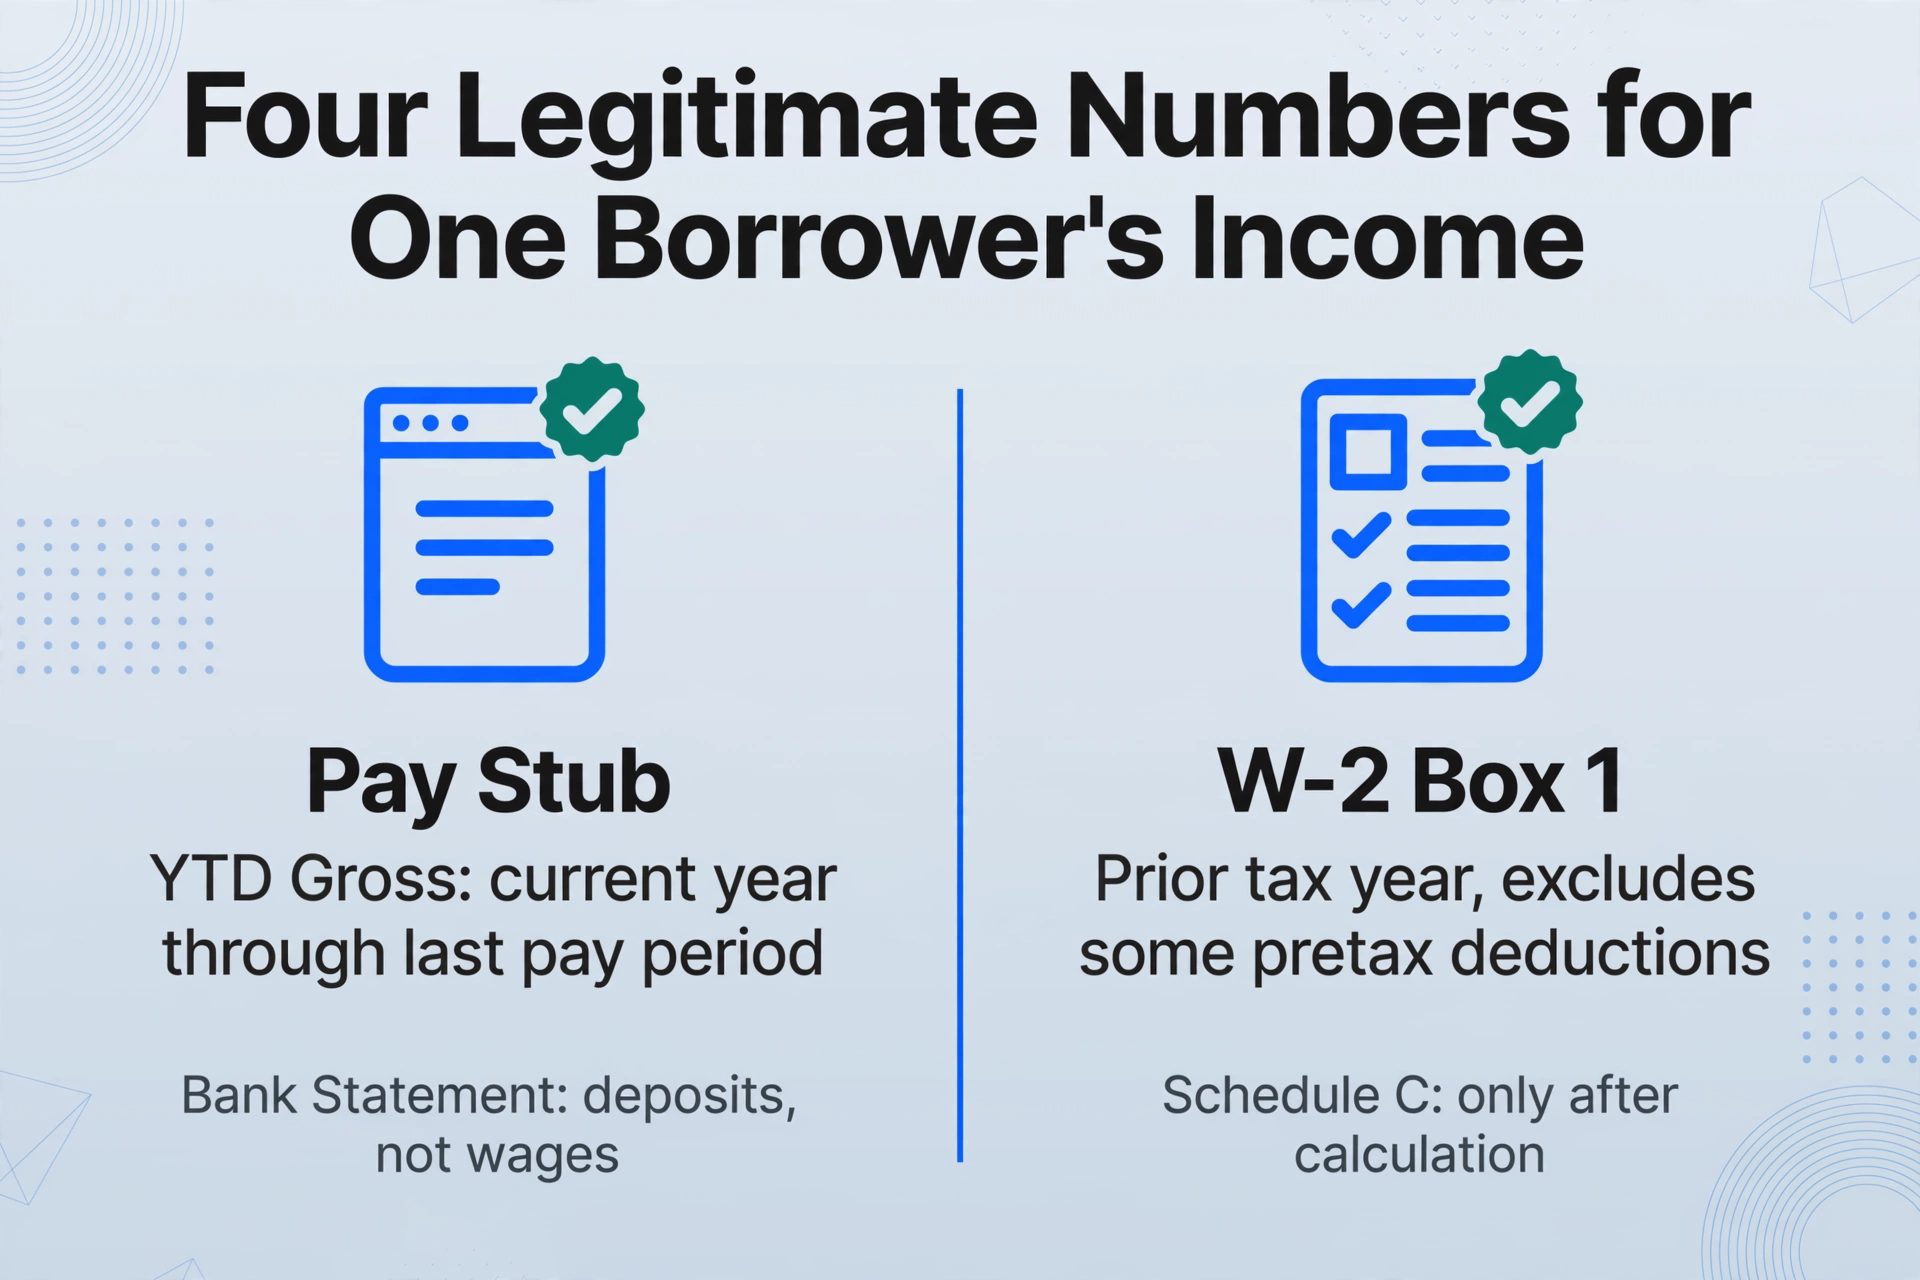
Uma divergência entre documentos raramente é um erro de digitação. É um valor que foi lido corretamente de um documento e inserido corretamente de outro, e os dois documentos simplesmente medem coisas diferentes. Essa distinção importa, porque é por isso que "basta ter mais cuidado" não resolve o problema.
Considere a renda de um mutuário. O salário bruto acumulado no ano de um contracheque cobre o ano civil atual até o último período de pagamento. O Box 1 de um W-2 cobre o ano fiscal anterior e exclui algumas deduções antes dos impostos que o contracheque inclui. Um extrato bancário mostra depósitos, não salários, e um depósito grande pode ser uma transferência de saldo, não renda. Para um mutuário autônomo, o valor pode só aparecer após um cálculo do Schedule C. Existem quatro números legítimos para a "renda" de um mutuário, e cada um está correto na página de onde veio. O erro não é ler mal nenhum deles. É presumir que eles deveriam ser idênticos e digitar silenciosamente o que estava aberto.
As pessoas que fazem o trabalho descrevem o volume, não a aritmética. No r/loanoriginators, um originador escreveu que "cada lead leva aproximadamente 3 horas para extrair e gerenciar documentos, com idas e vindas para garantir que todas as informações estejam lá" (r/loanoriginators). Em outro tópico, um originador foi mais direto: "Meu dia a dia ainda é de 8+ horas de entrada manual de dados, perseguindo mutuários pelos mesmos documentos faltantes e encarando extratos bancários até meus olhos sangrarem" (r/loanoriginators). Um tópico sobre organizar pastas de mutuários observou que um único pacote de crédito "pode facilmente passar de 50 documentos" (r/loanoriginators).
Nesse volume, a falha é estrutural. Cada vez que um processador redigita um valor, ele está criando uma segunda cópia de um número que já existe em outro lugar no arquivo. Duas cópias podem divergir. A única maneira de detectar a divergência é ver as cópias lado a lado antes que o arquivo avance, e um visualizador de PDF não pode mostrar isso.
Lendo a Pilha Inteira como uma Única Linha do Mutuário
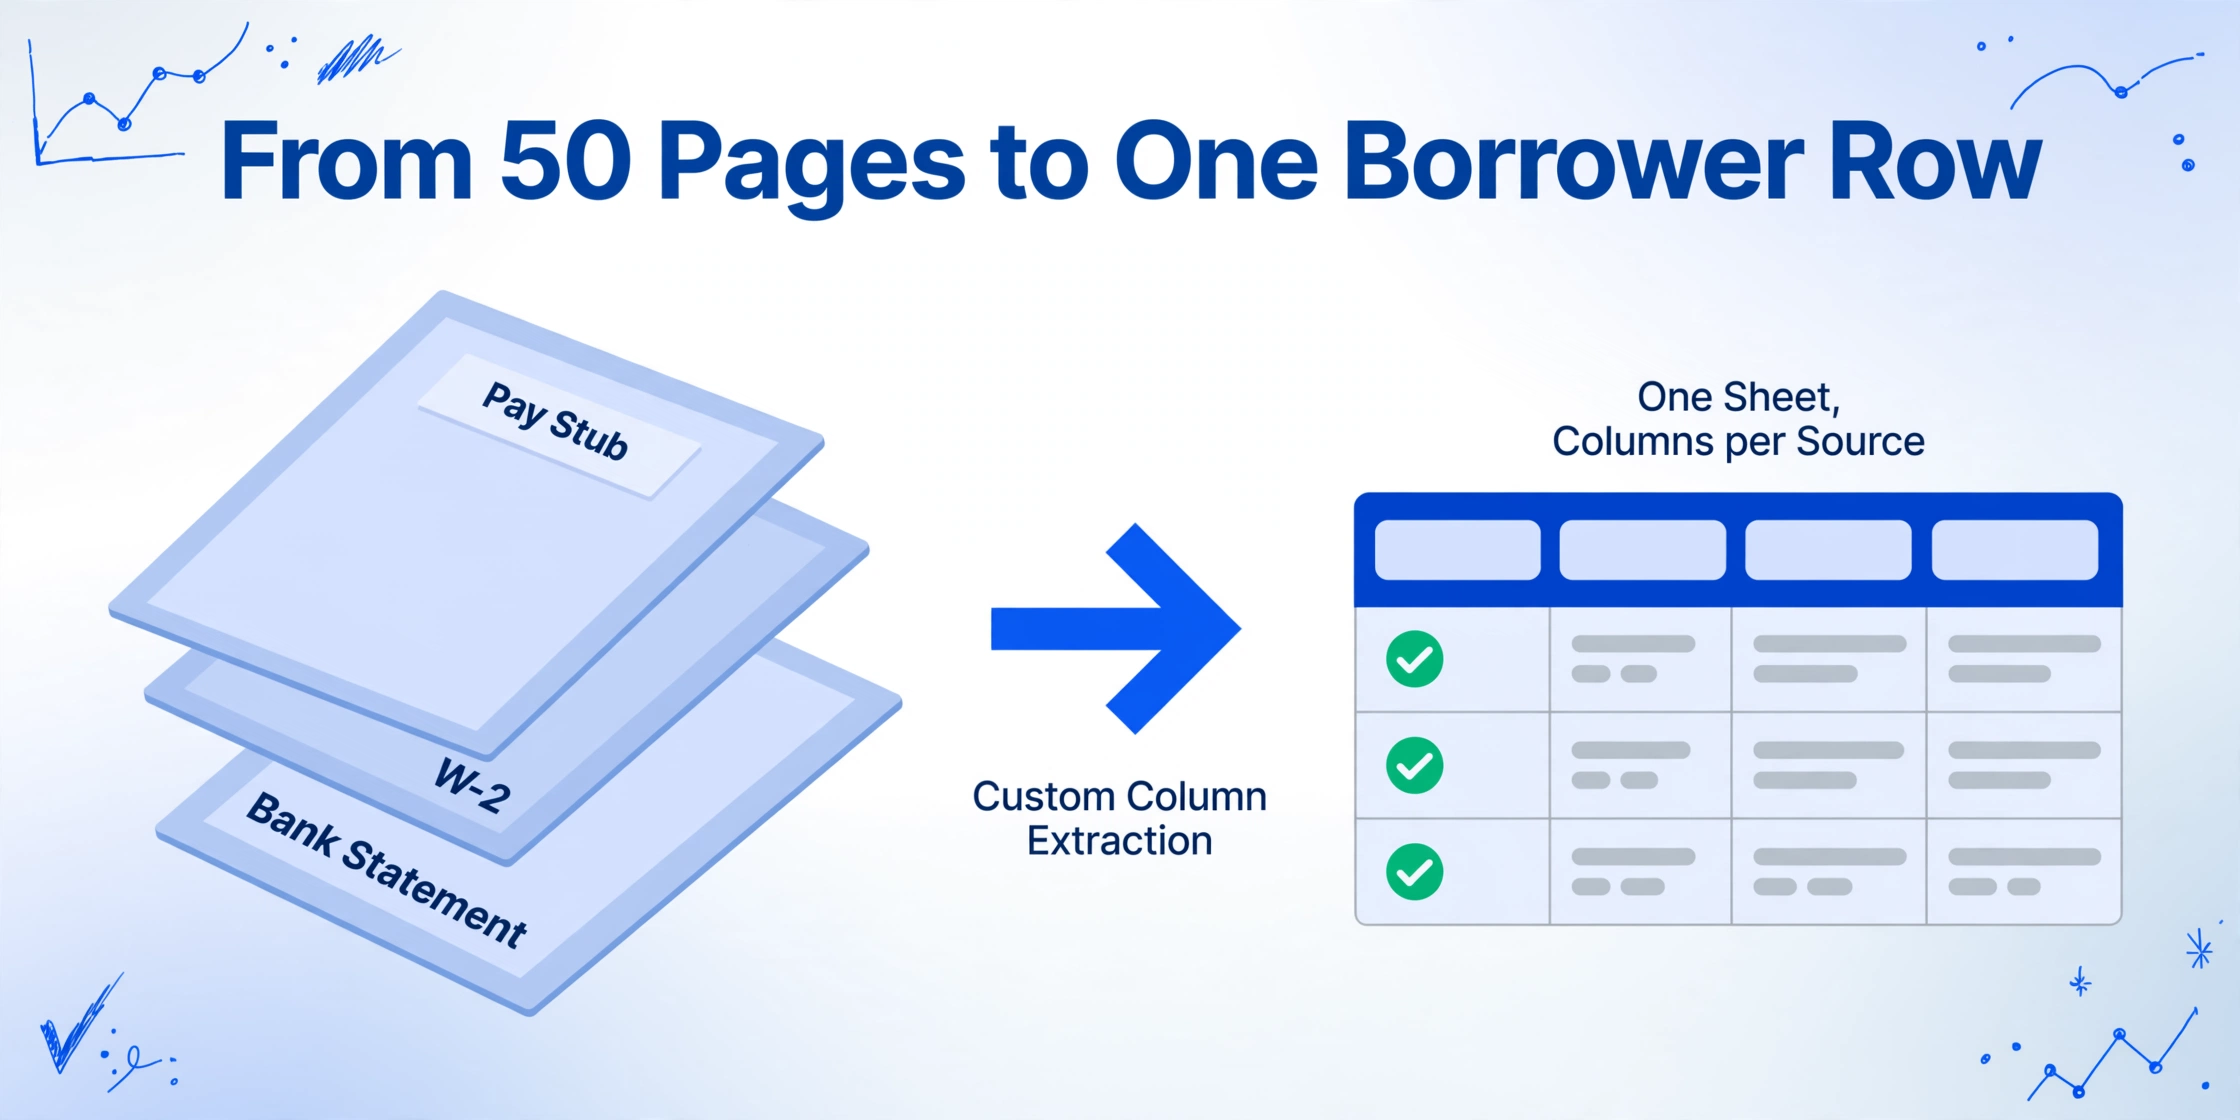
A solução não é uma ferramenta de digitação mais rápida. É uma única linha estruturada por mutuário, onde a versão de cada fonte para cada valor fica sob sua própria coluna nomeada, para que as divergências fiquem visíveis em uma única linha, em vez de espalhadas por 50 páginas.
O mecanismo que torna isso possível é o que ImageToTable.ai chama de Extração de Colunas Personalizadas. Em vez de desenhar caixas ao redor de campos em um modelo, você digita os nomes das colunas desejadas, como W-2 Box 1 Wages, YTD Gross Pay e Statement Ending Balance, e a IA lê cada documento e coloca um valor sob a coluna correspondente, entendendo o que o valor significa, não onde ele está na página. Isso é importante aqui porque os documentos de renda para hipoteca chegam em milhares de layouts: cada provedor de folha de pagamento, banco e preparador de impostos formata os seus. Um modelo fixo quebra no momento em que um agente de serviço muda o layout. Um nome de coluna não. Se o mecanismo não for familiar, o explicador em linguagem simples em o que a extração de documentos por IA realmente faz mostra a diferença entre o OCR lendo uma página e um modelo a entendendo.
A outra metade é o processamento em lote. Você coloca todo o arquivo em uma única execução: os contracheques, os W-2s, a declaração de imposto de renda, os extratos bancários, as divulgações. ImageToTable.ai é Processamento Prioritário em Lote, ou seja, vários arquivos são processados juntos e mesclados em uma única planilha do Excel, então a saída não são 30 extrações separadas para reconciliar manualmente. É uma única planilha cujas linhas são seus documentos e cujas colunas são os valores que você solicitou.
Os arquivos são processados com segurança e não são armazenados.
As Colunas Que Tornam um Dossiê do Empréstimo Legível
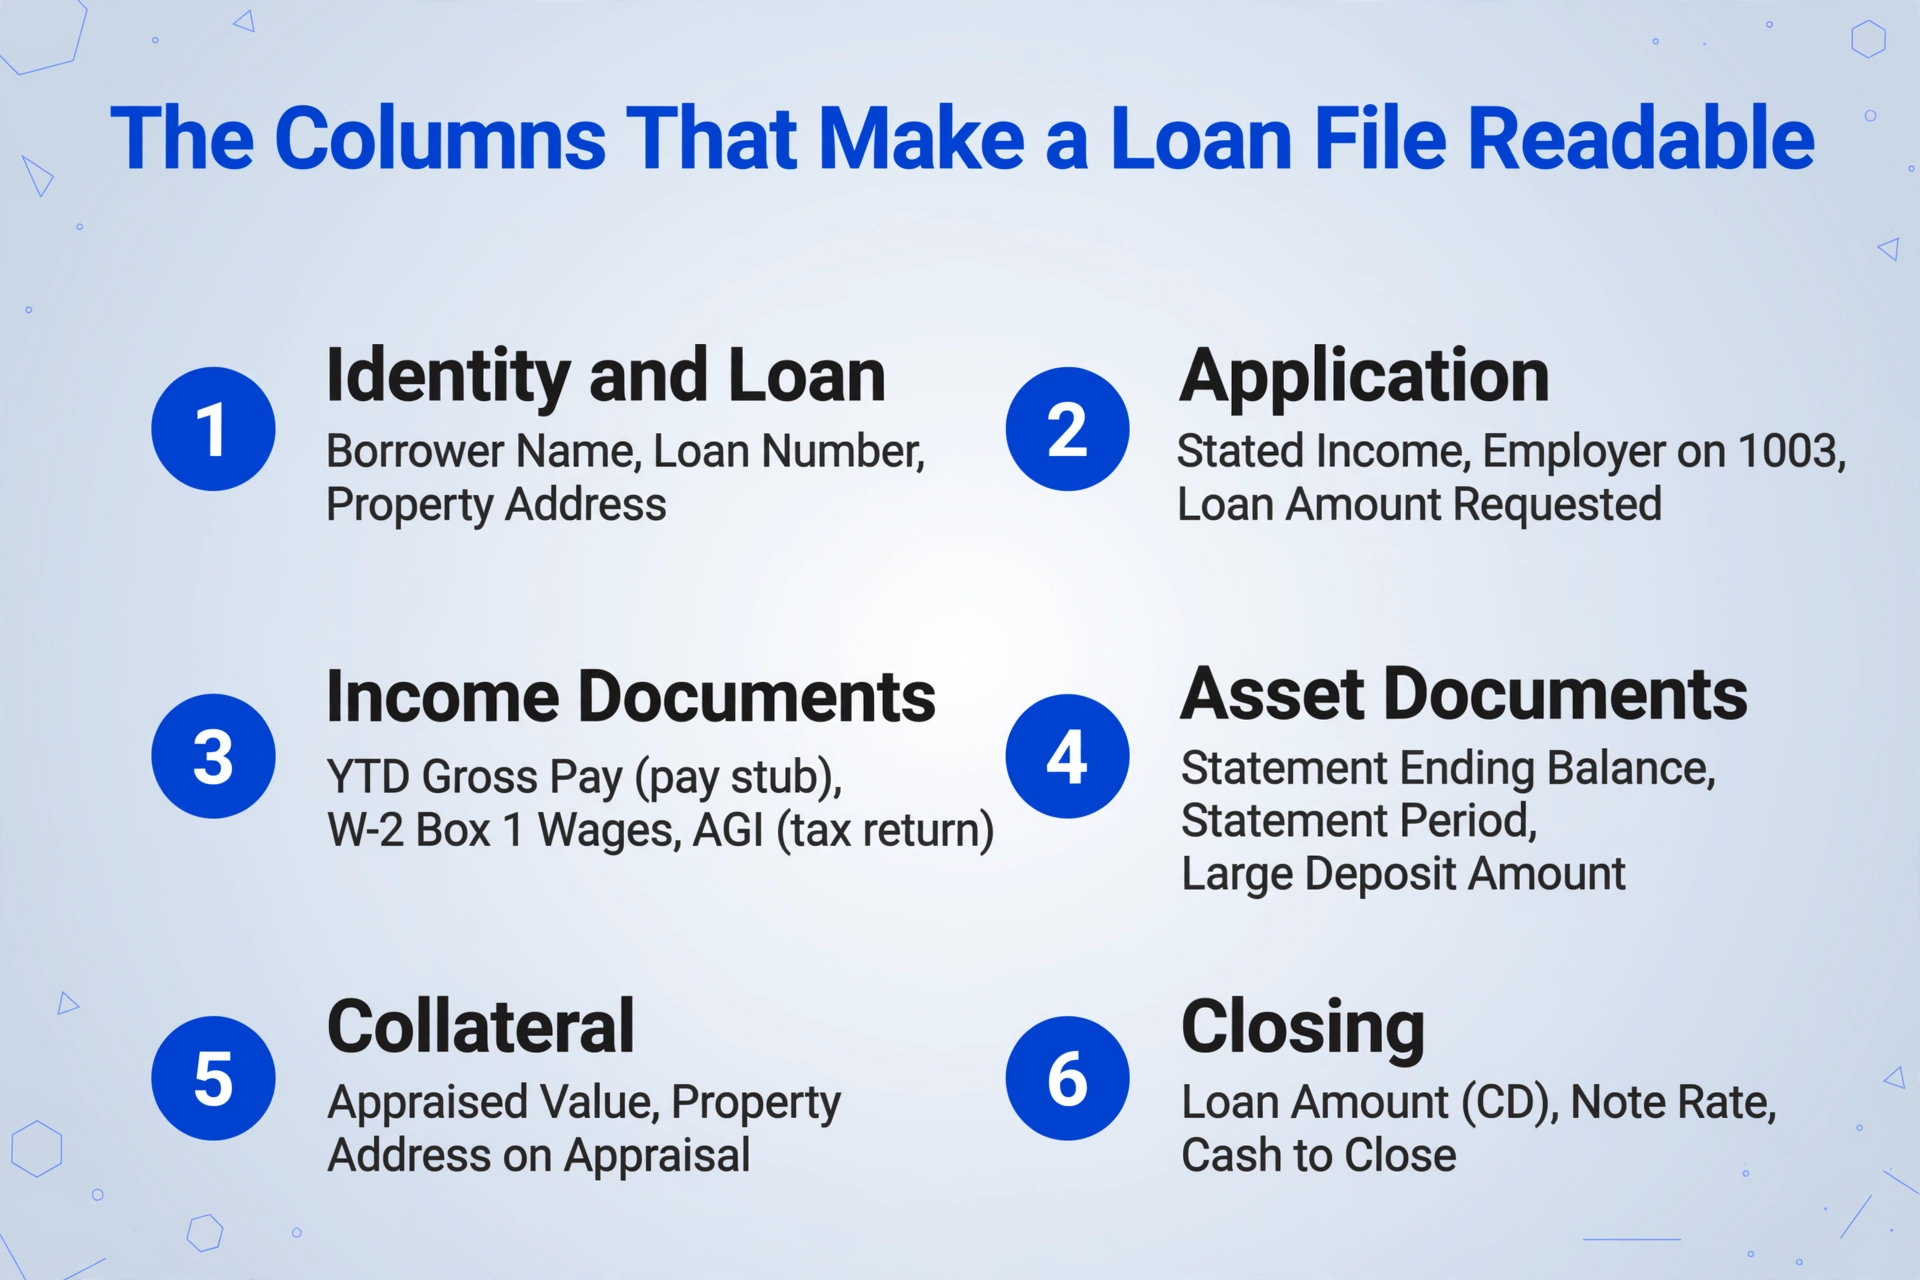
A planilha funciona quando cada fonte do mesmo valor tem sua própria coluna, porque uma única coluna "Renda" esconde a divergência que um conjunto de colunas por fonte revela. Agrupe as colunas pela etapa de onde vêm.
| Grupo | Colunas a nomear | O que mostra |
|---|---|---|
| Identidade e empréstimo | Nome do Mutuário, Número do Empréstimo, Endereço do Imóvel | A chave que vincula cada documento a um mutuário e a um negócio |
| Aplicação | Renda Declarada, Empregador no Form 1003, Valor do Empréstimo Solicitado | O que foi informado na entrada, antes de qualquer documento comprovar |
| Documentos de renda | Pagamento Bruto Acumulado no Ano (contracheque), Salários na Caixa 1 do W-2, AGI (declaração de imposto de renda) | A versão da renda de cada fonte, lado a lado, sem ser mesclada em um único número |
| Documentos de ativos | Saldo Final do Extrato, Período do Extrato, Valor do Depósito Grande | Se o saldo no extrato concorda com o ativo declarado na aplicação |
| Garantia | Valor Avaliado, Endereço do Imóvel na Avaliação | Valor e endereço conforme constam na avaliação |
| Fechamento | Valor do Empréstimo (CD), Taxa da Nota, Dinheiro para Fechar | Valores finais ao lado de tudo que os precedeu |
O ImageToTable.ai também pode calcular dentro de um único documento, o que cobre uma classe restrita de verificação. Uma coluna calculada executa aritmética sobre valores extraídos, então você pode pedir a diferença entre o total impresso de um extrato e a soma de seus itens de linha, ou um valor derivado que nunca foi impresso na página. Essa é uma verificação dentro de um documento. Vale ser preciso sobre o limite: a ferramenta coloca valores de documentos diferentes na mesma linha, e uma pessoa lê ao longo da linha. Ela não compara silenciosamente um W-2 com um contracheque e anuncia um veredito.
Extrair um W-2 para uma planilha é uma tarefa familiar por si só, e o fluxo de trabalho de W-2 para tabela cobre as escolhas de campos para esse formulário específico. O mesmo vale para extratos: o fluxo de trabalho de extrato bancário para planilha cobre tabelas de transações de várias páginas. O dossiê do empréstimo é onde essas extrações de documento único deixam de ser o objetivo e passam a precisar se alinhar.
Quando um Documento Chega como Cinco Arquivos
Um documento de empréstimo raramente chega como um único arquivo limpo, e a resposta da ferramenta para isso é a mesclagem de várias páginas, uma configuração de modelo que agrupa páginas pertencentes ao mesmo documento lógico em uma única linha. Um extrato bancário que abrange três PDFs, uma declaração de imposto de renda cujos anexos foram digitalizados separadamente, um documento de identidade fotografado frente e verso: cada um é um único registro e não devem se tornar quatro linhas.
Você configura a regra de agrupamento para corresponder à forma como o arquivo realmente chega. Uma opção inicia um novo grupo sempre que o valor de uma coluna rastreada muda, o que funciona quando o número do empréstimo ou o nome do mutuário está presente em todas as páginas. Outra opção corresponde por um número de referência compartilhado em todo o lote, que é o mais próximo de "agrupar todas as páginas que carregam este número de empréstimo". Uma terceira agrupa um número fixo de uploads, útil quando um pacote tem sempre o mesmo formato. Quando duas páginas dentro de um grupo discordam sobre um campo, a regra de conflito decide o que manter: o primeiro valor, o último valor, ambos unidos ou divididos em linhas separadas. Para um dossiê do empréstimo, manter o número do empréstimo em todas as linhas é o que torna o restante da planilha navegável, porque é o único valor que nunca deve variar.
O que a Extração Não Decide
A extração de dados termina onde começa o julgamento, e em um arquivo de hipoteca essa linha é firme. A planilha informa o que cada documento diz. Ela não informa o que o empréstimo deve fazer.
Ela não calcula a renda qualificável, não aplica overlays de agências ou investidores, nem produz uma decisão de dívida em relação à renda. Ela não determina se uma divergência é aceitável, se um depósito grande precisa de comprovação de origem ou se uma exceção de título é material. Ela não aprova um empréstimo, não o recusa, nem aprova a conformidade. Esses são julgamentos de subscrição e conformidade, e uma pessoa os detém.
A comparação entre colunas é uma leitura humana, e a ferramenta não deve ser descrita como fazendo isso por você. O que ela remove é a parte que não tem julgamento algum: abrir cada PDF, encontrar o campo e redigitá-lo em uma célula. Ela também dá a cada valor um caminho de volta à sua origem. O Review Mode with Bbox destaca a região exata de onde um valor veio quando você passa o mouse sobre sua célula e salta de uma região de volta para a célula correspondente, então confirmar um número contra o original leva segundos em vez de uma caçada pela página.
Por fim, isso não substitui os sistemas de registro. Encompass by ICE Mortgage Technology, Blend, Floify e Arive permanecem onde o empréstimo é gerenciado, divulgado e entregue. ImageToTable.ai produz uma planilha estruturada do mutuário que fica ao lado desses sistemas e alimenta uma pessoa, não em vez deles. Para a versão deste problema na fase de fechamento, onde o risco é uma página ausente ou arquivada incorretamente, em vez de um valor divergente, o guia para detectar páginas ausentes em um pacote de fechamento cobre isso separadamente, e processar em lote documentos de portfólio de propriedades cobre o lado do seguro de um arquivo imobiliário. O problema do próprio dossiê do empréstimo é o valor que aparece quatro vezes e concorda em três.
Extração de Dossiê de Empréstimo Hipotecário: Perguntas Frequentes
O que é extração de dados de documentos de hipoteca?
É ler os números dos documentos de empréstimo do mutuário, incluindo contracheques, W-2s, declarações de imposto de renda, extratos bancários, o Form 1003 e as divulgações, e colocar cada um em um campo estruturado que uma planilha ou sistema possa usar sem que uma pessoa redigite. Em um dossiê de empréstimo, o objetivo é específico: colocar a versão de cada fonte do mesmo número em uma única linha para que os números possam ser comparados.
Isso substitui nosso sistema de originação de empréstimos?
Não. Encompass, Blend, Floify e Arive continuam sendo o sistema de registro do empréstimo, e o fluxo de trabalho aqui produz uma planilha estruturada ao lado deles. Ele substitui a etapa manual de abrir cada documento e redigitar os números, não a plataforma que gerencia o dossiê.
Ele consegue sinalizar quando a renda do W-2 diverge da declaração?
Ele consegue colocar o número do W-2 e o número declarado na solicitação na mesma linha, em colunas separadas e nomeadas, para que a diferença fique visível quando um processador ler a linha. O que ele não faz é comparar os dois nos bastidores e emitir um veredito. Validação entre documentos e julgamento automático não são recursos desta ferramenta, e tratá-los como se fossem distorceria onde a verificação humana se encaixa.
Documentos digitalizados, fotografados ou manuscritos funcionam?
Sim. A extração roda em um modelo de visão que lê texto impresso, letra cursiva, tabelas, caixas de seleção e páginas digitalizadas ou fotografadas, então um contracheque fotografado no celular e um PDF limpo de um sistema de folha de pagamento fluem para a mesma planilha. Contas padrão cobrem bem a maioria dos documentos impressos; um nível de processamento superior está disponível para letra cursiva densa e layouts complexos.
Nossos extratos bancários chegam protegidos por senha. Isso interrompe o fluxo?
Não precisa. Se os extratos forem encaminhados para um endereço de Email Inbox dedicado, você pode armazenar as senhas que usa com frequência e o sistema tentará usá-las automaticamente em um anexo criptografado antes de chegar à fila. Extratos que você enviar diretamente podem ser desbloqueados antecipadamente. De qualquer forma, os números chegam à mesma linha do mutuário.
Como confirmamos se um número está correto antes de ele seguir adiante?
Passe o mouse ou clique em uma célula extraída e a tela de revisão destaca exatamente onde esse valor está na imagem original, e clicar em uma região da imagem leva de volta à célula correspondente. Cada número pode ser verificado em relação à sua página de origem em segundos, o que mantém uma planilha rápida confiável.
A mudança é pequena e específica. Quando um número existe em quatro documentos, o problema não é que algum deles esteja errado. É que nada os coloca na mesma linha. Organize o arquivo como uma única linha do mutuário, com cada fonte ocupando sua própria coluna, e a divergência que costumava aparecer como uma condição de subscrição aparece enquanto ainda há tempo para resolvê-la. Comece com os documentos de um negócio, um lote e as colunas que nomeiam cada fonte do mesmo número.