En un expediente de préstamo hipotecario,
la misma cifra rara vez coincide
Un expediente de préstamo rara vez falla por un solo documento. Falla entre dos de ellos. El ingreso del prestatario se lee de un recibo de nómina, se teclea en la solicitud, se vuelve a teclear desde un W-2, y se teclea una vez más en las divulgaciones, y cada una de esas transferencias es un punto donde las cifras pueden dejar de coincidir. La guía de la Oficina de Protección Financiera del Consumidor para armar un paquete de solicitud de préstamo pide el recibo de nómina, dos años de W-2, dos años de declaraciones de impuestos firmadas y los dos estados de cuenta bancarios más recientes, que son los mismos pocos datos que llegan en cuatro tipos de documento distintos (CFPB).
Conclusiones clave
- Cuando una cifra del W-2 no coincide con la solicitud, parece un error que usted debería haber detectado.
- Rara vez lo es, porque un recibo de nómina, un W-2, un estado de cuenta bancario y una declaración de impuestos definen el ingreso de forma distinta, y cuatro números diferentes pueden ser todos correctos para un solo prestatario.
- Su trabajo no es volver a teclear cada documento con más cuidado, sino poner la versión de cada fuente en una sola fila, cada una en su columna con nombre, para que la discrepancia salga a la superficie antes de que un suscriptor la encuentre.
Un expediente de préstamo hipotecario no es un solo formulario. Es una pila de documentos que, en conjunto, cuentan la historia de un mismo prestatario, elaborados por distintas partes en días distintos, y las cifras que comparten deberían coincidir. Cuando no coinciden, nadie lo nota en el momento en que se ingresó el valor. Lo notan más tarde, en la suscripción, como una condición. Este artículo trata sobre qué contiene esa pila, por qué la misma cifra se teclea tantas veces y cómo poner cada versión de un número lado a lado en una sola hoja estructurada para que la discrepancia aparezca temprano y no en el cierre final.
Qué es un expediente de préstamo y por cuántas manos pasa
Un expediente de préstamo hipotecario es el registro consolidado de la solicitud de un prestatario y, antes de llegar al suscriptor, ya ha pasado por cuatro o cinco escritorios distintos. Vale la pena nombrar los roles, porque cada transferencia es un punto donde se copian las cifras.
| Quién lo maneja | Con qué trabaja | Qué se teclea en este paso |
|---|---|---|
| Oficial de préstamo / originador | La Solicitud Uniforme de Préstamo Residencial, Formulario 1003 de Fannie Mae | Identidad del prestatario, empleo, ingreso declarado, activos, pasivos, monto del préstamo |
| Procesador de préstamos | Recibos de nómina, W-2, declaraciones de impuestos, estados de cuenta bancarios, verificaciones de empleo y activos | Pago bruto y neto, salarios acumulados en el año, saldos de cuentas, historial de depósitos |
| Escritorio de avalúo / título | Informe de avalúo (Formulario 1004), compromiso de título | Valor avaluado, dirección de la propiedad, descripción legal, posición del gravamen |
| Suscriptor | El expediente completo más los hallazgos de la suscripción automatizada | Ingreso calificable, reservas, deuda-ingreso, condiciones |
| Cierre / post-cierre | Estimación de Préstamo, Declaración de Cierre, paquete ejecutado | Monto final del préstamo, tasa, efectivo para el cierre, honorarios |
Dos cifras explican por qué la pila se maneja de esta manera. Cada préstamo tiene un costo real de producción: los bancos hipotecarios independientes gastaron $11,094 por préstamo en gastos de producción en 2025, y los depositarios minoristas gastaron $16,320, según el informe de desempeño de la Mortgage Bankers Association (MBA, abril de 2026; MBA Newslink, junio de 2026). Y cada préstamo es un registro entre millones: solo los datos de 2024 de la Ley de Divulgación de Hipotecas para Vivienda cubren aproximadamente 4,898 instituciones que reportan (CFPB). Un expediente que deben leer cuatro escritorios, a ese costo por préstamo, es exactamente el tipo de proceso donde volver a teclear una cifra parece más barato de lo que realmente es.
Dónde se vuelve a teclear la misma cifra a lo largo del ciclo de vida
La misma cifra del prestatario se mueve a lo largo del ciclo de vida cuatro o más veces, y cada movimiento es un re-tecleo manual en una pantalla o formulario distinto. Cuatro etapas concentran la mayor parte.
| Etapa | Documentos en juego | La cifra que se vuelve a teclear |
|---|---|---|
| Solicitud | Form 1003 / URLA | Ingreso declarado, empleador, saldos de activos, monto del préstamo |
| Verificación de ingresos y activos | Recibos de nómina, W-2, declaraciones de impuestos, estados de cuenta bancarios | Pago bruto acumulado del año, salarios de la casilla 1, ingreso bruto ajustado, saldos de estados de cuenta |
| Avalúo y título | Informe de avalúo, compromiso de título | Valor de avalúo, dirección de la propiedad, propietario registrado |
| Cierre | Estimación de Préstamo, Declaración de Cierre y el paquete de cierre | Monto final del préstamo, tasa del pagaré, efectivo para cerrar, pago mensual |
El reloj hace que el descubrimiento tardío sea costoso. Según la regla de Divulgaciones Integradas TILA-RESPA, la Estimación de Préstamo debe llegar al consumidor a más tardar el tercer día hábil después de recibida la solicitud, y la Declaración de Cierre inicial a más tardar tres días hábiles antes del cierre (Preguntas frecuentes de CFPB sobre TRID). Esas ventanas son cortas. Una cifra que se ingresó correctamente desde el recibo de nómina pero de forma distinta desde el W-2 no se anuncia sola en la etapa de solicitud. Sale a la superficie cuando un procesador o suscriptor finalmente compara las fuentes, lo que suele ocurrir días después, cuando el calendario está más ajustado.
El lado del avalúo añade una transferencia más. Las reglas de las empresas patrocinadas por el gobierno envían el avalúo a través del Uniform Collateral Data Portal y estandarizan sus campos mediante el Uniform Appraisal Dataset, de modo que el valor de avalúo se indica en un lugar conocido, y aun así debe coincidir con el valor que se lleva en la solicitud y en las divulgaciones finales (Guía de Venta de Fannie Mae).
La discrepancia es un problema de transferencia, no de escritura
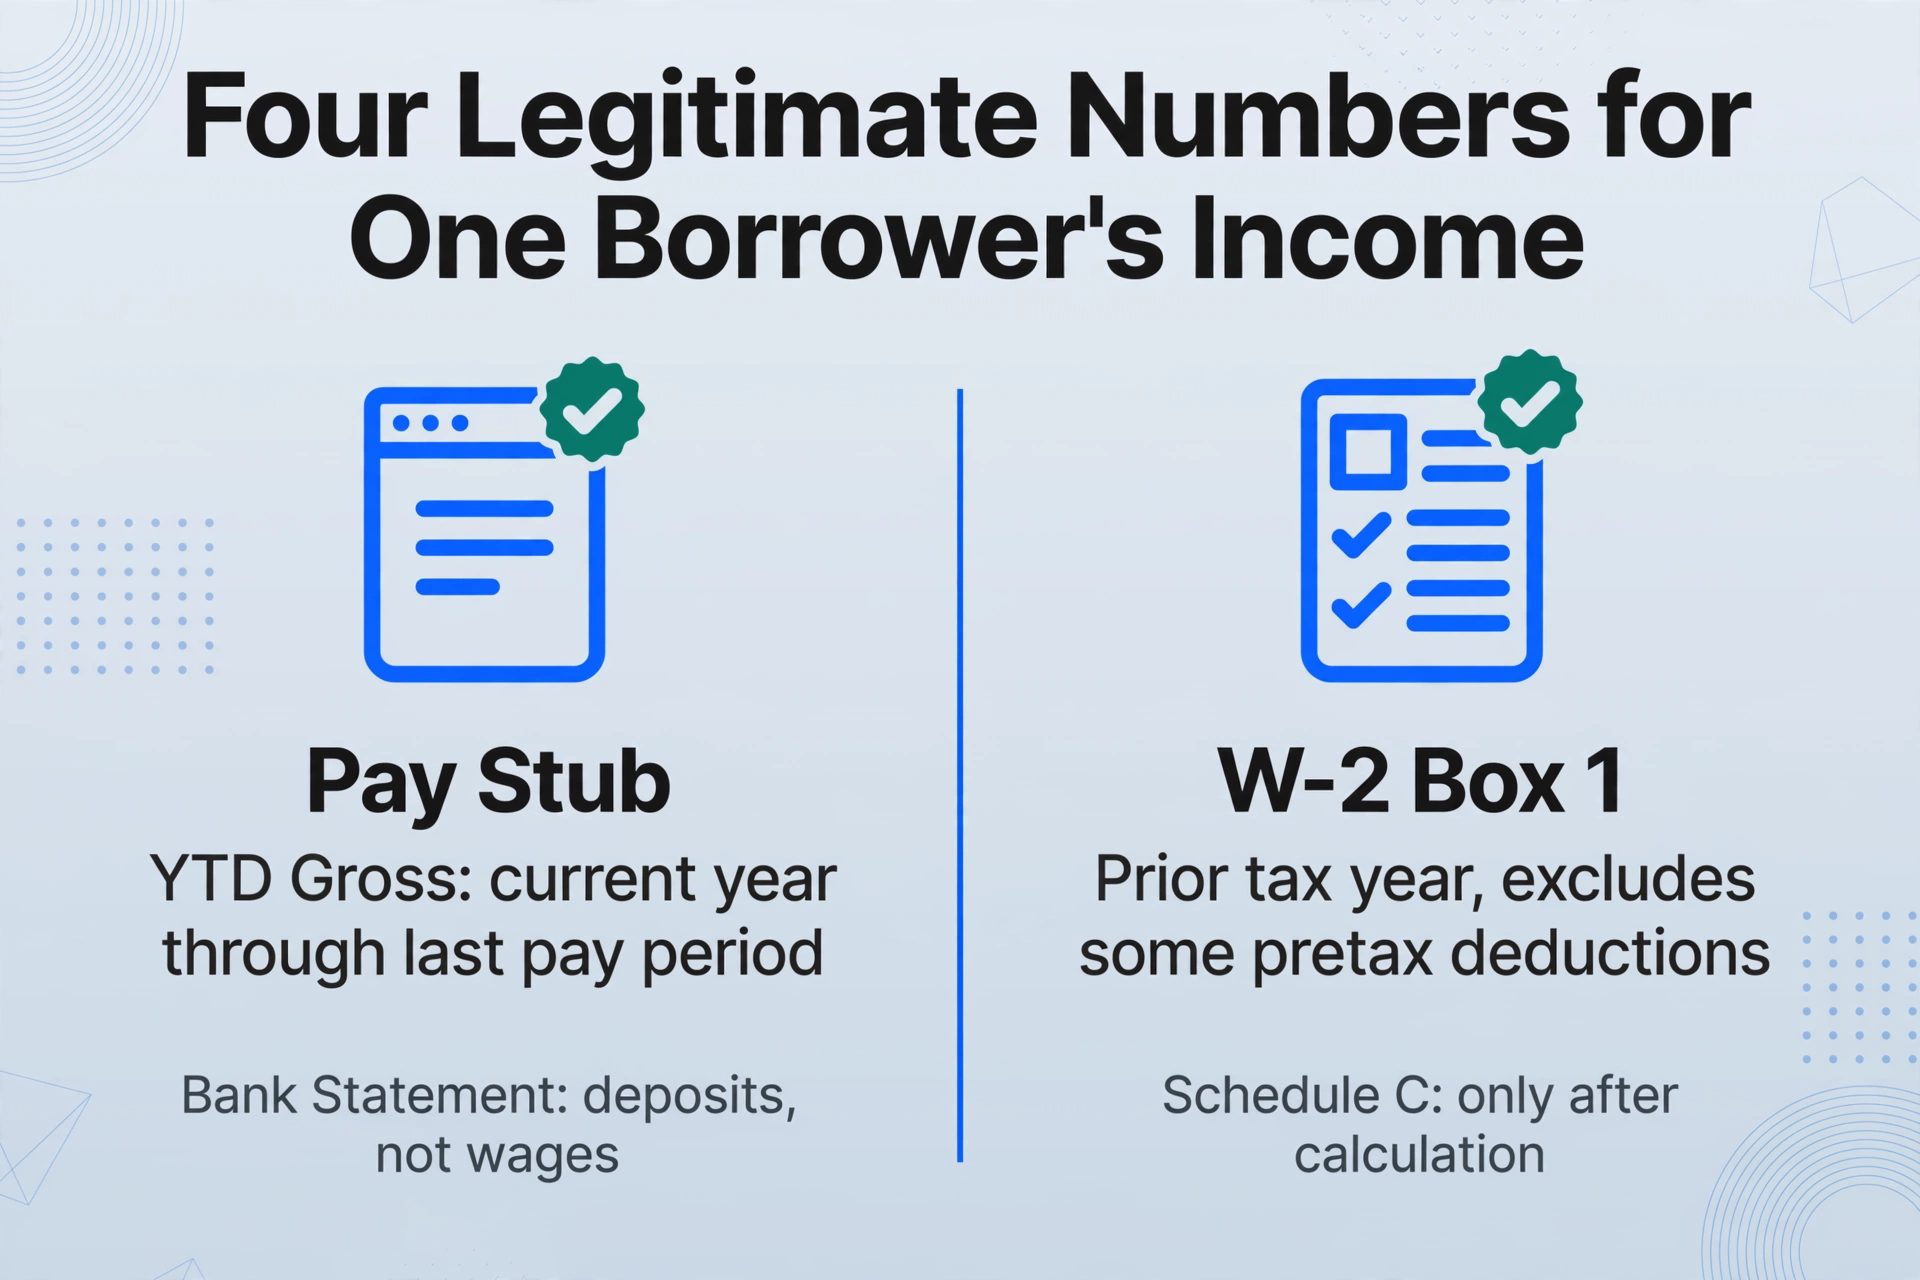
Una discrepancia entre documentos rara vez es un error de escritura. Es un valor que se leyó correctamente de un documento y se ingresó correctamente desde otro, y los dos documentos simplemente miden cosas distintas. Esa distinción importa, porque es la razón por la que "solo hay que ser más cuidadoso" no lo soluciona.
Considere el ingreso de un prestatario. El YTD bruto de un recibo de nómina cubre el año calendario actual hasta el último período de pago. El recuadro 1 de un W-2 cubre el año fiscal anterior y excluye algunas deducciones antes de impuestos que el recibo de nómina incluye. Un estado de cuenta bancario muestra depósitos, no salarios, y un depósito grande puede ser un saldo transferido en lugar de ingreso. En un prestatario que trabaja por cuenta propia, la cifra puede aparecer solo después de un cálculo del Schedule C. Existen cuatro números legítimos para el "ingreso" de un solo prestatario, y cada uno es correcto en la página de donde proviene. El error no es leer mal ninguno de ellos. Es asumir que deberían ser idénticos y teclear silenciosamente el que estaba abierto.
Las personas que hacen el trabajo describen el volumen, no la aritmética. En r/loanoriginators, un originador escribió que "cada cliente potencial toma aproximadamente 3 horas para extraer y gestionar documentos, con un ir y venir para asegurarse de que toda la información esté allí" (r/loanoriginators). En otro hilo, un originador lo expresó de forma más directa: "Mi día a día sigue siendo más de 8 horas de ingreso manual de datos, persiguiendo a los prestatarios por los mismos documentos faltantes y mirando estados de cuenta bancarios hasta que me sangran los ojos" (r/loanoriginators). Un hilo sobre cómo organizar las carpetas de los prestatarios señaló que un solo paquete de crédito "puede superar fácilmente los 50 documentos" (r/loanoriginators).
A ese volumen, la falla es estructural. Cada vez que un procesador vuelve a teclear una cifra, está creando una segunda copia de un número que ya existe en otro lugar del expediente. Dos copias pueden desviarse. La única forma de detectar la desviación es ver las copias una al lado de la otra antes de que el expediente avance, y un visor de PDF no puede mostrarle eso.
Leer toda la pila como una sola fila del prestatario
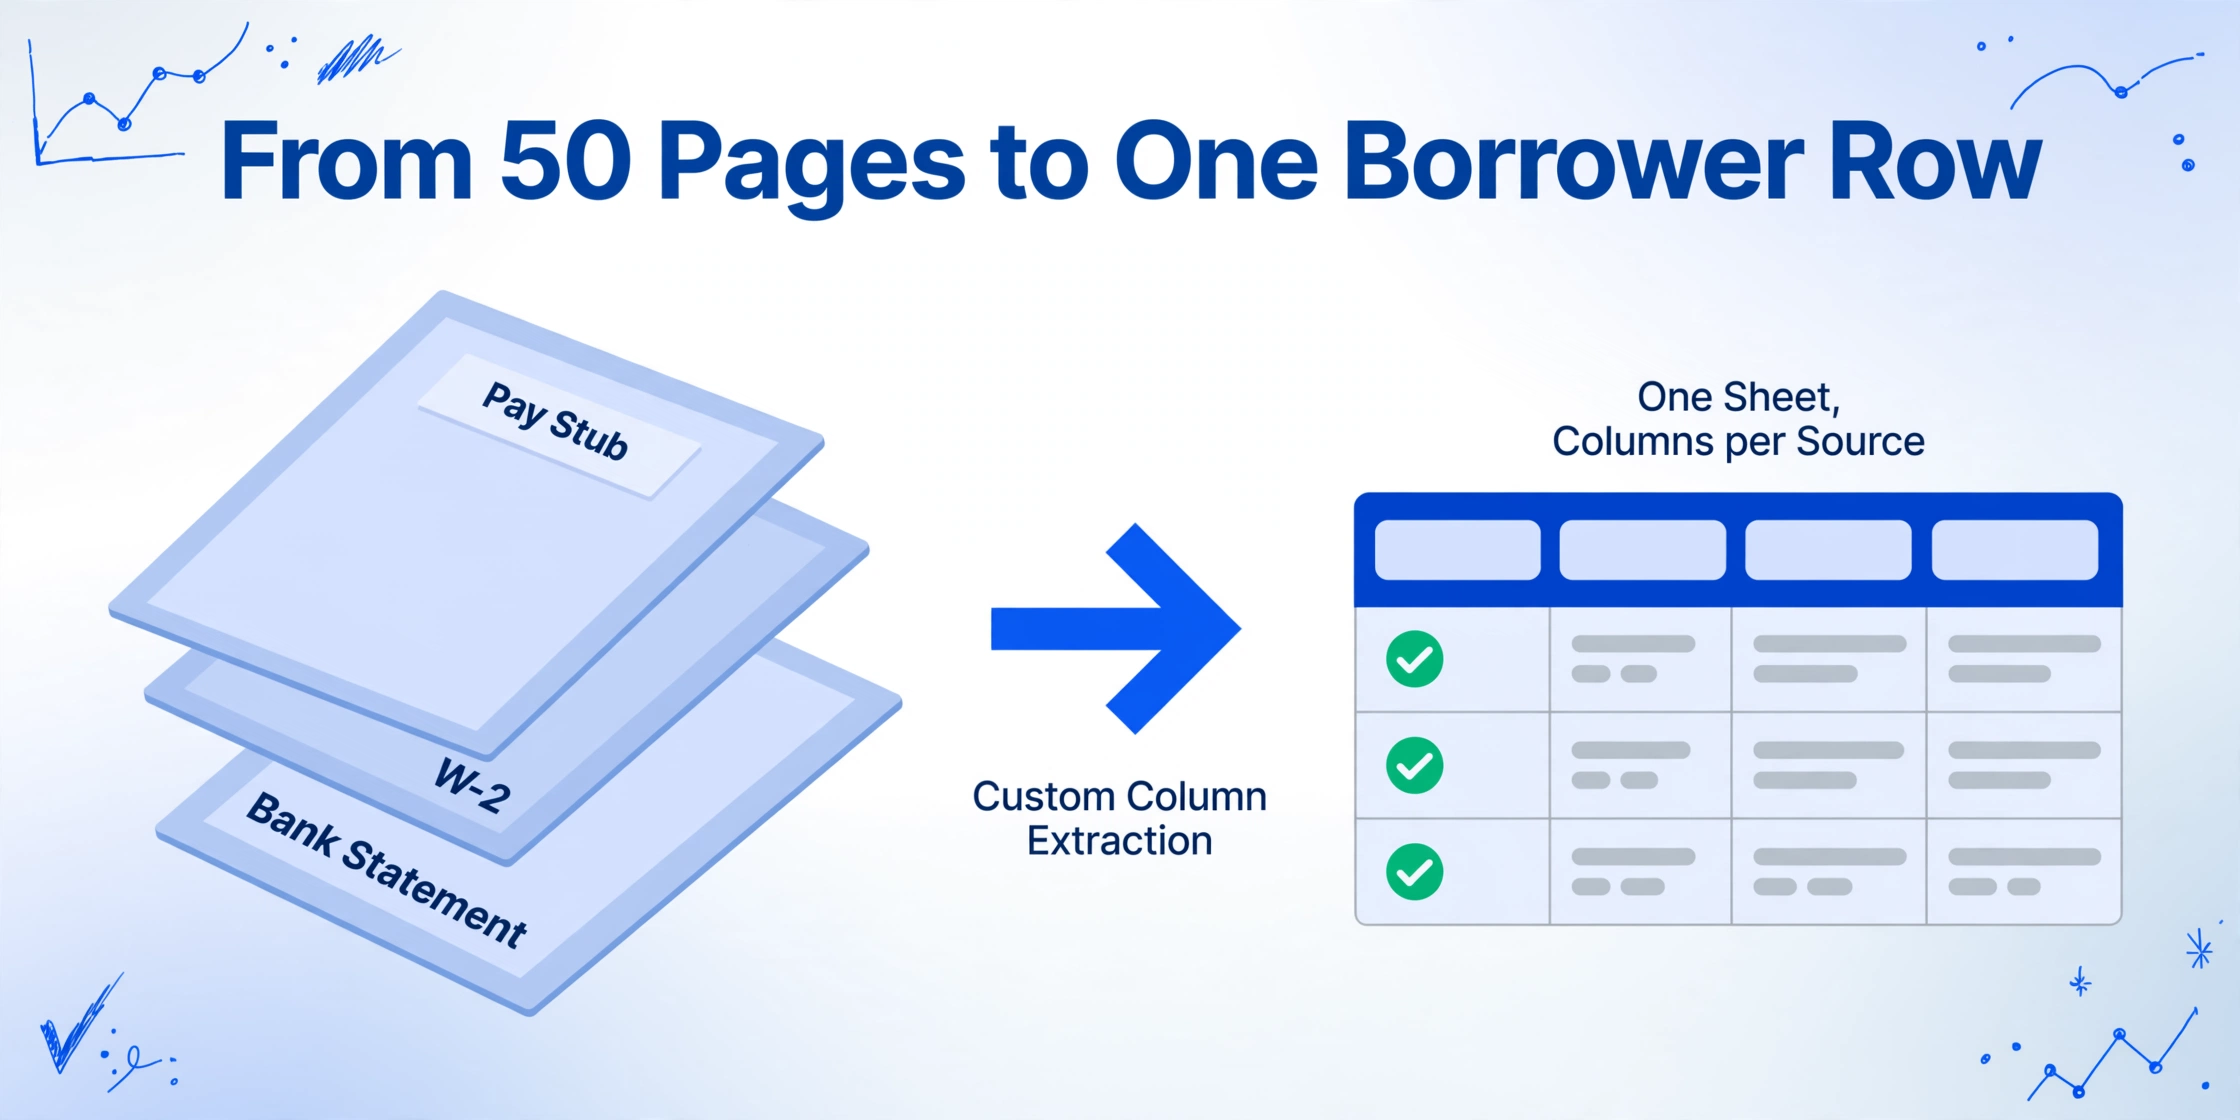
La solución no es una herramienta de escritura más rápida. Es una sola fila estructurada por prestatario donde la versión de cada fuente de cada cifra se ubica bajo su propia columna con nombre, de modo que las diferencias sean visibles en una sola línea en lugar de estar enterradas en 50 páginas.
El mecanismo que hace posible esto es lo que ImageToTable.ai llama Extracción de Columnas Personalizadas. En lugar de dibujar recuadros alrededor de los campos en una plantilla, usted escribe los nombres de las columnas que desea, como W-2 Box 1 Wages, YTD Gross Pay y Statement Ending Balance, y la IA lee cada documento y coloca un valor bajo la columna correspondiente al comprender qué significa el valor, no dónde se encuentra en la página. Esto es importante aquí porque los documentos de ingresos hipotecarios llegan en miles de formatos: cada proveedor de nómina, banco y preparador de impuestos tiene el suyo. Una plantilla fija se rompe en cuanto un administrador cambia un formato. Un nombre de columna no. Si el mecanismo no le resulta familiar, la explicación en lenguaje sencillo sobre qué hace realmente la extracción de documentos con IA explica la diferencia entre la lectura OCR de una página y un modelo que la comprende.
La otra mitad es el procesamiento por lotes. Usted coloca todo el expediente en una sola ejecución: los recibos de nómina, los W-2, la declaración de impuestos, los estados de cuenta bancarios, las divulgaciones. ImageToTable.ai es de procesamiento por lotes prioritario, lo que significa que varios archivos se procesan juntos y se fusionan en una sola hoja de Excel, de modo que el resultado no son 30 extracciones separadas para conciliar manualmente. Es una sola hoja cuyas filas son sus documentos y cuyas columnas son las cifras que usted solicitó.
Los archivos se procesan de forma segura y no se almacenan.
Las columnas que hacen legible un expediente de préstamo
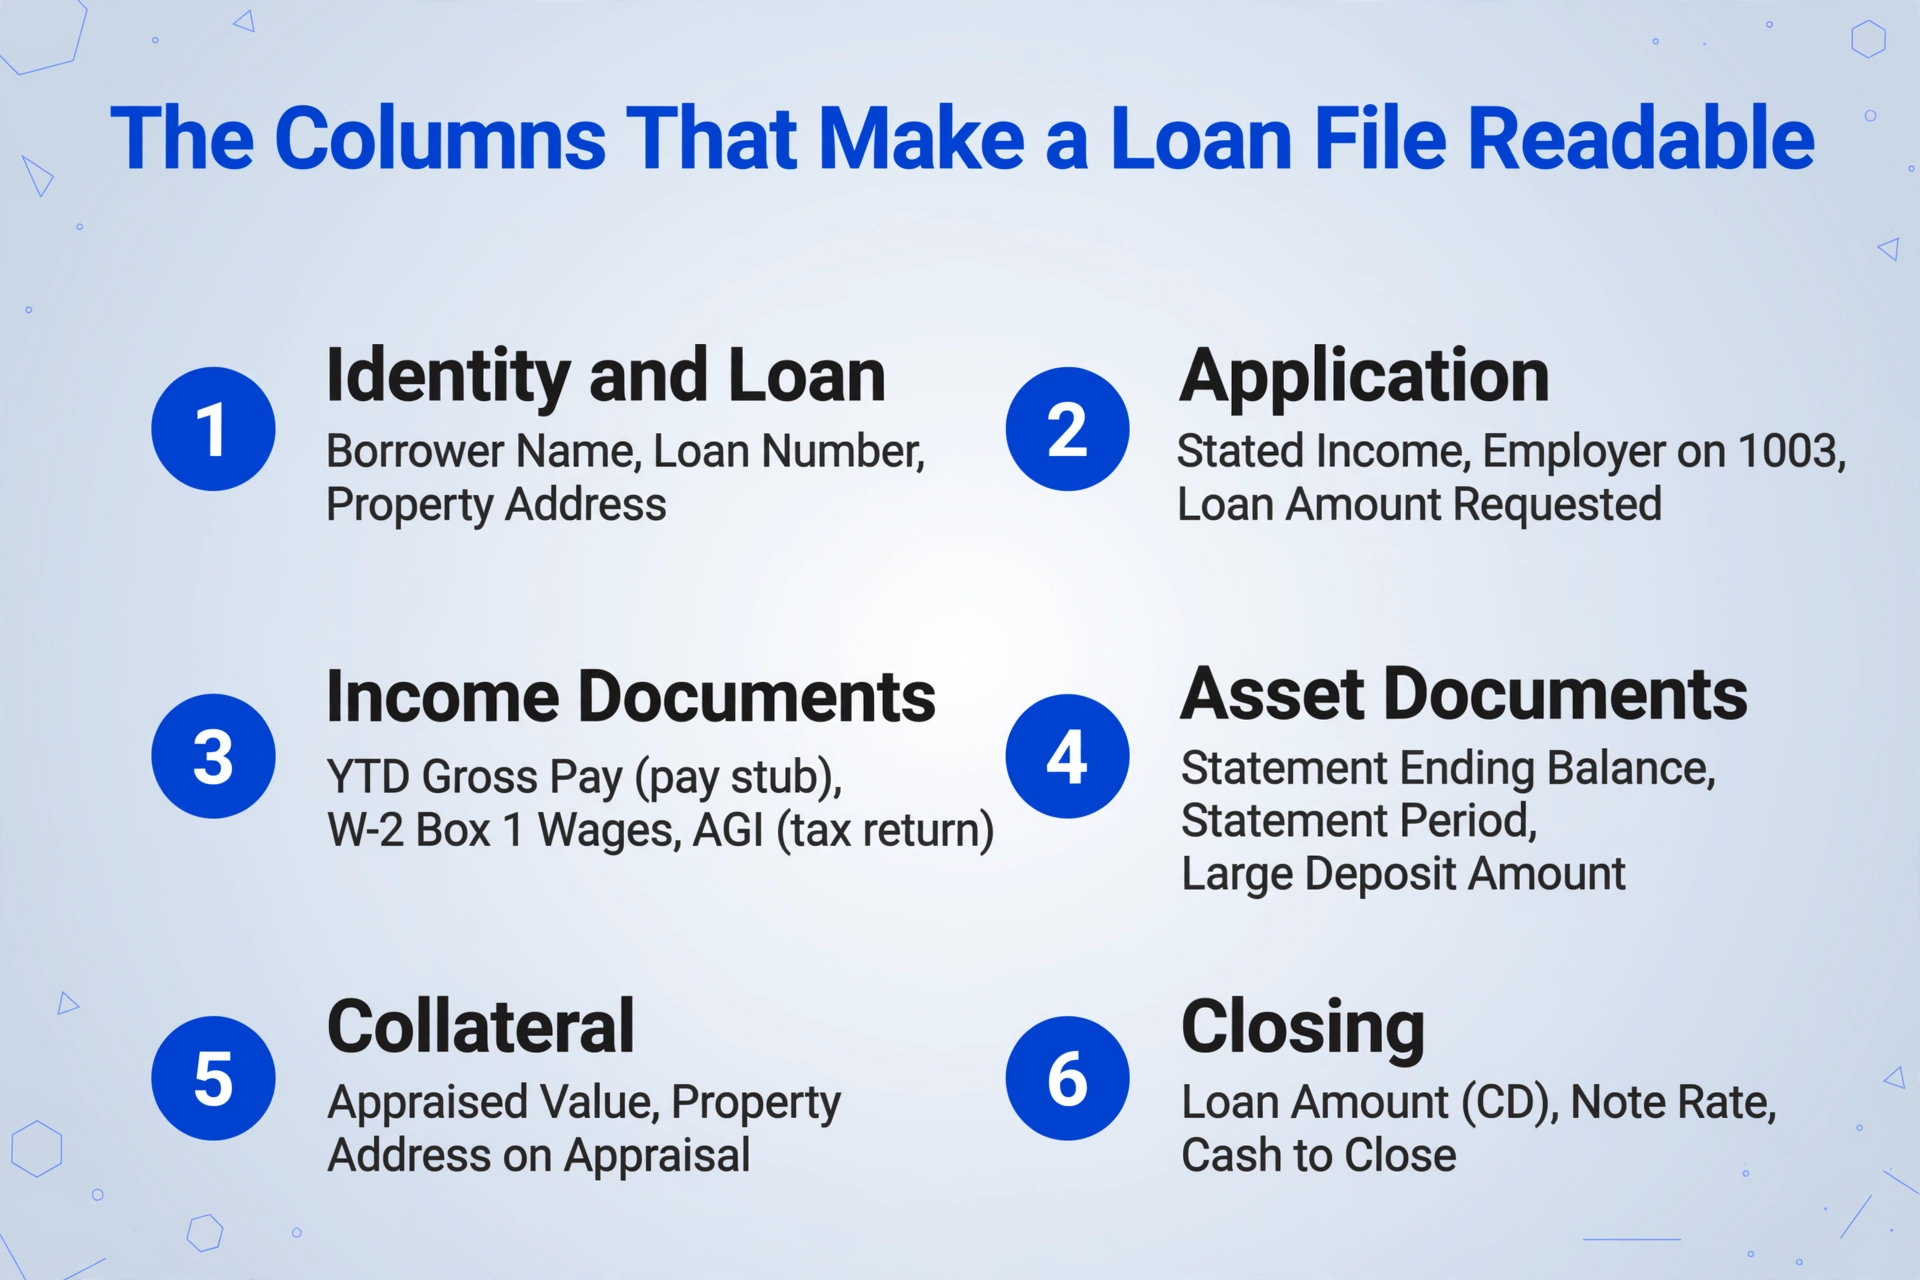
La hoja funciona cuando cada fuente de la misma cifra tiene su propia columna, porque una sola columna de "Ingresos" oculta la discrepancia que un conjunto de columnas por fuente expone. Agrupa las columnas según la etapa de la que provienen.
| Grupo | Columnas a nombrar | Qué te muestra |
|---|---|---|
| Identidad y préstamo | Nombre del prestatario, Número de préstamo, Dirección de la propiedad | La clave que vincula cada documento a un prestatario y a una operación |
| Solicitud | Ingreso declarado, Empleador en el Form 1003, Monto de préstamo solicitado | Lo que se declaró al inicio, antes de que cualquier documento lo respaldara |
| Documentos de ingresos | Pago bruto acumulado (recibo de nómina), Salarios en la casilla 1 del W-2, AGI (declaración de impuestos) | La versión del ingreso de cada fuente, lado a lado, sin fusionarse en un solo número |
| Documentos de activos | Saldo final del estado de cuenta, Período del estado de cuenta, Monto del depósito grande | Si el saldo del estado de cuenta coincide con el activo declarado en la solicitud |
| Garantía | Valor de tasación, Dirección de la propiedad en la tasación | El valor y la dirección tal como los indica la tasación |
| Cierre | Monto del préstamo (CD), Tasa del pagaré, Efectivo para el cierre | Las cifras finales junto a todo lo que condujo a ellas |
ImageToTable.ai también puede calcular dentro de un solo documento, lo que cubre una clase limitada de verificación. Una columna calculada ejecuta operaciones aritméticas sobre los valores extraídos, de modo que puedes pedir la diferencia entre el total impreso de un estado de cuenta y la suma de sus partidas, o un valor derivado que nunca se imprimió en la página. Esa es una verificación dentro de un documento. Vale la pena ser preciso sobre el límite: la herramienta coloca cifras de distintos documentos en la misma fila, y una persona lee a lo largo de la fila. No compara silenciosamente un W-2 contra un recibo de nómina y anuncia un veredicto.
Extraer un W-2 a una hoja de cálculo es una tarea conocida por sí sola, y el flujo de trabajo de W-2 a tabla cubre las opciones de campos para ese formulario. Lo mismo aplica a los estados de cuenta: el flujo de trabajo de estado de cuenta bancario a hoja de cálculo cubre las tablas de transacciones de varias páginas. El expediente de préstamo es donde esas extracciones de un solo documento dejan de ser el objetivo y empiezan a necesitar alinearse.
Cuando un Documento Llega como Cinco Archivos
Un documento de préstamo rara vez llega como un solo archivo limpio, y la respuesta de la herramienta a eso es Multi-Page Merge, una configuración de plantilla que agrupa páginas pertenecientes al mismo documento lógico en una sola fila. Un estado de cuenta bancario que abarca tres PDF, una declaración de impuestos cuyos anexos se escanearon por separado, una identificación fotografiada de frente y de reverso: cada uno es un solo registro, y no deberían convertirse en cuatro filas.
Usted configura la regla de agrupación para que coincida con la forma en que el archivo realmente llega. Una opción inicia un nuevo grupo cada vez que cambia el valor de una columna rastreada, lo que funciona cuando el número de préstamo o el nombre del prestatario está presente en cada página. Otra opción coincide mediante un número de referencia compartido en todo el lote, que es lo más cercano a "agrupar cada página que lleve este número de préstamo". Una tercera agrupa un número fijo de cargas, útil cuando un paquete siempre tiene la misma forma. Cuando dos páginas dentro de un grupo discrepan en un campo, la regla de conflicto decide qué conservar: el primer valor, el último valor, ambos unidos, o divididos en filas separadas. Para un expediente de préstamo, mantener el número de préstamo en cada línea es lo que hace navegable el resto de la hoja, porque es el único valor que nunca debería variar.
Lo que la Extracción No Decide
La extracción de datos termina donde comienza el juicio, y en un archivo hipotecario esa línea es firme. La hoja le dice lo que dice cada documento. No le dice lo que debería hacer el préstamo.
No calcula el ingreso calificable, no aplica overlays de agencias o inversionistas, ni produce una decisión de deuda-ingreso. No determina si una discrepancia es aceptable, si un depósito grande necesita justificación de origen, o si una excepción de título es material. No aprueba un préstamo, no lo rechaza, ni firma el cumplimiento. Esos son juicios de suscripción y cumplimiento, y una persona los sostiene.
La comparación entre columnas es una lectura humana, y la herramienta no debe describirse como si la hiciera por usted. Lo que elimina es la parte que no tiene ningún juicio: abrir cada PDF, encontrar el campo y volver a teclearlo en una celda. También le da a cada cifra un camino de regreso a su fuente. Review Mode with Bbox resalta la región exacta de donde proviene un valor cuando usted pasa el cursor sobre su celda, y salta de una región de vuelta a la celda correspondiente, de modo que confirmar un número contra el original toma segundos en lugar de una búsqueda por páginas.
Finalmente, esto no reemplaza los sistemas de registro. Encompass de ICE Mortgage Technology, Blend, Floify y Arive siguen siendo donde se gestiona, divulga y entrega el préstamo. ImageToTable.ai produce una hoja estructurada del prestatario que se sitúa junto a esos sistemas y alimenta a una persona, no en lugar de ellos. Para la versión de este problema en la etapa de cierre, donde el riesgo es una página faltante o mal archivada en lugar de una cifra discrepante, la guía para detectar páginas faltantes en un paquete de cierre cubre eso por separado, y procesar por lotes documentos de carteras de propiedades cubre el lado de seguros de un archivo inmobiliario. El problema propio del expediente de préstamo es la cifra que aparece cuatro veces y coincide en tres.
Extracción de datos de expedientes de préstamos hipotecarios: preguntas frecuentes
¿Qué es la extracción de datos de documentos hipotecarios?
Consiste en leer las cifras de los documentos de préstamo del prestatario, incluidos recibos de nómina, formularios W-2, declaraciones de impuestos, estados de cuenta bancarios, el Form 1003 y las divulgaciones, y colocar cada una en un campo estructurado que una hoja de cálculo o un sistema pueda usar sin que una persona tenga que volver a teclear. En un expediente de préstamo, el objetivo es concreto: reunir la versión de cada fuente de la misma cifra en una sola fila para poder compararlas.
¿Esto reemplaza nuestro sistema de originación de préstamos?
No. Encompass, Blend, Floify y Arive siguen siendo el sistema de registro del préstamo, y el flujo de trabajo aquí genera una hoja estructurada junto a ellos. Reemplaza el paso manual de abrir cada documento y volver a teclear las cifras, no la plataforma que gestiona el expediente.
¿Puede señalar cuando el ingreso del W-2 no coincide con la solicitud?
Puede colocar la cifra del W-2 y la cifra declarada en la solicitud en la misma fila, bajo columnas con nombres separados, de modo que la diferencia sea visible cuando un procesador la lea. Lo que no hace es comparar ambas cifras internamente y emitir un veredicto. La validación entre documentos y el juicio automático no son funciones de esta herramienta, y tratarlas como si lo fueran tergiversaría dónde se sitúa la verificación humana.
¿Funcionan los documentos escaneados, fotografiados o manuscritos?
Sí. La extracción se ejecuta en un modelo de visión que lee texto impreso, escritura a mano y cursiva, tablas, casillas de verificación y páginas escaneadas o fotografiadas, de modo que un recibo de nómina fotografiado con un teléfono y un PDF limpio de un sistema de nómina fluyen ambos a la misma hoja. Las cuentas estándar cubren bien la mayoría de los documentos impresos; hay un nivel de procesamiento superior disponible para escritura densa y diseños complejos.
Nuestros estados de cuenta bancarios llegan protegidos con contraseña. ¿Eso interrumpe el flujo?
No tiene por qué. Si los estados de cuenta se reenvían a una dirección de Bandeja de entrada de correo electrónico dedicada, puede guardar las contraseñas que usa con frecuencia y el sistema las probará automáticamente contra un adjunto cifrado antes de que llegue a la cola. Los estados de cuenta que suba directamente se pueden desbloquear de antemano. En cualquier caso, las cifras llegan a la misma fila del prestatario.
¿Cómo confirmamos que una cifra es correcta antes de que continúe?
Pase el cursor o haga clic en una celda extraída y la pantalla de revisión resalta exactamente dónde se encuentra ese valor en la imagen original, y al hacer clic en una región de la imagen se salta a la celda correspondiente. Cada cifra puede verificarse contra su página de origen en segundos, lo que mantiene honesta una hoja rápida.
El cambio es pequeño y específico. Cuando una cifra existe en cuatro documentos, el problema no es que alguno de ellos esté mal. Es que nada los pone en la misma línea. Presente el archivo como una sola fila del prestatario, con cada fuente en su propia columna, y la discrepancia que solía aparecer como una condición de suscripción aparece mientras aún hay tiempo para resolverla. Comience con los documentos de un solo trato, un lote y las columnas que nombran cada fuente del mismo número.