Cómo conciliar los ingresos del recibo de nómina
con el 1003
El Form 1003, la Uniform Residential Loan Application, no pide una sola cifra de ingresos. La sección 1b, empleo e ingresos actuales, pide el salario base, las horas extra, el bono, la comisión, las asignaciones militares y otros ingresos como montos mensuales separados, y luego un total. Un recibo de nómina suele imprimir las mismas categorías con etiquetas distintas, más una columna de year-to-date (YTD). La comparación suele fallar cuando alguien hace coincidir el total de la solicitud con el salario bruto del recibo y trata la diferencia como un problema del prestatario.
Puntos clave
- $467 al mes pueden separar dos documentos que son correctos, y nada se ingresó mal.
- Los mismos $2,800 brutos se anualizan a $6,067 quincenales y $5,600 dos veces al mes, así que la frecuencia de pago decide la cifra.
- Compare base con base y luego solicite la carta de relación laboral o un recibo actual en lugar de editar el 1003 para que coincida.
Un recibo de nómina y una solicitud de préstamo pueden ser ambos exactos y aun así reportar ingresos diferentes. Uno describe un período de pago y un total del YTD, el otro describe una cifra mensual que el prestatario declaró al solicitar. La tarea es explicar la diferencia. Un procesador que intenta que las cifras sean idénticas perseguirá el documento equivocado, y uno que ignora la diferencia entregará a suscripción un expediente que se lo devolverán.
Esta es una verificación de consistencia de documentos, no un cálculo de ingreso calificado. El objetivo es encontrar y explicar las filas que no coinciden antes de que el expediente avance.
Cuatro partes intervienen en los dos documentos. El prestatario entrega el recibo de nómina y declara los ingresos en la solicitud. El procesador compara los dos y redacta la condición cuando no logra resolverlo. El empleador o el proveedor de nómina confirma el empleo y el pago cuando el papel no puede. El suscriptor calcula el ingreso calificado bajo el programa aplicable y toma la decisión. El orden que resiste: confirmar que los dos documentos describen al mismo prestatario y empleador, normalizar el período de pago, comparar las líneas de ingresos, luego decidir qué solicitar.
Un recibo de nómina y un 1003 difieren por razones ordinarias
Una discrepancia de ingresos entre un recibo de nómina y una hipoteca suele ser un problema de definición antes que un problema de datos. Los dos documentos miden cosas distintas, así que una diferencia no es evidencia de que alguien cometió un error. Un recibo de nómina reporta el período de pago actual y un total del YTD hasta una fecha específica. El 1003 reporta una cifra mensual que el prestatario declaró en la fecha de la solicitud. Un recibo de nómina es un registro del empleador o del proveedor de nómina. El 1003 es una declaración que un oficial de préstamos o el prestatario ingresó en el sistema de originación del préstamo, y no se verifica hasta que alguien la compara con documentos como este.
Se derivan dos consecuencias. Primero, comparar el ingreso mensual total de la solicitud con el salario bruto de este período del recibo de nómina compara un total con un componente. Una línea de bono u horas extra puede crear la brecha por sí sola. Segundo, comparar la cifra de la solicitud con un recibo de nómina de varias semanas atrás compara dos momentos distintos en un historial de pagos. El recibo de nómina puede ser lo bastante reciente para aceptarlo y aun así describir una tasa que el prestatario ya no gana.
Las guías de venta tratan la consistencia como el requisito, no la igualdad. La guía de ingreso base de Fannie Mae dice que el ingreso calificado debe ser consistente con las ganancias base del YTD, y da una conversión mensual distinta para cada frecuencia de pago. Por eso la primera pregunta útil no es "qué tan separadas están" sino "qué incluye cada cifra, y para qué período".
Verifique al prestatario y al empleador antes de comparar la cifra
Si el prestatario o el empleador no es la misma entidad en ambos documentos, la comparación de ingresos no tiene sentido. Los nombres son lo más fácil de verificar, y una diferencia de nombre es una causa común de una discrepancia falsa.
Los nombres del prestatario varían de formas que no son errores: un apellido de soltera en un registro de nómina más antiguo, un apellido de casada en la solicitud, una inicial del segundo nombre en un documento y el segundo nombre completo en el otro, un sufijo que la nómina omite, o un apellido compuesto dividido en dos líneas. Fannie Mae exige que el recibo de nómina identifique claramente al prestatario como el empleado, y un recibo que imprime "J. Smith" puede cumplir con eso aunque se vea distinto de "Jordan A. Smith" en el 1003. Coloque el nombre tal como está impreso en su propia columna y resuélvalo contra la solicitud y una identificación oficial antes de resolver el ingreso. Un coprestatario con el mismo apellido es una persona distinta y una fila distinta.
Los nombres del empleador divergen por razones estructurales. Una pequeña empresa puede usar un proveedor de nómina, así que el recibo lleva el nombre del proveedor mientras que la solicitud lleva el empleador del centro de trabajo. Una organización de empleador profesional (PEO) puede aparecer como el empleador registrado. Una empresa puede operar bajo un DBA (doing business as), funcionar como franquicia, o haber sido adquirida y renombrada entre el W-2 y el recibo actual. Los prestatarios se topan con esto con regularidad: un prestatario en r/Mortgages describió trabajar para una empresa cuyos recibos de nómina y W-2 listaban a la compañía de nómina como el empleador, luego esa compañía de nómina cambió de nombre a mitad del expediente, y el suscriptor insistió en que el prestatario trabajaba para dos empresas de nómina diferentes (r/Mortgages, junio de 2025). La respuesta de un lector de la industria fue que sucede todo el tiempo y necesita una confirmación de Recursos Humanos o de la compañía de nómina.
Cuando los nombres del empleador difieren, compare la dirección y el teléfono en el recibo con el bloque del empleador y el EIN en el W-2 antes de tratarlo como un trabajo diferente. Un proveedor de nómina, un PEO, un DBA o una empresa renombrada produce un segundo nombre para un solo empleador. La solución es una carta de relación o un Form 1005 completo (la solicitud de verificación de empleo), no una edición a la solicitud que haga coincidir los nombres. Cambiar la solicitud para que concuerde con el recibo oculta la pregunta en lugar de responderla.
Primero la identidad, después la aritmética. Una diferencia de nombre o de empleador puede hacer que dos cifras de ingresos correctas parezcan una discrepancia.
El mismo salario bruto puede anualizar a dos ingresos mensuales diferentes
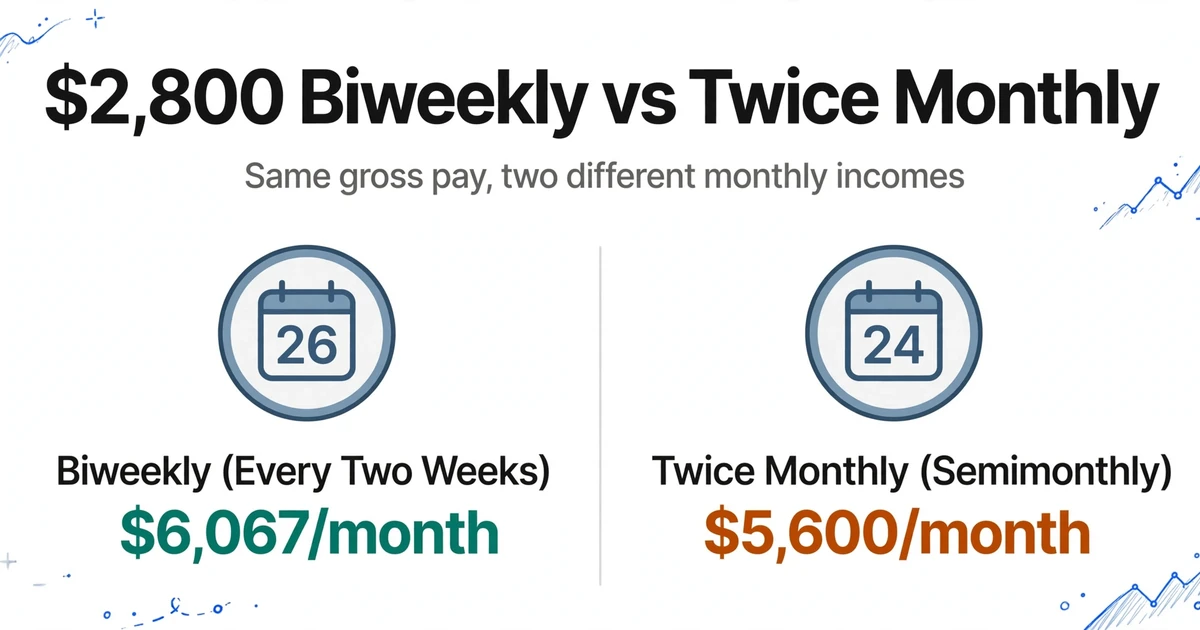
Veintiséis recibos de nómina quincenales no son lo mismo que veinticuatro recibos dos veces al mes, y confundir ambos produce una discrepancia convincente pero falsa. La tabla de ingreso base de Fannie Mae hace explícita la conversión: salario bruto semanal por 52 dividido entre 12, salario bruto quincenal por 26 dividido entre 12, salario bruto dos veces al mes por 2, y salario bruto mensual tal como aparece impreso (Fannie Mae Selling Guide B3-3.3-01).
| Frecuencia de pago impresa en el recibo | Ingreso mensual a partir del salario bruto mostrado |
|---|---|
| Semanal | Salario bruto × 52 ÷ 12 |
| Quincenal (cada dos semanas) | Salario bruto × 26 ÷ 12 |
| Dos veces al mes (semimonthly) | Salario bruto × 2 |
| Mensual | Salario bruto tal como aparece impreso |
Un recibo que muestra $2,800 cada dos semanas anualiza a unos $6,067 al mes. Los mismos $2,800 pagados dos veces al mes anualizan a $5,600. La diferencia de $467 existe sin cambio alguno en el salario y sin error en ninguno de los documentos. Si la solicitud dice $5,600 y el recibo es quincenal, la primera pregunta es qué frecuencia tiene el prestatario, no si el prestatario declaró mal sus ingresos.
Las fechas requieren el mismo cuidado. Un recibo emitido el 30 de octubre puede cubrir un período que terminó el 24 de octubre, y la cifra YTD (year-to-date) abarca hasta ese fin del período de pago, no hasta la fecha de pago. Los requisitos de recibo de nómina con YTD de Freddie Mac piden el período cubierto, las fechas y ganancias del período de pago actual, las ganancias YTD completas, el nombre del empleador, el prestatario como empleado y la fecha de emisión (Freddie Mac Guide 5302.2). Fannie Mae exige que el recibo más reciente tenga fecha no anterior a 30 días antes de la fecha de solicitud inicial e incluya todas las ganancias YTD (B3-3.2-01). Un recibo puede pasar la prueba de vigencia y aun así ser una mala comparación si su fecha de corte del YTD es anterior a un aumento.
Un aumento a mitad de año es el caso más claro. Suponga que el salario base era de $6,000 al mes de enero a junio y de $6,600 desde julio. Un recibo de septiembre muestra $55,800 en ganancias base YTD. Divida eso entre nueve meses y obtiene $6,200, que no coincide ni con la tasa anterior ni con la actual. La cifra YTD es una mezcla, y la aritmética lo explica: seis meses a $6,000 más tres meses a $6,600 equivalen a $55,800. Reconstruir el historial de tasas toma un minuto y evita una condición que le pide al prestatario explicar un salario correcto.
Anualice solo un período de pago completo y use la fecha de corte del YTD en lugar de la fecha de pago.
Compare Base, Overtime, Bonus and Commission Separately
El 1003 ya le da las líneas de componentes. La sección 1b enumera salario base, horas extra, bono, comisión, asignaciones militares y otros ingresos, cada uno como un monto mensual, con un total al final (Form 1003). El recibo de nómina imprime los mismos tipos de ingresos bajo etiquetas que varían según el sistema de nómina: regular, OT, bono, comisión, feriado, PTO, diferencial de turno. Coloque las líneas de la solicitud junto a las líneas del recibo y la comparación se vuelve específica. Entre los documentos de verificación de ingresos hipotecarios, un recibo de nómina contiene el mayor detalle del período: indica una tarifa, un período y un total del YTD en una sola página, y ese detalle es lo que hace posible una comparación línea por línea.
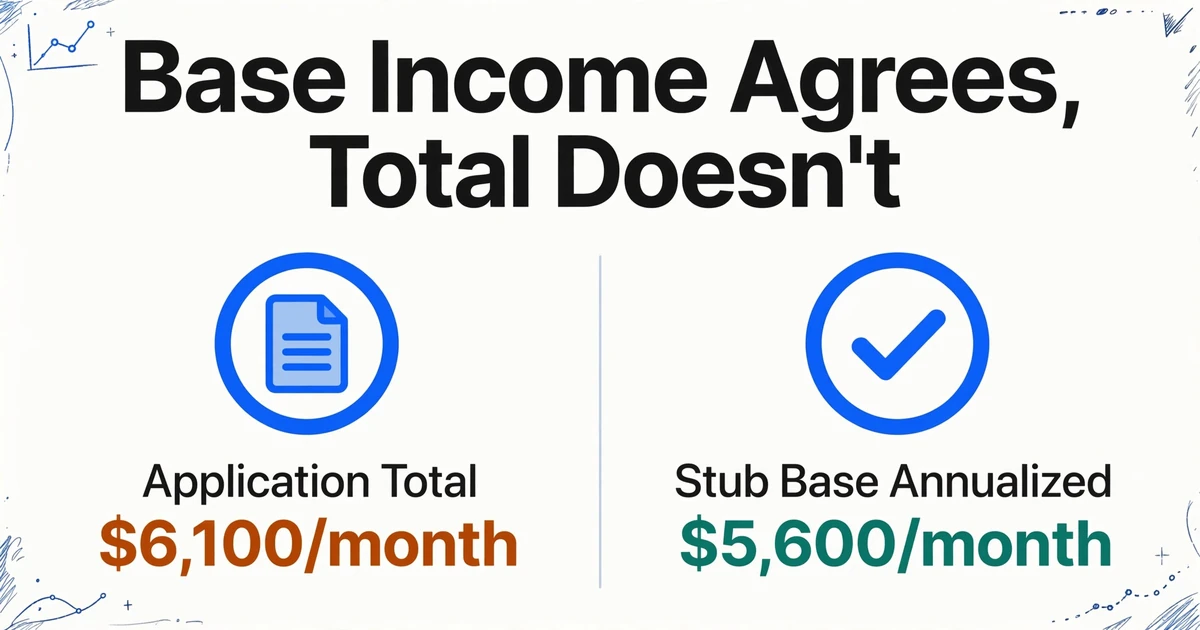
Comience con el salario base. Si la solicitud indica $5,600 de salario base mensual y el pago regular del recibo se anualiza a $5,600, el ingreso base coincide, incluso cuando el total de la solicitud es $6,100 porque incluye $500 de horas extra. La pregunta restante es si esas horas extra son lo suficientemente estables y documentadas para contar según la política de ingresos variables del prestamista. Esa es una pregunta distinta de si los números coinciden, y es decisión del suscriptor.
Una comparación de total a total oculta qué línea se movió. Si el total de la solicitud incluye un bono único que el recibo actual no muestra, la diferencia es de temporalidad. Si el recibo incluye un diferencial de turno que la solicitud no incluye, la diferencia es una línea faltante, no un total subestimado. El bruto y el neto son otra trampa: el salario neto de un recibo es el bruto menos impuestos, contribuciones de jubilación y beneficios, por lo que comparar el salario neto con el ingreso bruto mensual de la solicitud garantiza una diferencia que no tiene nada que ver con los ingresos.
Los prestatarios por hora añaden un problema aparte. Un recibo que muestra 38 horas en lugar de 40 no es un error de datos; es una cuestión de horas variables. Fannie Mae trata el ingreso base fijo y el ingreso base variable de manera diferente, y el ingreso variable tiene su propio requisito de historial. La comparación puede mostrarle las horas y la tarifa. No puede decidir cuántas horas pertenecen al ingreso calificado.
Coloque ambos documentos en las mismas columnas y luego lea las filas que no coinciden
La comparación resulta económica cuando la solicitud y los recibos de nómina se extraen con un conjunto de columnas idéntico, porque ambas exportaciones se apilan en una sola tabla. Esa es la diferencia entre abrir un visor de PDF y abrir una hoja donde la fila de la solicitud queda justo encima de las filas de los recibos de nómina del mismo prestatario.
ImageToTable.ai llama a este mecanismo extracción de columnas personalizadas. Usted escribe los nombres de columna que desea, y la IA lee cada documento y completa un valor bajo la columna correspondiente al comprender qué significa el campo, no dónde está ubicado en la página. Los nombres que escribe se convierten en los encabezados de la hoja de cálculo de salida. Esto importa aquí porque los formatos de nómina varían entre ADP, Paychex, Gusto, QuickBooks Payroll, Paylocity y las plantillas internas que usan los pequeños empleadores. Una plantilla fija falla con el siguiente proveedor. Un nombre de columna no.
Procese las páginas de la solicitud como un lote y los recibos de nómina como otro, y use los mismos nombres de columna en ambos. Es normal que haya celdas en blanco: la solicitud no tiene período de pago, y el recibo no tiene ingreso mensual declarado. Los encabezados idénticos son lo que le permite pegar una exportación debajo de la otra sin reconstruir la tabla. Si el 1003 llega como un PDF de varias páginas que se divide en una tarea por página, active fusión de varias páginas para ese lote y ya sea coincida por una referencia compartida como el número de préstamo o inicie un nuevo grupo cuando cambie el nombre del prestatario, para que la solicitud ocupe una sola fila. Déjelo desactivado para el lote de recibos de nómina, a menos que un solo recibo llegue como varias imágenes; dos recibos del mismo empleador son dos piezas de evidencia, no un solo documento.
| Nombre de columna | En el lote del 1003 | En el lote de recibos de nómina |
|---|---|---|
| Documento de origen | 1003 | Recibo de nómina |
| Nombre del prestatario (según impresión) | Sección 1a | Nombre del empleado |
| Nombre del empleador (según impresión) | Sección 1b | Bloque del empleador |
| Frecuencia de pago | En blanco | Semanal, quincenal (cada dos semanas), dos veces al mes, mensual |
| Fin del período de pago | En blanco | Último día cubierto por el recibo |
| Fecha de pago | En blanco | Fecha de emisión o depósito |
| Fecha de corte del YTD | En blanco | Fin del período de la cifra YTD |
| Salario base (este período) | En blanco | Ganancias regulares |
| Horas extra (este período) | En blanco | Línea de OT |
| Bono (este período) | En blanco | Línea de bono |
| Comisión (este período) | En blanco | Línea de comisión |
| Salario bruto (este período) | En blanco | Total bruto del período |
| Base declarada (mensual) | Base de la sección 1b | En blanco |
| Horas extra declaradas (mensual) | Horas extra de la sección 1b | En blanco |
| Bono declarado (mensual) | Bono de la sección 1b | En blanco |
| Comisión declarada (mensual) | Comisión de la sección 1b | En blanco |
| Total declarado (mensual) | Total de la sección 1b | En blanco |
Dos ajustes hacen la mayor parte del trabajo antes de que se ejecute el lote de recibos. El primero es una columna calculada. Una columna calculada es una columna que la IA calcula a partir de otros campos extraídos en lugar de copiar un valor de la página. La que hay que añadir aquí anualiza el pago impreso: una columna como Monthly Base (Base Pay × 26 ÷ 12) para un lote quincenal, o la misma forma con 52, 24 o 12 para las otras frecuencias. El multiplicador es un parámetro fijo, así que divida un lote mixto por frecuencia de pago en lugar de dejar que un solo multiplicador recorra todas las filas. Conserve también las columnas de salario base bruto, frecuencia y YTD, porque el revisor necesita ver lo que estaba impreso antes de confiar en un número derivado.
El mismo mecanismo puede verificar la solicitud contra sí misma. Añada una columna calculada que reste las líneas de componentes declaradas del total declarado; un resultado distinto de cero significa que el 1003 se introdujo de forma inconsistente o que se omitió una línea de componente, así que revise el documento de origen antes de tratarlo como un error de la solicitud.
El segundo es Model Tier, el ajuste de la cuenta que selecciona la calidad de procesamiento. Standard cubre la mayoría de los documentos tabulares impresos. Los recibos de nómina fotografiados con un teléfono, impresos en una impresora matricial o mecanografiados por el contable de un pequeño empleador son los casos en los que vale la pena seleccionar Advanced o Premium antes de enviar el lote. El nivel activo en el momento del envío es con el que se procesa y se factura ese lote, así que el ajuste se decide por lote.
Antes de marcar una fila, verifique la extracción. Review Mode + Bbox resalta el lugar de la imagen original del que proviene una celda al pasar el cursor o hacer clic en ella, y al hacer clic en una región de la imagen se salta a la celda correspondiente. Active la anotación automática después del procesamiento para que los cuadros estén listos cuando se abra el archivo. Si alguien editó un valor, la lectura original de la IA puede restaurarse con un clic. Este es el paso que separa dos problemas distintos: puede que la IA haya leído mal el recibo, o que el recibo y la solicitud realmente no coincidan. Cada caso requiere una solución diferente.
Los archivos se procesan de forma segura y no se almacenan.
Luego apile las exportaciones en una hoja, conserve la columna Source Document y ordene por prestatario y empleador. Añada dos columnas de diferencia en la hoja: base anualizada menos base declarada, y total declarado menos la suma de los componentes declarados. La primera muestra la brecha de ingresos. La segunda detecta una solicitud que se introdujo de forma inconsistente antes incluso de compararla con un recibo.
La herramienta no une los dos documentos por usted. Extrae cada uno en las mismas columnas, y la alineación y la resta se hacen en la hoja. Multi-Page Merge funciona dentro de un solo documento. No fusionará la solicitud con el recibo de nómina porque son dos documentos. Ese patrón de columnas idénticas es lo que hace funcionar la conciliación de informes de gastos y la conciliación de admisión de pacientes y EOB, con un conjunto diferente de campos de identidad.
Si el recibo de nómina en sí necesita más que el total, el recorrido campo por campo en la guía completa de extracción de recibos de nómina cubre salario bruto, neto, deducciones y YTD. Para el paso de extracción en sí, el flujo de trabajo para llevar las líneas de salario bruto, neto y deducciones del recibo de nómina a una hoja de cálculo cubre el mismo documento en un entorno de un solo archivo. Una vez procesado un lote, el muestreo de verificación puntual es el seguimiento adecuado antes de confiar en cada fila.
Qué significa normalmente cada discrepancia
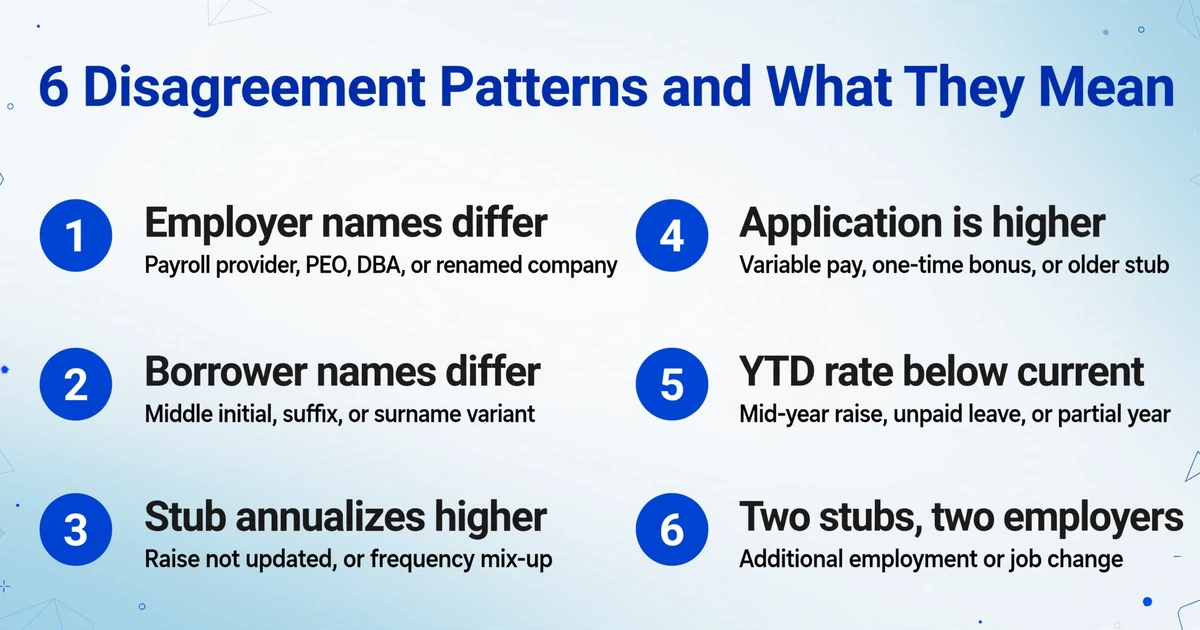
La mayoría de las filas marcadas caen en seis patrones, y el patrón le indica qué solicitar a continuación. El objetivo es enviar un problema real de documento y un problema de definición por caminos distintos.
| Qué muestran las filas | Qué significa normalmente | Qué revisar o solicitar |
|---|---|---|
| Los nombres del empleador difieren, pero la dirección, el teléfono o el EIN coinciden | Proveedor de nómina, PEO, DBA o una empresa renombrada | Carta de relación laboral o Form 1005 completado. No edite el 1003 para que coincida con el recibo de nómina. |
| Los nombres del prestatario difieren por inicial del segundo nombre, sufijo o apellido | Una variante del nombre, no una segunda persona | Compare la solicitud y una identificación oficial, luego confirme la variante con el prestatario o el empleador. Mantenga las filas separadas hasta que se confirme. |
| El recibo de nómina anualiza más alto que la solicitud | Solicitud no actualizada tras un aumento, una confusión de frecuencia o una cifra base tomada de un recibo de nómina anterior | Revise la frecuencia de pago y la fecha del aumento, luego actualice la solicitud si la tasa actual está respaldada. |
| La solicitud es más alta que el recibo de nómina | Pago variable incluido en el total, un bono único o un recibo de nómina anterior | Compare las líneas de componentes y las fechas del período de pago. Solicite un recibo de nómina actual si el que está en el expediente es anterior a la solicitud. |
| La tasa anualizada del YTD está por debajo de la tasa actual | Un aumento a mitad de año, licencia sin goce de sueldo o un año parcial | Reconstruya el historial de tasas y revise la fecha de vigencia. No anualice un YTD parcial como si fuera la tasa actual. |
| Dos recibos de nómina, dos empleadores diferentes | Empleo adicional en la sección 1c, o un cambio de trabajo | Manténgalos como filas separadas y entradas separadas en 1c. No los sume en una sola cifra de ingreso. |
En la muestra aleatoria de préstamos adquiridos por Fannie Mae en el tercer y cuarto trimestre de 2025, la tergiversación de ingresos ocupó el segundo lugar entre los principales defectos iniciales y el cálculo incorrecto del ingreso base ocupó el séptimo (Fannie Mae Quality Insider, junio de 2026). Esos son defectos detectados después de la compra, no diferencias comunes en los recibos de nómina. El ranking explica por qué los prestamistas tratan la comparación de ingresos como un control, no como un trámite.
Lo que esta verificación no decide
La herramienta no calcula el ingreso calificado según las guías de Fannie Mae, Freddie Mac, FHA, VA o USDA. No ejecuta un sistema automatizado de suscripción, no consulta el crédito ni toma una decisión de suscripción. Lee los documentos y coloca los valores donde usted los solicitó.
Tampoco vincula automáticamente la solicitud con el recibo de nómina, y no sabe que una empresa de nómina es el mismo empleador que la empresa del sitio de trabajo en el 1003. Esas son confirmaciones humanas. Las variantes de nombres, las relaciones corporativas y la cuestión de si las horas extra son lo bastante estables para contarlas quedan fuera de lo que la extracción puede decidir.
Los prestatarios por cuenta propia, los ingresos 1099, los ingresos K-1 y los ingresos por alquiler usan métodos y documentos diferentes. La comparación de recibos de nómina es un marco equivocado para ellos. Los documentos alterados o falsificados son otro problema aparte: esta verificación encuentra discrepancias, y una revisión forense es lo que determina si un documento fue modificado.
El resultado es una hoja de cálculo, no una actualización del LOS. Las cifras aún se ingresan en Encompass o en el sistema que contenga el expediente, y la condición aún la redacta una persona. Los documentos del prestatario también contienen información personal, así que maneje las exportaciones según sus propias reglas de retención y de proveedores.
Recibo de nómina hipotecario y conciliación de la solicitud de préstamo: preguntas frecuentes
¿Esto calcula el ingreso calificado del prestatario?
No. Extrae las líneas de ingreso del recibo de nómina y de la solicitud y las coloca en una tabla comparable. El ingreso calificado se calcula según las pautas aplicables de la agencia y del prestamista, y ese cálculo queda en manos del suscriptor.
¿Puede emparejar automáticamente cada recibo de nómina con el prestatario correcto?
No de forma automática. Extrae ambos conjuntos de documentos en las mismas columnas para que las filas se puedan ordenar y comparar, y una persona confirma la coincidencia. La herramienta no resuelve por sí sola las variantes de nombres.
¿Por qué el empleador del recibo de nómina es diferente del empleador en el 1003?
El recibo puede llevar el proveedor de nómina, un PEO, un DBA o el nombre de una empresa anterior. Compare la dirección, el teléfono y el número de identificación del empleador, y luego solicite una carta de relación o un Form 1005 completo. No modifique la solicitud para que coincida con el recibo.
El recibo es quincenal (cada dos semanas). ¿Con qué cifra mensual lo comparo?
Anualícela primero: salario bruto por 26 dividido entre 12. Un recibo de dos veces al mes usa salario bruto por 2, y un recibo semanal usa salario bruto por 52 dividido entre 12. Compare la base mensual anualizada con la base mensual declarada en la solicitud, no con su total.
¿Qué pasa si el prestatario recibió un aumento este año?
Las ganancias del YTD (year-to-date) son una combinación de la tasa anterior y la nueva, por lo que dividir el YTD entre los meses transcurridos dará un valor entre ambas. Reconstruya el total a partir de los meses en cada tasa, luego verifique que la solicitud indique la tasa actual y que la fecha de vigencia esté documentada.
¿Puedo usar esto para un prestatario por cuenta propia?
No para el cálculo de ingresos. El ingreso de un prestatario por cuenta propia proviene de declaraciones de impuestos, anexos y declaraciones comerciales, no de un recibo de nómina. El mismo método de columnas puede organizar esos documentos, pero el método de ingreso calificado es diferente.
El objetivo es una cifra que pueda explicar al siguiente revisor, con la línea de origen detrás de ella. Una vez que la solicitud y los recibos comparten un mismo conjunto de columnas, esa explicación es una fila en una hoja en lugar de una búsqueda en un PDF.