Conciliar las pruebas de crédito
comienza con la obligación
Una prueba de crédito puede coincidir al céntimo con la lista del deudor y aun así ser el crédito equivocado. Si la prueba nombra el antiguo nombre comercial de un acreedor y la lista incluye la entidad que adquirió el negocio, dos importes idénticos describen a dos personas jurídicas distintas. Lo mismo ocurre cuando un importe incluye intereses de demora y el otro es el saldo de principal en la fecha de la petición, o cuando una prueba modificada figura en el registro junto a la original que debía sustituir.
El análisis de créditos de quiebra sigue un orden por esa razón. Primero establezca que la prueba, la lista y la factura se refieren a la misma obligación. Después compare lo que cada registro dice que se debe y anote qué página lo demuestra. Esto está escrito para el analista o el asistente jurídico que tiene que defender cada fila, no para la declaración informativa.
Puntos clave
- Una prueba de crédito puede coincidir al céntimo con la lista del deudor y aun así ser el crédito equivocado.
- La coincidencia se basa en cuatro claves antes de comparar cualquier importe: entidad deudora, identidad jurídica del acreedor, referencia de la obligación y periodo más moneda.
- El importe confirma una coincidencia, pero no puede crearla, así que cada excepción necesita la página que la demuestra.
Qué compara la conciliación de pruebas de crédito
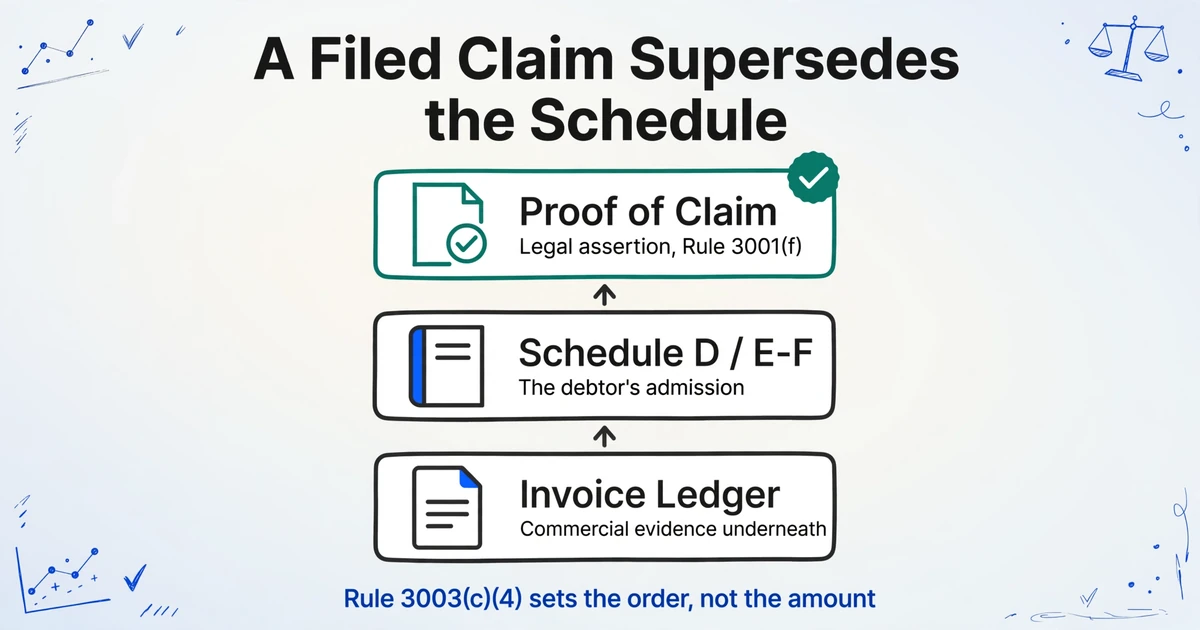
Conciliar las pruebas de crédito con las listas y las facturas significa comparar tres registros creados con propósitos distintos, cada uno de los cuales responde a una pregunta diferente. La prueba de crédito es la afirmación legal del acreedor. Las listas son la admisión del deudor, preparadas a partir de sus libros en los primeros días del caso. La factura o el libro mayor de cuentas por cobrar es la evidencia comercial subyacente a ambas.
La prueba de crédito se presenta en el formulario oficial 410, que debe ajustarse sustancialmente al formulario conforme a la regla de quiebras 3001(a). En ella se indica el importe adeudado a la fecha de la petición, la base de la deuda, si alguna parte está garantizada o tiene derecho a prioridad, y se adjuntan los documentos que respaldan el crédito. Un crédito debidamente ejecutado y presentado es prueba prima facie de su validez e importe conforme a la regla 3001(f). Es la cifra con la que el patrimonio debe lidiar a menos que alguien presente una objeción.
Las listas son la versión del deudor, organizadas por la entidad que debe la deuda. La lista D cubre los créditos garantizados y la lista E/F cubre los créditos no garantizados. Cada línea incluye el acreedor, el importe, las fechas en que se contrajo, la base, los últimos cuatro dígitos de la cuenta, si el crédito es contingente, no liquidado o disputado, y si está sujeto a compensación. Conforme a 11 U.S.C. § 1111(a), un crédito incluido en la lista que no figure como disputado, contingente o no liquidado se considera presentado, y la lista es prueba prima facie de su validez e importe conforme a la regla 3003(b)(1). Conforme a la regla 3003(c)(4), una prueba de crédito debidamente presentada prevalece sobre la inclusión en la lista.
Una prueba de crédito no es una segunda copia de la factura. Es una afirmación legal sobre la factura a una fecha determinada.
| Registro | Creado por | Responde | Habitualmente ausente |
|---|---|---|---|
| Prueba de crédito (formulario oficial 410 más anexos) | El acreedor, o su abogado o agente | Lo que el acreedor afirma a la fecha de la petición, con qué clasificación y sobre qué base documental | Un vínculo fiable con la línea de la lista de acreedores; un desglose detallado en un crédito comercial |
| Listas D y E/F | El deudor, a partir de sus libros y registros | Qué entidad deudora debe la deuda, qué muestran los libros y si el crédito es disputado, contingente o no liquidado | El detalle de intereses y comisiones; la composición a nivel de factura; modificaciones posteriores |
| Factura o libro mayor de cuentas por cobrar | El sistema de facturación o ERP del acreedor | La obligación subyacente, factura por factura, incluidas fechas, conceptos, créditos y moneda | El número de crédito, la clasificación de quiebra y el tratamiento tras la presentación |
Cuatro roles intervienen en esta comparación. En un caso con un agente de créditos, el agente registra los créditos, mantiene el registro oficial, la lista actualizada de cada crédito presentado y su número de crédito, y a menudo vigila las discrepancias entre la lista de acreedores y el registro; las directrices judiciales describen al agente como independiente y no como fuente de asesoramiento jurídico o financiero sobre un crédito. El abogado y el asesor financiero del deudor elaboran la conciliación y deciden qué diferencias justifican una objeción. El abogado del acreedor contrasta el crédito del cliente con las listas y decide si modificar o responder. El analista de créditos o el paralegal realiza la comparación fila por fila. En un despacho más pequeño una persona puede desempeñar dos roles, y por eso el expediente debe ser legible para alguien que no lo elaboró.
La coincidencia se basa en cuatro claves, y el importe no es una de ellas
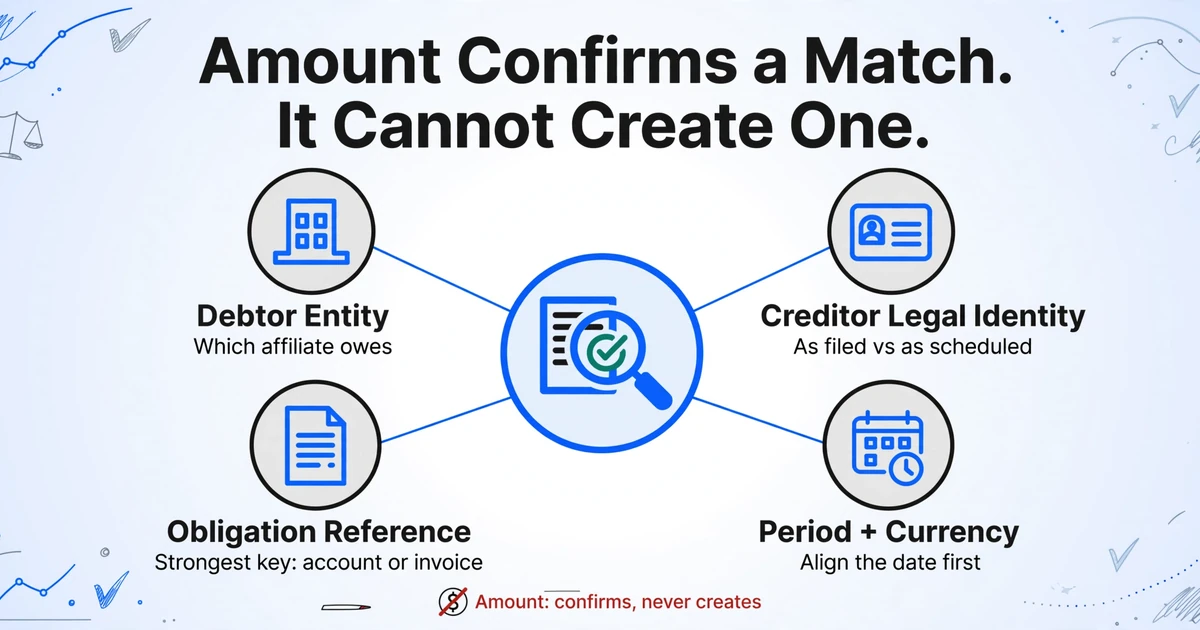
La coincidencia se establece sobre cuatro claves antes de que tenga sentido cualquier comparación de importes: entidad deudora, identidad legal del acreedor, referencia de la obligación y período más moneda. Un importe puede confirmar una coincidencia que ya está respaldada por esas claves. No puede crearla.
La entidad deudora ocupa el primer lugar en cualquier caso de administración conjunta. El mismo acreedor puede figurar en la lista frente a varias filiales, y un crédito contra la matriz no es el mismo crédito que uno contra la filial operativa. Las directrices judiciales para los agentes de créditos señalan que, en casos de administración conjunta, debe indicarse al acreedor qué entidad lo incluyó en la lista. Si el crédito nombra a un deudor distinto del que figura en la línea de la lista, la fila constituye una excepción de entidad aunque el número sea correcto.
Los nombres de los acreedores difieren por razones ordinarias. El maestro de proveedores puede usar un nombre comercial abreviado, mientras que el crédito utiliza la entidad legal que sobrevivió a una fusión. El crédito puede ser presentado por un cesionario después de que el acreedor original vendiera la posición. El formulario oficial 410 lo prevé: la casilla 3a, "Debtor May Have Scheduled Account As", informa de un cambio en el nombre del acreedor, un crédito cedido u otra diferencia respecto de la lista. La casilla es evidencia, no una excusa para forzar una coincidencia. Registre el nombre según presentado, el nombre según listado y la explicación en tres columnas separadas.
La referencia de la obligación es la clave más sólida. Tanto la lista E/F como el formulario 410 solicitan los últimos cuatro dígitos del número de cuenta que el acreedor utiliza para identificar al deudor. Los anexos del crédito suelen incluir números de factura, orden de compra, contrato o arrendamiento. Esa referencia conecta la afirmación legal con el documento comercial. Una coincidencia de nombre sin referencia de cuenta o factura es débil, y una coincidencia de referencia con un nombre distinto es un caso normal de cambio de nombre hasta que los documentos de cesión o fusión indiquen lo contrario.
El período y la moneda evitan discrepancias falsas. El crédito se mide a la fecha de la petición. El libro mayor puede incluir partidas fechadas antes y después de esa fecha, y una factura en moneda extranjera convertida a un tipo de cambio distinto o en un día diferente no equivaldrá a la cifra en dólares del crédito. Registre ambas fechas, la moneda y la fecha de conversión. Una discrepancia que desaparece una vez alineados esos campos nunca fue un problema de importe.
Dos situaciones parecen duplicados pero no lo son. Un crédito cedido conforme a la regla de quiebras 3001(e) puede aparecer en el registro a nombre del cesionario mientras la lista sigue mostrando al acreedor original, y el aviso de cesión lo explica. Una garantía de la matriz y un crédito comercial de una filial pueden describir la misma deuda subyacente desde dos direcciones. Ninguno de los dos debe fusionarse sin leer los documentos.
La similitud de nombres es una pista, no una clave. La evidencia es la referencia de la cuenta, el número de factura o el aviso de cesión.
La mayoría de las diferencias de importe provienen de lo que incluye cada registro
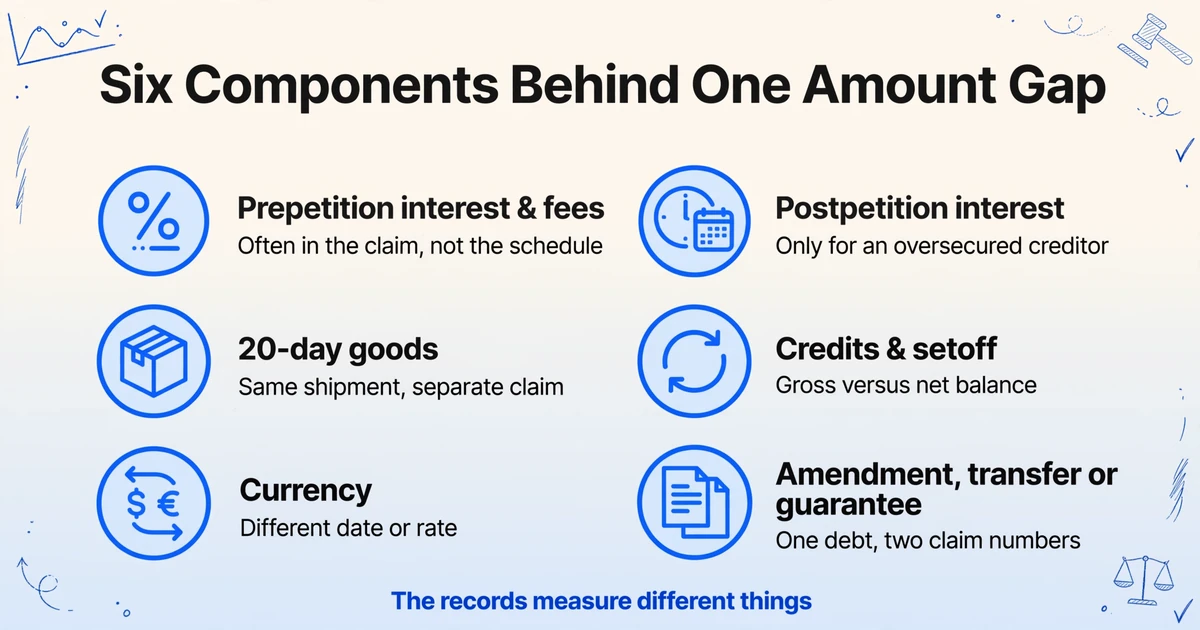
Los importes suelen divergir porque los registros miden cosas distintas. El total del crédito es la obligación alegada por el acreedor, generalmente medida a la fecha de la petición. El importe en la lista es el saldo contable del deudor, a menudo neto de créditos y con frecuencia sin intereses. El libro de facturas es el detalle de partidas abiertas, que puede incluir facturas ajenas al crédito y puede excluir facturas que el acreedor nunca registró.
Formulario oficial 410, casilla 7 pregunta si el importe del crédito incluye intereses u otros cargos y, si la respuesta es afirmativa, se exige un desglose. Ese requisito es más estricto en los casos de deudores individuales, donde la regla 3001(c)(2)(A) exige una declaración de principal, intereses, comisiones y otros cargos anteriores a la petición. Un crédito corporativo del capítulo 11 no está sujeto a la misma regla, por lo que un crédito comercial puede llegar como un único total con una pila de facturas detrás. El analista reconstruye los componentes a partir de los anexos.
| Componente | Dónde aparece | Por qué divergen los registros |
|---|---|---|
| Intereses y comisiones anteriores a la petición | Casilla 7 del crédito y el estado adjunto | La lista puede contener solo el principal, o un saldo neto contable que nunca incluyó los cargos |
| Intereses posteriores a la petición | Total del crédito, generalmente de un acreedor garantizado | 11 U.S.C. § 506(b) los permite solo en la medida en que el acreedor esté sobre garantizado; un crédito no garantizado que los añade es una excepción |
| Bienes de 20 días | Un crédito administrativo separado o una porción prioritaria | 11 U.S.C. § 503(b)(9) trata los bienes entregados en los 20 días anteriores a la petición como gasto administrativo, por lo que el mismo envío puede aparecer en una lista anterior a la petición y en un crédito separado |
| Créditos, pagos en tránsito, compensación | Libro mayor de facturas y la casilla de compensación de la lista | Un registro es bruto y el otro neto, por lo que la diferencia es un pago o un crédito en lugar de un saldo en disputa |
| Moneda | Libro mayor de facturas y el importe en dólares del crédito | La fecha o el tipo de conversión difieren, lo que produce una discrepancia sin una disputa sustantiva detrás |
| Enmienda, transferencia o garantía | Casilla 4 del crédito, avisos de transferencia y los documentos de garantía | La misma obligación se alega bajo dos números de crédito, por lo que contar ambos duplica la deuda |
Los duplicados merecen su propia revisión. La casilla 4 del formulario 410 pregunta si el crédito enmienda uno ya presentado y, de ser así, solicita el número de crédito original y la fecha de presentación. Cuando el registro contiene ambos y el analista se guía por acreedor más importe, la misma obligación parece dos créditos. Una transferencia conforme a la regla 3001(e) puede crear una segunda entrada para la misma posición, y un crédito por garantía puede hacer lo mismo entre entidades. Son rutas legales distintas hacia la misma deuda, no errores de captura de datos.
En el extremo, un estudio de 2014 del Banco de la Reserva Federal de Nueva York sobre el caso de Lehman Brothers registró 67,000 créditos con un valor nominal de $1.16 billones. Los créditos iniciales se redujeron a $764 mil millones tras ajustar por créditos duplicados, inflados y presentados de forma inválida, y alrededor de $214 mil millones, o el 28 por ciento del total, se contabilizaron dos veces mediante créditos por garantía y de filiales. Una coincidencia exacta de importes en ese conjunto no era prueba de que la obligación fuera única.
Un flujo de trabajo de conciliación que deja un rastro
El flujo de trabajo tiene cinco pasos, y el primero es congelar el conjunto de registros para que cada comparación posterior tenga un punto de referencia fijo. Una conciliación que parte del archivo que esté abierto no es reproducible, y un escrito de objeción tiene que ser reproducible.
Congele el conjunto de registros y la fecha de referencia
Descargue la exportación del registro de créditos del agente de créditos, o el registro del tribunal si no se designó agente; agregue las listas de acreedores y toda enmienda, y las cuentas por cobrar abiertas del acreedor a la fecha de la petición. Registre el número de caso y la fecha de descarga. Use el número de crédito asignado por el tribunal como identificador de fila, porque toda objeción, estipulación y anotación en el registro lo cita.
Defina un conjunto de columnas para cada tipo de registro
Escriba los nombres de las columnas antes de extraer nada. Las claves comunes son número de crédito, acreedor según lo presentado, entidad deudora, últimos cuatro dígitos de la cuenta e importe del crédito. Los créditos agregan intereses incluidos, base del crédito, número de crédito que modifica y números de factura adjuntos. Las listas de acreedores agregan importe según lista, en disputa o contingente o no liquidado, y compensación. Las facturas agregan número de factura, fecha de factura, orden de compra, moneda y saldo abierto. La misma clave necesita la misma ortografía en cada conjunto, porque los nombres de columna que escriba se convierten en los encabezados del resultado.
Extraiga cada conjunto con la misma disciplina
ImageToTable.ai usa Extracción de Columnas Personalizadas: usted escribe los nombres de columna que desea, y la IA localiza cada valor por su significado, no por una posición fija en una plantilla. Cargue un lote de formularios de crédito o páginas de listas de acreedores y cada documento queda como una fila en una hoja de cálculo. Para un formulario de crédito que abarca varias páginas, fusión de varias páginas puede unir las páginas en una fila cuando el número de crédito se repite. Mantenga un anexo de facturas como extracción separada si necesita una fila por factura. Luego use Review Mode con localización Bbox: haga clic en un importe de crédito o en una entrada de la casilla 3a y la página original resalta la línea, para que pueda confirmar el valor antes de que entre al archivo de excepciones.
Combine por la clave de la obligación, no por el nombre
Mantenga las filas extraídas de créditos y listas de acreedores en dos pestañas y combínelas con XLOOKUP. Haga coincidir crédito con lista de acreedores a nivel de crédito por entidad deudora más últimos cuatro dígitos de la cuenta, luego haga coincidir las líneas de factura con el anexo de facturas del crédito por número de factura. Una combinación solo por nombre omitirá una transferencia legítima o fusionará dos afiliadas. Calcule la discrepancia después de cada combinación, como fórmula de hoja de cálculo, para que la aritmética quede visible. La extracción pone valores en columnas; las combinaciones deciden qué valores pertenecen a la misma obligación.
Clasifique la excepción y adjunte la evidencia
Asigne a cada fila no coincidente o parcialmente coincidente un código: NAME, ENTITY, AMOUNT-INTEREST, DUPLICATE, NO-SCHEDULE-LINE, NO-INVOICE o CURRENCY. Agregue la página del crédito, la página de la lista de acreedores, el número de factura y las iniciales del revisor. Un código sin referencia de página es una opinión; la referencia de página es lo que permite al abogado responder a una objeción o redactar una.
Los archivos se procesan de forma segura y no se almacenan.
La demostración procesa un documento a la vez, lo cual basta para ver cómo los nombres de las columnas se ajustan a un formulario de crédito o a una factura. La combinación de los tres registros se realiza en su hoja de cálculo. Si la extracción en sí requiere una segunda revisión, los métodos descritos en la verificación puntual de una extracción por lotes son el control adecuado, y para los modos de fallo que aparecen en documentos jurídicos extensos, verificar cada campo extraído contra su fuente cubre la comprobación a nivel de página.
Un archivo de excepciones útil responde cuatro preguntas por fila
Un archivo de excepciones útil indica qué crédito, qué obligación, qué difiere y qué página lo prueba. El diseño que figura a continuación es ilustrativo y utiliza nombres inventados, pero las columnas son las que resisten el contacto con un agente de créditos, la contraparte y un socio que tiene cinco minutos para revisarlo.
| N.º de crédito | Acreedor según lo presentado | Acreedor según la lista de acreedores | Entidad deudora | Factura / cuenta | Importe del crédito | Importe según la lista | Intereses incluidos | Discrepancia | Código de excepción | Páginas de origen |
|---|---|---|---|---|---|---|---|---|---|---|
| 1042 | Northline Paper Holdings LLC | Northline Paper Co. | Meridian Converting LLC | INV-8841 / cuenta 4412 | 148,920.00 | 141,200.00 | Sí | 7,720.00 | NAME + AMOUNT-INTEREST | Crédito p.1 casilla 3a, p.4; lista E/F p.22; INV-8841 |
Dos convenciones hacen que el archivo sea utilizable. El número de crédito es la primera columna, porque la regla 3007(e) exige que una objeción ómnibus, una única presentación que abarca varios créditos, enumere a los acreedores por orden alfabético, haga referencia cruzada a cada número de crédito y no abarque más de 100 créditos. La objeción se notifica al menos 30 días antes de la audiencia o del plazo para que el titular del crédito solicite una conforme a la regla 3007(a)(1). El acreedor que no cumple el plazo se arriesga a una orden que acoja la objeción, y por eso el archivo debe ser localizable por número de crédito y legible por alguien que no lo elaboró.
La segunda convención es el orden de revisión. Trabaje las excepciones de entidad y nombre antes que las de importe, porque una discrepancia de entidad puede hacer que la comparación de importes carezca de sentido. Dentro de las excepciones de importe, ordene por dólares para que las mayores exposiciones reciban la primera revisión. Ese orden es una decisión de criterio, pero es el criterio que convierte una hoja de cálculo de mil filas en una breve lista de decisiones.
Un importe que coincide es un dato. La obligación que subyace a él es la conclusión.
El resultado es un archivo de trabajo, no una conclusión jurídica
El resultado es un archivo de trabajo conciliado, no una determinación de que un crédito sea válido, garantizado, prioritario o admisible. La admisión se decide conforme al 11 U.S.C. § 502 y, si se impugna, por el tribunal. El archivo puede mostrar que el crédito y la lista de acreedores discrepan en el principal, que el crédito incluye intereses que la lista de acreedores no recoge, o que dos números de crédito apuntan a la misma factura. No puede decidir si los intereses son recuperables, si la garantía crea un crédito separado o si el patrimonio tiene un derecho de compensación.
El mismo límite se aplica al trabajo mecánico. La herramienta no presenta un crédito ante el agente de créditos o el tribunal, ni actualiza el registro oficial. No resuelve entidades acreedoras entre variantes de nombre automáticamente; una tabla de alias aún debe revisarse contra documentos de fusión, cesión y transferencia. No vincula un crédito a una línea de la lista de acreedores por sí sola. Extrae los campos que hacen posible la vinculación, y la unión, la discrepancia y el código de excepción siguen siendo su trabajo. Una columna calculada puede gestionar aritmética dentro de un registro, como un total menos un principal desglosado, pero una discrepancia entre dos registros es una fórmula de hoja de cálculo tras la unión.
La precisión es alta en tablas impresas: el producto publica hasta un 99 por ciento de reconocimiento en datos tabulares impresos a 5-10 segundos por página. Los créditos no son todos tablas impresas. Llegan como escaneos, con escritura a mano, redacciones, anexos y adjuntos de varias páginas. Use Review Mode para comprobar el importe y las entradas de la casilla 3a/casilla 4 contra la página, y muestree el lote antes de confiar en todo el archivo. Verifique los campos que conllevan la decisión, no todos los campos por igual.
Nada de esto hace prescindible al analista. Elimina la reintroducción, el volteo de páginas y el copiar y pegar que producen errores silenciosos, y deja las partes que requieren una persona: leer la base del crédito, decidir si un cambio de nombre está documentado y juzgar si una excepción merece una objeción. Para un despacho pequeño sin un equipo dedicado de créditos, la disciplina por lotes empleada en extracción de documentos legales para despachos pequeños se aplica aquí, con el número de crédito en lugar del número Bates. La lógica entre registros también se asemeja a verificación contractual entre documentos, salvo que una cartera de contratos está pensada para leerse en conjunto, mientras que un conjunto de créditos proviene de tres procesos separados. La conciliación de facturas de clientes al cierre del trimestre parte del mismo principio pero se mantiene dentro de una única relación comercial.
Preguntas frecuentes
¿Se puede automatizar la conciliación de la prueba de crédito?
La extracción y la unión se pueden automatizar, y la comparación puede reducirse a una lista de excepciones ordenable. La determinación no. Si un crédito es admisible, si los intereses son recuperables y si dos presentaciones describen una misma obligación son juicios jurídicos que dependen de los documentos y del plan u orden aplicable.
¿Qué pasa si el nombre del acreedor en el crédito no coincide con la lista de acreedores?
Trátelo como una excepción de nombre hasta que los documentos lo expliquen. Revise la casilla 3a del formulario oficial 410 por si hay un motivo declarado, compruebe si existe una transferencia conforme a la regla de quiebras 3001(e) y verifique si una fusión o una compra de activos cambió la entidad deudora. Un cambio de nombre es común y a menudo legítimo. Un nombre similar no prueba que sea el mismo acreedor, y un nombre distinto no prueba que sea otro.
¿Por qué el importe del crédito es mayor que el importe de la lista de acreedores?
Empiece por los componentes. El crédito puede incluir intereses, honorarios o gastos anteriores a la petición que la lista de acreedores nunca recogió. Puede incluir intereses posteriores a la petición disponibles solo para un acreedor con garantía excedente conforme al 11 U.S.C. § 506(b). Puede incluir un crédito por bienes de 20 días conforme al 11 U.S.C. § 503(b)(9) que la lista de acreedores recoge en otro lugar o no recoge en absoluto. También puede ser un saldo bruto frente a una lista de acreedores neta que ya refleja créditos o pagos en tránsito.
¿Un crédito que coincide con la lista de acreedores se admite automáticamente?
Que coincida con la lista de acreedores elimina un motivo de objeción, no todos. Un crédito incluido en la lista de acreedores que no figura como disputado, contingente o no liquidado se considera presentado conforme al 11 U.S.C. § 1111(a), y una prueba de crédito debidamente presentada prevalece sobre la inclusión en la lista conforme a la regla 3003(c)(4). Una parte interesada aún puede objetar por otros motivos, y el plan aún puede tratar el crédito de un modo que el acreedor dispute.
¿Esto sustituye el registro del agente de créditos?
No. El agente de créditos mantiene el registro oficial y el expediente judicial, y los números de crédito del tribunal son los que se usan en los escritos. El archivo de conciliación es una capa de trabajo sobre el registro, creada para explicar las diferencias y respaldar una objeción, una respuesta o una estipulación.
El número de crédito es como el tribunal identifica la disputa. La obligación es aquello sobre lo que versa la disputa. La conciliación funciona cuando el archivo mantiene esas dos ideas separadas: el número de crédito en cada fila, la obligación como lo que se examina y el importe como un atributo de la obligación en lugar de su definición. Ejecute un conjunto de créditos a través del flujo de trabajo por columnas y vea cuántas filas se resuelven en una sola obligación.