Conciliar Provas de Crédito
Começa pela Obrigação
Uma prova de crédito pode bater com a relação do devedor até o centavo e ainda assim ser o crédito errado. Se o crédito indica o antigo nome comercial de um credor e a relação lista a entidade que adquiriu o negócio, dois valores idênticos descrevem duas pessoas jurídicas diferentes. O mesmo acontece quando um valor inclui juros de mora e o outro é o saldo principal na data do pedido, ou quando um crédito alterado está no registro ao lado do original que deveria substituir.
A análise de créditos na falência segue uma ordem por esse motivo. Primeiro, estabeleça que o crédito, a relação e a fatura se referem à mesma obrigação. Depois, compare o que cada registro diz ser devido e anote qual página comprova isso. Este texto é destinado ao analista ou paralegal que precisa defender cada linha, não à declaração de divulgação.
Principais Conclusões
- Uma prova de crédito pode bater com a relação do devedor até o centavo e ainda assim ser o crédito errado.
- A correspondência se baseia em quatro chaves antes de qualquer valor ser comparado: entidade devedora, identidade jurídica do credor, referência da obrigação e período mais moeda.
- O valor confirma uma correspondência, mas não pode criá-la, então cada exceção precisa da página que a comprova.
O que a conciliação de provas de crédito compara
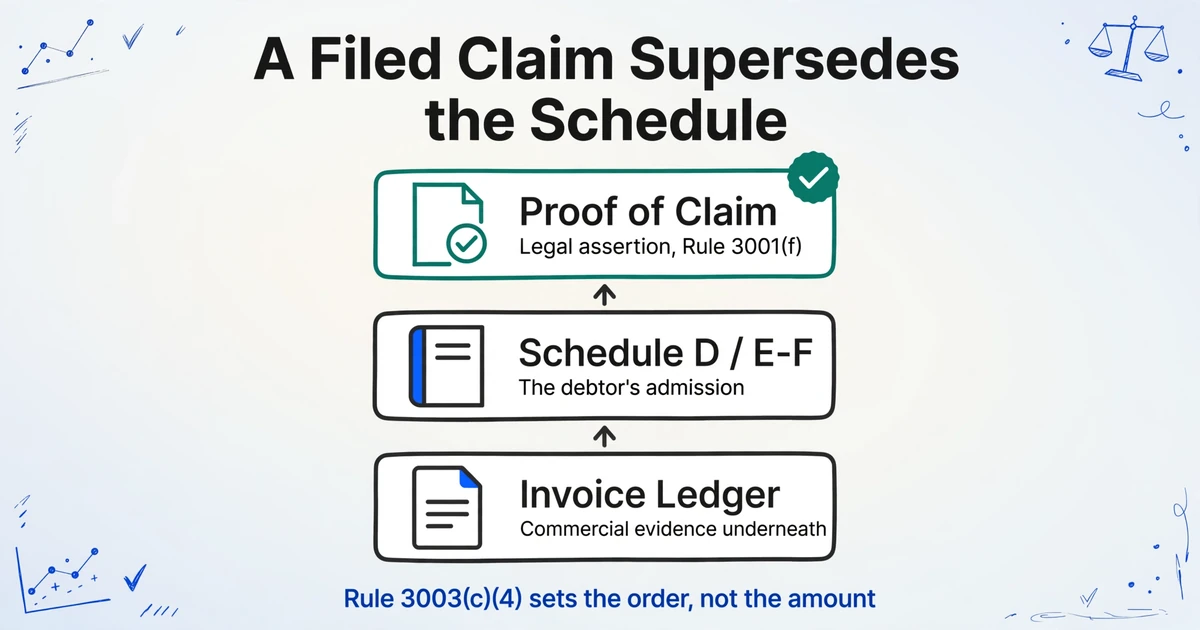
Conciliar provas de crédito com relações de credores e faturas significa comparar três registros criados para finalidades diferentes, cada um respondendo a uma pergunta diferente. A prova de crédito é a afirmação jurídica do credor. As relações de credores são a admissão do devedor, preparadas a partir de seus livros nos primeiros dias do processo. A fatura ou o livro de contas a receber é a evidência comercial por baixo de ambos.
A prova de crédito é protocolada no formulário oficial 410, que deve estar substancialmente em conformidade com o formulário nos termos da regra de falência 3001(a). Ela declara o valor devido na data do pedido, a base da dívida, se alguma parte é garantida ou tem direito a prioridade, e anexa os documentos que sustentam o crédito. Um crédito devidamente preenchido e protocolado é prova prima facie de sua validade e valor nos termos da regra 3001(f). É o número com o qual a massa falida tem de lidar, a menos que alguém apresente objeção.
As relações de credores são a versão do devedor, organizadas pela entidade devedora. A relação D abrange créditos garantidos e a relação E/F abrange créditos não garantidos. Cada linha traz o credor, o valor, as datas de constituição, a base, os quatro últimos dígitos da conta, se o crédito é contingente, não liquidado ou controvertido, e se está sujeito a compensação. Nos termos do 11 U.S.C. § 1111(a), um crédito relacionado que não esteja indicado como controvertido, contingente ou não liquidado é considerado protocolado, e a relação é prova prima facie de sua validade e valor nos termos da regra 3003(b)(1). Nos termos da regra 3003(c)(4), uma prova de crédito devidamente protocolada substitui a relação de credores.
Uma prova de crédito não é uma segunda cópia da fatura. É uma afirmação jurídica sobre a fatura em determinada data.
| Registro | Criado por | Respostas | Geralmente ausente |
|---|---|---|---|
| Prova de crédito (formulário oficial 410 mais anexos) | O credor, ou seu advogado ou agente | O que o credor alega na data do pedido, em qual classificação e com base em qual documentação | Um vínculo confiável com a linha da relação de credores; um detalhamento itemizado em um crédito comercial |
| Relações D e E/F | O devedor, a partir de seus livros e registros | Qual entidade devedora deve a dívida, o que os livros mostram e se o crédito é disputado, contingente ou não liquidado | Detalhes de juros e taxas; composição por fatura; alterações posteriores |
| Fatura ou razão de contas a receber | O sistema de faturamento ou ERP do credor | A obrigação subjacente, fatura por fatura, incluindo datas, itens, créditos e moeda | O número do crédito, a classificação de falência e o tratamento após o pedido |
Quatro papéis participam dessa comparação. Em um caso com agente de créditos, o agente protocola os créditos, mantém o registro oficial, a lista contínua de todos os créditos apresentados e seu número do crédito, e frequentemente monitora divergências entre a relação de credores e o registro; as diretrizes do tribunal descrevem o agente como independente e não como fonte de aconselhamento jurídico ou financeiro sobre um crédito. O advogado e o consultor financeiro do devedor constroem a conciliação e decidem quais diferenças justificam uma objeção. O advogado do credor verifica o crédito do cliente em relação à relação de credores e decide se deve alterá-lo ou responder. O analista de créditos ou paralegal faz a correspondência linha a linha. Em um escritório menor, uma pessoa pode acumular dois papéis, e é por isso que o arquivo precisa ser legível por alguém que não o criou.
A Correspondência é Feita com Quatro Chaves, e o Valor Não é Uma Delas
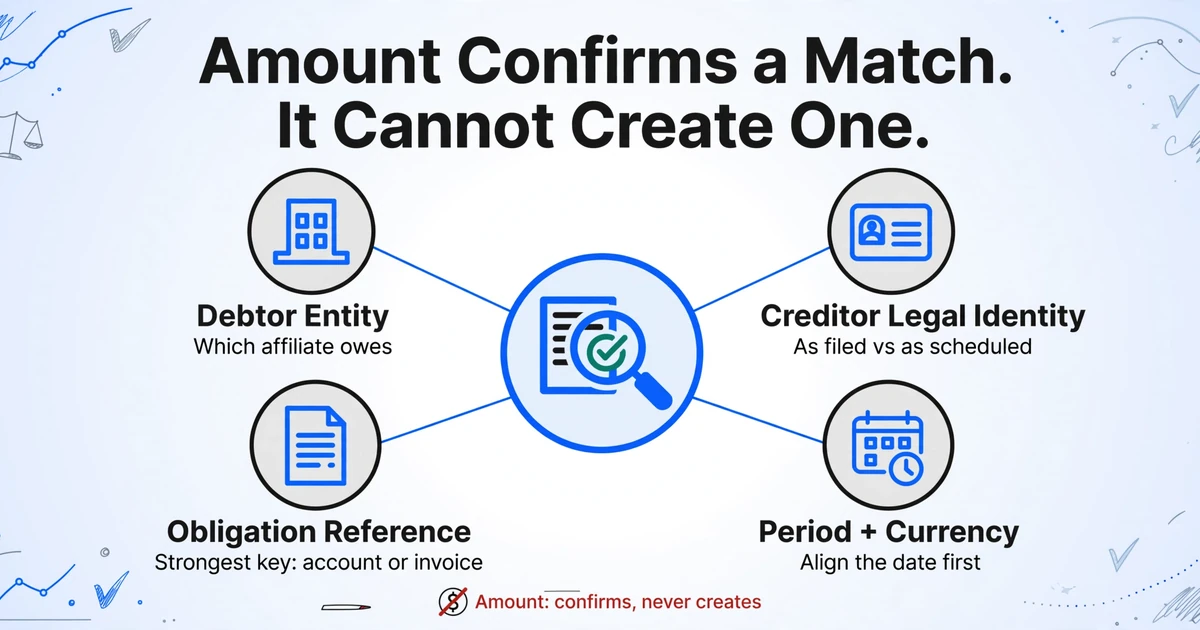
A correspondência é estabelecida com quatro chaves antes que qualquer comparação de valores faça sentido: entidade devedora, identidade jurídica do credor, referência da obrigação e período mais moeda. Um valor pode confirmar uma correspondência que já é sustentada por essas chaves. Ele não pode criar uma.
A entidade devedora vem primeiro em qualquer caso de administração conjunta. O mesmo credor pode ser relacionado contra várias afiliadas, e um crédito contra a controladora não é o mesmo crédito que um crédito contra a subsidiária operacional. As diretrizes judiciais para agentes de créditos dizem que, em casos de administração conjunta, o credor deve ser informado sobre qual entidade o relacionou. Se o crédito nomeia um devedor diferente da linha da relação, a linha é uma exceção de entidade mesmo quando o número está correto.
Os nomes dos credores diferem por razões comuns. O cadastro de fornecedores pode usar um nome comercial curto, enquanto o crédito usa a pessoa jurídica que sobreviveu a uma fusão. O crédito pode ser apresentado por um cessionário depois que o credor original vendeu a posição. O formulário oficial 410 prevê isso: o campo 3a, "Debtor May Have Scheduled Account As", informa uma mudança no nome do credor, um crédito transferido ou outra diferença em relação à relação. O campo é evidência, não uma desculpa para forçar uma correspondência. Capture o nome como apresentado, o nome como relacionado e a explicação em três colunas separadas.
A referência da obrigação é a chave mais forte. Tanto a relação E/F quanto o formulário 410 pedem os últimos quatro dígitos do número da conta que o credor usa para identificar o devedor. Os anexos do crédito geralmente incluem números de fatura, pedido de compra, contrato ou arrendamento. Essa referência conecta a afirmação jurídica ao documento comercial. Uma correspondência de nome sem referência de conta ou fatura é fraca, e uma correspondência de referência com um nome diferente é um caso normal de mudança de nome até que os documentos de transferência ou fusão digam o contrário.
Período e moeda evitam divergências falsas. O crédito é medido na data do pedido. O razão pode incluir itens datados antes e depois dessa data, e uma fatura em moeda estrangeira convertida a uma taxa diferente ou em um dia diferente não será igual ao valor em dólares do crédito. Registre ambas as datas, a moeda e a data de conversão. Uma divergência que desaparece quando esses campos são alinhados nunca foi um problema de valor.
Duas situações parecem duplicatas, mas não são. Um crédito transferido sob a regra de falência 3001(e) pode aparecer no registro em nome do cessionário enquanto a relação ainda mostra o credor original, e o aviso de transferência explica isso. Uma garantia da controladora e um crédito comercial de afiliada podem descrever a mesma dívida subjacente de duas direções. Nenhum dos dois deve ser agrupado sem ler os documentos.
A semelhança de nomes é uma pista, não uma chave. A evidência é a referência da conta, o número da fatura ou o aviso de transferência.
A maioria das diferenças de valor vem do que cada registro inclui
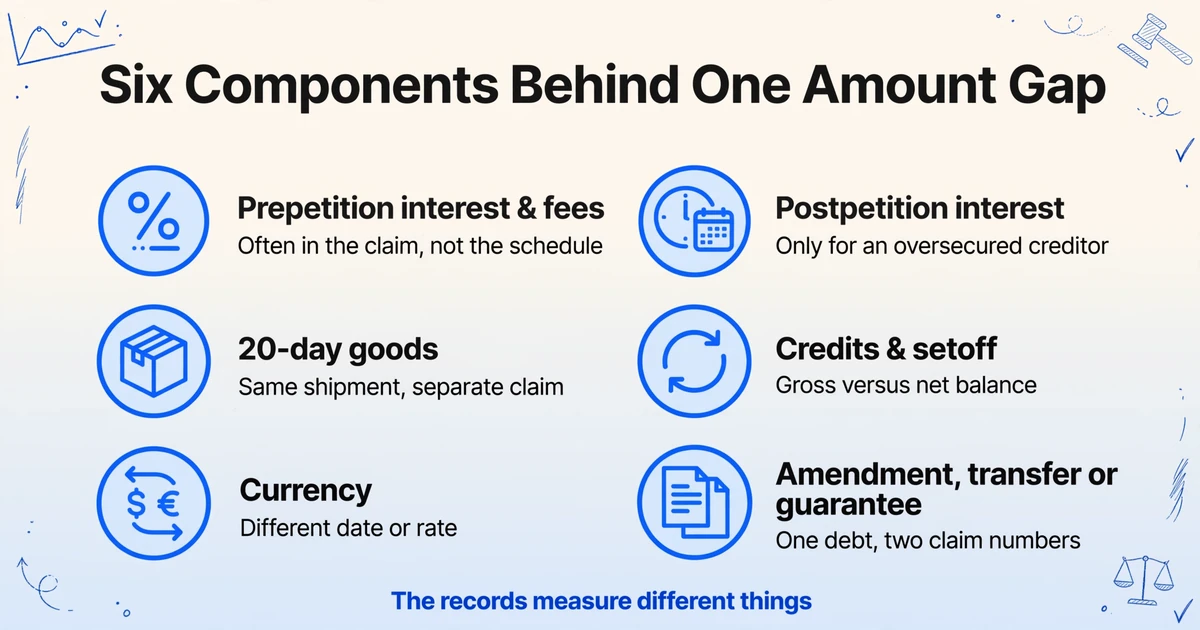
Os valores geralmente divergem porque os registros medem coisas diferentes. O total do crédito é a obrigação alegada pelo credor, normalmente medida na data do pedido. O valor na relação é o saldo contábil da entidade devedora, muitas vezes líquido de créditos e frequentemente sem juros. O razão de faturas é o detalhamento de itens em aberto, que pode incluir faturas fora do crédito e pode excluir faturas que o credor nunca lançou.
O campo 7 do formulário 410 pergunta se o valor do crédito inclui juros ou outros encargos e, se a resposta for sim, é necessária uma discriminação. Essa exigência é mais forte em casos de devedor individual, em que a regra 3001(c)(2)(A) exige uma declaração de principal, juros, taxas e outros encargos pré-petição. Um crédito corporativo do capítulo 11 não está sujeito à mesma regra, então um crédito comercial pode chegar como um total único com uma pilha de faturas por trás. O analista reconstrói os componentes a partir dos anexos.
| Componente | Onde aparece | Por que os registros divergem |
|---|---|---|
| Juros e encargos pré-petição | Campo 7 do crédito e o extrato anexado | A relação pode conter apenas o principal, ou um saldo líquido contábil que nunca incluiu os encargos |
| Juros pós-petição | Total do crédito, geralmente de um credor garantido | 11 U.S.C. § 506(b) permite isso apenas na medida em que o credor esteja com garantia excessiva; um crédito quirografário que os adiciona é uma exceção |
| Mercadorias de 20 dias | Um crédito administrativo separado ou uma parcela prioritária | 11 U.S.C. § 503(b)(9) trata as mercadorias entregues nos 20 dias anteriores ao pedido como despesa administrativa, de modo que o mesmo embarque pode aparecer em uma relação pré-petição e em um crédito separado |
| Créditos, pagamentos em trânsito, compensação | Livro-razão de faturas e o campo de compensação da relação | Um registro é bruto e o outro é líquido, então a diferença é um pagamento ou um crédito, e não um saldo disputado |
| Moeda | Livro-razão de faturas e o valor em dólares do crédito | A data ou a taxa de conversão difere, o que produz uma divergência sem nenhuma disputa substantiva por trás |
| Alteração, transferência ou garantia | Campo 4 do crédito, avisos de transferência e os documentos de garantia | A mesma obrigação é alegada sob dois números de crédito, então contar ambos duplica a dívida |
As duplicatas merecem uma análise própria. O Campo 4 do formulário 410 pergunta se o crédito altera um já apresentado e, em caso afirmativo, o número do crédito original e a data de apresentação. Quando o registro contém ambos e o analista se baseia em credor mais valor, a mesma obrigação parece dois créditos. Uma transferência sob a regra 3001(e) pode criar um segundo lançamento para a mesma posição, e um crédito de garantia pode fazer o mesmo entre entidades. São rotas legais diferentes para a mesma dívida, não erros de digitação.
No extremo, um estudo de 2014 do Federal Reserve Bank of New York sobre o caso Lehman Brothers registrou 67.000 créditos com valor nominal de $1,16 trilhão. Os créditos iniciais foram reduzidos para $764 bilhões após ajuste para créditos duplicados, inflados e apresentados de forma inválida, e cerca de $214 bilhões, ou 28 por cento do total, foram contados em dobro por meio de créditos de garantia e de afiliadas. Uma correspondência exata de valor naquele conjunto não era prova de que a obrigação fosse única.
Um fluxo de conciliação que deixa rastro
O fluxo tem cinco etapas, e a primeira é congelar o conjunto de registros para que toda comparação posterior tenha um ponto de referência fixo. Uma conciliação que começa a partir de qualquer arquivo que esteja aberto não é reproduzível, e um arquivo de objeção precisa ser reproduzível.
Congele o conjunto de registros e a data de referência
Baixe a exportação do registro de créditos do agente de créditos, ou o registro do tribunal se nenhum agente foi nomeado; adicione as relações de credores e todas as emendas, e os recebíveis em aberto do credor na data do pedido. Registre o número do processo e a data do download. Use o número do crédito atribuído pelo tribunal como identificador da linha, porque toda objeção, estipulação e entrada no registro o cita.
Defina um conjunto de colunas para cada tipo de registro
Escreva os nomes das colunas antes de extrair qualquer coisa. As chaves comuns são número do crédito, credor conforme apresentado, entidade devedora, últimos quatro dígitos da conta e valor do crédito. Os créditos acrescentam juros incluídos, base do crédito, número do crédito que emenda e números das faturas anexadas. As relações de credores acrescentam valor relacionado, contestado ou contingente ou não liquidado, e compensação. As faturas acrescentam número da fatura, data da fatura, ordem de compra, moeda e saldo em aberto. A mesma chave precisa da mesma grafia em cada conjunto, porque os nomes das colunas que você digita se tornam os cabeçalhos da saída.
Extraia cada conjunto com a mesma disciplina
O ImageToTable.ai usa Extração de Colunas Personalizadas: você digita os nomes das colunas que deseja, e a IA localiza cada valor pelo significado, não por uma posição fixa em um modelo. Envie um lote de formulários de crédito ou páginas de relação de credores e cada documento entra como uma linha em uma planilha. Para um formulário de crédito que se estende por várias páginas, a mesclagem de várias páginas pode reunir as páginas em uma linha quando o número do crédito se repete. Mantenha um cronograma de faturas anexadas como uma extração separada se precisar de uma linha por fatura. Depois use o Review Mode com localização por Bbox: clique em um valor de crédito ou em uma entrada do campo 3a e a página original destaca a linha, para que você confirme o valor antes que ele entre no arquivo de exceções.
Faça a junção pela chave da obrigação, não pelo nome
Mantenha as linhas extraídas de créditos e de relações de credores em duas abas e junte-as com XLOOKUP. Faça a correspondência entre crédito e relação de credores no nível do crédito por entidade devedora mais os últimos quatro dígitos da conta, depois faça a correspondência das linhas de fatura com o cronograma de faturas anexadas ao crédito pelo número da fatura. Uma junção apenas por nome vai ou perder uma transferência legítima ou mesclar duas afiliadas. Calcule a divergência após cada junção, como uma fórmula de planilha, para que a aritmética permaneça visível. A extração coloca valores em colunas; as junções decidem quais valores pertencem à mesma obrigação.
Classifique a exceção e anexe a evidência
Dê a cada linha não correspondida ou parcialmente correspondida um código: NAME, ENTITY, AMOUNT-INTEREST, DUPLICATE, NO-SCHEDULE-LINE, NO-INVOICE ou CURRENCY. Adicione a página do crédito, a página da relação de credores, o número da fatura e as iniciais do revisor. Um código sem referência de página é uma opinião; a referência de página é o que permite ao advogado responder a uma objeção ou redigir uma.
Os arquivos são processados com segurança e não são armazenados.
A demonstração processa um documento por vez, o que basta para ver como os nomes das colunas aparecem em um formulário de crédito ou em uma fatura. A junção entre os três registros acontece na sua planilha. Se a própria extração precisar de uma segunda conferida, os métodos em verificação por amostragem de uma extração em lote são o controle certo, e para os modos de falha que aparecem em documentos jurídicos longos, verificar cada campo extraído em relação à sua fonte cobre a checagem no nível da página.
Um arquivo de exceções útil responde a quatro perguntas por linha
Um arquivo de exceções útil diz qual crédito, qual obrigação, o que difere e qual página comprova isso. O layout abaixo é ilustrativo e usa nomes inventados, mas as colunas são as que sobrevivem ao contato com um agente de créditos, a parte contrária e um sócio que tem cinco minutos para revisá-lo.
| Nº do crédito | Credor conforme apresentado | Credor conforme a relação | Entidade devedora | Fatura / conta | Valor do crédito | Valor na relação | Juros incluídos | Divergência | Código de exceção | Páginas de origem |
|---|---|---|---|---|---|---|---|---|---|---|
| 1042 | Northline Paper Holdings LLC | Northline Paper Co. | Meridian Converting LLC | INV-8841 / conta 4412 | 148,920.00 | 141,200.00 | Sim | 7,720.00 | NAME + AMOUNT-INTEREST | Crédito p.1 campo 3a, p.4; Relação E/F p.22; INV-8841 |
Duas convenções tornam o arquivo utilizável. O número do crédito é a primeira coluna, porque a regra 3007(e) exige que uma objeção omnibus, uma única petição que abrange vários créditos, liste os credores em ordem alfabética, faça referência cruzada a cada número do crédito e não abranja mais de 100 créditos. A objeção é intimada pelo menos 30 dias antes da audiência ou do prazo para o titular do crédito solicitar uma, nos termos da regra 3007(a)(1). Um credor que perde o prazo corre o risco de uma decisão que acolhe a objeção, e é por isso que o arquivo precisa ser localizável pelo número do crédito e legível por alguém que não o criou.
A segunda convenção é a ordem de revisão. Trabalhe as exceções de entidade e nome antes das exceções de valor, porque uma divergência de entidade pode tornar a comparação de valores sem sentido. Dentro das exceções de valor, ordene por dólares para que as maiores exposições sejam revisadas primeiro. Essa ordem é uma decisão de julgamento, mas é o julgamento que transforma uma planilha de mil linhas em uma curta lista de decisões.
Um valor que coincide é um dado. A obrigação por trás dele é a constatação.
A Saída É um Arquivo de Trabalho, Não uma Conclusão Jurídica
A saída é um arquivo de trabalho conciliado, não uma determinação de que um crédito é válido, garantido, prioritário ou admissível. A admissibilidade é decidida sob 11 U.S.C. § 502 e, se contestada, pelo tribunal. O arquivo pode mostrar que o crédito e a relação de credores divergem quanto ao principal, que o crédito inclui juros que a relação não inclui, ou que dois números de crédito apontam para a mesma fatura. Ele não pode decidir se os juros são recuperáveis, se a garantia cria um crédito separado, ou se a massa tem direito a compensação.
O mesmo limite se aplica ao trabalho mecânico. A ferramenta não protocola um crédito junto ao agente de créditos ou ao tribunal, e não atualiza o registro oficial. Ela não resolve entidades credoras entre variantes de nome automaticamente; uma tabela de alias ainda precisa ser revisada em face de documentos de fusão, cessão e transferência. Ela não associa um crédito a uma linha da relação por conta própria. Ela extrai os campos que tornam a associação possível, e a junção, a divergência e o código de exceção continuam sendo seu trabalho. Uma coluna calculada pode lidar com aritmética dentro de um registro, como um total menos um principal itemizado, mas uma divergência entre dois registros é uma fórmula de planilha após a junção.
A precisão é alta em tabelas impressas: o produto publica até 99 por cento de reconhecimento em dados tabulares impressos a 5 a 10 segundos por página. Créditos não são todos tabelas impressas. Eles chegam como digitalizações, com manuscritos, tarjas, anexos e anexos de várias páginas. Use o Review Mode para conferir o valor e os lançamentos do campo 3a/campo 4 em face da página, e amostre o lote antes que o arquivo inteiro seja confiável. Verifique os campos que carregam a decisão, não todos os campos igualmente.
Nada disso torna o analista opcional. Isso remove a redigitação, a virada de página e o copiar-colar que produzem erros silenciosos, e deixa as partes que exigem uma pessoa: ler a base do crédito, decidir se uma mudança de nome está documentada, e julgar se uma exceção vale uma objeção. Para um pequeno escritório sem uma equipe dedicada de créditos, a disciplina de lote usada em extração de documentos jurídicos para pequenos escritórios se aplica aqui, com o número do crédito no lugar do número Bates. A lógica entre registros também se assemelha à verificação de contratos entre documentos, exceto que um portfólio de contratos é construído para ser lido em conjunto, enquanto um conjunto de créditos vem de três processos separados. A conciliação de faturas de clientes no fim do trimestre parte do mesmo princípio, mas permanece dentro de uma única relação comercial.
Perguntas frequentes
A conciliação de provas de crédito pode ser automatizada?
A extração e a junção podem ser automatizadas, e a comparação pode ser reduzida a uma lista de exceções classificável. A determinação não pode. Se um crédito é admissível, se os juros são recuperáveis e se dois pedidos descrevem uma única obrigação são julgamentos jurídicos que dependem dos documentos e do plano ou da ordem aplicável.
E se o nome do credor no crédito não corresponder à relação de credores?
Trate como uma exceção de nome até que os documentos a expliquem. Verifique o campo 3a do formulário oficial 410 para ver se há um motivo declarado, verifique se há uma transferência sob a regra de falência 3001(e) e verifique se uma fusão ou compra de ativos alterou a entidade devedora. Uma mudança de nome é comum e frequentemente legítima. Um nome semelhante não é prova do mesmo credor, e um nome diferente não é prova de um credor diferente.
Por que o valor do crédito é maior que o valor da relação de credores?
Comece pelos componentes. O crédito pode incluir juros, taxas ou despesas anteriores ao pedido que a relação de credores nunca registrou. Pode incluir juros posteriores ao pedido disponíveis apenas a um credor com garantia excessiva sob 11 U.S.C. § 506(b). Pode incluir um crédito de mercadorias de 20 dias sob 11 U.S.C. § 503(b)(9) que a relação de credores lista em outro lugar ou não lista. Também pode ser um saldo bruto contra uma relação de credores líquida que já reflete créditos ou pagamentos em trânsito.
Um crédito que corresponde à relação de credores é automaticamente admitido?
Corresponder à relação de credores elimina um motivo de objeção, não todos os motivos. Um crédito relacionado que não está listado como disputado, contingente ou ilíquido é considerado apresentado sob 11 U.S.C. § 1111(a), e uma prova de crédito devidamente apresentada substitui a relação de credores sob a regra 3003(c)(4). Uma parte interessada ainda pode objetar com outros fundamentos, e o plano ainda pode tratar o crédito de uma forma que o credor dispute.
Isso substitui o registro do agente de créditos?
Não. O agente de créditos mantém o registro oficial e o docket, e os números de crédito do tribunal são os usados nas petições. O arquivo de conciliação é uma camada de trabalho sobre o registro, criada para explicar diferenças e apoiar uma objeção, uma resposta ou uma estipulação.
O número do crédito é como o tribunal identifica a disputa. A obrigação é sobre o que é a disputa. A conciliação funciona quando o arquivo mantém essas duas ideias separadas: o número do crédito em cada linha, a obrigação como a coisa sendo testada, e o valor como um atributo da obrigação em vez da definição dela. Execute um conjunto de créditos pelo fluxo de trabalho de colunas e veja quantas linhas se resolvem em uma única obrigação.