Le rapprochement des déclarations de créance
commence par l'obligation
Une déclaration de créance peut correspondre à l'état du débiteur au centime près et rester la mauvaise créance. Si la déclaration mentionne l'ancien nom commercial d'un créancier et que l'état liste l'entité qui a racheté l'entreprise, deux montants identiques décrivent deux personnes juridiques différentes. Il en va de même lorsqu'un montant inclut les intérêts de retard et que l'autre correspond au principal à la date de la requête, ou lorsqu'une déclaration modifiée figure au registre à côté de l'originale qu'elle devait remplacer.
L'analyse des créances de procédure collective suit un ordre pour cette raison. Établissez d'abord que la déclaration, l'état et la facture se rapportent à la même obligation. Comparez ensuite ce que chaque document indique comme dû, et notez la page qui le prouve. Ce texte s'adresse à l'analyste ou au paralegal qui doit justifier chaque ligne, non à la déclaration de renseignements.
Points clés
- Une déclaration de créance peut correspondre à l'état du débiteur au centime près et rester la mauvaise créance.
- La correspondance repose sur quatre clés avant toute comparaison de montants : entité débitrice, identité juridique du créancier, référence de l'obligation, et période plus devise.
- Le montant confirme une correspondance mais ne peut pas la créer, donc chaque exception nécessite la page qui la prouve.
Ce que le rapprochement des déclarations de créance compare
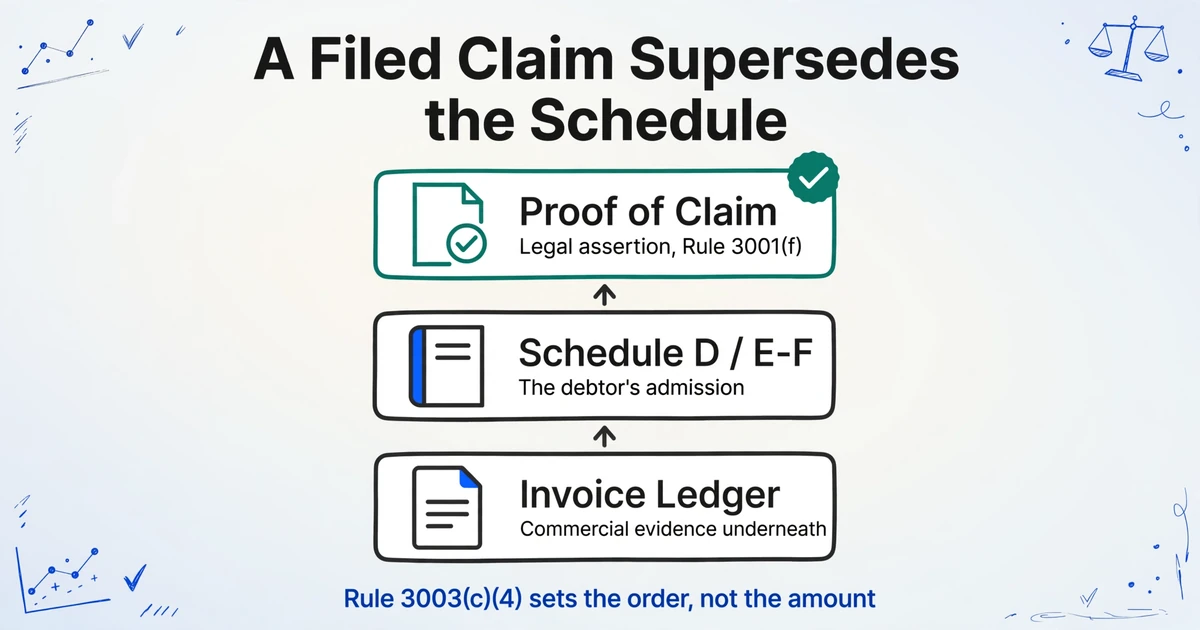
Rapprocher les déclarations de créance avec les états et les factures revient à comparer trois registres créés à des fins différentes, chacun répondant à une question distincte. La déclaration de créance est l'affirmation juridique du créancier. Les états sont l'aveu du débiteur, établis à partir de ses livres dans les premiers jours de la procédure. La facture ou le grand livre des créances constitue la preuve commerciale qui sous-tend les deux.
La déclaration de créance est déposée sur le formulaire officiel 410, qui doit être substantiellement conforme au formulaire en vertu de la règle de procédure collective 3001(a). Elle indique le montant dû à la date de la requête, le fondement de la créance, si une partie est garantie ou bénéficie d'un rang prioritaire, et joint les écrits qui étayent la créance. Une créance régulièrement établie et déposée constitue une preuve prima facie de sa validité et de son montant en vertu de la règle 3001(f). C'est le montant que la masse doit traiter, sauf opposition.
Les états sont la version du débiteur, organisée par entité débitrice. L'état D couvre les créances garanties et l'état E/F couvre les créances non garanties. Chaque ligne mentionne le créancier, le montant, les dates d'engagement, le fondement, les quatre derniers chiffres du compte, si la créance est éventuelle, non liquidée ou contestée, et si elle est susceptible de compensation. En vertu du 11 U.S.C. § 1111(a), une créance inscrite à l'état et non mentionnée comme contestée, éventuelle ou non liquidée est réputée déposée, et l'état constitue une preuve prima facie de sa validité et de son montant en vertu de la règle 3003(b)(1). En vertu de la règle 3003(c)(4), une déclaration de créance régulièrement déposée prime sur l'inscription à l'état.
Une déclaration de créance n'est pas une seconde copie de la facture. C'est une affirmation juridique concernant la facture à une date donnée.
| Enregistrement | Créé par | Réponses | Souvent manquant |
|---|---|---|---|
| Déclaration de créance (formulaire 410 et pièces jointes) | Le créancier, ou son conseil ou son agent | Ce que le créancier affirme à la date de la requête, sous quelle classification et sur quelle base documentaire | Un lien fiable vers la ligne de l'état des créances ; une ventilation détaillée pour une créance commerciale |
| États D et E/F | Le débiteur, à partir de ses livres et registres | Quelle entité débitrice doit la dette, ce que montrent les livres, et si la créance est contestée, éventuelle ou non liquidée | Le détail des intérêts et frais ; la composition au niveau des factures ; les modifications ultérieures |
| Facture ou grand livre des créances clients | Le système de facturation ou ERP du créancier | L'obligation sous-jacente, facture par facture, y compris les dates, les lignes de détail, les avoirs et la devise | Le numéro de créance, la classification de procédure collective et le traitement après le dépôt |
Quatre rôles interviennent dans cette comparaison. Dans une affaire avec un agent des créances, l'agent enregistre les créances, tient le registre officiel, la liste à jour de chaque créance déposée et de son numéro de créance, et surveille souvent les écarts entre l'état des créances et le registre ; les directives du tribunal décrivent l'agent comme indépendant et non comme une source de conseils juridiques ou financiers sur une créance. Le conseil et le conseiller financier du débiteur élaborent le rapprochement et décident quels écarts justifient une objection. Le conseil du créancier vérifie la créance du client par rapport aux états des créances et décide s'il faut la modifier ou y répondre. L'analyste des créances ou le paralegal effectue la correspondance ligne par ligne. Dans un cabinet plus petit, une personne peut cumuler deux rôles, c'est pourquoi le dossier doit être lisible par quelqu'un qui ne l'a pas constitué.
Le rapprochement repose sur quatre clés, et le montant n'en fait pas partie
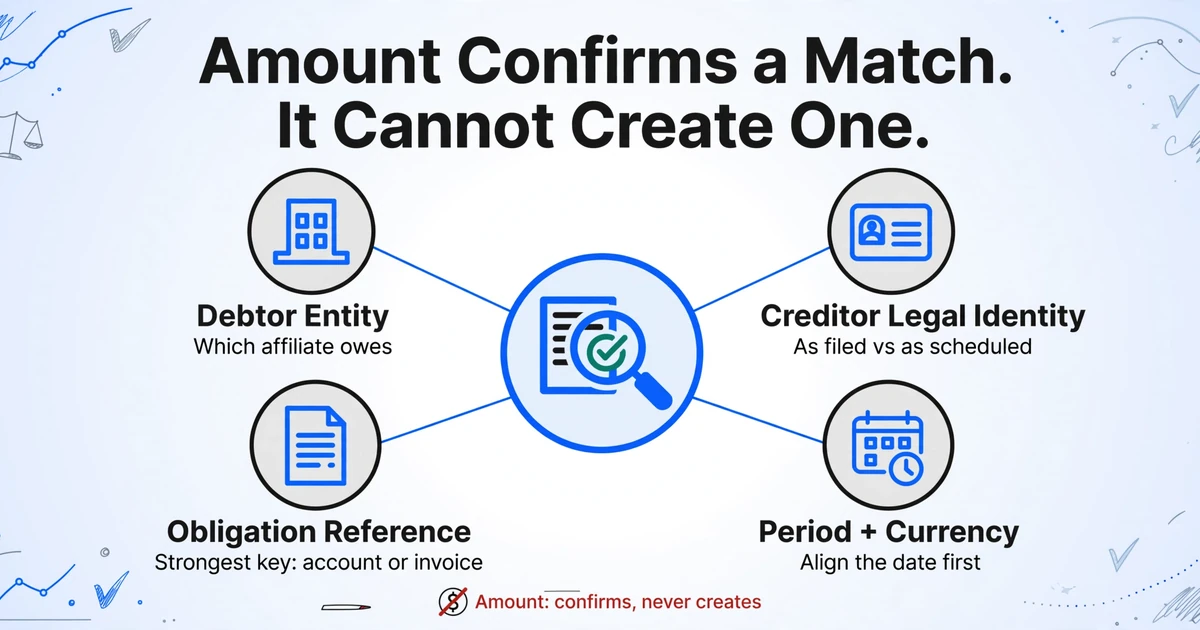
Le rapprochement s'établit sur quatre clés avant que toute comparaison de montants ait un sens : l'entité débitrice, l'identité juridique du créancier, la référence de l'obligation, et la période plus la devise. Un montant peut confirmer une correspondance déjà étayée par ces clés. Il ne peut pas en créer une.
L'entité débitrice vient en premier dans toute affaire à administration conjointe. Le même créancier peut être inscrit au passif de plusieurs filiales, et une créance contre la société mère n'est pas la même créance qu'une créance contre la filiale d'exploitation. Les lignes directrices des tribunaux pour les agents des créances prévoient que, dans les affaires à administration conjointe, le créancier doit être informé de l'entité qui l'a inscrit. Si la créance désigne un débiteur différent de celui de la ligne d'état, la ligne constitue une exception d'entité même lorsque le montant est correct.
Les noms de créanciers diffèrent pour des raisons ordinaires. Le référentiel fournisseurs peut utiliser un nom commercial abrégé, tandis que la créance utilise l'entité juridique issue d'une fusion. La créance peut être déposée par un cessionnaire après que le créancier d'origine a cédé sa position. Le formulaire officiel 410 le prévoit : la case 3a, « Debtor May Have Scheduled Account As », signale un changement de nom du créancier, une créance cédée ou une autre différence par rapport à l'état. Cette case est une preuve, non une raison de forcer une correspondance. Saisissez le nom tel que déclaré, le nom tel qu'inscrit et l'explication dans trois colonnes distinctes.
La référence de l'obligation est la clé la plus forte. L'état E/F et le formulaire 410 demandent tous deux les quatre derniers chiffres du numéro de compte que le créancier utilise pour identifier le débiteur. Les pièces jointes à la créance comprennent généralement les numéros de facture, de bon de commande, de contrat ou de bail. Cette référence relie l'affirmation juridique au document commercial. Une correspondance de nom sans référence de compte ou de facture est faible, et une correspondance de référence avec un nom différent relève d'un cas normal de changement de nom tant que les documents de cession ou de fusion n'indiquent pas le contraire.
La période et la devise évitent les faux écarts. La créance est évaluée à la date de la requête. Le grand livre peut inclure des éléments datés avant et après cette date, et une facture en devise étrangère convertie à un taux différent ou à une date différente ne correspondra pas au montant en dollars de la créance. Consignez les deux dates, la devise et la date de conversion. Un écart qui disparaît une fois ces champs alignés n'a jamais été un problème de montant.
Deux situations ressemblent à des doublons sans en être. Une créance cédée en vertu de la règle de procédure collective 3001(e) peut apparaître au registre des créances sous le nom du cessionnaire tandis que l'état montre encore le créancier d'origine, et l'avis de cession l'explique. Une garantie de la société mère et une créance commerciale d'une filiale peuvent décrire la même dette sous-jacente sous deux angles. Ni l'une ni l'autre ne doit être fusionnée sans lire les documents.
La similitude des noms est un indice, pas une clé. La preuve réside dans la référence de compte, le numéro de facture ou l'avis de cession.
La plupart des écarts de montant proviennent de ce que chaque enregistrement inclut
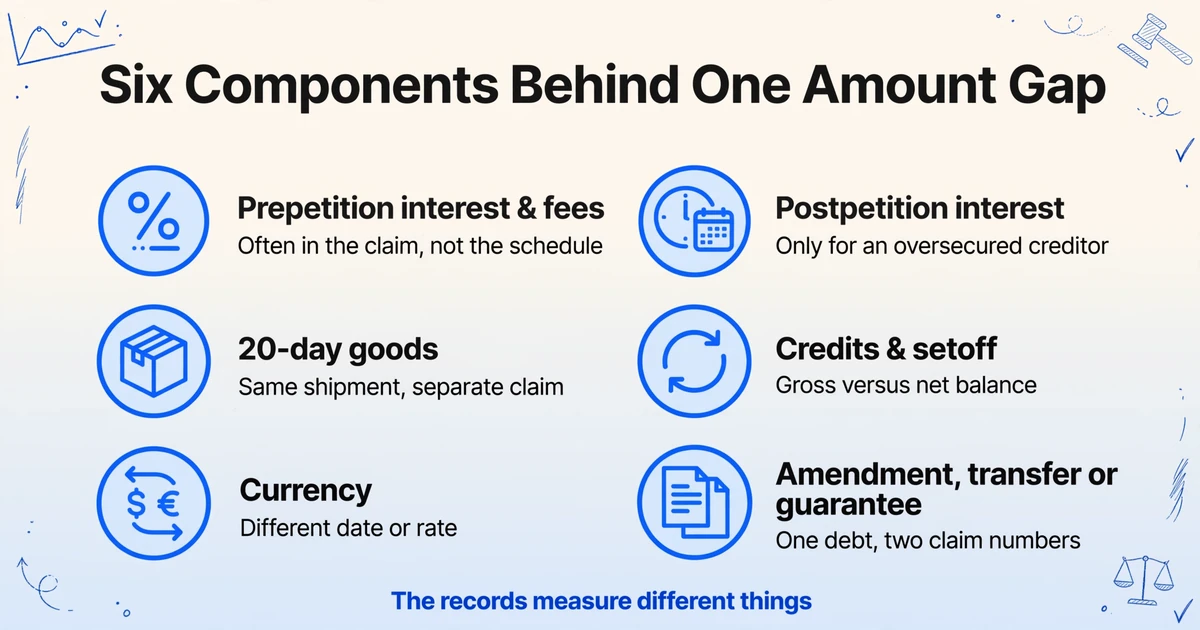
Les montants divergent généralement parce que les enregistrements mesurent des choses différentes. Le total de la créance correspond à l'obligation déclarée par le créancier, généralement mesurée à la date de la requête. Le montant inscrit à l'état correspond au solde comptable du débiteur, souvent net de crédits et fréquemment hors intérêts. Le grand livre des factures constitue le détail des postes ouverts, qui peut inclure des factures hors créance et exclure des factures que le créancier n'a jamais saisies.
Formulaire 410, case 7 demande si le montant de la créance inclut des intérêts ou d'autres frais et, dans l'affirmative, une ventilation détaillée est requise. Cette exigence est la plus stricte dans les affaires de débiteurs personnes physiques, où la règle 3001(c)(2)(A) impose un état du principal, des intérêts, des frais et d'autres charges antérieures à la requête. Une créance de chapitre 11 d'une société n'est pas soumise à la même règle, de sorte qu'une créance commerciale peut arriver sous la forme d'un total unique accompagné d'une pile de factures. L'analyste reconstitue les composantes à partir des pièces jointes.
| Composante | Où elle apparaît | Pourquoi les registres divergent |
|---|---|---|
| Intérêts et frais antérieurs à la requête | Case 7 de la créance et le relevé joint | L'état peut ne porter que le principal, ou un solde net comptable qui n'a jamais inclus les frais |
| Intérêts postérieurs à la requête | Total de la créance, généralement pour un créancier garanti | 11 U.S.C. § 506(b) ne les autorise que dans la mesure où le créancier est surgaranti ; une créance non garantie qui les ajoute constitue une exception |
| Marchandises des 20 jours | Une créance administrative distincte ou une portion prioritaire | 11 U.S.C. § 503(b)(9) traite les marchandises livrées dans les 20 jours précédant la requête comme une dépense administrative, de sorte qu'une même expédition peut figurer dans un état antérieur à la requête et dans une créance distincte |
| Crédits, paiements en transit, compensation | Grand livre des factures et case de compensation de l'état | Un registre est brut et l'autre net, de sorte que la différence est un paiement ou un crédit plutôt qu'un solde contesté |
| Devise | Grand livre des factures et le montant en dollars de la créance | La date ou le taux de conversion diffère, ce qui produit un écart sans véritable litige sous-jacent |
| Modification, transfert ou garantie | Case 4 de la créance, avis de transfert et documents de garantie | La même obligation est invoquée sous deux numéros de créance, de sorte que compter les deux revient à compter deux fois la dette |
Les doublons méritent leur propre passage. La case 4 du formulaire 410 demande si la créance modifie une créance déjà déposée et, le cas échéant, le numéro de créance d'origine et la date de dépôt. Lorsque le registre contient les deux et que l'analyste se base sur le créancier et le montant, la même obligation apparaît comme deux créances. Un transfert en vertu de la règle 3001(e) peut créer une seconde entrée pour la même position, et une créance de garantie peut faire de même entre entités. Ce sont différentes voies juridiques vers la même dette, et non des erreurs de saisie.
À l'extrême, une étude de 2014 de la Federal Reserve Bank of New York sur l'affaire Lehman Brothers a recensé 67 000 créances pour un montant nominal de 1,16 billion de dollars. Les créances initiales ont été réduites à 764 milliards de dollars après ajustement pour les créances en double, gonflées et déposées de manière invalide, et environ 214 milliards de dollars, soit 28 pour cent du total, ont été comptés deux fois via des créances de garantie et de sociétés affiliées. Une correspondance de montant exacte dans cet ensemble ne prouvait pas que l'obligation était unique.
Un processus de rapprochement qui laisse une trace
Le processus comporte cinq étapes, et la première consiste à figer l'ensemble des enregistrements afin que chaque comparaison ultérieure dispose d'un point de référence fixe. Un rapprochement qui part du fichier ouvert par hasard n'est pas reproductible, et un dossier d'opposition doit être reproductible.
Figer le corpus de pièces et la date de référence
Téléchargez l'export du registre des créances auprès de l'agent des créances, ou le registre du tribunal si aucun agent n'a été désigné ; ajoutez les états des créances et chaque modification, ainsi que les créances ouvertes du créancier à la date de la requête. Notez le numéro de dossier et la date de téléchargement. Utilisez le numéro de créance attribué par le tribunal comme identifiant de ligne, car chaque contestation, stipulation et inscription au registre s'y réfère.
Définir un jeu de colonnes pour chaque type de pièce
Rédigez les noms de colonnes avant toute extraction. Les clés communes sont le numéro de créance, le créancier tel que déclaré, l'entité débitrice, les quatre derniers chiffres du compte et le montant de la créance. Les créances ajoutent les intérêts inclus, la base de la créance, le numéro de créance modifiée et les numéros de facture joints. Les états des créances ajoutent le montant inscrit, la mention contestée, éventuelle ou non liquidée, et la compensation. Les factures ajoutent le numéro de facture, la date de facture, le bon de commande, la devise et le solde ouvert. La même clé doit avoir la même orthographe dans chaque jeu, car les noms de colonnes que vous saisissez deviennent les en-têtes du résultat.
Extraire chaque jeu avec la même rigueur
ImageToTable.ai utilise l'Extraction de colonnes personnalisées : vous saisissez les noms de colonnes souhaités, et l'IA localise chaque valeur par son sens, et non par une position fixe sur un modèle. Importez un lot de formulaires de créance ou de pages d'état des créances et chaque document devient une ligne dans un même tableur. Pour un formulaire de créance qui s'étend sur plusieurs pages, la fusion multipage peut regrouper les pages en une seule ligne lorsque le numéro de créance se répète. Conservez un état des factures joint comme extraction distincte si vous avez besoin d'une ligne par facture. Utilisez ensuite le Review Mode avec la localisation Bbox : cliquez sur un montant de créance ou une entrée de la case 3a et la page d'origine met en évidence la ligne, ce qui vous permet de confirmer la valeur avant qu'elle n'entre dans le fichier des exceptions.
Joindre sur la clé d'obligation, pas sur le nom
Conservez les lignes de créance et d'état des créances extraites dans deux onglets et joignez-les avec XLOOKUP. Faites correspondre la créance à l'état des créances au niveau de la créance sur l'entité débitrice plus les quatre derniers chiffres du compte, puis faites correspondre les lignes de facture à l'état des factures joint à la créance sur le numéro de facture. Une jointure sur le seul nom manquera soit un transfert légitime, soit fusionnera deux affiliés. Calculez l'écart après chaque jointure, sous forme de formule de tableur, afin que l'arithmétique reste visible. L'extraction place les valeurs dans des colonnes ; les jointures déterminent quelles valeurs appartiennent à la même obligation.
Classer l'exception et joindre la preuve
Attribuez un code à chaque ligne non appariée ou partiellement appariée : NAME, ENTITY, AMOUNT-INTEREST, DUPLICATE, NO-SCHEDULE-LINE, NO-INVOICE ou CURRENCY. Ajoutez la page de la créance, la page de l'état des créances, le numéro de facture et les initiales du réviseur. Un code sans référence de page est une opinion ; la référence de page est ce qui permet au conseil de répondre à une contestation ou d'en rédiger une.
Les fichiers sont traités de manière sécurisée et ne sont pas conservés.
La démo traite un document à la fois, ce qui suffit pour voir comment les noms de colonnes s'appliquent à une déclaration de créance ou à une facture. La jointure entre les trois enregistrements s'effectue dans votre tableur. Si l'extraction elle-même nécessite un second examen, les méthodes décrites dans le contrôle par échantillonnage d'une extraction par lots constituent le bon contrôle, et pour les modes de défaillance qui apparaissent dans les documents juridiques longs, la vérification de chaque champ extrait par rapport à sa source couvre le contrôle au niveau de la page.
Un fichier d'exceptions utile répond à quatre questions par ligne
Un fichier d'exceptions utile indique quelle créance, quelle obligation, ce qui diffère et quelle page le prouve. La disposition ci-dessous est illustrative et utilise des noms fictifs, mais les colonnes sont celles qui résistent au contact d'un agent des créances, d'un conseil adverse et d'un associé qui dispose de cinq minutes pour l'examiner.
| Numéro de créance | Créancier tel que déclaré | Créancier tel qu'inscrit à l'état | Entité débitrice | Facture / compte | Montant de la créance | Montant inscrit à l'état | Intérêts inclus | Écart | Code d'exception | Pages sources |
|---|---|---|---|---|---|---|---|---|---|---|
| 1042 | Northline Paper Holdings LLC | Northline Paper Co. | Meridian Converting LLC | INV-8841 / compte 4412 | 148,920.00 | 141,200.00 | Oui | 7,720.00 | NAME + AMOUNT-INTEREST | Créance p.1 case 3a, p.4 ; état E/F p.22 ; INV-8841 |
Deux conventions rendent le fichier exploitable. Le numéro de créance figure dans la première colonne, car la règle 3007(e) exige qu'une objection omnibus, soit une déclaration unique couvrant plusieurs créances, répertorie les créanciers par ordre alphabétique, renvoie à chaque numéro de créance et ne porte pas sur plus de 100 créances. L'objection est signifiée au moins 30 jours avant l'audience ou avant le délai dont dispose le titulaire de la créance pour en demander une au titre de la règle 3007(a)(1). Un créancier qui manque ce délai risque une ordonnance faisant droit à l'objection, raison pour laquelle le fichier doit être repérable par numéro de créance et lisible par une personne qui ne l'a pas créé.
La seconde convention est l'ordre d'examen. Traitez les exceptions d'entité et de nom avant les exceptions de montant, car une discordance d'entité peut rendre la comparaison des montants dénuée de sens. Au sein des exceptions de montant, triez par montant en dollars afin que les expositions les plus importantes soient examinées en premier. Cet ordre relève de l'appréciation, mais c'est cette appréciation qui transforme un tableur de mille lignes en une courte liste de décisions.
Un montant qui correspond est une donnée. L'obligation qui le sous-tend est la conclusion.
Le résultat est un fichier de travail, non une conclusion juridique
Le résultat est un fichier de travail rapproché, non une décision établissant qu'une créance est valide, garantie, prioritaire ou admissible. L'admission est décidée en vertu du 11 U.S.C. § 502 et, en cas de contestation, par le tribunal. Le fichier peut montrer que la créance et l'état des créances divergent sur le principal, que la créance inclut des intérêts que l'état ne mentionne pas, ou que deux numéros de créance renvoient à la même facture. Il ne peut pas décider si les intérêts sont recouvrables, si la garantie crée une créance distincte, ou si la masse dispose d'une compensation.
La même limite s'applique au travail mécanique. L'outil ne dépose pas de créance auprès de l'agent des créances ou du tribunal, et il ne met pas à jour le registre officiel. Il ne résout pas automatiquement les entités créancières entre variantes de noms ; une table d'alias doit encore être vérifiée au regard des documents de fusion, de cession et de transfert. Il ne rattache pas une créance à une ligne d'état des créances de lui-même. Il extrait les champs qui rendent le rapprochement possible, et la jointure, l'écart et le code d'exception restent votre travail. Une colonne calculée peut gérer l'arithmétique au sein d'un même enregistrement, comme un total moins un principal détaillé, mais un écart entre deux enregistrements est une formule de tableur après la jointure.
La précision est élevée sur les tableaux imprimés : le produit publie jusqu'à 99 pour cent de reconnaissance sur les données tabulaires imprimées, à 5 à 10 secondes par page. Les créances ne sont pas toutes des tableaux imprimés. Elles arrivent sous forme de scans, avec écriture manuscrite, caviardages, pièces jointes et annexes multipages. Utilisez Review Mode pour vérifier le montant et les entrées case 3a/case 4 par rapport à la page, et échantillonnez le lot avant de faire confiance à l'ensemble du fichier. Vérifiez les champs qui portent la décision, pas tous les champs de la même manière.
Rien de tout cela ne rend l'analyste facultatif. Cela supprime la ressaisie, le feuilletage et le copier-coller qui produisent des erreurs silencieuses, et laisse les parties qui exigent une personne : lire le fondement de la créance, décider si un changement de nom est documenté, et juger si une exception mérite une objection. Pour un petit cabinet sans équipe dédiée aux créances, la discipline de traitement par lots utilisée dans l'extraction de documents juridiques pour petits cabinets s'applique ici, avec le numéro de créance à la place du numéro Bates. La logique inter-enregistrements ressemble aussi à la vérification contractuelle inter-documents, sauf qu'un portefeuille de contrats est conçu pour être lu ensemble, tandis qu'un ensemble de créances provient de trois processus distincts. Le rapprochement des factures clients en fin de trimestre part du même principe mais reste dans une seule relation commerciale.
FAQ
Le rapprochement des déclarations de créance peut-il être automatisé ?
L'extraction et la jointure peuvent être automatisées, et la comparaison peut être réduite à une liste d'exceptions triable. La détermination, non. Qu'une créance soit admissible, qu'un intérêt soit recouvrable et que deux déclarations décrivent une même obligation sont des appréciations juridiques qui dépendent des documents et du plan ou de l'ordonnance applicable.
Que faire si le nom du créancier sur la créance ne correspond pas à l'état des créances ?
Traitez-le comme une exception de nom tant que les documents ne l'expliquent pas. Vérifiez la case 3a du formulaire officiel 410 pour un motif indiqué, vérifiez l'existence d'un transfert au titre de la règle de procédure collective 3001(e), et vérifiez si une fusion ou une acquisition d'actifs a changé l'entité débitrice. Un changement de nom est courant et souvent légitime. Un nom similaire ne prouve pas qu'il s'agit du même créancier, et un nom différent ne prouve pas qu'il s'agit d'un autre.
Pourquoi le montant de la créance est-il supérieur au montant figurant à l'état des créances ?
Commencez par les composantes. La créance peut inclure des intérêts, frais ou dépenses antérieurs à la requête que l'état des créances n'a jamais repris. Elle peut inclure des intérêts postérieurs à la requête, disponibles uniquement pour un créancier suragé au titre du 11 U.S.C. § 506(b). Elle peut inclure une créance de biens de 20 jours au titre du 11 U.S.C. § 503(b)(9) que l'état des créances mentionne ailleurs ou pas du tout. Elle peut aussi être un solde brut face à un état des créances net qui reflète déjà des crédits ou des paiements en cours.
Une créance qui correspond à l'état des créances est-elle automatiquement admise ?
Correspondre à l'état des créances supprime un motif d'opposition, pas tous les motifs. Une créance inscrite à l'état des créances qui n'est pas indiquée comme contestée, éventuelle ou non liquidée est réputée déclarée au titre du 11 U.S.C. § 1111(a), et une déclaration de créance régulièrement déposée prime l'inscription à l'état des créances au titre de la règle 3003(c)(4). Une partie intéressée peut encore s'opposer pour d'autres motifs, et le plan peut encore traiter la créance d'une manière que le créancier conteste.
Cela remplace-t-il le registre de l'agent des créances ?
Non. L'agent des créances tient le registre officiel et le rôle, et les numéros de créance du tribunal sont ceux utilisés dans les écritures. Le fichier de rapprochement est une couche de travail au-dessus du registre, conçue pour expliquer les écarts et étayer une opposition, une réponse ou un accord.
Le numéro de créance est la façon dont le tribunal identifie le litige. L'obligation est ce sur quoi porte le litige. Le rapprochement fonctionne lorsque le fichier garde ces deux notions distinctes : le numéro de créance sur chaque ligne, l'obligation comme l'élément testé, et le montant comme un attribut de l'obligation plutôt que sa définition. Faites passer un ensemble de créances dans le flux de travail par colonnes et voyez combien de lignes se résolvent en une seule obligation.