Rapprochement manuel des dépenses,
Comparé à la version automatisée
La GBTA Foundation a évalué un rapport de dépenses à 58 $ et 20 minutes de traitement, avec un rapport sur cinq contenant une erreur qui coûte encore 58 $ et 18 minutes à corriger (2015, toujours la référence publiée la plus récente). Ce que ce chiffre signifie pour une entreprise dépend du nombre de rapports qu'elle traite, c'est pourquoi la question du manuel par rapport à l'automatisé est une question de volume avant d'être une question de logiciel.
Le coût par rapport ne diminue pas à mesure que vous maîtrisez mieux le processus manuel : le vingtième rapport prend les mêmes 20 minutes que le premier, et le deux-centième aussi. Cette constante fait de l'automatisation un mauvais choix à faible volume et une évidence à volume élevé. Chaque chiffre ci-dessous utilise cette référence, afin que vous puissiez appliquer votre propre volume aux mêmes calculs.
Points clés à retenir
- 58 $ et 20 minutes sont le coût publié d'un rapport de dépenses, et le deux-centième coûte exactement la même chose.
- La pratique ne réduit pas le coût : les mêmes chiffres sont saisis deux fois et vérifiés à l'œil une fois.
- L'automatisation élimine cette ressaisie et cette revérification sans toucher à l'approbation du gestionnaire ni au jugement du réviseur.
Où passent réellement ces 20 minutes
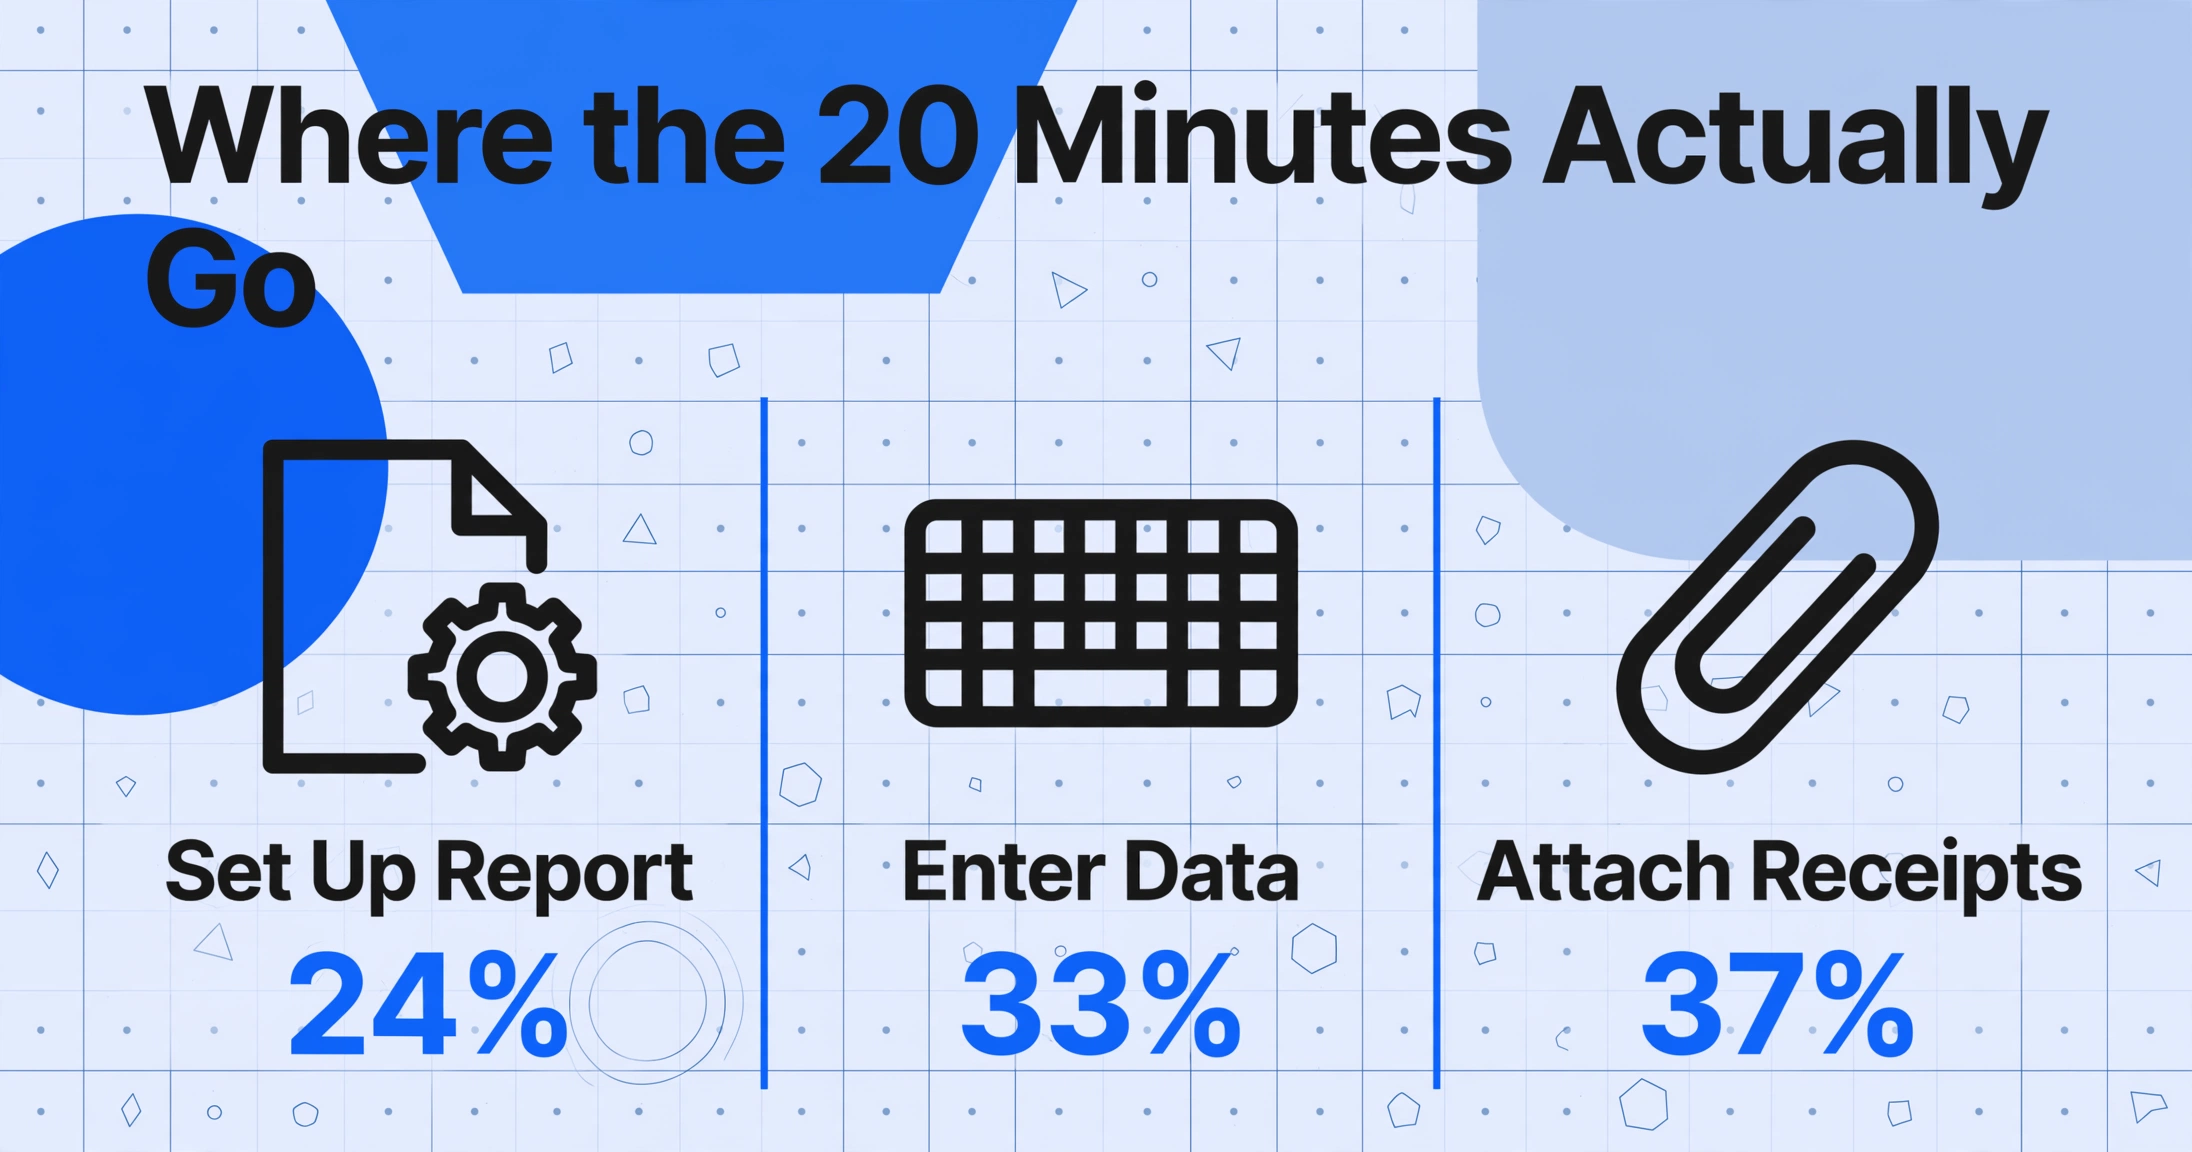
L'étude GBTA a demandé aux acheteurs de voyages quelles étapes de la préparation d'un rapport étaient les plus problématiques, et la première moitié l'a emporté : la configuration du rapport (24 %), la saisie des données (33 %) et la pièce jointe des reçus (37 %) (GBTA Foundation). La revue financière, au centre de la plupart des discussions, a obtenu un score inférieur à ces trois étapes. Parmi les entreprises qui traitent les rapports en interne sans logiciel tiers, la difficulté grimpe à 49, 54 et 55 % pour ces mêmes étapes.
L'assemblage, la saisie et la pièce jointe sont les étapes les plus pénibles, et ce sont celles que personne ne considère comme de la comptabilité. C'est là que se logent les 20 minutes.
Le processus manuel, chiffré étape par étape
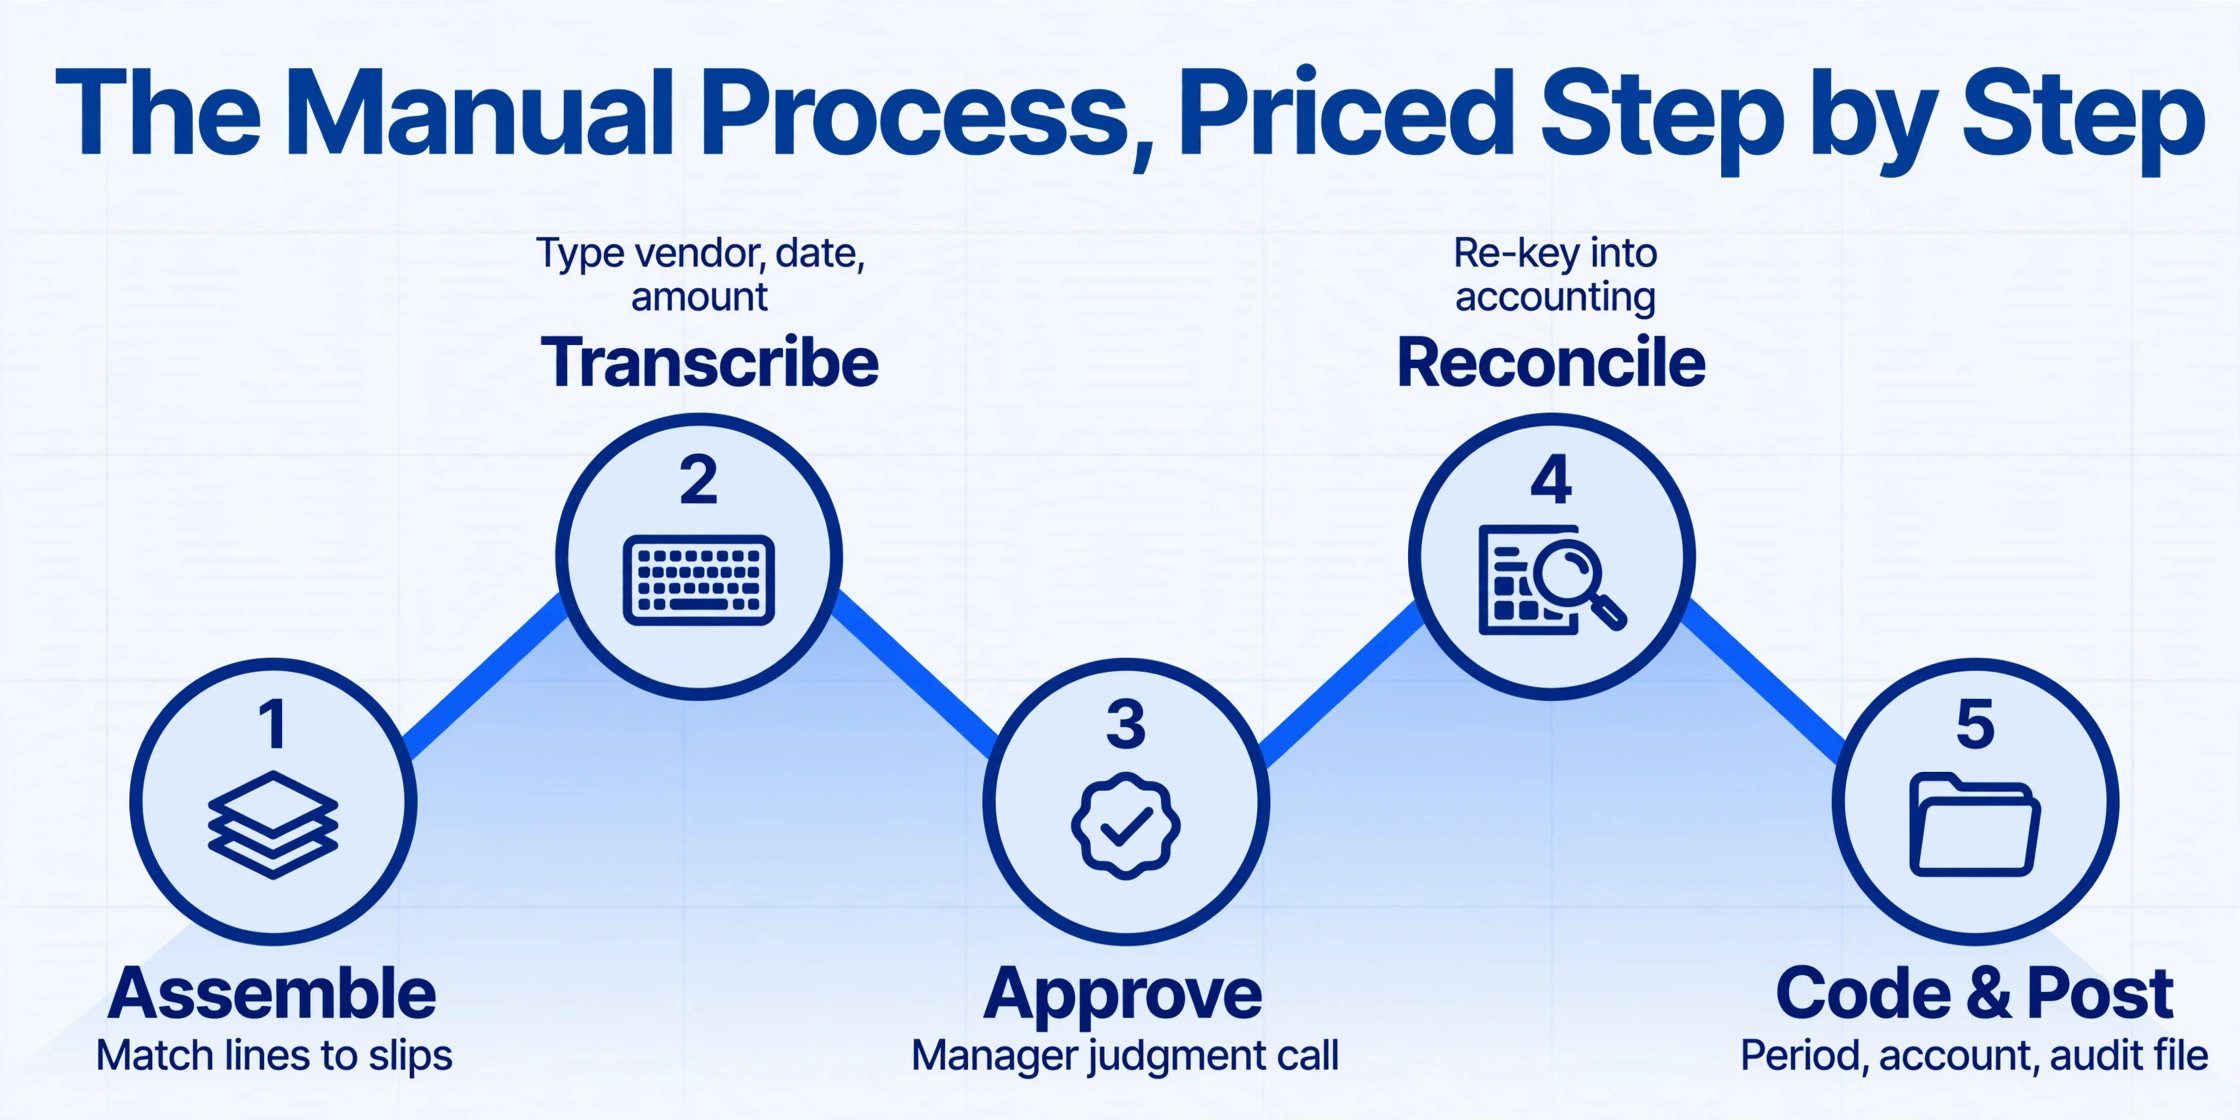
Un rapport manuel passe entre cinq mains, et les mêmes chiffres sont saisis plus d'une fois. L'employé assemble le rapport, le manager approuve l'objet professionnel, l'équipe financière vérifie chaque ligne par rapport à son reçu et ressaisit les données dans le système comptable, puis le comptable ou le contrôleur choisit la période et le compte. Chaque transfert est une occasion pour la réclamation et le reçu de diverger.
Chiffrez cela avec la référence GBTA et le coût annuel relève de l'arithmétique : 20 minutes et $58 par rapport, plus 18 minutes et $58 pour chacun des 19 pour cent des rapports nécessitant une correction.
| Rapports par mois | Heures de traitement par an | Heures de correction par an | Coût administratif annuel |
|---|---|---|---|
| 10 | 40 hours | ~7 hours | $8,294 |
| 50 | 200 hours | ~34 hours | $41,412 |
| 200 | 800 hours | ~137 hours | $165,648 |
Arithmétique basée sur la référence GBTA à $58 et 20 minutes par rapport, un taux d'erreur de 19 pour cent, et $58 et 18 minutes par correction. Salaires chargés et exposition fiscale exclus.
Un mois à 50 rapports représente environ 234 heures par an, soit six semaines de travail, consacrées à transférer des données existantes du papier vers les livres comptables. Le même volume avec chaque étape automatisée n'est pas nul, mais il élimine les deux passes de transcription et la passe de rapprochement, là où se concentrent les heures. Le modèle complet par employé de la même référence se trouve dans l'article complémentaire sur ce que coûtent les notes de frais manuelles par employé.
Pourquoi la boucle de correction coûte plus de 58 $
Une correction n'est pas un événement mais un aller-retour : la finance signale la ligne, l'employé répond, la finance la relit. La référence de 18 minutes suppose un échange unique, mais un rapport renvoyé revient souvent sans le montant manquant ni le reçu lisible, et la boucle recommence.
Le deuxième coût caché est l'attention : après un rapport défectueux dans un lot, un réviseur ralentit et revérifie les suivants, ajoutant des minutes aux rapports corrects. Aucun de ces effets n'apparaît dans la référence, et les deux culminent en fin de mois et en fin d'année.
Le troisième coût se situe dans la paie plutôt que dans la file de rapprochement, donc le processus manuel ne le voit jamais. Dans le cadre d'un régime avec justificatifs, le remboursement n'est pas un salaire uniquement si la dépense est justifiée dans un délai raisonnable ; lorsque la justification échoue, le paiement peut être traité comme effectué dans le cadre d'un régime sans justificatifs et devient un salaire soumis aux retenues et aux charges sociales (Treas. Reg. §1.62-2(h)). Dans Rev. Rul. 2006-56, l'IRS a appliqué exactement cette logique aux régimes d'indemnités de dépenses : lorsqu'un employeur versait des indemnités sans justification valable ni remboursement des excédents, chaque paiement effectué dans le cadre du régime était traité comme effectué dans le cadre d'un régime sans justificatifs, c'est-à-dire comme un salaire W-2 soumis aux charges sociales.
La règle des reçus donne à cette dérive un prix. En vertu de l'IRC §274(d) et de la publication 463 de l'IRS, une preuve documentaire est requise pour l'hébergement, quel qu'en soit le montant, et pour toute autre dépense individuelle de 75 $ ou plus ; les petits montants doivent également être enregistrés avec le montant, la date, le lieu et l'objet professionnel. Un rapprochement fait à l'œil est exactement ce qui permet à une réclamation de 54 $ de côtoyer un reçu de 45 $ jusqu'à ce qu'un audit pose la question.
La contrepartie automatisée, étape par étape
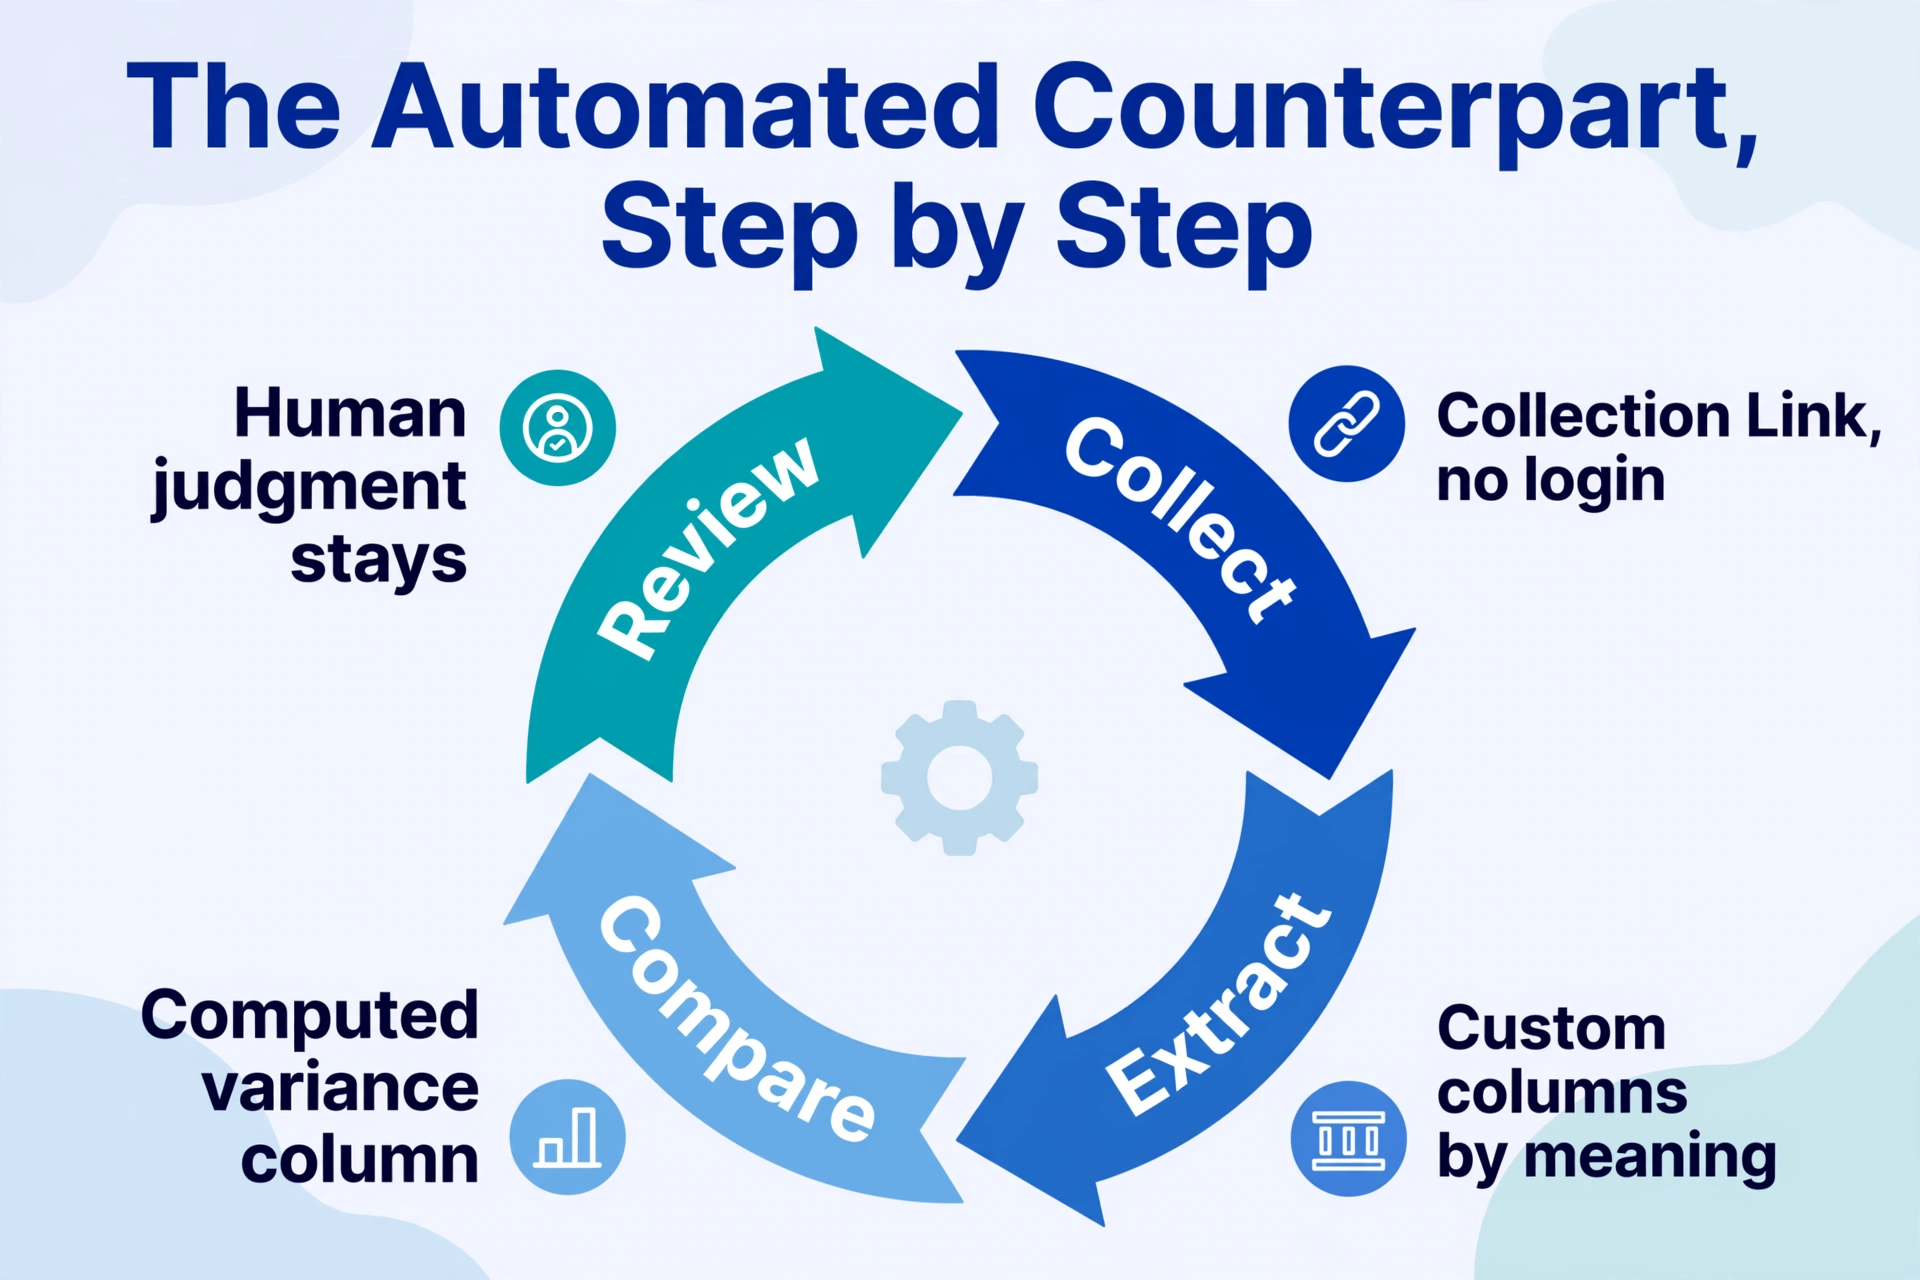
L'automatisation supprime les étapes de duplication plutôt que de remplacer le vérificateur. Là où le processus manuel transcrit un reçu une fois puis de nouveau lors de la vérification, le processus automatisé lit le document une seule fois et conserve les deux ensembles de chiffres. Deux capacités couvrent les deux côtés du goulot d'étranglement : la collecte des justificatifs et la comparaison des chiffres.
Un Lien de collecte remplace la moitié consacrée à la relance. Il s'agit d'une URL partageable de la forme /c/xxxx. Les employés l'ouvrent, saisissent un code de vérification court et téléversent des photos de reçus ou des PDF directement dans votre file de traitement, sans compte ni connexion. Les paramètres importants : un lien par période de déclaration avec un code rotatif, et un horodatage de file sur chaque téléversement, afin qu'une dépense documentée dans la fenêtre de 60 jours soit prouvable plutôt qu'affirmée. L'obligation de l'employé se réduit à téléverser le reçu au moment de l'achat, et les finances voient ce qui manque avant la clôture du mois.
Les colonnes calculées remplacent la moitié consacrée à la soustraction à l'œil nu. Sous le capot, les reçus et les demandes sont lus avec une extraction de colonnes personnalisées, où vous saisissez les noms de colonnes souhaités et l'IA trouve chaque valeur par le sens plutôt que par la position. Par-dessus, une colonne calculée effectue un calcul que vous décrivez dans le nom de la colonne lors de l'extraction. Nommez une colonne Variance (Receipt Amount - Amount Claimed) et le tableau de sortie contient la différence sur chaque ligne, afin que le vérificateur cesse de soustraire deux colonnes à l'œil nu et commence à parcourir une seule colonne pour repérer tout ce qui n'est pas zéro.
| Étape manuelle | Contrepartie automatisée | Ce qui reste à une personne |
|---|---|---|
| Assembler les reçus et le rapport | Le Lien de collecte téléverse les deux via un seul lien | Confirmer qu'un téléversement appartient à la bonne personne |
| Transcrire chaque ligne | Les colonnes personnalisées lisent chaque document une fois | Vérifier les champs extraits lorsqu'une valeur semble anormale |
| Faire correspondre la demande au reçu à l'œil nu | Variance (Receipt Amount - Amount Claimed) calculée à l'extraction | Enquêter sur la raison pour laquelle une variance n'est pas nulle |
| Ré-saisir les données approuvées dans la comptabilité | L'export vers tableur alimente le système existant | Confirmer les décisions de codage et de comptabilisation |
Les modes de défaillance s'inversent, et cette inversion est la partie honnête. Le processus manuel échoue lorsqu'un écart n'est jamais remarqué, silencieusement, jusqu'à l'audit. Le processus automatisé échoue lorsqu'une photo de reçu mal éclairée est mal lue, et la colonne d'écart signale alors une ligne qui n'est pas réellement une erreur de déclaration. Cet échec est visible dès que la ligne est lue : le relecteur décide pourquoi une ligne diffère au lieu de chercher les lignes qui diffèrent. Les équipes recevant des rapports imprimés peuvent les acheminer à travers les mêmes colonnes via le chemin rapport de dépenses vers Excel, et les champs qu'un rapport peut contenir sont détaillés dans le guide complet de l'extraction des rapports de dépenses.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Ce que l'automatisation laisse encore à une personne
Les jugements restent en place, et la façon honnête de définir le périmètre d'un rapprochement automatisé est de les nommer à l'avance. Savoir si une dépense était professionnelle relève du responsable. Savoir quel reçu prouve quelle déclaration, lorsque deux reçus partagent un montant et une date, est une décision de mise en correspondance qui s'ajoute au calcul. Les exceptions à la politique et les contestations d'une ligne signalée incombent au relecteur. Selon la publication 463 de l'IRS, l'hébergement et toute dépense individuelle de $75 ou plus exigent toujours le reçu original, donc la feuille extraite est la copie de travail et l'image stockée est la preuve. La qualité de l'extraction suit aussi la qualité des entrées, donc une photo sombre laisse des lacunes qu'une passe de relecture doit détecter.
Les plateformes existantes automatisent des parties du flux et chacune laisse une étape différente manuelle. Expensify lit les reçus avec SmartScan mais se concentre sur le flux de travail du rapport. SAP Concur ajoute des contrôles de politique et un routage d'approbation d'entreprise. Ramp et Brex sont d'abord axés sur la carte : les achats effectués avec leurs cartes comportent des données de transaction automatiquement, mais les dépenses en espèces hors carte nécessitent toujours un reçu joint, et un flux de carte enregistre que l'argent a bougé, pas que la documentation existe. Zoho Expense et QuickBooks couvrent les petites équipes avec la même limite. Les mécanismes de la boucle complète, y compris qui possède chaque transfert, sont détaillés dans le guide compagnon sur le rapprochement des rapports de dépenses avec un lien et un jeu de colonnes partagé.
Quand l'automatisation est rentable
La règle de décision, c'est le volume. À 10 rapports par mois, la configuration fait gagner quelques heures, donc la conclusion honnête est de conserver le processus manuel et d'y revenir quand le volume augmente. À 50 rapports par mois, la même configuration fait gagner la majeure partie d'une semaine de travail chaque mois, et à 200 rapports, près de deux semaines. Le coût de mise en place ne varie pas avec le volume, la question est donc de savoir où se situe votre volume mensuel.
En dessous d'environ 10 rapports par mois, le processus manuel coûte moins cher que le temps nécessaire pour le modifier. Au-dessus d'environ 50, la même configuration est rentabilisée dès le premier mois. Entre les deux, mesurez vos propres mois avant de décider.
Il s'agit d'un calcul basé sur une référence de 2015, pas d'une promesse concernant votre équipe, alors considérez ces chiffres comme un minimum et la règle comme l'essentiel à retenir. La direction de la comparaison est stable : l'automatisation supprime les étapes de transcription et de rapprochement, laisse intactes les décisions du gestionnaire, du réviseur et de conservation fiscale, et rend un écart visible au moment où il se produit plutôt qu'à l'audit. Le flux de travail de bout en bout est couvert dans le guide du flux de rapprochement, et l'intégration du cycle dans une clôture est dans le guide de fin de mois.
Rapprochement manuel ou automatisé des notes de frais : questions fréquentes
Combien coûte réellement le rapprochement manuel des notes de frais ?
La référence GBTA, toujours la publication la plus citée, est de $58 et 20 minutes par rapport, avec 19 % des rapports contenant des erreurs qui ajoutent $58 et 18 minutes supplémentaires pour les corriger. Pour votre propre chiffre : les heures de traitement sont égales au nombre de rapports multiplié par 20 minutes, les heures de correction sont égales à 19 % des rapports multiplié par 18 minutes, et le coût est de $58 multiplié par les deux totaux.
La réconciliation automatisée signifie-t-elle que personne ne vérifie rien ?
Non. Elle supprime les étapes de transcription et de mise en correspondance, là où se trouvent les 20 minutes, et transforme la comparaison en une seule colonne de variance calculée. Le réviseur décide toujours si une ligne signalée est une erreur ou une exception, et le gestionnaire approuve toujours l'objet professionnel.
L'outil fait-il correspondre mes reçus à mes déclarations pour moi ?
Il calcule la différence entre le montant du reçu et le montant déclaré sur chaque ligne lors de l'extraction, de sorte que le tableau montre déjà quelles lignes divergent. Il ne décide pas qu'un reçu prouve une déclaration, ce qui est une décision de mise en correspondance qui reste humaine.
Puis-je conserver mon tableur et mon logiciel de comptabilité existants ?
Oui. Le résultat se présente sous forme de tableur, qui alimente Excel, Google Sheets, QuickBooks, Xero ou un ERP via l'importation. Rien ici n'exige de remplacer le système comptable ou le flux d'approbation ; cela supprime les étapes de réplication autour des systèmes que vous utilisez déjà.
Le chiffre de $58 date de 2015. Est-il toujours pertinent ?
C'est la référence publiée la plus récente de ce type, c'est ce que cite l'industrie des logiciels de dépenses, et l'inflation salariale depuis lors signifie que le chiffre réel est probablement plus élevé. Traitez-le comme un plancher prudent plutôt qu'un plafond.
Le processus manuel n'est pas coûteux parce que les personnes sont lentes. Il est coûteux parce que les mêmes données sont saisies deux fois, mises en correspondance à l'œil une fois, et corrigées en boucle, et rien de tout cela ne passe à l'échelle. L'automatisation supprime la réplication et laisse les jugements, c'est pourquoi au-delà d'un certain volume, la comparaison cesse d'être serrée.