Crise des dépenses de fin de mois :
Comment clôturer sans courir après les reçus
La moitié des équipes financières ont besoin de plus de cinq jours ouvrés pour clôturer les livres chaque mois, selon l'enquête de référence 2025 de Ledge sur les clôtures de fin de mois auprès de 100 professionnels de la finance dans les secteurs SaaS, santé et fabrication. Le seuil de cinq jours compte parce que c'est la ligne entre une clôture qui se termine dans la première semaine du nouveau mois — et une qui déborde en semaine deux, comprimant la fenêtre d'analyse, de prévision et de préparation du mois suivant. Dans ces cinq jours et plus, le plus grand puits de temps sous-estimé n'est ni les rapprochements bancaires ni les calculs de charges à payer. Ce sont les notes de frais. Pas la revue des politiques. Pas le routage d'approbation. L'acte manuel brut de transformer une pile de reçus — photographiés, scannés, froissés, envoyés par e-mail — en lignes dans une feuille de calcul ou un grand livre.
Points clés
- Le traitement des notes de frais consomme 30 à 40 % du temps de clôture mensuelle pour les équipes financières des entreprises de taille moyenne, mais n'apparaît que comme une simple ligne dans la checklist.
- Une note de frais manuelle coûte 58 $ et prend 18 minutes — soit 60 heures de travail financier par mois pour une entreprise de 100 employés.
- Le taux d'erreurs grimpe sous la pression de la clôture mensuelle : 19 % des notes contiennent des erreurs qui coûtent 52 $ supplémentaires et 18 minutes chacune à corriger.
- Une date limite de soumission au 25, imposée via un téléversement sans friction, évite la chaîne de dépendances qui étire une clôture de 4 jours à 7 jours.
- L'extraction par lots des noms de colonnes compresse 50 reçus de 15 heures de saisie manuelle à 90 minutes de vérification, en travaillant de manière sémantique plutôt que par coordonnées fixes.
Pourquoi les notes de frais sont le goulot d'étranglement silencieux de la clôture mensuelle
Chaque checklist de clôture mensuelle mentionne les notes de frais. Généralement comme une simple ligne parmi vingt. « Rassembler les notes de frais des employés. » « Vérifier la conformité des notes de frais. » « Enregistrer les remboursements de frais. » La structure de la checklist donne l'impression que le traitement des notes de frais est une tâche unique et discrète — quelque chose que l'on coche et que l'on oublie. En réalité, ces trois mots masquent un pipeline de sous-tâches interdépendantes qui peut consommer 30 à 40 % du temps total de clôture pour les équipes financières des entreprises de taille moyenne comptant un effectif terrain ou commercial important.
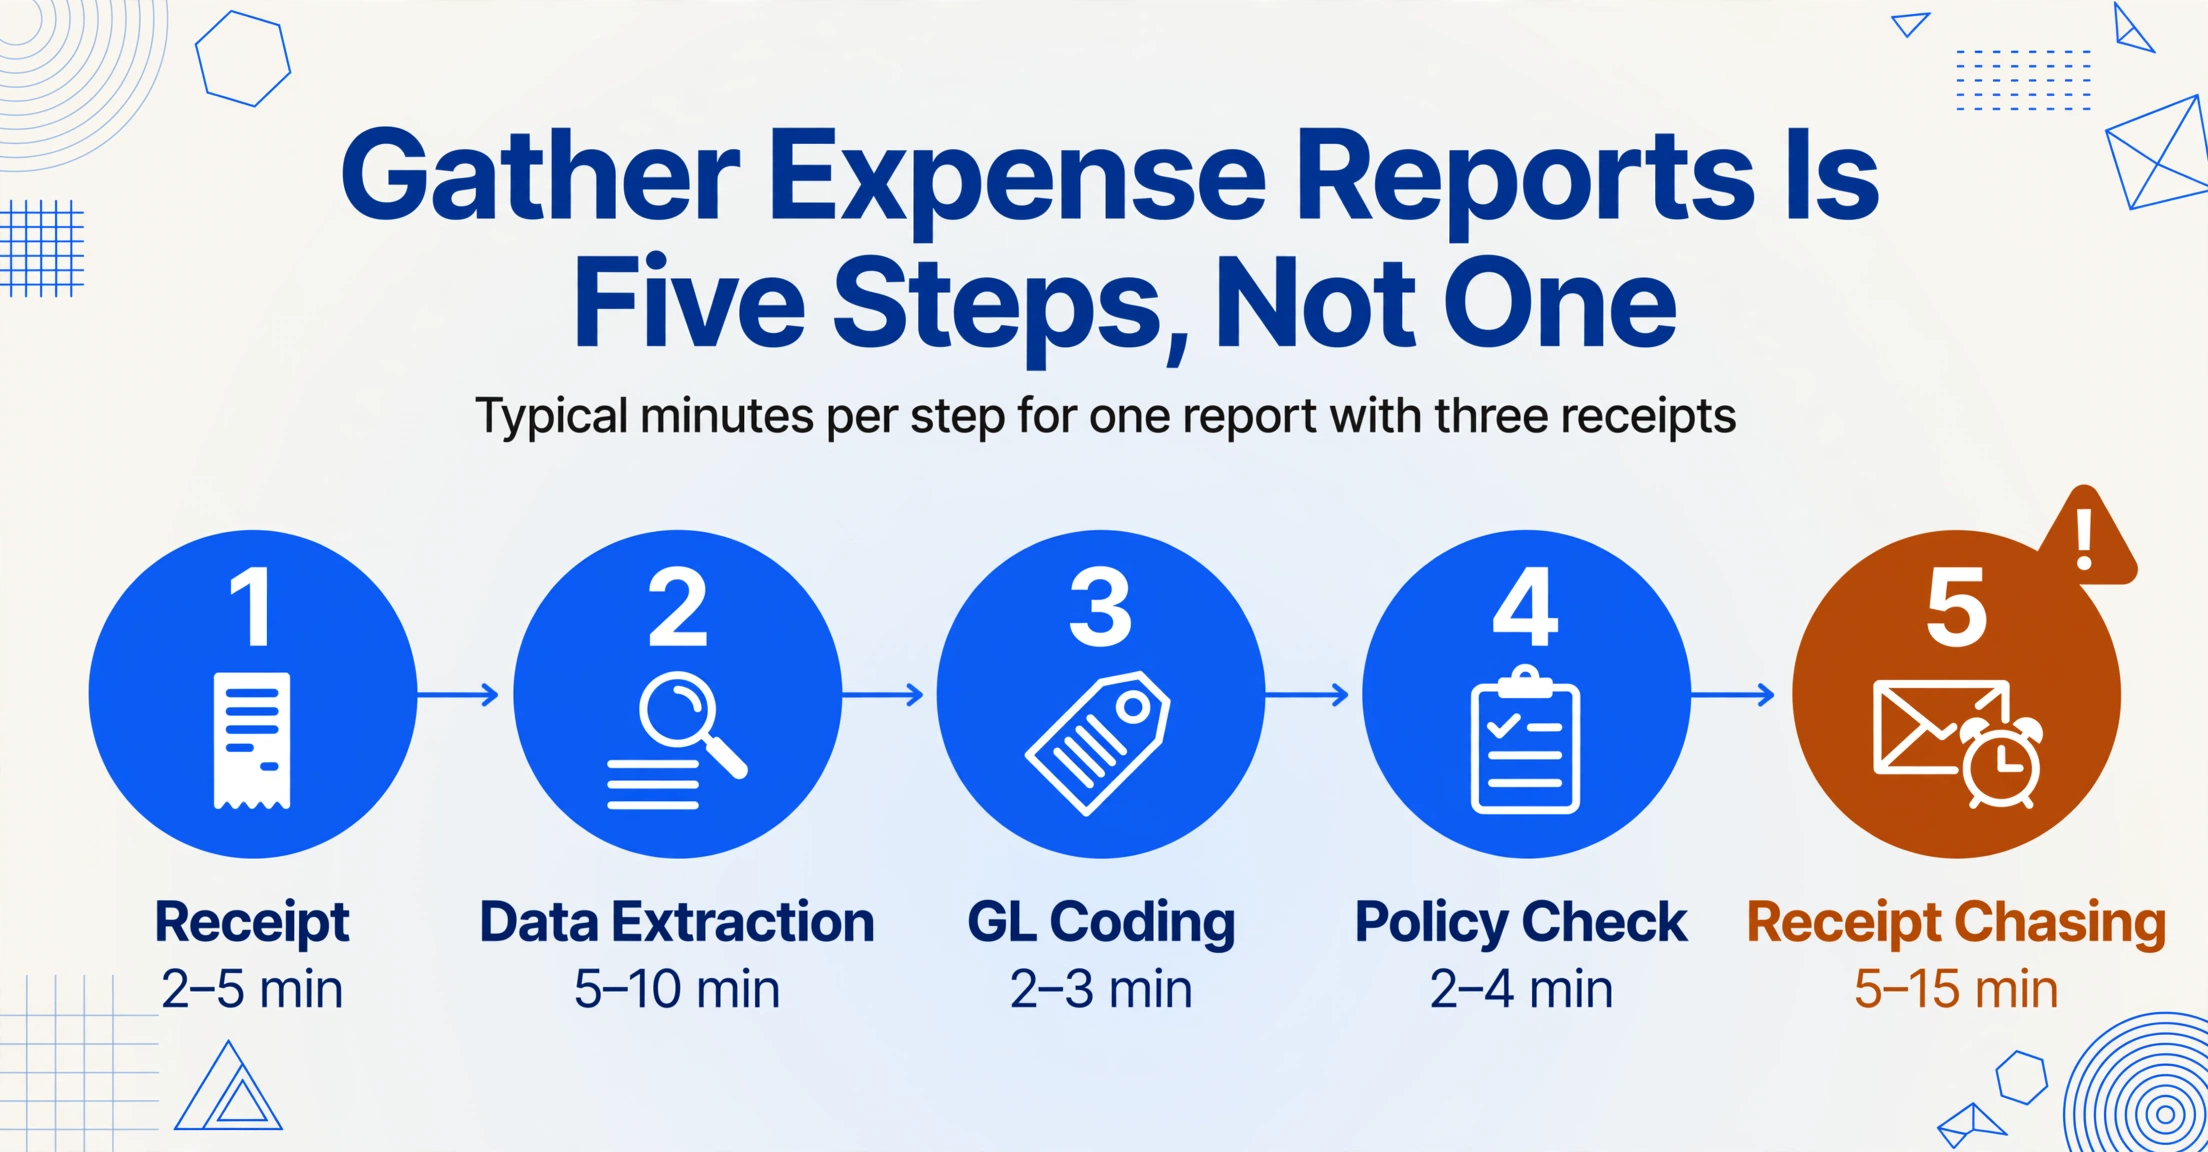
Le pipeline, réduit à ses étapes réelles, se présente ainsi pour une seule note de frais avec trois reçus joints :
| Étape | Tâche | Temps typique | Ce qui se passe réellement |
|---|---|---|---|
| 1 | Réception du reçu | 2–5 | L'employé soumet via e-mail, Slack ou l'application de notes de frais. Le reçu est une photo de téléphone, parfois pivotée de 90°, parfois une capture d'écran d'une pièce jointe transférée par e-mail. La qualité OCR varie énormément. |
| 2 | Extraction des données | 5–10 | La finance ou l'employé lit l'image du reçu et saisit manuellement : nom du marchand, date, montant, catégorie de dépense et tout détail en ligne. C'est l'étape que le mot « collecter » masque. |
| 3 | Saisie GL (grand livre) | 2–3 | Attribuer le bon code de compte du grand livre. Si l'employé s'est trompé, la finance corrige. Divertissements vs repas (déductibles à 50 %) vs fournitures de bureau — les erreurs ici créent une exposition fiscale et d'audit. |
| 4 | Vérification de la politique | 2–4 | Vérifier le montant par rapport aux limites de la politique, contrôler les doublons, confirmer que les reçus correspondent aux montants déclarés, signaler les reçus manquants. |
| 5 | Relance des reçus | 5–15 | Si un reçu est manquant, illisible ou ne correspond pas au montant déclaré — e-mail à l'employé, attente de réponse, re-vérification. Cette étape est la plus variable et la plus risquée en fin de mois : elle crée une dépendance à des personnes qui ne sont pas soumises au délai de la finance. |
| 6 | Acheminement des approbations | 3–5 | Le manager examine et approuve. Si le manager est en congé ou en déplacement, le rapport stagne. La fin de mois coïncide avec les déplacements de fin de trimestre pour de nombreux managers commerciaux. |
| 7 | Comptabilisation | 1–2 | Saisir les montants rapprochés dans l'ERP ou le système comptable. |
Le total : 20 à 44 minutes par rapport, selon la qualité des reçus et leur présence ou absence. Les données de référence APQC situent la moyenne à environ 18 minutes par note de frais traitée manuellement. Pour une entreprise de 100 employés soumettant deux rapports par mois, cela représente 3 600 minutes — 60 heures — de temps finance consacré au seul traitement des notes de frais en un seul mois. En fin de mois, ces 60 heures concurrencent directement les rapprochements bancaires, les calculs de charges à payer et la préparation des états financiers.
Le pipeline est fragile d'une manière que les autres tâches de clôture ne sont pas. Un rapprochement bancaire peut être commencé, mis en pause et repris — les données ne changent pas. Un pipeline de notes de frais dépend d'apports en direct de personnes extérieures à la finance : des employés qui ont pris une photo d'un reçu de restaurant il y a trois semaines et ont oublié de la soumettre, ou l'ont transférée à 21 h 47 le 31 avec l'objet « désolé, oublié ». Chaque reçu manquant crée une chaîne de dépendances que la finance ne peut pas résoudre seule. Et en fin de mois — quand le chrono tourne et que chaque rapport retardé repousse l'échéance de clôture — ces dépendances ne sont pas seulement gênantes. Elles sont le mécanisme par lequel une clôture en 4 jours devient une clôture en 7 jours.
Combien coûte réellement le traitement d'un rapport de frais — en minutes et en dollars
Le benchmark de 18 minutes d'APQC est utile comme référence, mais il sous-estime le problème car il fait la moyenne de tous les rapports, y compris les soumissions propres avec un seul reçu qui prennent 5 minutes. Les dégâts réels en fin de mois viennent de la queue de distribution — les rapports avec quatre reçus, dont un ticket de parking thermique fané que personne ne peut lire, ou une note de restaurant en langue étrangère où l'employé a oublié d'indiquer le taux de change.
La dimension coût est encore plus révélatrice. La Fondation GBTA a évalué le traitement d'un rapport de frais à 58 $ par rapport, avec 20 minutes de temps combiné employé-finance. Dix-neuf pour cent contiennent des erreurs, qui coûtent 52 $ supplémentaires et 18 minutes de correction. Une analyse plus détaillée de ce qui compose ces 58 $ et un modèle de coût par employé sont disponibles dans notre analyse des coûts de traitement manuel des rapports de frais, mais l'essentiel est simple : pour une entreprise de 150 employés avec 1,2 rapport par personne et par mois, le coût annuel de traitement dépasse 146 000 $ — rien que pour les frais administratifs, avant même le remboursement d'un seul dollar.
Le multiplicateur de fin de mois aggrave ces chiffres. Pendant la période de clôture, les équipes finance traitent les rapports de frais en mode batch sous pression temporelle — ce qui implique des changements de contexte entre les rapports, des étapes de revue expédiées et des décisions de classification prises plus vite qu'en milieu de mois. Le taux d'erreur grimpe. Le coût de correction s'accumule. Et comme les corrections exigent de revenir vers des employés qui sont déjà passés à autre chose, les délais de réponse passent de quelques heures à plusieurs jours. Un rapport corrigé soumis le 3 pourrait ne pas être résolu avant le 7 — moment où la date limite de clôture est déjà dépassée.
C'est pourquoi le délai médian de clôture d'APQC de 6,4 jours ouvrés, cité par CFO.com en référence au benchmarking Open Standards d'APQC, est à la fois un benchmark utile et un chiffre trompeur. Il ne vous dit pas que les deux derniers de ces 6,4 jours sont souvent consacrés uniquement au nettoyage des rapports de frais — courir après les 15 % de soumissions restantes, résoudre le dernier lot d'écarts de reçus et saisir manuellement des données qui auraient dû être numérisées dès le premier jour.
La fenêtre de pré-clôture : que faire avant que le compte à rebours ne commence
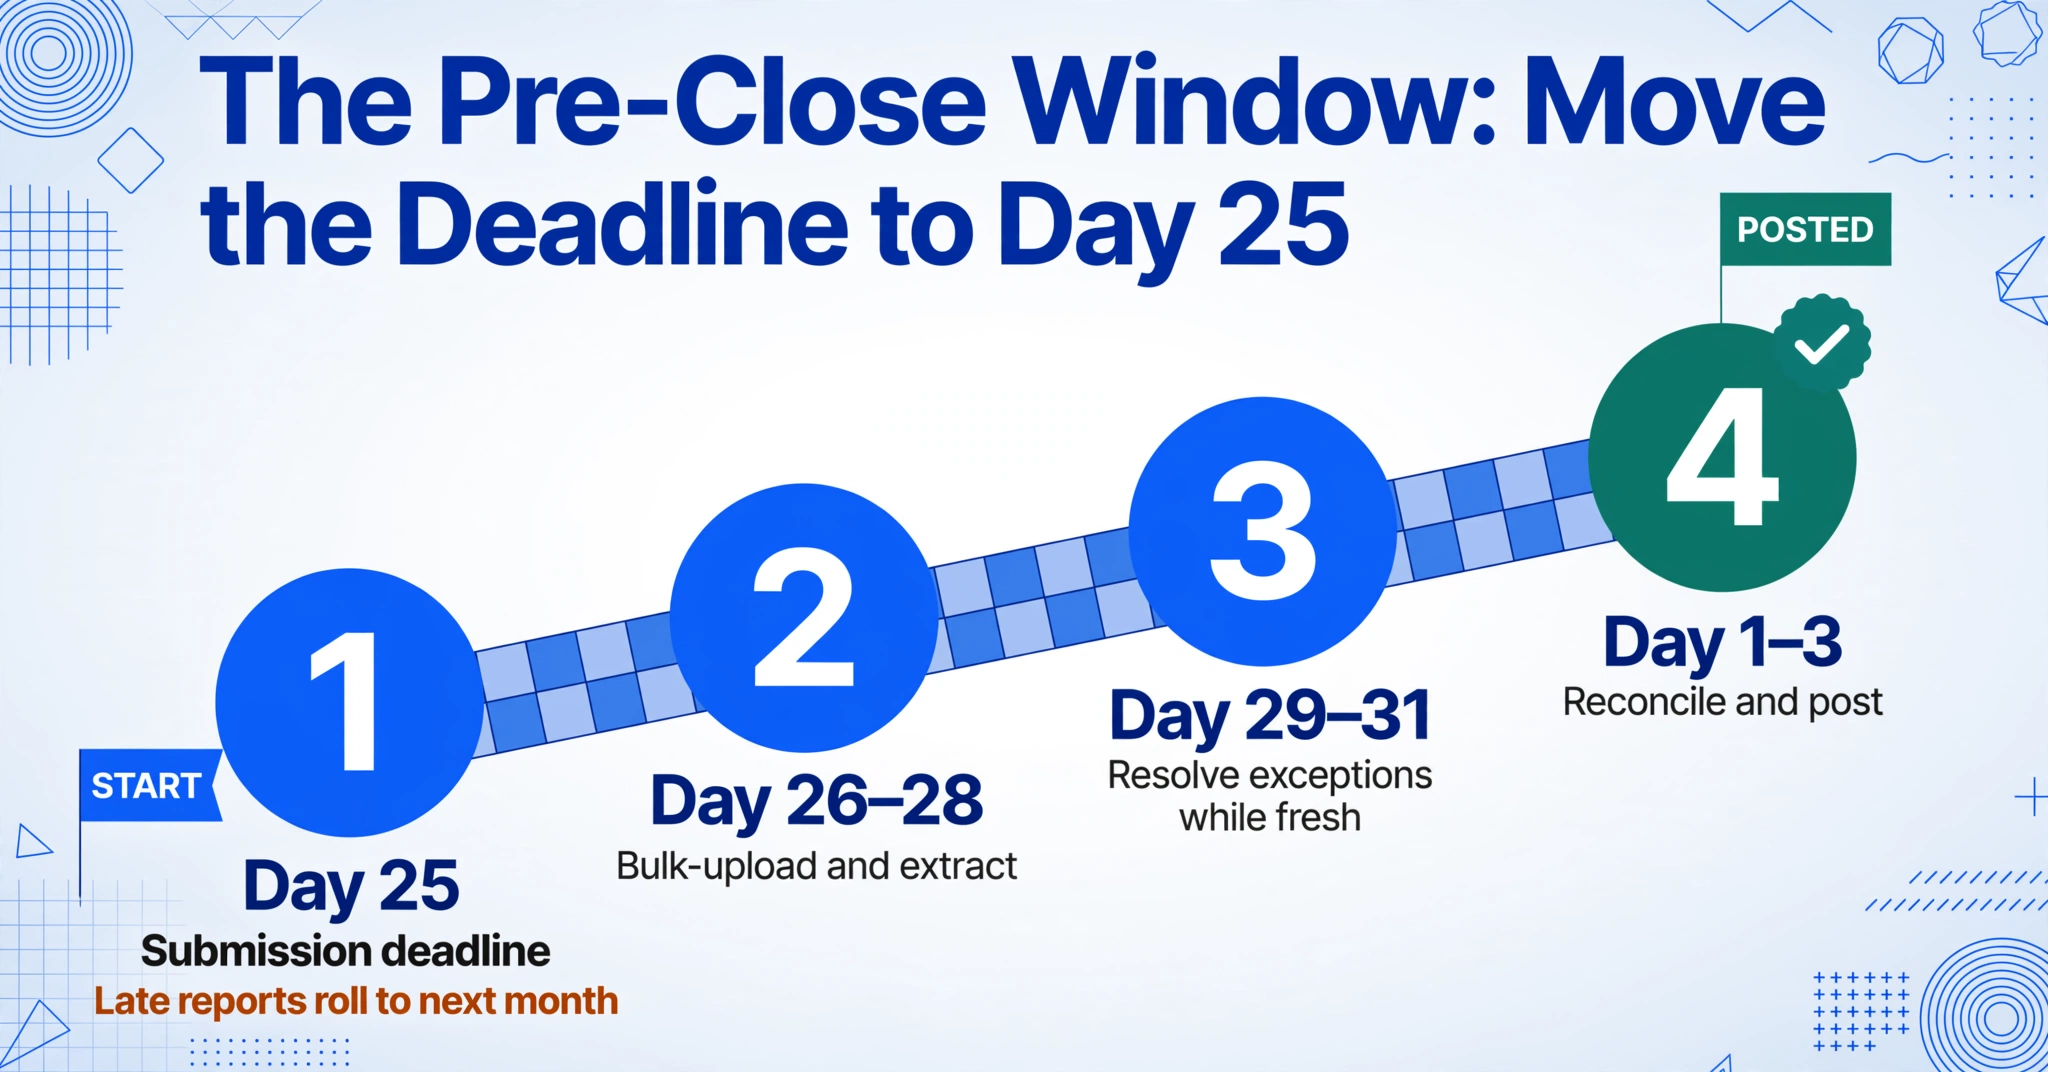
Le changement le plus rentable que la plupart des équipes financières peuvent apporter à leur processus de notes de frais de fin de mois n'est pas technologique. C'est un changement de calendrier. Déplacez la date limite de soumission des employés au 25 du mois — ou, pour les entreprises ayant un problème persistant de soumissions tardives, au 22 — et tenez-vous-y.
Cela semble évident. La plupart des entreprises ont déjà une date limite. La différence réside dans l'architecture de mise en application. Une date limite qui vit dans un e-mail ou un document de politique est une suggestion. Une date limite soutenue par un système qui ferme automatiquement la fenêtre de soumission — ou, plus concrètement, qui supprime tellement les frictions de soumission qu'il est plus facile de respecter la date que de la rater — change les comportements. Voici à quoi devrait ressembler la fenêtre de pré-clôture :
- Jour 25 : Date limite de soumission des employés. Toutes les notes de frais du mois en cours doivent être soumises avec les reçus joints. Après cette date, les soumissions tardives passent au cycle du mois suivant, sauf approbation préalable du contrôleur de gestion.
- Jours 26–28 : Fenêtre de pré-traitement financier. Téléversez en masse tous les rapports soumis, lancez l'extraction, signalez les exceptions. C'est dans cette fenêtre que l'extraction par IA compresse ce qui serait autrement 2 à 3 jours de saisie manuelle en une seule session.
- Jours 29–31 : Résolution des exceptions. La finance contacte les employés au sujet des reçus manquants ou des violations de politique. Comme les transactions sont encore récentes (quelques jours, pas quelques semaines), les employés peuvent résoudre les problèmes rapidement.
- Jours 1–3 (mois suivant) : Rapprochement final et comptabilisation. Au moment où le mois se termine officiellement, 85 à 90 % des données de dépenses sont déjà extraites, validées et codées. La fenêtre de clôture est consacrée à la revue et aux écritures finales — pas à la saisie primaire des données.
Le mécanisme qui rend ce calendrier réalisable là où il ne l'était pas auparavant est un Lien de collecte : une URL partageable qui permet aux employés de téléverser leurs reçus directement dans la file de traitement de l'équipe financière, sans se connecter à un système de notes de frais, installer une application ou créer un compte. Ils ouvrent le lien, saisissent un court code de vérification et téléversent — depuis leur téléphone, leur ordinateur ou un e-mail transféré. Les reçus arrivent dans une file unique, prêts pour le traitement par lots. Fini les pièces jointes à télécharger. Fini les messages Slack du type « voici mon reçu de la semaine dernière ». Fini les feuilles de calcul avec des reçus désynchronisés liés par nom de fichier. Le Lien de collecte déplace le goulot d'étranglement de la soumission de « est-ce que l'employé s'en est occupé » à « est-ce que les reçus sont dans la file ».
Un seul envoi, une seule exportation : traiter un mois complet de soumissions en une seule passe
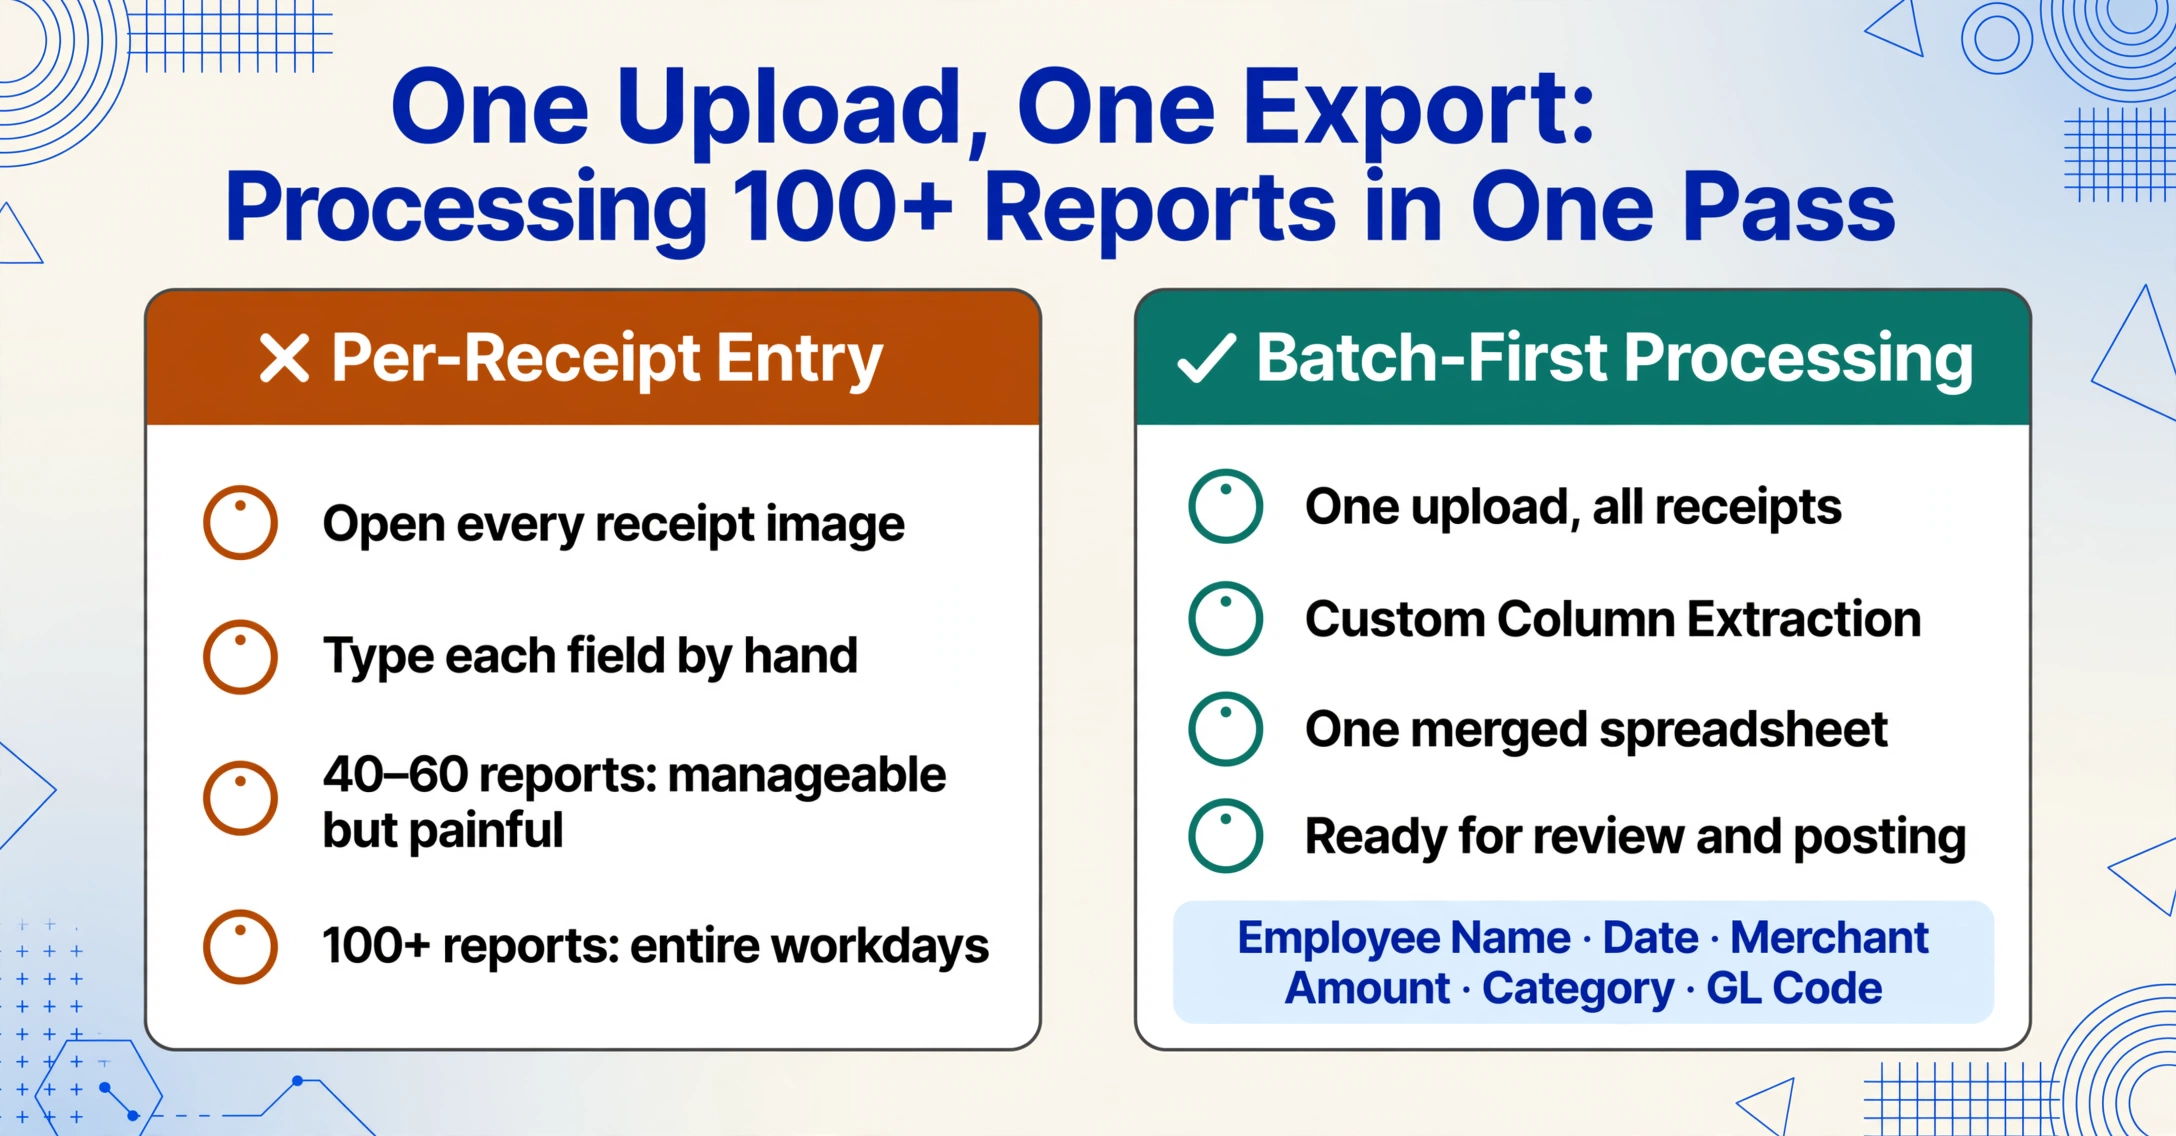
Une fois les reçus collectés, le goulot d'étranglement passe de la collecte à l'extraction. Le parcours traditionnel dans cette phase — ouvrir chaque image de reçu, lire le nom du fournisseur, la date et le montant, les transcrire dans le système de notes de frais ou la feuille de calcul — ne passe pas à l'échelle. À 40–60 rapports par mois, c'est gérable mais pénible. À plus de 100, cela consomme des journées entières. L'alternative est l'extraction par lots : téléverser toutes les soumissions d'un coup, indiquer à l'outil quels champs extraire de chaque reçu, et récupérer une seule feuille de calcul fusionnée.
C'est là que l'extraction par nom de colonne transforme le flux de travail. Au lieu d'ouvrir chaque reçu individuellement et de saisir les données dans les cellules, vous définissez les colonnes souhaitées — « Nom de l'employé », « Date », « Commerçant », « Montant », « Catégorie », « Code GL » — et l'IA lit chaque reçu du lot, localise chaque champ en comprenant ce qu'il signifie (et non où il se trouve sur la page), et remplit la colonne correspondante. Le résultat est un seul fichier Excel avec chaque note de frais résumée dans un tableau unique, prêt pour la révision et la comptabilisation.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
L'approche par nom de colonne élimine la dépendance aux modèles qui rend l'OCR traditionnel fragile avec les notes de frais. Les formats de reçus varient énormément — un reçu Square POS ne ressemble en rien à une facture d'hôtel, qui ne ressemble en rien à un reçu de taxi griffonné à la main par un chauffeur qui écrit en turc semi-cursif. Les outils OCR basés sur des modèles échouent face à la variation des formats car ils s'appuient sur des coordonnées fixes. L'extraction par nom de colonne contourne ce problème en travaillant sémantiquement : l'IA cherche « la date à laquelle cette transaction a eu lieu » et non « le texte aux coordonnées pixel (340, 120) ». Pour une analyse complète de son fonctionnement face à la variabilité des reçus que rencontrent réellement les équipes financières, consultez notre guide sur l'extraction de données de notes de frais à partir de PDF scannés.
Pour les équipes qui traitent des lots mensuels de notes de frais employés, le gain d'efficacité est multiplicatif. Traiter 50 notes à reçu unique individuellement peut prendre 15 heures à une équipe finance, à 18 minutes chacune. Téléverser les 50 en un seul lot, spécifier les colonnes une fois, et examiner une sortie fusionnée — avec une extraction de 5 à 10 secondes par page — compresse cette tâche de 15 heures en environ 90 minutes de temps de revue. L'extraction elle-même s'exécute en arrière-plan ; le rôle de l'équipe finance passe de saisie de données à réviseur d'exceptions.
Un flux de clôture des dépenses en 3 jours que les équipes finance peuvent réellement suivre
La clôture de fin de mois ne doit pas être une épreuve de 6 jours. Voici un flux de clôture des dépenses sur trois jours qui suppose que l'extraction par lots gère la couche de capture des données et que le temps de l'équipe finance est consacré à la revue et à la prise de décision — les activités qui nécessitent réellement un jugement humain.
Jour 1 : Collecter et extraire
Matin : Fermez le Lien de collecte. Toutes les notes de frais soumises avant la date limite sont dans une seule file d'attente. Plus d'e-mails oubliés à chercher, plus de messages Slack avec des reçus en pièce jointe à transférer. Téléchargez le lot complet dans l'outil d'extraction. Spécifiez les noms de colonnes : Employé, Date, Fournisseur, Montant, Catégorie, Département, Code GL, Lien de l'image du reçu. Lancez l'extraction. À midi, vous avez une seule feuille de calcul avec les données de chaque reçu extraites et organisées — 20, 50 ou 100 rapports condensés en un seul tableau. Après-midi : Première passe de révision. Signalez les lignes où le montant extrait ne correspond pas à un modèle de reçu évident (par exemple, un reçu de dîner extrait à 450 $ au lieu de 45,00 $ — les erreurs décimales sont rares avec l'extraction IA mais valent un contrôle ponctuel sur les articles de grande valeur). Identifiez les rapports avec des champs obligatoires manquants.
Jour 2 : Examiner les exceptions et rapprocher
Matin : Résolvez les exceptions signalées. Contactez les employés concernant les 5 à 10 % de rapports qui posent problème — reçu manquant pour une dépense de 200 $ et plus, nom du marchand qui ne correspond pas à la catégorie déclarée, soumission en double du même reçu. Parce que l'extraction vous a déjà donné des données structurées dans un format révisable, vous ne découvrez pas ces problèmes pendant la saisie des données — vous examinez une extraction terminée pour repérer les anomalies. C'est une tâche fondamentalement différente : plus rapide, moins sujette aux erreurs et moins susceptible d'en manquer. Après-midi : Effectuez la révision des catégories et des codes GL. Si vous avez utilisé des colonnes inférées — où l'IA lit le contenu du reçu et attribue une catégorie comme « Repas » ou « Voyage » même lorsque le reçu n'a pas de champ de catégorie — vérifiez 10 à 15 % des classifications pour leur exactitude. Ajustez les éléments mal classés. Générez un résumé total par département pour repérer les anomalies évidentes (par exemple, le département Ingénierie avec 12 000 $ de frais de voyage pour un mois où aucun ingénieur n'a voyagé).
Jour 3 : Finaliser et comptabiliser
Matin : Dernière passe d'approbation. Acheminez la feuille de calcul complétée ou les données extraites via le flux d'approbation du système de notes de frais — ou, si vous comptabilisez directement dans l'ERP, préparez les écritures de journal avec les pièces justificatives jointes (chaque ligne de votre feuille de calcul renvoie à l'image du reçu d'origine). Après-midi : Comptabilisez les notes de frais dans le grand livre. Clôturez la période pour les transactions de notes de frais. Générez le rapport de rapprochement des notes de frais pour l'examen du contrôleur de gestion ou du directeur financier. À la fin du jour 3, les notes de frais sont clôturées, comptabilisées et rapprochées — libérant les jours 4 et 5 pour le reste du processus de clôture : rapprochements bancaires, charges à payer, préparation des états financiers et analyse des écarts.
Ce flux de travail repose sur un changement structurel : l'extraction se fait comme un processus par lots rapide et automatisé au début de la clôture, et non comme une saisie manuelle lente répartie sur toute la période. Le temps de l'équipe financière est consacré aux activités qui ajoutent de la valeur — révision, gestion des exceptions, analyse — et non à la lecture d'images de reçus et à la saisie de chiffres dans des cellules. Pour la plupart des équipes de taille moyenne, ce seul changement réduit de 2 à 3 jours la composante notes de frais de la clôture.
Qu'en est-il des reçus papier, des PDF scannés et des dépenses multi-devises ?
La fin de mois ne vous offre pas un ensemble propre de reçus numériques parfaitement lisibles. Elle vous offre ce que les employés ont réussi à collecter au cours des 30 derniers jours. Cela inclut :
- Reçus papier scannés sur les imprimantes multifonctions du bureau : 200 DPI, souvent de travers, parfois avec la moitié supérieure du reçu coupée parce que l'employé ne l'a pas aligné sur la vitre du scanner. L'extraction par IA gère mieux ces cas que l'OCR basé sur des modèles, car elle n'a pas besoin du document entier — elle localise les champs par compréhension sémantique, et non en scannant une mise en page pleine page.
- Reçus thermiques dont l'encre a pâli : Le texte des anciens reçus thermiques devient illisible à l'œil humain en 6 à 12 mois. Si un employé soumet un reçu vieux de 9 mois pour une note de frais tardive, l'image peut montrer de faibles traînées grises là où se trouvait le texte. L'extraction par IA peut parfois récupérer du texte invisible pour les lecteurs humains en travaillant sur les motifs de contraste restants, mais ce n'est pas magique — si l'encre thermique s'est complètement dégradée, aucun outil d'extraction ne peut la récupérer. C'est un argument pour des cycles de soumission plus rapides, pas seulement pour une meilleure extraction.
- Reçus en langue étrangère : Un employé en voyage d'affaires au Japon soumet un reçu de restaurant entièrement en japonais. L'IA lit le reçu dans sa langue d'origine et extrait la date, le montant et le nom du vendeur — aucune traduction requise, car la sortie est la donnée structurée, pas un document traduit. Le montant est extrait sous forme de nombre (avec la devise identifiée si le symbole est présent), et le nom du vendeur est extrait tel quel (ce qui est ce que vous voulez — « すき家 » dans la colonne vendeur est plus utile à des fins d'audit qu'une approximation traduite par machine).
- Scénarios multi-devises : Si votre politique de dépenses exige que les employés soumettent le reçu original dans la devise locale avec un montant converti, l'IA extrait le montant et la devise d'origine du reçu. L'étape de conversion reste une décision politique pour la finance — l'IA identifie ce qui figure sur le document, pas ce que devrait être le taux de remboursement.
Ces cas particuliers ne sont pas rares en fin de mois — ils sont la principale raison pour laquelle le traitement des dépenses prend plus de temps que prévu. Un lot de 80 rapports peut contenir 15 reçus thermiques sur le point d'être illisibles, 8 factures de restaurant en langue étrangère et 12 PDF scannés avec des problèmes d'alignement. Les outils OCR standard génèrent des erreurs sur ceux-ci ; l'extraction par noms de colonnes les traite aux côtés des reçus numériques propres dans le même lot, signalant les extractions à faible confiance pour examen manuel plutôt que d'interrompre le pipeline. Pour les équipes qui évaluent si l'extraction par IA ou les applications traditionnelles de gestion des dépenses gèrent mieux cette variabilité, le différenciateur n'est pas de savoir si des erreurs se produisent — elles se produiront — mais si le système traite automatiquement les 90 % de reçus propres et achemine les 10 % de cas particuliers vers une file d'attente de révision, ou si vous devez tout traiter manuellement parce qu'il ne peut pas faire la différence.
Questions fréquentes
L'extraction par IA applique-t-elle automatiquement notre politique de dépenses ?
Non — et ce n'est pas à elle de le faire. L'application de la politique implique des jugements : un dîner à 95 $ à Manhattan peut être conforme à la politique alors que le même montant à Omaha la dépasse. L'extraction par IA capture ce qui figure sur le reçu — fournisseur, date, montant, lignes — et le structure pour examen. C'est lors de l'examen que la politique est appliquée. Ce que l'IA change, c'est que l'examinateur commence avec des données structurées et consultables plutôt qu'un dossier d'images de reçus. Repérer une violation de politique dans une feuille de calcul triée par montant est nettement plus rapide que de la trouver en feuilletant les reçus un par un.
L'IA peut-elle attribuer les codes GL ou dois-je les vérifier un par un ?
Vous pouvez configurer des colonnes inférées — des champs personnalisés où l'IA attribue une valeur en fonction de ce qu'elle lit dans le document — pour suggérer des catégories ou des codes GL. Par exemple, une colonne nommée « Code GL (options : 6100-Repas, 6200-Voyage, 6300-Fournitures, 6400-Divertissement) » indique à l'IA de lire le reçu et de choisir le code approprié. La précision de classification de l'IA est élevée pour les cas évidents (un reçu de restaurant → 6100-Repas ; un billet d'avion → 6200-Voyage) mais peut être ambiguë pour les catégories mixtes (un repas pendant un voyage pourrait être 6100 ou 6200 selon votre politique). Le flux de travail recommandé est de laisser l'IA attribuer les codes pendant l'extraction, puis de vérifier un échantillon lors de l'examen — en traitant la sortie de l'IA comme un premier passage qui fait gagner du temps, pas comme une réponse finale garantie.
Les données extraites s'intègrent-elles à notre ERP ou à notre logiciel comptable ?
La sortie d'extraction est en Excel (XLSX), CSV ou JSON — des formats que tous les ERP et plateformes comptables peuvent importer. Des outils comme QuickBooks, Xero, NetSuite, Sage et SAP prennent tous en charge les importations CSV ou Excel pour les écritures de journal et les données de dépenses. L'outil d'extraction lui-même ne pousse pas les données directement dans votre ERP via API ; le flux de travail est extraire → exporter → importer. Pour les utilisateurs de Google Sheets, le module complémentaire Google Sheets écrit les données extraites directement dans une feuille de calcul, qui peut ensuite servir de source d'importation pour votre système comptable.
Quelle est la taille maximale d'un lot que je peux traiter d'un coup ?
Il n'y a pas de limite technique stricte sur la taille des lots, mais des considérations pratiques de flux de travail s'appliquent. Téléverser 100 à 200 images de reçus en un seul lot est tout à fait dans la plage normale de fonctionnement et se traite en quelques minutes. Au-delà, le temps de téléversement et de vérification (pas le temps d'extraction) devient le goulot d'étranglement — faire défiler 500 lignes de données extraites dans Excel pour vérifier est moins efficace que de traiter deux lots plus petits avec des passes de vérification ciblées. Pour les équipes traitant de très gros volumes, diviser en lots par département ou centre de coûts rend la vérification plus gérable.
Que se passe-t-il lorsque nous avons besoin des images de reçus pour un audit ?
La feuille de calcul extraite inclut les données de chaque reçu, mais les images originales des reçus doivent être conservées séparément — soit dans votre système de gestion des dépenses, un dossier de stockage cloud, ou jointes comme liens d'images dans la feuille de calcul elle-même. Si vous incluez une colonne « Image du reçu » dans votre demande d'extraction (une colonne qui capture une référence au fichier source), chaque ligne de votre sortie peut référencer l'image dont elle provient, ce qui facilite la localisation de l'original lors d'un audit.