Cierre de fin de mes:
Cómo cerrar sin perseguir recibos
La mitad de los equipos de finanzas necesitan más de cinco días hábiles para cerrar los libros cada mes, según la encuesta de referencia de cierre de fin de mes 2025 de Ledge, realizada a 100 profesionales de finanzas en SaaS, salud y manufactura. El umbral de cinco días importa porque es la línea entre un cierre que se completa dentro de la primera semana del nuevo mes — y uno que se extiende hasta la segunda semana, comprimiendo la ventana para análisis, pronósticos y la preparación del mes siguiente. Dentro de esos cinco o más días, el mayor sumidero de tiempo subestimado no son las conciliaciones bancarias ni los cálculos de acumulaciones. Son los informes de gastos. No la revisión de políticas. No el enrutamiento de aprobaciones. El acto manual y crudo de convertir una pila de recibos — fotografiados, escaneados, arrugados, enviados por correo — en filas de una hoja de cálculo o del libro mayor.
Conclusiones clave
- El procesamiento de informes de gastos consume el 30–40% del tiempo de cierre de fin de mes para los equipos financieros de mercado medio, aunque aparece como una sola viñeta en la lista de verificación.
- Un informe de gastos manual cuesta $58 y toma 18 minutos, lo que suma 60 horas de tiempo de finanzas al mes para una empresa de 100 empleados.
- Las tasas de error aumentan bajo la presión de fin de mes: el 19% de los informes contienen errores que cuestan $52 adicionales y 18 minutos cada uno para corregir.
- Una fecha límite de presentación el día 25, aplicada mediante una carga sin fricciones, previene la cadena de dependencias que alarga un cierre de 4 días a uno de 7.
- La extracción de nombres de columnas por lotes comprime 50 recibos de 15 horas de entrada manual a 90 minutos de revisión, trabajando semánticamente, no por coordenadas fijas.
Por qué los informes de gastos son el cuello de botella silencioso de fin de mes
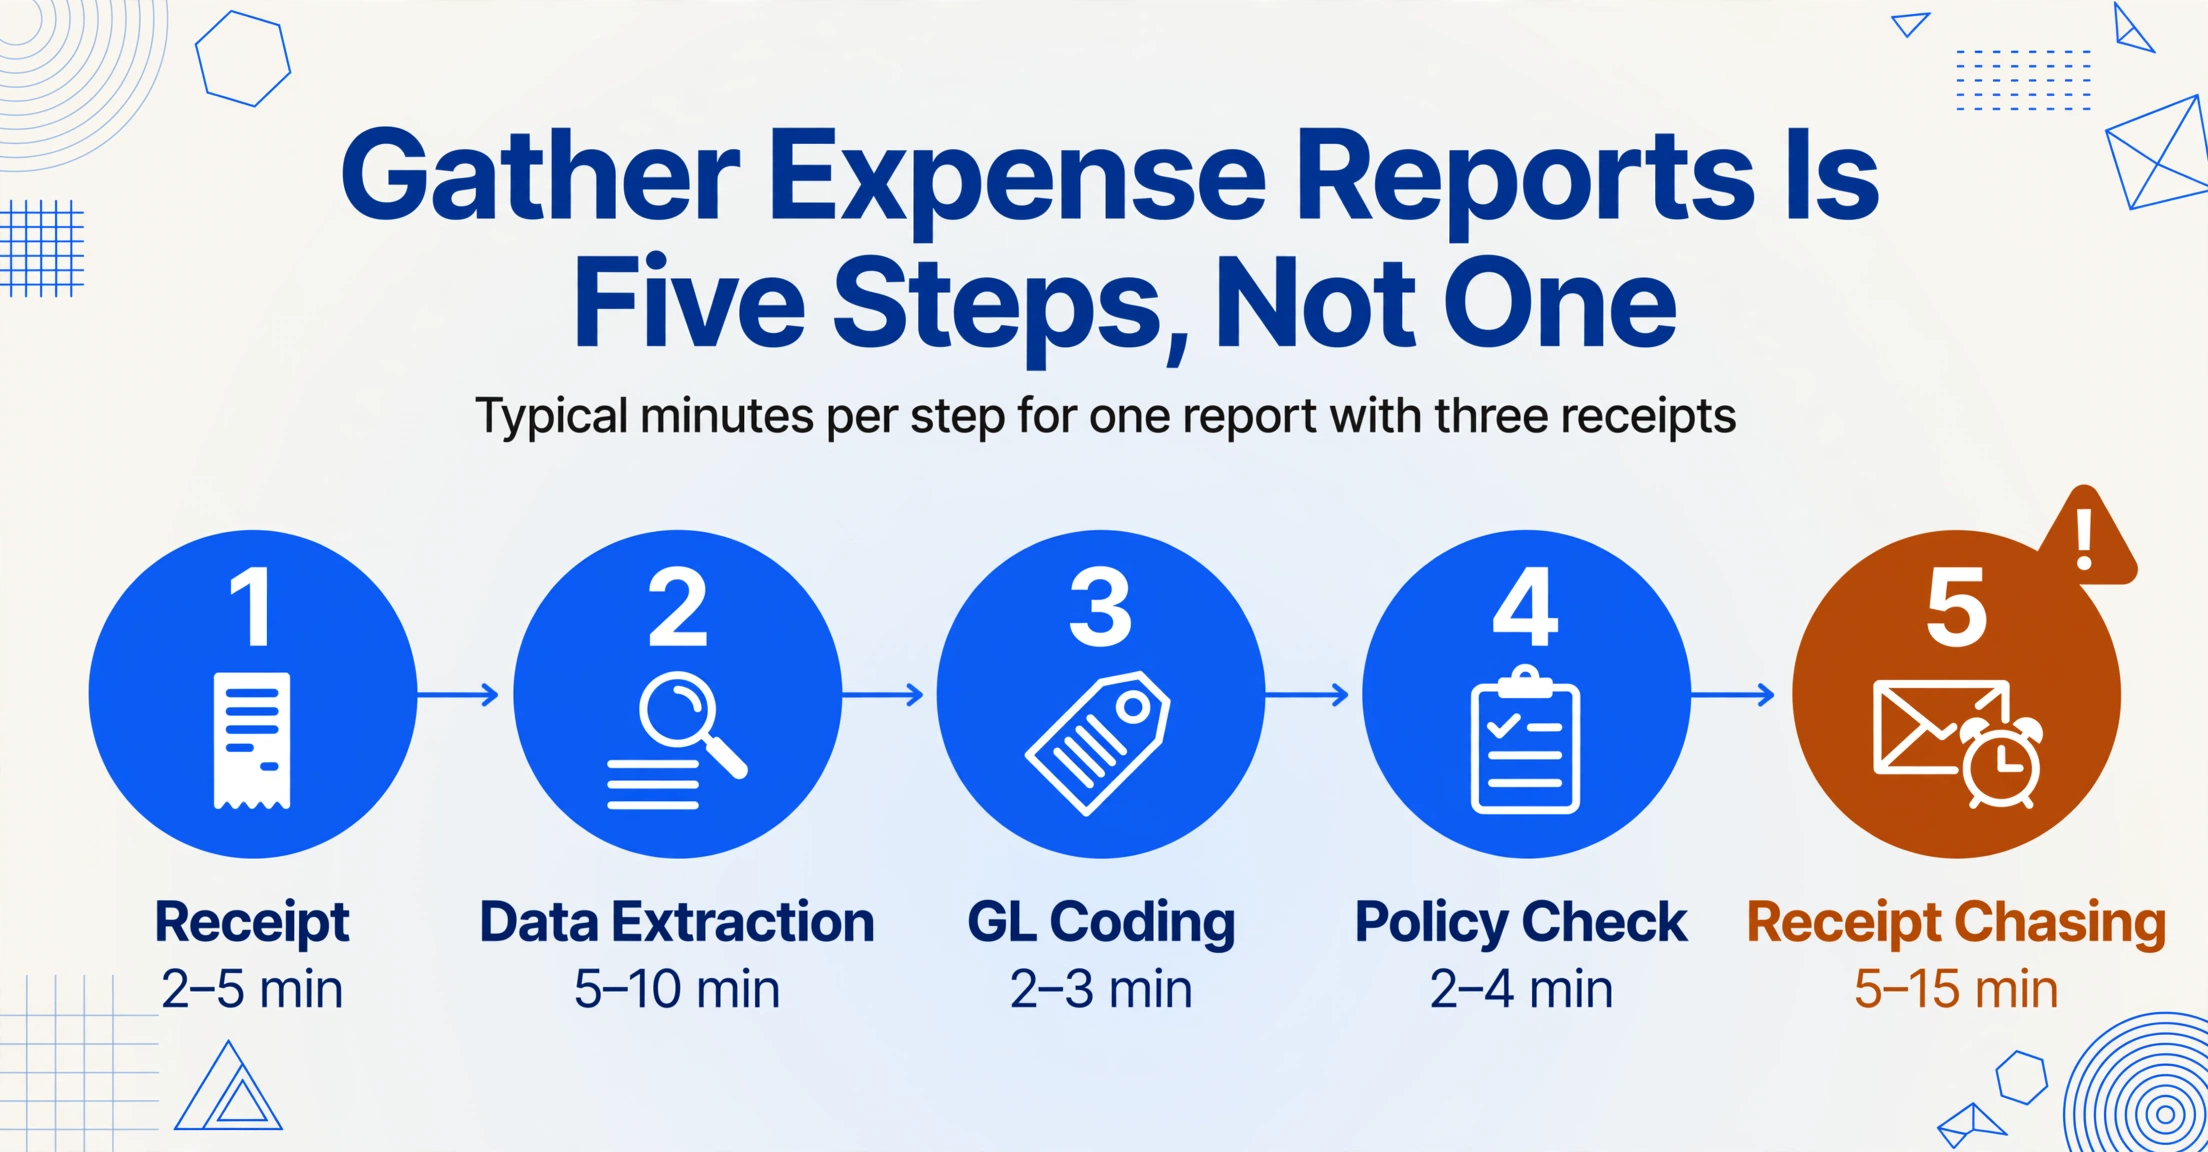
Cada lista de verificación de cierre de fin de mes menciona los informes de gastos. Generalmente como una viñeta entre veinte. "Recopilar informes de gastos de empleados." "Verificar el cumplimiento de los informes de gastos." "Registrar los reembolsos de gastos." La estructura de la lista hace que el procesamiento de gastos parezca una tarea única y discreta, algo que se marca y se supera. En realidad, esas tres palabras ocultan un flujo de subtareas interdependientes que puede consumir el 30–40% del tiempo total de cierre para los equipos financieros de mercado medio con una fuerza de ventas o de campo significativa.
El flujo, reducido a sus pasos reales, se ve así para un solo informe de gastos con tres recibos adjuntos:
| Paso | Tarea | Tiempo típico | Qué ocurre realmente |
|---|---|---|---|
| 1 | Recepción del recibo | 2–5 | El empleado lo envía por correo electrónico, Slack o la aplicación de gastos. El recibo es una foto del teléfono, a veces girada 90°, a veces una captura de pantalla de un archivo adjunto reenviado. La calidad del OCR varía enormemente. |
| 2 | Extracción de datos | 5–10 | Finanzas o el empleado lee la imagen del recibo y escribe manualmente: nombre del comercio, fecha, importe, categoría de gasto y cualquier detalle de las partidas. Este es el paso que la palabra "recopilar" oculta. |
| 3 | Codificación contable | 2–3 | Asignar el código de cuenta correcto del libro mayor. Si el empleado se equivocó, finanzas lo corrige. Entretenimiento vs. comidas (50% deducible) vs. suministros de oficina: los errores aquí crean exposición fiscal y de auditoría. |
| 4 | Verificación de políticas | 2–4 | Verificar el importe contra los límites de la política, comprobar si hay envíos duplicados, confirmar que los recibos coinciden con los importes reclamados y señalar los recibos faltantes. |
| 5 | Persecución de recibos | 5–15 | Si falta algún recibo, es ilegible o no coincide con el importe reclamado: enviar correo al empleado, esperar respuesta y volver a revisar. Este paso es el más variable y el más peligroso durante el cierre mensual: introduce dependencia de personas que no están sujetas al plazo del equipo de finanzas. |
| 6 | Enrutamiento de aprobaciones | 3–5 | El gerente revisa y aprueba. Si el gerente está de vacaciones o de viaje, el informe se detiene. El cierre mensual coincide con los viajes de fin de trimestre de muchos gerentes de ventas. |
| 7 | Contabilización | 1–2 | Ingresar los importes conciliados en el ERP o sistema contable. |
El total: de 20 a 44 minutos por informe, según la calidad del recibo y si falta alguno. Los datos de referencia de APQC sitúan la media en aproximadamente 18 minutos por informe de gastos procesado manualmente. Para una empresa con 100 empleados que presentan dos informes al mes, eso son 3.600 minutos — 60 horas — de tiempo de finanzas consumido solo por el procesamiento de gastos en un solo mes. Durante el cierre mensual, esas 60 horas compiten directamente con las conciliaciones bancarias, los cálculos de devengos y la preparación de los estados financieros.
El proceso es frágil de maneras que otras tareas del cierre no lo son. Una conciliación bancaria se puede iniciar, pausar y reanudar: los datos no cambian. Un proceso de informes de gastos depende de aportaciones en vivo de personas ajenas a finanzas: empleados que fotografiaron un recibo de restaurante hace tres semanas y olvidaron enviarlo, o lo reenviaron a las 9:47 PM del día 31 con el asunto "perdón, se me olvidó". Cada recibo faltante crea una cadena de dependencias que finanzas no puede resolver sola. Y durante el cierre de cierre — cuando el reloj corre y cada informe retrasado empuja el plazo de cierre más lejos — esas dependencias no son solo inconvenientes. Son el mecanismo por el cual un cierre de 4 días se convierte en un cierre de 7 días.
Lo que realmente cuesta procesar un informe de gastos individual en minutos — y en dólares
El punto de referencia de 18 minutos de APQC es útil como base, pero subestima el problema porque promedia todos los informes, incluidos los envíos limpios con un solo recibo que toman 5 minutos. El daño real durante el cierre de mes proviene de la cola — los informes con cuatro recibos, uno de los cuales es un comprobante de estacionamiento impreso en papel térmico desvanecido que nadie puede leer, o una factura de restaurante en idioma extranjero donde el empleado olvidó anotar el tipo de cambio.
La dimensión del costo es aún más reveladora. La Fundación GBTA estableció un punto de referencia de $58 por informe de gastos procesado, con 20 minutos de tiempo combinado de empleado y finanzas. El diecinueve por ciento contiene errores, que cuestan $52 adicionales y 18 minutos para corregir. Un desglose más detallado de lo que impulsa esa cifra de $58 y un modelo de costo por empleado está disponible en nuestro análisis de los costos de procesamiento manual de informes de gastos, pero el titular es claro: para una empresa de 150 empleados con 1.2 informes por persona al mes, el costo anual de procesamiento supera los $146,000 — solo en gastos administrativos, antes de que se reembolse un solo dólar.
El multiplicador de fin de mes empeora estas cifras. Durante la ventana de cierre, los equipos de finanzas procesan informes de gastos en modo por lotes bajo presión de tiempo — lo que significa cambiar de contexto entre informes, apresurar los pasos de revisión y tomar decisiones de clasificación más rápido de lo que lo harían a mitad de mes. La tasa de error aumenta. El costo de corrección se acumula. Y como las correcciones requieren volver a los empleados que ya han pasado mentalmente de su informe de gastos, los tiempos de respuesta se extienden de horas a días. Un informe corregido enviado el día 3 podría no resolverse hasta el día 7 — momento en el que el plazo de cierre ya ha pasado.
Por eso el tiempo de cierre medio de APQC de 6.4 días hábiles, citado por CFO.com en referencia al Open Standards Benchmarking de APQC, es a la vez un punto de referencia útil y una cifra engañosa. No te dice que los últimos dos de esos 6.4 días a menudo se dedican únicamente a la limpieza de informes de gastos — persiguiendo el último 15% de los envíos, resolviendo el último lote de discrepancias de recibos e ingresando manualmente datos que deberían haberse digitalizado desde el primer día.
La ventana previa al cierre: qué hacer antes de que comience el plazo
El cambio de mayor impacto que la mayoría de los equipos de finanzas pueden hacer en su proceso de gastos de fin de mes no es un cambio tecnológico. Es un cambio en el cronograma. Mueva la fecha límite de presentación de los empleados al día 25 del mes — o, para empresas con un problema persistente de presentaciones tardías, al día 22 — y manténgala.
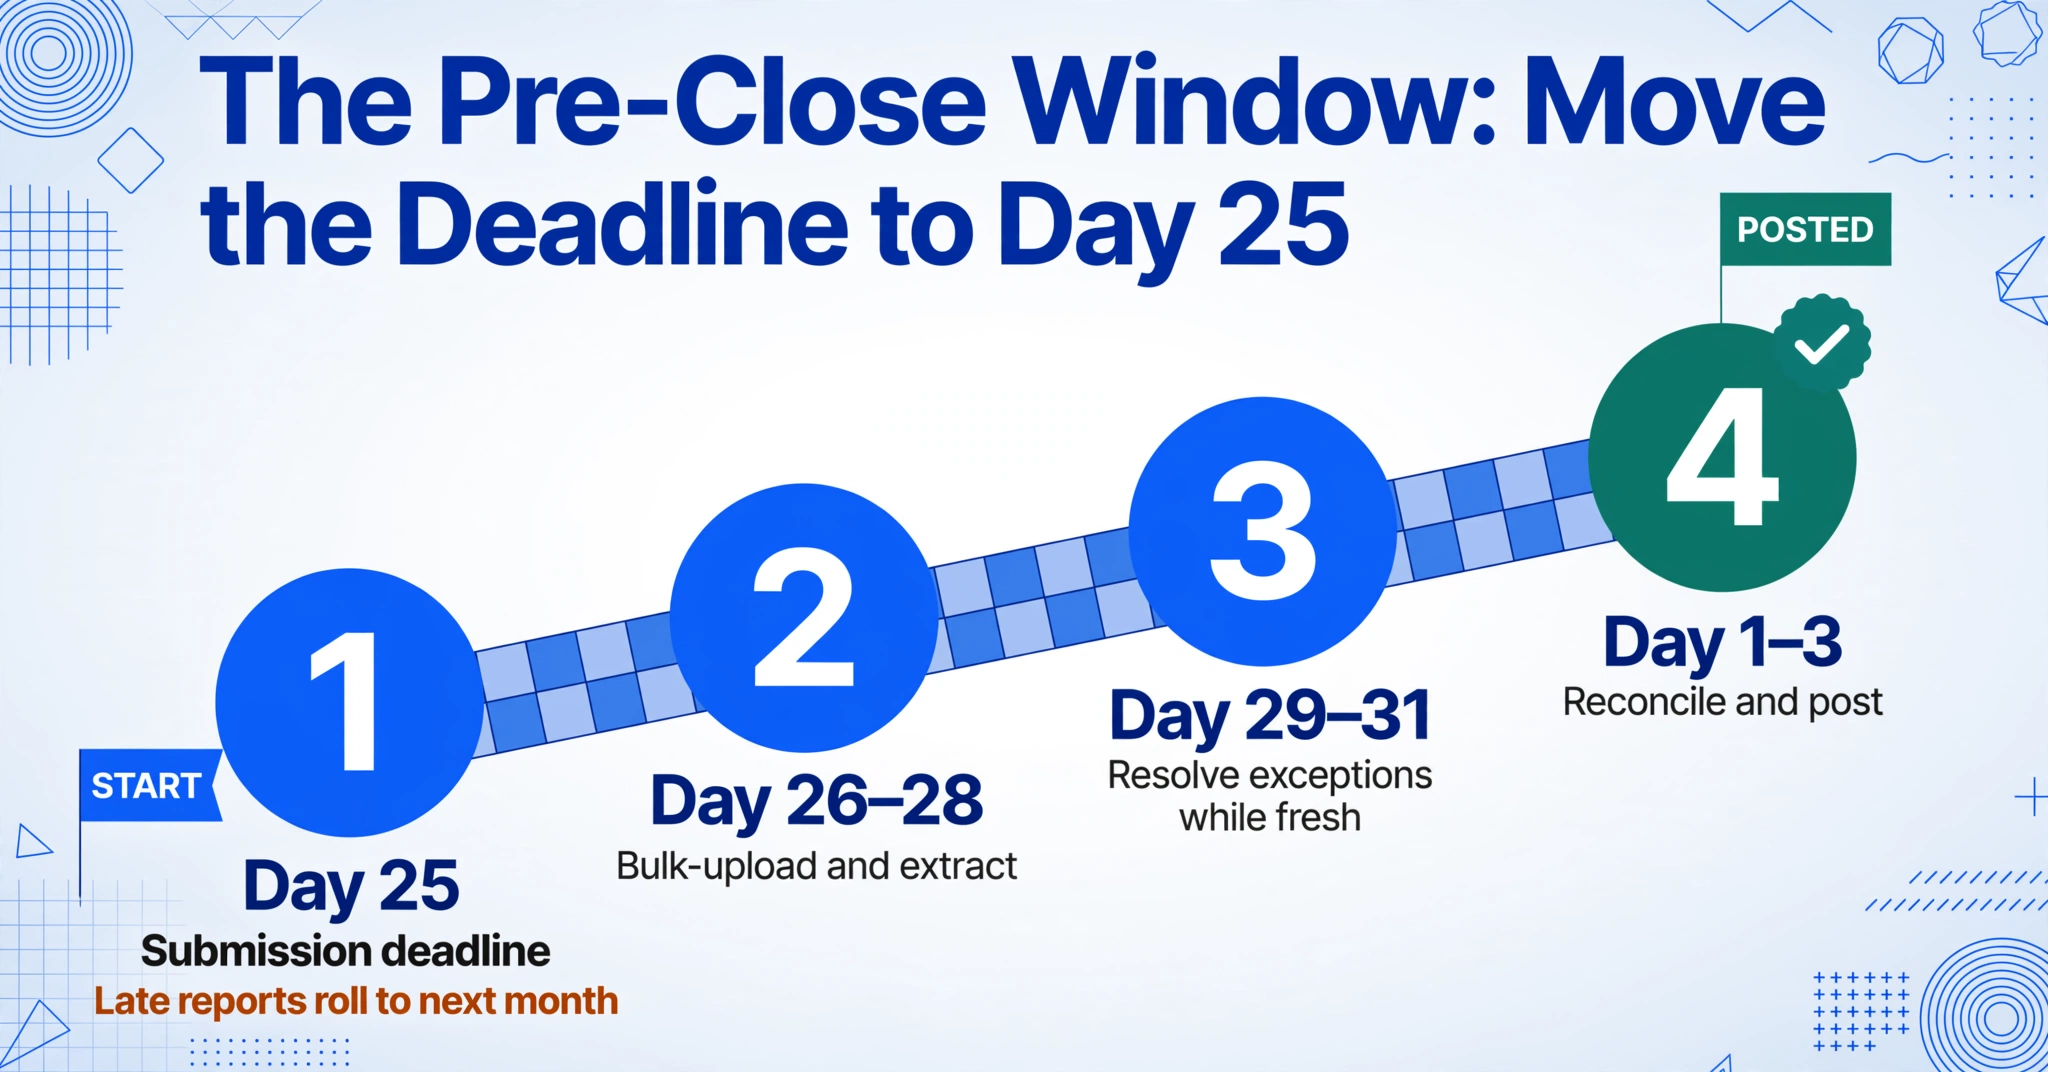
Esto parece obvio. La mayoría de las empresas ya tienen una fecha límite. La diferencia está en la arquitectura de cumplimiento. Una fecha límite que vive en un correo electrónico o en un documento de política es una sugerencia. Una fecha límite respaldada por un sistema que cierra automáticamente la ventana de presentación — o, más prácticamente, que elimina la fricción de la presentación tan a fondo que cumplir con la fecha es más fácil que no cumplirla — cambia el comportamiento. Así es como debería verse la ventana previa al cierre:
- Día 25: Fecha límite de presentación del empleado. Todos los informes de gastos del mes actual deben presentarse con los recibos adjuntos. Después de esta fecha, las presentaciones tardías pasan al ciclo del mes siguiente, salvo aprobación previa del contralor.
- Días 26–28: Ventana de preprocesamiento de finanzas. Cargue masivamente todos los informes presentados, ejecute la extracción y marque las excepciones. Esta es la ventana donde la extracción con IA comprime lo que de otro modo serían 2–3 días de ingreso manual de datos en una sola sesión.
- Días 29–31: Resolución de excepciones. Finanzas contacta a los empleados sobre recibos faltantes o violaciones de políticas. Dado que las transacciones aún están recientes (a días, no semanas), los empleados pueden resolver los problemas rápidamente.
- Días 1–3 (mes siguiente): Conciliación final y contabilización. Para cuando el mes termina oficialmente, el 85–90% de los datos de gastos ya está extraído, validado y codificado. La ventana de cierre se dedica a la revisión y a las entradas finales — no a la captura primaria de datos.
El mecanismo que hace factible este cronograma donde antes no lo era es un Enlace de Recopilación: una URL compartible que permite a los empleados subir recibos directamente a la cola de procesamiento del equipo de finanzas sin iniciar sesión en un sistema de gastos, instalar una aplicación ni crear una cuenta. Abren el enlace, ingresan un código de verificación corto y suben — desde su teléfono, su escritorio o un correo reenviado. Los recibos llegan a una sola cola, listos para el procesamiento por lotes. Sin archivos adjuntos de correo que descargar. Sin mensajes de Slack con "aquí está mi recibo de la semana pasada". Sin hojas de cálculo con recibos desemparejados vinculados por nombre de archivo. El Enlace de Recopilación mueve el cuello de botella de la presentación de "¿el empleado se dio tiempo para hacerlo?" a "¿están los recibos en la cola?".
Una carga, una exportación: procesar un mes completo de envíos en una sola pasada
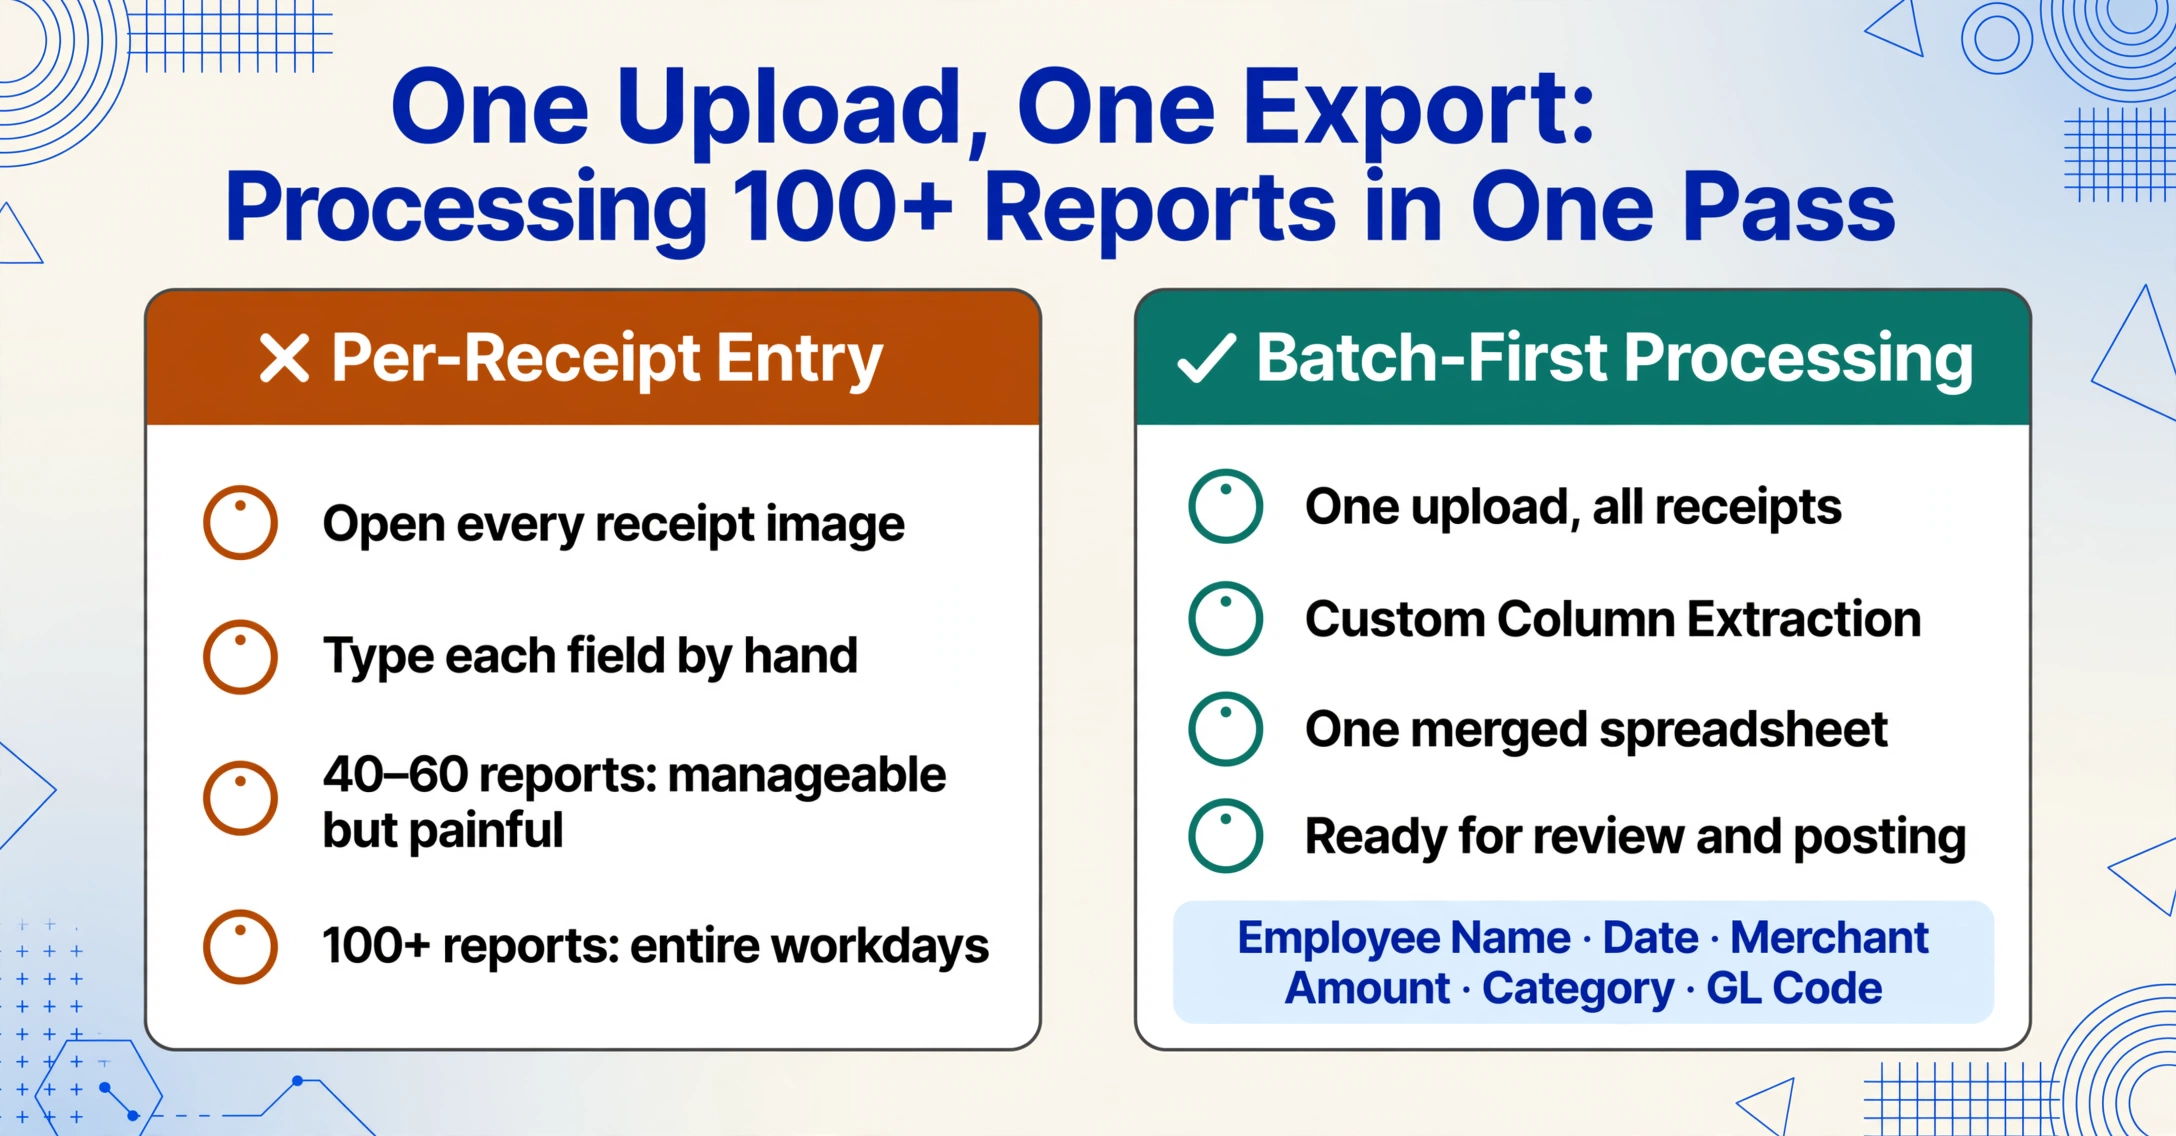
Una vez que se recopilan los recibos, el cuello de botella pasa de la recopilación a la extracción. El camino tradicional en esta fase — abrir cada imagen de recibo, leer el nombre del proveedor, la fecha y el importe, transcribirlos al sistema de gastos o a la hoja de cálculo — no escala. Con 40–60 informes al mes, es manejable pero tedioso. Con más de 100, consume días de trabajo completos. La alternativa es la extracción por lotes: subir todos los envíos de una vez, indicar a la herramienta qué campos extraer de cada recibo y obtener una única hoja de cálculo combinada.
Aquí es donde la extracción por nombres de columna cambia el flujo de trabajo. En lugar de abrir cada recibo individualmente y escribir los datos en celdas, defines las columnas que deseas — "Nombre del Empleado", "Fecha", "Comercio", "Importe", "Categoría", "Código GL" — y la IA lee cada recibo del lote, localiza cada campo comprendiendo su significado (no su posición en la página) y rellena la columna correspondiente. El resultado es un único archivo de Excel con cada informe de gastos resumido en una tabla, listo para revisión y contabilización.
Los archivos se procesan de forma segura y no se almacenan.
El enfoque de nombres de columna elimina la dependencia de plantillas que hace que el OCR tradicional sea frágil con los informes de gastos. Los formatos de recibo varían enormemente: un recibo de Square POS no se parece en nada a un folio de hotel, que no se parece en nada a un recibo de taxi garabateado a mano por un conductor que escribe en turco semicursivo. Las herramientas de OCR basadas en plantillas fallan ante la variación de formatos porque dependen de coordenadas fijas. La extracción por nombres de columna evita esto al trabajar de forma semántica: la IA busca "la fecha en que ocurrió esta transacción", no "el texto en las coordenadas de píxeles (340, 120)". Para un desglose completo de cómo funciona esto ante la variabilidad de recibos que los equipos de finanzas realmente enfrentan, consulta nuestra guía sobre extracción de datos de informes de gastos desde PDF escaneados.
Para los equipos que procesan lotes mensuales de informes de gastos de empleados, la ganancia de eficiencia es multiplicativa. Procesar 50 informes individuales de un solo recibo podría tomarle a un equipo de finanzas 15 horas a 18 minutos cada uno. Subir los 50 como un solo lote, especificar las columnas una vez y revisar una salida combinada — con una extracción que toma de 5 a 10 segundos por página — comprime esa tarea de 15 horas en aproximadamente 90 minutos de tiempo de revisión. La extracción en sí se ejecuta en segundo plano; el papel del equipo de finanzas pasa de operador de entrada de datos a revisor de excepciones.
Un flujo de cierre de gastos en 3 días que los equipos de finanzas realmente pueden seguir
El cierre de fin de mes no tiene que ser una odisea de 6 días. Aquí hay un flujo de cierre de gastos de tres días que asume que la extracción por lotes maneja la capa de captura de datos y que el tiempo del equipo de finanzas se dedica a la revisión y la toma de decisiones — las actividades que realmente requieren juicio humano.
Día 1: Recopilar y extraer
Por la mañana: Cierra el Enlace de Recopilación. Todas las declaraciones de gastos recibidas hasta la fecha límite están en una sola cola. No hay correos rezagados que buscar ni mensajes de Slack con adjuntos de recibos que reenviar. Sube el lote completo a la herramienta de extracción. Especifica los nombres de las columnas: Empleado, Fecha, Proveedor, Monto, Categoría, Departamento, GL, Enlace de imagen del recibo. Ejecuta la extracción. Para el mediodía, tienes una sola hoja de cálculo con los datos de cada recibo extraídos y organizados: 20, 50 o 100 informes condensados en una sola tabla. Por la tarde: Revisión inicial. Marca las filas donde el monto extraído no coincide con un patrón obvio de recibo (por ejemplo, un recibo de cena extraído como $450 en lugar de $45.00 — los errores decimales son raros con la extracción por IA, pero vale la pena verificar los artículos de alto valor). Identifica los informes con campos obligatorios faltantes.
Día 2: Revisar excepciones y conciliar
Por la mañana: Resuelve las excepciones marcadas. Contacta a los empleados sobre el 5–10% de los informes que tienen problemas: recibo faltante para un gasto de $200+, nombre del comerciante que no coincide con la categoría declarada, envío duplicado del mismo recibo. Debido a que la extracción ya te dio datos estructurados en un formato revisable, no estás descubriendo estos problemas durante la entrada de datos, sino revisando una extracción completa para detectar valores atípicos. Esa es una tarea fundamentalmente diferente: más rápida, menos propensa a errores y con menos probabilidades de pasar algo por alto. Por la tarde: Revisa la categoría y el código GL. Si usaste columnas inferidas — donde la IA lee el contenido del recibo y asigna una categoría como "Comidas" o "Viajes" incluso cuando el recibo no tiene un campo de categoría — verifica el 10–15% de las clasificaciones para asegurar su precisión. Ajusta cualquier elemento mal clasificado. Genera un resumen por departamento para detectar anomalías obvias (por ejemplo, el departamento de Ingeniería con $12,000 en viajes durante un mes en el que ningún ingeniero viajó).
Día 3: Finalizar y contabilizar
Por la mañana: Aprobación final. Enruta la hoja de cálculo completa o los datos extraídos a través del flujo de aprobación del sistema de gastos — o, si se contabiliza directamente en el ERP, prepara los asientos de diario con la documentación de respaldo adjunta (cada fila de tu hoja de cálculo hace referencia a la imagen del recibo original). Por la tarde: Contabiliza los gastos en el libro mayor. Cierra el período para las transacciones de gastos. Genera el informe de conciliación de gastos para la revisión del contralor o del CFO. Al final del Día 3, los gastos están cerrados, contabilizados y conciliados, lo que libera los Días 4 y 5 para el resto del proceso de cierre: conciliaciones bancarias, acumulaciones, preparación de estados financieros y análisis de variaciones.
Este flujo de trabajo se basa en un cambio estructural: la extracción ocurre como un proceso por lotes rápido y automatizado al inicio del cierre, no como una entrada de datos manual y lenta distribuida a lo largo de todo el período. El tiempo del equipo de finanzas se dedica a las actividades que aportan valor — revisión, manejo de excepciones, análisis — no a leer imágenes de recibos y escribir números en celdas. Para la mayoría de los equipos de mercado medio, este cambio por sí solo reduce de 2 a 3 días el componente de gastos del cierre.
¿Qué pasa con los recibos en papel, los PDF escaneados y los gastos en varias monedas?
El cierre de mes no te entrega un conjunto limpio de recibos digitales perfectamente legibles. Te entrega lo que los empleados hayan recopilado durante los últimos 30 días. Eso incluye:
- Recibos en papel escaneados en impresoras multifunción de oficina: 200 DPI, a menudo torcidos, a veces con la mitad superior del recibo cortada porque el empleado no lo alineó en el escáner. La extracción con IA maneja estos casos mejor que el OCR de plantillas porque no necesita el documento completo: localiza los campos mediante comprensión semántica, no escaneando un diseño de página completa.
- Recibos térmicos que se han desvanecido: El texto de los recibos térmicos antiguos se vuelve ilegible para el ojo humano en un plazo de 6 a 12 meses. Si un empleado presenta un recibo de hace 9 meses para una reclamación de gastos tardía, la imagen puede mostrar tenues franjas grises donde solía haber texto. La extracción con IA a veces puede recuperar texto invisible para los lectores humanos trabajando con los patrones de contraste que quedan, pero no es magia: si la tinta térmica se ha degradado por completo, ninguna herramienta de extracción puede recuperarlo. Esto es un argumento a favor de ciclos de presentación más rápidos, no solo de una mejor extracción.
- Recibos en idiomas extranjeros: Un empleado en un viaje de negocios a Japón presenta un recibo de restaurante completamente en japonés. La IA lee el recibo en su idioma nativo y extrae la fecha, el importe y el nombre del proveedor, sin necesidad de traducción, porque el resultado son los datos estructurados, no un documento traducido. El importe se extrae como número (con la moneda identificada si el símbolo está presente), y el nombre del proveedor se extrae tal cual (que es lo que quieres: "すき家" en la columna de proveedor es más útil para fines de auditoría que una aproximación traducida automáticamente).
- Escenarios con varias monedas: Si tu política de gastos exige que los empleados presenten el recibo original en moneda local con un importe convertido, la IA extrae el importe original y la moneda del recibo. El paso de conversión sigue siendo una decisión de política para finanzas: la IA identifica lo que hay en el documento, no cuál debería ser la tasa de reembolso.
Estos casos límite no son raros durante el cierre de mes: son la razón principal por la que el procesamiento de gastos tarda más de lo esperado. Un lote de 80 informes puede contener 15 recibos térmicos al borde de la ilegibilidad, 8 facturas de restaurante en idiomas extranjeros y 12 PDF escaneados con problemas de alineación. Las herramientas OCR estándar generan errores con estos; la extracción por nombre de columna los procesa junto con los recibos digitales limpios en el mismo lote, marcando las extracciones de baja confianza para revisión manual en lugar de detener el flujo. Para los equipos que evalúan si la extracción con IA o las aplicaciones tradicionales de gestión de gastos manejan mejor esta variabilidad, el diferenciador no es si ocurren errores — ocurrirán — sino si el sistema procesa automáticamente el 90% de los recibos limpios y canaliza el 10% de los casos límite a una cola de revisión, o te obliga a procesar todo manualmente porque no puede distinguir cuál es cuál.
Preguntas Frecuentes
¿La extracción con IA aplica automáticamente nuestra política de gastos?
No — y no debería esperarse que lo haga. La aplicación de políticas implica juicios: una cena de $95 en Manhattan puede estar dentro de la política, mientras que el mismo monto en Omaha la excede. La IA de extracción captura lo que aparece en el recibo — proveedor, fecha, monto, líneas de detalle — y lo estructura para revisión. La revisión es donde se aplica la política. Lo que la IA cambia es que el revisor comienza con datos estructurados y buscables en lugar de una carpeta de imágenes de recibos. Detectar una violación de política en una hoja de cálculo ordenada por monto es considerablemente más rápido que encontrarla revisando recibos uno por uno.
¿Puede la IA asignar códigos GL o necesito revisar cada uno?
Puede configurar columnas inferidas — campos personalizados donde la IA asigna un valor según lo que lee en el documento — para sugerir categorías o códigos GL. Por ejemplo, una columna llamada "Código GL (opciones: 6100-Comidas, 6200-Viajes, 6300-Suministros, 6400-Entretenimiento)" le indica a la IA que lea el recibo y elija el código adecuado. La precisión de clasificación de la IA es alta en casos claros (un recibo de restaurante → 6100-Comidas; un boleto de avión → 6200-Viajes), pero puede ser ambigua en categorías mixtas (una comida durante un viaje podría ser 6100 o 6200 según su política). El flujo de trabajo recomendado es dejar que la IA asigne los códigos durante la extracción y luego verificar una muestra durante la revisión — tratando el resultado de la IA como un primer paso que ahorra tiempo, no como una respuesta final garantizada.
¿Los datos extraídos se integran con nuestro ERP o software de contabilidad?
El resultado de la extracción es Excel (XLSX), CSV o JSON — formatos que todos los ERP y plataformas de contabilidad pueden importar. Herramientas como QuickBooks, Xero, NetSuite, Sage y SAP admiten importaciones CSV o Excel para asientos de diario y datos de gastos. La herramienta de extracción no envía datos directamente a su ERP mediante API; el flujo es extraer → exportar → importar. Para usuarios de Google Sheets, el complemento de Google Sheets escribe los datos extraídos directamente en una hoja de cálculo, que luego puede servir como fuente de importación para su sistema de contabilidad.
¿Qué tan grande puede ser un lote que procese a la vez?
No existe un límite técnico estricto en el tamaño del lote, pero sí aplican consideraciones prácticas de flujo de trabajo. Subir entre 100 y 200 imágenes de recibos en un solo lote está dentro del rango operativo normal y se procesa en minutos. Más allá de eso, el tiempo de carga y revisión (no el tiempo de extracción) se convierte en el cuello de botella: revisar 500 filas de datos extraídos en Excel para verificar es menos eficiente que procesar dos lotes más pequeños con revisiones enfocadas. Para equipos que manejan volúmenes muy altos, dividir en lotes por departamento o centro de costos hace que la revisión sea más manejable.
¿Qué sucede cuando necesitamos imágenes de recibos para una auditoría?
La hoja de cálculo extraída incluye los datos de cada recibo, pero las imágenes originales de los recibos deben conservarse por separado, ya sea en su sistema de gestión de gastos, en una carpeta de almacenamiento en la nube o adjuntas como enlaces de imagen en la propia hoja de cálculo. Si incluye una columna "Imagen del Recibo" en su solicitud de extracción (una columna que capture una referencia al archivo fuente), cada fila de su resultado puede hacer referencia a la imagen de la que proviene, lo que facilita localizar el original durante una auditoría.