Rapprochez les reçus de dépenses des employés
Avant que la réclamation ne soit approuvée
Le rapprochement des notes de frais est un travail de mise en correspondance avant d'être un travail de calcul. Le réviseur doit prouver que chaque ligne réclamée par un employé est appuyée par un reçu, pour le même montant, à la même date, auprès du même commerçant. Lorsque cette preuve manque, le total du rapport reste équilibré, ce qui explique précisément pourquoi le problème survit à la révision.
Points clés à retenir
- Un rapport peut être parfaitement équilibré et échouer quand même à un audit.
- C'est parce que le total est la seule ligne qui se rapproche, que les reçus se rapprochent ou non.
- Placez les réclamations et les reçus dans une seule feuille et une réclamation de 54 $ à côté d'un reçu de 45 $ cesse de se cacher.
L'échec survient avant que le total ne corresponde
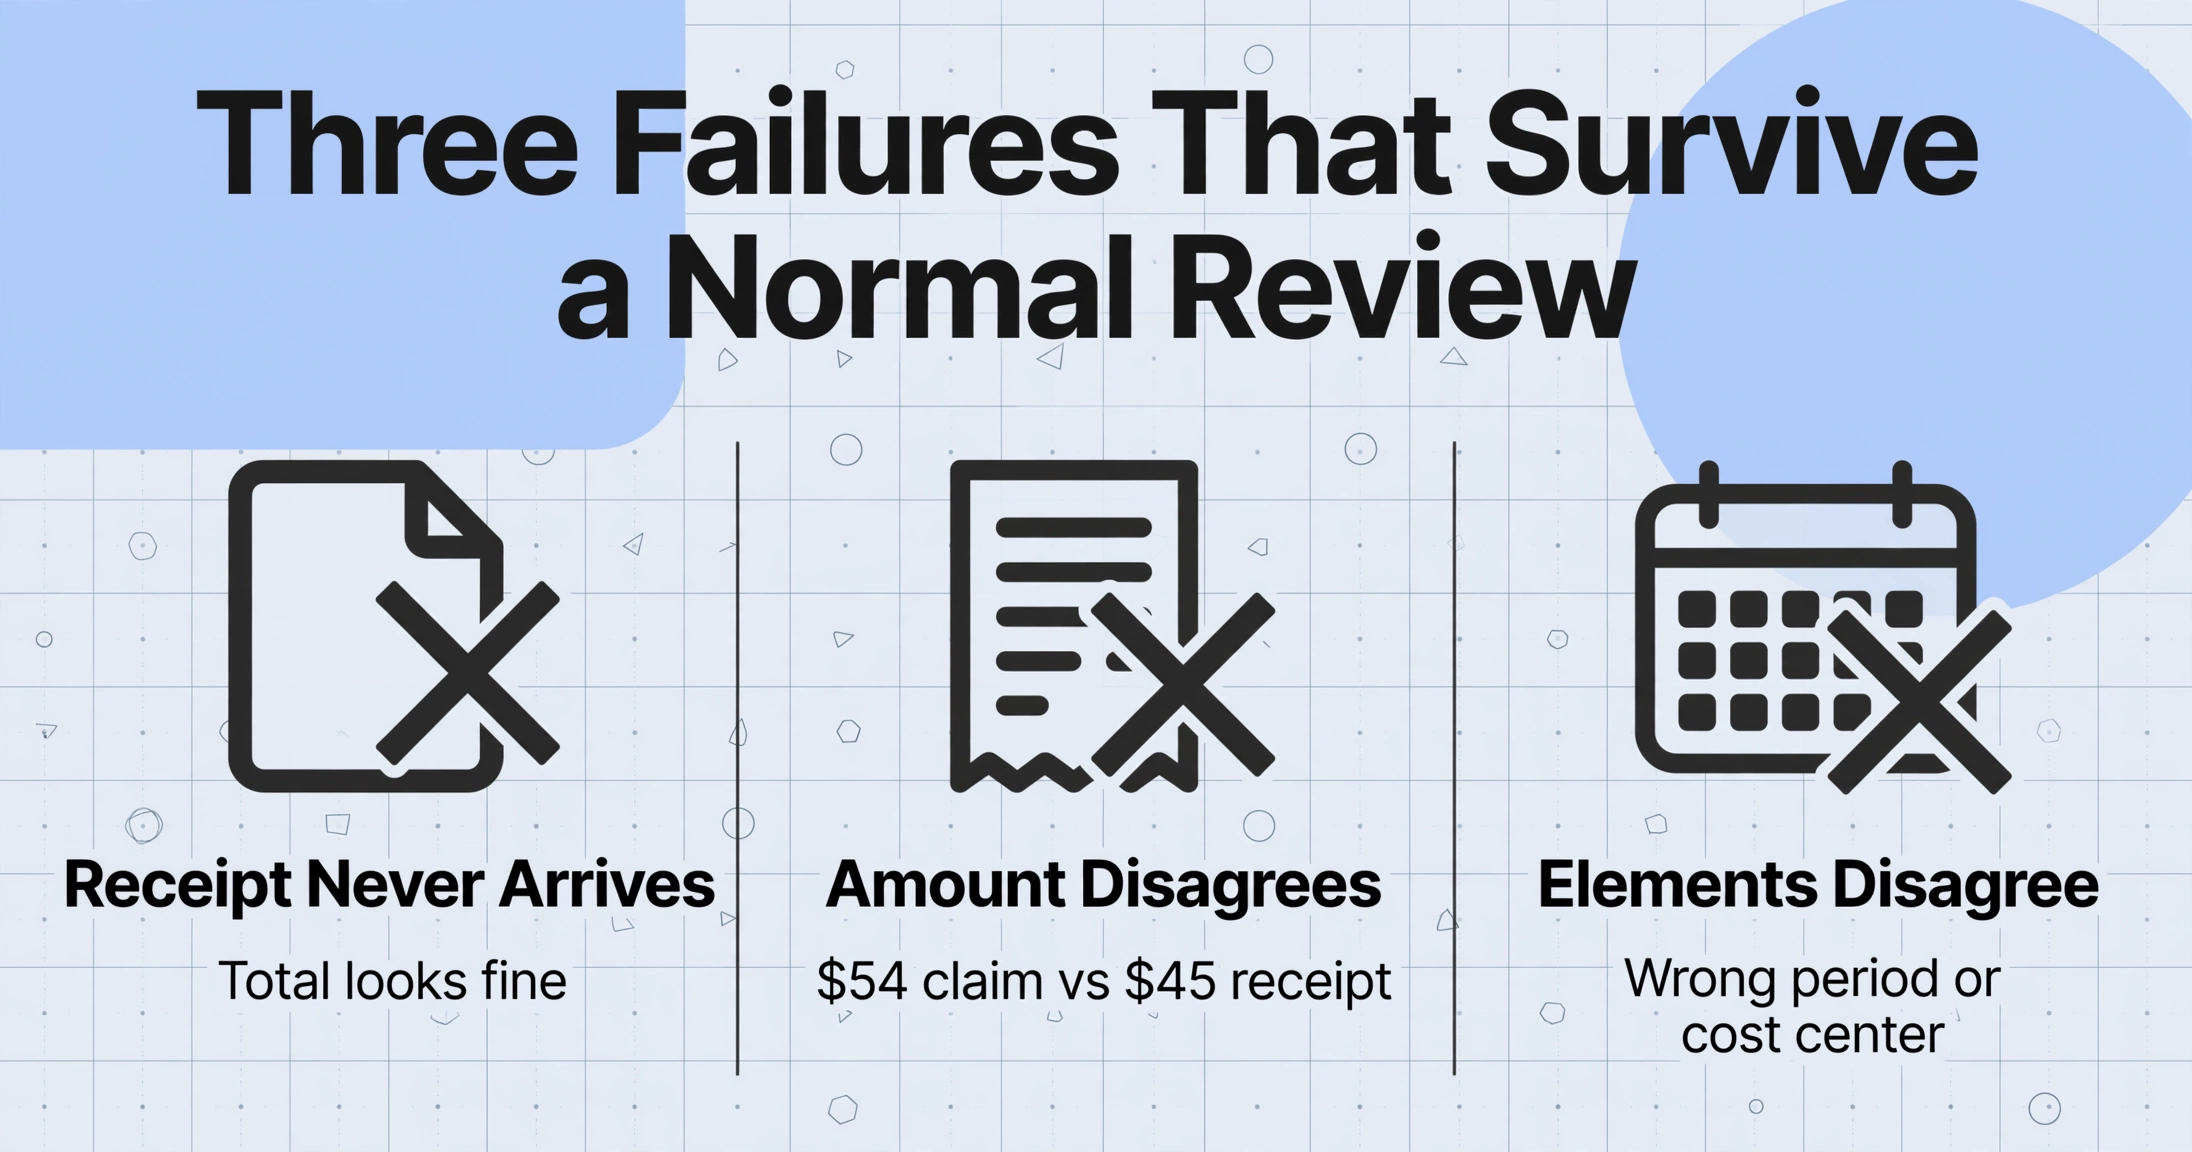
Trois échecs apparaissent lors du remboursement, et chacun est corrigé par une personne différente. Un reçu n'arrive jamais : le rapport liste la dépense, le papier reste dans une poche, et personne ne le remarque parce que le total semble correct. Le montant diffère : un employé déclare 54 $ pour un déjeuner client alors que le reçu indique 45 $ avant pourboire. Les éléments diffèrent : le montant correspond, mais la date, le fournisseur ou le code comptable ne correspond pas, si bien que la dépense atterrit dans la mauvaise période ou le mauvais centre de coûts.
Ces trois échecs survivent à un contrôle normal pour une raison structurelle : un rapport est vérifié par rapport à lui-même au niveau de la ligne du total, et le total se concilie que les reçus le fassent ou non. Le coût est mesuré. La GBTA Foundation, dans une étude menée avec HRS, a constaté que le rapport de frais moyen coûte 58 $ et 20 minutes à traiter, que 19 % des rapports contiennent des erreurs ou des informations manquantes nécessitant 52 $ et 18 minutes supplémentaires chacun pour être corrigés, et que les entreprises traitant 51 000 rapports par an dépensent près d'un demi-million de dollars et 3 000 heures à les corriger (GBTA Foundation, 2015, la version publiée la plus récente).
Un rapport peut parfaitement s'additionner et échouer quand même à un audit. Le total est la seule chose qui se concilie, que les reçus le fassent ou non.
Le transfert que vous repensez dépend de qui fait quoi. La plupart des descriptions réduisent les quatre rôles ci-dessous à « l'équipe financière », puis se demandent pourquoi le calendrier glisse.
Qui touche à un rapport de dépenses, et à quoi ressemble un mois propre
| Rôle | Ce qu'ils décident réellement | Ce qu'ils transmettent |
|---|---|---|
| Employé | Si c'était un achat professionnel, et s'il a conservé la preuve | Les lignes du rapport plus les reçus |
| Manager | Si l'objectif professionnel est légitime — un jugement | Une approbation, pas un contrôle arithmétique |
| Spécialiste AP ou finance | Si chaque réclamation a un reçu qui correspond | Un total vérifié et le paiement |
| Comptable ou contrôleur | À quelle période et à quel compte le montant appartient | Les écritures saisies et le dossier d'audit |
Dans un mois propre, chaque ligne a un reçu qui correspond, le total indiqué correspond à la somme des reçus, et le paiement est égal à ce qui a été approuvé. Atteindre cet état dépend de la réception des reçus dans un délai fixé par les règles fiscales. Selon le Treas. Reg. §1.62-2(g)(2)(i), la règle de sécurité à date fixe pour un plan avec obligations de reddition traite une dépense comme justifiée lorsque l'employé la documente dans les 60 jours suivant le paiement, et restitue toute avance excédentaire dans les 120 jours (26 CFR §1.62-2). En cas de dépassement du délai, le remboursement peut être reclassé comme salaire imposable et intégré à la paie.
Ce qui compte comme documentation est précis : un reçu pour tout logement quel qu'en soit le coût, et pour toute autre dépense individuelle de 75 $ ou plus, tandis que les montants inférieurs nécessitent encore le montant, la date, le lieu et l'objectif professionnel enregistrés (IRS Publication 463, d'après le Treas. Reg. §1.274-5(c)(2)(iii)). La collecte est donc un problème de délai, pas un rappel de courtoisie.
Pourquoi les transferts de rapports de dépenses échouent en pratique
L'étape de collecte échoue parce que personne n'en est responsable. L'employé considère la soumission comme une corvée à faire « quand j'aurai le temps », et les finances ont appris que courir après les reçus est un travail en soi. Un responsable financier d'une petite association à but non lucratif a récemment décrit le résultat : « un Google Sheet partagé plus un formulaire pour les reçus, et tout tient avec du ruban adhésif. Les gens soumettent en retard et les reçus se perdent » (r/nonprofit, 2026). Pas de responsable, pas de date limite, et aucun moyen de voir ce qui manque avant la clôture du mois.
L'étape de correspondance échoue parce qu'elle est faite à l'œil en fin de mois, avec le rapport à l'écran et les reçus en pile. Le logiciel ne l'élimine pas automatiquement : une plateforme peut exiger qu'un fichier soit joint, et laisser quand même une personne décider si ce fichier appartient à cette réclamation.
La dernière défaillance est plus discrète : les paiements reposent sur la confiance, et sous pression, les petites différences sont payées quand même. L'Association of Certified Fraud Examiners a mesuré le résultat dans son rapport 2024 aux Nations : les systèmes de remboursement de dépenses représentaient 13 % des 1 921 cas de fraude professionnelle, perte médiane 50 000 $, généralement sur 18 mois avant détection (ACFE, Occupational Fraud 2024). Une période de 18 mois est la marque d'un processus qui ne génère jamais de signal.
La correspondance à l'œil échoue silencieusement. Une divergence que personne ne cherche ne devient pas une exception, elle devient un paiement.
Ces deux points de rupture partagent une même forme : l'information vit sur deux documents qui n'ont jamais été réunis. Les deux sections suivantes corrigent cela.
Corrigez l'étape de collecte avec un lien, pas une relance
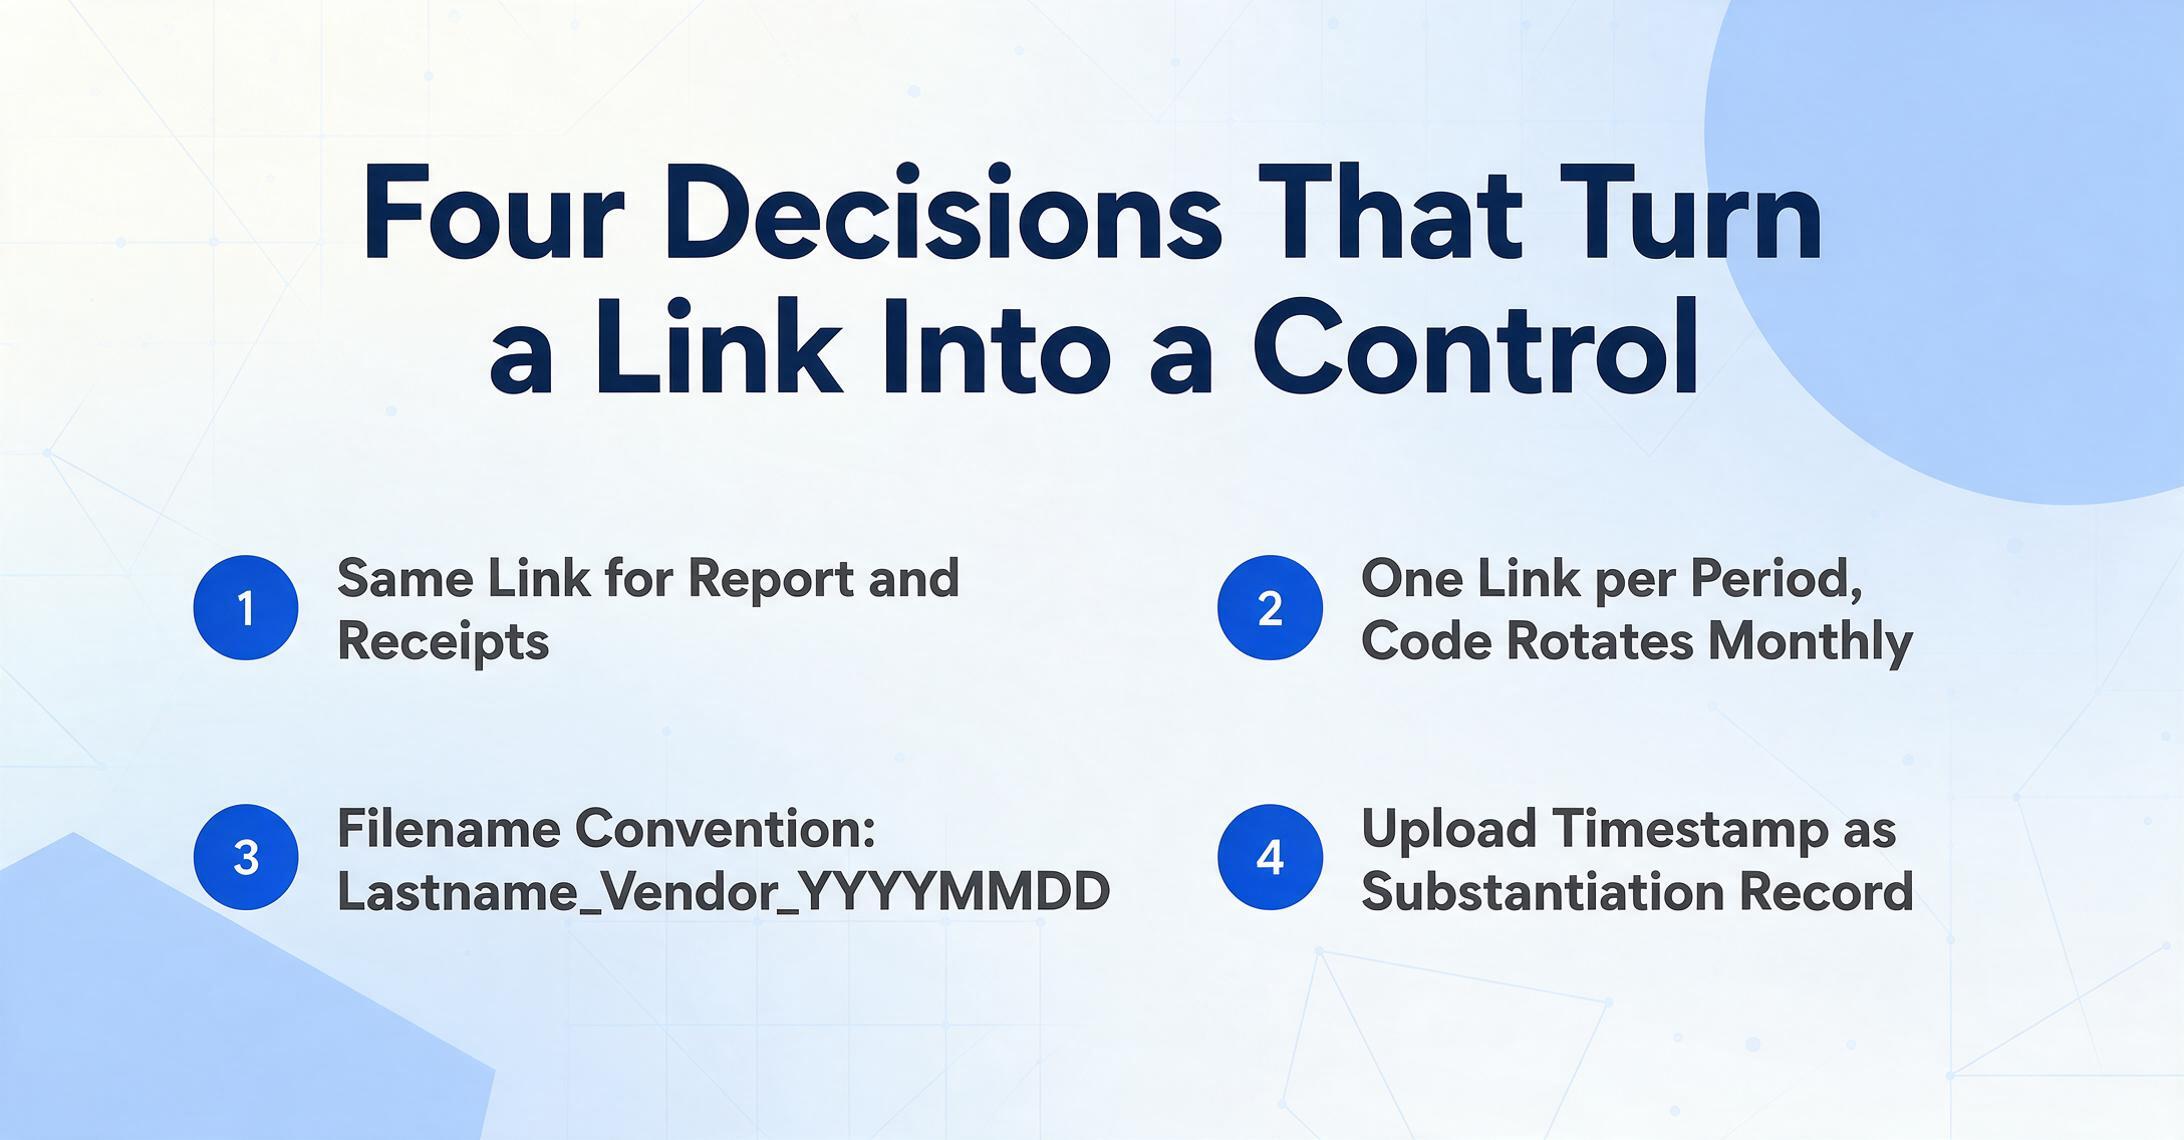
Le problème de la collecte des reçus tient en réalité au nombre de mains par lesquelles passe le fichier. Un Lien de collecte est une URL partageable que vous générez une seule fois, de la forme /c/xxxx. Les employés l'ouvrent, saisissent un code de vérification court et téléversent leurs photos de reçus ou leurs PDF. Pas de compte, pas de connexion, et chaque fichier arrive dans votre file de traitement avec un horodatage.
Quatre décisions transforment ce lien en contrôle plutôt qu'en simple commodité :
Nom_Fournisseur_AAAAMMJJ. Les personnes qui téléversent ne se connectent jamais, le nom de fichier est donc l'attribution.Le changement de responsabilité est le point essentiel. Dans le flux manuel, le collecteur rappelle, relance et ressaisit. Avec un lien partagé, l'obligation de l'employé se réduit à « téléverser le reçu au moment de l'achat », et la finance gagne une vue d'exhaustivité : cinq achats avec quatre reçus téléversés donnent quatre lignes, et la ligne manquante apparaît comme une absence plutôt que d'être découverte dans la précipitation.
Corrigez l'étape de correspondance : placez les réclamations et les reçus dans une seule feuille et triez
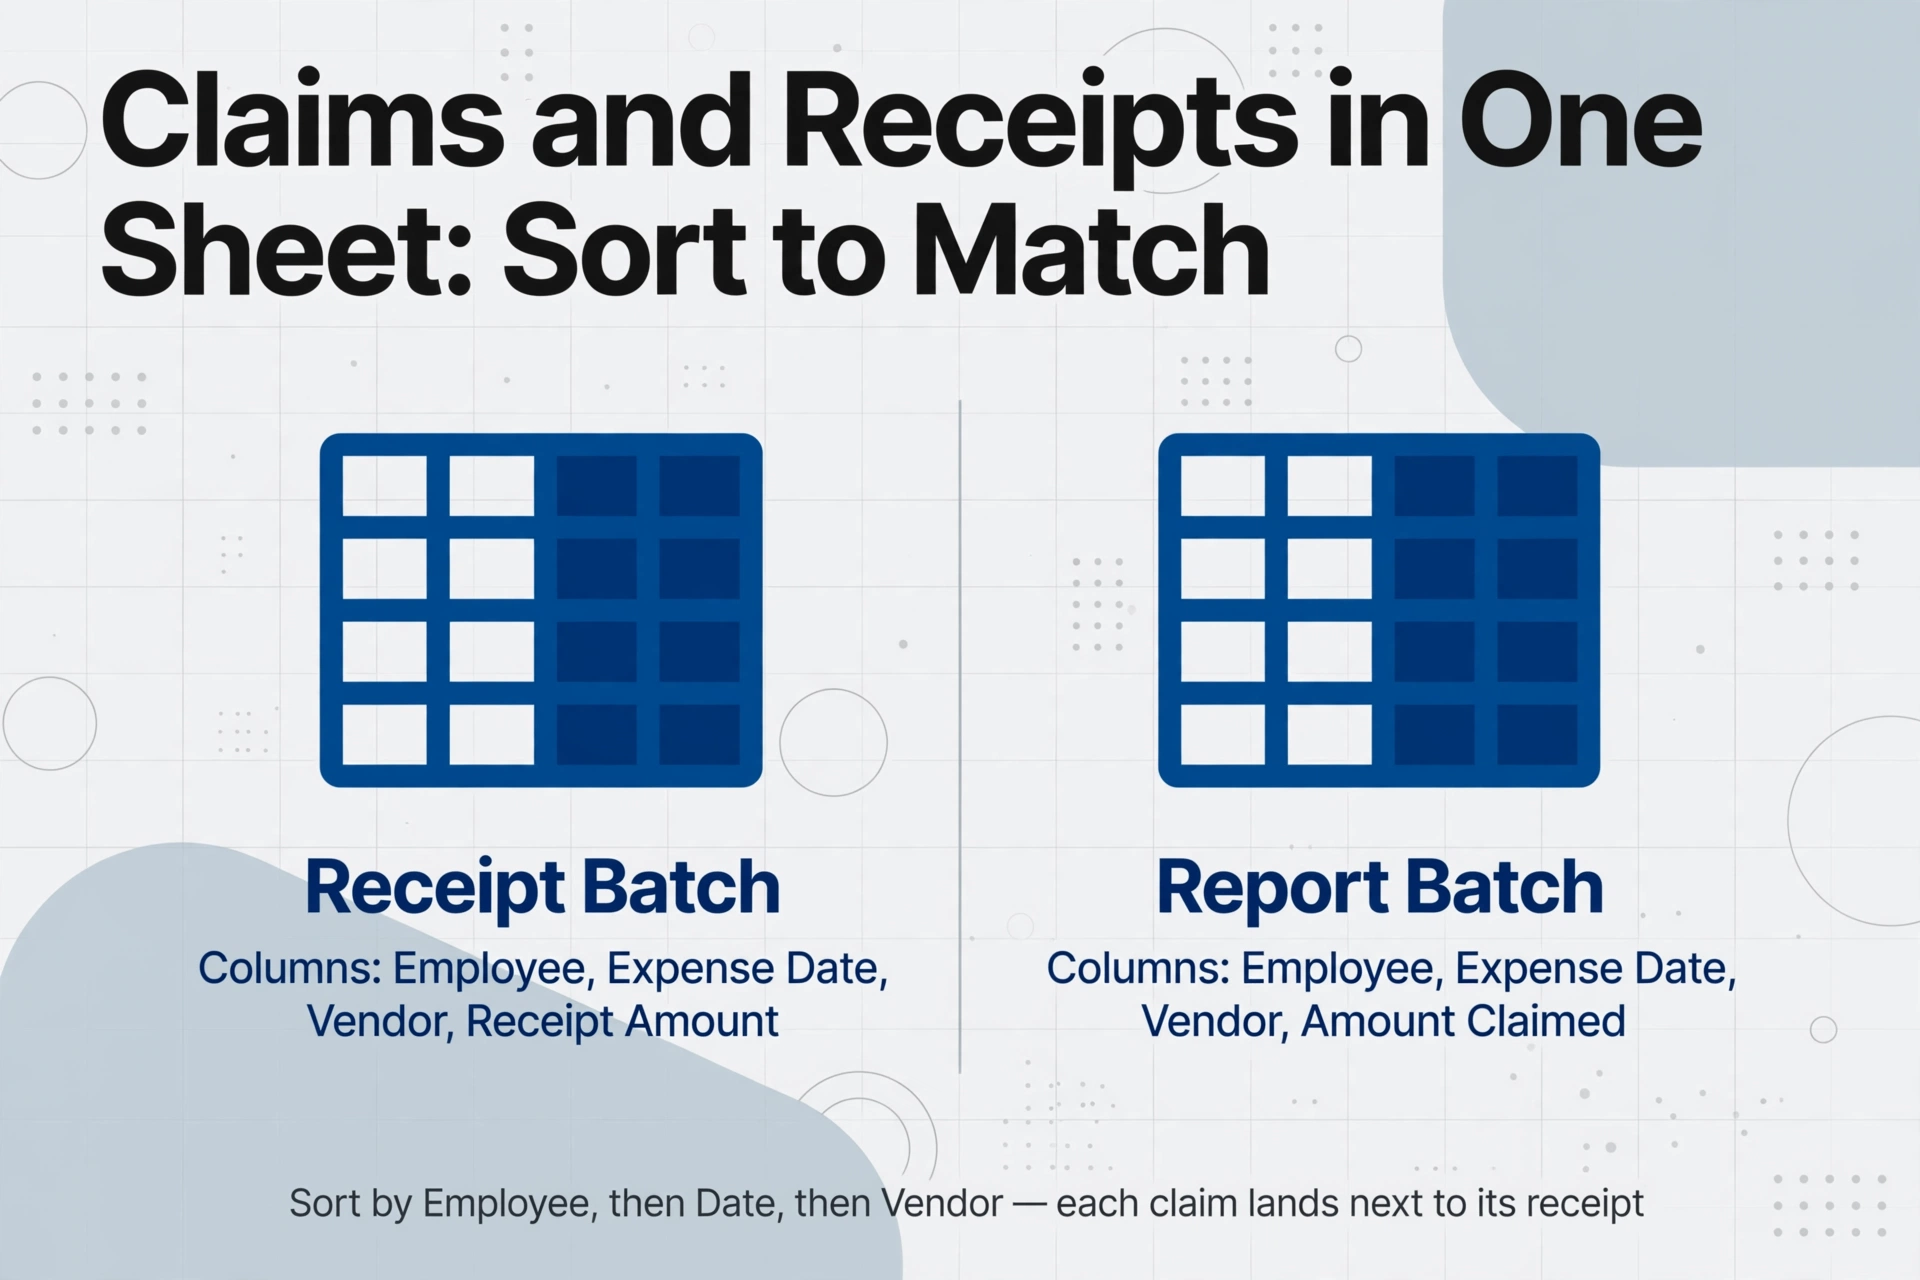
Le deuxième goulot d'étranglement est un problème de visibilité : la réclamation se trouve sur le rapport, la preuve sur le reçu, et ils ne sont jamais au même endroit. Extraction de colonnes personnalisées donne aux deux documents la même structure. Au lieu de dessiner des cadres ou de créer un modèle par fournisseur, vous saisissez les noms de colonnes souhaités, et l'IA lit chaque document et place une valeur sous chaque colonne en comprenant ce que la valeur signifie plutôt que l'endroit où elle se trouve. Les noms de colonnes que vous saisissez deviennent les en-têtes du tableau de sortie.
La configuration qui importe est l'ensemble de colonnes, identique des deux côtés avec une différence délibérée :
| Colonnes partagées (identiques des deux côtés) | Colonne de montant du lot de reçus | Colonne de montant du lot de rapports |
|---|---|---|
| Employé, Date de dépense, Fournisseur, Catégorie | Montant du reçu | Montant réclamé |
Les quatre colonnes partagées permettent aux lignes de s'aligner, et la colonne de montant est nommée différemment à dessein. Concaténez les deux sorties dans une seule feuille de calcul, triez par Employé, puis Date de dépense, puis Fournisseur, et chaque réclamation atterrit à côté de tout reçu pour le même achat. Une discordance apparaît au sein d'un groupe de lignes, donc une réclamation de 54 $ à côté d'un reçu de 45 $ cesse d'être une découverte chanceuse et devient la chose par défaut que vous voyez en faisant défiler.
Deux détails évitent que cela devienne du travail supplémentaire. Si les employés soumettent des rapports sous forme de PDF, de scans ou de photos d'un formulaire, faites-les passer par la même extraction ; si le rapport est déjà une feuille de calcul, conservez ses colonnes et renommez uniquement l'en-tête de montant en Montant réclamé. Ajoutez ensuite deux colonnes qui encodent les règles fiscales plutôt que les préférences : une colonne conditionnelle telle que Règle de reçu (oui si montant >= 75 ou catégorie = Hébergement) inscrit l'exigence de la Publication 463 sur chaque ligne, et une colonne inférée telle que Catégorie (options : Repas / Voyage / Hébergement / Bureau / Autre) classe chaque reçu même si les reçus en impriment rarement un.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Une limite honnête : l'outil structure les deux côtés, il ne décide pas que le reçu numéro quatre appartient à la réclamation numéro quatre. Si deux réclamations et deux reçus partagent un montant et une date, une personne confirme toujours lequel correspond à quoi. Ce qui change, c'est le coût de cette confirmation.
L'ensemble de colonnes que vous créez une fois est aussi la liste de contrôle que vous exécutez en fin de mois. La logique pour transformer les limites de politique en colonnes se trouve dans le guide pour signaler les violations de politique sur les lignes de dépenses, les champs qu'un rapport peut contenir sont dans le guide complet de l'extraction de rapports de dépenses, et les équipes qui reçoivent des rapports scannés ou photographiés devraient commencer par traiter les captures d'écran de dépenses des employés vers Excel. Pour le rapport seul, la route rapport de dépenses vers Excel le gère directement.
Ce que ce flux de travail ne peut toujours pas faire
Cela automatise la moitié administrative, et l'autre moitié ne diminue pas. Cela n'approuve pas les dépenses ni ne juge si une charge était professionnelle. Un montant réclamé de 54 $ avec un vrai reçu de 45 $ reste une réclamation ; la contribution est que les deux chiffres se trouvent côte à côte. La décision du gestionnaire sur le but professionnel, et chaque exception de politique, reste entre les mains d'une personne.
La qualité de l'extraction suit la qualité de l'entrée, donc une photo sombre laisse des lacunes et une passe de vérification avant le paiement reste importante. Cela ne remplace pas non plus la conservation : l'hébergement et toute dépense unique de 75 $ ou plus exigent toujours le reçu original, alors archivez les images à côté de la feuille.
Pour les équipes fatiguées des petits reçus, l'indemnité journalière réduit la charge de travail au lieu de l'automatiser. Selon les règles de l'IRS sur les montants réputés justifiés, les repas et les frais accessoires remboursés au taux d'indemnité journalière fédéral ne nécessitent pas de reçus, seulement une documentation du moment, du lieu et du but professionnel. Les taux élevés-bas 2025-2026 sont 319 $ par jour pour les localités à coût élevé et 225 $ ailleurs, avec 86 $ et 74 $ de ces montants traités comme repas (IRS Notice 2025-54).
Si votre équipe utilise déjà une plateforme, le travail change plutôt que de disparaître. Expensify commence à 5 $ par utilisateur et par mois, SAP Concur est facturé par organisation, et Ramp est gratuit mais axé sur la carte, exigeant sa propre carte. Les outils axés sur la carte capturent au point de vente, et un commentateur dans le fil du secteur à but non lucratif a été direct sur la limite : une plateforme de carte "ne résoudra pas le problème des reçus manquants pour vous... ils peuvent faire un achat sans soumettre de reçu." Une carte enregistre que l'argent a bougé. Elle n'enregistre pas que la documentation existe, et c'est cette lacune que ce flux de travail de collecte de reçus vise à combler.
Rapprochement des notes de frais : questions fréquentes
Cet outil rapproche-t-il automatiquement chaque ligne de note de frais avec son reçu ?
Non. Il extrait les reçus et le rapport dans un même ensemble de colonnes, de sorte que la comparaison devient un tri plutôt qu'une recherche dans une pile, et une colonne comme la règle du reçu de 75 $ fait ressortir les seuils sans que personne n'ait à compter. Décider qu'un reçu précis prouve une réclamation précise reste une vérification humaine.
Les employés ont-ils besoin d'un compte pour téléverser des reçus via le lien ?
Non. Ils ouvrent le Lien de collecte, saisissent le code de vérification et téléversent le fichier. Le compte, la file d'attente et les éventuels frais d'utilisation restent du côté de la personne responsable des finances, ce qui rend le lien utilisable pour le personnel de terrain, les bénévoles et les sous-traitants.
Une photo d'un reçu suffit-elle pour un remboursement ?
Pour un remboursement, une photo est normalement acceptée sous réserve de votre politique écrite, de la même manière qu'une capture mobile dans Expensify ou Concur est acceptée. Pour la justification fiscale, l'hébergement nécessite toujours une preuve documentaire, tout comme toute dépense individuelle de 75 $ ou plus, ainsi que l'objet professionnel. Conservez les images, car la feuille extraite ne remplace pas l'original pour ces éléments.
Que se passe-t-il si un employé justifie une dépense après 60 jours ?
L'entreprise peut toujours rembourser, mais la règle de sécurité du régime avec comptes rendus peut ne plus s'appliquer, ce qui peut faire de ce paiement un salaire imposable et l'intégrer au traitement de la paie. Rendez la fenêtre visible avant qu'elle ne se ferme : un code de lien qui change à chaque période et une file d'attente dont le nombre de lignes montre qui n'a pas encore téléversé.
Nous utilisons déjà Expensify ou Concur. Avons-nous encore besoin du rapprochement des notes de frais ?
Cela peut être complémentaire. Une plateforme collecte et stocke les reçus et impose souvent qu'un fichier soit joint, mais une personne décide toujours si le bon fichier correspond à la bonne réclamation, et les dépenses en espèces ou hors caisse se trouvent fréquemment en dehors du flux de carte. Appliquer le même ensemble de colonnes aux deux sources donne à ce réviseur une seule feuille triée.
Une fois le lien et l'ensemble de colonnes partagé en place, vous rapprochez les notes de frais en parcourant une feuille triée pour repérer les lignes qui divergent, et non en cherchant le reçu lorsqu'une réclamation arrive à échéance. C'est une tâche plus réduite et vérifiable qu'une seule personne peut exécuter sans courir après qui que ce soit. Le rythme plus large de l'intégration de cette étape dans une clôture est expliqué dans le guide sur la clôture du mois sans courir après les reçus, et le traitement par lots des soumissions de toute une équipe est décrit dans la transformation des notes de frais mensuelles des employés en une feuille récapitulative unique.