Audit de conformité des frais de voyage :
Échantillonner, signaler et documenter les violations
Une note d'hôtel avec un minibar à 14 $ est exactement le type d'élément qu'un audit des frais de voyage vise à détecter, et exactement le type d'élément qui est remboursé sans que personne ne le remarque. Le reçu est joint, le montant est sous chaque plafond et la catégorie indique Hébergement. L'approbation vérifie la demande, le reçu et l'arithmétique, puis libère le paiement. La seule vérification qui arrêterait cet élément est une phrase dans le manuel de politique, et aucune étape automatisée ne l'exécute.
Points clés à retenir
- Une charge de minibar de 14 $ passe toutes les vérifications de votre flux d'approbation, car les contrôles de montant, de reçu et de catégorie ne testent jamais la règle qui l'interdit.
- 61 % des responsables des voyages affirment que leur politique fonctionne davantage comme une ligne directrice que comme une obligation, donc les règles jamais encodées comme vérification ne déclenchent aucun signal.
- Définissez la politique comme une seule colonne de revue avec des options comme Dépassement du per-diem, Non autorisé ou OK, puis ancrez chaque constat à l'endroit exact sur l'image du reçu pour qu'il résiste aux contestations.
La violation qui passe tous les contrôles que vous avez configurés
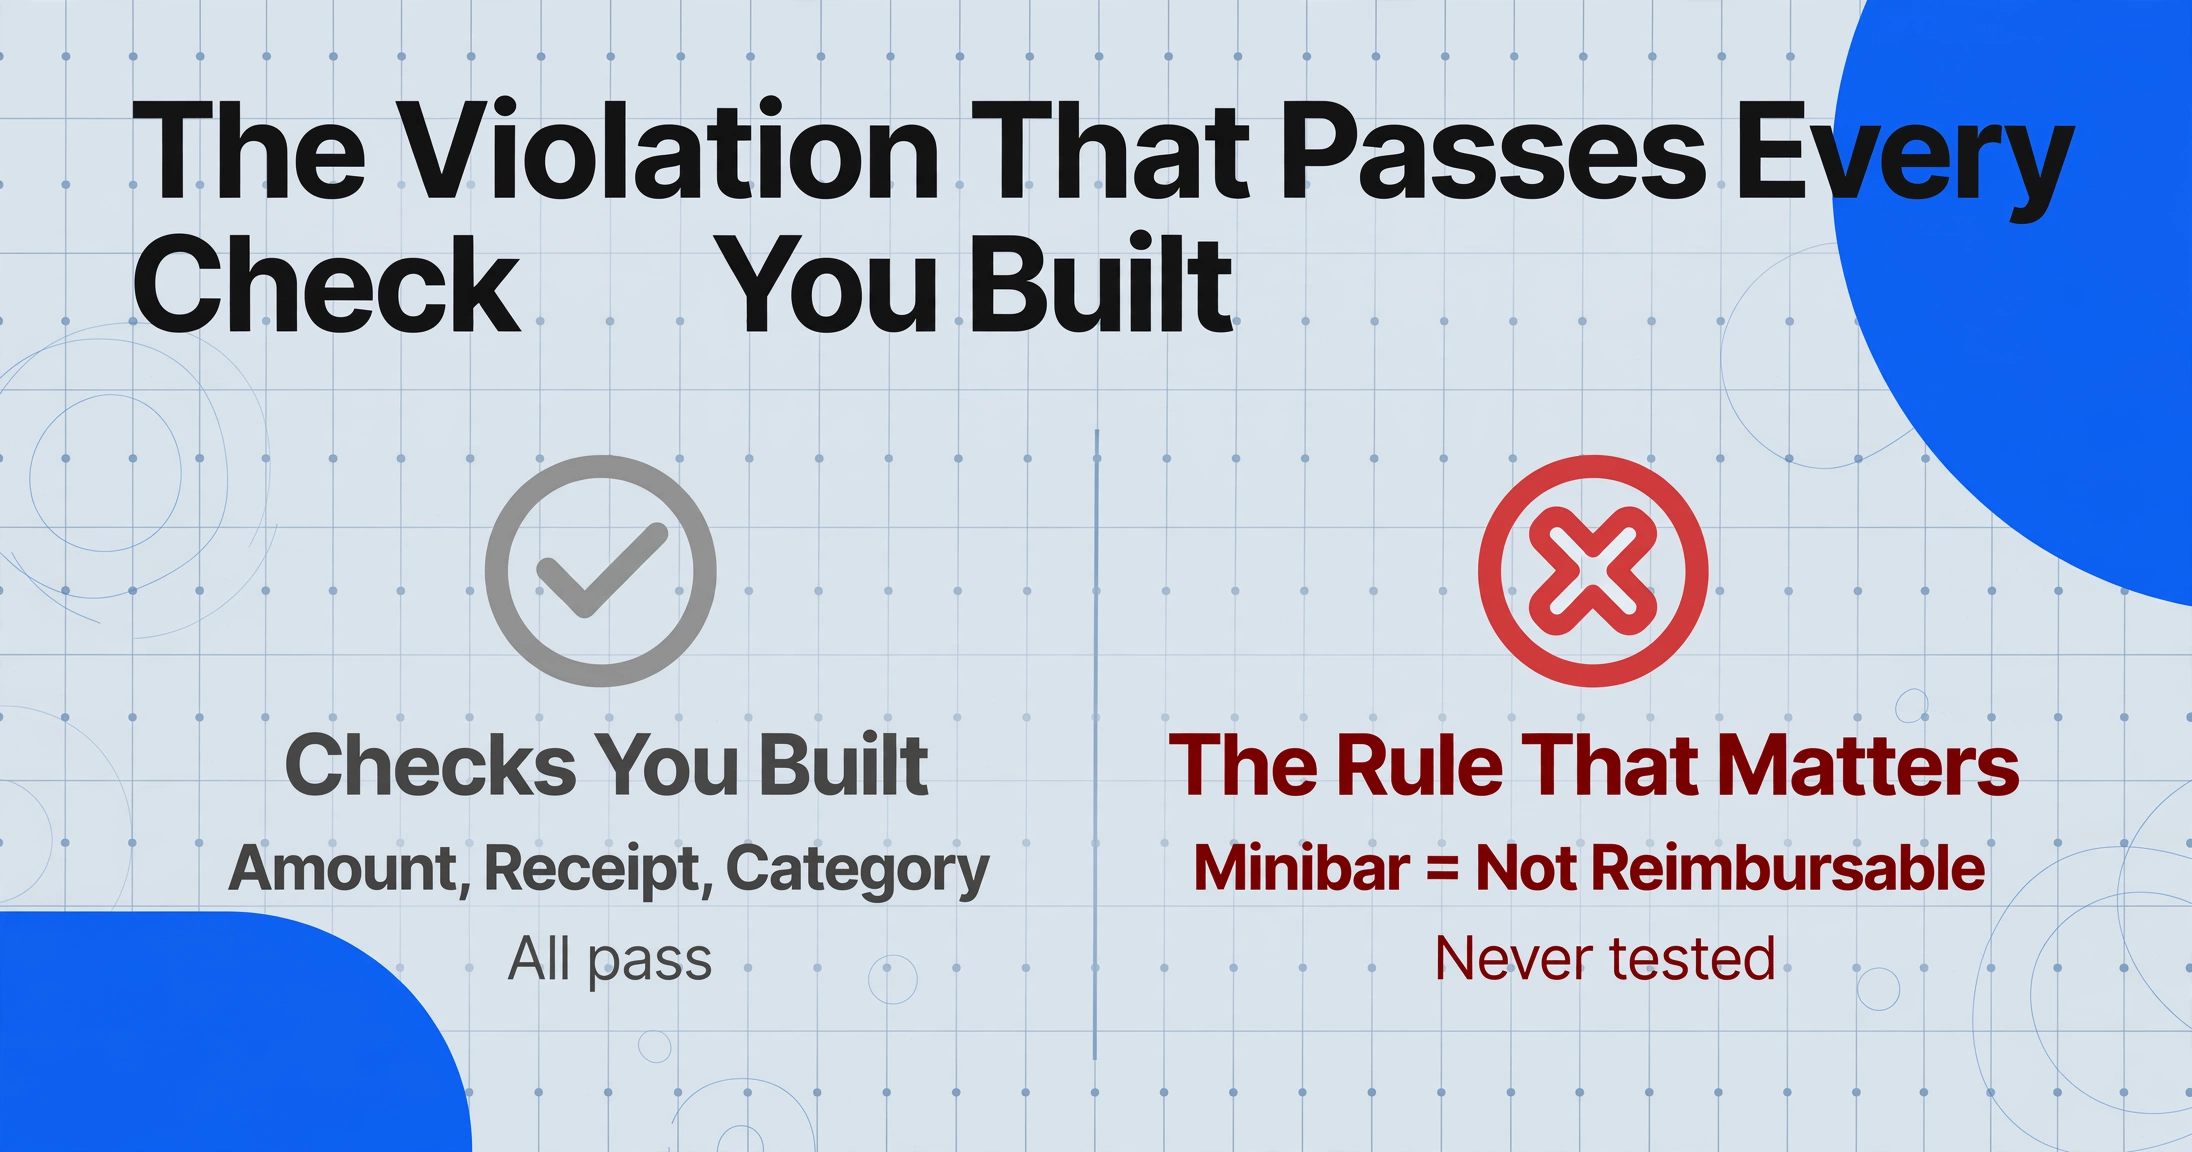
Un contrôle non encodé et l'absence totale de contrôle produisent le même résultat. Les plateformes de dépenses et les flux d'approbation ne testent que les règles qu'une personne a transformées en configuration : montant sous un plafond, fichier de reçu joint, catégorie dans la liste autorisée. La ligne du minibar survit à ces trois contrôles, car la règle de politique qui compte ici ne porte pas sur le montant. Elle porte sur l'article : les dépenses personnelles ne sont pas remboursables. Cette règle existe dans le manuel de politique et nulle part dans le logiciel, donc aucun signal ne se déclenche jamais.
L'ampleur de cet écart a été mesurée. Dans la recherche de référence de la GBTA Foundation sur les politiques de voyage d'entreprise, 61 % des responsables voyages ont déclaré que leur politique fonctionnait davantage comme une ligne directrice que comme une obligation, et 72 % ont indiqué que les violations entraînaient peu ou pas de conséquences, avec une application plus stricte estimée à près de 30 milliards de dollars d'économies annuelles (GBTA Foundation, 2010-2011, la dernière édition publiée de cette référence). Une politique qui est une ligne directrice produit exactement ce problème d'audit : tout ce qui n'a pas été explicitement programmé dans une règle passe sans encombre.
Une règle qui n'a jamais été encodée comme contrôle est indistinguable, pour le processus, d'une règle qui n'a jamais été rédigée. La mission de l'audit est de trouver les deux.
C'est pourquoi l'audit post-paiement compte même lorsque la couche d'approbation fonctionne bien. La demande a été vérifiée par rapport aux règles qui ont été configurées ; l'audit vérifie la demande par rapport aux règles qui ont seulement été rédigées. Les deux missions se côtoient dans la même politique : le rapprochement des demandes avec les reçus avant paiement gère la preuve par demande, et l'audit après paiement gère les règles que personne n'a configurées.
Qui mène l'audit et à quoi ressemble un échantillon défendable
Un échantillon d'audit défendable combine une base aléatoire avec un suréchantillonnage fondé sur le risque, et la méthode de sélection est consignée par écrit avant le premier remboursement examiné. Personne n'audite toutes les dépenses après coup ; la question est de savoir comment l'échantillon est choisi pour qu'un schéma de violations ait une réelle chance d'y figurer.
| Rôle | Ce qu'ils possèdent dans l'audit | Ce qu'ils remettent |
|---|---|---|
| Analyste conformité ou auditeur des dépenses | Sélectionne l'échantillon, effectue les contrôles, rédige les constatations | La méthode d'échantillonnage et le document de travail |
| Employé | Le remboursement contesté et tout contexte qui en change le sens | La réponse à la constatation |
| Contrôleur financier ou responsable financier | Possède la politique écrite et les règles relatives aux exceptions | Une décision sur chaque constatation en zone grise |
| Auditeur externe | Vérifie si le contrôle des dépenses fonctionne réellement | Ses propres résultats de test, tirés de la même population |
La norme d'échantillonnage que les auditeurs utilisent réellement, PCAOB AS 2315, dit la même chose dans un langage formel : les éléments sont sélectionnés pour que l'échantillon puisse représenter la population, chaque élément a une chance d'être sélectionné, et les éléments peuvent être regroupés en strates homogènes selon une caractéristique liée à l'objectif (PCAOB AS 2315, Audit Sampling). Pour un audit interne des dépenses, la traduction pratique est de trois strates et d'une base aléatoire :
Une condition préalable apparaît généralement au cours du premier trimestre : la politique doit contenir des chiffres vérifiables. La recherche de GBTA sur les politiques de voyage d'entreprise 2026 a révélé que seulement 30 pour cent des entreprises fixent un per-diem hôtelier ou un plafond tarifaire, tandis que 46 pour cent demandent aux employés de réserver des hôtels à prix raisonnable, et 28 pour cent des acheteurs de voyages citent les séjours hors politique comme un défi majeur (GBTA et ALTOUR, 2026). Vous ne pouvez pas auditer un plafond qui n'existe pas. Le premier produit d'audit est souvent une politique corrigée : un chiffre pour le plafond hôtelier, un taux de per-diem pour les repas, une liste de catégories non remboursables. Ces chiffres alimentent ensuite chaque contrôle de la section suivante.
Où l’audit manuel échoue réellement
L’audit échoue à l’étape où un jugement est rattaché à un document : étayer une constatation implique de rouvrir l’image du reçu et de localiser la valeur exacte à l’œil, une image à la fois. Le réviseur lit la feuille et coche la ligne du minibar ; puis ouvre le PDF de la note de frais ; puis trouve la ligne du minibar parmi quarante postes ; puis la capture dans le dossier de travail. La constatation suivante répète la boucle.
Ce deuxième passage est là où le temps s’accumule et où les erreurs se multiplient. Le réviseur qui saute l’étape de réouverture rédige des constatations de mémoire, et la mémoire déplace une décimale, intervertit deux dates ou impute un frais au mauvais voyageur. La conséquence d’une constatation bâclée n’est pas un léger embarras : les auditeurs des cabinets de services professionnels remontent des années en arrière. Dans un fil sur r/Deloitte concernant les audits de notes de frais des associés, un commentateur a noté que la revue peut remonter "jusqu'à 3 ans en arrière, puis s'ils trouvent des choses, ils remontent jusqu'à votre début," et un autre a décrit un associé qui "a dû rembourser les frais de blanchisserie de l'hôtel... car ils ne sont pas conformes à la politique" (r/Deloitte, 2026). Un frais de blanchisserie et un frais de minibar sont le même objet d’audit : des postes hors politique que seule une personne lisant le document peut voir.
Le deuxième échec, c’est la contestation. Les employés contestent rarement le montant ; ils contestent l’interprétation. Le chat en direct sur r/smallbusiness à propos d’une note de frais frauduleuse détectée aboutit à chaque fois à la même réponse : auditer le reste des rapports et "leur demander de prouver que les dépenses signalées sont légitimes." Une constatation ne survit à cet échange que si elle comporte la clause de la politique et l’emplacement sur le document où se trouve la valeur. Sans l’emplacement, la constatation est une opinion. Avec lui, la constatation est vérifiable, ce qui fait que la réponse de l’employé porte sur le contexte plutôt que sur la paperasse.
Lorsqu’une conséquence réelle existe, la boucle se referme. Un fil r/Boeing décrit un processus de per-diem lié aux taux GSA où un dépassement "est déduit de votre salaire" (r/Boeing). Personne ne conteste une constatation qui mène à un recouvrement concret. Le goulot d’étranglement manuel se situe plus en amont : produire suffisamment de constatations étayées pour que le contrôle semble réel.
Étape 1 : Encoder la politique comme une colonne, pas une liste de contrôle
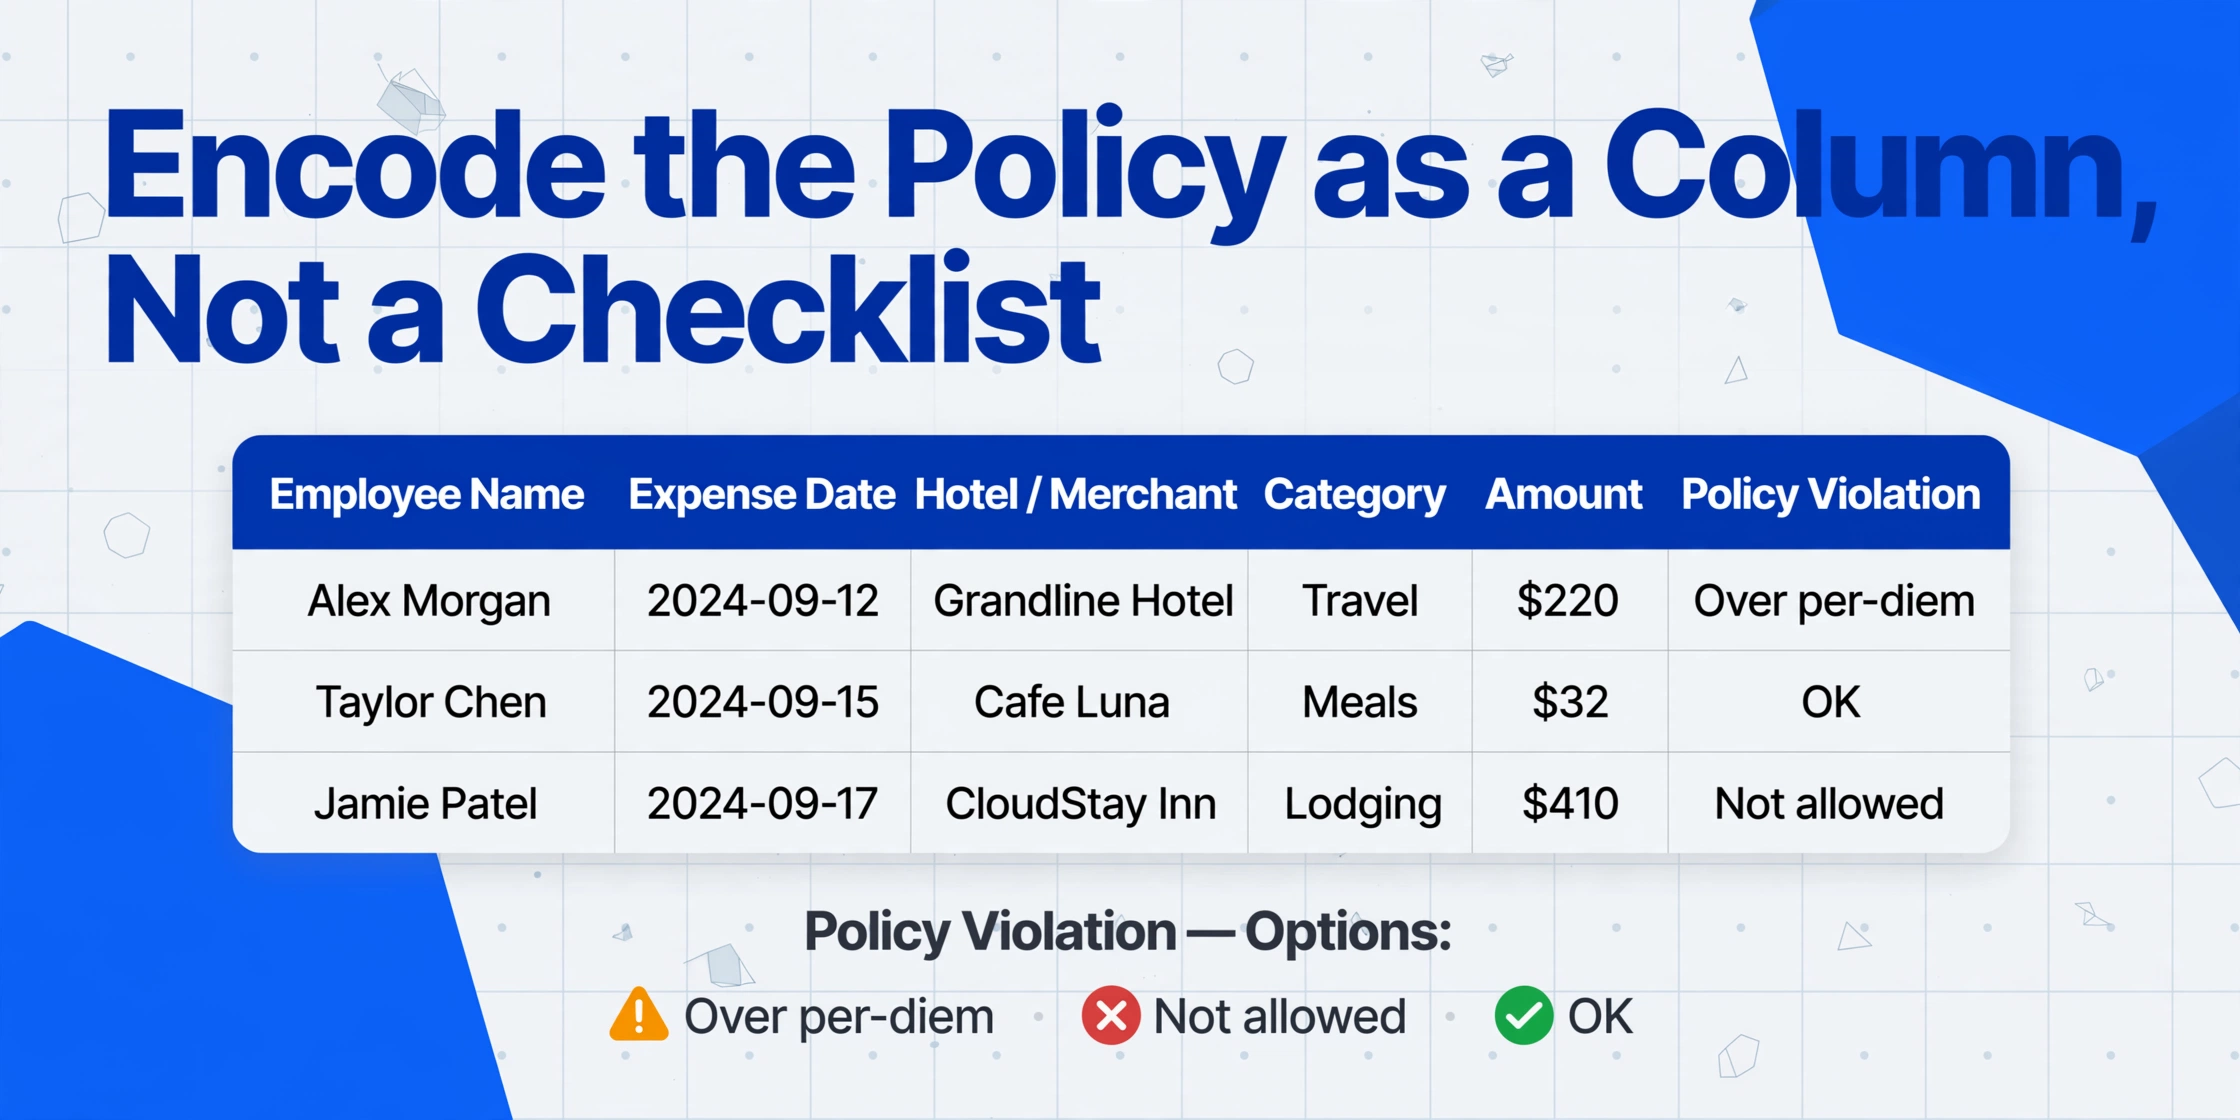
Le contrôle qui n'a jamais existé est consigné une fois, sous forme de définition de colonne, et l'IA l'applique à chaque reçu échantillonné dans le même passage où elle lit les chiffres. Avec les colonnes inférées, vous définissez une colonne et l'IA remplit des valeurs que le document n'imprime pas : vous nommez la sortie, l'IA lit le document et décide. Le nom de la colonne devient l'en-tête, et les options deviennent l'ensemble des réponses.
Une colonne de revue qui encode la politique écrite
Date de dépense
Hôtel / Marchand
Catégorie
Montant
Violation de politique (options : Dépassement du per-diem / Non autorisé / OK)
La colonne Violation de politique porte le jugement qui vivait autrefois dans la tête du réviseur. Son instruction intègre la politique réelle : le minibar et la blanchisserie sont des articles personnels, donc une ligne de relevé pour eux répond Non autorisé ; un repas qui dépasse le taux de per-diem répond Dépassement du per-diem ; tout le reste répond OK. L'IA lit chaque reçu et place chaque demande échantillonnée dans l'un des trois groupes, de sorte que le dossier de travail arrive déjà filtré. Lorsque le plafond hôtelier change le trimestre prochain, une ligne de la définition de colonne change, pas une pile de mémos.
C'est un pas délibéré au-delà des indicateurs de seuil de montant que la plupart des équipes exécutent déjà. Une colonne calculée peut signaler les montants au-dessus d'une limite, ce qui est la technique couverte dans le guide sur l'extraction des lignes de dépenses et le signalement des violations de politique. Le minibar défait une règle de montant car il ne porte aucun signal de montant. La violation est un jugement de catégorie, et le jugement de catégorie est précisément ce pour quoi une colonne inférée est faite. Exécutez les deux colonnes sur le même lot : la colonne calculée attrape les demandes au-dessus de la limite, la colonne inférée attrape les demandes qui respectent chaque plafond et violent quand même la politique. Pour le per-diem, l'honnêteté compte : le plafond est par jour, pas par reçu, donc après l'extraction, additionnez les repas du jour par employé et comparez au taux dans la feuille. La colonne inférée classe les articles ; la comparaison du total journalier reste une étape de deux minutes dans la feuille.
La feuille de sortie devient le dossier de travail. Chaque demande échantillonnée a maintenant une ligne avec une décision, la méthode d'échantillonnage sur la page de garde, et une colonne restante à terminer : les preuves pour les lignes qui ne sont pas OK.
Étape 2 : Prouver la constatation dans l'écran de révision
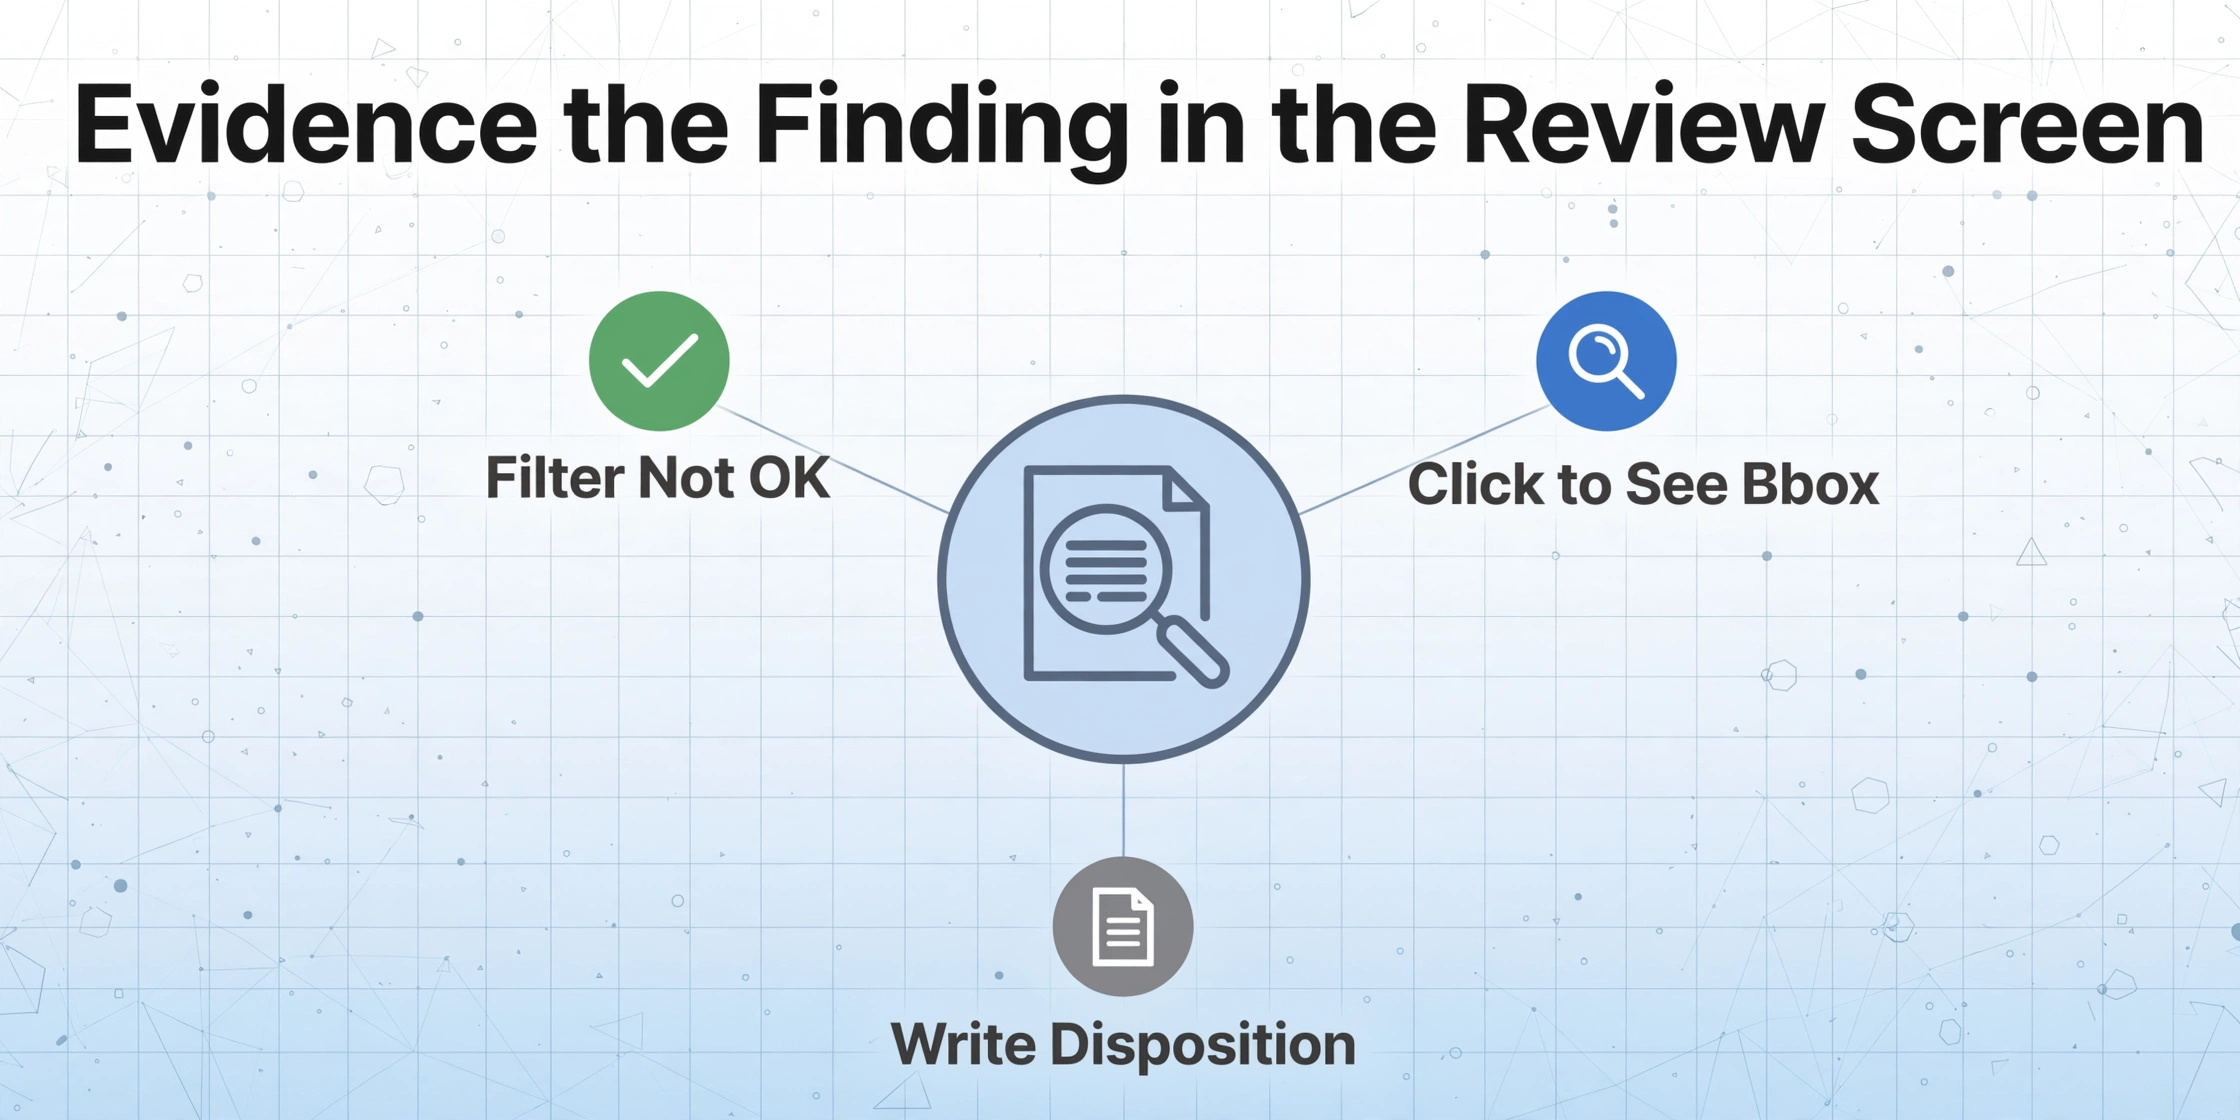
Une constatation cesse d'être un souvenir dès que la cellule extraite peut montrer l'endroit de l'image d'où elle provient. C'est ce que le Mode Révision avec la vérification Bbox ajoute : dans l'écran de révision, survolez ou cliquez sur une cellule extraite et l'image d'origine met en évidence la région que l'IA a lue, et cliquer sur une région de l'image ramène à la cellule correspondante. Un champ que vous avez modifié peut être restauré à la valeur d'origine de l'IA en un clic.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Deux paramètres transforment l'écran de révision en piste d'audit. Activez "auto-annotate after processing" pour que les cadres de délimitation soient générés pendant que le lot s'exécute, et chaque ligne signalée est déjà ancrée au moment où l'auditeur l'ouvre. Pour une revérification ponctuelle d'une réclamation contestée, le déclencheur à la demande par fichier fonctionne à la place. La boucle d'audit se réduit alors à trois actions : filtrer la colonne Policy Violation pour tout ce qui n'est pas OK, cliquer sur chaque cellule signalée pour voir la région exacte que l'IA a lue, et écrire la décision. La constatation de la mini-barre devient « clause 4.2 de la politique de voyage, la ligne de 14 $ en bas à gauche de l'image du folio, montant confirmé, remboursement émis », et chaque partie de cette phrase est vérifiable dans l'écran de révision plutôt que retenue dans la tête du réviseur.
Pour les postes de facture d'hôtel spécifiquement, le chemin d'extraction du folio est couvert dans le guide sur le traitement par lot des folios d'hôtel pour les voyages d'affaires, et les notes de frais imprimées peuvent passer par les mêmes colonnes via la route notes de frais vers Excel. L'image archivée reste la source de vérité : la feuille exportée est la copie de travail, le reçu stocké est la preuve, ce qui est exactement la façon dont l'IRS le traite. Selon la publication 463 de l'IRS et l'IRC §274(d), une preuve documentaire est requise pour l'hébergement à tout montant et pour toute autre dépense unique de 75 $ ou plus, alors disposez du paiement mais conservez l'image.
Ce que l'audit ne peut toujours pas automatiser
La colonne propose et l'ancre apporte la preuve, et le jugement reste à une personne. La colonne inférée répond aux questions pour lesquelles la politique peut être rédigée sous forme d'options ; elle ne peut pas répondre aux questions que la politique laisse ouvertes. Savoir si le dîner était pour un client ne figure pas sur le reçu. Savoir si un dépassement était une exception approuvée par le gestionnaire relève d'une décision politique du contrôleur, pas d'une lecture du document. Savoir si le reçu lui-même est authentique échappe entièrement à l'extraction : une Bbox montre où sur l'image une valeur provient, et elle ne peut pas montrer que l'image n'a jamais été modifiée.
La forme pratique de cette limite est une file de revue, pas un rejet. Chaque ligne Non autorisé et Dépassement du per-diem atterrit devant le contrôleur avec son ancre et ses options de traitement, et le contrôleur boucle la boucle. Les audits de notes de frais qui fonctionnent ainsi depuis des années détectent encore des éléments, ce qui n'est pas un échec de la colonne de contrôle. La fraude et les erreurs de dépenses existent à un taux stable, et la valeur de l'audit est qu'il convertit un paiement silencieux en une boucle visible. Là où le compromis entre faire cela en interne et acheter une capacité de revue importe, la comparaison des coûts est détaillée dans le guide sur le rapprochement manuel ou automatisé des notes de frais. Le contexte d'extraction plus large dans lequel ces colonnes s'inscrivent est le guide complet de l'extraction des notes de frais.
Audit de conformité des notes de frais : questions fréquentes
Est-ce que cela remplace les fonctions d'audit d'Expensify ou SAP Concur ?
Non, cela les complète. Les plateformes auditent les données qui vivent à l'intérieur : montants, catégories, présence du fichier de reçu, historique d'approbation. Lire le document et classer ce qu'il contient, comme la ligne minibar sur une note d'hôtel, est une étape différente, et c'est cette étape que couvrent une colonne de contrôle inférée et l'écran de revue. Les équipes déjà sur une plateforme échantillonnent son export ; celles qui n'en ont pas échantillonnent leur propre feuille de calcul.
Quelle taille d'échantillon une vérification des notes de frais de voyage doit-elle utiliser ?
Une fourchette de travail courante est de 10 à 20 pour cent des demandes par mois, répartie en une strate de risque, une strate de taille et un seuil aléatoire, la méthode étant consignée avant la sélection. Le nombre importe moins que les strates : un plan d'échantillonnage pour la vérification des notes de frais qui sur-échantillonne les demandes en espèces et les articles de montant élevé détecte plus de problèmes qu'un tirage aléatoire plus important qui manque les deux.
L'outil peut-il décider si une dépense est une exception légitime ?
Non. La colonne inférée Violation de politique classe chaque reçu selon les options de sa définition, et l'écran de revue affiche les preuves de cette classification. Le fait qu'un dépassement approuvé par le gestionnaire soit accepté est une décision de politique que le contrôleur prend avec le constat sous les yeux.
La colonne de violation fonctionnera-t-elle sur des reçus dans n'importe quel format ?
Oui. La colonne est une instruction sémantique, pas un modèle : l'IA lit chaque document et place la réponse, donc un relevé papier, une capture d'écran de reçu mobile et une confirmation par e-mail aboutissent tous dans les trois mêmes catégories. Ce qui change, c'est la qualité de la saisie, donc une photo sombre doit être vérifiée dans l'écran de revue plutôt que d'être acceptée à l'aveugle.
Comment rédiger un constat qui résiste aux contestations des employés ?
Un constat qui résiste comporte quatre éléments : la clause de politique qu'il cite, la valeur, l'emplacement sur le document où se trouve la valeur, et la décision. La colonne de contrôle produit les deux premiers, l'ancrage Bbox de l'écran de revue produit le troisième, et vous rédigez le quatrième. Conservez l'image du reçu original archivée avec la feuille de calcul, car le tableau extrait est la copie de travail et l'image stockée est ce qu'un auditeur externe ou une revue contestée demande à voir.
Une revue lit ce qui est devant elle ; une vérification définit le contrôle, tire l'échantillon et prouve chaque constat sur le document. Encodez la politique une fois comme colonne, laissez un seuil aléatoire dans le plan d'échantillonnage, et laissez l'écran de revue fournir la coordonnée dont chaque constat a besoin. Passez les reçus échantillonnés dans vos propres colonnes et voyez quelles lignes reviennent avec autre chose que OK.