Angles morts de l'audit des dépenses :
5 violations que votre contrôle par échantillonnage laisse passer
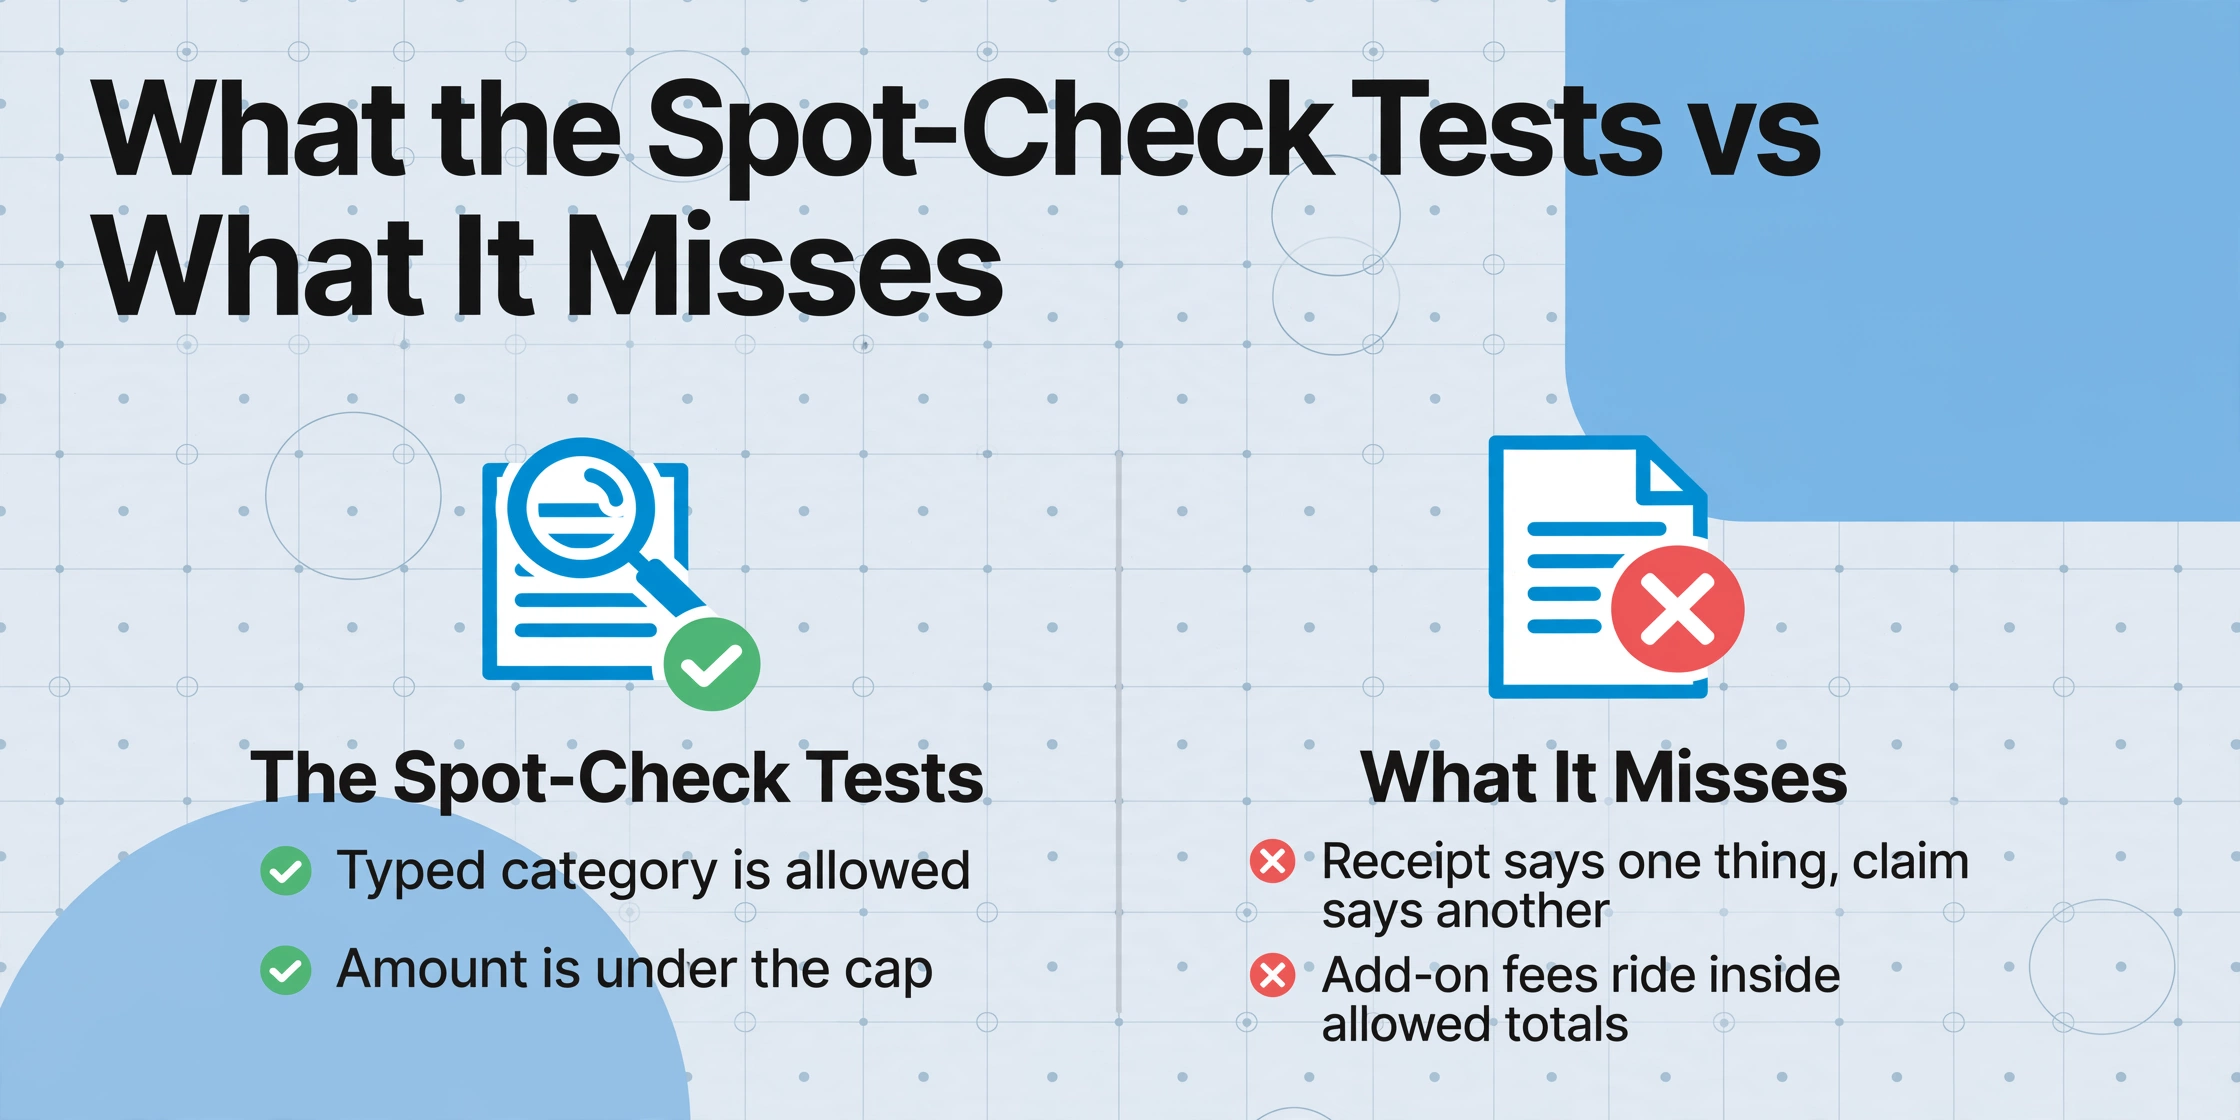
Dans le rapport 2024 de l'ACFE « Report to the Nations », qui a suivi 1 921 cas de fraude dans 138 pays, les signalements de personnes ont permis de détecter 43 % des fraudes professionnelles, tandis que les audits internes et externes en ont détecté 17 % (ACFE, 2024). Ce ratio n'est pas une critique des auditeurs. Un contrôle par échantillonnage des dépenses effectue généralement trois tests : le montant est-il sous la limite, un reçu est-il joint, et la catégorie est-elle dans la liste autorisée. Chacun de ces tests s'appuie sur le texte saisi par un employé dans un formulaire.
Points clés à retenir
- Un reçu joint à une demande donne l'impression d'être une preuve, mais il prouve seulement qu'un fichier existe.
- Chaque test standard lit la catégorie et le montant saisis par l'employé, donc un film à 9 $ dans la chambre passe pour un hébergement et le même dîner à 86 $ est validé dans deux rapports distincts.
- Une colonne où le reçu indique ce qu'il montre réellement transforme l'écart en une ligne que vous pouvez filtrer plutôt qu'en un jugement subjectif.
Prenons l'exemple d'une dépense qu'aucun rapport individuel ne peut détecter. Deux collègues dînent ensemble lors d'un déplacement client, et chacun soumet le même reçu de 86 $ dans son propre rapport de frais, l'un en Repas d'affaires et l'autre en Divertissement client. Les deux passent tous les tests : chaque montant est sous le seuil, chaque rapport contient l'image du reçu, chaque catégorie est sur la liste blanche. La vérification ponctuelle voit deux rapports valides, car aucun test ne compare un rapport à un autre, et rien ne lit ce que l'image du reçu montre réellement.
Ce que la vérification ponctuelle teste réellement (et qui la réalise)
Chaque rôle de la chaîne vérifie une facette différente de la demande. L'employé convertit un achat en une ligne : date, commerçant, montant, catégorie, plus une image de reçu. L'approbateur examine le rapport avant le paiement, principalement sur la confiance et la connaissance des politiques. Le commis à la comptabilité fournisseurs ou l'analyste des frais exécute les tests mécaniques que la politique impose : le plafond de montant, l'indicateur de reçu joint, la liste blanche des catégories, l'arithmétique. L'auditeur de conformité échantillonne les rapports payés par la suite et cherche le motif que la couche mécanique ne peut pas voir.
La couche mécanique est là où se trouve le volume, et c'est la couche que l'audit hérite : lorsqu'un analyste ouvre un rapport échantillonné, la première chose à l'écran est la ligne saisie, pas le reçu. Cette valeur par défaut explique pourquoi la base d'erreurs est si élevée. Les recherches de la GBTA l'estiment à 19 pour cent des rapports de frais contenant des erreurs, avec un coût moyen de 52 $ et 18 minutes pour corriger chacun, soit environ un demi-million de dollars et 3 000 heures par an pour une entreprise moyenne (GBTA, Points de douleur et rapports de frais).
La vérification ponctuelle teste ce que la demande dit à propos du reçu. Elle ne teste pas ce que le reçu dit à propos de la demande.
Cette déclaration est la ligne de démarcation entre un audit qui trouve les cinq classes de violations ci-dessous et un qui les approuve silencieusement. La façon de construire le flux de travail d'audit sous-jacent, le plan d'échantillonnage et la piste de preuves défendable est abordée dans le guide compagnon sur la réalisation d'un audit de conformité des frais de déplacement. Cet article porte sur les classes de violations elles-mêmes : à quoi chacune ressemble, pourquoi la batterie de tests standard la laisse passer, et quel document consulter pour la prouver.
Violation 1 : le reçu dit une chose, la note de frais en dit une autre
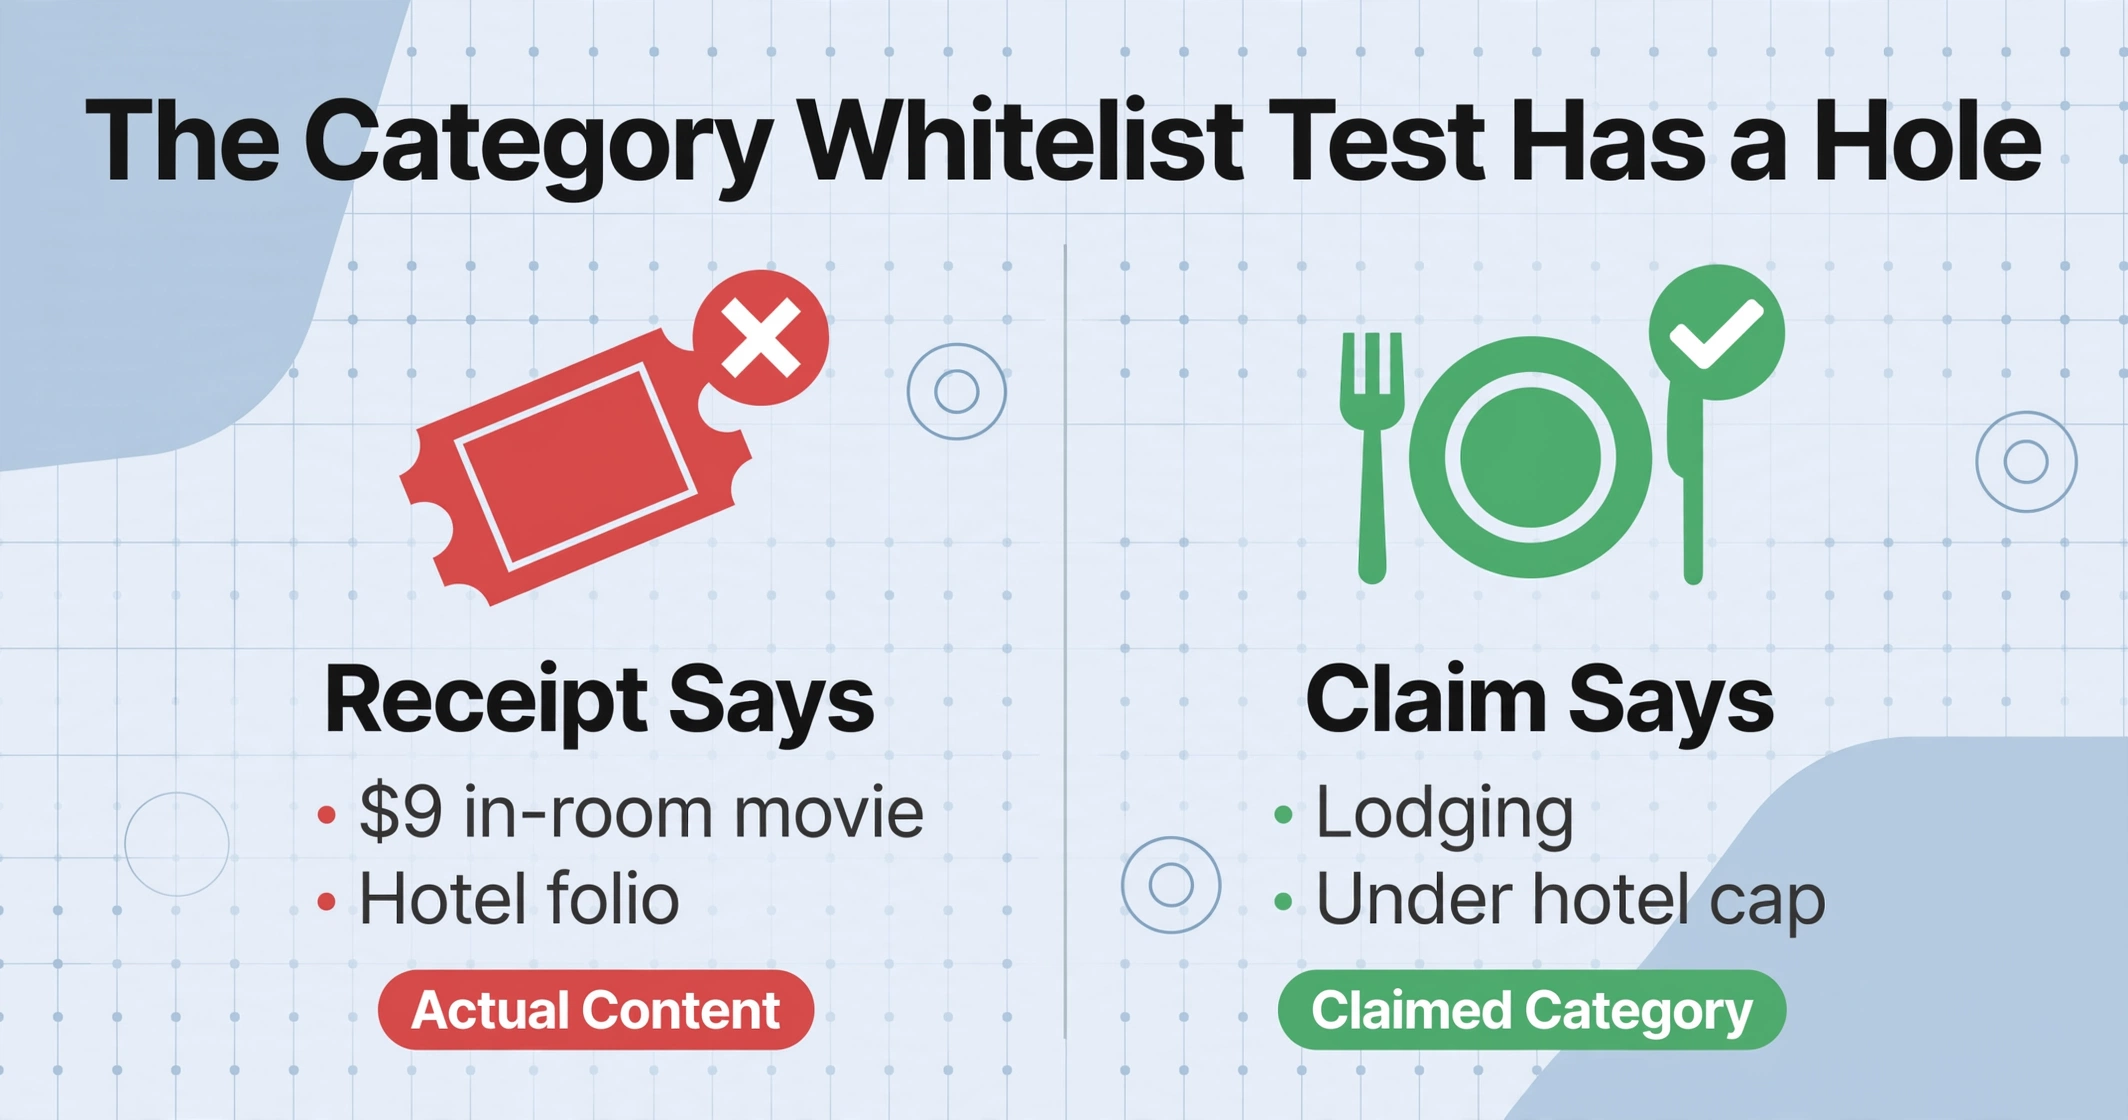
Le test de liste blanche des catégories présente une faille de la taille du champ de saisie : il compare la catégorie saisie par l'employé à la liste des valeurs autorisées, sans jamais lire le reçu. Un film en chambre à 9 $ facturé sur une note d'hôtel et saisi comme Hébergement passe, car Hébergement est autorisé et le total de la note est sous le plafond hôtelier. Un dîner personnel entre amis saisi comme Repas d'affaires passe pour la même raison. L'ACFE classe cela comme dépenses mal caractérisées, l'un des stratagèmes de remboursement de frais les plus courants dans ses données, et les enquêteurs en fraude citent régulièrement la faiblesse du contrôle des catégories comme raison de son efficacité (ACFE, 2024).
Le mécanisme mérite d'être énoncé sans détour : la personne qui contrôle la catégorie est celle qui en tire profit. Rien dans le logiciel ne vérifie que le justificatif appuie l'intitulé choisi, si bien que le seul outil du validateur consiste à lire l'image du reçu et à connaître la politique. C'est pourquoi cette violation est une cible facile en pratique. Sur r/Deloitte, des employés décrivent les audits de frais comme aléatoires et sélectifs quant à ce qui est examiné, les justifications erronées étant traitées comme des erreurs mineures plutôt que comme des constatations (r/Deloitte, Expenses Audit). Un dîner favori codé en Repas d'affaires est exactement la « petite erreur » que tout le monde comprend et que personne ne signale.
Violation 2 : La même dépense sur deux rapports
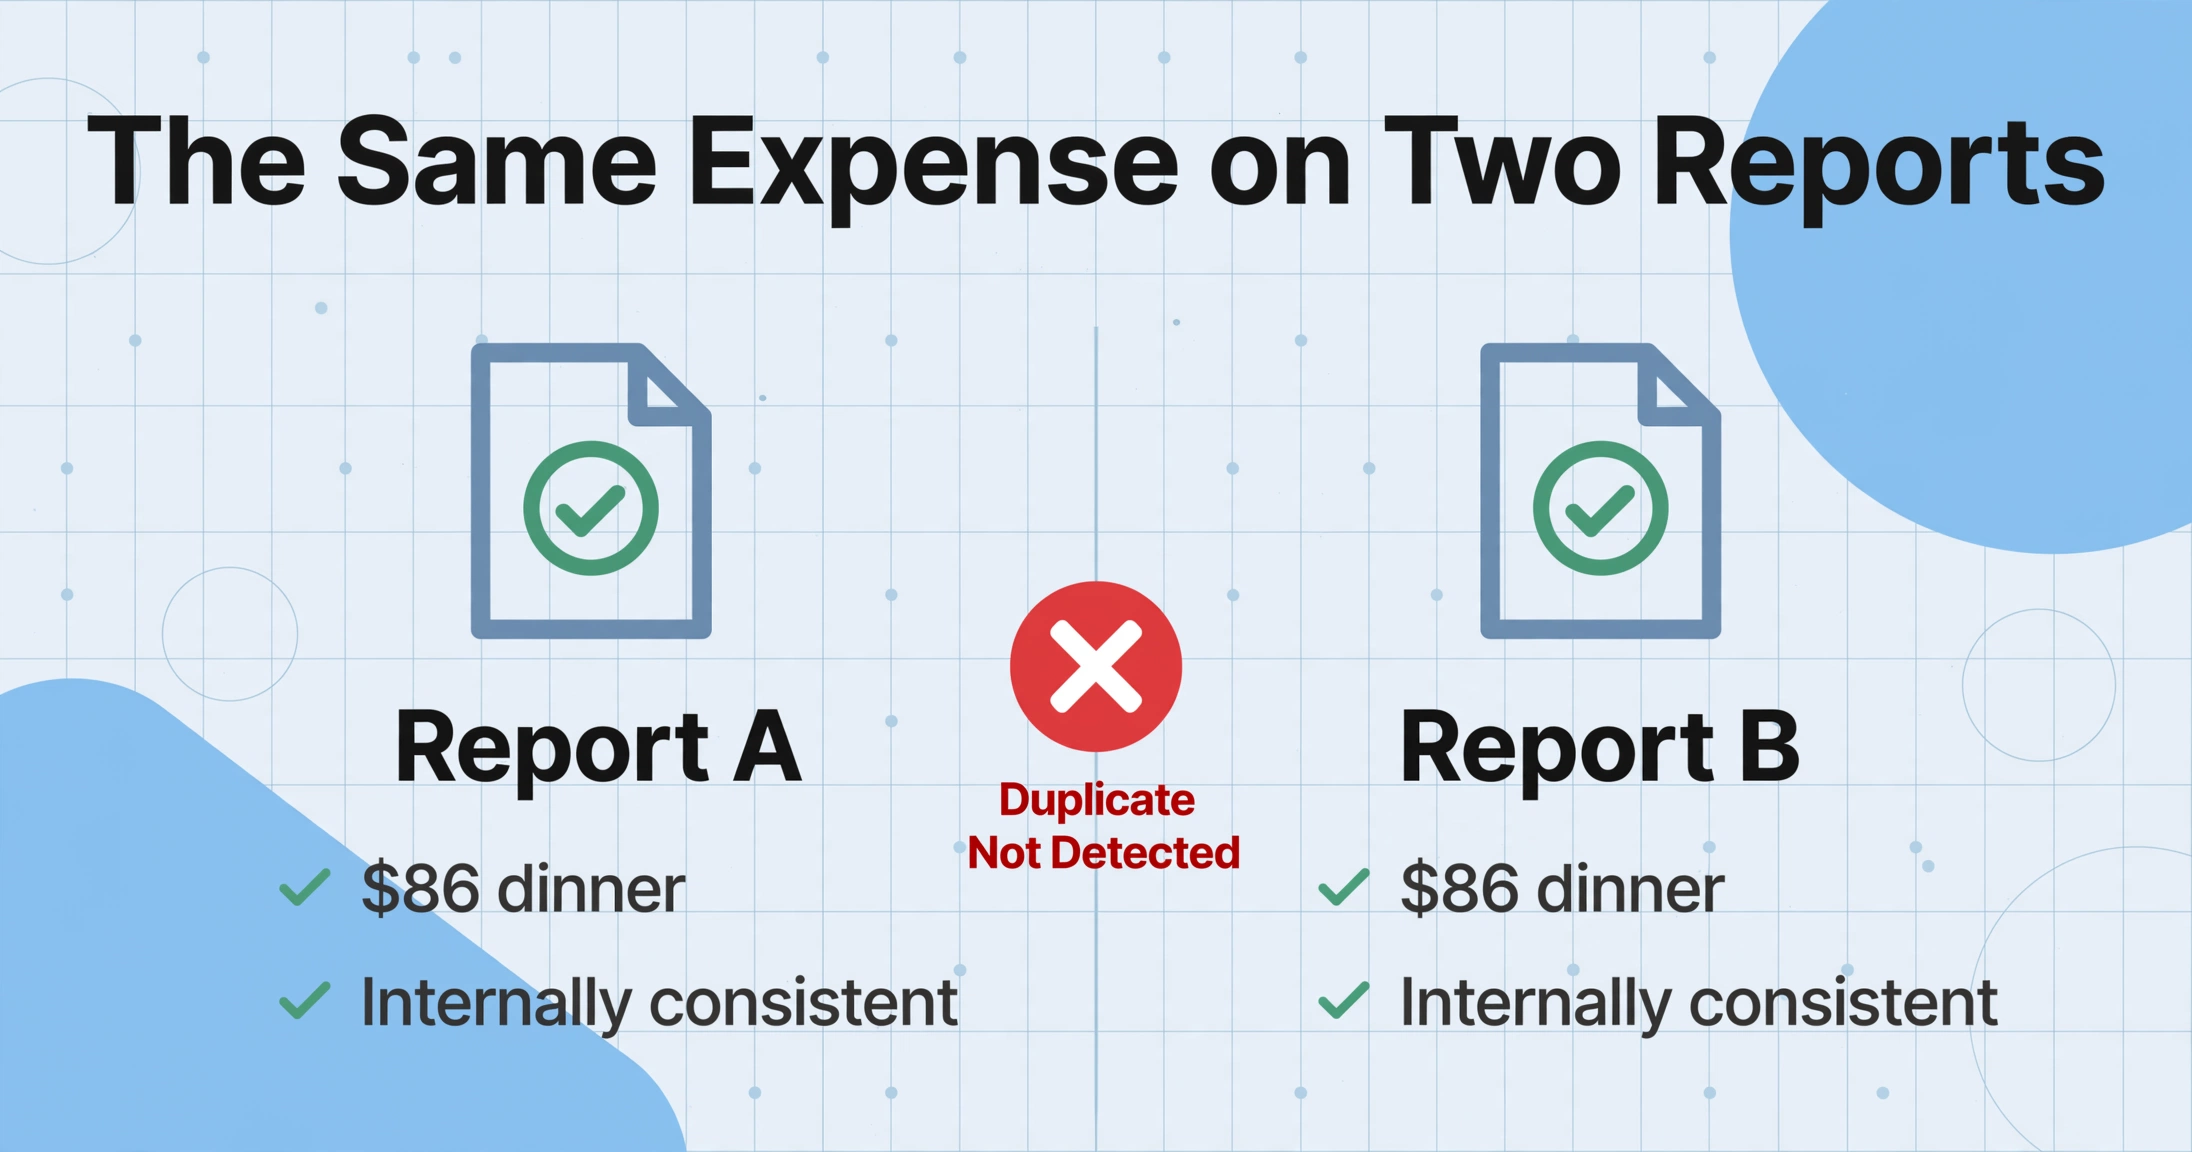
Le doublon n'existe pas tant que deux lignes ne sont pas comparées, et le contrôle par sondage est effectué rapport par rapport. Le même reçu de dîner à 86 $ apparaît dans les rapports de deux collègues, et chaque rapport est cohérent en interne, donc l'échantillon trouve deux dossiers propres. Les dîners de groupe payés une fois et répartis entre plusieurs personnes, un voyageur qui téléverse le même reçu dans un second lot, la même charge de carte de crédit apparaissant sur le relevé de carte professionnelle et de nouveau comme dépense personnelle : tout cela produit des montants et des dates identiques ou quasi identiques entre les rapports, ce qu'aucun contrôle par rapport ne peut détecter.
L'erreur honnête et le doublon délibéré sont impossibles à distinguer au moment de l'examen, et les deux coûtent le même argent. La détection pratique est une comparaison entre les rapports, ce qui, pour un auditeur manuel, signifie se souvenir d'une image de reçu d'un mois précédent. Le bureau de l'auditeur de l'État de Washington, qui rédige des directives sur la fraude aux voyages pour les agences publiques, traite les soumissions en double comme l'un des stratagèmes standards méritant une formation explicite des réviseurs (Auditeur de l'État de Washington, Meilleures pratiques pour les frais de voyage et remboursables). Le même schéma dans les factures fournisseurs, où la même charge apparaît sur deux bons de commande, est expliqué dans le guide sur la détection automatique des factures en double.
Violation 3 : Indemnité journalière payée, repas réels réclamés en plus
L'indemnité journalière et le remboursement des dépenses réelles sont censés être mutuellement exclusifs, et les deux sont enregistrés dans des formulaires entièrement différents. Un voyageur bénéficiant d'une indemnité journalière forfaitaire pour les repas ne soumet pas de reçus pour les repas, donc les reçus n'entrent jamais dans le système ; un voyageur en frais réels, si. La violation se cache dans l'écart : le même voyage peut porter une indemnité journalière sur le formulaire de voyage et une pile de reçus de repas, car rien ne totalise les repas du voyageur pour le voyage et ne les compare à l'indemnité journalière qu'il a également perçue.
La version liée au lieu est tout aussi courante. Une conférence fournit le petit-déjeuner et le déjeuner, le voyageur réclame quand même l'indemnité journalière complète pour les repas, et l'ordre du jour justificatif (qui liste les repas inclus) se trouve dans un dossier différent du rapport de dépenses. Les directives de l'auditeur de l'État énumèrent ce doublon exact, indemnité journalière réclamée alors même que le lieu de la conférence ou de la formation fournissait les repas, comme un stratagème que les réviseurs doivent vérifier (Auditeur de l'État de Washington, 2024). Les contrôles par sondage le manquent car le contrôle s'effectue par ligne, et une ligne d'indemnité journalière et une ligne de repas ne sont jamais la même ligne. La comparaison doit être assemblée par voyage : additionner les repas, les vérifier par rapport à l'allocation, puis confirmer que l'allocation n'a pas également été réclamée.
Violation 4 : Frais additionnels inclus dans un total autorisé
Une note d'hôtel qui respecte le plafond du tarif journalier n'est pas automatiquement conforme, car le total de la note comprend un film, une commande de blanchisserie et une bouteille du service en chambre que le voyageur n'a jamais détaillés. Le même schéma apparaît sur les billets d'avion (sièges premium, embarquement prioritaire, frais de sélection de siège) et les voitures de location (surclassements, péages). Le test du montant est réussi car le total est sous le plafond ; les lignes sous le total ne sont jamais analysées.
C'est la catégorie où « reçu joint » fait le moins de travail. La pièce jointe satisfait au test de présence du fichier tout en protégeant la violation réelle à l'intérieur du fichier. Les directives du WA State Auditor classent les frais additionnels, les films d'hôtel, les surclassements de voiture de location et les sièges premium parmi les stratagèmes frauduleux qui survivent lorsque les vérificateurs ne contrôlent que les totaux (WA State Auditor, 2024). Pour les détecter, il faut lire le reçu comme un document à plusieurs lignes, et non comme une simple image à classer.
Violation 5 : Un reçu qui ne prouve rien
La dernière catégorie est celle qui dispose d'une porte de sortie légale. Dans le cadre d'un régime de remboursement responsable (accountable plan) de l'IRS, un remboursement est exclu du salaire d'un employé uniquement si l'employé justifie le montant, la date, le lieu et l'objet professionnel de chaque dépense, et restitue tout excédent par rapport au montant justifié (IRC §62(c), Treas. Reg. §1.62-2, la norme de fond dans la publication 463 de l'IRS et détaillée dans Treas. Reg. §1.62-2). Si la justification est absente, le remboursement est traité comme un salaire imposable, avec retenue à la source et déclaration W-2 à la clé.
Le contrôle ponctuel considère généralement qu'une image de reçu suffit. Ce n'est pas le cas. Un reçu sans date, un relevé de carte de crédit sans lignes d'articles, un reçu d'essence qui pourrait correspondre à n'importe quelle voiture n'importe quel jour : tout cela satisfait au test de présence du fichier et ne justifie rien. Le montant réclamé peut aussi dépasser le reçu, une note de 58 $ tapée négligemment à 68 $, ce qui est assez petit pour qu'aucune règle de détection d'anomalie de montant ne se déclenche. Lorsque ces cas s'accumulent, la fuite dépasse la petite caisse : les données de l'ACFE montrent une perte médiane de 145 000 $ par cas de fraude et une durée typique de 12 mois avant détection (ACFE, 2024). Les stratagèmes de remboursement de frais ne relèvent pas d'une simple erreur d'arrondi ; ils constituent un stratagème frauduleux majeur dans la famille du détournement d'actifs.
Une limite honnête : les règles documentaires de l'IRS laissent volontairement passer les petites dépenses. En vertu de l'IRC §274(d), une preuve documentaire est requise pour l'hébergement quel qu'en soit le montant et pour toute autre dépense individuelle de 75 $ ou plus, c'est pourquoi les demandes inférieures à 75 $ circulent fréquemment sans reçu. Rien dans cet article ne modifie cette règle ; la colonne de contrôle ci-dessous rend simplement visibles les cas « pas de reçu sous 75 $ » afin que votre politique puisse les trancher en connaissance de cause.
Pourquoi ces cinq cas partagent la même forme
Les cinq violations semblent différentes, mais chacune neutralise le même contrôle : la vérification s'appuie sur les métadonnées saisies par l'employé, jamais sur le contenu du document. La catégorie est saisie, donc la liste blanche la laisse passer. Le montant est sous le plafond, donc le contrôle du total passe. Le reçu est joint, donc le test du fichier passe. Dans chaque cas, le document lui-même n'a jamais été lu comme donnée. Ce sont les violations de dépenses qui survivent à l'audit non pas parce que personne ne vérifie les chiffres, mais parce que les chiffres vérifiés ont été auto-déclarés.
Cette lacune structurelle explique pourquoi la solution n'est pas une meilleure règle de montant ou un échantillon plus large. Il s'agit de lire le contenu du reçu dans un format que le contrôle peut comparer, puis de vérifier chaque valeur extraite par rapport à sa source sur l'image. Deux étapes produit font exactement cela, et ce sont toutes deux des paramètres ordinaires d'un outil d'extraction plutôt qu'une nouvelle plateforme T&E. Avant la solution, une remarque de cadrage : le volet collecte et rapprochement de ce flux de travail, qui consiste à faire correspondre les demandes et les reçus avant qu'ils n'atteignent un auditeur, est couvert dans le guide sur le rapprochement des notes de frais avec les reçus.
Comment les détecter : une colonne de verdict et une vérification clic-sur-source
La première étape cible les violations 1 et 4 en une seule action : ajoutez une colonne qui demande à l'IA de lire le document et d'indiquer ce qu'il montre réellement. Avec une colonne déduite, vous définissez une colonne et l'IA remplit des valeurs que le document n'imprime pas : vous saisissez le nom de la colonne, l'IA lit le reçu et décide. Vous définissez la colonne Catégorie réelle (options : Hébergement / Repas / Transport / Personnel / Autre) et l'extraction cesse de se fier à la case saisie par quelqu'un, lisant chaque ligne du relevé ou du billet et attribuant la catégorie à partir du papier lui-même.
Le verdict du document, à côté de la déclaration saisie
Catégorie déclarée
Montant déclaré
Catégorie réelle (options : Hébergement / Repas / Transport / Personnel / Autre)
La ligne du reçu correspond à la déclaration (options : Oui / Non)
La feuille de sortie contient désormais une colonne que l'employé n'a jamais saisie, et l'auditeur filtre une colonne pour trouver l'écart : les lignes où la catégorie réelle indique Personnel mais la catégorie déclarée indique Repas d'affaires, ou où la ligne du reçu contredit le montant. Le film d'hôtel apparaît comme une ligne Personnelle dans un relevé Hébergement. Le test qui vivait dans la tête du réviseur, lire l'image et connaître la politique, est désormais un champ extractible avec une valeur sur chaque ligne.
La deuxième étape transforme « la déclaration ne correspond pas » en preuve qu'un réviseur peut défendre. En mode Révision avec vérification Bbox, survoler ou cliquer sur n'importe quelle cellule extraite met en évidence la région exacte sur l'image d'origine d'où provient la valeur, et cliquer sur une région de l'image ramène à la cellule correspondante. Activez « auto-annotation après traitement » pour que chaque reçu échantillonné soit déjà ancré lorsque l'auditeur l'ouvre ; pour une revérification ponctuelle d'une déclaration contestée, le déclencheur à la demande par fichier fonctionne sans retraiter le lot.
La vérification Bbox comble deux lacunes spécifiques de la liste ci-dessus. Pour les doublons (violation 2), l'extraction est traitée par lots en priorité : tous les reçus arrivent dans une seule feuille, triés par marchand, date et montant, et deux lignes avec le même marchand et le même montant sont immédiatement visibles côte à côte. Un clic sur la cellule indique si les deux lignes proviennent du même reçu physique ou de deux reçus distincts. Pour la justification insuffisante (violation 5), un clic sur une date, un marchand ou un montant extrait montre au réviseur l'emplacement exact sur l'image, de sorte qu'une date manquante ou un poste de ligne incohérent est vérifié par rapport au papier en quelques secondes, au lieu de plisser les yeux sur un onglet de pièce jointe.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Le chevauchement des indemnités journalières (violation 3) est la seule catégorie qui reste une étape dans la feuille : après l'extraction, additionnez les lignes de repas de chaque voyageur par déplacement et comparez-les à l'indemnité journalière également réclamée. La colonne de classification indique quelles lignes correspondent à des repas ; la comparaison du total journalier est une formule dans la feuille. C'est un travail honnête qui prend quelques minutes par voyageur signalé, plutôt qu'une lecture manuelle complète de chaque reçu.
Ce qui exige encore un humain
La colonne de verdict propose, l'ancre de la bbox apporte la preuve, et le jugement reste humain. Un reçu peut indiquer « Hébergement » et constituer malgré tout une erreur de politique, et aucune lecture de document ne peut vous dire si un dîner était une réunion client ou un repas entre amis. Le fait qu'un responsable approuve un dépassement relève d'une décision de politique, pas d'une question de document. Et la limite honnête en matière de falsification : une boîte englobante montre d'où une valeur a été extraite, mais pas si l'image a été modifiée dans un éditeur avant d'être téléversée. L'authenticité du reçu, l'intention et l'approbation des exceptions restent du travail de relecture.
Le résultat pratique est une file de relecture, pas une machine à rejet automatique. Les lignes où la catégorie réelle ne correspond pas à la catégorie déclarée, ou où la ligne du reçu contredit le montant, arrivent devant le contrôleur avec leurs ancres et un choix de traitement. La question du coût — savoir si l'exécuter en interne vaut mieux que d'acheter un service de relecture — est abordée dans la comparaison de la réconciliation manuelle par rapport à la réconciliation automatisée des notes de frais.
Violations d'audit des notes de frais : questions fréquentes
La colonne de verdict remplacera-t-elle les règles d'audit de SAP Concur ou Expensify ?
Non, elle fonctionne en complément. Les plateformes vérifient les données internes : catégories saisies, montants, présence du fichier de reçu, historique d'approbation. La colonne de verdict lit le reçu comme un document et produit la catégorie à partir du papier, ce que les plateformes ne font pas. Les équipes déjà sur une plateforme exportent l'échantillon et ajoutent la colonne ; celles qui n'en ont pas partent de la feuille de calcul.
Qu'est-ce qui empêche les employés de simplement saisir une catégorie différente ?
Rien, et c'est précisément le but. La catégorie déclarée reste celle que l'employé saisit. La colonne inférée ajoute la lecture indépendante du document à côté, de sorte que l'écart devient une ligne visible que l'auditeur filtre, plutôt qu'un jugement porté dans la tête de quelqu'un. Le traitement — savoir si la version de l'employé ou celle du document l'emporte — reste une décision du contrôleur.
Les dépenses inférieures à 75 $ sont-elles exonérées parce qu'aucun reçu n'est requis ?
Selon les règles de l'IRS, elles peuvent circuler sans preuve documentaire, mais votre politique n'est pas obligée de l'accepter. La colonne déduite extrait toujours les dates, les montants et les fournisseurs de tout ce qui est joint, et elle peut signaler les lignes sans reçu afin que la politique décide délibérément. Si une réclamation n'a ni image ni justificatif, un régime de remboursement responsable peut toujours être en danger, et le traitement des salaires W-2 s'applique quel que soit le seuil de 75 $.
Peut-on détecter une photo de reçu modifiée avant le téléversement ?
Non. L'extraction lit le texte de l'image que vous fournissez ; elle ne peut pas déterminer si cette image a été altérée avant d'arriver. Traitez les reçus modifiés, les dates dupliquées ou les valeurs qui contredisent le commerçant émetteur comme une décision du réviseur et conservez le fichier original avec l'extraction. L'ancrage bbox montre où une valeur a été lue, ce qui est une preuve de lecture, pas une preuve d'authenticité.
Le contrôle ponctuel n'échoue pas parce que l'échantillon est trop petit. Il échoue parce que chaque test repose sur des métadonnées saisies, et le reçu, le seul artefact qui peut contredire la réclamation, n'est jamais lu comme donnée. Ajoutez une colonne qui lit le document et énonce son propre verdict, filtrez les lignes où la réclamation et le document divergent, et ancrez chaque constatation à l'endroit de l'image d'où elle provient. Exécutez un lot de vos propres reçus échantillonnés dans ces colonnes et comptez combien de lignes reviennent avec une catégorie réelle qui ne correspond pas à la réclamation.