Puntos ciegos en la auditoría de gastos:
5 infracciones que su verificación por muestreo deja pasar
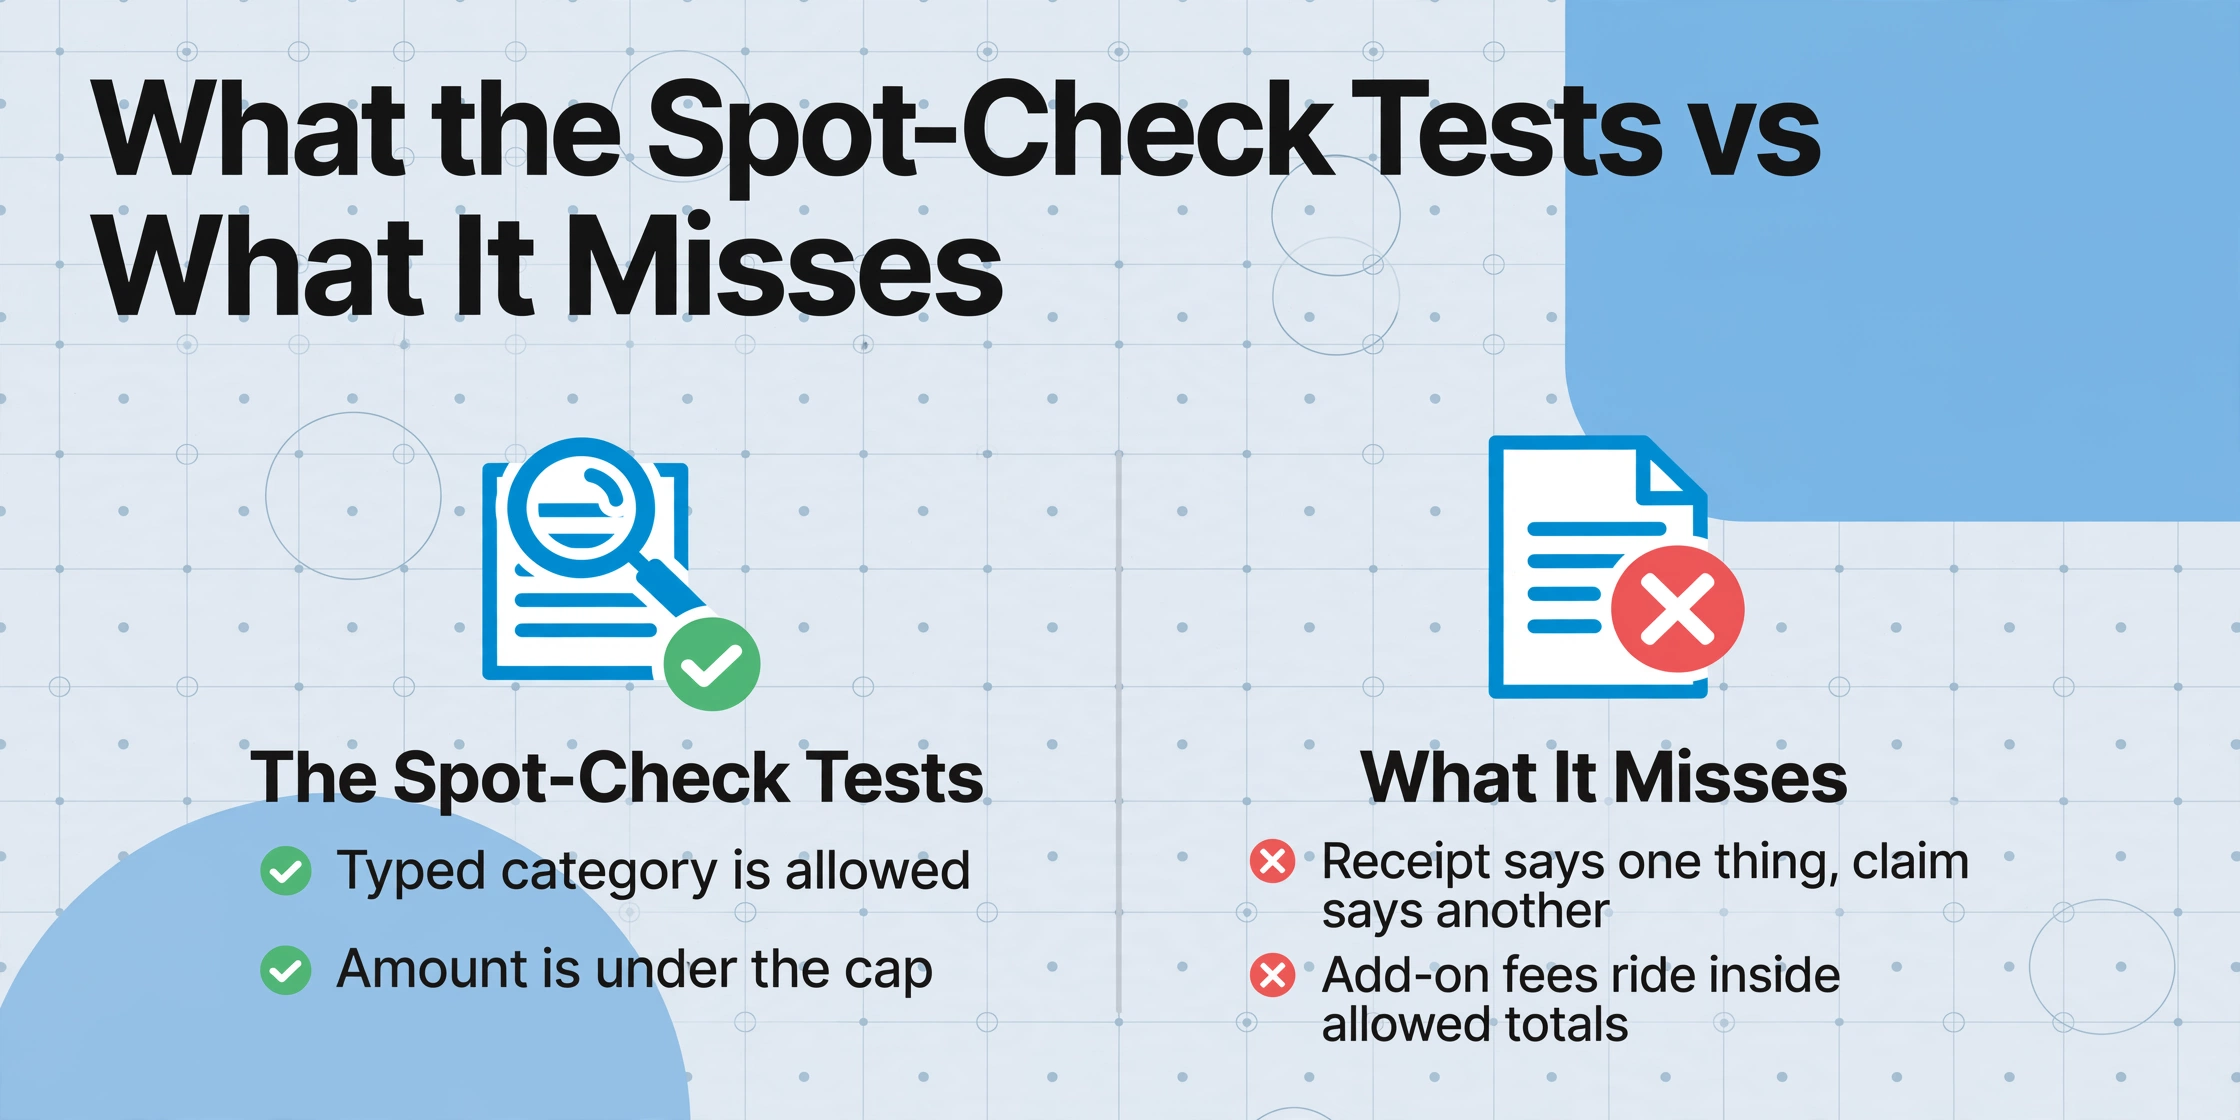
En el Informe a las Naciones 2024 de la ACFE, que rastreó 1,921 casos de fraude en 138 países, las denuncias de personas detectaron el 43 por ciento del fraude ocupacional, mientras que la auditoría interna y externa encontró el 17 por ciento (ACFE, 2024). Esa proporción no es una crítica a los auditores. Una verificación por muestreo de gastos suele ejecutar tres pruebas: si el monto está bajo el límite, si hay un recibo adjunto y si la categoría está en la lista permitida. Cada una de esas pruebas se ejecuta contra el texto que un empleado escribió en un formulario.
Conclusiones clave
- Un recibo adjunto a un reclamo parece una prueba, pero solo demuestra que existe un archivo.
- Cada prueba estándar lee la categoría y el monto que el empleado escribió, por lo que una película en la habitación de $9 pasa como Alojamiento y la misma cena de $86 se registra en dos informes separados.
- Una columna donde el recibo indica lo que realmente muestra convierte la discrepancia en una fila que puede filtrar, en lugar de un juicio en su cabeza.
Así que consideremos la afirmación de que ningún informe individual puede detectar el problema. Dos colegas cenan juntos en un viaje de cliente, y cada uno presenta el mismo recibo de $86 en su propio informe de gastos, uno como Comidas de Negocios y el otro como Entretenimiento de Cliente. Ambos superan todas las pruebas: cada monto está por debajo del umbral, cada informe incluye la imagen del recibo, cada categoría está en la lista blanca. La revisión por muestreo ve dos informes válidos, porque nada en la batería de pruebas compara un informe con otro, y nada lee lo que la imagen del recibo realmente muestra.
Qué Prueba Realmente la Revisión por Muestreo (y Quién la Ejecuta)
Cada rol en la cadena verifica una superficie diferente de la afirmación. El empleado convierte una compra en una partida: fecha, comercio, monto, categoría, más una imagen del recibo. El aprobador revisa el informe antes del pago, principalmente con base en la confianza y el conocimiento de la política. El auxiliar de cuentas por pagar o analista de gastos ejecuta las pruebas mecánicas que codifica la política: el límite de monto, el indicador de recibo adjunto, la lista blanca de categorías, la aritmética. El auditor de cumplimiento toma muestras de los informes pagados posteriormente y busca el patrón que la capa mecánica no puede ver.
La capa mecánica es donde reside el volumen, y es la capa que la auditoría hereda: cuando un analista abre un informe muestreado, lo primero que aparece en pantalla es la partida tipificada, no el recibo. Ese valor predeterminado es la razón por la que la línea base de errores es tan alta. La investigación de GBTA la sitúa en 19 por ciento de los informes de gastos con errores, con un costo promedio de $52 y 18 minutos para corregir cada uno, aproximadamente medio millón de dólares y 3,000 horas al año para una empresa promedio (GBTA, Pain Points and Expense Reports).
La revisión por muestreo prueba lo que la afirmación dice sobre el recibo. No prueba lo que el recibo dice sobre la afirmación.
Esa declaración es la línea divisoria entre una auditoría que encuentra las cinco clases de violaciones a continuación y una que las aprueba en silencio. Cómo construir el flujo de trabajo de auditoría subyacente, el plan de muestreo y la cadena de evidencia defendible se cubre en la guía complementaria para realizar una auditoría de cumplimiento de gastos de viaje. Este artículo trata sobre las clases de violaciones en sí: cómo se ve cada una, por qué la batería de pruebas estándar las deja pasar y qué documento extraer para probarlas.
Violación 1: El recibo que dice una cosa, la reclamación que dice otra
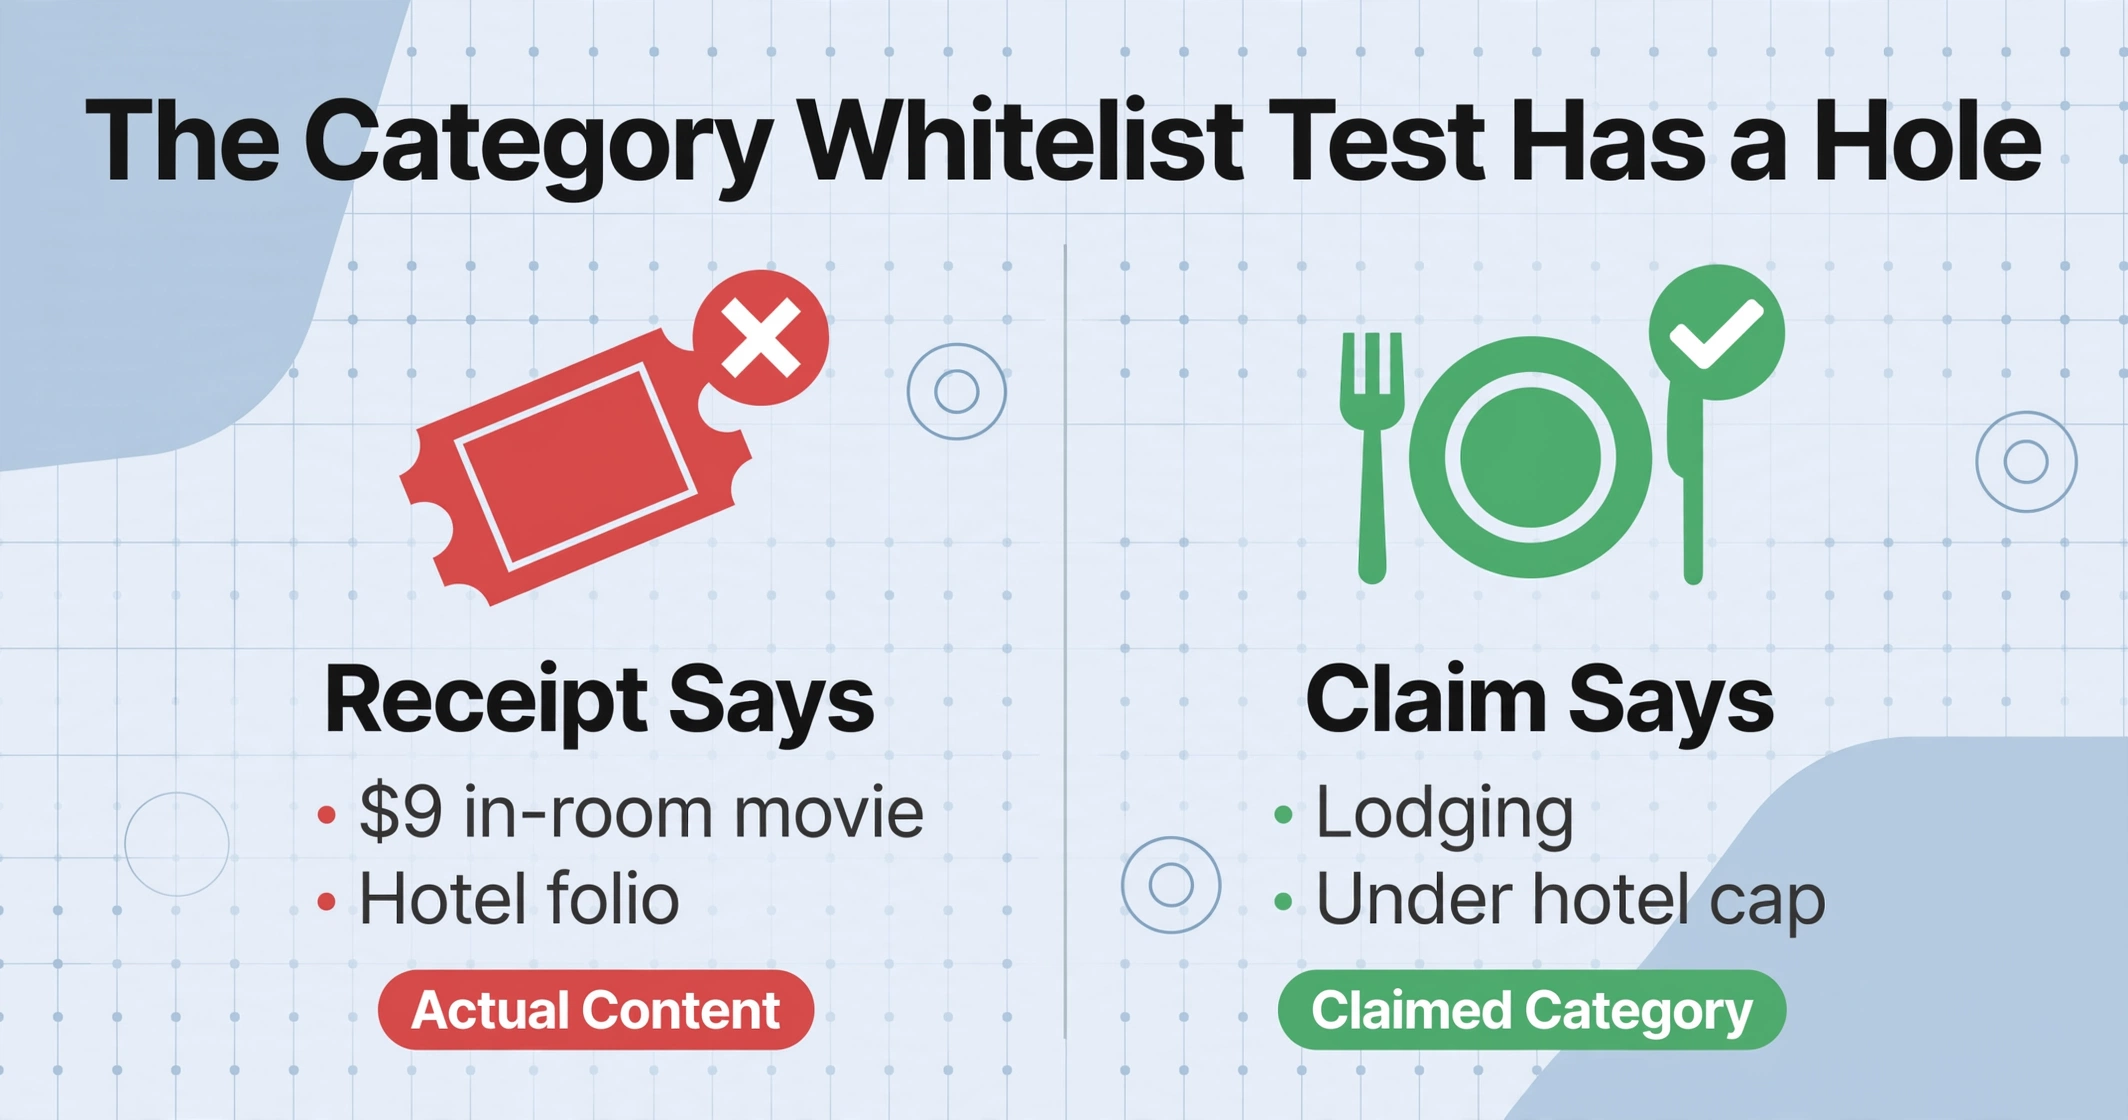
La prueba de lista blanca de categorías tiene un vacío del tamaño del campo de escritura: compara la categoría que el empleado escribió contra la lista de valores permitidos y nunca lee el recibo. Una película en la habitación de $9 facturada en el folio del hotel y registrada como Alojamiento pasa, porque Alojamiento está permitido y el total del folio está por debajo del límite del hotel. Una cena personal con un amigo registrada como Comidas de Negocios pasa por la misma razón. La ACFE clasifica esto como gastos mal caracterizados, uno de los esquemas de reembolso de gastos más comunes en sus datos, y los examinadores de fraude citan habitualmente el control débil de categorías como la razón por la que funciona (ACFE, 2024).
El mecanismo merece ser descrito sin rodeos: la persona que controla la categoría es la persona que se beneficia de ella. Nada en el software verifica que el documento respalde la etiqueta elegida, por lo que la única herramienta del revisor es leer la imagen del recibo y conocer la política. Por eso esta violación es un hallazgo directo en la práctica. En r/Deloitte, los empleados describen las auditorías de gastos como aleatorias y selectivas respecto a lo que se examina, con justificaciones incorrectas tratadas como errores menores en lugar de hallazgos (r/Deloitte, Auditoría de Gastos). Una cena favorita registrada como Comidas de Negocios es exactamente el "error menor" que todos entienden y nadie señala.
Infracción 2: El mismo gasto en dos informes
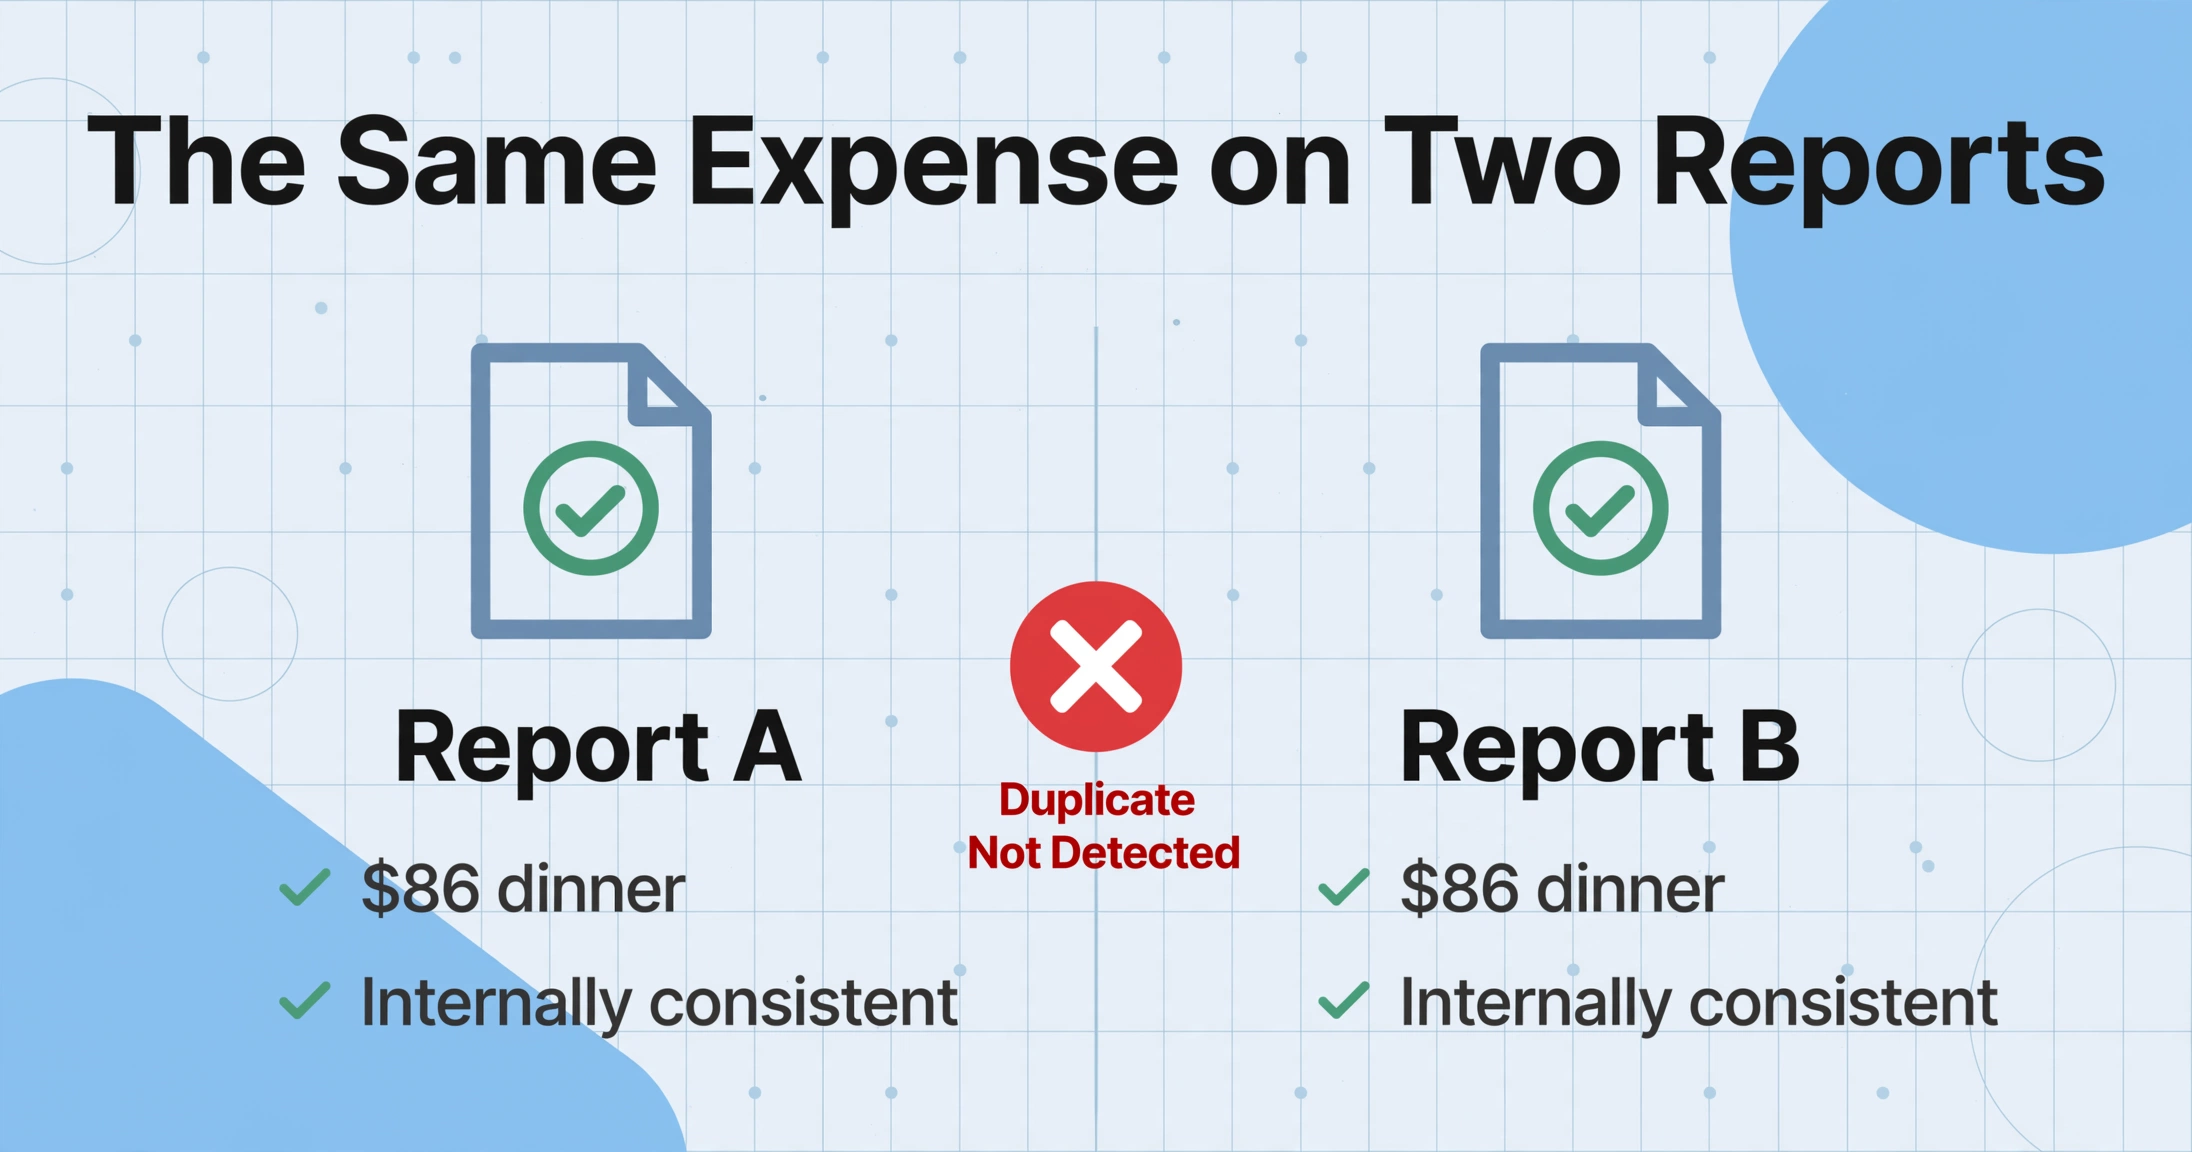
El duplicado no existe hasta que se comparan dos partidas, y la revisión aleatoria se realiza informe por informe. El mismo recibo de cena de $86 aparece en los informes de dos colegas y cada informe es internamente coherente, por lo que el muestreo encuentra dos registros correctos. Cenas de grupo pagadas una vez y divididas de varias maneras, un viajero que vuelve a subir el mismo recibo en un segundo lote, el mismo cargo de tarjeta que aparece en el estado de cuenta corporativo y nuevamente como gasto de bolsillo: todo esto produce montos y fechas idénticos o casi idénticos entre informes que ningún control por informe puede detectar.
El error honesto y el doble cobro deliberado son indistinguibles en el momento de la revisión, y ambos cuestan el mismo dinero. La detección práctica es una comparación entre informes, que para un auditor manual significa recordar una imagen de recibo de un mes anterior. La Oficina del Auditor del Estado de Washington, que redacta guías sobre fraude en viajes para agencias públicas, trata las presentaciones duplicadas como uno de los esquemas estándar que merecen capacitación explícita para revisores (Auditor del Estado de WA, Mejores prácticas para gastos de viaje reembolsables). El mismo patrón en facturas de proveedores, donde el mismo cargo aparece en dos órdenes de compra, se explica en la guía para detectar facturas duplicadas automáticamente.
Infracción 3: Viáticos pagados y comidas reales reclamadas además
Los viáticos y el reembolso de gastos reales deben ser mutuamente excluyentes, y ambos se registran en formularios completamente diferentes. Un viajero con viático fijo para comidas no presenta recibos de comidas, por lo que los recibos nunca ingresan al sistema; un viajero con gastos reales sí los presenta. La infracción se oculta en el vacío: el mismo viaje puede incluir una asignación de viáticos en el formulario de viaje y un conjunto de recibos de comidas, porque nada suma las comidas del viajero para el viaje y las compara con los viáticos que también recibió.
La versión del lugar del evento es igualmente común. Una conferencia proporciona desayuno y almuerzo, el viajero aun así reclama el viático completo para comidas, y la agenda de respaldo (que enumera las comidas incluidas) está en una carpeta diferente al informe de gastos. La guía del auditor estatal enumera este doble cobro exacto, viáticos reclamados aunque el lugar de la conferencia o capacitación proporcionó las comidas, como un esquema que los revisores deben verificar (Auditor del Estado de WA, 2024). Las revisiones aleatorias no lo detectan porque el control se realiza por partida, y una partida de viáticos y una de comidas nunca están en la misma línea. La comparación debe ensamblarse por viaje: sumar las comidas, compararlas con la asignación y luego confirmar que la asignación no también fue reclamada.
Infracción 4: Cargos adicionales incluidos en un total permitido
Un folio de hotel que supera el límite de tarifa nocturna no es automáticamente conforme, porque el total del folio incluye una película, un pedido de lavandería y una botella de servicio a la habitación que el viajero nunca detalló. El mismo patrón aparece en los boletos de avión (asientos premium, abordaje prioritario, cargos por selección de asiento) y en los autos de alquiler (mejoras, pases de peaje). La prueba del monto se supera porque el total está por debajo del límite; las líneas de detalle debajo del total nunca se analizan.
Esta es la clase donde "recibo adjunto" hace el menor trabajo. El adjunto satisface la prueba de presencia del archivo mientras protege la infracción real dentro del archivo. La guía del WA State Auditor enumera los cargos adicionales, las películas de hotel, las mejoras de autos de alquiler y los asientos premium entre los esquemas de fraude que sobreviven cuando los revisores solo verifican los totales (WA State Auditor, 2024). Detectarlo requiere leer el recibo como un documento con múltiples líneas, no como una sola imagen para archivar.
Infracción 5: Un recibo que no prueba nada
La última clase es la que tiene una salida legal. Bajo un plan de rendición de cuentas del IRS, un reembolso se excluye de los salarios de un empleado solo si el empleado comprueba el monto, la fecha, el lugar y el propósito comercial de cada gasto, y devuelve cualquier exceso sobre el monto comprobado (IRC §62(c), Treas. Reg. §1.62-2, el estándar sustantivo en Publicación 463 del IRS y detallado en Treas. Reg. §1.62-2). Si la comprobación falta, el reembolso se trata como salario sujeto a impuestos, con retención y reporte en el W-2 a continuación.
La verificación puntual generalmente cuenta una imagen de recibo como suficiente. No lo es. Un recibo sin fecha, un comprobante de tarjeta de crédito sin líneas de artículos, un recibo de gasolina que podría ser para cualquier auto en cualquier día, todos satisfacen la prueba de presencia del archivo y no comprueban nada. El monto reclamado también puede exceder el recibo, una cuenta de $58 escrita casualmente como $68, lo cual es lo suficientemente pequeño como para que ninguna regla de detección de montos atípicos se active. Cuando estos casos se acumulan, la fuga es mayor que el dinero de caja chica: los datos de ACFE muestran una pérdida mediana de $145,000 por caso de fraude y una duración típica de 12 meses antes de la detección (ACFE, 2024). Los esquemas de reembolso de gastos no son una categoría de errores de redondeo; son un esquema de fraude líder en la familia de malversación de activos.
Un límite honesto: las reglas de documentación del IRS permiten que los gastos pequeños se omitan por diseño. Bajo IRC §274(d), se requiere evidencia documental para alojamiento de cualquier monto y para cualquier otro gasto individual de $75 o más, razón por la cual las reclamaciones de menos de $75 frecuentemente viajan sin recibos. Nada en este artículo cambia esa regla; la columna de verificación a continuación solo hace visibles los casos de "sin recibo bajo $75" para que su política pueda decidirlos deliberadamente.
Por qué las cinco comparten una misma forma
Las cinco infracciones parecen distintas, pero cada una vence a la misma batería de controles: la verificación se basa en los metadatos que el empleado escribió, nunca en el contenido del documento. La categoría está escrita, así que la lista blanca la acepta. El monto está por debajo del límite, así que el control de totales pasa. El recibo está adjunto, así que la prueba del archivo pasa. En todos los casos, el documento en sí nunca se leyó como dato. Estas son las infracciones de gastos que sobreviven a la auditoría no porque nadie revise los números, sino porque los números que se revisan fueron autodeclarados.
Esa brecha estructural es la razón por la que la solución no es una mejor regla de montos ni una muestra más grande. Es leer el contenido del recibo en un formato que el control pueda comparar y luego verificar cada valor extraído contra su fuente en la imagen. Dos pasos del producto hacen exactamente eso, y ambos son ajustes ordinarios en una herramienta de extracción, no una nueva plataforma de T&E. Antes de la solución, una nota de contexto: el lado de recopilación y conciliación de este flujo de trabajo —emparejar solicitudes y recibos antes de que lleguen a un auditor— se cubre en la guía sobre conciliar informes de gastos con recibos.
Cómo detectarlas: una columna de veredicto y una verificación de clic a la fuente
El primer paso ataca las infracciones 1 y 4 de una sola vez: agregue una columna que le pida a la IA leer el documento y declarar lo que realmente muestra. Con una columna inferida, usted define una columna y la IA completa valores que el documento no imprime: usted escribe el nombre de la columna, la IA lee el recibo y decide. Usted define la columna Actual Category (options: Lodging / Meals / Transportation / Personal / Other) y la extracción deja de confiar en el campo que alguien escribió, leyendo cada línea del folio o del boleto y asignando la categoría desde el propio papel.
El veredicto del documento, junto a la declaración escrita
Claimed Category
Amount Claimed
Actual Category (options: Lodging / Meals / Transportation / Personal / Other)
Receipt Line Matches Claim (options: Yes / No)
La hoja de salida ahora tiene una columna que el empleado nunca escribió, y el auditor filtra una columna para encontrar el desajuste: filas donde Actual Category dice Personal pero Claimed Category dice Business Meals, o donde la línea del recibo contradice el monto. La película del hotel aparece como una línea Personal dentro de un folio de Lodging. La prueba que solía vivir en la cabeza del revisor —leer la imagen y conocer la política— ahora es un campo extraíble con un valor en cada fila.
El segundo paso convierte "la declaración no cuadra" en evidencia que un revisor pueda respaldar. En Review Mode con verificación Bbox, al pasar el cursor o hacer clic en cualquier celda extraída se resalta la región exacta en la imagen original de donde proviene el valor, y al hacer clic en una región de la imagen se salta a la celda correspondiente. Active "auto-annotate after processing" para que cada recibo muestreado ya esté anclado cuando el auditor lo abra; para una re-verificación puntual de una declaración en disputa, el disparador por archivo bajo demanda funciona sin reprocesar el lote.
La verificación de Bbox cierra dos vacíos específicos de la lista anterior. Para duplicados (violación 2), la extracción es de procesamiento por lotes prioritario: todos los recibos llegan a una sola hoja, ordenados por comercio, fecha y monto, y dos filas con el mismo comercio y monto son visibles de inmediato una al lado de la otra. Al hacer clic en la celda se muestra si las dos filas provienen del mismo recibo físico o de dos recibos separados. Para la documentación insuficiente (violación 5), al hacer clic en una fecha, comercio o monto extraído, el revisor ve el punto exacto en la imagen, de modo que una fecha faltante o una línea que no coincide se verifica contra el papel en segundos, en lugar de entrecerrar los ojos ante una pestaña de adjuntos.
Los archivos se procesan de forma segura y no se almacenan.
La superposición de viáticos (violación 3) es la única clase que sigue siendo un paso de hoja de cálculo: después de la extracción, sume las líneas de comidas de cada viajero por viaje y compárelas con el viático que también reclamaron. La columna de clasificación le indica qué líneas son comidas; la comparación del total diario es una fórmula en la hoja. Eso es un trabajo honesto que dura un par de minutos por viajero marcado, en lugar de una lectura manual completa de cada recibo.
Lo que aún requiere intervención humana
La columna de veredicto propone, el ancla de Bbox evidencia, y el juicio permanece humano. Un recibo puede decir Alojamiento y aun así ser una decisión política incorrecta, y ninguna lectura de documento puede indicarle si una cena fue una reunión con un cliente o con un amigo. Si un gerente aprobó un excedente es una decisión de política, no una cuestión documental. Y el límite honesto ante la manipulación: un cuadro delimitador muestra de dónde se leyó un valor, no si la imagen fue alterada en un editor antes de cargarse. La autenticidad del recibo, la intención y la aprobación de excepciones siguen siendo trabajo del revisor.
El resultado práctico es una cola de revisión, no una máquina de rechazo automático. Las filas donde la Categoría Real difiere de la Categoría Declarada, o donde la línea del recibo contradice el monto, llegan al controlador con sus anclas y una opción de disposición. La cuestión del costo, si ejecutar esto internamente supera a comprar un servicio de revisión, se aborda en la comparación de conciliación de gastos manual versus automatizada.
Violaciones de Auditoría de Gastos: Preguntas Frecuentes
¿La columna de veredicto reemplazará las reglas de auditoría de SAP Concur o Expensify?
No, funciona junto con ellas. Las plataformas verifican los datos dentro de la plataforma: categorías escritas, montos, presencia del archivo del recibo, historial de aprobaciones. La columna de veredicto lee el recibo como documento y produce la categoría a partir del papel, algo que las plataformas no hacen. Los equipos que ya usan una plataforma exportan la muestra y agregan la columna; los que no tienen una, comienzan desde la hoja de cálculo.
¿Qué impide que los empleados simplemente escriban una categoría diferente?
Nada, y ese es el punto. La categoría declarada sigue siendo lo que el empleado escribe. La columna inferida añade la lectura independiente del documento junto a ella, de modo que la discrepancia se convierte en una fila visible que el auditor filtra, en lugar de un juicio que alguien lleva en la cabeza. La disposición, si prevalece la versión del empleado o la del documento, sigue siendo una decisión del controlador.
¿Están exentos los gastos inferiores a $75 porque no se requiere recibo?
Según las reglas del IRS, pueden omitirse sin evidencia documental, pero su política no tiene que aceptar eso. La columna inferida aún extrae fechas, montos y proveedores de lo que se adjunte, y puede marcar filas sin recibo para que la política decida deliberadamente. Si una reclamación no tiene imagen ni justificación, un plan sujeto a rendición de cuentas puede seguir en riesgo, y el tratamiento salarial W-2 aplica independientemente del umbral de $75.
¿Puede esto detectar una foto de recibo editada antes de la carga?
No. La extracción lee el texto de la imagen que usted proporciona; no puede saber si esa imagen fue alterada antes de llegar. Trate los recibos editados, las fechas duplicadas o los valores que contradicen al comerciante emisor como una decisión del revisor y conserve el archivo original junto con la extracción. El ancla bbox muestra dónde se leyó un valor, lo cual es evidencia de lectura, no prueba de autenticidad.
La verificación puntual no falla porque la muestra sea demasiado pequeña. Falla porque cada prueba se basa en metadatos escritos, y el recibo, el único artefacto que puede contradecir la reclamación, nunca se lee como dato. Agregue una columna que lea el documento y declare su propio veredicto, filtre las filas donde la reclamación y el documento discrepan, y ancle cada hallazgo al punto de la imagen del que proviene. Ejecute un lote de sus propios recibos muestreados a través de esas columnas y cuente cuántas filas devuelven una Categoría Real que no coincida con la reclamación.