Blinde Flecken der Spesenprüfung:
5 Verstöße, die Ihre Stichprobenprüfung durchlässt
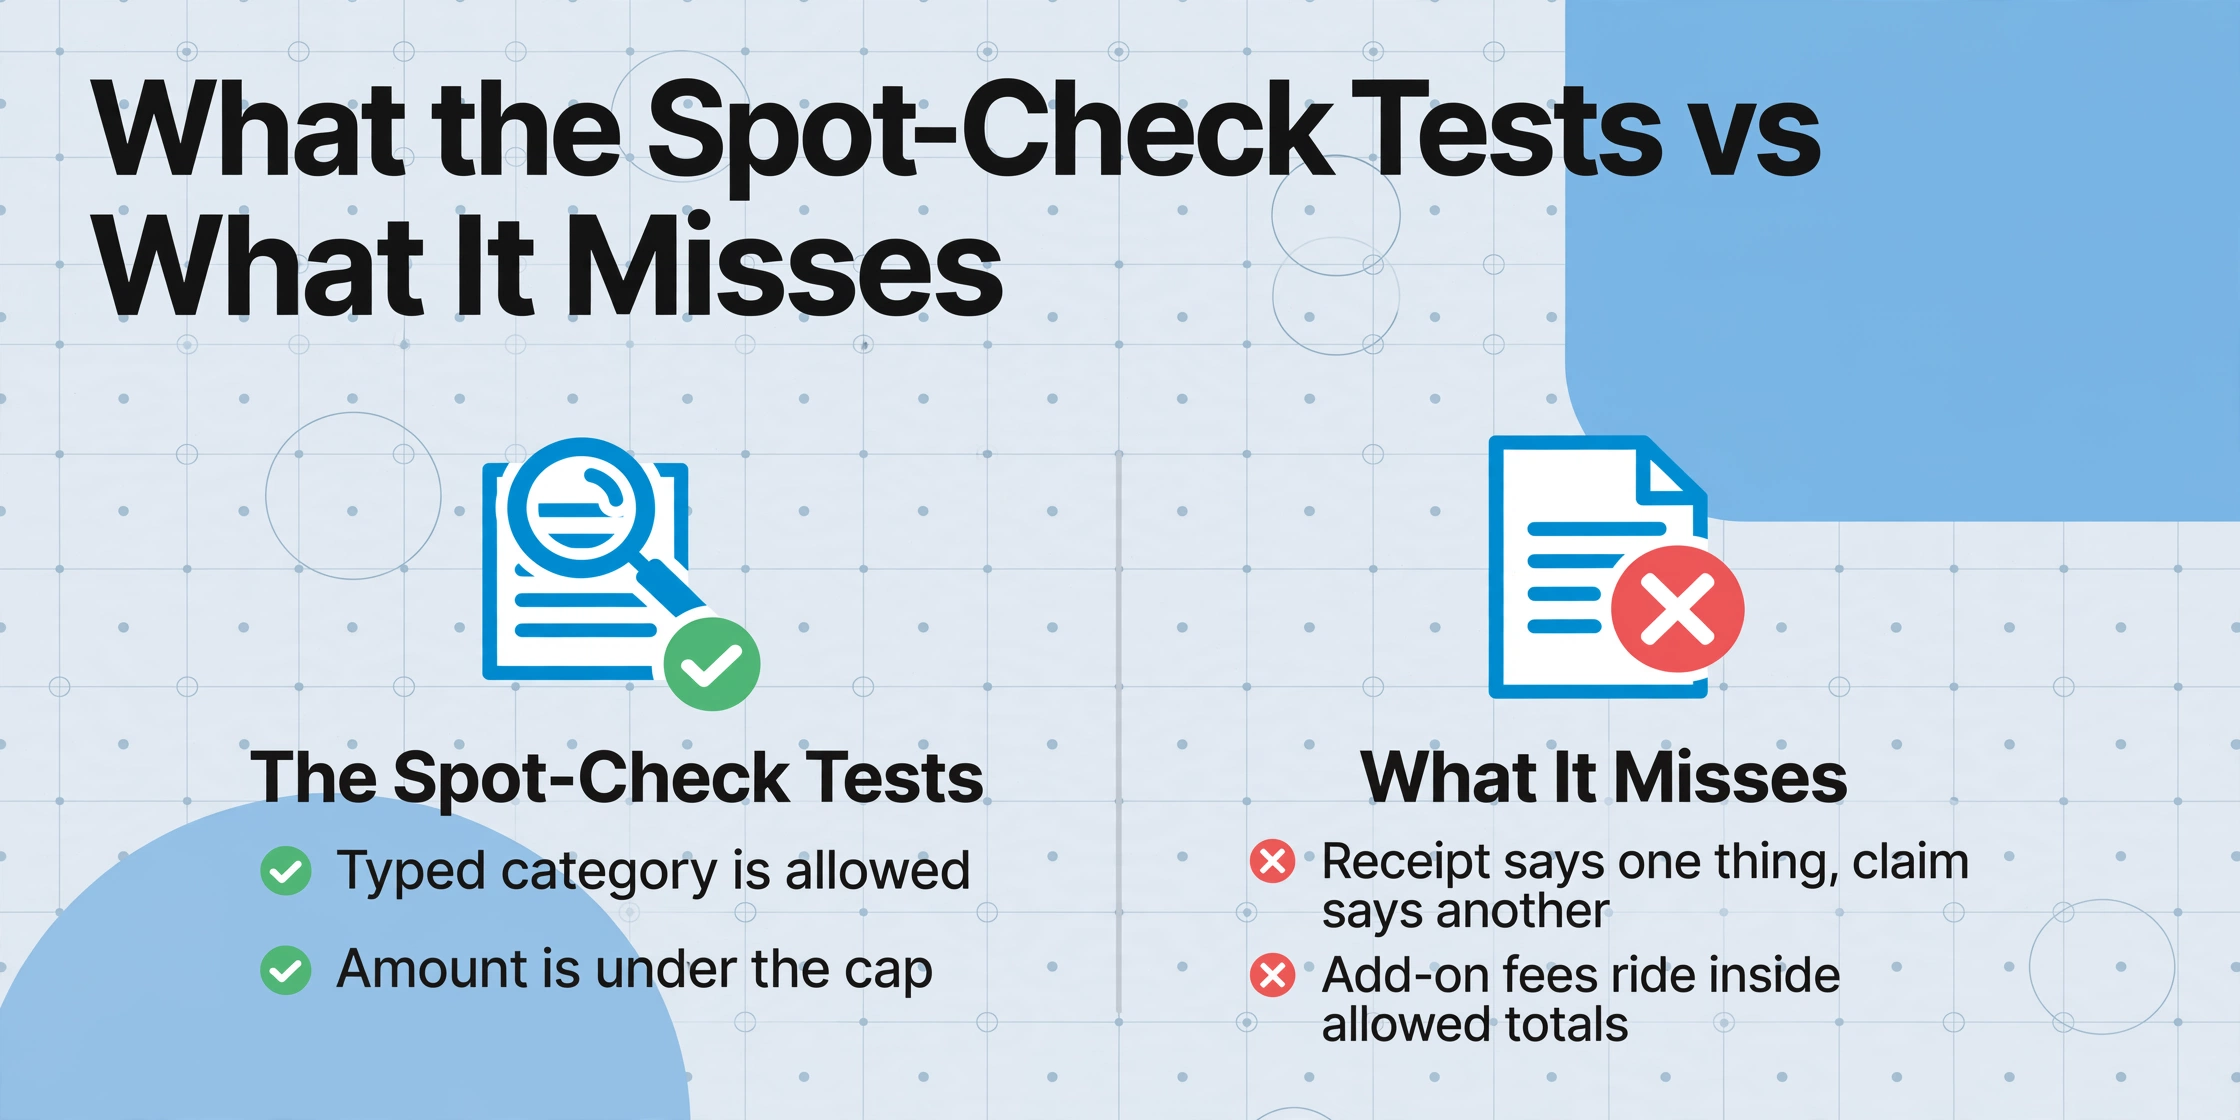
Im Report to the Nations 2024 der ACFE, der 1,921 Betrugsfälle in 138 Ländern erfasste, wurden 43 Prozent des beruflichen Betrugs durch Hinweise von Personen aufgedeckt, während interne und externe Prüfungen 17 Prozent fanden (ACFE, 2024). Dieses Verhältnis ist kein Vorwurf an die Prüfer. Eine Spesen-Stichprobenprüfung führt in der Regel drei Tests durch: ob der Betrag unter dem Limit liegt, ob ein Beleg beigefügt ist und ob die Kategorie in der zulässigen Liste ist. Jeder dieser Tests prüft Text, den ein Mitarbeiter in ein Formular eingegeben hat.
Wichtigste Erkenntnisse
- Ein beigefügter Beleg wirkt wie ein Beweis, beweist aber nur, dass eine Datei existiert.
- Jeder Standardtest liest die Kategorie und den Betrag, die der Mitarbeiter eingegeben hat. So gilt ein Film im Zimmer für 9 $ als Unterkunft, und dasselbe Abendessen für 86 $ wird in zwei getrennten Berichten durchgewunken.
- Eine Spalte, in der der Beleg angibt, was er tatsächlich zeigt, macht aus der Abweichung eine filterbare Zeile statt eines Urteils im Kopf.
Betrachten Sie also die Behauptung, dass kein einzelner Bericht sie aufdecken kann. Zwei Kollegen essen gemeinsam auf einer Dienstreise zu Abend, und jeder reicht dieselbe Quittung über 86 $ in seinem eigenen Spesenbericht ein, einer als Geschäftsessen, der andere als Kundenbewirtung. Beide bestehen jeden Test: Jeder Betrag liegt unter der Schwelle, jeder Bericht enthält das Quittungsbild, jede Kategorie steht auf der Whitelist. Die Stichprobenprüfung sieht zwei gültige Berichte, denn nichts in der Prüfbatterie vergleicht einen Bericht mit einem anderen, und nichts liest, was das Quittungsbild tatsächlich zeigt.
Was die Stichprobenprüfung tatsächlich testet (und wer sie durchführt)
Jede Rolle in der Kette prüft eine andere Oberfläche der Behauptung. Der Mitarbeiter wandelt einen Kauf in eine Positionszeile um: Datum, Händler, Betrag, Kategorie, plus ein Quittungsbild. Der Genehmiger prüft den Bericht vor der Zahlung, hauptsächlich auf Vertrauensbasis und Richtlinienkenntnis. Der AP-Sachbearbeiter oder Spesenanalyst führt die mechanischen Tests aus, die die Richtlinie kodiert: die Betragsgrenze, das Quittungsanhänge-Flag, die Kategorie-Whitelist, die Arithmetik. Der Compliance-Prüfer zieht danach Stichproben aus bezahlten Berichten und sucht nach dem Muster, das die mechanische Ebene nicht sehen kann.
Auf der mechanischen Ebene liegt das Volumen, und diese Ebene erbt die Prüfung: Wenn ein Analyst einen gezogenen Bericht öffnet, steht auf dem Bildschirm zuerst die eingegebene Positionszeile, nicht die Quittung. Diese Standardeinstellung ist der Grund, warum die Fehlerbasis so hoch ist. Die Forschung von GBTA beziffert sie auf 19 Prozent der Spesenberichte mit Fehlern, mit durchschnittlichen Kosten von 52 $ und 18 Minuten Korrekturzeit pro Fehler, was für ein durchschnittliches Unternehmen etwa eine halbe Million Dollar und 3.000 Stunden pro Jahr ausmacht (GBTA, Pain Points and Expense Reports).
Die Stichprobenprüfung testet, was die Behauptung über die Quittung sagt. Sie testet nicht, was die Quittung über die Behauptung sagt.
Diese Aussage ist die Trennlinie zwischen einer Prüfung, die die fünf unten genannten Verstoßklassen findet, und einer, die sie stillschweigend genehmigt. Wie der zugrunde liegende Prüfungsablauf, der Stichprobenplan und die belastbare Beweiskette aufgebaut werden, wird im Begleitleitfaden zu Durchführung einer Reisekosten-Compliance-Prüfung behandelt. Dieser Beitrag befasst sich mit den Verstoßklassen selbst: wie jede aussieht, warum die Standard-Prüfbatterie sie durchlässt und welches Dokument Sie zur Beweisführung heranziehen.
Verstoß 1: Die Quittung sagt das eine, der Antrag das andere
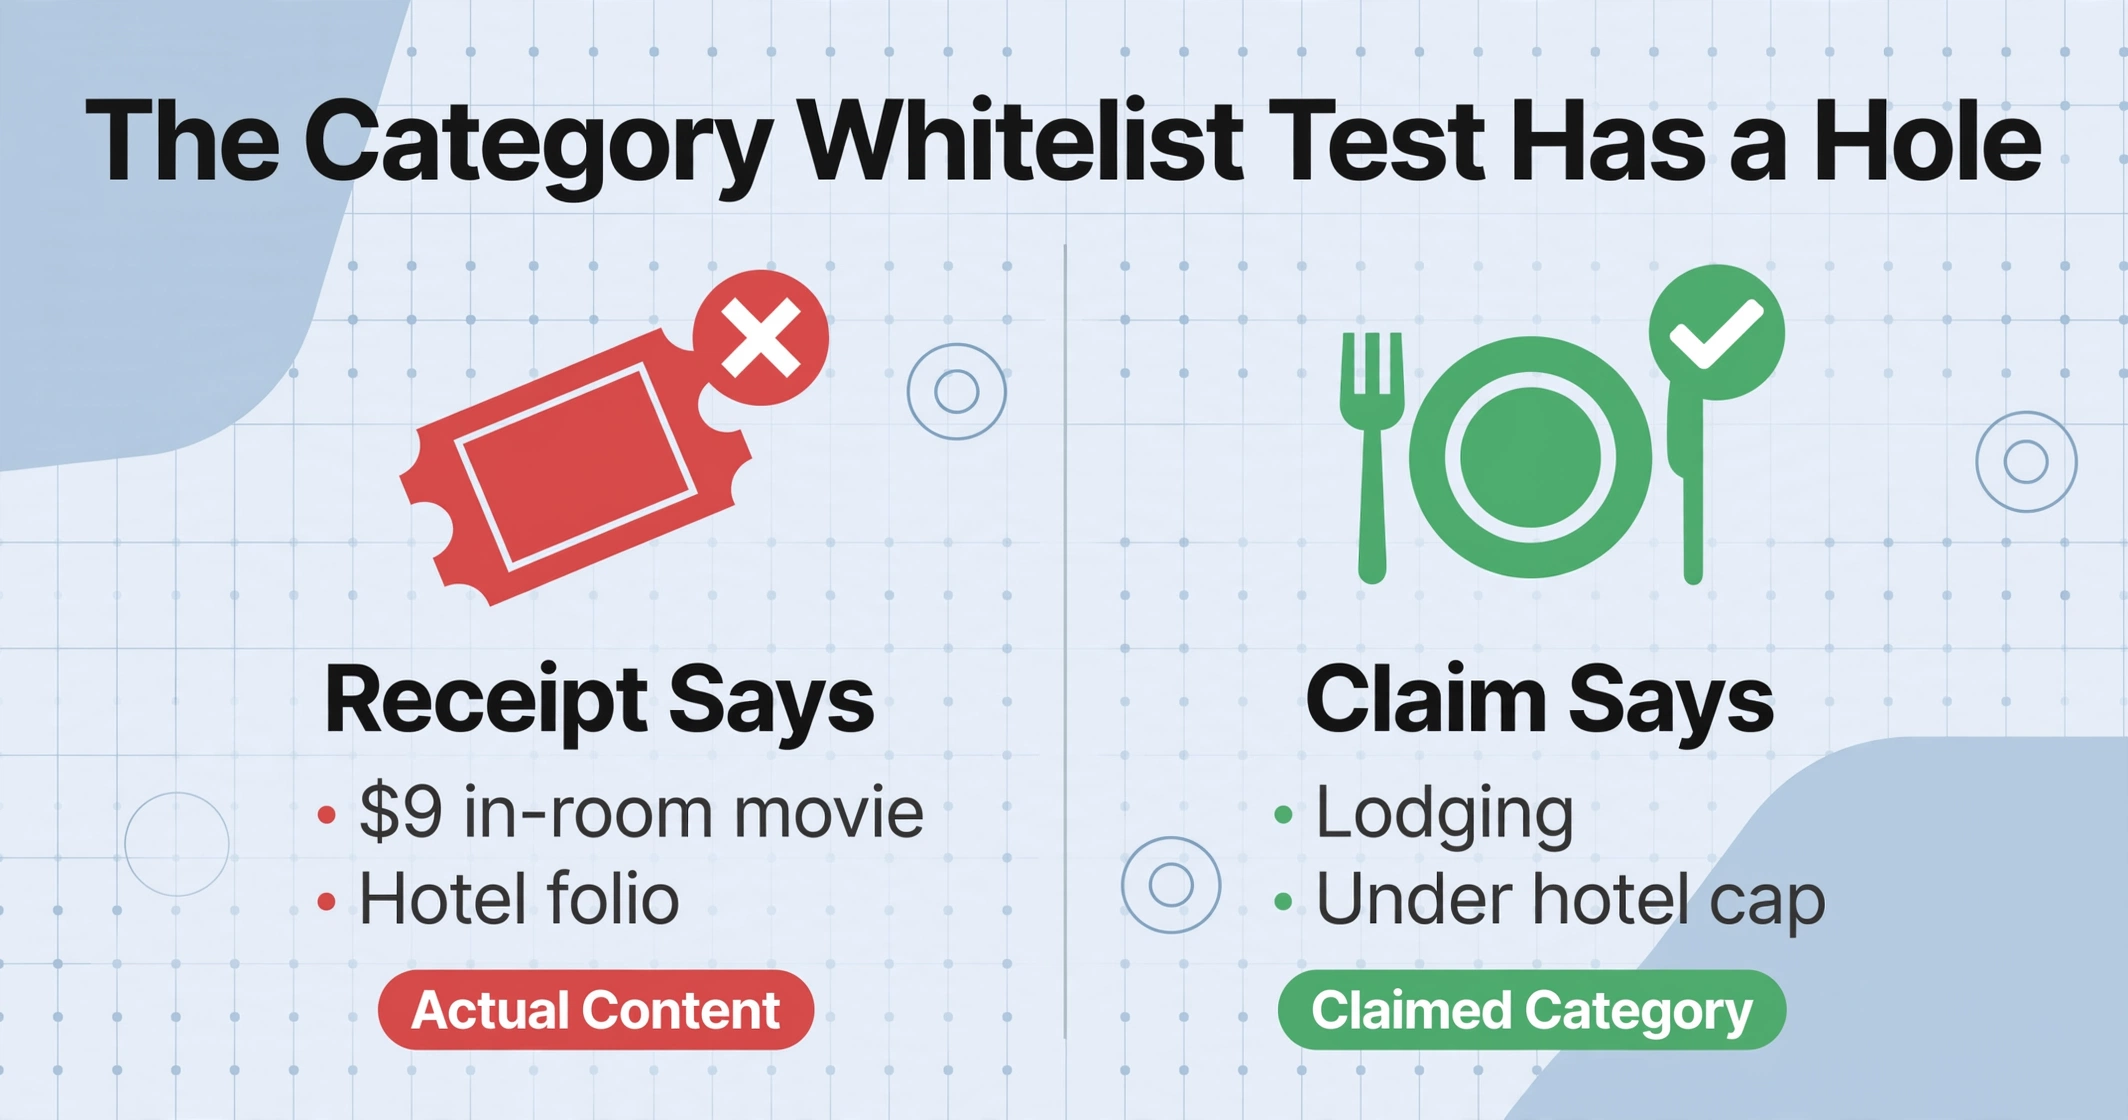
Der Kategorie-Whitelist-Test hat eine Lücke in der Größe des Eingabefelds: Er vergleicht die vom Mitarbeiter eingegebene Kategorie mit der Liste der zulässigen Werte und liest die Quittung nie. Ein 9-Dollar-Zimmerfilm auf einem Hotelfolio, der als Unterkunft eingetragen wird, besteht den Test, weil Unterkunft zulässig ist und die Foliosumme unter dem Hotellimit liegt. Ein privates Abendessen mit einem Freund, das als Geschäftsessen eingetragen wird, besteht aus demselben Grund. Die ACFE stuft dies als fehlklassifizierte Ausgaben ein, eines der häufigsten Spesenabrechnungsschemata in ihren Daten, und Betrugsprüfer nennen regelmäßig die schwache Kategorienkontrolle als Grund, warum es funktioniert (ACFE, 2024).
Der Mechanismus verdient eine klare Aussage: Die Person, die die Kategorie kontrolliert, ist die Person, die davon profitiert. Nichts in der Software prüft, ob der Beleg die gewählte Bezeichnung stützt, sodass das einzige Werkzeug des Prüfers das Lesen des Quittungsbilds und die Kenntnis der Richtlinie ist. Deshalb ist dieser Verstoß in der Praxis ein Volltreffer. Auf r/Deloitte beschreiben Mitarbeiter Spesenprüfungen als willkürlich und selektiv in Bezug auf das, was geprüft wird, wobei falsche Begründungen eher als kleine Fehler denn als Feststellungen behandelt werden (r/Deloitte, Expenses Audit). Ein Lieblingsabendessen, das als Geschäftsessen kodiert wird, ist genau der „kleine Fehler", den alle verstehen und niemand beanstandet.
Verstoß 2: Dieselbe Ausgabe in zwei Berichten
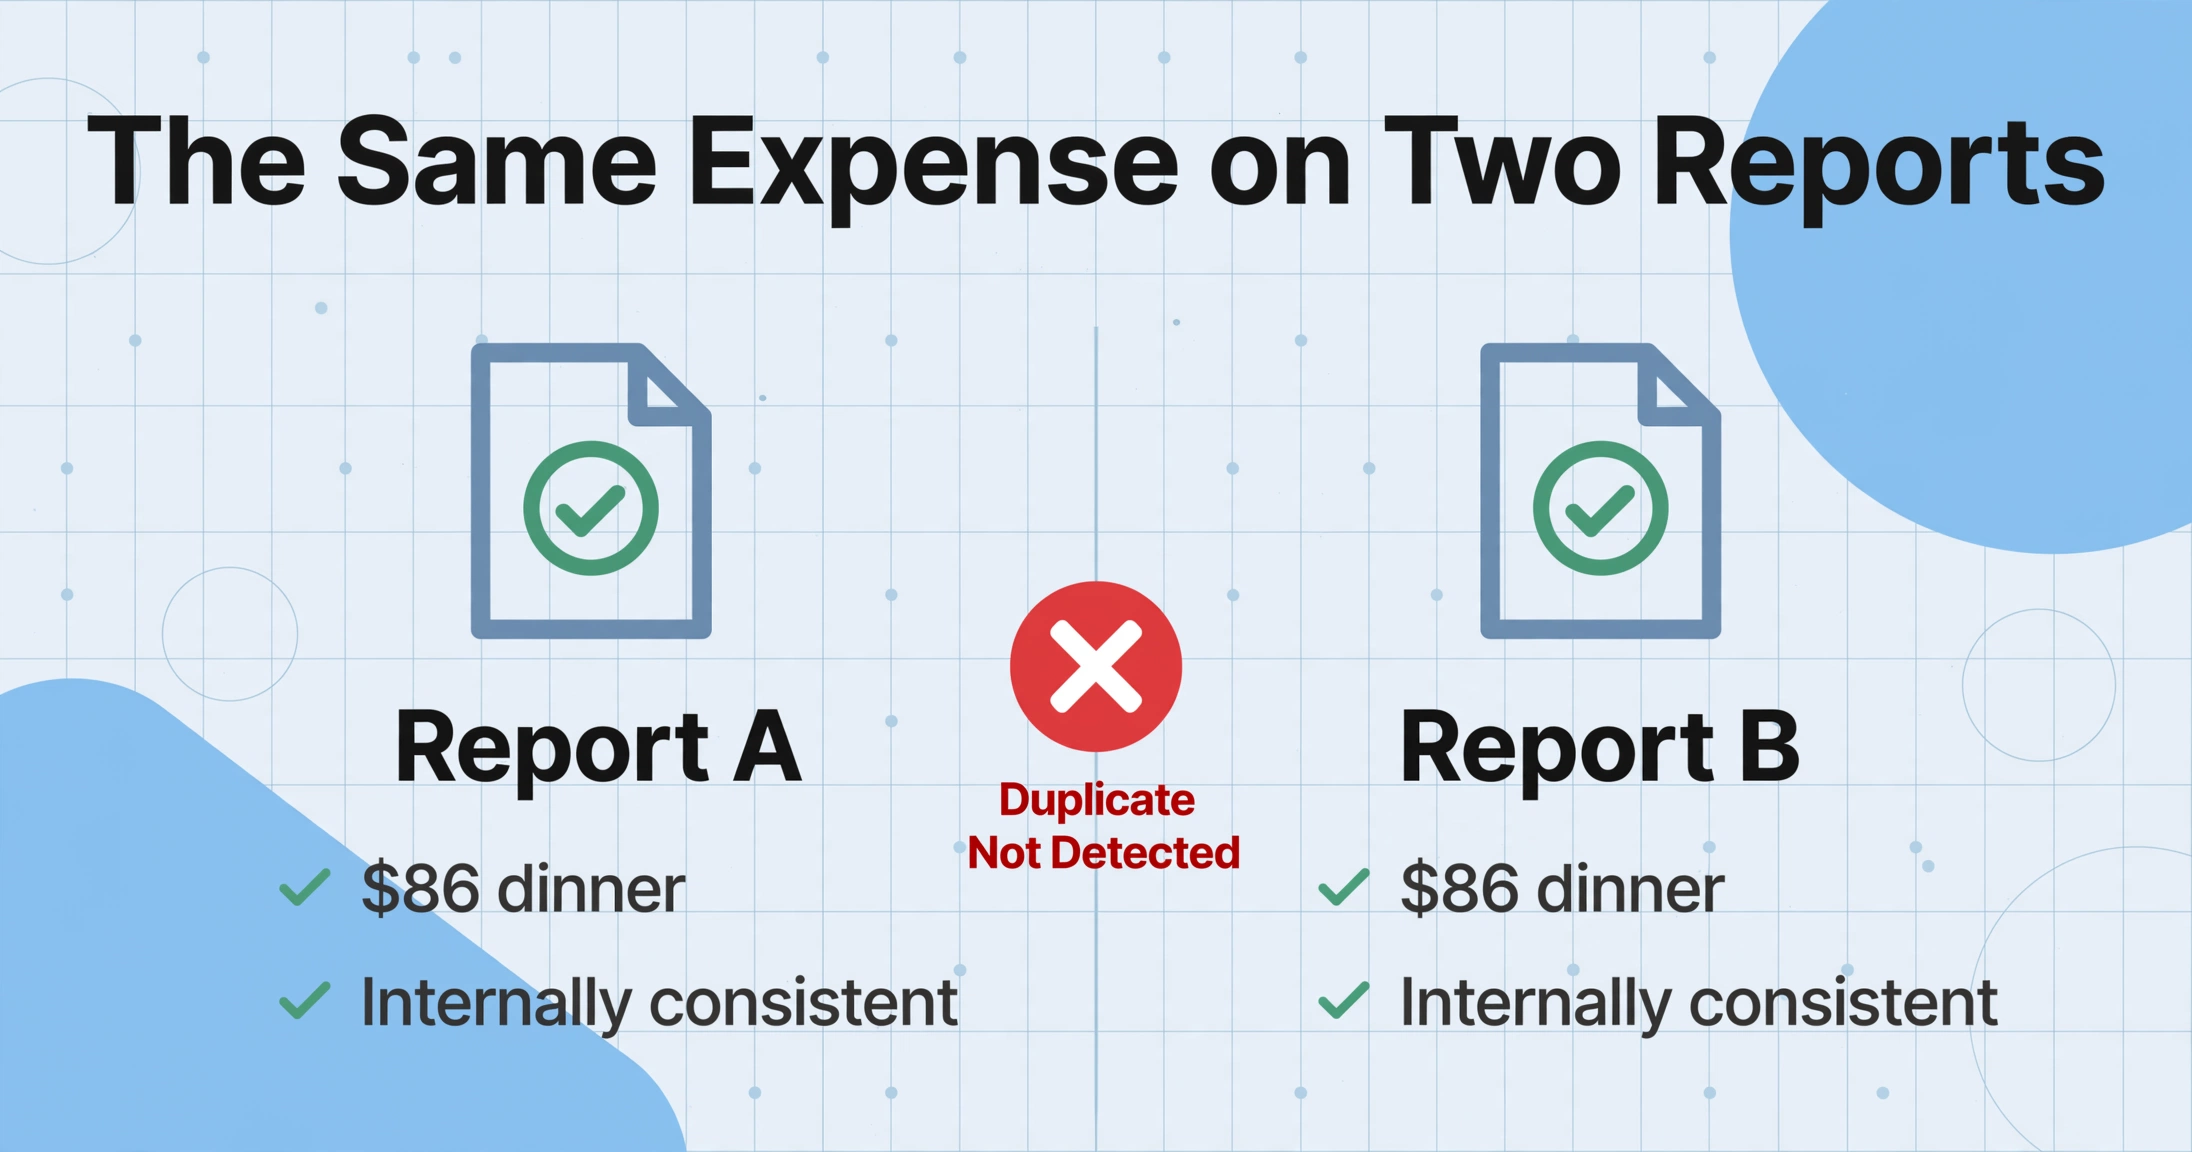
Das Duplikat existiert erst, wenn zwei Positionen verglichen werden, und die Stichprobenprüfung wird Bericht für Bericht durchgeführt. Dieselbe $86-Abendessenrechnung erscheint in den Berichten zweier Kollegen, und jeder Bericht ist für sich konsistent, sodass die Stichprobe zwei saubere Datensätze findet. Gruppenessen, die einmal bezahlt und auf mehrere Personen aufgeteilt werden, ein Reisender, der dieselbe Quittung in einem zweiten Batch erneut hochlädt, dieselbe Kartenbelastung, die sowohl auf dem Firmenkartenkontoauszug als auch erneut als Barauslage erscheint – all das erzeugt identische oder nahezu identische Beträge und Daten über Berichte hinweg, die keine berichtsinterne Prüfung erkennen kann.
Der ehrliche Fehler und der bewusste Doppelanspruch sind im Moment der Prüfung nicht zu unterscheiden, und beide kosten gleich viel Geld. Die praktische Erkennung ist ein berichtsübergreifender Vergleich, was für einen manuellen Prüfer bedeutet, sich an ein Quittungsbild aus einem früheren Monat zu erinnern. Das Washington State Auditor's Office, das Reisebetrugsleitfäden für öffentliche Einrichtungen verfasst, behandelt doppelte Einreichungen als eines der Standardschemata, für die eine ausdrückliche Schulung der Prüfer empfohlen wird (WA State Auditor, Best practices for travel and reimbursable expenses). Dasselbe Muster bei Lieferantenrechnungen, bei dem dieselbe Belastung auf zwei Bestellungen landet, wird im Leitfaden zum automatischen Erkennen doppelter Rechnungen durchgegangen.
Verstoß 3: Tagegeld gezahlt, tatsächliche Mahlzeiten zusätzlich beansprucht
Tagegeld und Erstattung tatsächlicher Ausgaben schließen sich gegenseitig aus, und beide werden in völlig unterschiedlichen Formularen erfasst. Ein Reisender mit pauschalem Verpflegungstagegeld reicht keine Belege für Mahlzeiten ein, sodass die Belege nie ins System gelangen; ein Reisender mit tatsächlichen Ausgaben tut dies. Der Verstoß versteckt sich in der Lücke: Dieselbe Reise kann eine Tagegeldpauschale im Reiseformular und einen Stapel Mahlzeitenbelege enthalten, weil niemand die Mahlzeiten des Reisenden für die Reise summiert und mit dem ebenfalls erhaltenen Tagegeld vergleicht.
Die Veranstaltungsvariante ist ebenso häufig. Eine Konferenz stellt Frühstück und Mittagessen bereit, der Reisende beansprucht dennoch das volle Verpflegungstagegeld, und die unterstützende Agenda (die die enthaltenen Mahlzeiten auflistet) liegt in einem anderen Ordner als der Spesenbericht. Der Leitfaden des staatlichen Rechnungsprüfers führt genau diesen Doppelanspruch – Tagegeld beansprucht, obwohl die Konferenz- oder Schulungsstätte Mahlzeiten bereitgestellt hat – als Schema auf, das Prüfer kontrollieren sollten (WA State Auditor, 2024). Stichprobenprüfungen übersehen dies, weil die Prüfung pro Position läuft und eine Tagegeldposition und eine Mahlzeitenposition nie dieselbe Position sind. Der Vergleich muss pro Reise zusammengestellt werden: Mahlzeiten summieren, gegen die Pauschale prüfen und dann bestätigen, dass die Pauschale nicht zusätzlich beansprucht wurde.
Verstoß 4: Zusatzgebühren, die in einem zulässigen Gesamtbetrag versteckt sind
Eine Hotelfolio, die die nächtliche Preisobergrenze einhält, ist nicht automatisch konform, denn der Gesamtbetrag der Folio enthält einen Film, eine Wäschereirechnung und eine Zimmerservice-Flasche, die der Reisende nie einzeln aufgeführt hat. Dasselbe Muster zeigt sich bei Flugtickets (Premium-Sitzplätze, Priority Boarding, Sitzplatzreservierungsgebühren) und Mietwagen (Upgrades, Mautpässe). Der Betragstest besteht, weil der Gesamtbetrag unter der Obergrenze liegt; die Einzelposten unter dem Gesamtbetrag werden nie geparst.
Dies ist die Kategorie, in der „Beleg beigefügt" am wenigsten bewirkt. Der Anhang erfüllt den Dateipräsenztest, während er den eigentlichen Verstoß in der Datei schützt. Die WA State Auditor-Richtlinie nennt Zusatzgebühren, Hotelfilme, Mietwagen-Upgrades und Premium-Sitzplätze unter den Betrugsschemata, die überleben, wenn Prüfer nur Gesamtbeträge prüfen (WA State Auditor, 2024). Die Erkennung erfordert, den Beleg als Dokument mit mehreren Zeilen zu lesen, nicht als einzelnes Bild zum Ablegen.
Verstoß 5: Ein Beleg, der nichts beweist
Die letzte Kategorie ist die mit einer legalen Ausstiegsrampe. Nach einem IRS-Accountable Plan ist eine Erstattung nur dann vom Lohn eines Mitarbeiters ausgenommen, wenn der Mitarbeiter Betrag, Datum, Ort und geschäftlichen Zweck jeder Ausgabe nachweist und jeden Überschuss über den nachgewiesenen Betrag zurückzahlt (IRC §62(c), Treas. Reg. §1.62-2, der materielle Standard in IRS Publication 463 und detailliert in Treas. Reg. §1.62-2). Fehlt der Nachweis, wird die Erstattung als steuerpflichtiger Lohn behandelt, mit anschließender Quellensteuer und W-2-Meldung.
Die Stichprobenprüfung zählt normalerweise ein Belegbild als ausreichend. Das ist sie nicht. Ein Beleg ohne Datum, ein Kreditkartenbeleg ohne Einzelposten, ein Tankbeleg, der für jedes Auto an jedem Tag gelten könnte, erfüllen alle den Dateipräsenztest und belegen nichts. Der Anspruchsbetrag kann auch den Beleg übersteigen, eine 58-$-Rechnung, die beiläufig als 68 $ eingegeben wird, was klein genug ist, dass keine Ausreißerregel greift. Wenn sich diese summieren, ist das Leck größer als die Portokasse: ACFE-Daten zeigen einen mittleren Verlust von 145.000 $ pro Betrugsfall und eine typische Dauer von 12 Monaten bis zur Erkennung (ACFE, 2024). Spesenerstattungsschemata sind keine Kategorie von Rundungsfehlern; sie sind ein führendes Betrugsschema in der Familie der Vermögensunterschlagung.
Eine ehrliche Grenze: Die IRS-Dokumentationsregeln lassen kleine Ausgaben bewusst durchgehen. Nach IRC §274(d) sind Belege für Unterkünfte in beliebiger Höhe und für jede andere einzelne Ausgabe von 75 $ oder mehr erforderlich, weshalb Ansprüche unter 75 $ häufig ohne Beleg durchgehen. Nichts in diesem Artikel ändert diese Regel; die Prüfspalte unten macht nur die Fälle „kein Beleg unter 75 $" sichtbar, damit Ihre Richtlinie sie bewusst entscheiden kann.
Warum alle fünf dieselbe Form haben
Die fünf Verstöße sehen unterschiedlich aus, aber jeder überwindet dieselbe Hürde: Die Prüfung stützt sich auf die Metadaten, die der Mitarbeiter eingegeben hat, nie auf den Inhalt des Dokuments. Die Kategorie wird eingegeben, also besteht sie die Whitelist-Prüfung. Der Betrag liegt unter der Obergrenze, also besteht die Gesamtsummenprüfung. Die Quittung ist angehängt, also besteht der Dateitest. In jedem Fall wurde das Dokument selbst nie als Daten gelesen. Das sind die Spesenverstöße, die die Prüfung überstehen – nicht weil niemand die Zahlen prüft, sondern weil die geprüften Zahlen selbst deklariert wurden.
Diese strukturelle Lücke ist der Grund, warum die Lösung nicht eine bessere Betragsregel oder eine größere Stichprobe ist. Es geht darum, den Quittungsinhalt in eine Form zu bringen, die die Prüfung vergleichen kann, und dann jeden extrahierten Wert gegen seine Quelle im Bild zu verifizieren. Zwei Produktschritte tun genau das, und beide sind gewöhnliche Einstellungen in einem Extraktionstool und keine neue T&E-Plattform. Vor der Lösung ein Hinweis zur Einordnung: Die Sammel- und Abgleichseite dieses Workflows – das Zusammenführen von Anträgen und Quittungen, bevor sie überhaupt einen Prüfer erreichen – wird im Leitfaden zum Abgleich von Spesenabrechnungen mit Quittungen behandelt.
So fangen Sie diese ab: eine Urteilsspalte und eine Klick-zur-Quelle-Prüfung
Der erste Schritt zielt in einem Zug auf Verstoß 1 und 4: Fügen Sie eine Spalte hinzu, die die KI auffordert, das Dokument zu lesen und anzugeben, was es tatsächlich zeigt. Mit einer abgeleiteten Spalte definieren Sie eine Spalte und die KI füllt Werte, die das Dokument nicht ausdruckt: Sie geben den Spaltennamen ein, die KI liest die Quittung und entscheidet. Sie definieren die Spalte Actual Category (options: Lodging / Meals / Transportation / Personal / Other) und die Extraktion vertraut dem eingegebenen Feld nicht mehr, sondern liest jede Zeile des Folios oder Tickets und weist die Kategorie vom Papier selbst zu.
Das Urteil des Dokuments, neben der eingegebenen Angabe
Claimed Category
Amount Claimed
Actual Category (options: Lodging / Meals / Transportation / Personal / Other)
Receipt Line Matches Claim (options: Yes / No)
Das Ausgabeblatt hat jetzt eine Spalte, die der Mitarbeiter nie eingegeben hat, und der Prüfer filtert eine Spalte, um die Abweichung zu finden: Zeilen, in denen Actual Category Personal, aber Claimed Category Business Meals lautet, oder in denen die Quittungszeile dem Betrag widerspricht. Der Hotel-Film taucht als Personal-Zeile innerhalb eines Lodging-Folios auf. Der Test, der früher im Kopf des Prüfers stattfand – das Bild lesen und die Richtlinie kennen – ist jetzt ein extrahierbares Feld mit einem Wert in jeder Zeile.
Der zweite Schritt verwandelt „die Angabe passt nicht zusammen" in einen Beleg, hinter dem ein Prüfer stehen kann. Im Review Mode mit Bbox-Verifizierung hebt das Überfahren oder Anklicken einer extrahierten Zelle den genauen Bereich im Originalbild hervor, aus dem der Wert stammt, und ein Klick auf einen Bereich im Bild springt zurück zur passenden Zelle. Aktivieren Sie "auto-annotate after processing", damit jede gezogene Stichproben-Quittung bereits verankert ist, wenn der Prüfer sie öffnet; für eine einmalige Nachprüfung einer strittigen Angabe funktioniert der On-Demand-Auslöser pro Datei, ohne den Batch erneut zu verarbeiten.
Die Bbox-Verifizierung schließt zwei konkrete Lücken aus der obigen Liste. Bei Duplikaten (Verstoß 2) erfolgt die Extraktion Batch-First: Alle Belege landen in einem Blatt, sortiert nach Händler, Datum und Betrag, und zwei Zeilen mit demselben Händler und Betrag sind sofort nebeneinander sichtbar. Ein Klick auf die Zelle zeigt, ob die beiden Zeilen vom selben physischen Beleg oder von zwei getrennten Belegen stammen. Bei schwacher Belegführung (Verstoß 5) zeigt ein Klick auf ein extrahiertes Datum, einen Händler oder einen Betrag dem Prüfer die genaue Stelle im Bild, sodass ein fehlendes Datum oder eine abweichende Position in Sekunden gegen das Papier verifiziert wird, statt durch Blinzeln auf einen Anhang-Tab.
Dateien werden sicher verarbeitet und nicht gespeichert.
Die Überschneidung mit dem Tagegeld (Verstoß 3) ist die eine Kategorie, die ein Blattschritt bleibt: Nach der Extraktion summieren Sie die Verpflegungszeilen jedes Reisenden pro Reise und vergleichen sie mit dem ebenfalls beanspruchten Tagegeld. Die Klassifizierungsspalte zeigt Ihnen, welche Zeilen Verpflegung sind; der Tagesvergleich ist eine Formel im Blatt. Das ist ehrliche Arbeit, die ein paar Minuten pro markiertem Reisenden dauert, statt einer vollständigen manuellen Prüfung jedes Belegs.
Was weiterhin einen Menschen erfordert
Die Urteilsspalte schlägt vor, der Bbox-Anker belegt, und das Urteil bleibt menschlich. Eine Quittung kann „Unterkunft" sagen und dennoch eine falsche Richtlinienentscheidung sein, und keine Dokumentenprüfung kann Ihnen sagen, ob ein Abendessen ein Kundentermin oder ein Treffen mit Freunden war. Ob ein Manager eine Überschreitung genehmigt hat, ist eine Richtlinienentscheidung, keine Dokumentenfrage. Und die ehrliche Grenze bei Manipulation: Eine Begrenzungsbox zeigt, wo ein Wert gelesen wurde, nicht, ob das Bild vor dem Hochladen in einem Editor verändert wurde. Quittungsauthentizität, Absicht und Ausnahmegenehmigung bleiben Aufgaben der Prüfer.
Das praktische Ergebnis ist eine Prüfwarteschlange, keine automatische Ablehnungsmaschine. Zeilen, in denen die tatsächliche Kategorie von der beanspruchten Kategorie abweicht oder in denen die Quittungszeile dem Betrag widerspricht, landen mit ihren Ankern und einer Entscheidungsoption vor dem Controller. Die Kostenfrage, ob die interne Durchführung günstiger ist als der Kauf eines Prüfdienstes, wird im Vergleich von manueller versus automatisierter Spesenabstimmung erläutert.
Spesenprüfungsverstöße: Häufig gestellte Fragen
Wird die Urteilsspalte die Prüfregeln von SAP Concur oder Expensify ersetzen?
Nein, sie arbeitet neben ihnen. Plattformen prüfen die Daten innerhalb der Plattform: eingegebene Kategorien, Beträge, Vorhandensein von Quittungsdateien, Genehmigungsverlauf. Die Urteilsspalte liest die Quittung als Dokument und erzeugt die Kategorie aus dem Papier, was Plattformen nicht tun. Teams, die bereits eine Plattform nutzen, exportieren die Stichprobe und fügen die Spalte hinzu; Teams ohne eine solche beginnen mit der Tabelle.
Was hindert Mitarbeiter daran, einfach eine andere Kategorie einzugeben?
Nichts, und genau das ist der Punkt. Die beanspruchte Kategorie ist weiterhin das, was der Mitarbeiter eingibt. Die abgeleitete Spalte fügt die unabhängige Lesart des Dokuments daneben hinzu, sodass die Abweichung zu einer sichtbaren Zeile wird, die der Prüfer filtert, statt zu einer Beurteilung, die im Kopf einer Person getragen wird. Die Entscheidung, ob die Version des Mitarbeiters oder die des Dokuments gewinnt, bleibt eine Entscheidung des Controllers.
Sind Ausgaben unter 75 $ von der Belegpflicht ausgenommen?
Nach IRS-Regeln können sie ohne Belegnachweis bestehen, aber Ihre Richtlinie muss das nicht akzeptieren. Die abgeleitete Spalte extrahiert weiterhin Daten, Beträge und Lieferanten aus allem, was angehängt ist, und kann Zeilen ohne Beleg kennzeichnen, sodass die Richtlinie bewusst entscheidet. Wenn ein Anspruch kein Bild und keine Belege hat, kann ein erstattungsfähiger Plan weiterhin gefährdet sein, und die W-2-Lohnbehandlung gilt unabhängig von der 75-$-Schwelle.
Kann dies ein Belegfoto erkennen, das vor dem Hochladen bearbeitet wurde?
Nein. Die Extraktion liest den Text des von Ihnen bereitgestellten Bildes; sie kann nicht feststellen, ob das Bild vor dem Eingang verändert wurde. Behandeln Sie bearbeitete Belege, duplizierte Daten oder Werte, die dem ausstellenden Händler widersprechen, als Prüferentscheidung und bewahren Sie die Originaldatei zusammen mit der Extraktion auf. Der Bbox-Anker zeigt, wo ein Wert gelesen wurde, was ein Nachweis des Lesens ist, kein Beweis der Authentizität.
Die Stichprobenprüfung schlägt nicht fehl, weil die Stichprobe zu klein ist. Sie schlägt fehl, weil jeder Test auf eingegebenen Metadaten basiert und der Beleg, das einzige Artefakt, das dem Anspruch widersprechen kann, nie als Daten gelesen wird. Fügen Sie eine Spalte hinzu, die das Dokument liest und sein eigenes Urteil abgibt, filtern Sie nach den Zeilen, in denen Anspruch und Dokument nicht übereinstimmen, und verankern Sie jedes Ergebnis an der Stelle im Bild, von der es stammt. Führen Sie einen Batch Ihrer eigenen Beispielbelege durch diese Spalten aus und zählen Sie, wie viele Zeilen mit einer tatsächlichen Kategorie zurückkommen, die nicht zum Anspruch passt.