Reisekosten-Compliance-Audit:
Stichprobe, Kennzeichnung und Belegung der Verstöße
Eine Hotelrechnung mit einer Minibar-Gebühr von 14 $ ist genau die Art von Position, die ein Reisekosten-Compliance-Audit aufdecken soll – und genau die Art, die ohne dass es jemand bemerkt erstattet wird. Der Beleg ist angehängt, der Betrag liegt unter jeder Obergrenze und die Kategorie lautet Unterkunft. Die Genehmigung prüft den Antrag, den Beleg und die Rechenwege und gibt dann die Zahlung frei. Die eine Prüfung, die diese Position stoppen würde, ist ein Satz im Richtlinienhandbuch – und kein automatisierter Schritt führt sie aus.
Wichtigste Erkenntnisse
- Eine Minibar-Gebühr von 14 $ besteht jede Prüfung Ihres Genehmigungsprozesses, weil Betrags-, Beleg- und Kategorieprüfungen nie die Regel testen, die sie verbietet.
- 61 % der Reisemanager sagen, ihre Richtlinie wirke eher als Leitfaden denn als Vorgabe – Regeln, die nie als Prüfung codiert wurden, lösen also gar kein Signal aus.
- Definieren Sie die Richtlinie als eine Überprüfungsspalte mit Optionen wie Über Per-Diem, Nicht erlaubt oder OK, und verankern Sie jede Feststellung an der exakten Stelle auf dem Belegbild, damit sie Widersprüchen standhält.
Der Verstoß, der jede von Ihnen erstellte Prüfung besteht
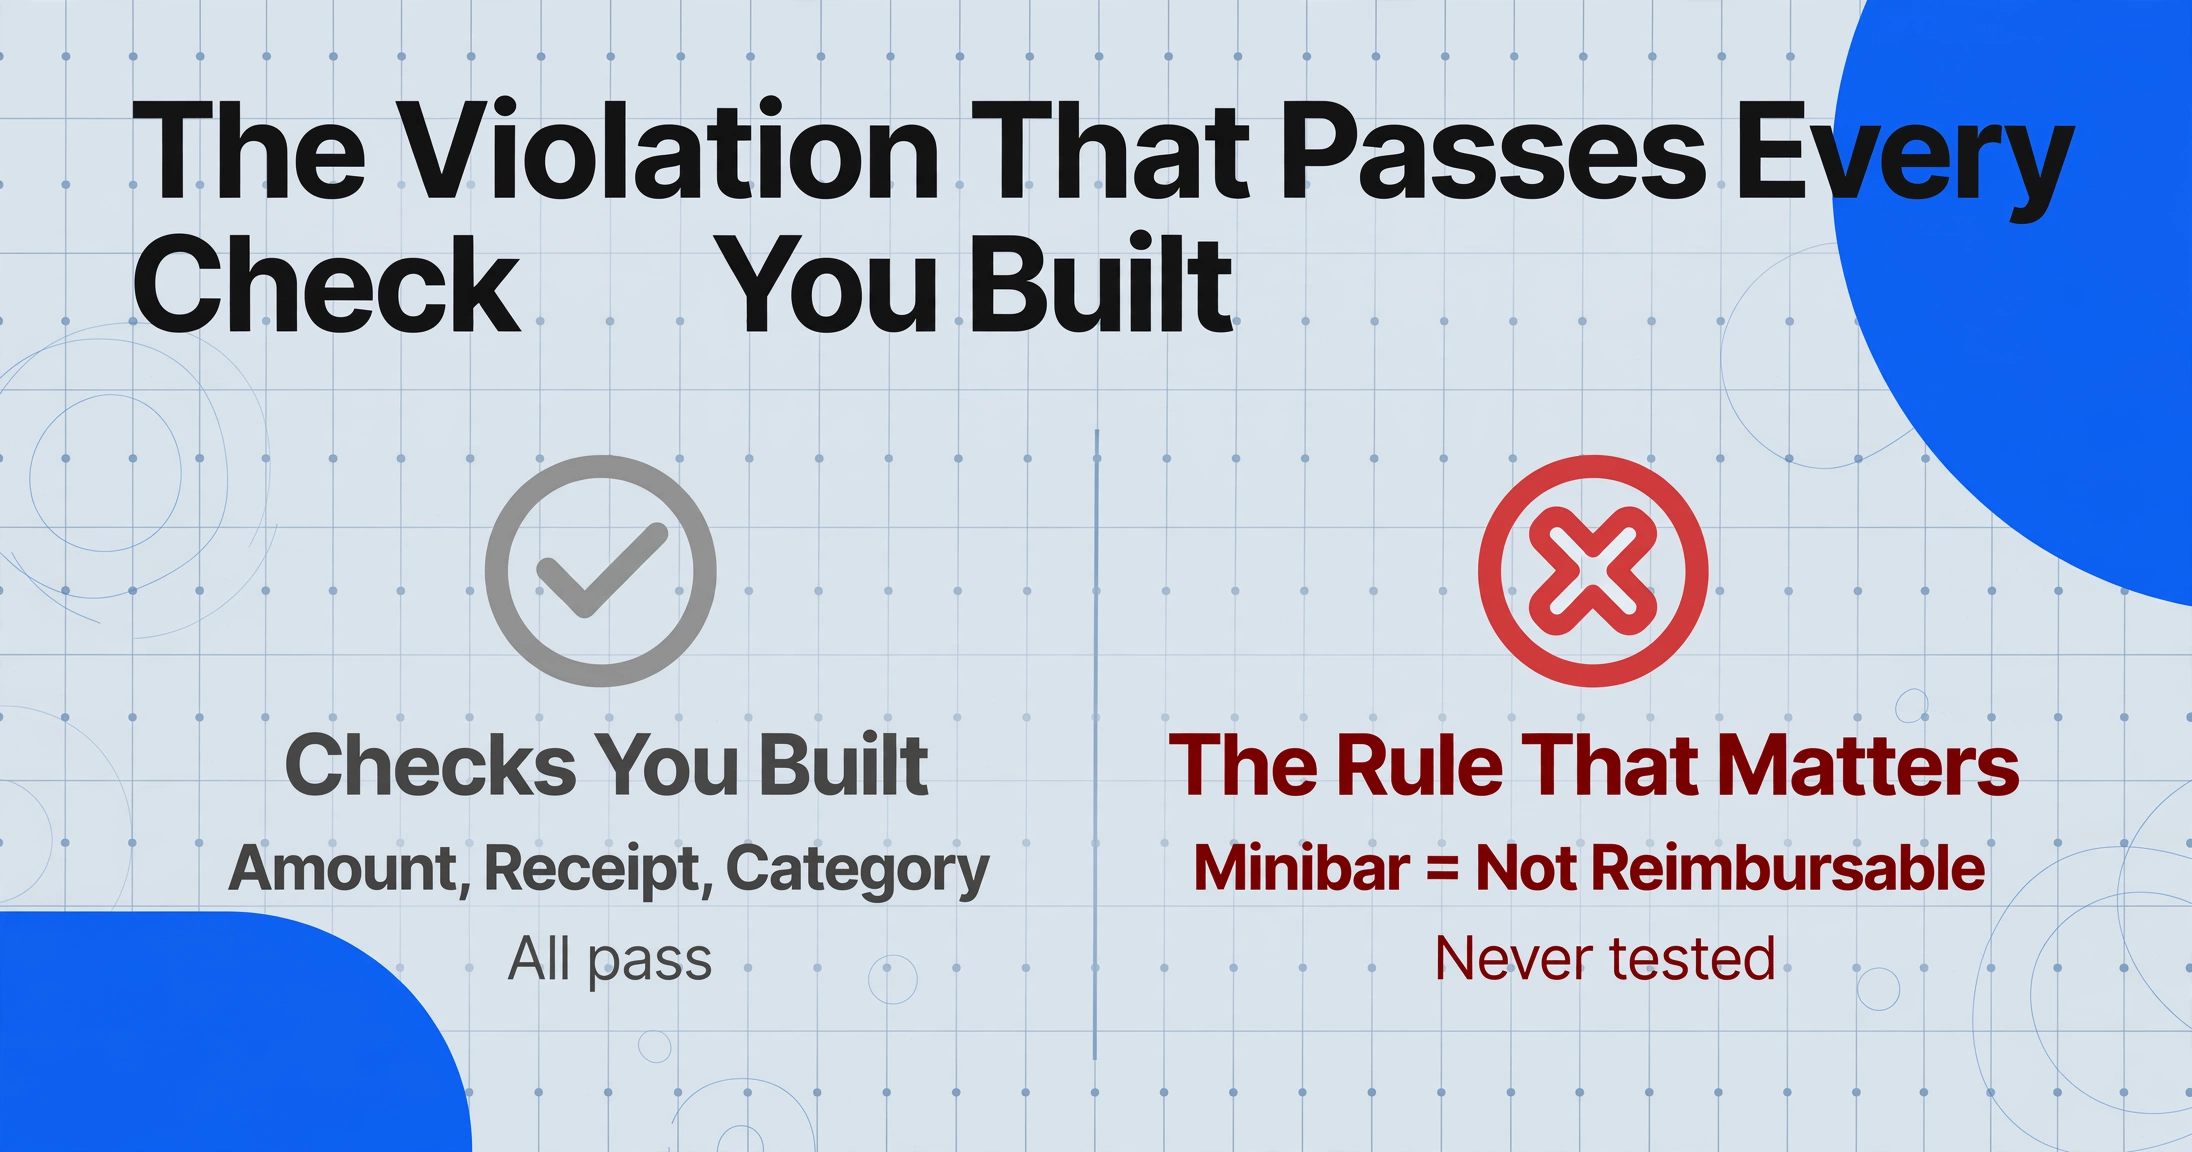
Eine nicht kodierte Prüfung und gar keine Prüfung verhalten sich gleich. Ausgabenplattformen und Genehmigungsabläufe testen nur die Regeln, die jemand in eine Konfiguration umgewandelt hat: Betrag unter einem Limit, Belegdatei angehängt, Kategorie in der erlaubten Liste. Die Minibar-Position besteht alle drei Prüfungen, weil die hier relevante Richtlinienregel nicht den Betrag betrifft. Sie betrifft den Artikel: persönliche Annehmlichkeiten sind nicht erstattungsfähig. Diese Regel existiert im Richtlinienbuch und nirgendwo in der Software, daher wird nie ein Signal ausgelöst.
Das Ausmaß dieser Lücke wurde gemessen. In der Unternehmensreisepolitik-Benchmark-Studie der GBTA Foundation gaben 61 Prozent der Reisemanager an, dass ihre Richtlinie eher als Leitfaden denn als verbindliche Vorgabe fungierte, und 72 Prozent gaben an, dass Verstöße wenige oder keine Konsequenzen hatten, wobei eine strengere Durchsetzung auf Einsparungen von fast 30 Milliarden US-Dollar pro Jahr geschätzt wurde (GBTA Foundation, 2010-2011, die zuletzt veröffentlichte Ausgabe dieses Benchmarks). Eine Richtlinie, die ein Leitfaden ist, erzeugt genau dieses Prüfproblem: Alles, was nicht explizit in eine Regel programmiert wurde, passiert ungehindert.
Eine Regel, die nie als Prüfung kodiert wurde, ist für den Prozess nicht von einer Regel zu unterscheiden, die nie geschrieben wurde. Die Prüfungsaufgabe besteht darin, beides zu finden.
Deshalb ist die Prüfung nach der Zahlung auch dann wichtig, wenn die Genehmigungsebene gut funktioniert. Der Anspruch wurde gegen die Regeln geprüft, die erstellt wurden; die Prüfung vergleicht den Anspruch mit den Regeln, die nur niedergeschrieben wurden. Die beiden Aufgaben stehen nebeneinander in derselben Richtlinie: Abgleich von Ansprüchen mit Belegen vor der Zahlung behandelt den Nachweis pro Anspruch, und die Prüfung nach der Zahlung behandelt die Regeln, die niemand konfiguriert hat.
Wer die Prüfung durchführt und wie eine belastbare Stichprobe aussieht
Eine belastbare Prüfungsstichprobe kombiniert eine Zufallsbasis mit risikobasierter Überstichprobe, und die Auswahlmethode wird festgehalten, bevor der erste Beleg gezogen wird. Niemand prüft jede Ausgabe im Nachhinein; die Frage ist, wie die Stichprobe gewählt wird, damit ein Muster von Verstößen eine reale Chance hat, darin enthalten zu sein.
| Rolle | Verantwortlichkeit in der Prüfung | Was übergeben wird |
|---|---|---|
| Compliance-Analyst oder Spesenprüfer | Zieht die Stichprobe, führt die Prüfungen durch, dokumentiert die Feststellungen | Die Auswahlmethode und die Arbeitspapiere |
| Mitarbeiter | Der strittige Beleg und jeglicher Kontext, der dessen Bedeutung verändert | Antwort auf die Feststellung |
| Controller oder Finanzmanager | Verantwortlich für die schriftliche Richtlinie und die Regeln zu Ausnahmen | Eine Entscheidung zu jeder Feststellung im Graubereich |
| Externer Prüfer | Testet, ob die Spesenkontrolle überhaupt funktioniert | Eigene Testergebnisse, gezogen aus derselben Grundgesamtheit |
Der Prüfungsstandard, den Wirtschaftsprüfer tatsächlich anwenden, PCAOB AS 2315, besagt dasselbe in formaler Sprache: Die Elemente werden so ausgewählt, dass die Stichprobe voraussichtlich die Grundgesamtheit repräsentiert, jedes Element die Möglichkeit hat, ausgewählt zu werden, und Elemente in homogene Schichten gruppiert werden können, die mit einem für das Ziel relevanten Merkmal zusammenhängen (PCAOB AS 2315, Audit Sampling). Für eine interne Spesenprüfung bedeutet das in der Praxis drei Schichten und eine Zufallsbasis:
Eine Voraussetzung tritt meist im ersten Quartal zutage: Die Richtlinie muss überprüfbare Zahlen enthalten. Die GBTA-Forschung zu Unternehmensreisepolicen 2026 ergab, dass nur 30 Prozent der Unternehmen ein Hotel-Per-Diem oder eine Ratenobergrenze festlegen, während 46 Prozent die Mitarbeiter anweisen, angemessen bepreiste Hotels zu buchen, und 28 Prozent der Einkäufer für Geschäftsreisen Hotelaufenthalte außerhalb der Richtlinie als große Herausforderung nennen (GBTA und ALTOUR, 2026). Eine Obergrenze, die nicht existiert, kann nicht geprüft werden. Das erste Prüfprodukt ist oft eine korrigierte Richtlinie: eine Zahl für die Hotelobergrenze, ein Per-Diem-Satz für Mahlzeiten, eine Liste nicht erstattungsfähiger Kategorien. Diese Zahlen speisen dann jede Prüfung im nächsten Abschnitt.
Wo die manuelle Prüfung tatsächlich scheitert
Die Prüfung scheitert an dem Schritt, an dem einem Dokument ein Urteil zugeordnet wird: Ein Befund zu belegen bedeutet, das Belegbild erneut zu öffnen und den genauen Wert per Sichtprüfung zu lokalisieren – ein Bild nach dem anderen. Die prüfende Person liest die Aufstellung und markiert die Minibar-Zeile; öffnet dann das Folio-PDF; findet dann die Minibar-Zeile unter vierzig Einzelposten; erfasst sie dann im Arbeitspapier. Der nächste Befund wiederholt den Ablauf.
Dieser zweite Durchlauf ist es, der Zeit kostet und bei dem sich die Fehler häufen. Die prüfende Person, die den Schritt des erneuten Öffnens überspringt, schreibt Befunde aus dem Gedächtnis – und das Gedächtnis verlegt ein Dezimalzeichen, vertauscht zwei Daten oder schreibt eine Belastung dem falschen Reisenden zu. Die Folge eines schludrigen Befunds ist keine kleine Peinlichkeit: Prüferinnen und Prüfer bei Professional-Services-Firmen greifen Jahre zurück. In einem Thread auf r/Deloitte über Partner-Spesenprüfungen merkte ein Kommentator an, die Prüfung könne "bis zu 3 Jahre zurückgehen, und wenn sie etwas finden, schauen sie bis zu Ihrem Eintritt zurück", und ein anderer beschrieb einen Partner, der "Hotelwäschegebühren zurückzahlen musste ... da sie nicht der Richtlinie entsprechen" (r/Deloitte, 2026). Ein Wäscheposten und ein Minibar-Posten sind dasselbe Prüfungsobjekt: positionswidrige Einzelposten, die nur eine Person erkennen kann, die das Dokument liest.
Das zweite Versagen ist der Widerspruch. Beschäftigte bestreiten selten den Betrag; sie bestreiten die Auslegung. Der Live-Chat auf r/smallbusiness über einen aufgedeckten Spesenbetrug landet jedes Mal bei derselben Antwort: die übrigen Berichte prüfen und "sie dazu bringen, nachzuweisen, dass beanstandete Ausgaben legitim sind." Ein Befund übersteht diesen Austausch nur, wenn er die Richtlinienklausel und die Stelle im Dokument trägt, an der der Wert liegt. Ohne die Stelle ist der Befund eine Meinung. Mit ihr ist der Befund überprüfbar – genau das macht die Antwort der beschäftigten Person zu einer Frage des Kontexts statt des Papierkrams.
Wo eine echte Konsequenz existiert, schließt sich der Kreislauf. Ein Thread auf r/Boeing beschreibt einen Per-Diem-Prozess, der an GSA-Sätze gekoppelt ist und bei dem ein Überschreitungsbetrag "von Ihrem Gehaltsscheck abgezogen wird" (r/Boeing). Niemand streitet mit einem Befund, der zu einer konkreten Rückforderung führt. Der manuelle Engpass liegt weiter zurück: genügend belegte Befunde zu produzieren, damit die Kontrolle real wirkt.
Schritt 1: Die Richtlinie als Spalte kodieren, nicht als Checkliste
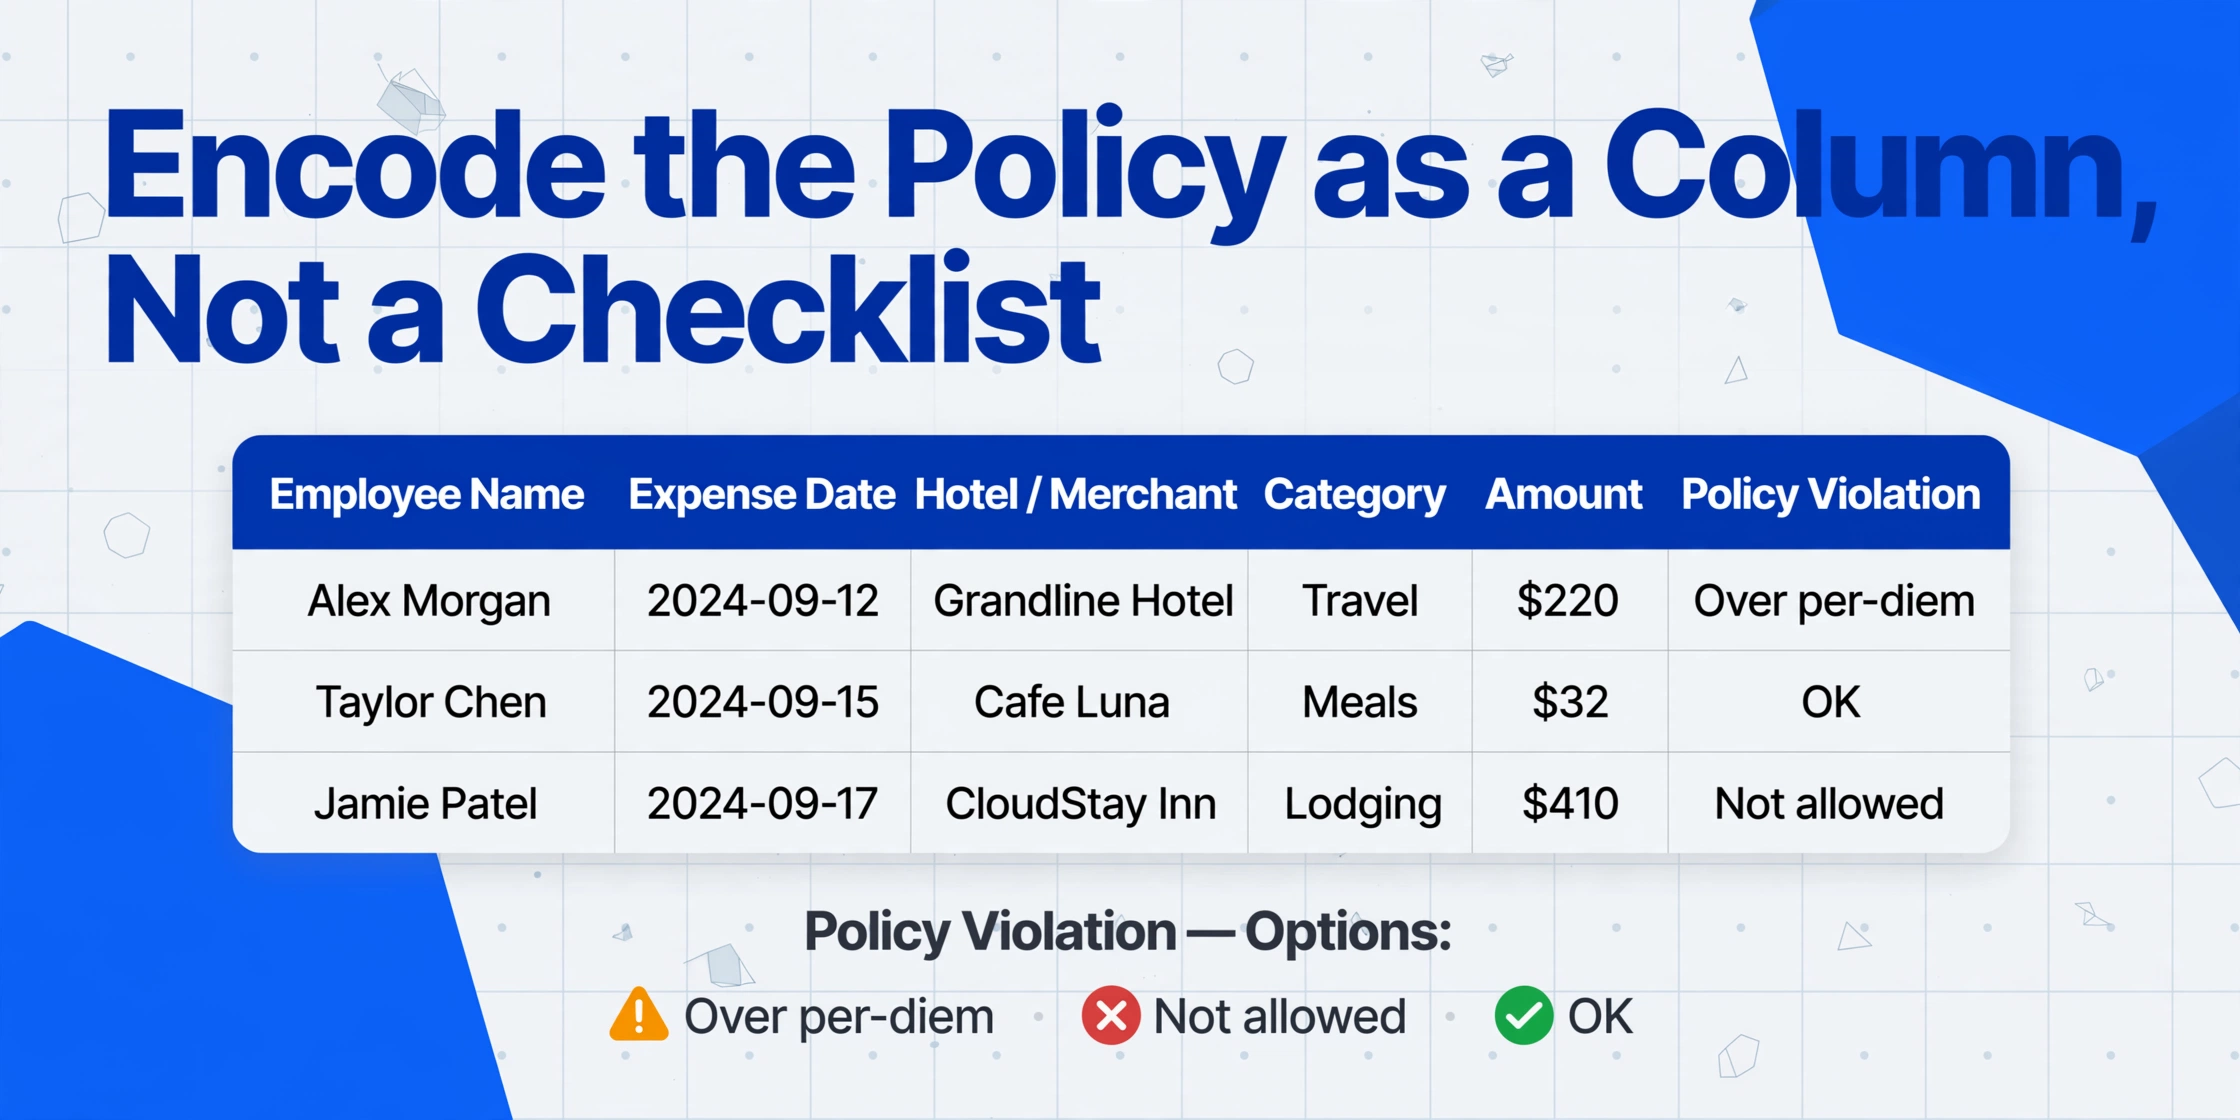
Die Prüfung, die es nie gab, wird einmal als Spaltendefinition niedergeschrieben, und die KI wendet sie im selben Durchgang, in dem sie die Zahlen liest, auf jeden Stichprobenbeleg an. Mit abgeleiteten Spalten definieren Sie eine Spalte, und die KI füllt Werte, die das Dokument nicht ausweist: Sie benennen die Ausgabe, die KI liest das Dokument und entscheidet. Der Spaltenname wird zur Kopfzeile, und die Optionen werden zum Antwortsatz.
Eine Überprüfungsspalte, die die schriftliche Richtlinie kodiert
Ausgabedatum
Hotel / Händler
Kategorie
Betrag
Richtlinienverstoß (Optionen: Über Per-Diem / Nicht erlaubt / OK)
Die Spalte Richtlinienverstoß trägt das Urteil, das früher im Kopf des Prüfers lebte. Ihre Anweisung enthält die eigentliche Richtlinie: Minibar und Wäsche sind persönliche Ausgaben, daher antwortet eine Foliozeile dafür mit Nicht erlaubt; eine Mahlzeit, die den Per-Diem-Satz überschreitet, antwortet mit Über Per-Diem; alles andere antwortet mit OK. Die KI liest jeden Beleg und ordnet jede Stichprobenforderung einem der drei Bereiche zu, sodass das Arbeitspapier bereits gefiltert ankommt. Wenn sich die Hotelobergrenze im nächsten Quartal ändert, ändert sich eine Zeile der Spaltendefinition, nicht ein Stapel von Notizen.
Dies ist ein bewusster Schritt über die Betragsschwellen-Flags hinaus, die die meisten Teams bereits ausführen. Eine berechnete Spalte kann Beträge über einer Grenze kennzeichnen – das ist die Technik, die im Leitfaden zum Extrahieren von Ausgabenpositionen und Kennzeichnen von Richtlinienverstößen behandelt wird. Die Minibar entgeht einer Betragsregel, da sie kein Betragssignal trägt. Der Verstoß ist ein Kategorieurteil, und genau dafür ist eine abgeleitete Spalte gedacht. Führen Sie beide Spalten über denselben Batch aus: Die berechnete erfasst die überhöhten Forderungen, die abgeleitete erfasst die Forderungen, die innerhalb jeder Obergrenze liegen und dennoch die Richtlinie verletzen. Bei Per-Diem zählt Ehrlichkeit: Die Obergrenze gilt pro Tag, nicht pro Beleg. Summieren Sie daher nach der Extraktion die Tagesmahlzeiten pro Mitarbeiter und vergleichen Sie sie mit dem Satz im Blatt. Die abgeleitete Spalte klassifiziert die Positionen; der Tagesvergleich bleibt ein zweiminütiger Blattschritt.
Das Ausgabeblatt wird zum Arbeitspapier. Jede Stichprobenforderung hat nun eine Zeile mit einer Einstufung, die Stichprobenmethode auf dem Deckblatt, und eine Spalte bleibt zu vervollständigen: Nachweise für die Zeilen, die nicht OK sind.
Schritt 2: Den Befund im Überprüfungsbildschirm belegen
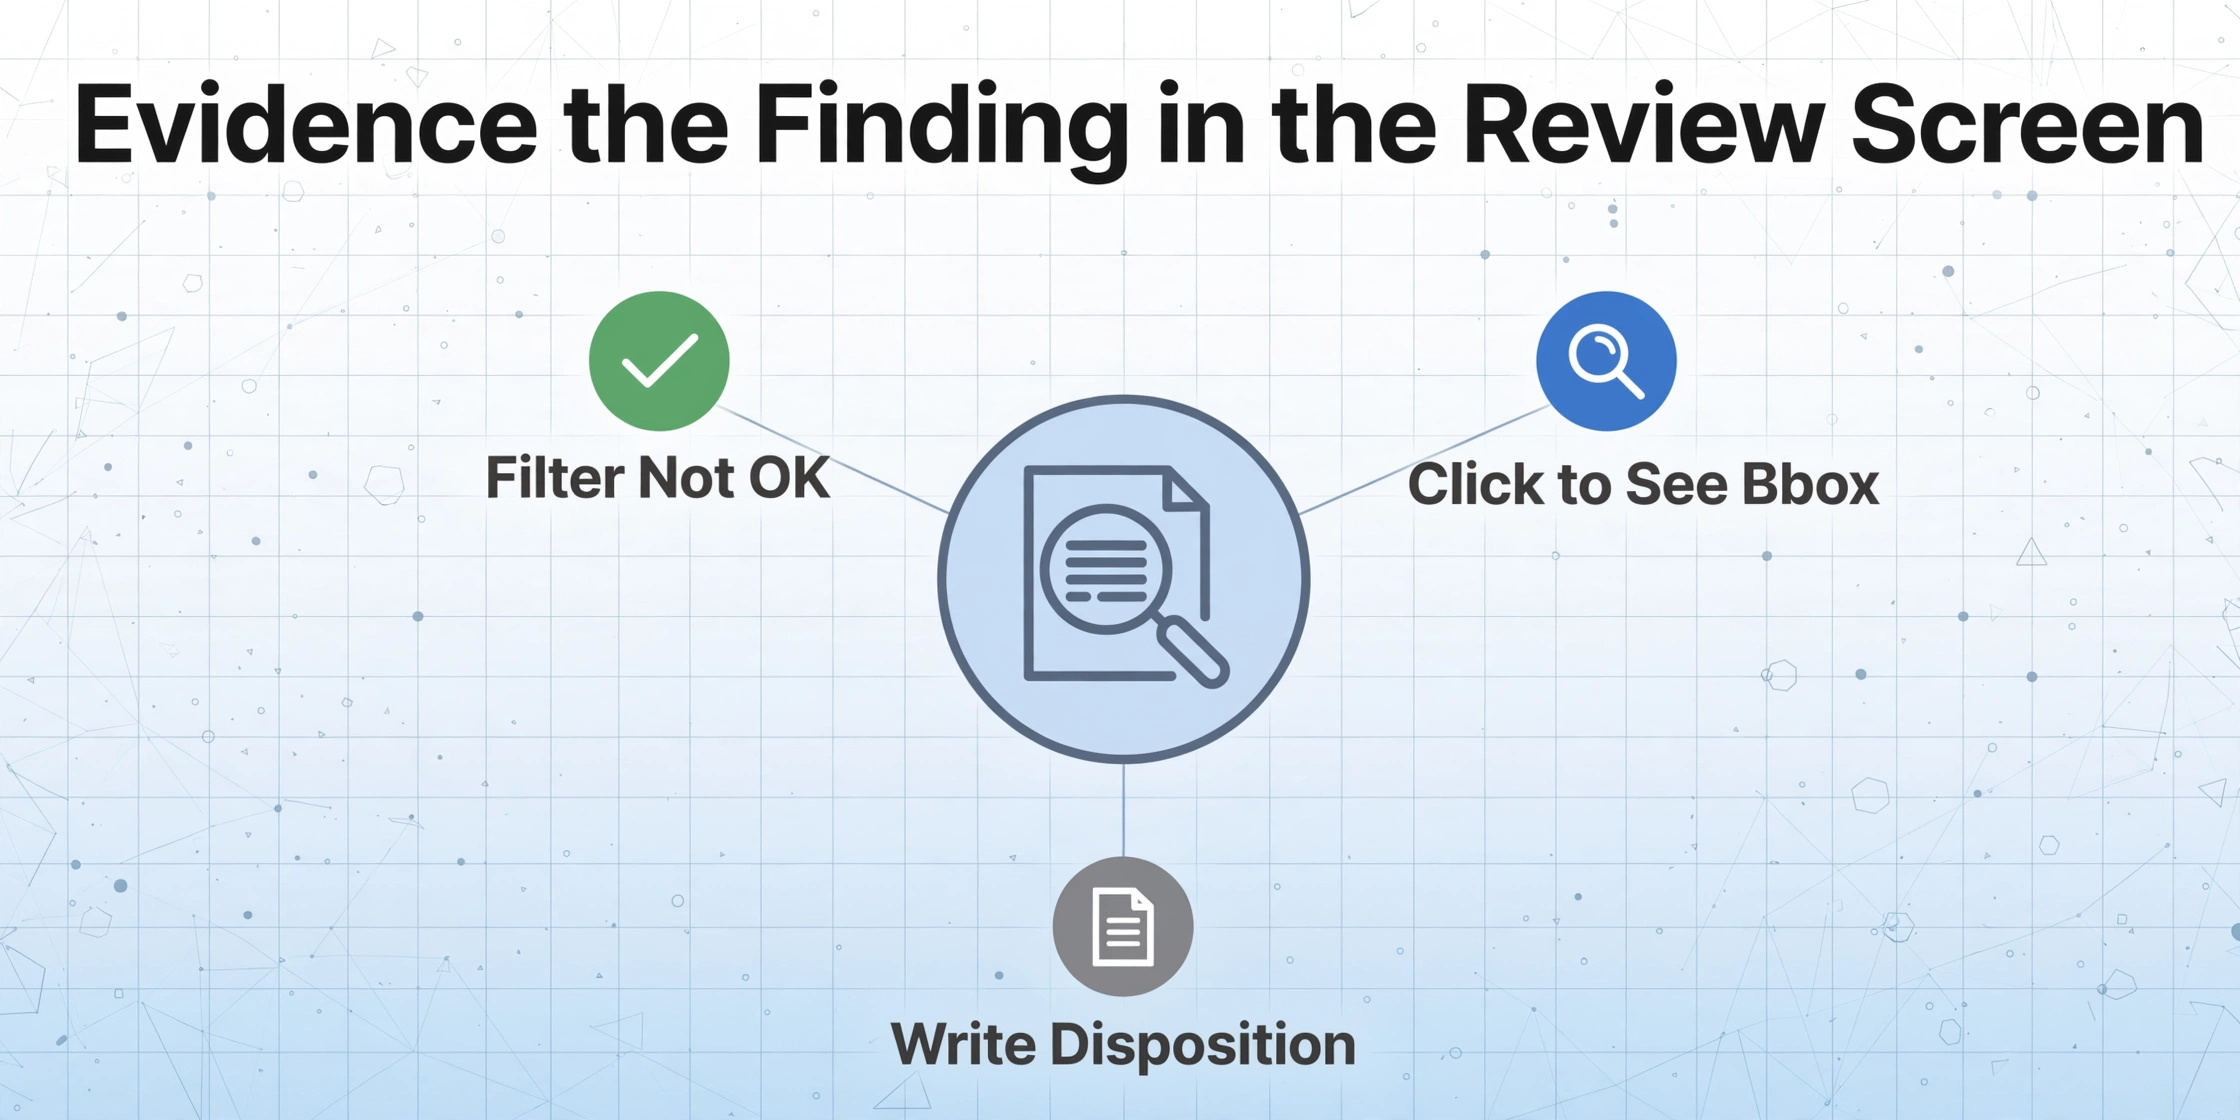
Ein Befund hört auf, eine Erinnerung zu sein, sobald die extrahierte Zelle die Stelle im Bild zeigen kann, aus der sie stammt. Das fügt der Überprüfungsmodus mit Bbox-Verifizierung hinzu: Im Überprüfungsbildschirm fährt man mit der Maus über eine extrahierte Zelle oder klickt sie an, und das Originalbild hebt die Region hervor, die die KI gelesen hat. Ein Klick auf eine Region im Bild springt zurück zur passenden Zelle. Ein bearbeitetes Feld kann mit einem Klick auf den ursprünglichen KI-Wert zurückgesetzt werden.
Dateien werden sicher verarbeitet und nicht gespeichert.
Zwei Einstellungen machen den Überprüfungsbildschirm zum Prüfpfad. Die Option "Nach der Verarbeitung automatisch annotieren" aktivieren, damit die Begrenzungsrahmen während des Batch-Laufs erzeugt werden und jede markierte Zeile bereits verankert ist, wenn der Prüfer sie öffnet. Für eine einmalige Nachprüfung eines strittigen Anspruchs funktioniert stattdessen der bedarfsgesteuerte Auslöser pro Datei. Dann schrumpft der Prüfzyklus auf drei Aktionen: die Spalte Richtlinienverstoß auf alles filtern, was nicht OK ist, jede markierte Zelle anklicken, um die genaue Region zu sehen, die die KI gelesen hat, und die Disposition schreiben. Der Minibar-Befund wird zu „Klausel 4.2 der Reisepolicy, die 14-Dollar-Position unten links im Folio-Bild, Betrag bestätigt, Erstattung veranlasst", und jeder Teil dieses Satzes ist im Überprüfungsbildschirm überprüfbar, statt nur im Kopf des Prüfers zu existieren.
Für Hotelpositionspositionen im Speziellen wird der Folio-Extraktionspfad im Leitfaden zu Batch-Verarbeitung von Hotelfolios für Geschäftsreisen behandelt, und gedruckte Spesenabrechnungen können über die Spesenabrechnung-zu-Excel-Route durch dieselben Spalten laufen. Das archivierte Bild bleibt die Quelle der Wahrheit: Das exportierte Blatt ist die Arbeitskopie, der gespeicherte Beleg ist der Beweis – genau so behandelt es der IRS. Gemäß IRS Publication 463 und IRC §274(d) ist ein Beleg für Unterkunft in beliebiger Höhe und für jede andere einzelne Ausgabe ab 75 $ erforderlich. Also die Zahlung veranlassen, aber das Bild aufbewahren.
Was die Prüfung weiterhin nicht automatisieren kann
Die Spalte schlägt vor und der Anker belegt, und das Urteil bleibt bei einer Person. Die abgeleitete Spalte beantwortet die Fragen, die die Richtlinie als Optionen formulieren lässt; sie kann die Fragen nicht beantworten, die die Richtlinie offen lässt. Ob das Abendessen für einen Kunden war, steht nicht auf der Quittung. Ob eine Überschreitung eine vom Manager genehmigte Ausnahme war, ist eine Richtlinienentscheidung für den Controller, keine Dokumentenauswertung. Ob die Quittung selbst authentisch ist, liegt außerhalb der Extraktion: Eine Bbox zeigt, wo auf dem Bild ein Wert herkommt, und sie kann nicht zeigen, dass das Bild nie verändert wurde.
Die praktische Form der Grenze ist eine Überprüfungswarteschlange, keine Ablehnung. Jede Zeile mit Nicht erlaubt und Über Per-Diem landet mit ihrem Anker und ihren Entscheidungsoptionen vor dem Controller, und der Controller schließt den Kreislauf. Anspruchsprüfungen, die jahrelang so laufen, finden weiterhin Punkte, was kein Versagen der Prüfspalte ist. Betrug und Fehler bei Ausgaben existieren in einer stabilen Rate, und der Wert der Prüfung liegt darin, dass sie eine stille Zahlung in einen sichtbaren Kreislauf verwandelt. Wo der Abwägung zwischen interner Durchführung und Zukauf von Prüfungskapazität Bedeutung zukommt, ist der Kostenvergleich im Leitfaden zu manueller versus automatisierter Spesenabstimmung dargelegt. Der breitere Extraktionskontext, in dem diese Spalten stehen, ist der vollständige Leitfaden zur Extraktion von Spesenbelegen.
Reisekosten-Compliance-Prüfung: Häufig gestellte Fragen
Ersetzt dies die Prüfungsfunktionen in Expensify oder SAP Concur?
Nein, es ergänzt sie. Plattformen prüfen die Daten, die in ihnen leben: Beträge, Kategorien, Vorhandensein von Belegdateien, Genehmigungsverlauf. Das Lesen des Dokuments und das Klassifizieren dessen, was darauf steht, wie die Minibar-Zeile auf einer Hotelrechnung, ist ein anderer Schritt, und dieser Schritt wird durch eine abgeleitete Prüfspalte plus den Überprüfungsbildschirm abgedeckt. Teams, die bereits auf einer Plattform sind, stichprobenartig prüfen deren Export; Teams ohne eine solche prüfen ihre eigene Tabellenkalkulation.
Welche Stichprobengröße sollte eine Reisekostenprüfung verwenden?
Ein üblicher Arbeitsbereich liegt bei 10 bis 20 Prozent der Belege pro Monat, aufgeteilt in eine Risikoschicht, eine Größenschicht und einen Zufallsanteil, wobei die Methode vor der Auswahl schriftlich festgehalten wird. Die Anzahl ist weniger wichtig als die Schichten: Ein Stichprobenplan für die Spesenprüfung, der Barbelege und hochpreisige Positionen überproportional berücksichtigt, erkennt mehr als eine größere Zufallsauswahl, die beides übersieht.
Kann das Tool entscheiden, ob eine Ausgabe eine legitime Ausnahme darstellt?
Nein. Die abgeleitete Spalte Policy Violation ordnet jeden Beleg den Optionen in ihrer Definition zu, und der Überprüfungsbildschirm zeigt die Belege für diese Zuordnung. Ob eine vom Vorgesetzten genehmigte Überschreitung akzeptiert wird, ist eine Richtlinienentscheidung, die der Controller mit dem Befund vor sich trifft.
Funktioniert die Verstoßspalte mit Belegen in jedem Format?
Ja. Die Spalte ist eine semantische Anweisung, keine Vorlage: Die KI liest jedes Dokument und trägt die Antwort ein, sodass ein Papierbeleg, ein Screenshot einer mobilen Quittung und eine E-Mail-Bestätigung in denselben drei Kategorien landen. Was sich ändert, ist die Eingabequalität – ein dunkles Foto sollte daher im Überprüfungsbildschirm geprüft und nicht blind vertraut werden.
Wie formuliere ich einen Befund, der dem Einwand von Mitarbeitern standhält?
Ein Befund, der Bestand hat, besteht aus vier Teilen: der zitierten Richtlinienklausel, dem Wert, der Stelle im Dokument, an der der Wert steht, und der Entscheidung. Die Prüfspalte liefert die ersten beiden, der Bbox-Anker im Überprüfungsbildschirm den dritten, und den vierten formulieren Sie selbst. Bewahren Sie das Originalbild des Belegs archiviert zusammen mit der Tabelle auf, denn die extrahierte Tabelle ist die Arbeitskopie, während das gespeicherte Bild das ist, was ein externer Prüfer oder eine strittige Überprüfung sehen möchte.
Eine Überprüfung liest, was vor ihr liegt; eine Prüfung definiert den Check, zieht die Stichprobe und belegt jeden Befund am Dokument. Kodieren Sie die Richtlinie einmal als Spalte, lassen Sie einen Zufallsanteil im Stichprobenplan und lassen Sie den Überprüfungsbildschirm die Koordinate liefern, die jeder Befund benötigt. Führen Sie die gezogenen Belege durch Ihre eigenen Spalten und sehen Sie, welche Zeilen etwas anderes als OK zurückgeben.