Auditoria de Conformidade de Despesas de Viagem:
Amostre, Sinalize e Evidencie as Violações
Uma fatura de hotel com uma cobrança de $14 do frigobar é exatamente o tipo de item que uma auditoria de despesas de viagem existe para capturar, e exatamente o tipo que é reembolsado sem que ninguém perceba. O recibo está anexado, o valor está abaixo de todos os limites, e a categoria indica Hospedagem. A aprovação verifica a solicitação, o recibo e a aritmética, e então libera o pagamento. A única verificação que barraria esse item é uma frase no manual de políticas, e nenhuma etapa automatizada a executa.
Principais Conclusões
- Uma cobrança de $14 do frigobar passa por todas as verificações do seu fluxo de aprovação porque as checagens de valor, recibo e categoria nunca testam a regra que a proíbe.
- 61% dos gestores de viagem dizem que sua política funciona mais como diretriz do que como mandato, então regras que nunca foram codificadas como verificação não disparam sinal algum.
- Defina a política como uma coluna de revisão com opções como Acima do per diem, Não permitido ou OK, e ancore cada achado no ponto exato da imagem do recibo para que ele se sustente sob contestação.
A Violação Que Passa por Todas as Verificações Que Você Criou
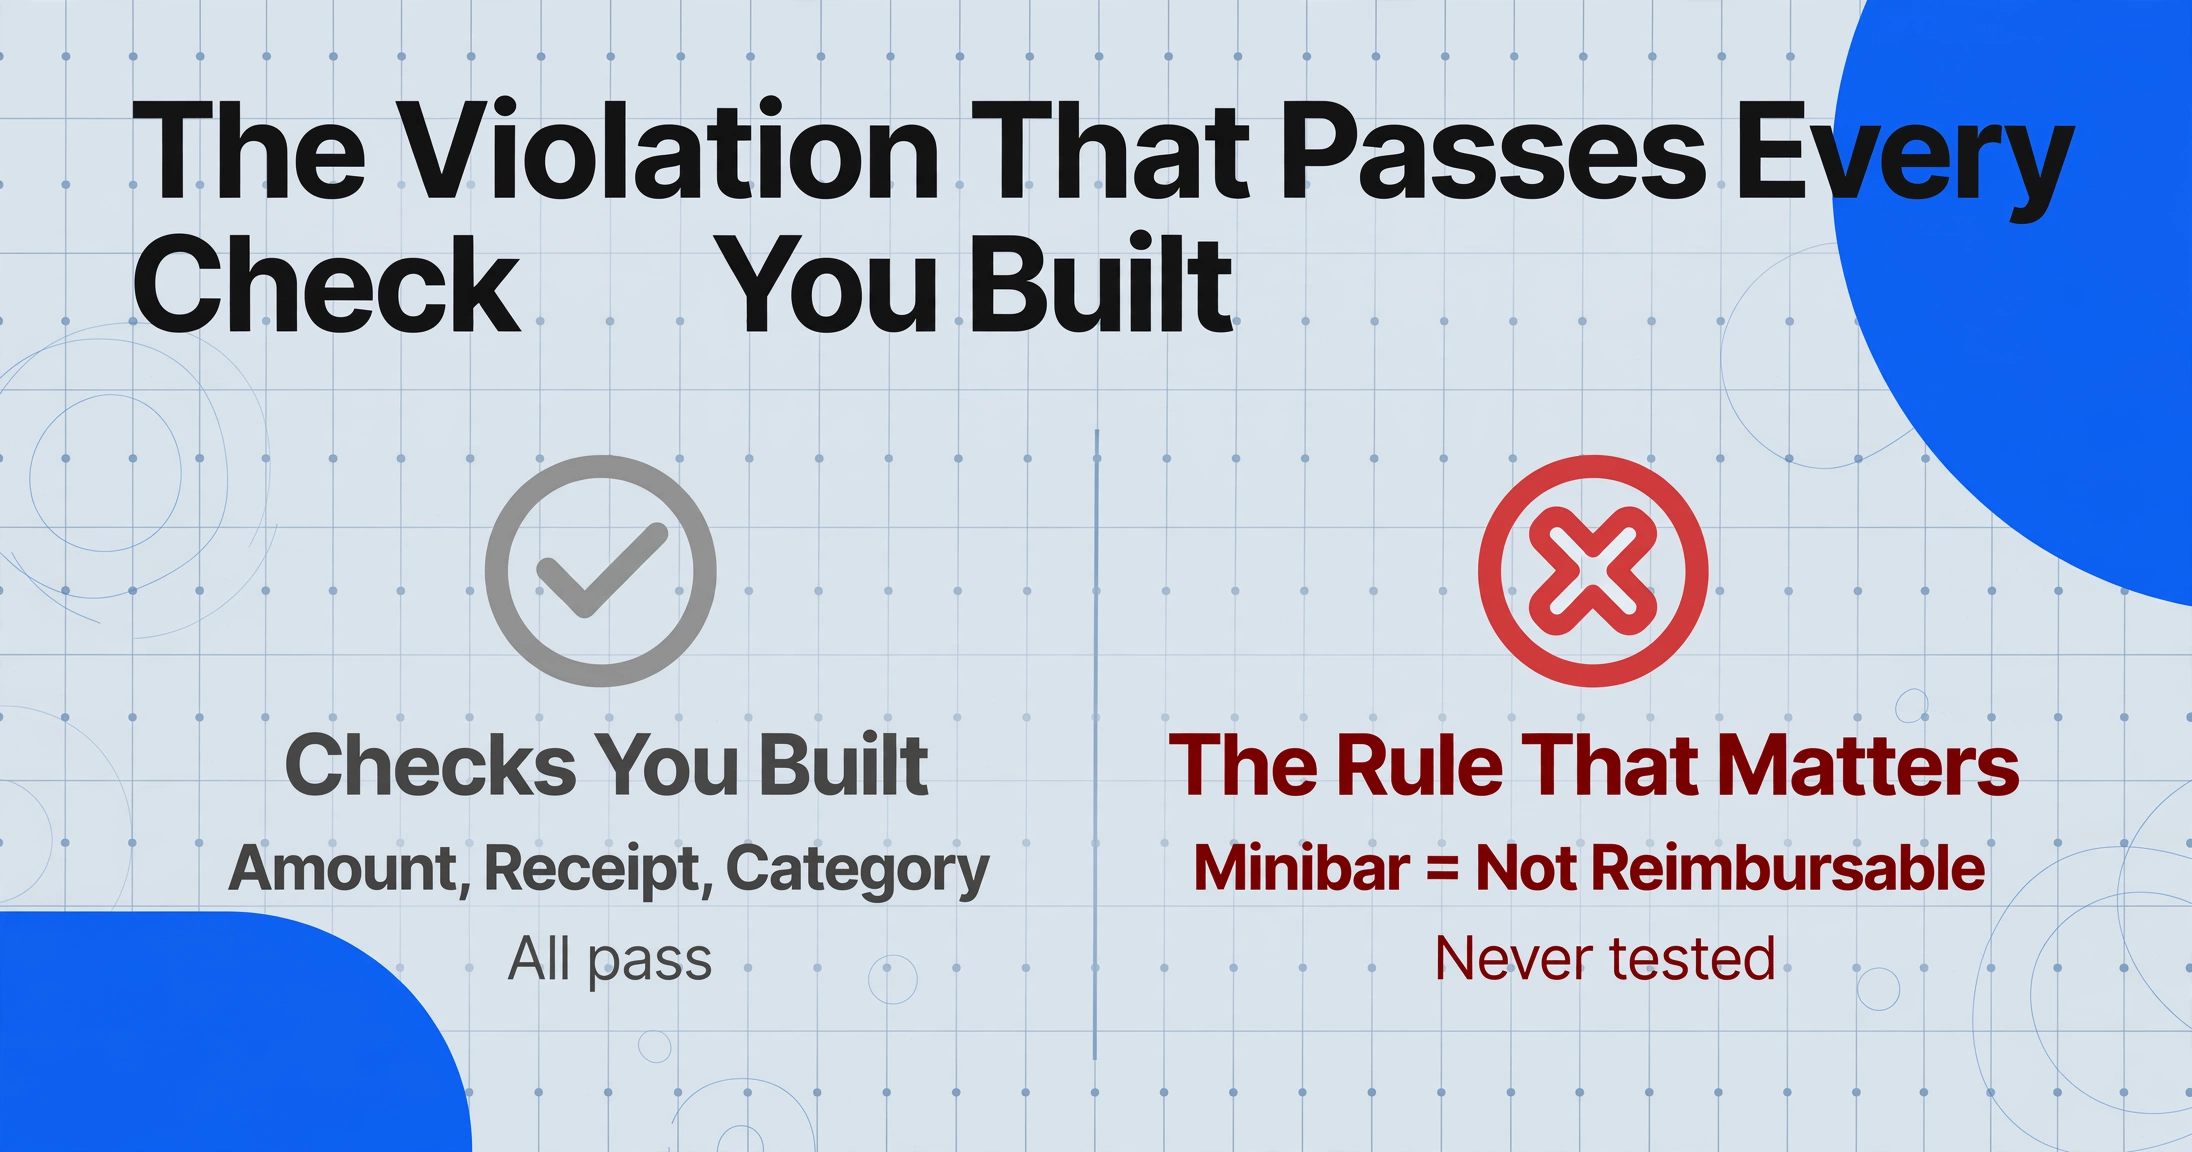
Uma verificação não codificada e nenhuma verificação se comportam da mesma forma. Plataformas de despesas e fluxos de aprovação só testam as regras que alguém transformou em configuração: valor abaixo de um limite, arquivo de recibo anexado, categoria na lista permitida. A linha do frigobar passa pelas três, porque a regra de política que importa aqui não é sobre o valor. É sobre o item: comodidades pessoais não são reembolsáveis. Essa regra existe no livro de políticas e em nenhum lugar do software, então nenhum sinal é disparado.
A dimensão dessa lacuna já foi medida. Na pesquisa de benchmark de políticas de viagens corporativas da GBTA Foundation, 61 por cento dos gestores de viagens disseram que sua política funcionava mais como diretriz do que como mandato, e 72 por cento disseram que as violações tinham poucas ou nenhuma consequência, com a aplicação mais rigorosa estimada em quase $30 bilhões em economia anual (GBTA Foundation, 2010-2011, a edição publicada mais recente deste benchmark). Uma política que é uma diretriz produz exatamente este problema de auditoria: tudo o que não foi explicitamente programado em uma regra passa direto.
Uma regra que nunca foi codificada como verificação é indistinguível, para o processo, de uma regra que nunca foi escrita. O trabalho de auditoria é encontrar ambas.
É por isso que a auditoria pós-pagamento importa mesmo quando a camada de aprovação funciona bem. A solicitação foi verificada contra as regras que foram criadas; a auditoria verifica a solicitação contra as regras que apenas foram escritas. As duas tarefas ficam lado a lado na mesma política: conciliar solicitações com recibos antes do pagamento cuida da comprovação por solicitação, e a auditoria após o pagamento cuida das regras que ninguém configurou.
Quem Executa a Auditoria e Como É uma Amostra Defensável
Uma amostra de auditoria defensável combina um piso aleatório com sobreamostragem baseada em risco, e o método de seleção é registrado antes de a primeira despesa ser puxada. Ninguém audita cada despesa depois do fato; a questão é como a amostra é escolhida para que um padrão de violações tenha chance real de estar nela.
| Função | O que ela controla na auditoria | O que ela entrega |
|---|---|---|
| Analista de conformidade ou auditor de despesas | Puxa a amostra, executa as verificações, redige as conclusões | O método de amostragem e o papel de trabalho |
| Funcionário | A despesa contestada e qualquer contexto que altere seu significado | Resposta à conclusão |
| Controller ou gerente financeiro | Controla a política escrita e decide sobre exceções | Uma decisão sobre cada conclusão em área cinzenta |
| Auditor externo | Testa se o controle de despesas opera de fato | Seus próprios resultados de teste, extraídos da mesma população |
O padrão de amostragem que os auditores realmente usam, PCAOB AS 2315, diz o mesmo em linguagem formal: os itens são selecionados de modo que se possa esperar que a amostra represente a população, cada item tem oportunidade de ser selecionado, e os itens podem ser agrupados em estratos homogêneos segundo uma característica relacionada ao objetivo (PCAOB AS 2315, Audit Sampling). Para uma auditoria interna de despesas, a tradução prática são três estratos e um piso aleatório:
Um pré-requisito geralmente surge durante o primeiro trimestre: a política precisa conter números verificáveis. A pesquisa de políticas de viagens corporativas de 2026 da GBTA constatou que apenas 30 por cento das empresas definem um per diem ou teto de tarifa de hotel, enquanto 46 por cento dizem aos funcionários para reservar hotéis com preços razoáveis, e 28 por cento dos compradores de viagens apontam estadias em hotéis fora da política como um grande desafio (GBTA e ALTOUR, 2026). Não é possível auditar um teto que não existe. O primeiro produto da auditoria costuma ser uma política corrigida: um número para o teto do hotel, uma taxa de per diem para refeições, uma lista de categorias não reembolsáveis. Esses números então alimentam cada verificação na próxima seção.
Onde a auditoria manual realmente falha
A auditoria falha na etapa em que um julgamento é vinculado a um documento: evidenciar um achado significa reabrir a imagem do recibo e localizar o valor exato a olho, uma imagem por vez. O revisor lê a planilha e marca a linha do frigobar; depois abre o PDF do folio; depois encontra a linha do frigobar entre quarenta itens; depois a captura no papel de trabalho. O próximo achado repete o ciclo.
É nessa segunda passagem que o tempo se consome e os erros se multiplicam. O revisor que pula a etapa de reabrir escreve achados de memória, e a memória troca uma vírgula decimal, inverte duas datas ou credita uma cobrança ao viajante errado. A consequência de um achado descuidado não é um constrangimento menor: auditores em firmas de serviços profissionais retroagem anos. Em uma thread no r/Deloitte sobre auditorias de despesas de sócios, um comentarista observou que a revisão pode ir "back up to 3 years and then if they find things they look back to your start," e outro descreveu um sócio que "had to repay hotel laundry fees... since they're out of policy" (r/Deloitte, 2026). Uma cobrança de lavanderia e uma cobrança de frigobar são o mesmo objeto de auditoria: itens fora da política que só uma pessoa lendo o documento consegue ver.
A segunda falha é a contestação. Os funcionários raramente contestam o número; contestam a interpretação. O chat ao vivo no r/smallbusiness sobre uma reclamação de despesa flagrada chega à mesma resposta sempre: audite o restante dos relatórios e "make them prove flagged expenses are legit." Um achado sobrevive a essa troca somente se carrega a cláusula da política e o ponto no documento onde o valor está. Sem o ponto, o achado é uma opinião. Com ele, o achado é inspecionável, o que faz a resposta do funcionário girar em torno do contexto, e não da papelada.
Onde existe uma consequência real, o ciclo se fecha. Uma thread no r/Boeing descreve um processo de per diem vinculado às tarifas da GSA em que um excesso "is deducted from your paycheck" (r/Boeing). Ninguém discute um achado que leva a uma recuperação concreta. O gargalo manual está mais atrás: produzir achados evidenciados suficientes para que o controle pareça real.
Etapa 1: Codifique a política como uma coluna, não como uma lista de verificação
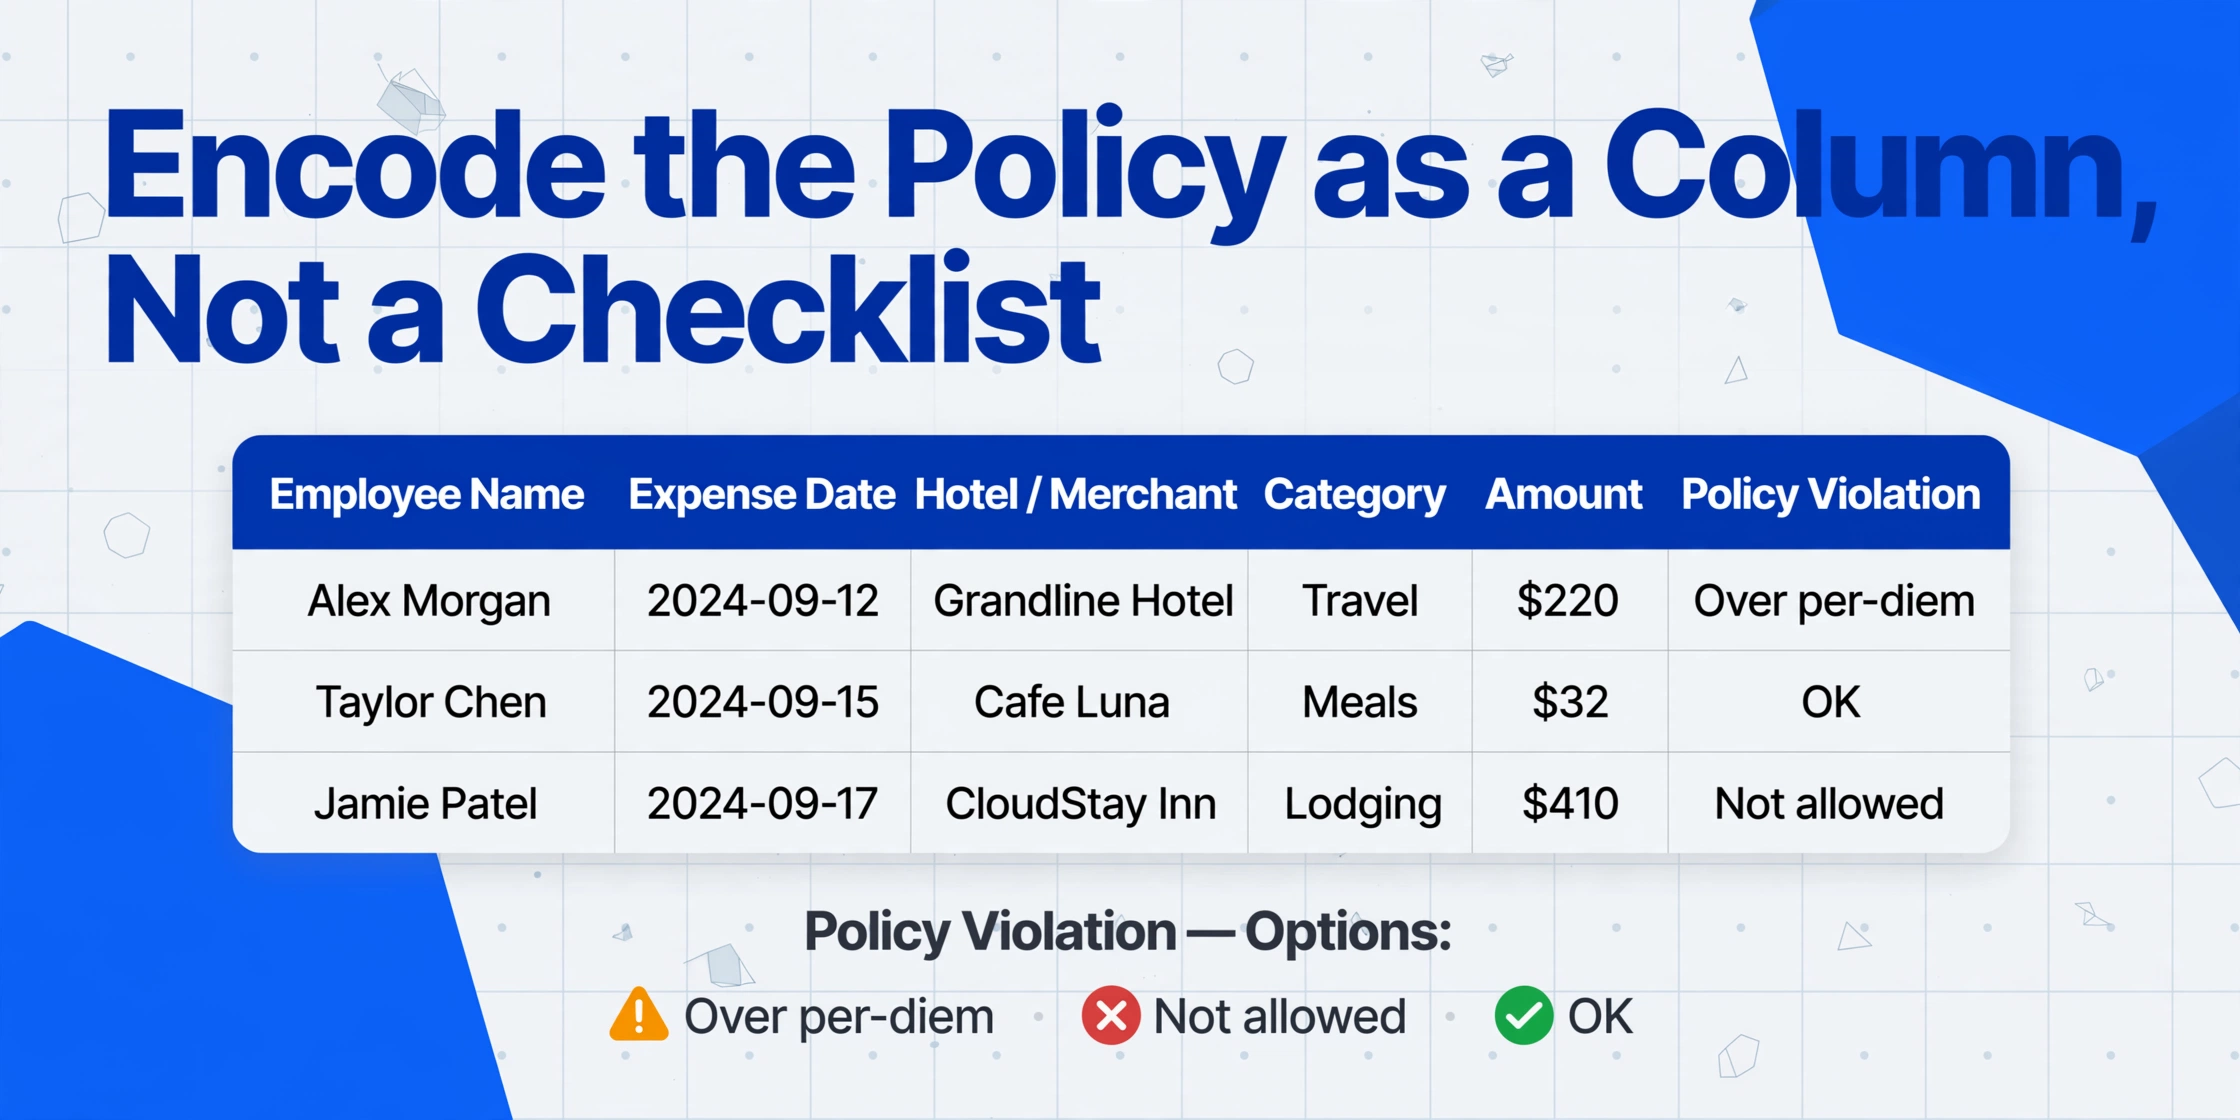
A verificação que nunca existiu é registrada uma vez, como definição de coluna, e a IA a aplica a cada recibo amostrado na mesma passagem em que lê os números. Com colunas inferidas, você define uma coluna e a IA preenche valores que o documento não imprime: você nomeia a saída, a IA lê o documento e decide. O nome da coluna se torna o cabeçalho, e as opções se tornam o conjunto de respostas.
Uma coluna de revisão que codifica a política escrita
Data da Despesa
Hotel / Estabelecimento
Categoria
Valor
Violação de política (opções: Acima do per diem / Não permitido / OK)
A coluna Violação de política carrega o julgamento que antes ficava na cabeça do revisor. Sua instrução incorpora a política real: frigobar e lavanderia são itens pessoais, então uma linha de fatura para eles responde Não permitido; uma refeição que ultrapassa o valor do per diem responde Acima do per diem; todo o resto responde OK. A IA lê cada recibo e coloca cada despesa amostrada em um dos três grupos, então o papel de trabalho chega já filtrado. Quando o teto do hotel mudar no próximo trimestre, muda uma linha da definição da coluna, não uma pilha de memorandos.
Este é um passo deliberado além dos alertas de limite de valor que a maioria das equipes já usa. Uma coluna calculada pode sinalizar valores acima de um limite, que é a técnica abordada no guia sobre extrair itens de despesa e sinalizar violações de política. O frigobar derrota uma regra de valor porque não carrega nenhum sinal de valor. A violação é um julgamento de categoria, e julgamento de categoria é para isso que serve uma coluna inferida. Execute as duas colunas sobre o mesmo lote: a calculada captura as despesas acima do limite, a inferida captura as despesas que cabem dentro de todos os tetos e ainda violam a política. Para o per diem, a honestidade importa: o teto é por dia, não por recibo, então após a extração some as refeições do dia por funcionário e compare com o valor na planilha. A coluna inferida classifica os itens; a comparação do total diário continua sendo uma etapa de dois minutos na planilha.
A planilha de saída se torna o papel de trabalho. Cada despesa amostrada agora tem uma linha com uma disposição, o método de amostragem na folha de rosto, e uma coluna a completar: evidência para as linhas que não são OK.
Etapa 2: Comprovar a constatação na tela de revisão
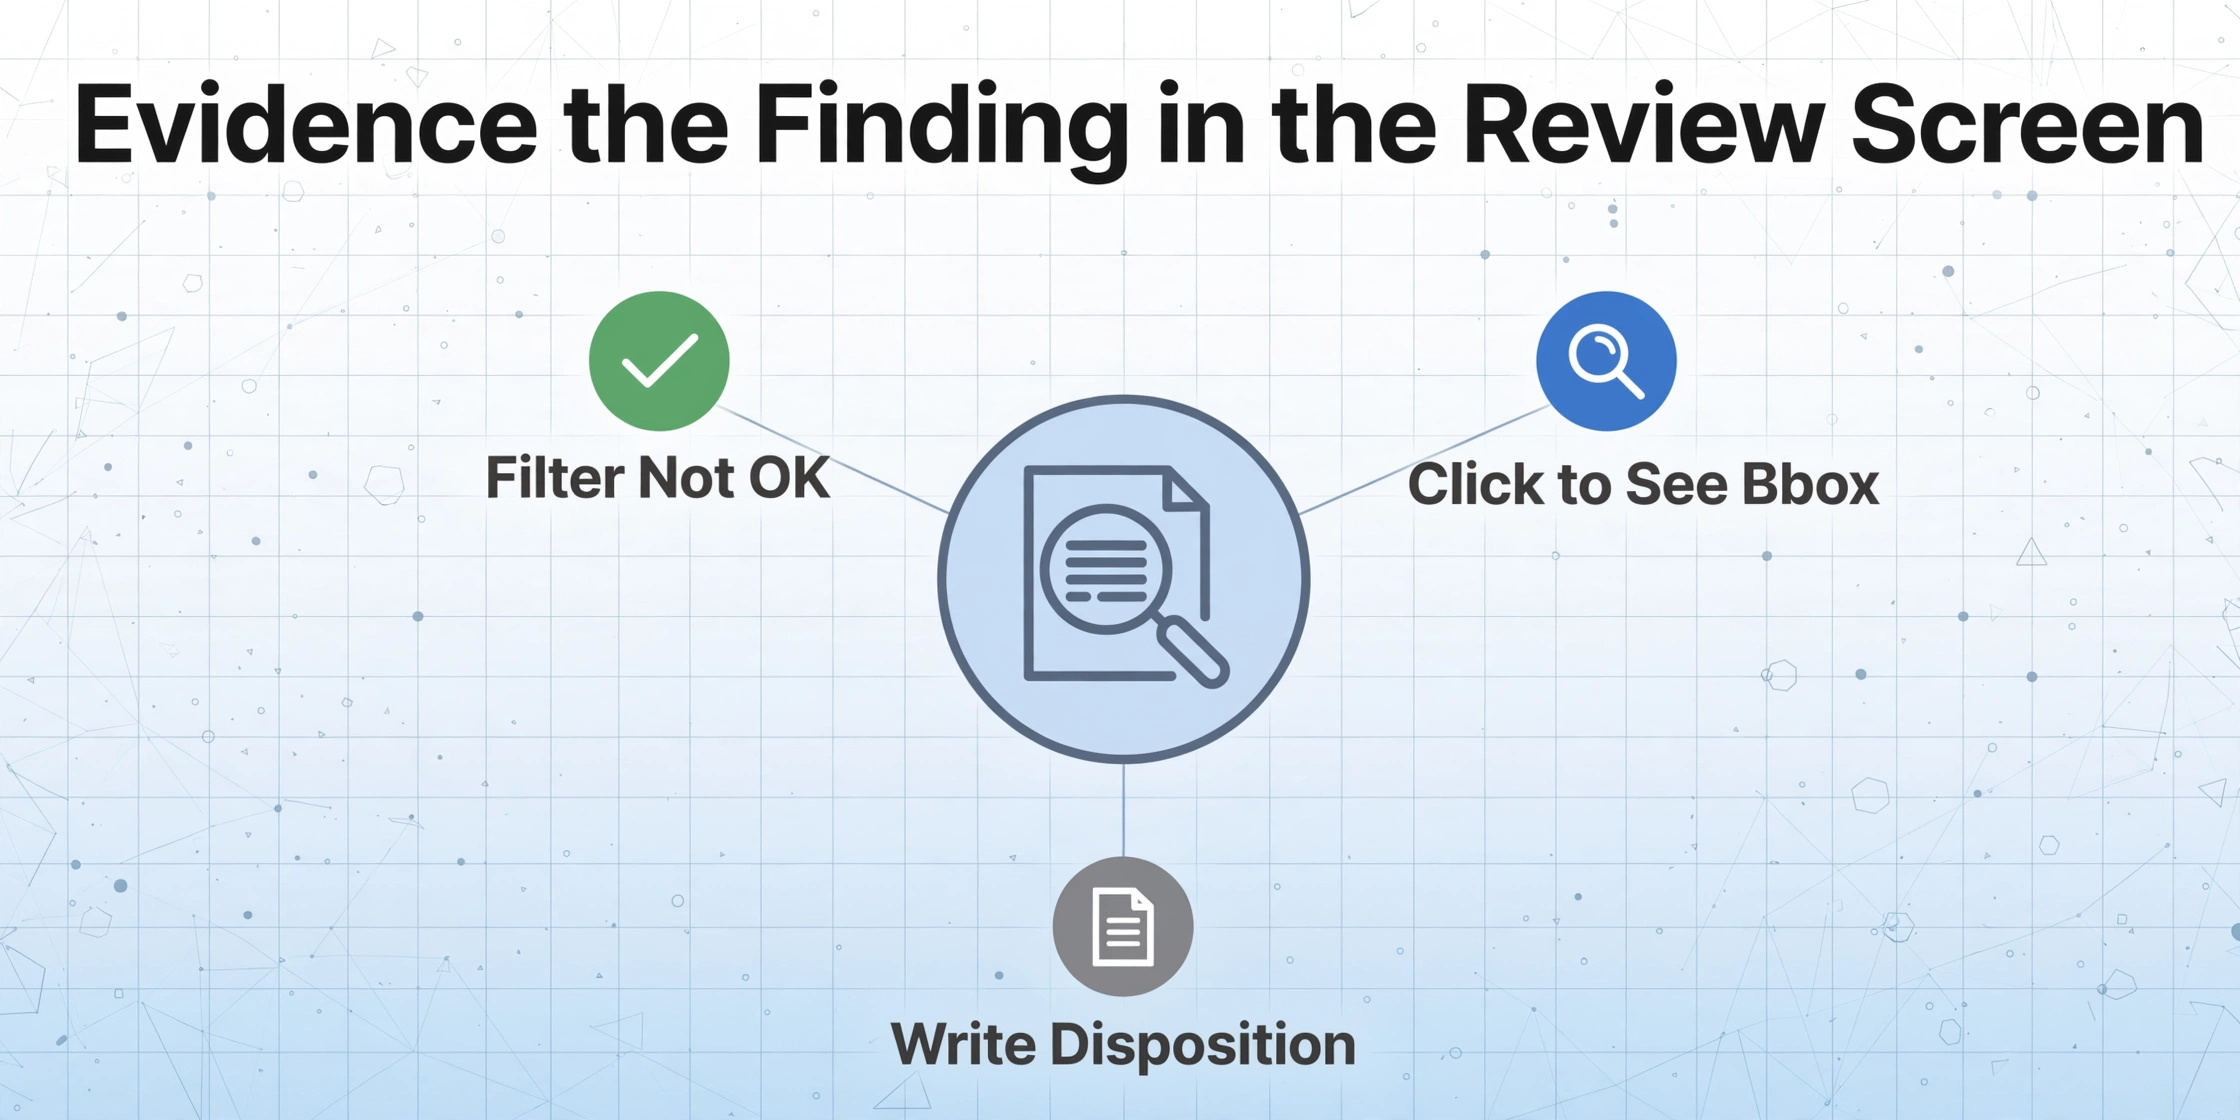
Uma constatação deixa de ser uma lembrança no momento em que a célula extraída consegue mostrar o ponto da imagem de onde veio. É isso que o Modo de revisão com verificação por Bbox acrescenta: na tela de revisão, passe o mouse ou clique em uma célula extraída e a imagem original destaca a região que a IA leu, e clicar em uma região da imagem leva de volta à célula correspondente. Um campo editado pode ser restaurado ao valor original da IA com um clique.
Os arquivos são processados com segurança e não são armazenados.
Duas configurações transformam a tela de revisão em trilha de auditoria. Ative "auto-annotate after processing" para que as caixas delimitadoras sejam geradas enquanto o lote é executado, e cada linha sinalizada já esteja ancorada quando o auditor a abrir. Para uma reverificação pontual de uma despesa contestada, o acionamento sob demanda por arquivo funciona em vez disso. Assim, o ciclo de auditoria se reduz a três ações: filtrar a coluna Policy Violation para tudo que não seja OK, clicar em cada célula sinalizada para ver a região exata que a IA leu e escrever a disposição. A constatação do frigobar passa a ser "cláusula 4.2 da política de viagens, a linha de $14 na parte inferior esquerda da imagem do folio, valor confirmado, recuperação emitida", e cada parte dessa frase é verificável na tela de revisão em vez de ficar na cabeça do revisor.
Para itens de hotel especificamente, o caminho de extração de folios é abordado no guia sobre processamento em lote de folios de hotel para viagens corporativas, e relatórios de despesas impressos podem passar pelas mesmas colunas pela rota relatório de despesas para Excel. A imagem arquivada continua sendo a fonte da verdade: a planilha exportada é a cópia de trabalho, o recibo armazenado é a evidência, que é exatamente como o IRS a trata. Segundo a IRS Publication 463 e o IRC §274(d), a evidência documental é exigida para hospedagem de qualquer valor e para qualquer outra despesa individual de $75 ou mais, então registre o pagamento, mas mantenha a imagem.
O que a auditoria ainda não consegue automatizar
A coluna propõe e a âncora evidencia, e o julgamento permanece com uma pessoa. A coluna inferida responde às perguntas que a política pode ser escrita como opções; ela não consegue responder às perguntas que a política deixa em aberto. Se o jantar foi para um cliente não está no recibo. Se um excedente foi uma exceção aprovada pelo gestor é uma decisão de política para o controller, não uma leitura de documento. Se o próprio recibo é autêntico está totalmente fora da extração: uma bounding box mostra de onde no imagem um valor veio, e não consegue mostrar que a imagem nunca foi alterada.
A forma prática do limite é uma fila de revisão, não uma rejeição. Cada linha Não permitido e Acima do per diem chega diante do controller com sua âncora e suas opções de disposição, e o controller fecha o ciclo. Auditorias de despesas que funcionam assim por anos ainda capturam itens, o que não é uma falha da coluna de verificação. Fraude e erro de despesas existem a uma taxa estável, e o valor da auditoria é que ela converte um pagamento silencioso em um ciclo visível. Onde o trade-off entre fazer isso internamente e comprar capacidade de revisão importa, a comparação de custos está apresentada no guia de reconciliação manual versus automatizada de despesas. O contexto mais amplo de extração em que essas colunas se inserem é o guia completo de extração de relatórios de despesas.
Auditoria de Conformidade de Despesas de Viagem: Perguntas Frequentes
Isso substitui os recursos de auditoria do Expensify ou do SAP Concur?
Não, complementa-os. As plataformas auditam os dados que vivem dentro delas: valores, categorias, presença de arquivo de recibo, histórico de aprovação. Ler o documento e classificar o que está nele, como a linha do frigobar em uma fatura, é uma etapa diferente, e essa etapa é o que uma coluna de verificação inferida mais a tela de revisão cobre. Equipes que já usam uma plataforma amostram sua exportação; equipes sem uma amostram sua própria planilha.
Qual tamanho de amostra uma auditoria de despesas de viagem deve usar?
Uma faixa de trabalho comum é de 10 a 20 por cento dos pedidos por mês, dividida em um estrato de risco, um estrato de valor e um piso aleatório, com o método registrado antes da seleção. O número importa menos que os estratos: um plano de amostragem de auditoria de despesas que sobre-amostra pedidos em dinheiro e itens de alto valor captura mais do que uma amostragem aleatória maior que ignora ambos.
A ferramenta pode decidir se uma despesa é uma exceção legítima?
Não. A coluna inferida Policy Violation classifica cada recibo de acordo com as opções em sua definição, e a tela de revisão mostra as evidências para essa classificação. Se um excedente aprovado pelo gerente é aceito é uma decisão de política que o controller toma com a constatação diante de si.
A coluna de violação funcionará em recibos em qualquer formato?
Sim. A coluna é uma instrução semântica, não um modelo: a IA lê cada documento e coloca a resposta, então um folio em papel, uma captura de tela de recibo no celular e uma confirmação por e-mail caem todos nos mesmos três grupos. O que muda é a qualidade da entrada, então uma foto escura deve ser verificada na tela de revisão em vez de ser confiada às cegas.
Como escrevo uma constatação que resiste à contestação do funcionário?
Uma constatação que resiste tem quatro partes: a cláusula de política que cita, o valor, o ponto no documento onde o valor está e a disposição. A coluna de verificação produz as duas primeiras, a âncora de bbox da tela de revisão produz a terceira, e você escreve a quarta. Mantenha a imagem original do recibo arquivada junto com a planilha, porque a tabela extraída é a cópia de trabalho e a imagem armazenada é o que um auditor externo ou uma revisão contestada pede para ver.
Uma revisão lê o que está diante de si; uma auditoria define a verificação, sorteia a amostra e comprova cada constatação no documento. Codifique a política uma vez como uma coluna, deixe um piso aleatório no plano de amostragem e deixe a tela de revisão fornecer a coordenada que cada constatação precisa. Passe os recibos amostrados pelas suas próprias colunas e veja quais linhas voltam como algo diferente de OK.