Expense Audit Blind Spots:
5 Violations Your Spot-Check Lets Through
In the ACFE's 2024 Report to the Nations, which tracked 1,921 fraud cases across 138 countries, tips from people caught 43 percent of occupational fraud while internal and external audit found 17 percent (ACFE, 2024). That ratio is not a knock on auditors. An expense spot-check usually runs three tests: is the amount under the limit, is a receipt attached, and is the category in the allowed list. Every one of those tests runs against text an employee typed into a form.
Key Takeaways
- A receipt attached to a claim feels like proof, but it only proves a file exists.
- Every standard test reads the category and amount the employee typed, so a $9 in-room movie passes as Lodging and the same $86 dinner clears two separate reports.
- One column where the receipt states what it actually shows turns the mismatch into a row you can filter instead of a judgment in your head.
Considere, então, a afirmação de que nenhum informe individual pode ser detectado. Dois colegas jantam juntos durante uma viagem de cliente, e cada um registra o mesmo recibo de $86 em seu próprio informe de despesas, um como Refeições de Negócios e o outro como Entretenimento com Clientes. Ambos passam todos os testes: cada valor está abaixo do limite, cada informe incluye a imagem do recibo, cada categoria está na lista de permitidos. A verificação por muestreo ve dois informes válidos, porque nada na batería de testes compara um informe com outro, e nada lê o que a imagem do recibo realmente mostra.
O que a Verificação por Muestreo Realmente Testa (e Quem a Executa)
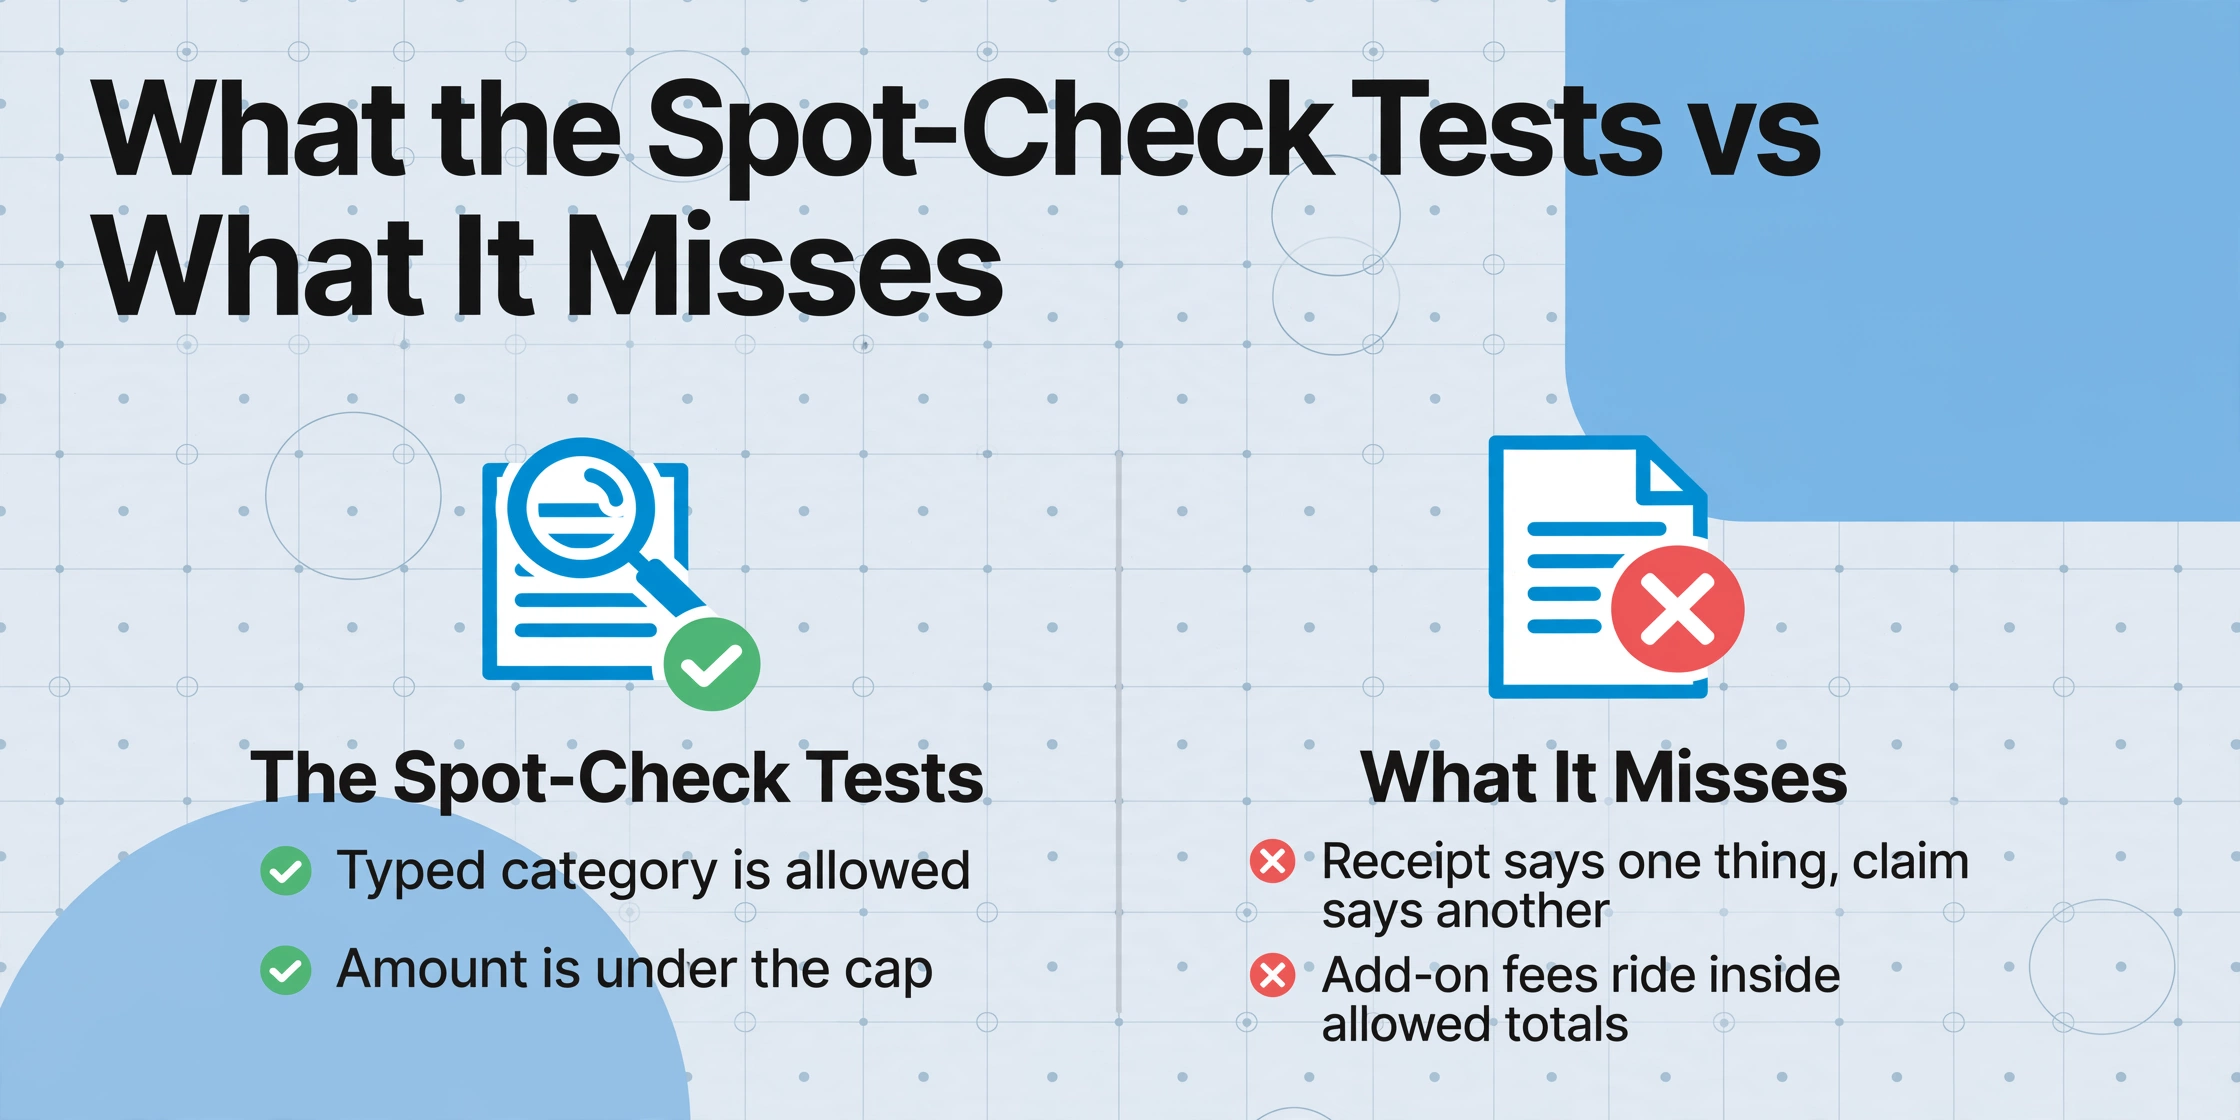
Cada função na cadeia verifica uma superfície diferente da afirmação. O empregado converte uma compra em uma linha de item: data, comerciante, valor, categoria, além de uma imagem do recibo. O aprovador revisa o informe antes do pagamento, principalmente com base na confiança e no conhecimento das políticas. O contador de AP ou analista de despesas executa os testes mecánicos que a política codifica: o limite de valor, o indicador de recibo adjunto, a lista de categorias permitidas, a aritmética. O auditor de conformidade selecciona informes pagados posteriormente e procura o padrão que a capa mecánica não pode ver.
A capa mecánica é onde reside o volume, e é a capa que a auditoría herda: quando um analista abre um informe seleccionado, a primeira coisa na pantalla é a linha de item digitada, não o recibo. Essa configuración padrão é a razão pela qual a línea de base de erro é tão alta. A investigación da GBTA a sitúa em 19 por ciento de informes de despesas que contienen errores, com um custo promedio de $52 e 18 minutos para corregir cada um, aproximadamente meio milhão de dólares e 3.000 horas por ano para uma empresa promedio (GBTA, Pain Points and Expense Reports).
A verificação por muestreo testa o que a afirmação diz sobre o recibo. Não testa o que o recibo diz sobre a afirmação.
Essa afirmação é a línea divisoria entre uma auditoría que encontra as cinco classes de violación abaixo e uma que as aprova silenciosamente. Como construir o fluxo de trabalho de auditoría subyacente, o plano de muestreo e a trilha de evidencia defensable, está coberto no guía complementario para realizar uma auditoría de conformidade de despesas de viagem. Este artigo trata das classes de violación em si: como é cada uma, por qué a batería de testes padrão a deixa passar e qual documento puxar para prová-la.
Violação 1: O Recibo Que Diz Uma Coisa, a Reivindicação Que Diz Outra
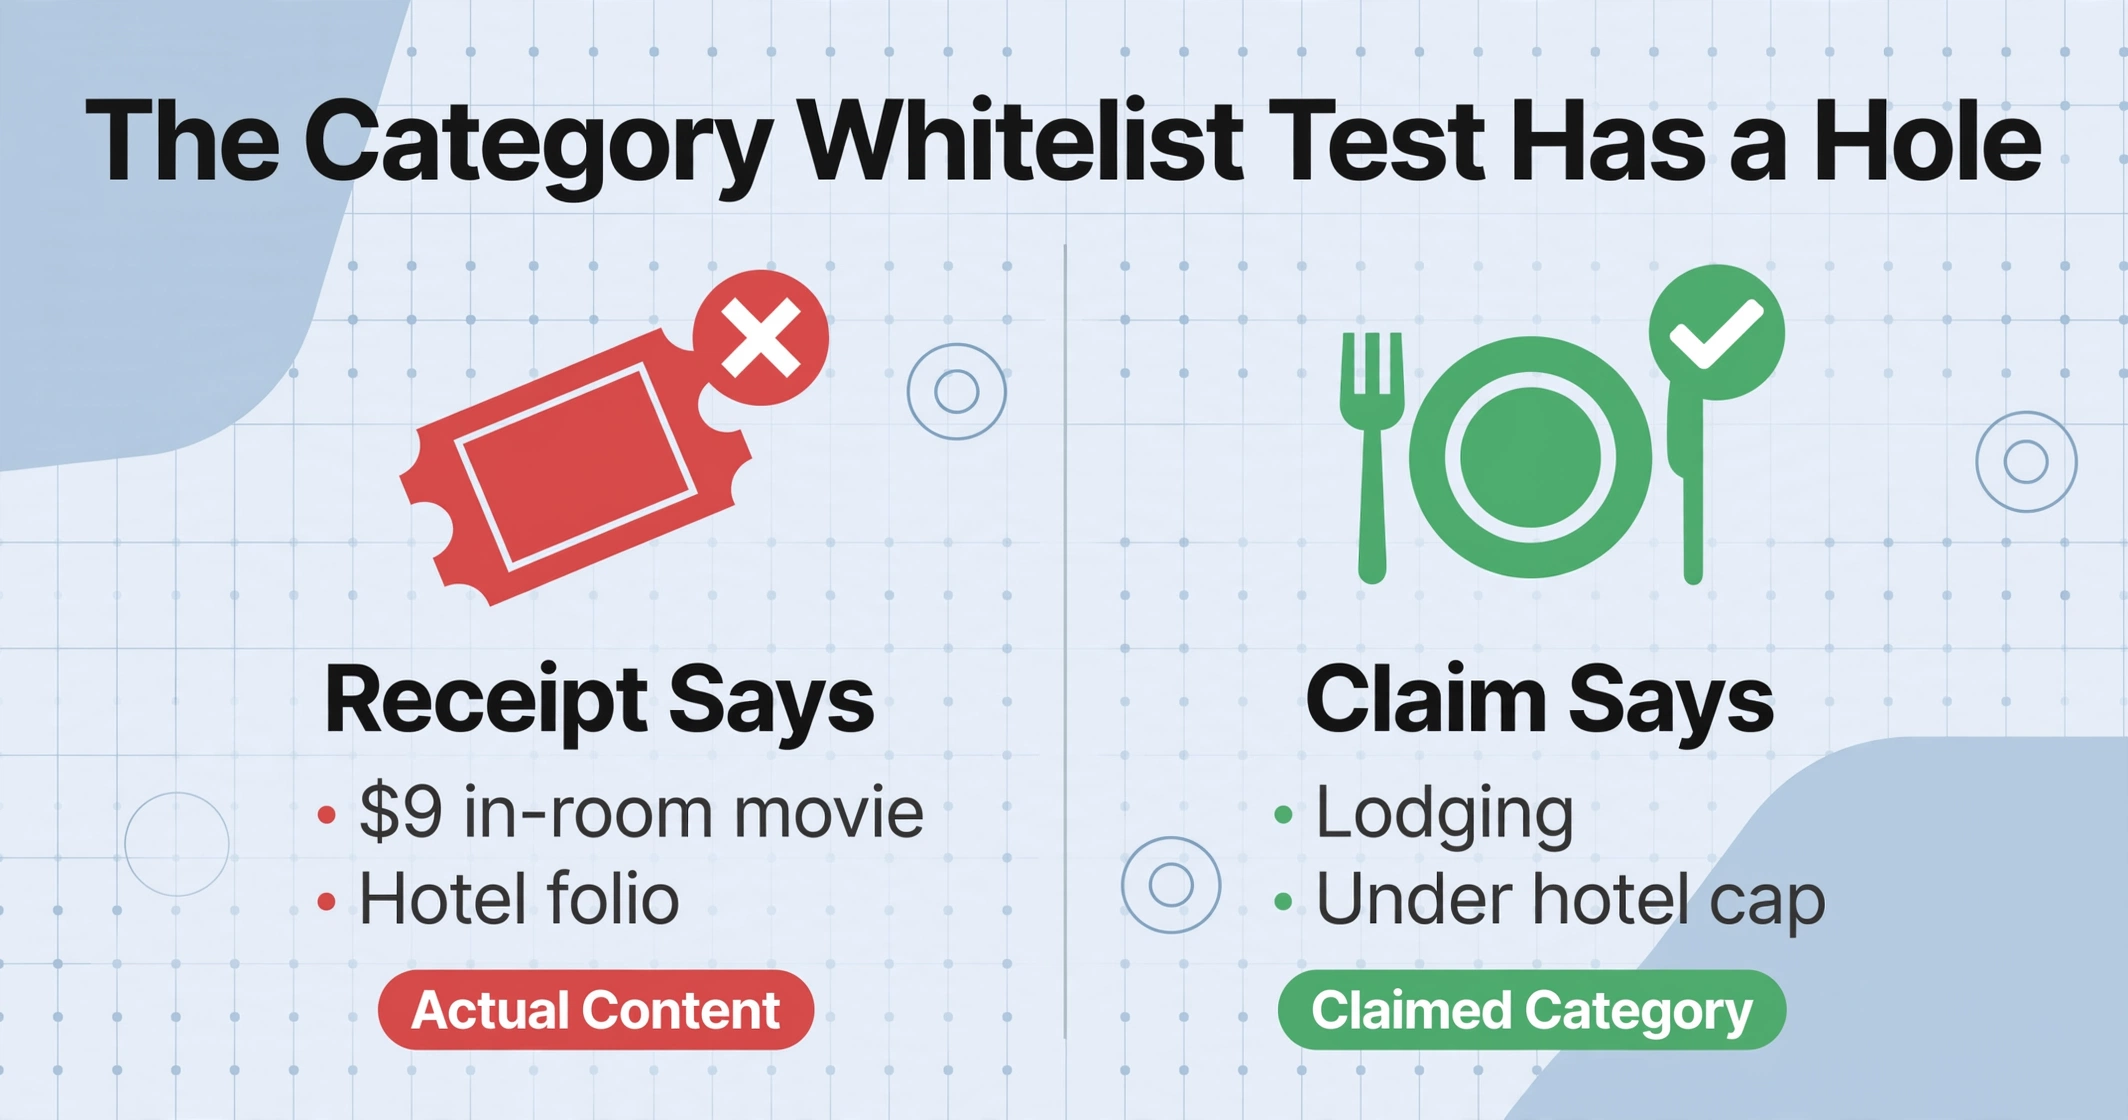
O teste de lista de permissões de categoria tem uma falha do tamanho da caixa de digitação: ele compara a categoria digitada pelo funcionário com a lista de valores permitidos e nunca lê o recibo. Um filme no quarto de US$ 9 cobrado no folheto do hotel e digitado como Hospedagem passa, porque Hospedagem é permitido e o total do folheto está abaixo do limite do hotel. Um jantar pessoal com um amigo digitado como Refeições de Negócios passa pelo mesmo motivo. A ACFE classifica isso como despesas mal caracterizadas, um dos esquemas de reembolso de despesas mais comuns em seus dados, e os examinadores de fraudes citam rotineiramente o controle fraco de categorias como o motivo pelo qual isso funciona (ACFE, 2024).
O mecanismo merece ser dito sem rodeios: quem controla a categoria é quem se beneficia dela. Nada no software verifica se o papel comprova o rótulo escolhido, então a única ferramenta do revisor é ler a imagem do recibo e conhecer a política. É por isso que essa violação é um acerto fácil na prática. No r/Deloitte, funcionários descrevem auditorias de despesas como aleatórias e seletivas quanto ao que é examinado, com justificativas erradas tratadas como pequenos erros em vez de constatações (r/Deloitte, Expenses Audit). Um jantar favorito codificado como Refeições de Negócios é exatamente o "pequeno erro" que todos entendem e ninguém sinaliza.
Violação 2: A Mesma Despesa em Dois Relatórios
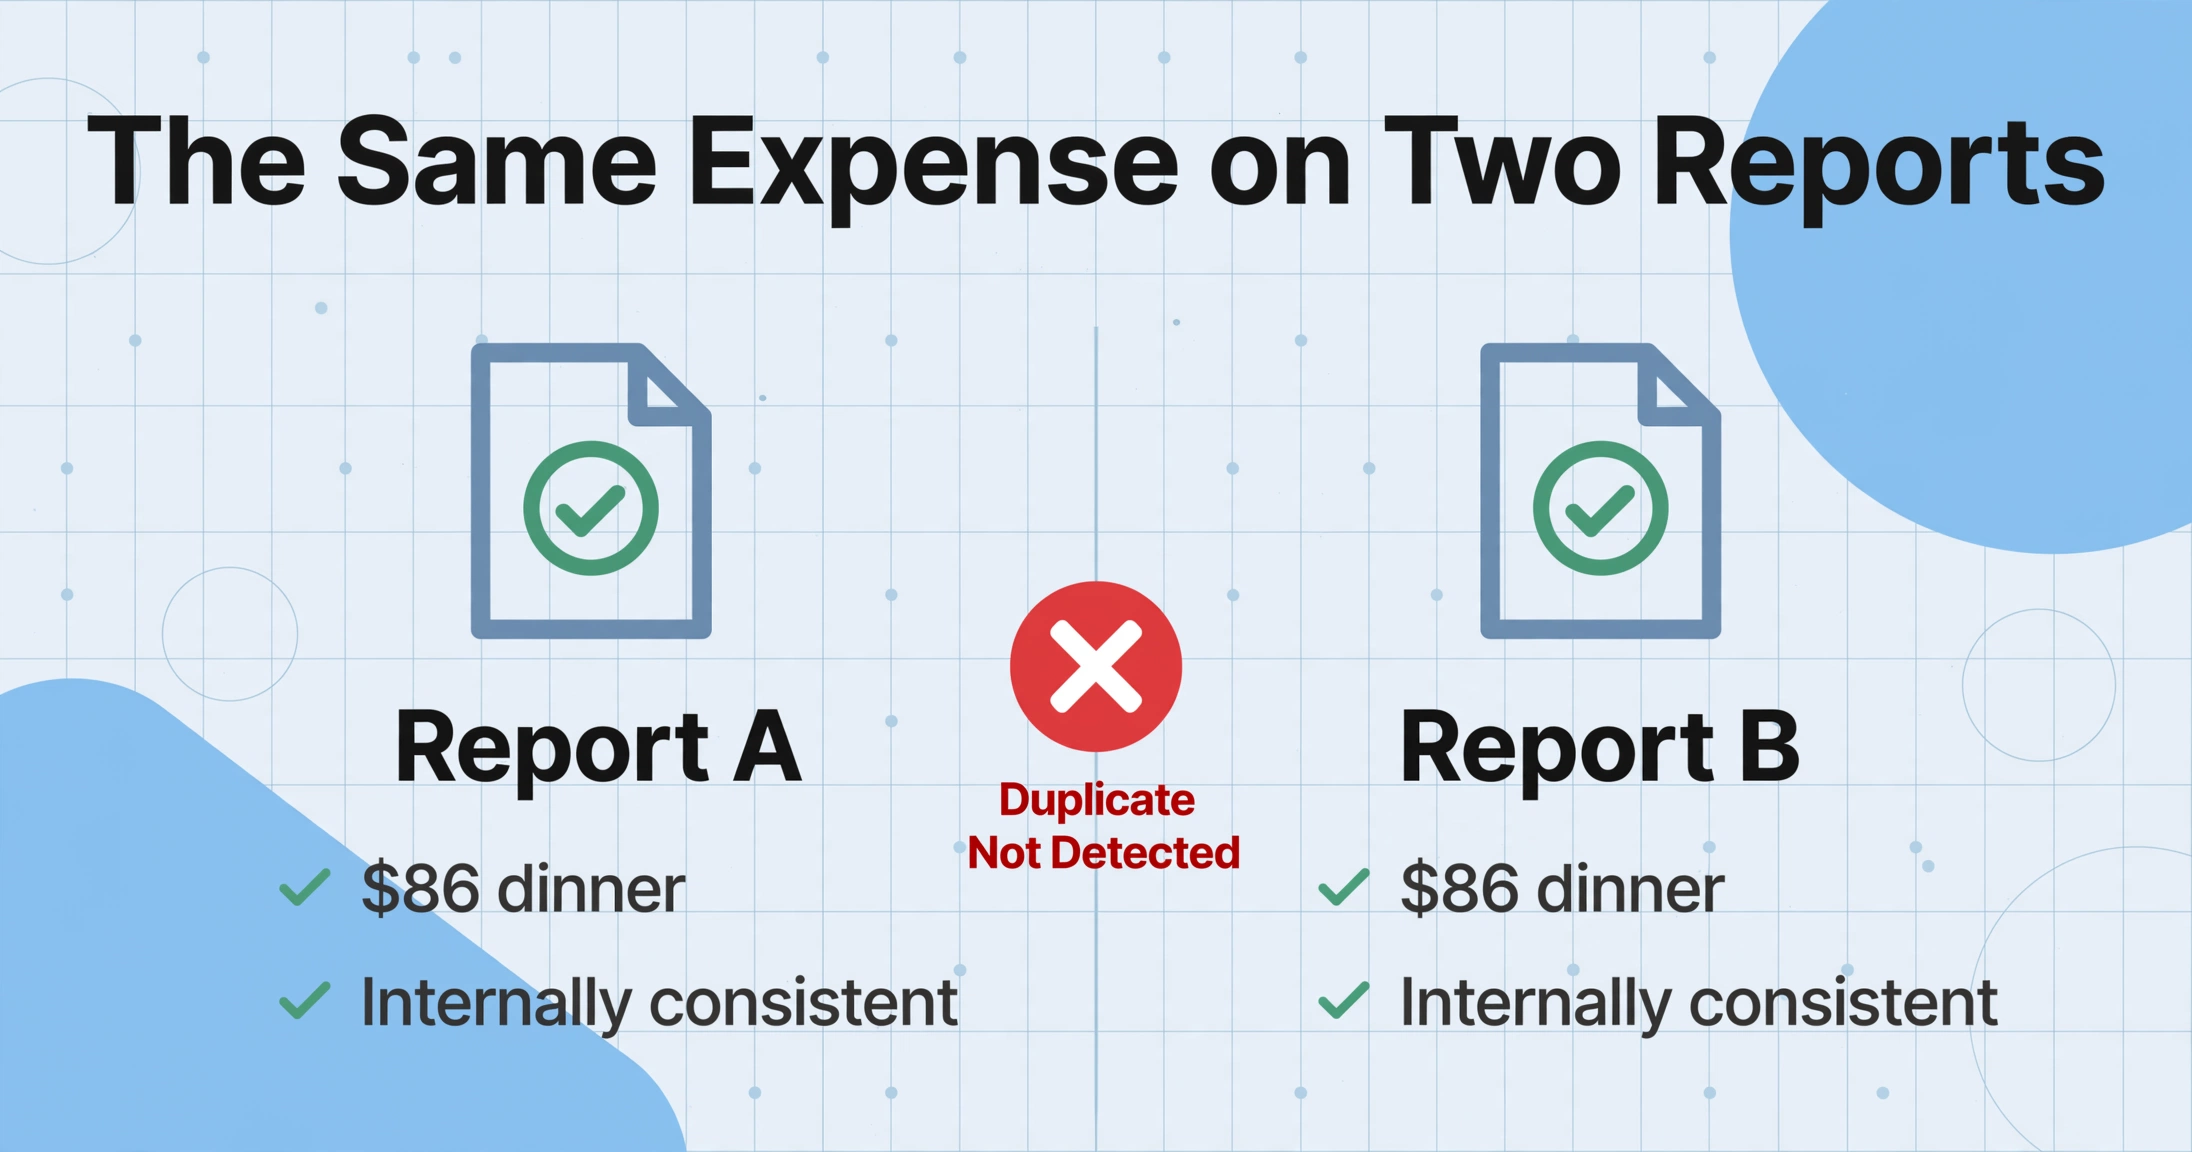
A duplicata não existe até que dois itens de linha sejam comparados, e a verificação por amostragem é feita um relatório por vez. O mesmo recibo de jantar de $86 aparece nos relatórios de dois colegas e cada relatório é internamente consistente, então a amostra encontra dois registros limpos. Jantares em grupo pagos uma vez e divididos de várias formas, um viajante reenviando o mesmo recibo em um segundo lote, o mesmo lançamento de cartão aparecendo no extrato do cartão corporativo e novamente como despesa própria — tudo isso gera valores e datas idênticos ou quase idênticos entre relatórios, o que nenhuma verificação por relatório consegue detectar.
O erro honesto e o duplo recebimento deliberado são indistinguíveis no momento da revisão, e ambos custam o mesmo dinheiro. A detecção prática é uma comparação entre relatórios, o que, para um auditor manual, significa lembrar da imagem de um recibo de um mês anterior. O Washington State Auditor's Office, que escreve orientações sobre fraudes em viagens para agências públicas, trata submissões duplicadas como um dos esquemas padrão que merecem treinamento explícito dos revisores (WA State Auditor, Best practices for travel and reimbursable expenses). O mesmo padrão em faturas de fornecedores, em que o mesmo lançamento aparece em duas ordens de compra, é abordado no guia sobre detecção automática de faturas duplicadas.
Violação 3: Diária Paga e Refeições Reais Reivindicadas por Cima
O reembolso por diária e por despesas reais deve ser mutuamente exclusivo, e os dois são registrados em formulários totalmente diferentes. Um viajante com diária fixa para refeições não envia recibos de refeições, então os recibos nunca entram no sistema; um viajante com despesas reais envia. A violação se esconde na lacuna: a mesma viagem pode ter uma diária no formulário de viagem e uma pilha de recibos de refeições, porque nada soma as refeições do viajante na viagem e as compara com a diária que ele também recebeu.
A versão com evento é igualmente comum. Uma conferência oferece café da manhã e almoço, o viajante ainda reivindica a diária integral de refeições, e a agenda de apoio (que lista as refeições incluídas) fica em uma pasta diferente do relatório de despesas. A orientação do auditor estadual enumera exatamente esse duplo recebimento — diária reivindicada mesmo quando a conferência ou o treinamento forneceu refeições — como um esquema que os revisores devem verificar (WA State Auditor, 2024). As verificações por amostragem não detectam isso porque a checagem é feita por item de linha, e uma linha de diária e uma linha de refeição nunca são a mesma linha. A comparação precisa ser montada por viagem: somar as refeições, compará-las com a diária e confirmar que a diária não foi também reivindicada.
Violação 4: Taxas Adicionais Incluídas em um Total Permitido
Um folio de hotel que passa no limite da tarifa noturna não é automaticamente compatível, porque o total do folio inclui um filme, um pedido de lavanderia e uma garrafa do serviço de quarto que o viajante nunca discriminou. O mesmo padrão aparece em passagens aéreas (assentos premium, embarque prioritário, taxas de seleção de assento) e carros alugados (upgrades, passes de pedágio). O teste de valor passa porque o total está abaixo do limite; os itens de linha abaixo do total nunca são analisados.
Esta é a classe em que "recibo anexado" faz o menor trabalho. O anexo satisfaz o teste de presença de arquivo enquanto protege a violação real dentro do arquivo. A orientação do WA State Auditor lista taxas adicionais, filmes de hotel, upgrades de carro alugado e assentos premium entre os esquemas de fraude que sobrevivem quando os revisores verificam apenas totais (WA State Auditor, 2024). Detectá-la exige ler o recibo como um documento com várias linhas, não como uma única imagem para arquivar.
Violação 5: Um Recibo Que Não Comprova Nada
A última classe é a que tem uma saída legal. Sob um plano contábil do IRS, um reembolso é excluído dos salários de um funcionário somente se o funcionário comprovar o valor, a data, o local e o propósito comercial de cada despesa, e devolver qualquer excesso sobre o valor comprovado (IRC §62(c), Treas. Reg. §1.62-2, o padrão substantivo em IRS Publication 463 e detalhado em Treas. Reg. §1.62-2). Se a comprovação estiver ausente, o reembolso é tratado como salário tributável, com retenção e relatório W-2 a seguir.
A verificação pontual geralmente considera uma imagem de recibo suficiente. Não é. Um recibo sem data, um comprovante de cartão de crédito sem linhas de itens, um recibo de gasolina que poderia ser de qualquer carro em qualquer dia, todos satisfazem o teste de presença de arquivo e não comprovam nada. O valor da reivindicação também pode exceder o recibo, uma conta de $58 digitada casualmente como $68, que é pequena o suficiente para que nenhuma regra de valor atípico seja acionada. Quando isso se acumula, o vazamento é maior que o fundo de caixa pequeno: dados da ACFE mostram uma perda mediana de $145.000 por caso de fraude e uma duração típica de 12 meses antes da detecção (ACFE, 2024). Esquemas de reembolso de despesas não são uma categoria de erro de arredondamento; são um esquema de fraude líder na família de apropriação indevida de ativos.
Um limite honesto: as regras de documentação do IRS permitem que pequenas despesas passem por design. Sob IRC §274(d), evidência documental é exigida para hospedagem em qualquer valor e para qualquer outra despesa única de $75 ou mais, razão pela qual reivindicações abaixo de $75 frequentemente passam sem recibos. Nada neste artigo muda essa regra; a coluna de verificação abaixo apenas torna visíveis os casos de "sem recibo abaixo de $75" para que sua política possa decidi-los deliberadamente.
Por que todos os cinco compartilham a mesma forma
As cinco violações parecen diferentes, mas cada uma derrota a mesma batería: a verificação se basea nos metadatos que o empregado digitou, nunca no conteúdo do documento. A categoria é digitada, então a lista de permitidos a passa. O montante está abaixo do limite, então a verificação total passa. O recibo está anexado, então a prova de arquivo passa. Em todos os casos, o documento em si nunca foi lido como dados. Estas são as violações de gastos que sobrevivem à auditoría não porque ninguém revisa os números, mas porque os números que estão sendo revisados foram autodeclarados.
Essa lacuna estrutural é por que a solução não é uma melhor regra de montante ou uma muestra maior. É ler o conteúdo do recibo em uma forma que a verificação possa comparar, e depois verificar cada valor extraído contra sua fonte na imagem. Dois passos de produto fazem exatamente isso, e ambos são configurações ordinárias em uma ferramenta de extração em vez de uma nova plataforma de T&E. Antes da solução, uma nota de enquadramento: o lado de coleta e reconciliação deste fluxo de trabalho, fazer que as reclamaciones e recibos coincidam antes de chegar a um auditor, está coberto no guía para reconciliar informes de gastos com recibos.
Como capturar estes: uma columna de veredicto e uma verificação de clic para fonte
O primeiro passo ataca as violações 1 e 4 em um só movimento: agregar uma columna que pida à IA ler o documento e declarar o que realmente mostra. Com uma columna inferida, você define uma columna e a IA preenche valores que o documento não imprime: você digita o nome da columna, a IA lê o recibo e decide. Você define a columna Categoria Real (opções: Alojamiento / Comidas / Transporte / Personal / Outro) e a extração deixa de confiar na caixa que alguém digitou, lendo cada linha do folio ou billete e atribuindo a categoria a partir do próprio papel.
O veredicto do documento, ao lado da reclamación digitada
Categoria Reclamada
Montante Reclamado
Categoria Real (opções: Alojamiento / Comidas / Transporte / Personal / Outro)
A Linha do Recibo Coincide com a Reclamación (opções: Sí / Não)
A planilha de saída agora tem uma columna que o empregado nunca digitou, e o auditor filtra uma columna para encontrar a discrepancia: filas onde Categoria Real lê Personal mas Categoria Reclamada lê Comidas de Negocio, ou onde a linha do recibo contradice o montante. A película do hotel aparece como uma linha Personal dentro de um folio de Alojamiento. A prova que solía vivir na cabeça do revisor, ler a imagem e conhecer a política, agora é um campo extraíble com um valor em cada fila.
O segundo passo converte "a reclamación não se alinea" em evidencia que um revisor possa respaldar. No Modo de Revisão com verificação Bbox, passar o cursor ou clicar em qualquer célula extraída destaca a região exata na imagem original de onde veio o valor, e clicar em uma região da imagem salta de volta à célula correspondente. Ative "auto-anotar após o processamento" para que cada recibo muestreado já esteja ancorado quando o auditor o abra; para uma reverificação puntual de uma reclamación disputada, o gatillo por arquivo sob demanda funciona sem reprocessar o lote.
A verificação Bbox fecha dois buracos específicos da lista acima. Para duplicatas (violação 2), a extração é processada em lote: todos os recibos ficam em uma única planilha, ordenados por comerciante, data e valor, e duas linhas com o mesmo comerciante e valor ficam visíveis lado a lado imediatamente. Clicar na célula mostra se as duas linhas vieram do mesmo recibo físico ou de dois recibos separados. Para comprovação insuficiente (violação 5), clicar em uma data, comerciante ou valor extraído mostra ao revisor o ponto exato na imagem, então uma data ausente ou um item de linha incompatível é verificado contra o papel em segundos, em vez de forçar a vista em uma aba de anexo.
Os arquivos são processados com segurança e não são armazenados.
A sobreposição de diárias (violação 3) é a única classe que permanece como etapa na planilha: após a extração, some as linhas de refeições de cada viajante por viagem e compare com a diária que também foi reivindicada. A coluna de classificação informa quais linhas são refeições; a comparação do total diário é uma fórmula na planilha. Isso é um trabalho honesto que leva alguns minutos por viajante sinalizado, em vez de uma leitura manual completa de cada recibo.
O que ainda precisa de um humano
A coluna de veredito propõe, e a âncora do bbox evidencia, e o julgamento permanece humano. Um recibo pode dizer Hospedagem e ainda assim ser uma decisão política errada, e nenhuma leitura de documento pode dizer se um jantar foi uma reunião com cliente ou com um amigo. Se um gerente aprovou um excedente é uma decisão de política, não uma questão de documento. E o limite honesto contra adulteração: uma caixa delimitadora mostra de onde um valor foi lido, não se a imagem foi alterada em um editor antes do upload. Autenticidade do recibo, intenção e aprovação de exceção continuam sendo trabalho do revisor.
O resultado prático é uma fila de revisão, não uma máquina de rejeição automática. Linhas em que a Categoria Real discorda da Categoria Reivindicada, ou em que a linha do recibo contradiz o valor, chegam ao controlador com suas âncoras e uma opção de disposição. A questão de custo, se executar isso internamente compensa mais do que comprar um serviço de revisão, é abordada na comparação de conciliação manual versus automatizada de despesas.
Violações de Auditoria de Despesas: Perguntas Frequentes
A coluna de veredito substituirá as regras de auditoria do SAP Concur ou do Expensify?
Não, ela funciona em conjunto com elas. As plataformas verificam os dados dentro da plataforma: categorias digitadas, valores, presença do arquivo do recibo, histórico de aprovações. A coluna de veredito lê o recibo como documento e produz a categoria a partir do papel, o que as plataformas não fazem. Equipes que já usam uma plataforma exportam a amostra e adicionam a coluna; equipes sem uma começam pela planilha.
O que impede os funcionários de simplesmente digitar uma categoria diferente?
Nada, e é exatamente esse o ponto. A categoria reivindicada continua sendo o que o funcionário digitar. A coluna inferida adiciona a leitura independente do documento ao lado dela, para que a divergência se torne uma linha visível que o auditor filtra, em vez de um julgamento carregado na cabeça de alguém. A disposição, se a versão do funcionário ou a versão do documento vence, continua sendo uma decisão do controlador.
Despesas abaixo de US$ 75 estão imunes porque não é necessário recibo?
Pelas regras do IRS, elas podem ser aceitas sem comprovante documental, mas a sua política não precisa aceitar isso. A coluna inferida ainda extrai datas, valores e fornecedores do que estiver anexado, e pode sinalizar linhas sem recibo para que a política decida deliberadamente. Se uma solicitação não tiver imagem nem comprovação, um plano de reembolso pode ainda estar em risco, e o tratamento salarial W-2 se aplica independentemente do limite de US$ 75.
Isso consegue detectar uma foto de recibo editada antes do upload?
Não. A extração lê o texto da imagem que você fornece; ela não consegue dizer se a imagem foi alterada antes de chegar. Trate recibos editados, datas duplicadas ou valores que contradigam o comerciante emissor como uma decisão do revisor e mantenha o arquivo original junto com a extração. A âncora bbox mostra onde um valor foi lido, o que é evidência de leitura, não prova de autenticidade.
A verificação por amostragem não está falhando porque a amostra é pequena demais. Ela está falhando porque cada teste depende de metadados digitados, e o recibo, o único artefato que pode contradizer a solicitação, nunca é lido como dado. Adicione uma coluna que leia o documento e declare seu próprio veredito, filtre as linhas em que a solicitação e o documento divergem e ancore cada achado ao ponto da imagem de onde veio. Execute um lote dos seus próprios recibos amostrados por essas colunas e conte quantas linhas retornam com uma Categoria Real que não corresponde à solicitação.