Auditoría de Cumplimiento de Gastos de Viaje:
Muestreo, Señalización y Evidencia de las Violaciones
Un folio de hotel con un cargo de $14 por minibar es exactamente el tipo de artículo que una auditoría de gastos de viaje existe para detectar, y exactamente el tipo que se reembolsa sin que nadie lo note. El recibo está adjunto, el monto está por debajo de todos los límites y la categoría dice Alojamiento. La aprobación verifica la reclamación, el recibo y la aritmética, y luego libera el pago. La única verificación que detendría este artículo es una frase en el manual de políticas, y ningún paso automatizado la ejecuta.
Conclusiones Clave
- Un cargo de $14 por minibar pasa todas las verificaciones que ejecuta su flujo de aprobación porque las verificaciones de monto, recibo y categoría nunca prueban la regla que lo prohíbe.
- El 61% de los gerentes de viajes dice que su política funciona más como una guía que como un mandato, por lo que las reglas que nunca se codificaron como una verificación no emiten ninguna señal.
- Defina la política como una columna de revisión con opciones como Exceso de per diem, No permitido u OK, y luego ancle cada hallazgo al punto exacto en la imagen del recibo para que se mantenga ante las objeciones.
La violación que supera todos los controles que implementaste
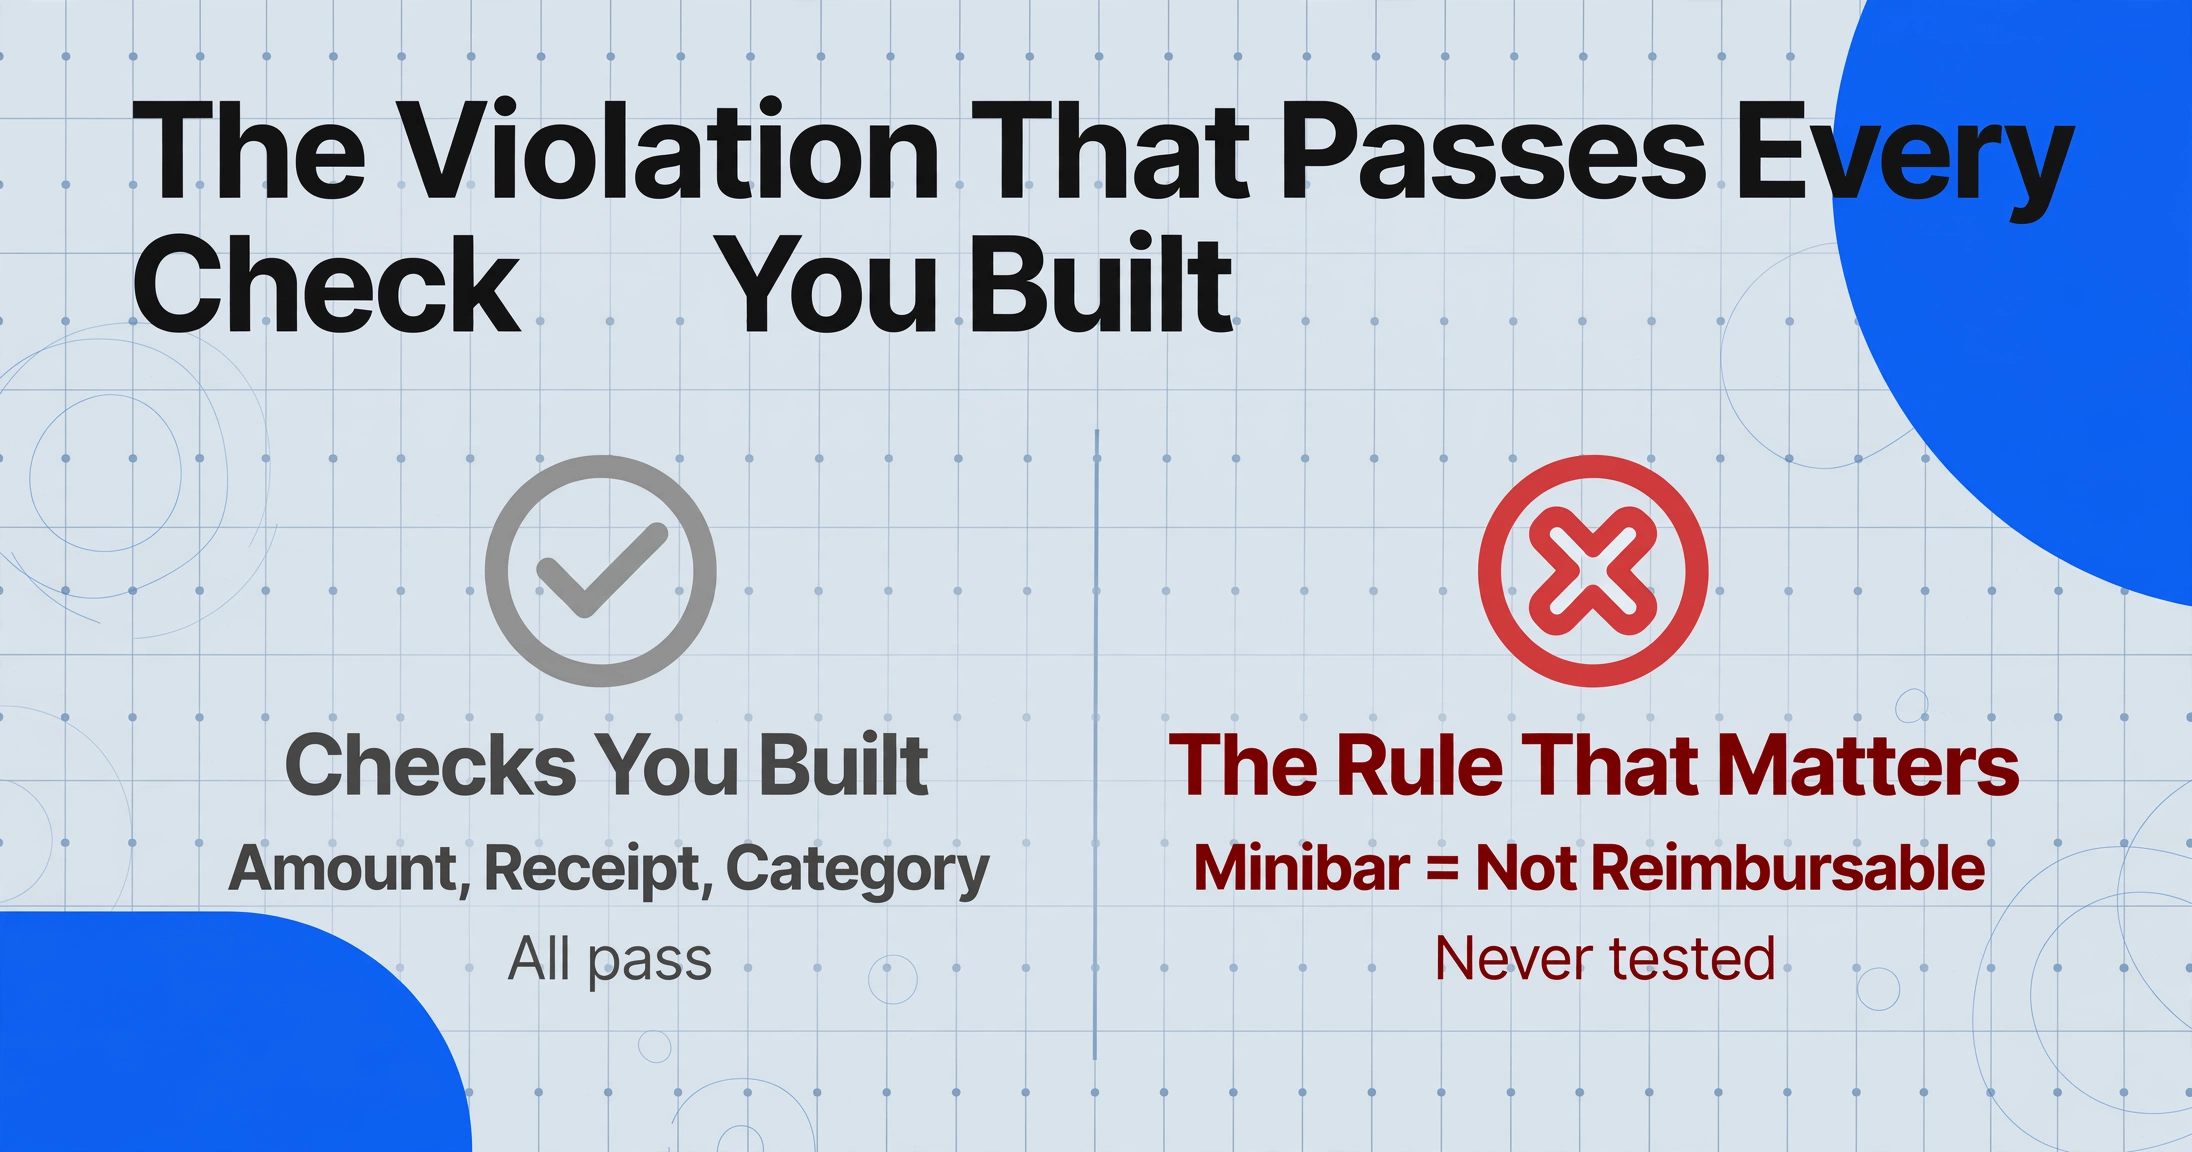
Un control no codificado y la ausencia total de control se comportan de la misma manera. Las plataformas de gastos y los flujos de aprobación solo evalúan las reglas que alguien convirtió en una configuración: monto por debajo de un límite, archivo de recibo adjunto, categoría en la lista permitida. La línea del minibar supera las tres, porque la regla de política que aquí importa no se refiere al monto. Se refiere al artículo: los artículos personales no son reembolsables. Esa regla existe en el manual de políticas y en ninguna parte del software, por lo que nunca se genera ninguna señal.
La magnitud de esta brecha ha sido medida. En la investigación de referencia sobre políticas de viajes corporativos de la GBTA Foundation, el 61 por ciento de los gerentes de viajes afirmó que su política funcionaba más como una guía que como un mandato, y el 72 por ciento dijo que las violaciones conllevaban pocas o ninguna consecuencia, con una aplicación más estricta estimada en casi $30 mil millones en ahorros anuales (GBTA Foundation, 2010-2011, la edición publicada más reciente de esta referencia). Una política que es una guía produce exactamente este problema de auditoría: todo lo que no fue programado explícitamente como regla pasa sin obstáculos.
Una regla que nunca se codificó como control es indistinguible para el proceso de una regla que nunca se escribió. La labor de auditoría consiste en encontrar ambas.
Por eso la auditoría posterior al pago es importante incluso cuando la capa de aprobación funciona bien. La reclamación se verificó contra las reglas que se implementaron; la auditoría verifica la reclamación contra las reglas que solo se documentaron. Ambas tareas conviven en la misma política: la conciliación de reclamaciones con recibos antes del pago maneja la prueba por reclamación, y la auditoría posterior al pago maneja las reglas que nadie configuró.
Quién realiza la auditoría y cómo es una muestra defendible
Una muestra de auditoría defendible combina una base aleatoria con un sobremuestreo basado en riesgo, y el método de selección se documenta por escrito antes de extraer la primera reclamación. Nadie audita todos los gastos después del hecho; la cuestión es cómo se elige la muestra para que un patrón de violaciones tenga una probabilidad real de estar incluido.
| Rol | Qué gestiona en la auditoría | Qué entrega |
|---|---|---|
| Analista de cumplimiento o auditor de gastos | Extrae la muestra, ejecuta los controles y redacta los hallazgos | El método de muestreo y el papel de trabajo |
| Empleado | La reclamación en disputa y cualquier contexto que cambie su significado | Respuesta al hallazgo |
| Contralor o gerente de finanzas | Gestiona la política escrita y las reglas sobre excepciones | Una resolución para cada hallazgo en zona gris |
| Auditor externo | Prueba si el control de gastos funciona en absoluto | Sus propios resultados de prueba, extraídos de la misma población |
El estándar de muestreo que los auditores realmente utilizan, PCAOB AS 2315, dice lo mismo en lenguaje formal: los elementos se seleccionan de manera que se pueda esperar que la muestra represente a la población, cada elemento tiene la oportunidad de ser seleccionado, y los elementos pueden agruparse en estratos homogéneos según una característica relacionada con el objetivo (PCAOB AS 2315, Muestreo de auditoría). Para una auditoría interna de gastos, la traducción práctica son tres estratos y una base aleatoria:
Un requisito previo suele surgir durante el primer trimestre: la política debe contener números verificables. La investigación de políticas de viajes corporativos de GBTA para 2026 encontró que solo el 30 por ciento de las empresas establece un per diem de hotel o un límite de tarifa, mientras que el 46 por ciento indica a los empleados que reserven hoteles a precios razonables, y el 28 por ciento de los compradores de viajes menciona las estadías fuera de política en hoteles como un desafío importante (GBTA y ALTOUR, 2026). No se puede auditar un límite que no existe. El primer producto de auditoría suele ser una política corregida: un número para el límite de hotel, una tarifa de per diem para comidas, una lista de categorías no reembolsables. Esos números luego alimentan cada verificación en la siguiente sección.
Dónde falla realmente la auditoría manual
La auditoría falla en el paso donde se adjunta un juicio a un documento: documentar un hallazgo implica volver a abrir la imagen del recibo y localizar el valor exacto a simple vista, una imagen a la vez. El revisor lee la hoja y marca la fila del minibar; luego abre el PDF del folio; después encuentra la línea del minibar entre cuarenta partidas; y la captura en el papel de trabajo. El siguiente hallazgo repite el ciclo.
Esa segunda pasada es donde se va el tiempo y donde se multiplican los errores. El revisor que omite el paso de volver a abrir escribe los hallazgos de memoria, y la memoria extravía un decimal, intercambia dos fechas o acredita un cargo al viajero equivocado. La consecuencia de un hallazgo descuidado no es una vergüenza menor: los auditores de firmas de servicios profesionales revisan años atrás. En un hilo de r/Deloitte sobre auditorías de gastos de socios, un comentarista señaló que la revisión puede ir "hasta 3 años atrás y luego, si encuentran algo, revisan hasta tu inicio," y otro describió a un socio que "tuvo que reembolsar cargos de lavandería del hotel... porque están fuera de política" (r/Deloitte, 2026). Un cargo de lavandería y un cargo de minibar son el mismo objeto de auditoría: partidas fuera de política que solo una persona que lee el documento puede ver.
El segundo fallo es el cuestionamiento. Los empleados rara vez discuten el número; discuten la interpretación. El chat en vivo en r/smallbusiness sobre una reclamación de gastos detectada llega a la misma respuesta cada vez: audita el resto de los informes y "haz que demuestren que los gastos marcados son legítimos." Un hallazgo sobrevive a ese intercambio solo si incluye la cláusula de la política y el punto del documento donde se encuentra el valor. Sin el punto, el hallazgo es una opinión. Con él, el hallazgo es inspeccionable, que es lo que hace que la respuesta del empleado trate sobre el contexto y no sobre el papeleo.
Cuando existe una consecuencia real, el ciclo se cierra. Un hilo de r/Boeing describe un proceso de per diem vinculado a las tarifas GSA donde un exceso "se deduce de tu cheque de pago" (r/Boeing). Nadie discute un hallazgo que conduce a una recuperación concreta. El cuello de botella manual está más atrás: producir suficientes hallazgos documentados para que el control se sienta real.
Paso 1: Codifica la política como una columna, no como una lista de verificación
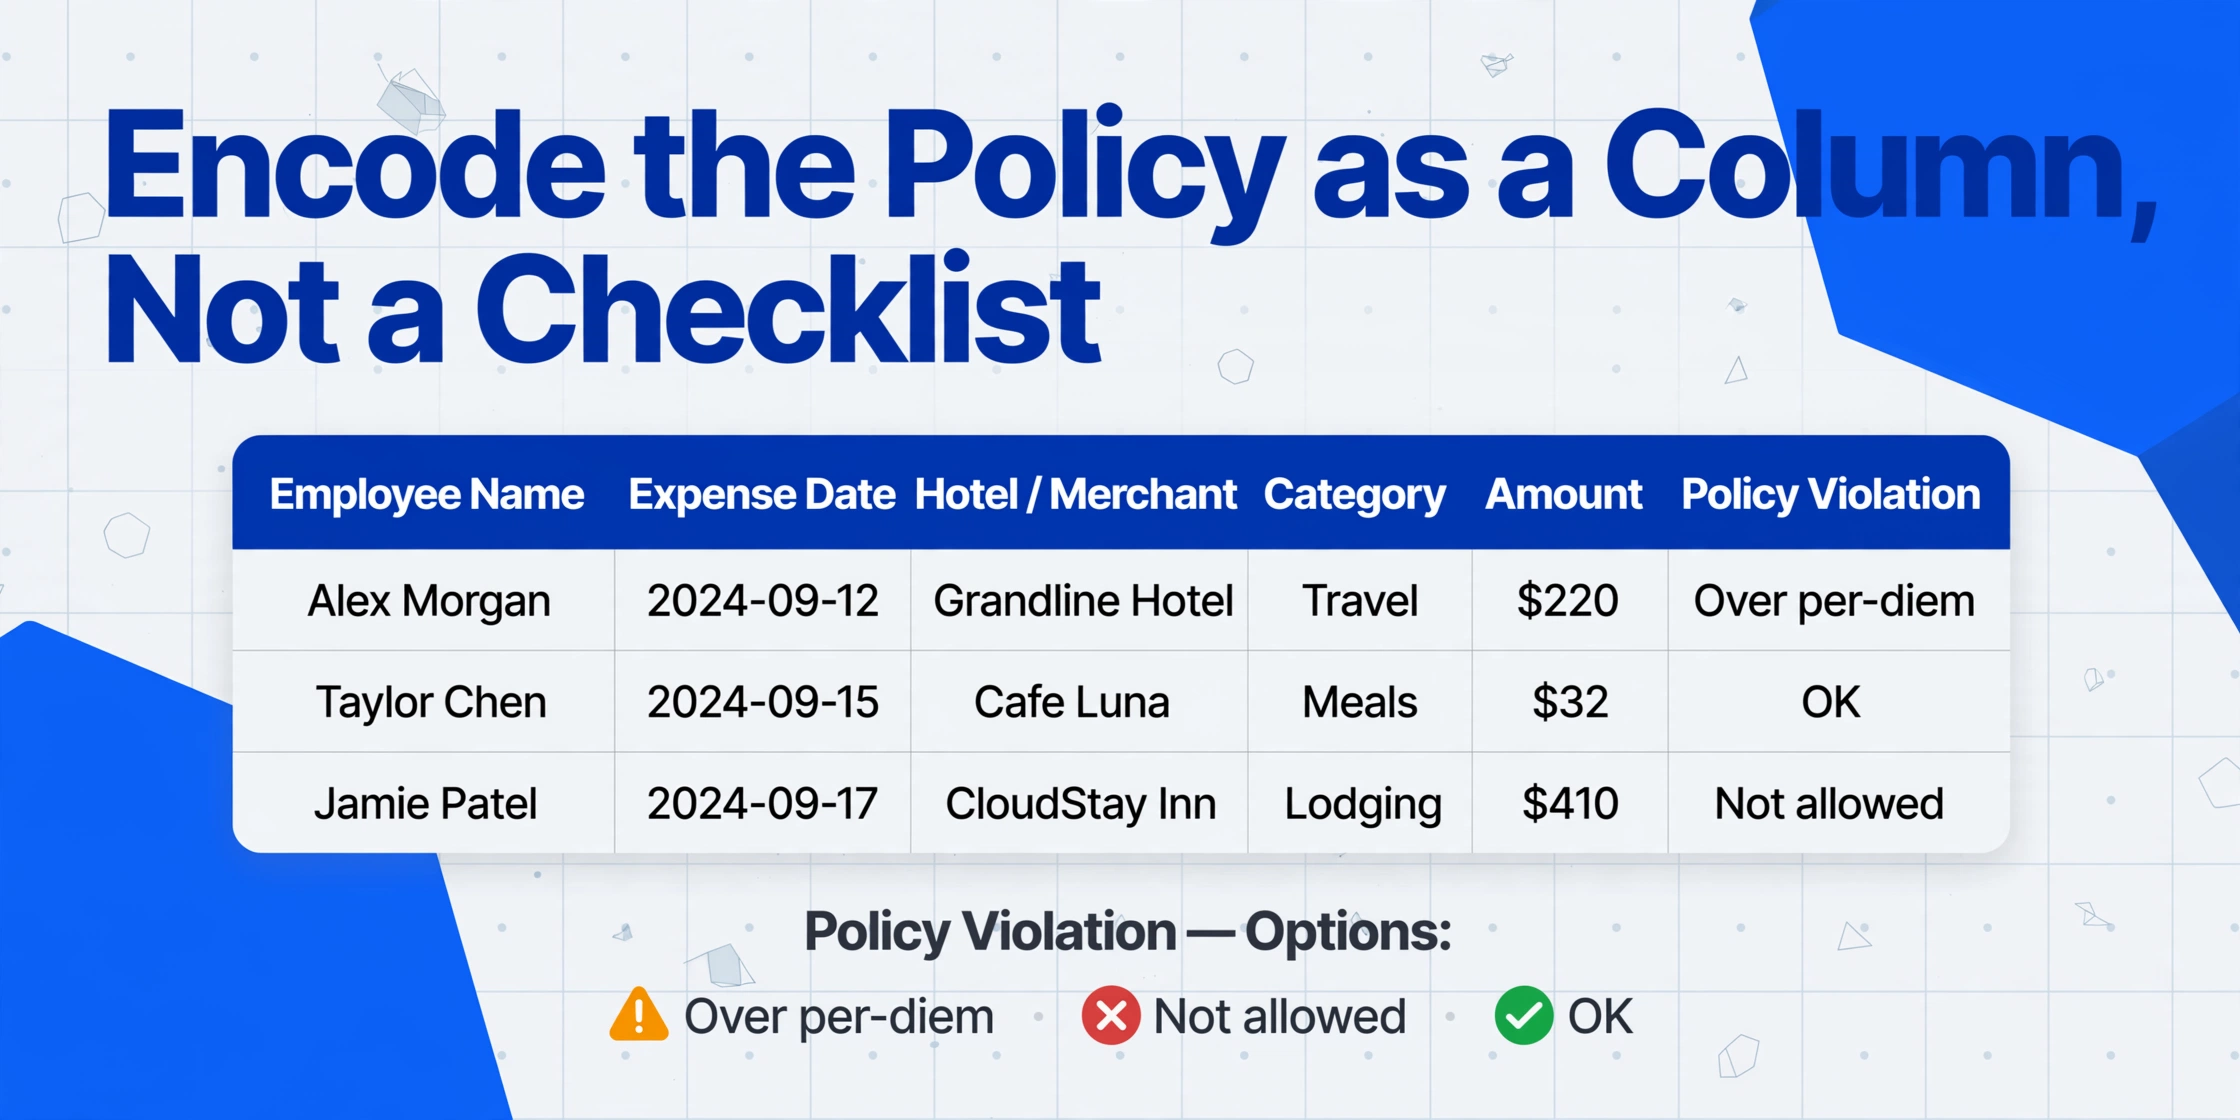
La verificación que nunca existió se registra una vez, como una definición de columna, y la IA la aplica a cada recibo muestreado en la misma pasada en la que lee los números. Con columna inferida, defines una columna y la IA completa los valores que el documento no imprime: tú nombras la salida, la IA lee el documento y decide. El nombre de la columna se convierte en el encabezado y las opciones se convierten en el conjunto de respuestas.
Una columna de revisión que codifica la política escrita
Fecha del Gasto
Hotel / Comercio
Categoría
Monto
Violación de Política (opciones: Exceso de viático / No permitido / OK)
La columna Violación de Política lleva el juicio que solía vivir en la cabeza del revisor. Su instrucción incorpora la política real: el minibar y la lavandería son artículos personales, por lo que una línea de folio para ellos responde No permitido; una comida que supera la tarifa de viático responde Exceso de viático; todo lo demás responde OK. La IA lee cada recibo y coloca cada reclamo muestreado en uno de los tres grupos, por lo que el papel de trabajo llega ya filtrado. Cuando el límite del hotel cambie el próximo trimestre, cambia una línea de la definición de la columna, no una pila de memorandos.
Este es un paso deliberado más allá de las banderas de umbral de monto que la mayoría de los equipos ya ejecutan. Una columna calculada puede marcar montos por encima de un límite, que es la técnica cubierta en la guía para extraer partidas de gastos y marcar violaciones de política. El minibar vence una regla de monto porque no lleva señal de monto. La violación es un juicio de categoría, y el juicio de categoría es para lo que sirve una columna inferida. Ejecuta ambas columnas sobre el mismo lote: la calculada detecta los reclamos que superan el límite, la inferida detecta los reclamos que caben dentro de cada tope y aun así violan la política. Para el viático, la honestidad importa: el tope es por día, no por recibo, así que después de la extracción suma las comidas del día por empleado y compara con la tarifa en la hoja. La columna inferida clasifica los artículos; la comparación del total diario sigue siendo un paso de dos minutos en la hoja.
La hoja de salida se convierte en el papel de trabajo. Cada reclamo muestreado ahora tiene una fila con una disposición, el método de muestreo en la hoja de portada y una columna por terminar: la evidencia para las filas que no son OK.
Paso 2: Evidencie el hallazgo en la pantalla de revisión
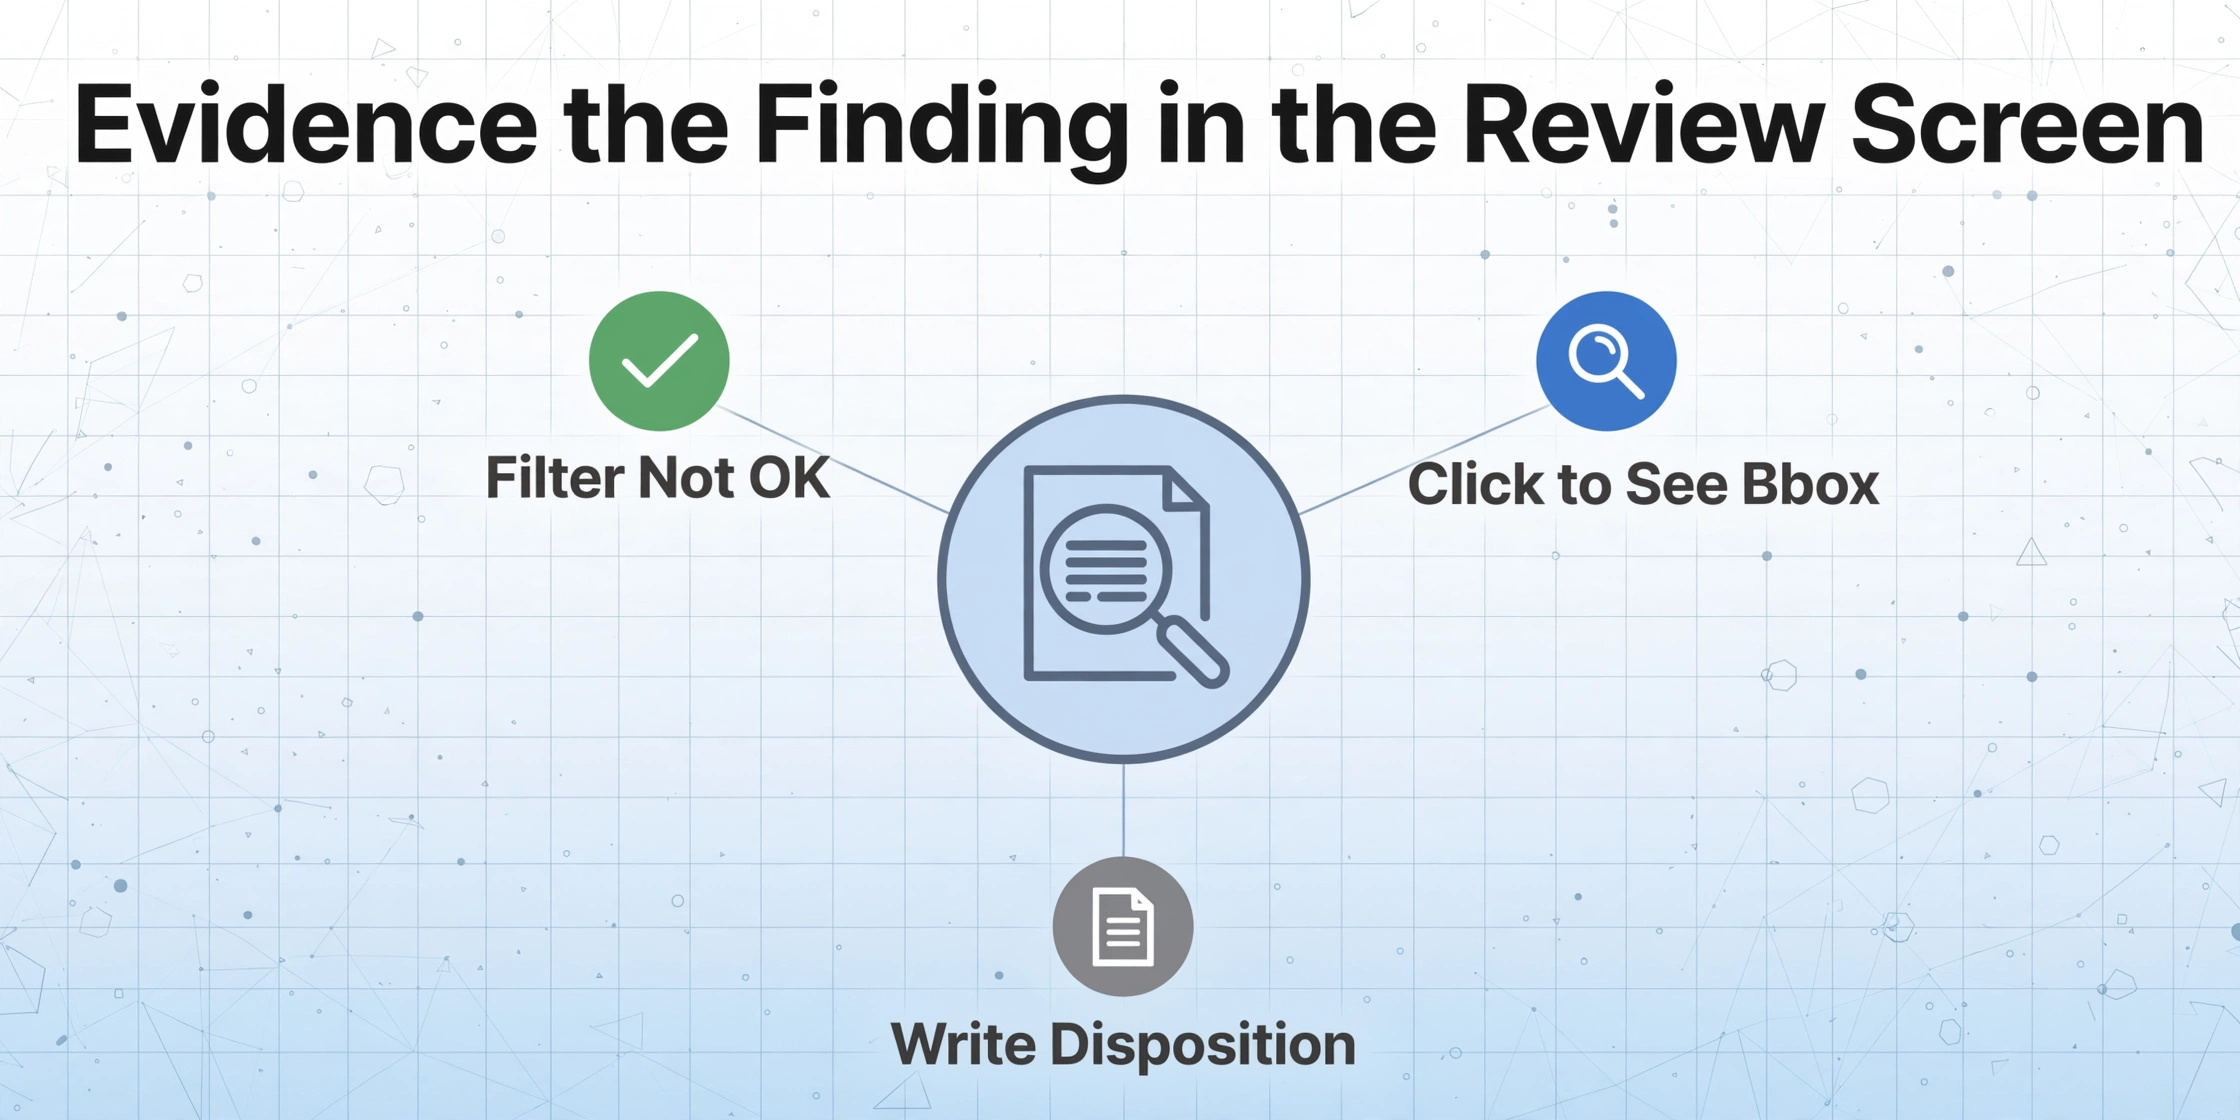
Un hallazgo deja de ser un recuerdo en el momento en que la celda extraída puede mostrar el punto de la imagen del que proviene. Eso es lo que añade el Modo de revisión con verificación Bbox: en la pantalla de revisión, pase el cursor o haga clic en una celda extraída y la imagen original resalta la región que la IA leyó, y al hacer clic en una región de la imagen se salta a la celda correspondiente. Un campo que haya editado puede restaurarse al valor original de la IA con un solo clic.
Los archivos se procesan de forma segura y no se almacenan.
Dos ajustes convierten la pantalla de revisión en el rastro de auditoría. Active "auto-anotar después del procesamiento" para que los cuadros delimitadores se generen mientras se ejecuta el lote, y cada fila marcada ya esté anclada cuando el auditor la abra. Para una verificación puntual de una reclamación en disputa, el disparador por archivo bajo demanda funciona en su lugar. Entonces, el ciclo de auditoría se reduce a tres acciones: filtrar la columna Violación de política para cualquier cosa que no sea OK, hacer clic en cada celda marcada para ver la región exacta que la IA leyó y escribir la disposición. El hallazgo de la minibar se convierte en "cláusula 4.2 de la política de viajes, la línea de $14 en la parte inferior izquierda de la imagen del folio, importe confirmado, reembolso emitido", y cada parte de esa frase es verificable en la pantalla de revisión en lugar de mantenerse en la cabeza del revisor.
Para las partidas de hotel específicamente, la ruta de extracción del folio se cubre en la guía para procesar por lotes folios de hotel para viajes de negocios, y los informes de gastos impresos pueden pasar por las mismas columnas mediante la ruta de informe de gastos a Excel. La imagen archivada sigue siendo la fuente de verdad: la hoja exportada es la copia de trabajo, el recibo almacenado es la evidencia, que es exactamente como lo trata el IRS. Según la Publicación 463 del IRS y el IRC §274(d), se requiere evidencia documental para el alojamiento de cualquier importe y para cualquier otro gasto individual de $75 o más, así que disponga del pago pero conserve la imagen.
Lo que la auditoría aún no puede automatizar
La columna propone y el ancla evidencia, y el juicio queda en manos de una persona. La columna inferida responde las preguntas que la política puede expresar como opciones; no puede responder las preguntas que la política deja abiertas. Si la cena fue para un cliente no aparece en el recibo. Si un exceso fue una excepción aprobada por el gerente es una decisión de política para el contralor, no una lectura del documento. Si el recibo en sí es auténtico queda fuera de la extracción por completo: un cuadro delimitador muestra de dónde de la imagen proviene un valor, y no puede demostrar que la imagen nunca fue alterada.
La forma práctica del límite es una cola de revisión, no un rechazo. Cada fila de No permitido y Exceso de per diem llega al contralor con su ancla y sus opciones de disposición, y el contralor cierra el ciclo. Las auditorías de reclamos que funcionan así durante años siguen detectando elementos, lo cual no es una falla de la columna de verificación. El fraude y el error en gastos existen a una tasa estable, y el valor de la auditoría es que convierte un pago silencioso en un ciclo visible. Cuando el equilibrio entre hacer esto internamente y comprar capacidad de revisión importa, la comparación de costos se detalla en la guía de conciliación de gastos manual versus automatizada. El contexto más amplio de extracción en el que se insertan estas columnas es la guía completa de extracción de informes de gastos.
Auditoría de Cumplimiento de Gastos de Viaje: Preguntas Frecuentes
¿Esto reemplaza las funciones de auditoría en Expensify o SAP Concur?
No, las complementa. Las plataformas auditan los datos que viven dentro de ellas: montos, categorías, presencia de archivos de recibo, historial de aprobaciones. Leer el documento y clasificar lo que contiene, como la línea del minibar en un folio, es un paso diferente, y ese paso es lo que cubren una columna de verificación inferida más la pantalla de revisión. Los equipos que ya usan una plataforma muestrean su exportación; los que no, muestrean su propia hoja de cálculo.
¿Qué tamaño de muestra debe usar una auditoría de gastos de viaje?
Un rango de trabajo común es del 10 al 20 por ciento de los reclamos por mes, dividido en un estrato de riesgo, un estrato de tamaño y un piso aleatorio, con el método documentado antes de la selección. El número importa menos que los estratos: un plan de muestreo de auditoría de gastos que sobremuestrea reclamos en efectivo y artículos de alto valor detecta más que una selección aleatoria más grande que omite ambos.
¿Puede la herramienta decidir si un gasto es una excepción legítima?
No. La columna inferida Policy Violation clasifica cada recibo según las opciones de su definición, y la pantalla de revisión muestra la evidencia de esa clasificación. Si se acepta un exceso aprobado por el gerente es una decisión de política que toma el contralor con el hallazgo frente a él.
¿Funcionará la columna de violación con recibos en cualquier formato?
Sí. La columna es una instrucción semántica, no una plantilla: la IA lee cada documento y coloca la respuesta, por lo que un folio en papel, una captura de recibo móvil y una confirmación por correo electrónico aterrizan en los mismos tres grupos. Lo que cambia es la calidad de entrada, por lo que una foto oscura debe revisarse en la pantalla de revisión en lugar de confiarse a ciegas.
¿Cómo redacto un hallazgo que resista el cuestionamiento de los empleados?
Un hallazgo que resiste tiene cuatro partes: la cláusula de política que cita, el valor, el punto del documento donde se encuentra el valor y la disposición. La columna de verificación produce las dos primeras, el ancla bbox de la pantalla de revisión produce la tercera, y usted escribe la cuarta. Conserve la imagen del recibo original archivada junto con la hoja, porque la tabla extraída es la copia de trabajo y la imagen almacenada es lo que un auditor externo o una revisión impugnada pide ver.
Una revisión lee lo que tiene frente a sí; una auditoría define la verificación, extrae la muestra y prueba cada hallazgo en el documento. Codifique la política una vez como columna, deje un piso aleatorio en el plan de muestreo y permita que la pantalla de revisión proporcione la coordenada que todo hallazgo necesita. Ejecute los recibos muestreados a través de sus propias columnas y vea qué filas regresan con algo distinto a OK.