Manuelle Spesenabstimmung,
gegen die automatisierte Version aufgerechnet
Die GBTA Foundation beziffert einen einzelnen Spesenbericht auf $58 und 20 Minuten Bearbeitungszeit, wobei jeder fünfte Bericht einen Fehler enthält, der weitere $58 und 18 Minuten zur Korrektur kostet (2015, weiterhin der aktuellste veröffentlichte Benchmark). Was diese Zahl für ein Unternehmen bedeutet, hängt davon ab, wie viele Berichte es verarbeitet – deshalb ist die Frage manuell versus automatisiert zuerst eine Mengenfrage und erst dann eine Softwarefrage.
Die Kosten pro Bericht sinken nicht, wenn man im manuellen Prozess besser wird: Der zwanzigste Bericht braucht dieselben 20 Minuten wie der erste, und der zweihundertste ebenso. Diese Konstante lässt Automatisierung bei geringem Volumen wie einen schlechten Tausch aussehen und bei hohem Volumen wie eine offensichtliche Entscheidung. Jede Zahl unten basiert auf diesem Benchmark, sodass Sie Ihr eigenes Volumen mit derselben Rechnung durchspielen können.
Wichtigste Erkenntnisse
- $58 und 20 Minuten sind die veröffentlichten Kosten für einen Spesenbericht – und der zweihundertste kostet exakt dasselbe.
- Übung senkt die Kosten nicht: Dieselben Zahlen werden zweimal getippt und einmal per Augenschein abgeglichen.
- Automatisierung eliminiert dieses erneute Tippen und Abgleichen, ohne die Genehmigung des Vorgesetzten oder das Urteilsvermögen des Prüfers anzutasten.
Wohin diese 20 Minuten tatsächlich fließen
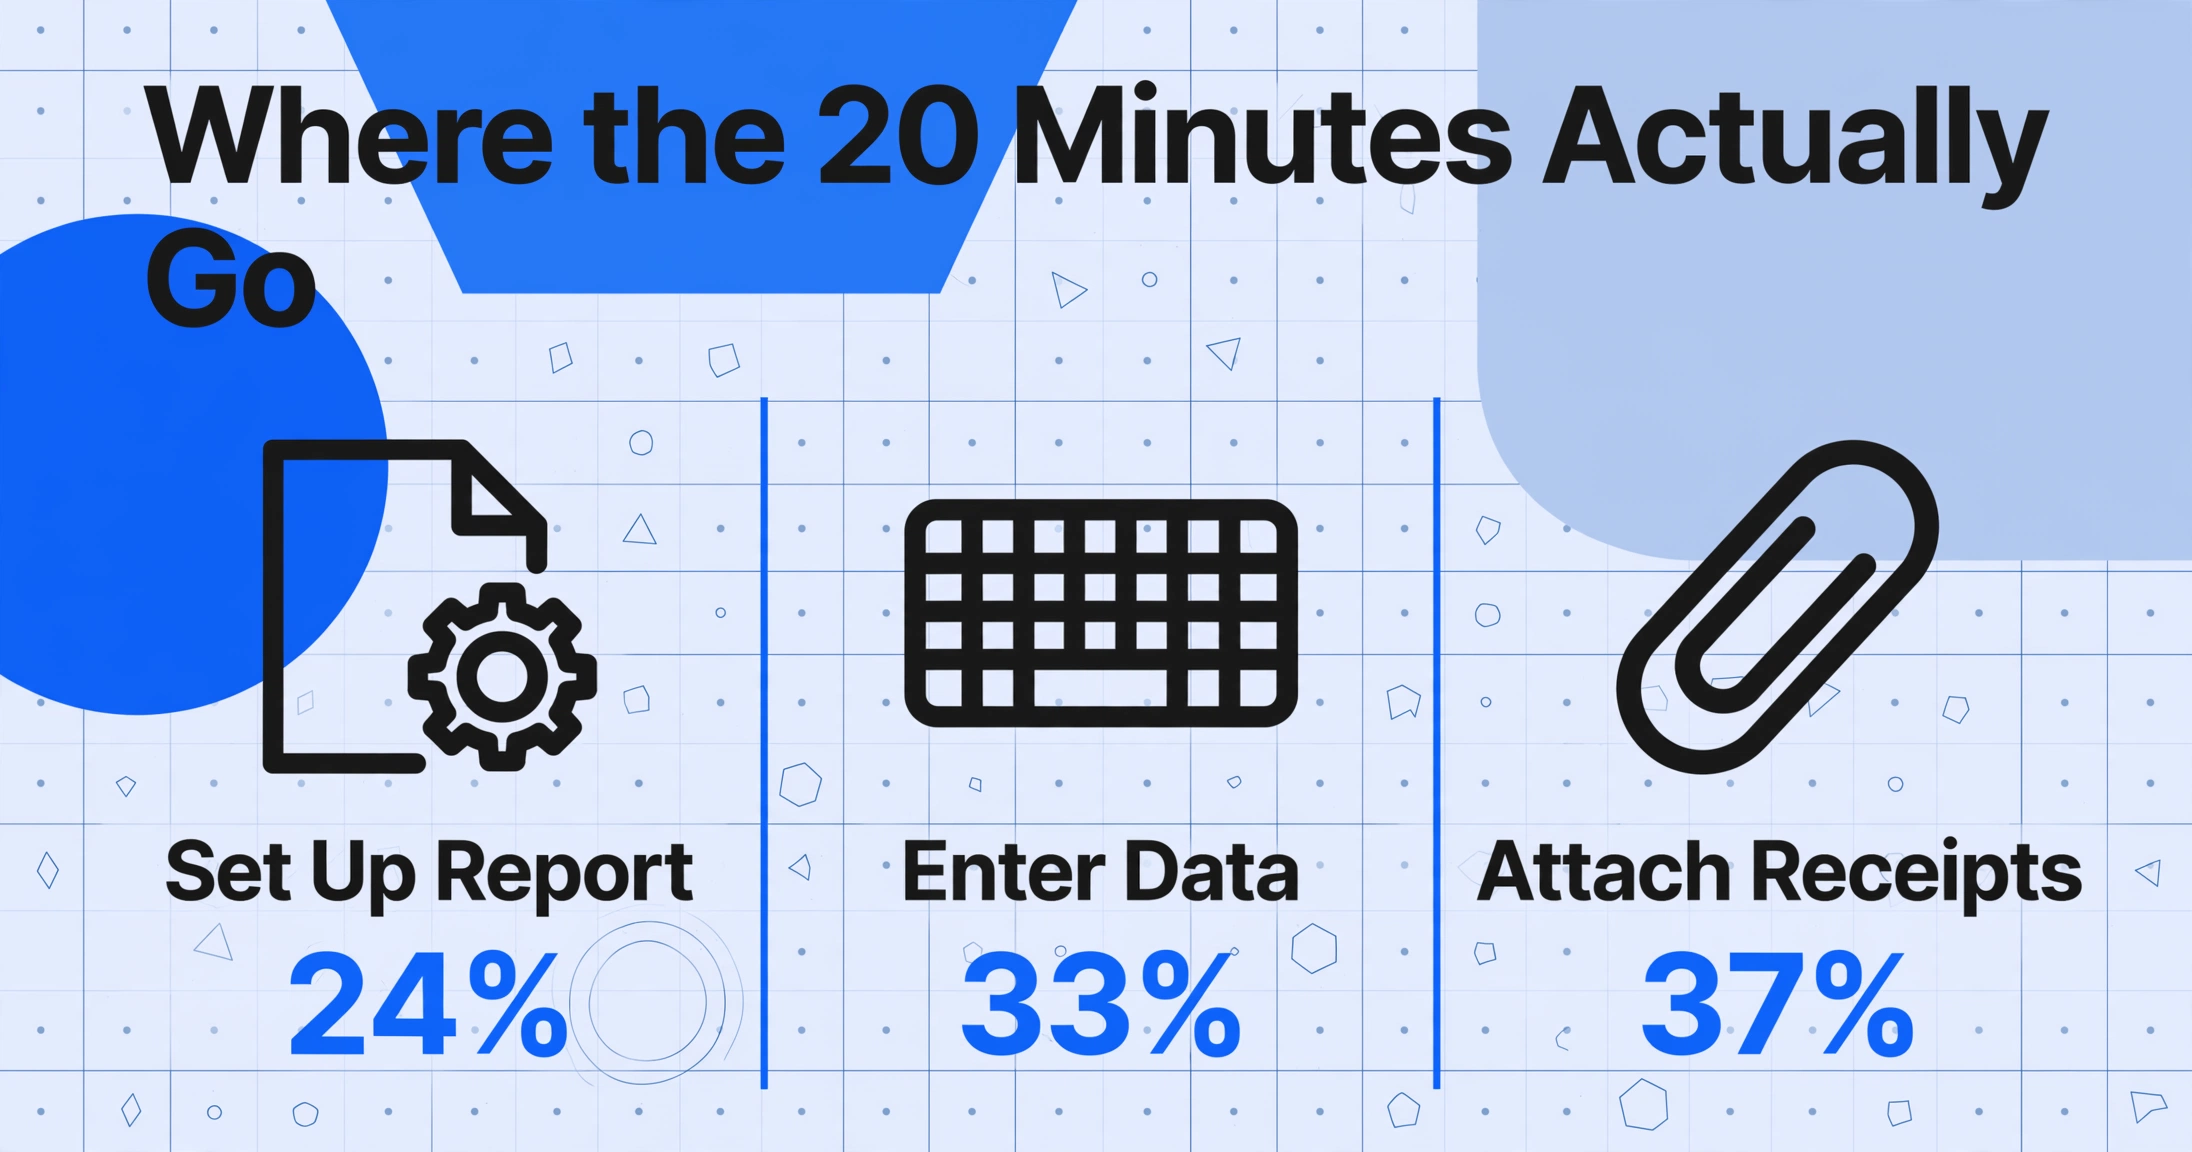
Die GBTA-Studie fragte Geschäftsreisende, welche Schritte bei der Erstellung eines Berichts am mühsamsten sind – und die erste Hälfte gewann: Berichtserstellung (24 Prozent), Dateneingabe (33 Prozent) und Anhängen von Belegen (37 Prozent) (GBTA Foundation). Die Finanzprüfung, die in den meisten Diskussionen im Mittelpunkt steht, schnitt bei allen drei Punkten schlechter ab. Bei Unternehmen, die Berichte intern ohne Drittanbieter-Software verarbeiten, steigt die Belastung bei denselben Schritten auf 49, 54 und 55 Prozent.
Zusammenstellen, Abtippen und Anhängen sind die mühsamsten Schritte – und genau die, die niemand als Buchhaltung betrachtet. Hier liegen die 20 Minuten.
Der manuelle Prozess, Schritt für Schritt bepreist
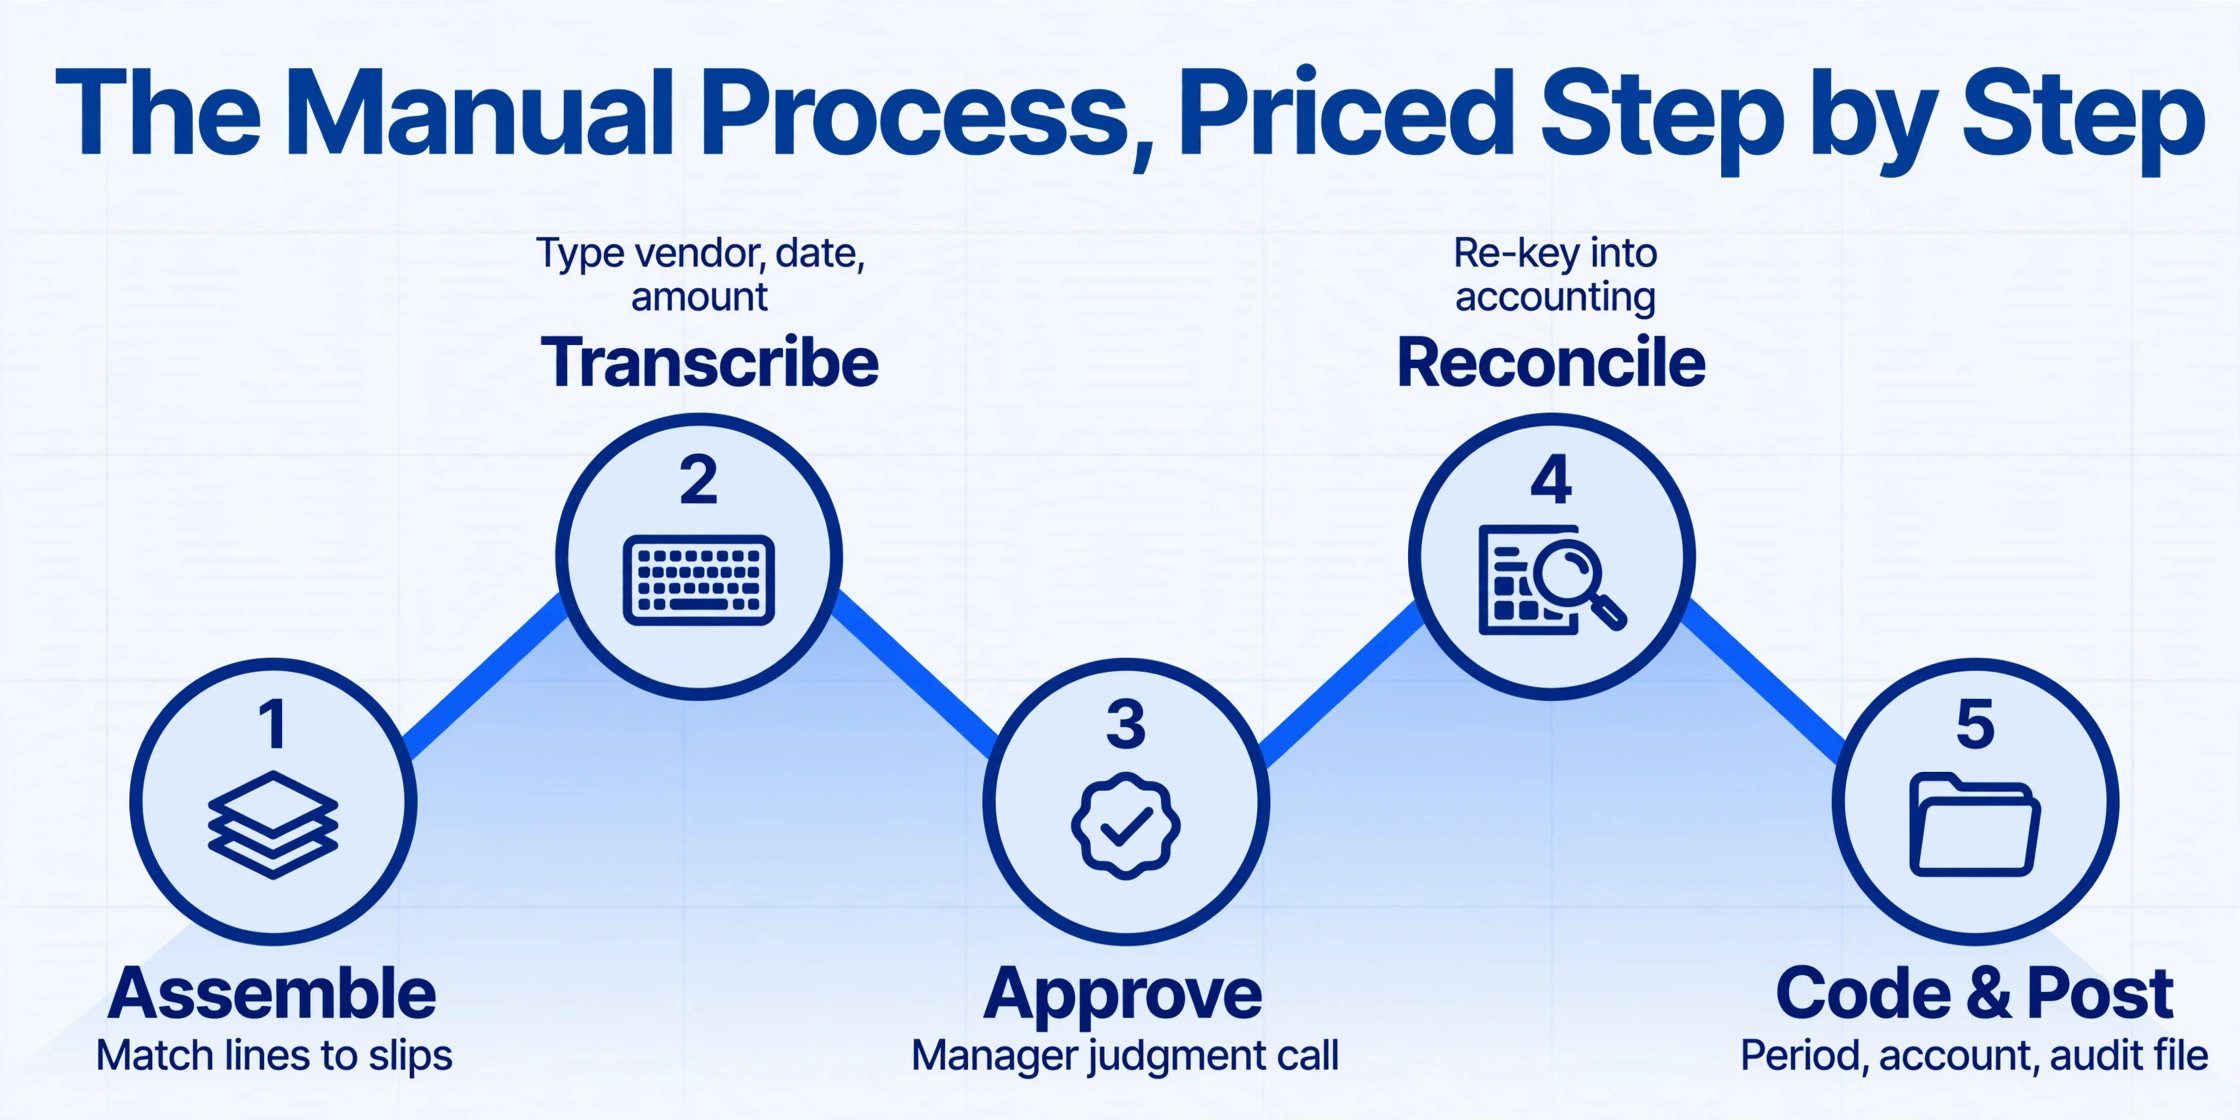
Ein manueller Bericht durchläuft fünf Stationen, und dieselben Zahlen werden mehr als einmal abgetippt. Der Mitarbeiter stellt den Bericht zusammen, der Vorgesetzte genehmigt den geschäftlichen Zweck, das Finanzteam prüft jede Zeile gegen den Beleg und erfasst die Daten erneut im Buchhaltungssystem, und der Buchhalter oder Controller wählt Periode und Konto. Jede Übergabe ist eine Gelegenheit, bei der sich Anspruch und Beleg voneinander entfernen können.
Rechnet man das mit dem GBTA-Benchmark, ist der jährliche Aufwand reine Arithmetik: 20 Minuten und $58 pro Bericht, plus 18 Minuten und $58 für jeden der 19 Prozent der Berichte, die korrigiert werden müssen.
| Berichte pro Monat | Verarbeitungsstunden pro Jahr | Korrekturstunden pro Jahr | Jährliche Verwaltungskosten |
|---|---|---|---|
| 10 | 40 Stunden | ~7 Stunden | $8.294 |
| 50 | 200 Stunden | ~34 Stunden | $41.412 |
| 200 | 800 Stunden | ~137 Stunden | $165.648 |
Berechnung auf Basis des GBTA-Benchmarks mit $58 und 20 Minuten pro Bericht, einer Fehlerquote von 19 Prozent sowie $58 und 18 Minuten pro Korrektur. Belastete Gehälter und Steuerrisiken sind nicht enthalten.
Ein Monat mit 50 Berichten entspricht etwa 234 Stunden pro Jahr, also sechs Arbeitswochen, die damit verbracht werden, vorhandene Daten vom Papier in die Bücher zu übertragen. Dieselbe Menge mit vollständig automatisierten Schritten ist nicht null, verliert jedoch die beiden Übertragungsdurchgänge und den Abgleichsdurchgang, in denen die Stunden stecken. Das vollständige Pro-Mitarbeiter-Modell desselben Benchmarks finden Sie im Begleitartikel zu den Kosten manueller Spesenabrechnungen pro Mitarbeiter.
Warum der Korrekturkreis mehr als $58 kostet
Eine Korrektur ist kein Ereignis, sondern ein Rundweg: Die Finanzabteilung markiert die Position, der Mitarbeiter antwortet, die Finanzabteilung liest erneut. Der 18-Minuten-Benchmark geht von einem einzigen Austausch aus, doch ein zurückgegebener Bericht kommt oft ohne den fehlenden Betrag oder den lesbaren Beleg zurück, und der Kreis beginnt von vorn.
Die zweite versteckte Kostenstelle ist die Aufmerksamkeit: Nach einem fehlerhaften Bericht in einem Batch verlangsamt sich ein Prüfer und überprüft die nächsten mehreren erneut, was Minuten zu einwandfreien Berichten hinzufügt. Keiner dieser Effekte erscheint im Benchmark, und beide erreichen ihren Höhepunkt am Monats- und Jahresende.
Die dritte Kostenstelle landet in der Lohnabrechnung und nicht in der Abgleichswarteschlange, sodass der manuelle Prozess sie nie sieht. Im Rahmen eines erstattungsfähigen Plans (accountable plan) ist eine Erstattung nur dann kein Lohn, wenn die Ausgabe innerhalb eines angemessenen Zeitraums belegt wird; scheitert der Beleg, kann die Zahlung als unter einem nicht erstattungsfähigen Plan (nonaccountable plan) geleistet behandelt werden und wird zu Lohn, der der Quellensteuer und den Lohnsteuern unterliegt (Treas. Reg. §1.62-2(h)). In Rev. Rul. 2006-56 wandte der IRS genau diese Logik auf Spesenpauschalen an: Wo ein Arbeitgeber Pauschalen ohne funktionierende Belege oder Rückzahlung von Überschüssen zahlte, wurde jede Zahlung im Rahmen der Vereinbarung als unter einem nicht erstattungsfähigen Plan behandelt, also als W-2-Lohn und Lohnsteuer.
Die Belegregel gibt derselben Abweichung einen Preis. Gemäß IRC §274(d) und IRS Publication 463 ist ein Beleg für Unterkünfte in beliebiger Höhe und für jede andere einzelne Ausgabe von $75 oder mehr erforderlich, und kleinere Beträge müssen weiterhin Betrag, Datum, Ort und geschäftlichen Zweck aufzeichnen. Ein Abgleich per Augenschein ist genau das, was einen $54-Anspruch neben einem $45-Beleg liegen lässt, bis eine Prüfung nachfragt.
Das automatisierte Gegenstück, Schritt für Schritt
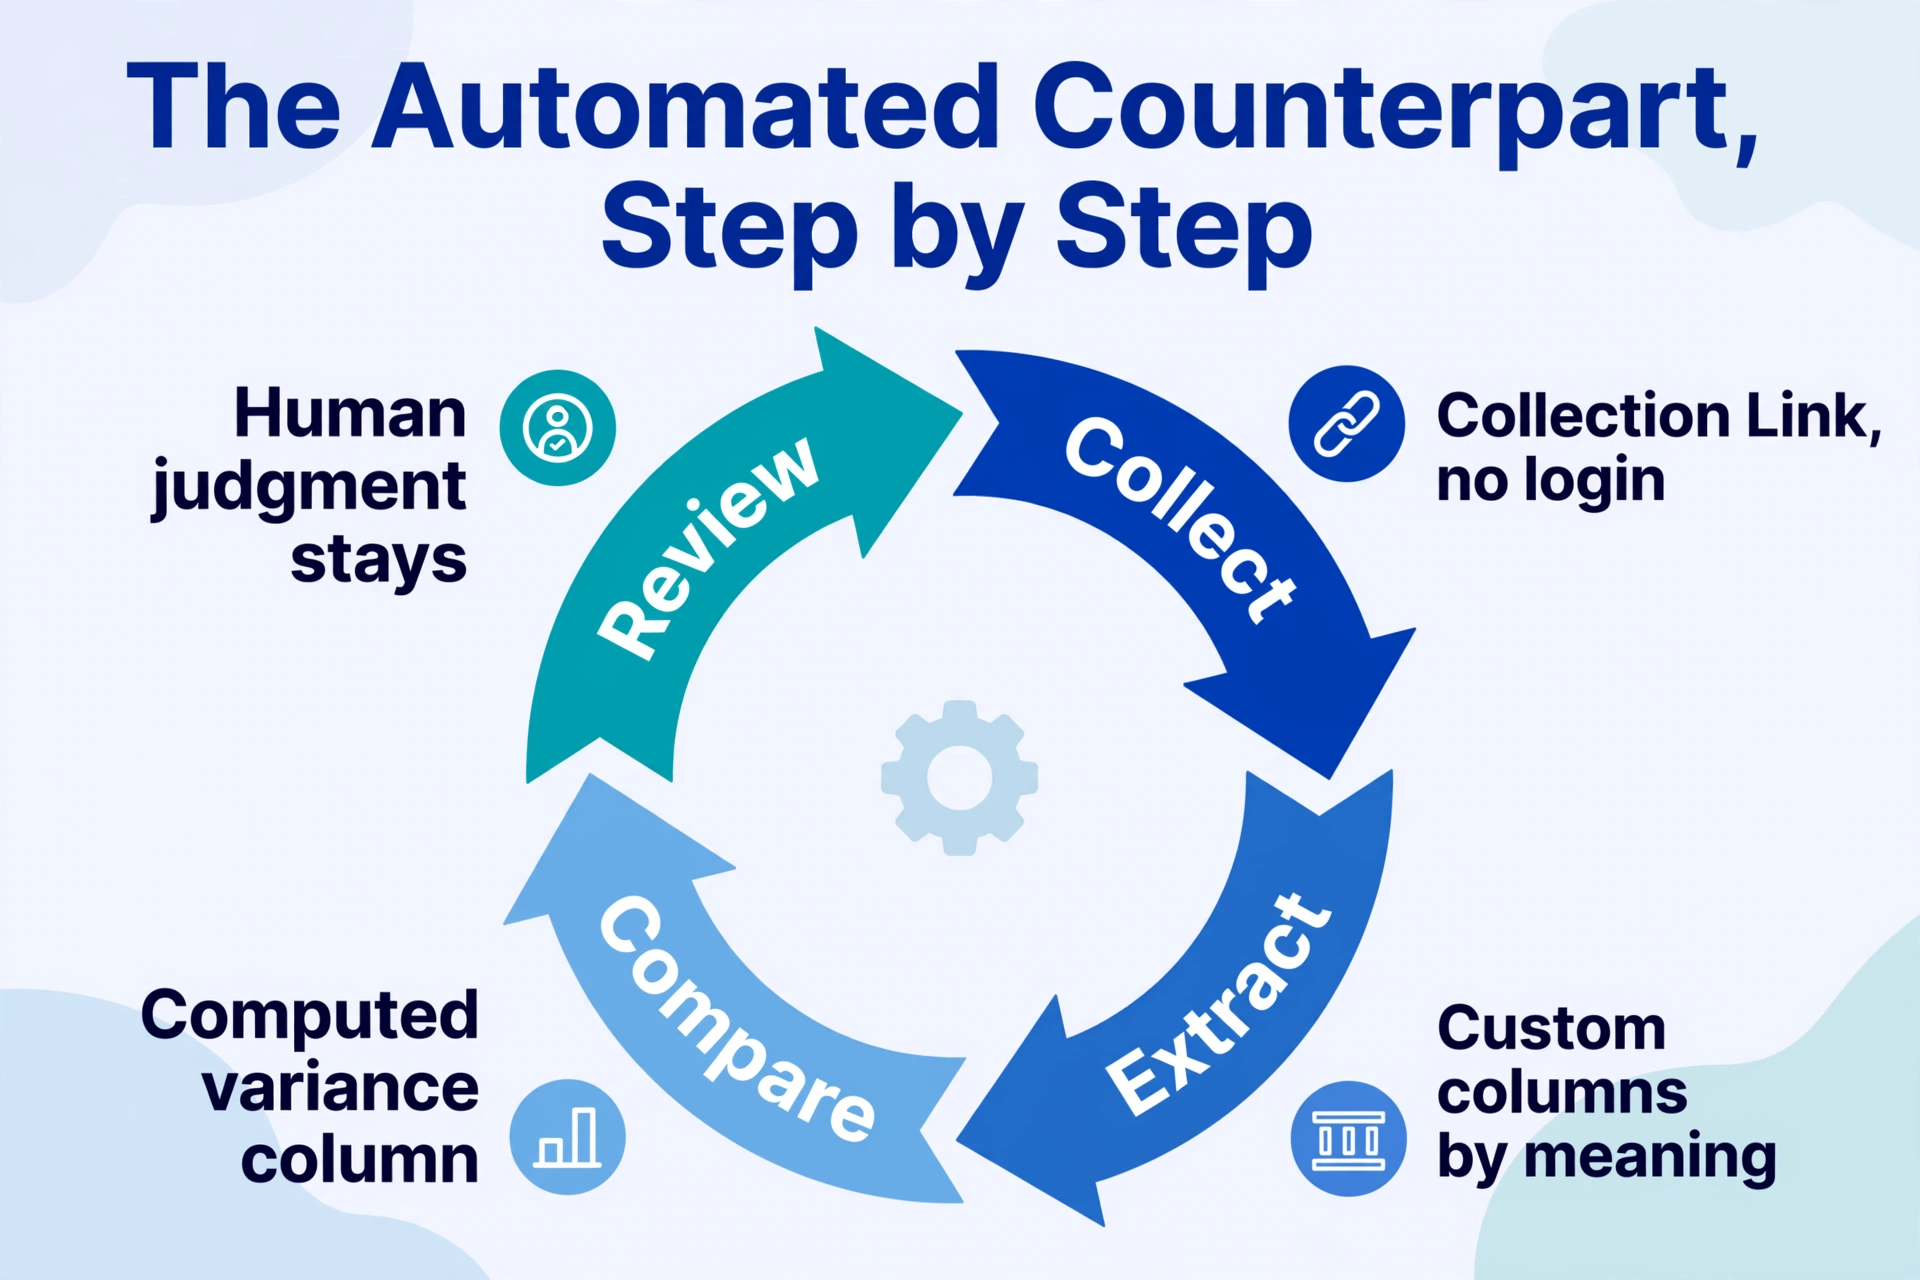
Die Automatisierung entfernt die Wiederholungsschritte, ersetzt aber nicht die prüfende Person. Wo der manuelle Prozess eine Quittung einmal transkribiert und bei der Prüfung erneut, liest der automatisierte Prozess das Dokument einmal und behält beide Zahlensätze. Zwei Funktionen decken die beiden Seiten des Engpasses ab: das Sammeln von Belegen und das Vergleichen von Zahlen.
Ein Sammellink ersetzt die Hälfte des Nachfassens. Er ist eine teilbare URL in der Form /c/xxxx. Mitarbeitende öffnen sie, geben einen kurzen Verifizierungscode ein und laden Quittungsfotos oder PDFs direkt in Ihre Verarbeitungswarteschlange hoch – ohne Konto und ohne Anmeldung. Die entscheidenden Einstellungen: ein Link pro Berichtszeitraum mit rotierendem Code und ein Zeitstempel in der Warteschlange für jeden Upload, sodass eine innerhalb des 60-Tage-Fensters dokumentierte Ausgabe belegbar statt bloß behauptet ist. Die Pflicht der Mitarbeitenden schrumpft auf das Hochladen der Quittung beim Kauf, und die Finanzabteilung sieht, was fehlt, bevor der Monat endet.
Berechnete Spalten ersetzen die Hälfte des Subtrahierens nach Augenmaß. Im Hintergrund werden Quittungen und Anträge mit benutzerdefinierter Spaltenextraktion gelesen, bei der Sie die gewünschten Spaltennamen eingeben und die KI jeden Wert nach Bedeutung statt nach Position findet. Darauf aufbauend führt eine berechnete Spalte eine Berechnung aus, die Sie im Spaltennamen während der Extraktion beschreiben. Benennen Sie eine Spalte Variance (Receipt Amount - Amount Claimed) und die Ausgabetabelle enthält die Differenz in jeder Zeile, sodass die prüfende Person nicht mehr zwei Spalten per Augenmaß subtrahiert, sondern eine einzelne Spalte nach allem durchsucht, was nicht null ist.
| Manueller Schritt | Automatisiertes Gegenstück | Was für eine Person übrig bleibt |
|---|---|---|
| Quittungen und Bericht zusammenstellen | Sammellink lädt beides über einen Link hoch | Bestätigen, dass ein Upload zur richtigen Person gehört |
| Jede Zeile transkribieren | Benutzerdefinierte Spalten lesen jedes Dokument einmal | Extrahierte Felder prüfen, wenn ein Wert unplausibel aussieht |
| Antrag und Quittung per Augenmaß abgleichen | Variance (Receipt Amount - Amount Claimed) bei der Extraktion berechnet | Untersuchen, warum eine Abweichung nicht null ist |
| Freigegebene Daten erneut in die Buchhaltung eingeben | Tabellenexport speist das bestehende System | Kodierungs- und Buchungsentscheidungen bestätigen |
Die Fehlermodi tauschen die Rollen, und genau dieser Tausch ist der ehrliche Teil. Der manuelle Prozess scheitert, wenn eine Abweichung unbemerkt bleibt – still, bis zur Prüfung. Der automatisierte Prozess scheitert, wenn ein schlecht beleuchtetes Belegfoto falsch gelesen wird und die Abweichungsspalte dann eine Zeile markiert, die eigentlich keinen Erstattungsfehler darstellt. Dieser Fehler ist sichtbar, sobald die Zeile gelesen wird: Der Prüfer entscheidet, warum eine Zeile abweicht, statt nach den Zeilen zu suchen, die abweichen. Teams, die gedruckte Berichte erhalten, können diese über den Spesenbericht-nach-Excel-Pfad durch dieselben Spalten führen, und welche Felder ein Bericht enthalten kann, steht im vollständigen Leitfaden zur Spesenbericht-Extraktion.
Dateien werden sicher verarbeitet und nicht gespeichert.
Was die Automatisierung weiterhin einer Person überlässt
Die Ermessensentscheidungen bleiben bestehen, und der ehrliche Weg, eine automatisierte Abstimmung abzugrenzen, besteht darin, sie im Voraus zu benennen. Ob eine Belastung geschäftlich war, entscheidet der Vorgesetzte. Welcher Beleg welchen Anspruch belegt, wenn zwei Belege denselben Betrag und dasselbe Datum aufweisen, ist eine Zuordnungsentscheidung zusätzlich zur Mathematik. Ausnahmen von der Richtlinie und Einwände gegen eine markierte Zeile fallen dem Prüfer zu. Gemäß IRS Publication 463 erfordern Unterkunft und jede einzelne Ausgabe von 75 $ oder mehr weiterhin den Originalbeleg, sodass das extrahierte Blatt die Arbeitskopie und das gespeicherte Bild der Nachweis ist. Die Extraktionsqualität folgt auch der Eingabequalität, sodass ein dunkles Foto Lücken hinterlässt, die ein Prüfdurchgang erkennen muss.
Bestehende Plattformen automatisieren Teile der Pipeline, und jede lässt einen anderen Schritt manuell. Expensify liest Belege mit SmartScan, konzentriert sich aber auf den Berichts-Workflow. SAP Concur ergänzt Richtlinienprüfungen und Unternehmens-Genehmigungsrouting. Ramp und Brex sind kartenorientiert: Einkäufe auf ihren Karten übertragen Transaktionsdaten automatisch, aber Bargeld, das außerhalb der Karte ausgegeben wird, benötigt weiterhin einen Beleg, und ein Kartenfeed zeichnet auf, dass Geld bewegt wurde, nicht dass eine Dokumentation existiert. Zoho Expense und QuickBooks decken kleinere Teams mit derselben Grenze ab. Die Mechanik des gesamten Kreislaufs, einschließlich der Frage, wer für jede Übergabe verantwortlich ist, finden Sie im Begleitleitfaden zum Abgleich von Spesenberichten mit einem Link und einem gemeinsamen Spaltensatz.
Wann sich Automatisierung amortisiert
Die Entscheidungsregel ist das Volumen. Bei 10 Belegen pro Monat spart die Einrichtung ein paar Stunden, daher ist die ehrliche Schlussfolgerung, den manuellen Prozess beizubehalten und ihn zu überdenken, sobald das Volumen wächst. Bei 50 Belegen pro Monat spart dieselbe Einrichtung jeden Monat den größten Teil einer Arbeitswoche, und bei 200 Belegen fast zwei Wochen. Die Einrichtungskosten steigen nicht mit dem Volumen, daher stellt sich die Frage, wo Ihre monatliche Anzahl liegt.
Unter etwa 10 Belegen pro Monat ist der manuelle Prozess günstiger als die Zeit, die eine Umstellung kostet. Über etwa 50 amortisiert sich dieselbe Einrichtung innerhalb des ersten Monats. Dazwischen messen Sie Ihre eigenen Monate, bevor Sie entscheiden.
Das ist eine Rechnung auf Basis eines Benchmarks von 2015, kein Versprechen für Ihr Team, behandeln Sie die Zahlen also als Untergrenze und die Regel als Kernaussage. Die Richtung des Vergleichs ist stabil: Die Automatisierung eliminiert die Erfassungs- und Abgleichschritte, lässt den Manager, den Prüfer und die Entscheidungen zur steuerlichen Aufbewahrung unverändert und macht eine Abweichung sichtbar, wenn sie auftritt, statt erst bei der Prüfung. Der durchgängige Workflow wird im Leitfaden zum Abgleich-Workflow behandelt, und die Einbindung des Zyklus in den Abschluss finden Sie im Monatsabschluss-Leitfaden.
Manueller vs. automatisierter Spesenabgleich: Häufig gestellte Fragen
Was kostet die manuelle Spesenabrechnung tatsächlich?
Der GBTA-Benchmark, nach wie vor die am häufigsten zitierte veröffentlichte Kennzahl, liegt bei $58 und 20 Minuten pro Beleg, wobei 19 Prozent der Belege Fehler aufweisen, deren Korrektur weitere $58 und 18 Minuten erfordert. Für Ihre eigene Zahl: Die Bearbeitungsstunden entsprechen der Anzahl der Belege mal 20 Minuten, die Korrekturstunden entsprechen 19 Prozent der Belege mal 18 Minuten, und die Kosten betragen $58 multipliziert mit beiden Summen.
Bedeutet automatisierter Abgleich, dass niemand mehr etwas prüft?
Nein. Er entfernt die Übertragungs- und Abgleichschritte, in denen die 20 Minuten stecken, und macht aus dem Vergleich eine einzige berechnete Varianzspalte. Die prüfende Person entscheidet weiterhin, ob eine markierte Zeile ein Fehler oder eine Ausnahme ist, und die Führungskraft genehmigt weiterhin den geschäftlichen Zweck.
Gleicht das Tool meine Belege automatisch mit meinen Angaben ab?
Es berechnet bei jeder Zeile während der Extraktion die Differenz zwischen Belegbetrag und angegebenem Betrag, sodass die Tabelle bereits zeigt, welche Zeilen voneinander abweichen. Es entscheidet nicht, dass ein Beleg eine Angabe belegt – das ist eine Abgleichsentscheidung, die bei einer Person bleibt.
Kann ich meine bestehende Tabellenkalkulation und Buchhaltungssoftware behalten?
Ja. Die Ausgabe erfolgt als Tabellenkalkulation und lässt sich so per Import in Excel, Google Sheets, QuickBooks, Xero oder ein ERP-System übernehmen. Nichts hier erfordert, das Buchhaltungssystem oder den Genehmigungsworkflow zu ersetzen; es entfernt die Doppelarbeit rund um die Systeme, die Sie bereits nutzen.
Die $58-Angabe stammt aus dem Jahr 2015. Ist sie noch aussagekräftig?
Es ist der aktuellste veröffentlichte Benchmark dieser Art, er wird von der Spesenabrechnungsbranche zitiert, und die Lohninflation seitdem bedeutet, dass der reale Wert wahrscheinlich höher liegt. Betrachten Sie ihn als konservative Untergrenze und nicht als Obergrenze.
Der manuelle Prozess ist nicht teuer, weil die Menschen langsam sind. Er ist teuer, weil dieselben Daten zweimal erfasst, einmal per Auge abgeglichen und in einer Schleife korrigiert werden – und nichts davon skaliert. Automatisierung entfernt die Doppelarbeit und lässt die Entscheidungen bestehen. Deshalb hört der Vergleich ab einer bestimmten Menge auf, knapp zu sein.