Warum die Boleto-Abstimmung
mehr kostet, als die meisten Finanzteams glauben
Über 10 Millionen Boletos werden an jedem Geschäftstag in Brasilien bezahlt. Jeder folgt demselben FEBRABAN-Standard, trägt einen maschinenlesbaren 44-stelligen Barcode und kodiert Betrag, Fälligkeitsdatum und Begünstigten in genau definierten Positionen. Die Zahlungsinfrastruktur, die diese 10 Millionen täglichen Transaktionen verarbeitet, gehört zu den am stärksten automatisierten der Welt – Banken wickeln Boleto-Zahlungen über das Verrechnungssystem der Zentralbank ohne menschliches Zutun ab. Doch die Finanzteams, die diese Zahlungen empfangen, gleichen sie weiterhin einzeln und manuell ab – mit einem Prozess, der sich in den 33 Jahren seit der Einführung des Boleto grundlegend nicht verändert hat.
Wichtigste Erkenntnisse
- Die meisten AR-Teams geben sich selbst die Schuld an der langsamen Boleto-Abstimmung – doch der Engpass ist ein Prozess, der an fünf unabhängigen Fehlerquellen menschliches Eingreifen erfordert.
- Allein die Dateneingabe verbraucht bei 500 Boletos 25 Stunden pro Monat – bevor überhaupt ein Abgleich oder eine Untersuchung beginnt.
- Wenn die Extraktion den Tippschritt übernimmt, verschiebt sich die Abstimmung von „Wer liest und tippt jedes Feld?“ zu „Wer prüft die Ausnahmen?“ – die Rolle, für die Finanzteams eigentlich eingestellt wurden.
Das Boleto-Abgleichproblem in Zahlen
Bevor wir die Fehlerquellen analysieren, lohnt es sich, das Ausmaß klar zu benennen: Brasilien verarbeitet schätzungsweise 3,7 Milliarden Boleto-Transaktionen pro Jahr – rund 10 Millionen pro Werktag. Für die empfangenden Unternehmen muss jede dieser Zahlungen mit dem entsprechenden ausgestellten Boleto abgeglichen, der Betrag verifiziert, das Abrechnungsdatum erfasst und jede Abweichung untersucht werden.
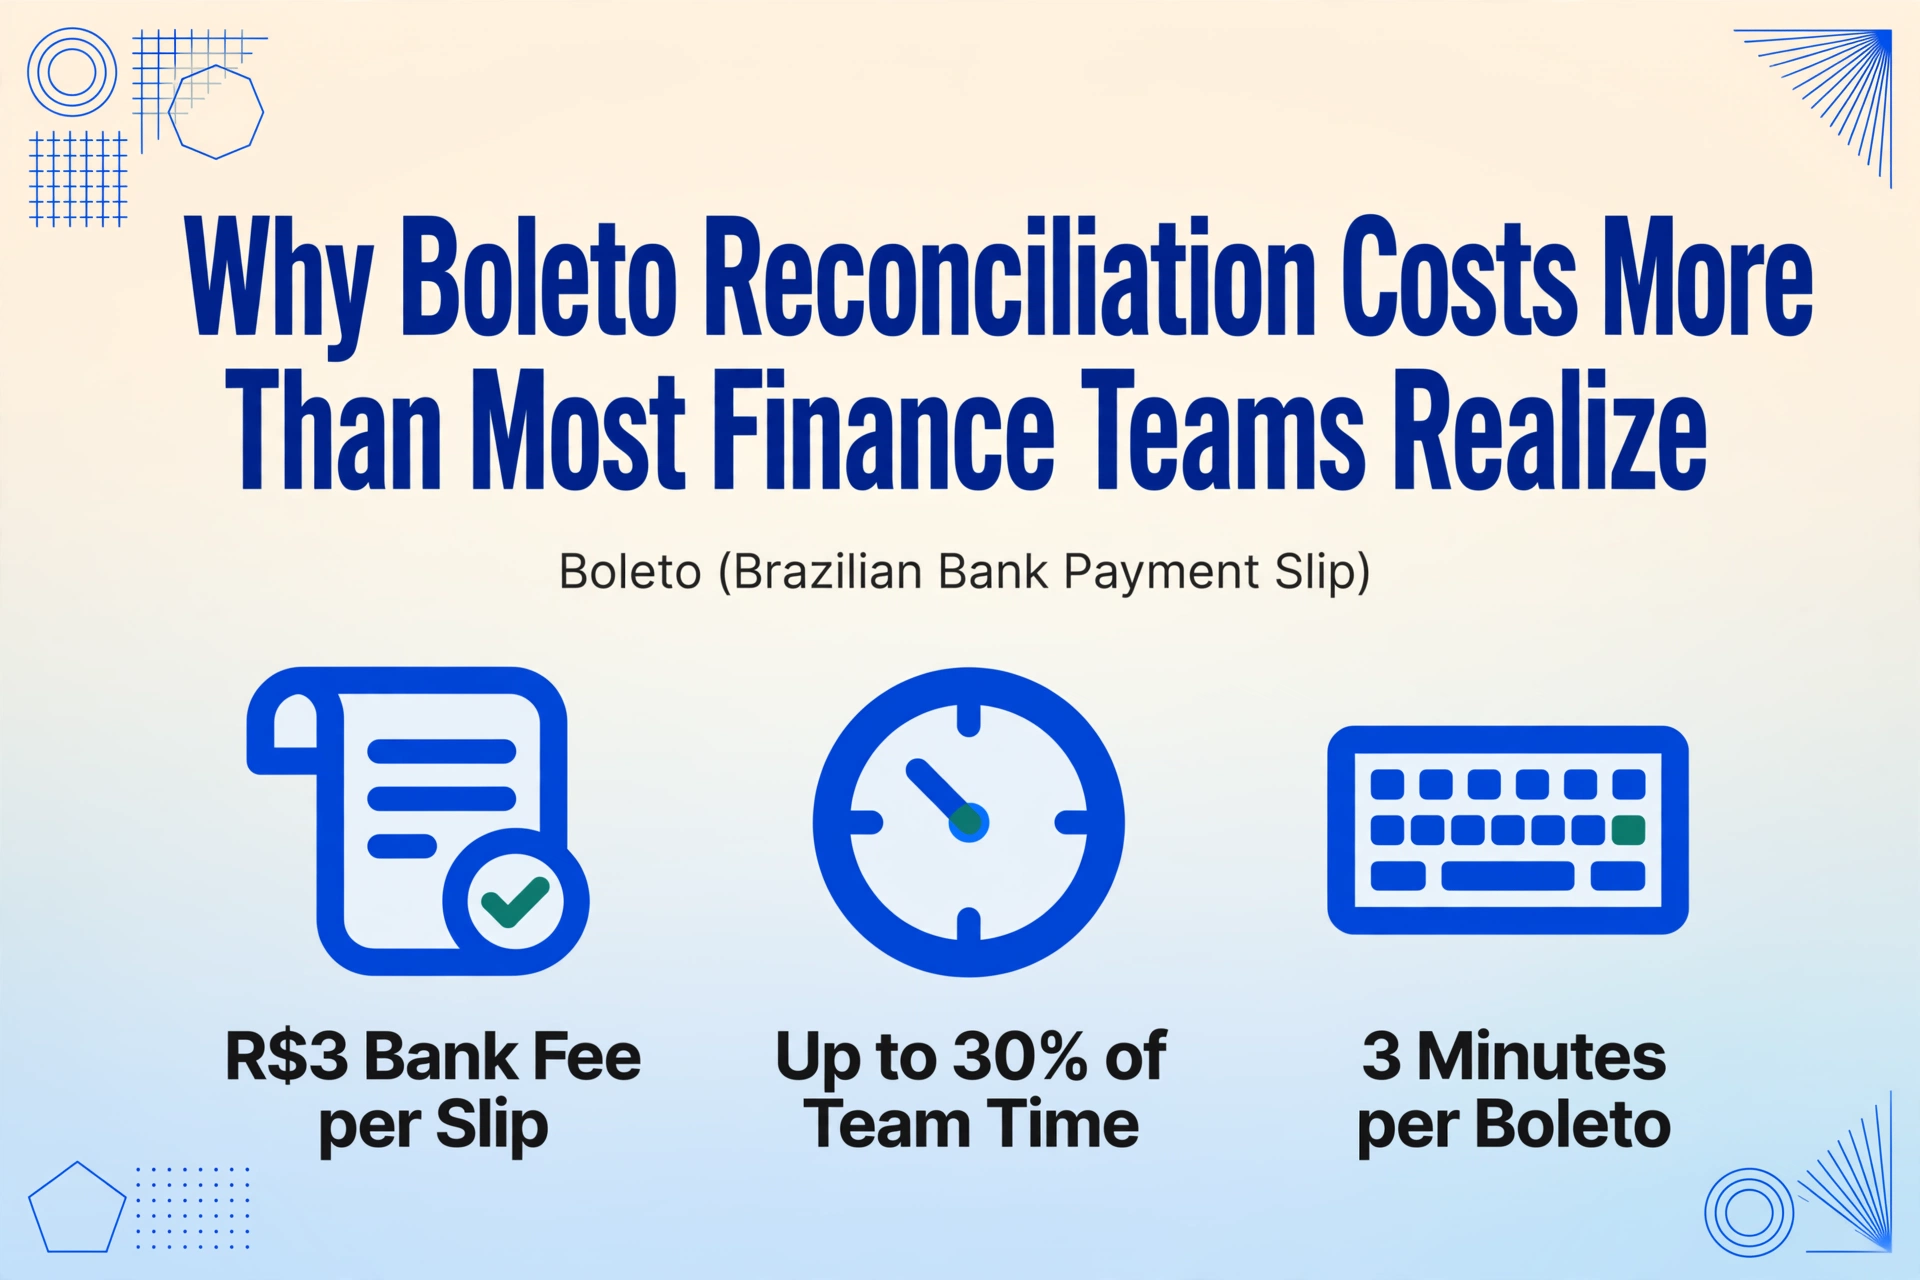
Laut Daten der Zahlungsberatung GMattos verursachen Boleto-Zahlungen durchschnittlich R$3 pro verarbeitetem Beleg allein an Bankgebühren – und das ist nur der Betrag, den die Bank berechnet. Die Arbeitskosten für die manuelle Datenerfassung aus jedem Beleg, die Eingabe in eine Tabellenkalkulation und den Abgleich mit dem Bankabrechnungsbericht sind in dieser Zahl nicht enthalten. Ein PwC-Benchmark über Finanzteams hinweg ergab, dass die manuelle Abstimmung bis zu 30% der Zeit eines Finanzteams in Anspruch nimmt. Für ein mittelständisches brasilianisches Unternehmen, das 500 Boletos pro Monat verarbeitet, entspricht das ungefähr einer Vollzeitstelle, die ausschließlich mit dem Boleto-Abgleich beschäftigt ist.
Das Kernproblem: Der Boleto-Abgleich ist nicht schwierig, weil jede einzelne Aufgabe komplex wäre. Er ist schwierig, weil der Prozess fünf klar unterscheidbare Fehlerquellen zwischen Ausstellung und endgültigem Hauptbucheintrag aufweist – und jede davon erzeugt ihre eigene Art von Betriebskosten.
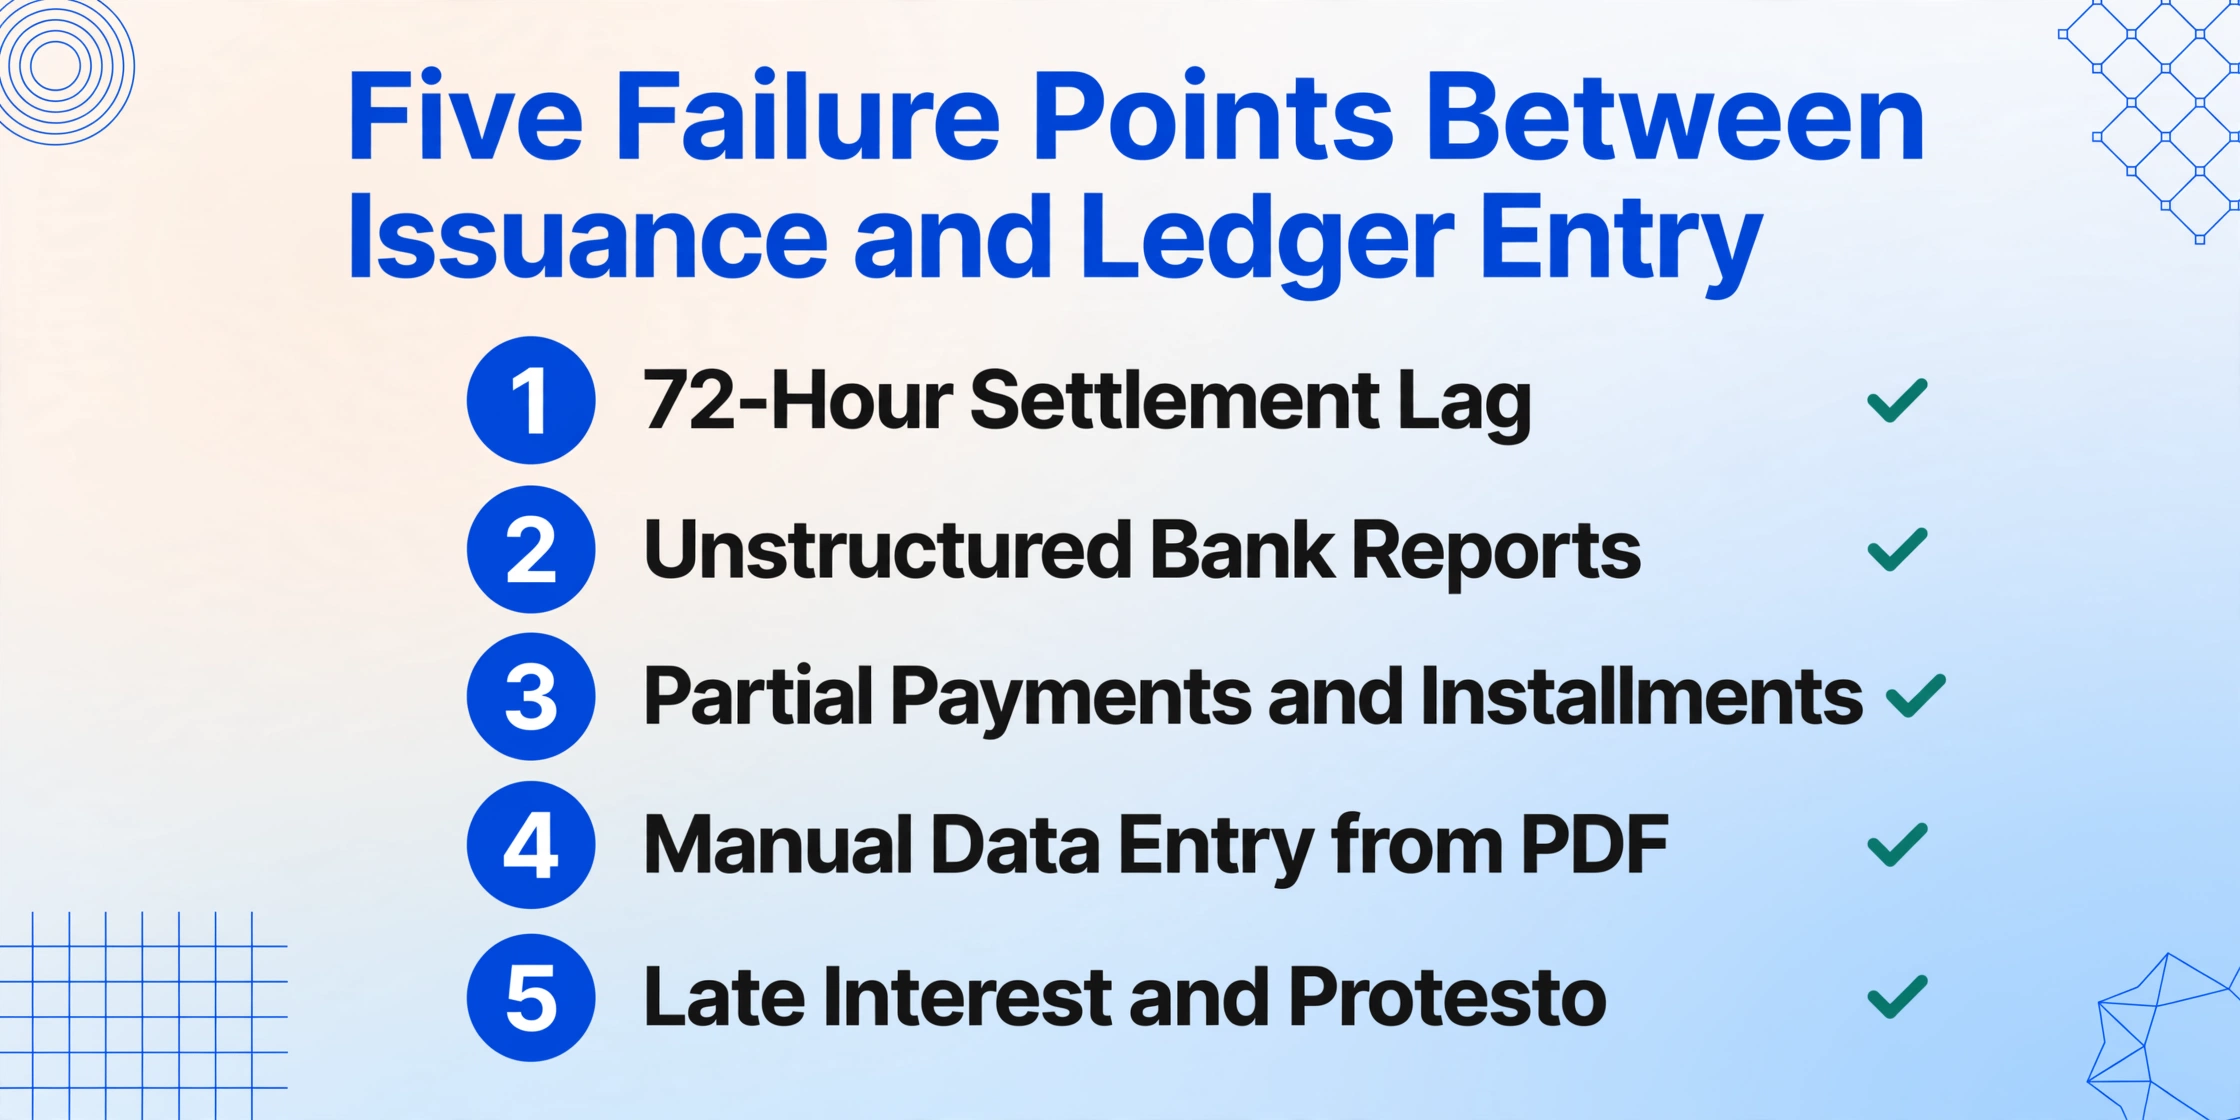
Fehlerpunkt 1: Die 72-stündige Abwicklungsverzögerung zwischen Zahlung und Bestätigung
Wenn ein Verbraucher einen Boleto bei einer Lotterieagentur oder einem Supermarkt bezahlt, verlässt das Geld sofort seine Hände. Doch die Bestätigung, die das Bankkonto des Händlers erreicht, erfolgt nicht sofort. Bis März 2024 dauerte die Standard-Abwicklung von Boleto-Zahlungen ein bis drei Werktage. Die Regeländerung der FEBRABAN vom März 2024 hat dies beschleunigt — Zahlungen bis 13:30 Uhr werden nun am selben Werktag abgewickelt, während spätere Zahlungen am nächsten Werktag verrechnet werden. Dies ist eine deutliche Verbesserung, liegt aber immer noch weit hinter der Sofortabwicklung von Pix zurück, die Zahlungen in Sekunden verarbeitet.
Diese Lücke schafft ein Nachverfolgungsproblem. Ein AR-Team, das am Monatsersten 100 Boletos ausstellt, wird Zahlungen sehen, die über die nächste Woche eintröpfeln — nicht als einzelne Charge, sondern als täglicher Strom von teilweisen, überlappenden und manchmal nicht gekennzeichneten Einzahlungen. Ohne Echtzeit-Bestätigung kann das Team nicht wissen, welchem spezifischen Boleto eine bestimmte Einzahlung entspricht, bis der Abwicklungsbericht der Bank eintrifft. In der Zwischenzeit zeigt der Fälligkeitsbericht Positionen als „unbezahlt“, die möglicherweise bereits abgewickelt wurden, oder schlimmer noch, als „bezahlt“, wenn die Abwicklung noch nicht abgeschlossen ist.
Dies ist kein Versagen des Boleto-Systems selbst — es ist eine Diskrepanz zwischen der Geschwindigkeit der Zahlung am Frontend (sofortig, am Zahlungspunkt) und ihrer Bestätigung am Backend (ein bis drei Tage, im Abwicklungszyklus der Bank). Und diese Diskrepanz zwingt Teams dazu, Puffer, Schätzungen und manuelle Kontrollpunkte in ihren Abstimmungs-Workflow einzubauen, die unnötig wären, wenn die Bestätigung sofort erfolgen würde.
Fehlerpunkt 2: Der unstrukturierte Bank-Abwicklungsbericht
Jede Bank in Brasilien, die Boleto-Zahlungen verarbeitet, stellt ihren Geschäftskunden einen täglichen Abwicklungsbericht zur Verfügung. Doch „Bericht“ ist ein großzügiger Begriff — was ankommt, ist eine Datei im bevorzugten Format der jeweiligen Bank, oft ein CNAB-240- oder CNAB-400-Textlayout, manchmal eine halbstrukturierte Tabellenkalkulation, manchmal ein PDF mit einer Tabelle von Transaktionen.
Die CNAB-Standards (Centro Nacional de Automação Bancária) definieren Felder wie Nosso Número, valor (Betrag), data de pagamento (Zahlungsdatum) und código de compensação (Verrechnungscode). Doch die Feldpositionen, die Art der Datenkodierung und die enthaltenen Zusatzinformationen variieren je nach Bank. Eine Bank könnte die CPF des Zahlers in der Datei enthalten. Eine andere könnte sie weglassen. Eine könnte das Zahlungsdatum an Position 120 setzen. Eine andere an Position 210.
Ein AR-Team, das Boletos von Kunden mit mehreren brasilianischen Banken erhält, muss daher gegen mehrere Berichtsformate abgleichen. Die Daten aus dem Abwicklungsbericht von Bradesco sind anders strukturiert als die von Itaú, und diese wiederum anders als die von Santander. Jede erfordert ihre eigene Parsing-Logik oder, häufiger, ihre eigene manuelle Interpretation durch ein Finanzteammitglied, das weiß, „wie die Datei dieser Bank funktioniert“.
Wenn der Bankbericht nicht direkt mit der Liste der ausgestellten Boletos abgeglichen werden kann, weil die Formate nicht übereinstimmen, wird der Abstimmungsschritt zu einer manuellen Querverweis-Übung. Der AR-Analyst druckt den Bankbericht aus oder öffnet ihn auf einem Bildschirm und die Boleto-Tracking-Tabelle auf einem anderen und gleicht Zeilen visuell nach Betrag und Datum ab — in der Hoffnung, dass keine zwei Zahlungen am selben Tag denselben Wert haben.
Fehlerpunkt 3: Teilzahlungen und Ratenzahlungen durchbrechen die Eins-zu-eins-Zuordnung
Der einfachste Abstimmungsfall — ein Boleto ausgestellt, eine Zahlung über den vollen Betrag erhalten — ist auch der häufigste. Doch ein erheblicher Teil der Boleto-Transaktionen durchbricht dieses klare Modell, und wenn das passiert, vervielfacht sich der manuelle Abgleichsaufwand.
Teilzahlungen. Ein Boleto über R$ 1.500 kann in zwei Raten beglichen werden — R$ 750 am 5. und R$ 750 am 20. — oder der Zahlungspflichtige überweist nur R$ 1.200, weil er einen Teil der Rechnung bestreitet. In beiden Fällen zeigt der Abrechnungsbericht der Bank zwei Einträge (oder einen Eintrag über einen abweichenden Betrag) für einen einzelnen Boleto. Das AR-Team muss entscheiden: Soll der Boleto als teilbezahlt markiert und der Restbetrag nachverfolgt werden? Oder soll die volle Zahlung verbucht und eine Gutschrift erstellt werden? In jedem Fall ist die saubere Struktur „eine Zeile pro Boleto“ in der Nachverfolgungstabelle durchbrochen — und jemand muss einen manuellen Vermerk, eine separate Zeile oder einen Buchungssatz hinzufügen.
Ratenzahlungen (parcelas). Im B2B-Bereich ist es üblich, dass eine einzelne Rechnung in mehrere Boletos mit unterschiedlichen Fälligkeitsterminen aufgeteilt wird — insbesondere in Branchen wie Bildung (monatliche Studiengebühren) oder Geräteleasing. Der Zahlungspflichtige kann die März-Rate begleichen, aber nicht die Februar-Rate. Das AR-Team muss jede Rate als separaten Boleto verfolgen und gleichzeitig die Verbindung zur ursprünglichen Rechnung aufrechterhalten. Wenn der Abrechnungsbericht der Bank eine Zahlung zeigt, muss der Analyst wissen, auf welche Rate sie sich bezieht — Informationen, die allein aus den Abrechnungsdaten nicht immer eindeutig hervorgehen.
Fehlerpunkt 4: Der Excel-Engpass — manuelle Dateneingabe der Felder jedes Boletos
Bevor ein Abgleich stattfinden kann, müssen die Daten jedes ausgestellten Boletos in der Nachverfolgungstabelle vorhanden sein. Das Quelldokument — das Boleto-PDF — enthält alle notwendigen Informationen: Barcode, Betrag, Fälligkeitstermin, Begünstigter, Zahlungspflichtiger, Nosso Número. Doch im standardmäßigen manuellen Arbeitsablauf muss jemand diese Felder aus dem PDF ablesen und in die Tabelle eintippen.
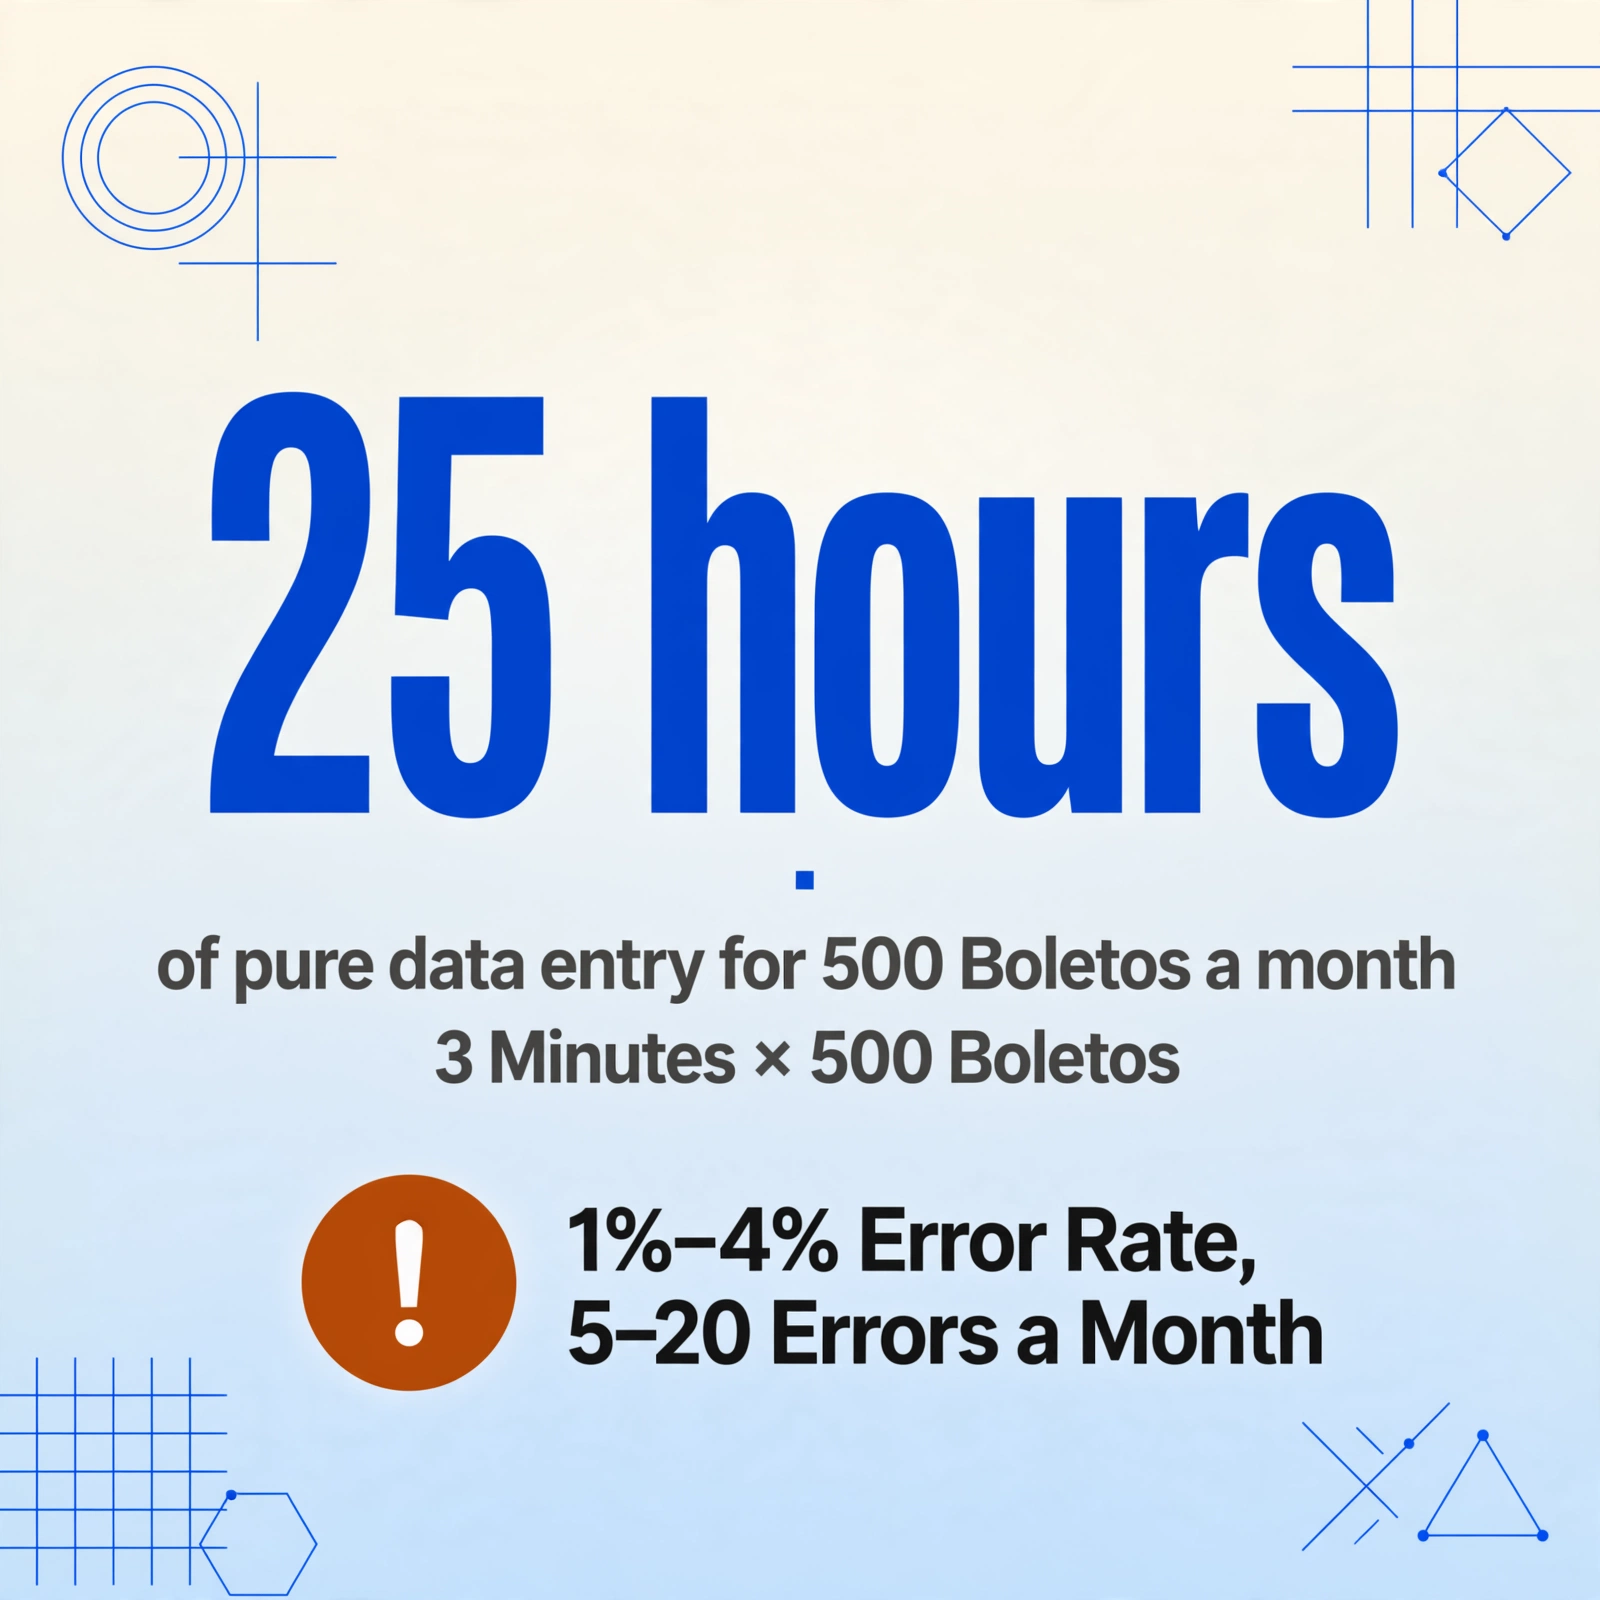
Die durchschnittliche Zeit, um sechs Felder eines Boletos zu finden, abzulesen und einzutippen, beträgt etwa 3 Minuten pro Dokument. Bei 500 Boletos pro Monat sind das 25 Stunden reine Dateneingabe. Die Erkenntnis von PwC, dass die Abstimmung bis zu 30 % der Arbeitszeit des Finanzteams beansprucht, deckt sich weitgehend damit — die Dateneingabe allein macht einen großen Teil dieses Benchmarks aus, bevor die eigentliche Abgleichsarbeit beginnt.
Und die Dateneingabe birgt ihre eigene Fehlerquote. Branchen-Benchmarks für manuelle Finanzdateneingabe beziffern die typische Fehlerquote auf 1 % bis 4 %. Bei einem Portfolio von 500 Boletos bedeutet das 5 bis 20 Fehler pro Monat — eine vertauschte Barcode-Ziffer, ein falsch gelesenes Dezimaltrennzeichen (R$ 1.234,56 vs. R$ 1.234,56), ein Fälligkeitsdatum im Format MM/TT/JJJJ statt TT/MM/JJJJ. Jeder Fehler muss während der Abstimmung gefunden und korrigiert werden, was die Zeitkosten weiter erhöht.
Die Ironie ist, dass der 44-stellige Barcode des Boletos dieselben Daten in einem maschinenlesbaren Format enthält. Dieselben Felder, die vom Sichtbeleg abgetippt werden, sind bereits im Barcode kodiert — aber die meisten Teams haben kein Werkzeug, das den Barcode direkt liest.
Fehlerpunkt 5: Verspätete Zahlungen, Zinsberechnungen und Eskalation zum Protest
Wenn ein Boleto nach seinem Fälligkeitsdatum bezahlt wird, erlaubt das brasilianische Recht dem Begünstigten, bis zu 1 % monatliche Verzugszinsen (juros de mora) sowie eine einmalige Vertragsstrafe von etwa 2 % (multa) zu erheben. Der tatsächlich erhaltene Betrag kann daher vom Nennwert (valor nominal) auf dem Boleto abweichen – und die Abstimmungstabelle muss beides berücksichtigen.
Wenn das AR-Team Verzugszinsen nicht separat erfasst, stimmt der aus dem Boleto-PDF extrahierte Betrag (der Nennwert) nicht mit dem beglichenen Betrag im Bankbericht überein (der Verzugszinsen und Vertragsstrafe enthält). Der Analyst sieht eine Abweichung von einigen Reais und muss prüfen, ob es sich um einen Fehler oder eine legitime Verzugsgebühr handelt. Bei wenigen verspäteten Zahlungen pro Monat ist das machbar. Bei einem Portfolio mit einem hohen Anteil an Zahlungen nach Fälligkeit – häufig in verbraucherorientierten Segmenten – übersteigt der Prüfaufwand pro Fall schnell den Wert der untersuchten Abweichung.
Schwerwiegender ist, dass ein Boleto, der über sein Fälligkeitsdatum hinaus unbezahlt bleibt, in eine Zeitleiste eintritt, die bis zum Protest eskalieren kann – der formellen Registrierung der unbezahlten Schuld bei einem Protestnotariat (Cartório de Protesto). Nach dem Protest wird die Schuld zu einem öffentlichen Eintrag, der für die Kreditauskunfteien Serasa und SPC sichtbar ist. Der Schuldner hat nach Erhalt der Protestmitteilung drei Werktage Zeit, zu zahlen oder Einspruch einzulegen. Wenn der Boleto nicht ordnungsgemäß verfolgt wurde – wenn der Dateneingabefehler eine falsche Überfälligkeitskennzeichnung verursachte oder die Teilzahlung nicht erfasst wurde – kann der Protestprozess fälschlicherweise ausgelöst werden und einen Streit verursachen, dessen Lösung mehr kostet als der ursprüngliche Boleto-Wert.
Wo Automatisierung die Abstimmungsgleichung verändert
Die fünf Fehlerquellen haben eine gemeinsame Ursache: An jedem Schritt zwischen dem Boleto-PDF und dem abgestimmten Hauptbuchposten ist menschliches Eingreifen erforderlich. Jeder Berührungspunkt – Lesen, Tippen, Abgleichen, Prüfen – kostet Zeit und birgt Fehlerrisiko. Automatisierung verändert die Gleichung, indem sie die Berührungspunkte entfernt, nicht indem sie jeden einzelnen beschleunigt.
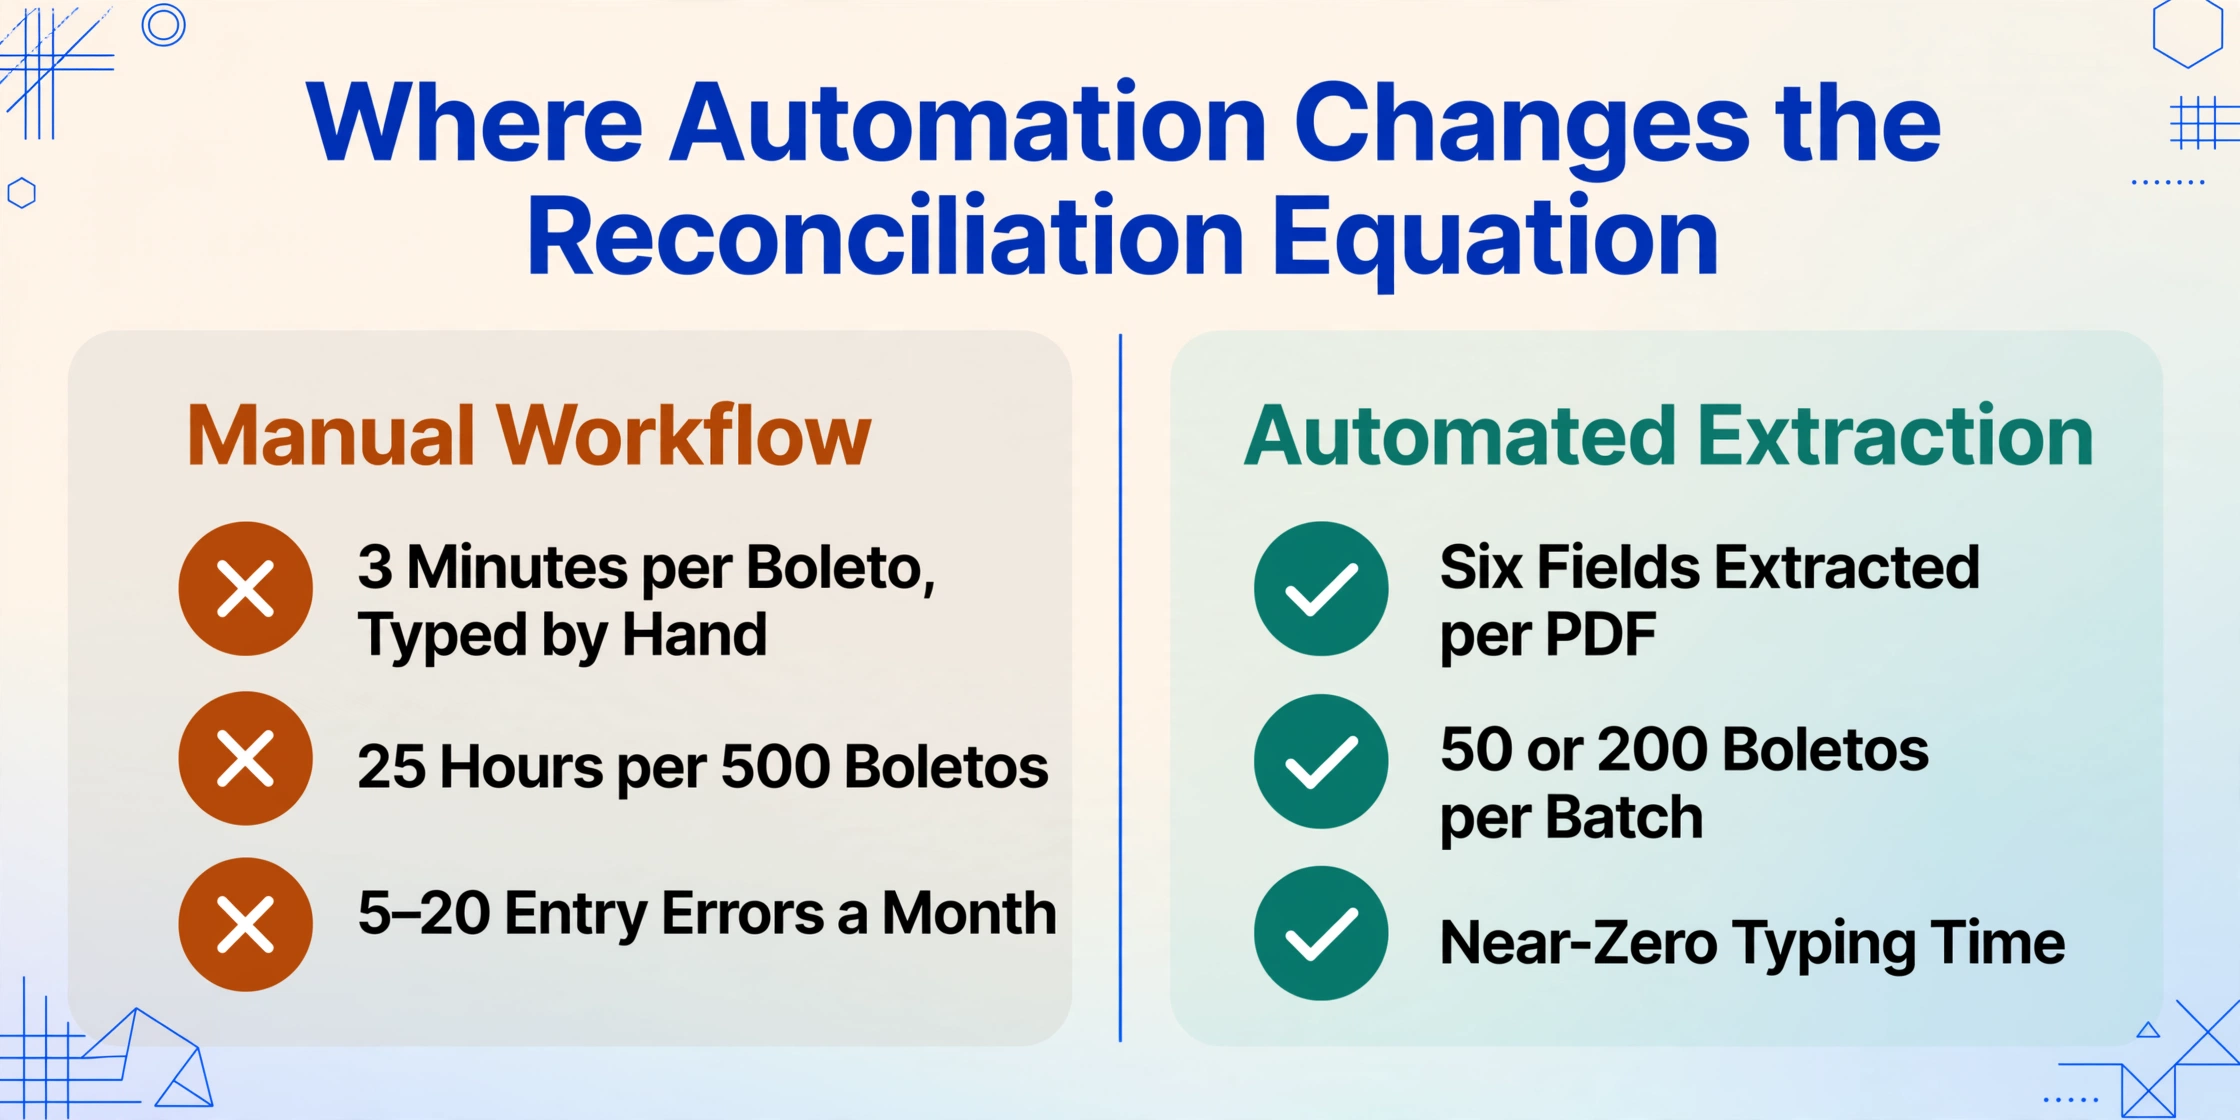
Wenn die Daten eines Boleto automatisch aus dem PDF oder Screenshot extrahiert werden – Barcode, Betrag, Fälligkeitsdatum, Zahlungsempfänger, Nosso Número – entfällt der Dateneingabe-Fehlerpunkt (Punkt 4) vollständig. Die extrahierten Daten landen ohne einen einzigen Tastendruck in der Tabelle. Wenn dieselbe Extraktion 50 oder 200 Boletos in einem einzigen Batch verarbeitet, sinkt der Zeitaufwand pro Dokument von 3 Minuten auf nahezu null für die Dateneingabe.
Mit strukturierten Daten auf beiden Seiten – extrahierte Boleto-Felder in Spalte A bis F, Bankabrechnungsbericht in Spalte G importiert – verlagert sich der Abgleichsschritt von „zwei Bildschirme visuell vergleichen“ zu „einen SVERWEIS oder eine Merge-Abfrage ausführen“. Abweichungen durch Verzugszinsen werden als systematische Differenzen sichtbar (z. B. abgerechneter Betrag entspricht durchgängig extrahiertem Betrag + ~2 %) statt als mysteriöse Einzelfälle.
Für Teams, die erhebliche Boleto-Volumina verarbeiten, ist die Kombination aus Batch-Datenextraktion und strukturierter Abstimmung der Unterschied zwischen einer Vollzeitaufgabe und einer Montagmorgen-Überprüfung. Die Bankgebühr von R$3 pro Beleg ändert sich nicht. Aber die Arbeitskosten pro Beleg – die bei 3 Minuten pro Dokument und R$20 pro Stunde grob R$1 pro Boleto ausmachen – sinken für den Dateneingabeanteil auf nahezu null. Bei 500 Boletos pro Monat sind das R$500 direkte Arbeitseinsparungen allein bei der Dateneingabe, bevor Fehlerreduzierung und schnellerer Monatsabschluss überhaupt berücksichtigt sind.
Häufig gestellte Fragen
Nimmt die Nutzung von Boleto in Brasilien ab? Macht das dieses Problem weniger dringend?
Der Anteil von Boleto an allen Zahlungstransaktionen ist gesunken – von zweistelligen Prozentwerten vor dem Start von Pix auf rund 4 % im Jahr 2025. Boleto bleibt jedoch in bestimmten Segmenten dominant: 68 % der grenzüberschreitenden E-Commerce-Käufe aus Brasilien nutzen Boleto, und etwa 50 Millionen Brasilianer ohne Bankkonto verlassen sich darauf als ihre primäre Online-Zahlungsmethode. Das Volumen hat sich stabilisiert, statt einzubrechen. Für Unternehmen, die diese Segmente bedienen, verschwindet das Abgleichsproblem nicht.
Macht Pix die Boleto-Abstimmung überflüssig?
Nein. Unternehmen, die beide Zahlungsmethoden anbieten, müssen zwei getrennte Abläufe abgleichen – sofortige Pix-Zahlungen (die sofort abgewickelt werden, aber in einem anderen Format) und Boleto-Zahlungen (die über 1–3 Tage im traditionellen Format abgewickelt werden). Abstimmungstools müssen beides verarbeiten. Pix löst das Problem der Abwicklungsverzögerung (Fehlerpunkt 1), ändert aber nichts am Dateneingabeproblem für Boletos, die Kunden weiterhin auf diese Weise bezahlen möchten.
Wie handhaben brasilianische ERPs wie Totvs oder SAP die Boleto-Abstimmung?
Die meisten brasilianischen ERPs können CNAB-Dateien direkt für den automatischen Abgleich importieren – aber nur, wenn die ausgestellten Boleto-Daten bereits im System vorhanden sind. Der Engpass besteht darin, die Daten aus jedem Boleto-PDF überhaupt erst in das ERP zu bekommen. Der Extraktionsschritt überbrückt diese Lücke, indem er die PDF-Daten in ein Format umwandelt, das das ERP verarbeiten kann. Eine Schritt-für-Schritt-Anleitung zum Extrahieren von Boleto-Daten aus PDF in eine Tabelle finden Sie in dieser Anleitung.
Was passiert, wenn ein Boleto aufgrund eines Abstimmungsfehlers in den Protest geht?
Wenn eine falsche Dateneingabe – etwa eine doppelte Nosso Número oder ein falsches Fälligkeitsdatum – dazu führt, dass ein Boleto als unbezahlt erscheint, obwohl er bezahlt wurde, kann der Aussteller ihn fälschlicherweise zum Protest schicken. Um einen Protest rückgängig zu machen, muss man mit Zahlungsnachweis zum Protestnotariat gehen, Verwaltungsgebühren zahlen und die Kreditauskunftei-Einträge aktualisieren. Dieser Prozess dauert in der Regel Wochen und kostet R$50–R$150 an Notariatsgebühren plus interne Verwaltungszeit. Dies ist eine der kostspieligsten Folgen manueller Boleto-Dateneingabe.
Kann die Boleto-Datenextraktion auch CNAB-Dateien verarbeiten oder nur die visuellen PDFs?
Extraktionstools, die visuelle Dokumente (PDFs, Bilder, Screenshots) lesen, verarbeiten die Seite des ausgestellten Boleto. Die CNAB-Datei der Bank ist ein separates strukturiertes Format, das am besten über die vorhandene Importfunktion des ERPs oder einen benutzerdefinierten Parser verarbeitet wird. Der Wert der visuellen Extraktion besteht darin, die Boleto-Daten in ein strukturiertes Format zu bringen, das dann gegen die CNAB abgeglichen werden kann – sie ersetzt den manuellen Dateneingabeschritt, nicht die Bankschnittstelle.
Nicht der Abgleich ist das Problem — sondern die Dateneingabe
Die fünf hier beschriebenen Fehlerquellen haben eine gemeinsame Ursache: Die Daten jedes Boleto müssen von einem Menschen gelesen werden, bevor sie von einem System verarbeitet werden können. Jede andere Ineffizienz — die Verzögerung bei der Abrechnung, die Abweichung im Bankbericht, die Nachverfolgung von Teilzahlungen — wird dadurch verstärkt, dass der Ausgangspunkt unstrukturierte Daten auf einem PDF sind, die manuell eingegeben werden müssen. Beheben Sie diesen einen Schritt, und die nachgelagerten Kosten sinken proportional.
Der Boleto Bancário wurde als Zahlungsinstrument konzipiert, nicht als Abgleichsproblem. Doch 33 Jahre nach seiner Einführung hat sich um den Abgleichsprozess herum eine Schicht manueller Arbeit angesammelt, die die Dokumentenstruktur eigentlich beseitigen sollte. Der Wechsel von „jedes Feld lesen und eintippen“ zu „alle Felder auf einmal extrahieren“ ist die mit Abstand wirksamste Veränderung, die ein AR-Team bei der Verarbeitung brasilianischer Zahlungen vornehmen kann.
Sehen Sie den Unterschied an Ihren eigenen Boleto-Dateien.
Laden Sie ein Boleto-Bancário-PDF oder einen Screenshot hoch und erhalten Sie in Sekunden strukturierte Daten zurück.
Jetzt testen