Por que a Conciliação de Boletos
Custa Mais do que a Maioria das Equipes Financeiras Imagina
Mais de 10 milhões de Boletos são pagos todos os dias úteis no Brasil. Cada um segue o mesmo padrão FEBRABAN, carrega um código de barras de 44 dígitos legível por máquina e codifica seu valor, vencimento e beneficiário em posições precisamente definidas. A infraestrutura de pagamento que processa essas 10 milhões de transações diárias está entre as mais automatizadas do mundo — os bancos liquidam pagamentos de Boletos pelo sistema de compensação do Banco Central sem intervenção humana. Mas as equipes financeiras que recebem esses pagamentos ainda os conciliam um a um, manualmente, usando um processo que não mudou fundamentalmente nos 33 anos desde a introdução do Boleto.
Principais Conclusões
- A maioria das equipes de contas a receber se culpa pela conciliação lenta de Boletos — mas o gargalo é um processo que insere intervenção humana em cinco pontos independentes de falha.
- Só a digitação consome 25 horas por mês com 500 Boletos — antes mesmo de qualquer conciliação ou investigação começar.
- Quando a extração elimina a etapa de digitação, a conciliação passa de 'quem lê e digita cada campo' para 'quem revisa as exceções' — a função para a qual as equipes financeiras foram realmente contratadas.
O Problema da Conciliação de Boletos em Números
Antes de diagnosticar os pontos de falha, a escala merece ser declarada com clareza. O Brasil processa cerca de 3,7 bilhões de transações de Boleto por ano — aproximadamente 10 milhões por dia útil. Para as empresas no lado do recebimento, cada um desses pagamentos deve ser conciliado com o Boleto emitido correspondente, o valor deve ser verificado, a data de liquidação deve ser registrada e qualquer divergência deve ser investigada.
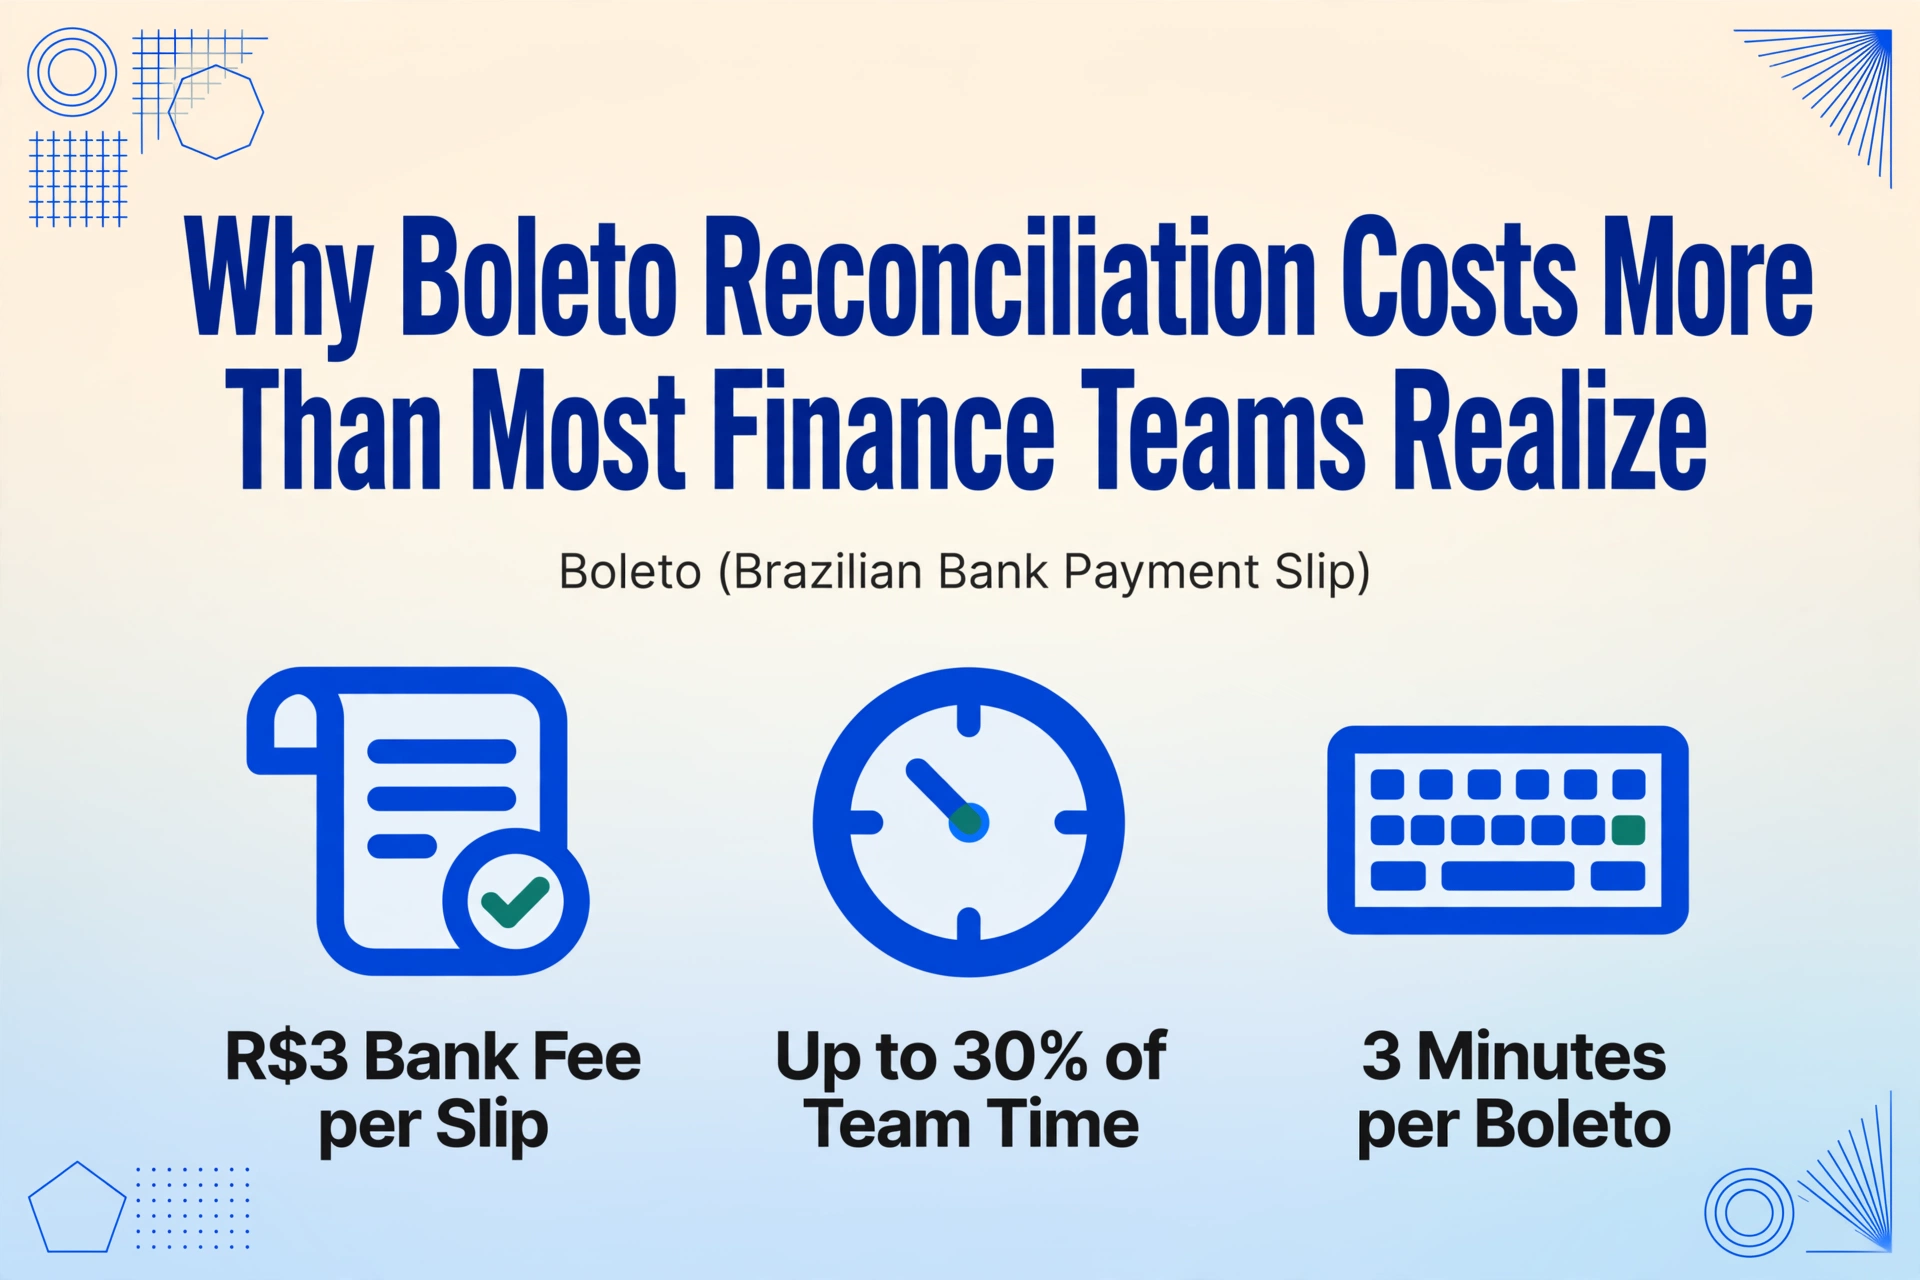
Segundo dados da consultoria de pagamentos GMattos, os pagamentos de Boleto custam em média R$3 por boleto processado apenas em tarifas bancárias — e isso é só o custo cobrado pelo banco. O custo de mão de obra para extrair manualmente os dados de cada boleto, inseri-los em uma planilha e conciliá-los com o relatório de liquidação do banco não está incluído nesse valor. Um benchmark da PwC com equipes financeiras constatou que a conciliação manual consome até 30% do tempo de uma equipe financeira. Para uma empresa brasileira de médio porte que processa 500 Boletos por mês, isso equivale a aproximadamente um funcionário em tempo integral dedicado exclusivamente à conciliação de Boletos.
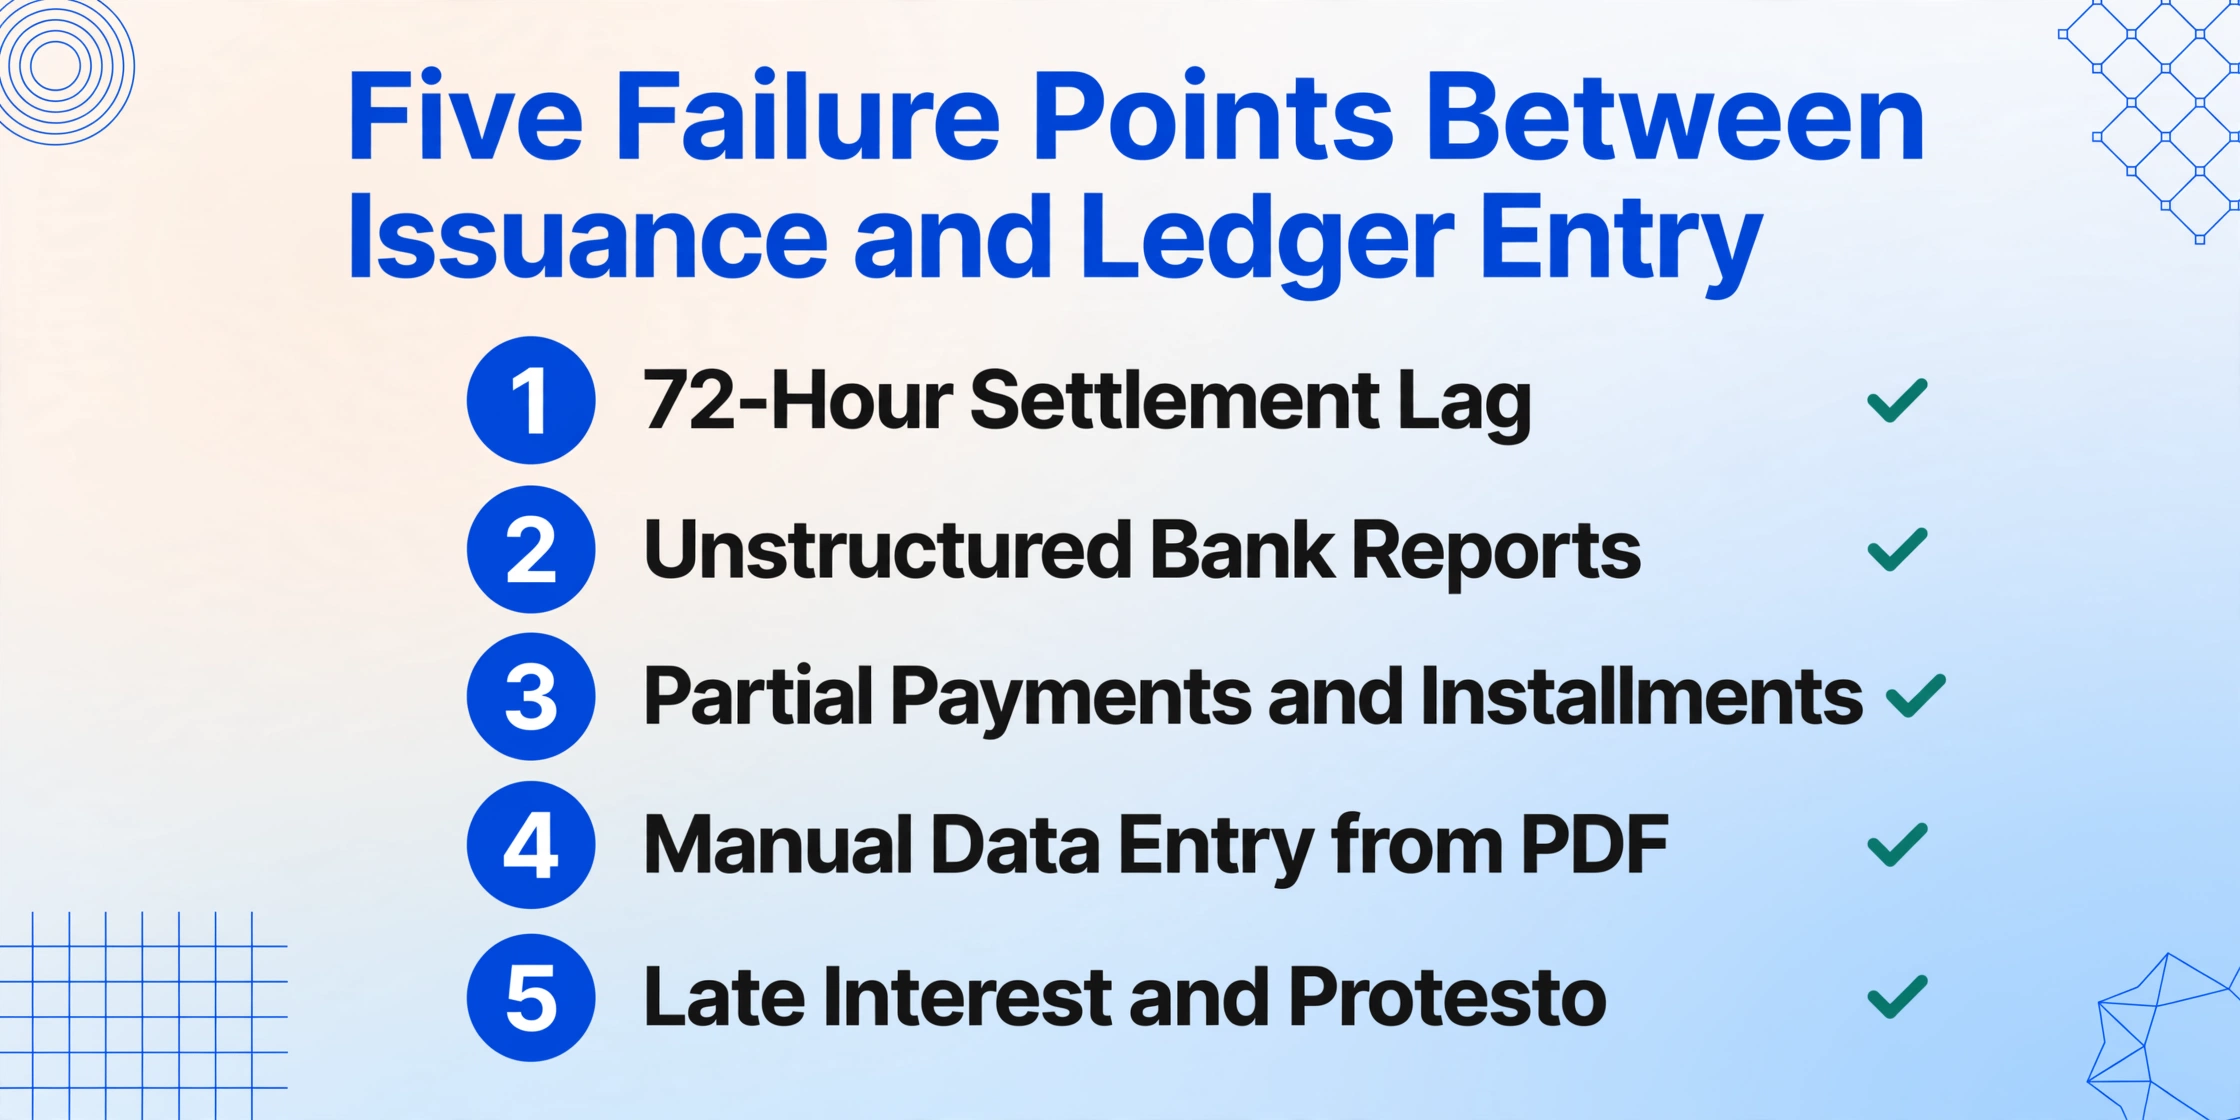
O problema central: a conciliação de Boletos não é difícil porque cada tarefa individual seja complexa. Ela é difícil porque o processo tem cinco pontos de falha distintos entre a emissão e o lançamento final no razão, e cada um gera seu próprio tipo de custo operacional.
Ponto de Falha 1: A Defasagem de 72 Horas Entre o Pagamento e a Confirmação
Quando um consumidor paga um Boleto em uma lotérica ou supermercado, o dinheiro sai das mãos dele imediatamente. Mas a confirmação que chega à conta bancária do comerciante não é instantânea. Até março de 2024, a liquidação padrão do Boleto levava de um a três dias úteis. A mudança de regra da FEBRABAN em março de 2024 acelerou esse processo — pagamentos feitos até as 13h30 agora são liquidados no mesmo dia útil, enquanto pagamentos posteriores são compensados no próximo dia útil. Essa é uma melhoria significativa, mas ainda fica muito aquém da liquidação instantânea do Pix, que processa pagamentos em segundos.
Essa lacuna cria um problema de rastreamento. Uma equipe de contas a receber que emite 100 Boletos no primeiro dia do mês verá os pagamentos chegarem aos poucos ao longo da semana seguinte — não como um lote único, mas como um fluxo diário de depósitos parciais, sobrepostos e às vezes sem identificação. Sem confirmação em tempo real, a equipe não consegue saber a qual Boleto específico um depósito corresponde até que o relatório de liquidação do banco chegue. Enquanto isso, o relatório de aging mostra itens como "não pagos" que podem já ter sido liquidados, ou pior, como "pagos" quando a liquidação ainda não foi compensada.
Isso não é uma falha do sistema Boleto em si — é um descasamento entre a velocidade do pagamento na ponta inicial (imediata, no ponto de pagamento) e sua confirmação na ponta final (um a três dias, no ciclo de liquidação do banco). E esse descasamento força as equipes a criar buffers, estimativas e pontos de verificação manuais no fluxo de conciliação que seriam desnecessários se a confirmação fosse instantânea.
Ponto de Falha 2: O Relatório de Liquidação Bancária Não Estruturado
Todos os bancos no Brasil que processam pagamentos de Boleto fornecem um relatório diário de liquidação aos seus clientes comerciantes. Mas "relatório" é um termo generoso — o que chega é um arquivo no formato preferido do banco, muitas vezes um layout de texto CNAB 240 ou CNAB 400, às vezes uma planilha semiestruturada, às vezes um PDF com uma tabela de transações.
Os padrões CNAB (Centro Nacional de Automação Bancária) definem campos como Nosso Número, valor, data de pagamento e código de compensação. Mas as posições dos campos, a forma como os dados são codificados e as informações complementares incluídas variam de banco para banco. Um banco pode incluir o CPF do pagador no arquivo. Outro pode omiti-lo. Um pode colocar a data de pagamento na posição 120. Outro pode colocá-la na posição 210.
Uma equipe de contas a receber que recebe Boletos de clientes que usam vários bancos brasileiros precisa, portanto, conciliar múltiplos formatos de relatório. Os dados do relatório de liquidação do Bradesco chegam estruturados de forma diferente dos do Itaú, que por sua vez são diferentes dos do Santander. Cada um exige sua própria lógica de parsing ou, mais comumente, sua própria interpretação manual por um membro da equipe financeira que sabe "como funciona o arquivo daquele banco".
Quando o relatório do banco não pode ser diretamente correspondido com a lista de Boletos emitidos porque os formatos não se alinham, a etapa de conciliação se torna um exercício manual de referência cruzada. O analista de contas a receber imprime ou abre o relatório do banco em uma tela e a planilha de rastreamento de Boletos em outra, e faz a correspondência visual das linhas por valor e data — esperando que não haja dois pagamentos com o mesmo valor no mesmo dia.
Ponto de Falha 3: Pagamentos Parciais e Parcelas Quebram a Correspondência Um para Um
O caso de conciliação mais simples — um Boleto emitido, um pagamento recebido pelo valor total — também é o mais comum. Mas uma minoria significativa das transações de Boleto quebra esse modelo limpo e, quando isso acontece, o trabalho de correspondência manual se multiplica.
Pagamentos parciais. Um Boleto de R$ 1.500 pode ser pago em duas parcelas — R$ 750 no dia 5 e R$ 750 no dia 20 — ou o pagador pode simplesmente remeter R$ 1.200 por estar contestando uma parte da fatura. Em qualquer um dos casos, o relatório de liquidação do banco mostra duas entradas (ou uma entrada com valor diferente) contra um único Boleto. A equipe de contas a receber deve decidir: marcar o Boleto como parcialmente pago e acompanhar o restante? Ou aplicar o pagamento integral e criar uma nota de crédito? De qualquer forma, a estrutura limpa de uma linha por Boleto na planilha de acompanhamento é quebrada — e alguém precisa adicionar uma anotação manual, uma linha separada ou um lançamento contábil.
Parcelas. Em transações B2B, é comum que uma única fatura seja dividida em vários Boletos com datas de vencimento diferentes — especialmente em setores como educação (mensalidades) ou locação de equipamentos. O pagador pode quitar a parcela de março, mas não a de fevereiro. A equipe de contas a receber deve acompanhar cada parcela como um Boleto separado, mantendo o vínculo com a fatura original. Quando o relatório de liquidação do banco mostra um pagamento, o analista precisa saber a qual parcela ele se refere — informação que nem sempre é clara apenas com os dados de liquidação.
Ponto de Falha 4: O Gargalo do Excel — Inserção Manual dos Dados de Cada Boleto
Antes de qualquer correspondência, os dados de cada Boleto emitido precisam existir na planilha de acompanhamento. O documento de origem — o PDF do Boleto — contém todas as informações necessárias: código de barras, valor, data de vencimento, beneficiário, pagador, Nosso Número. Mas no fluxo manual padrão, alguém precisa ler esses campos do PDF e digitá-los na planilha.
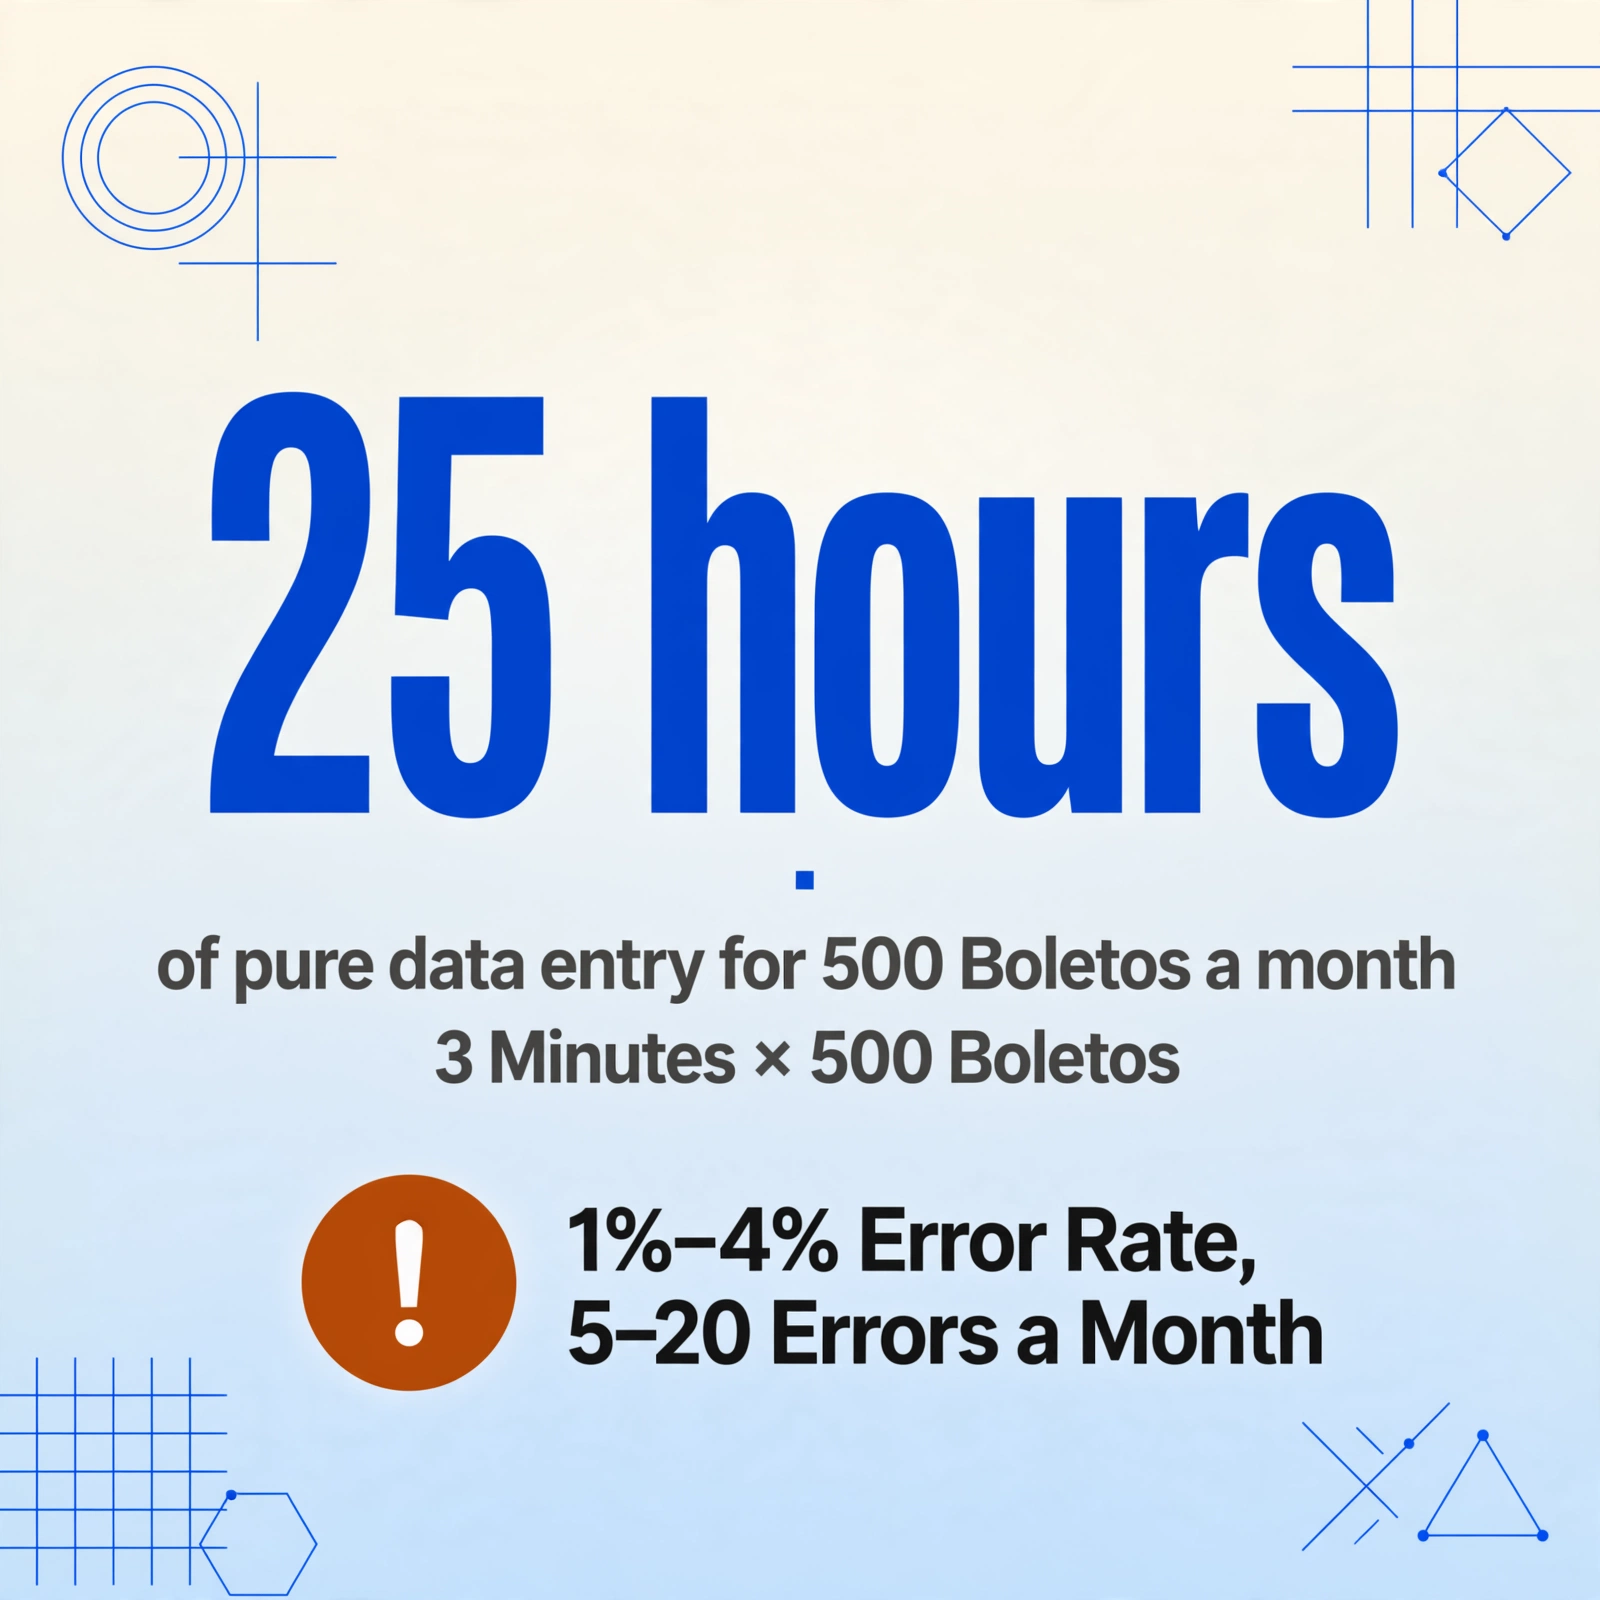
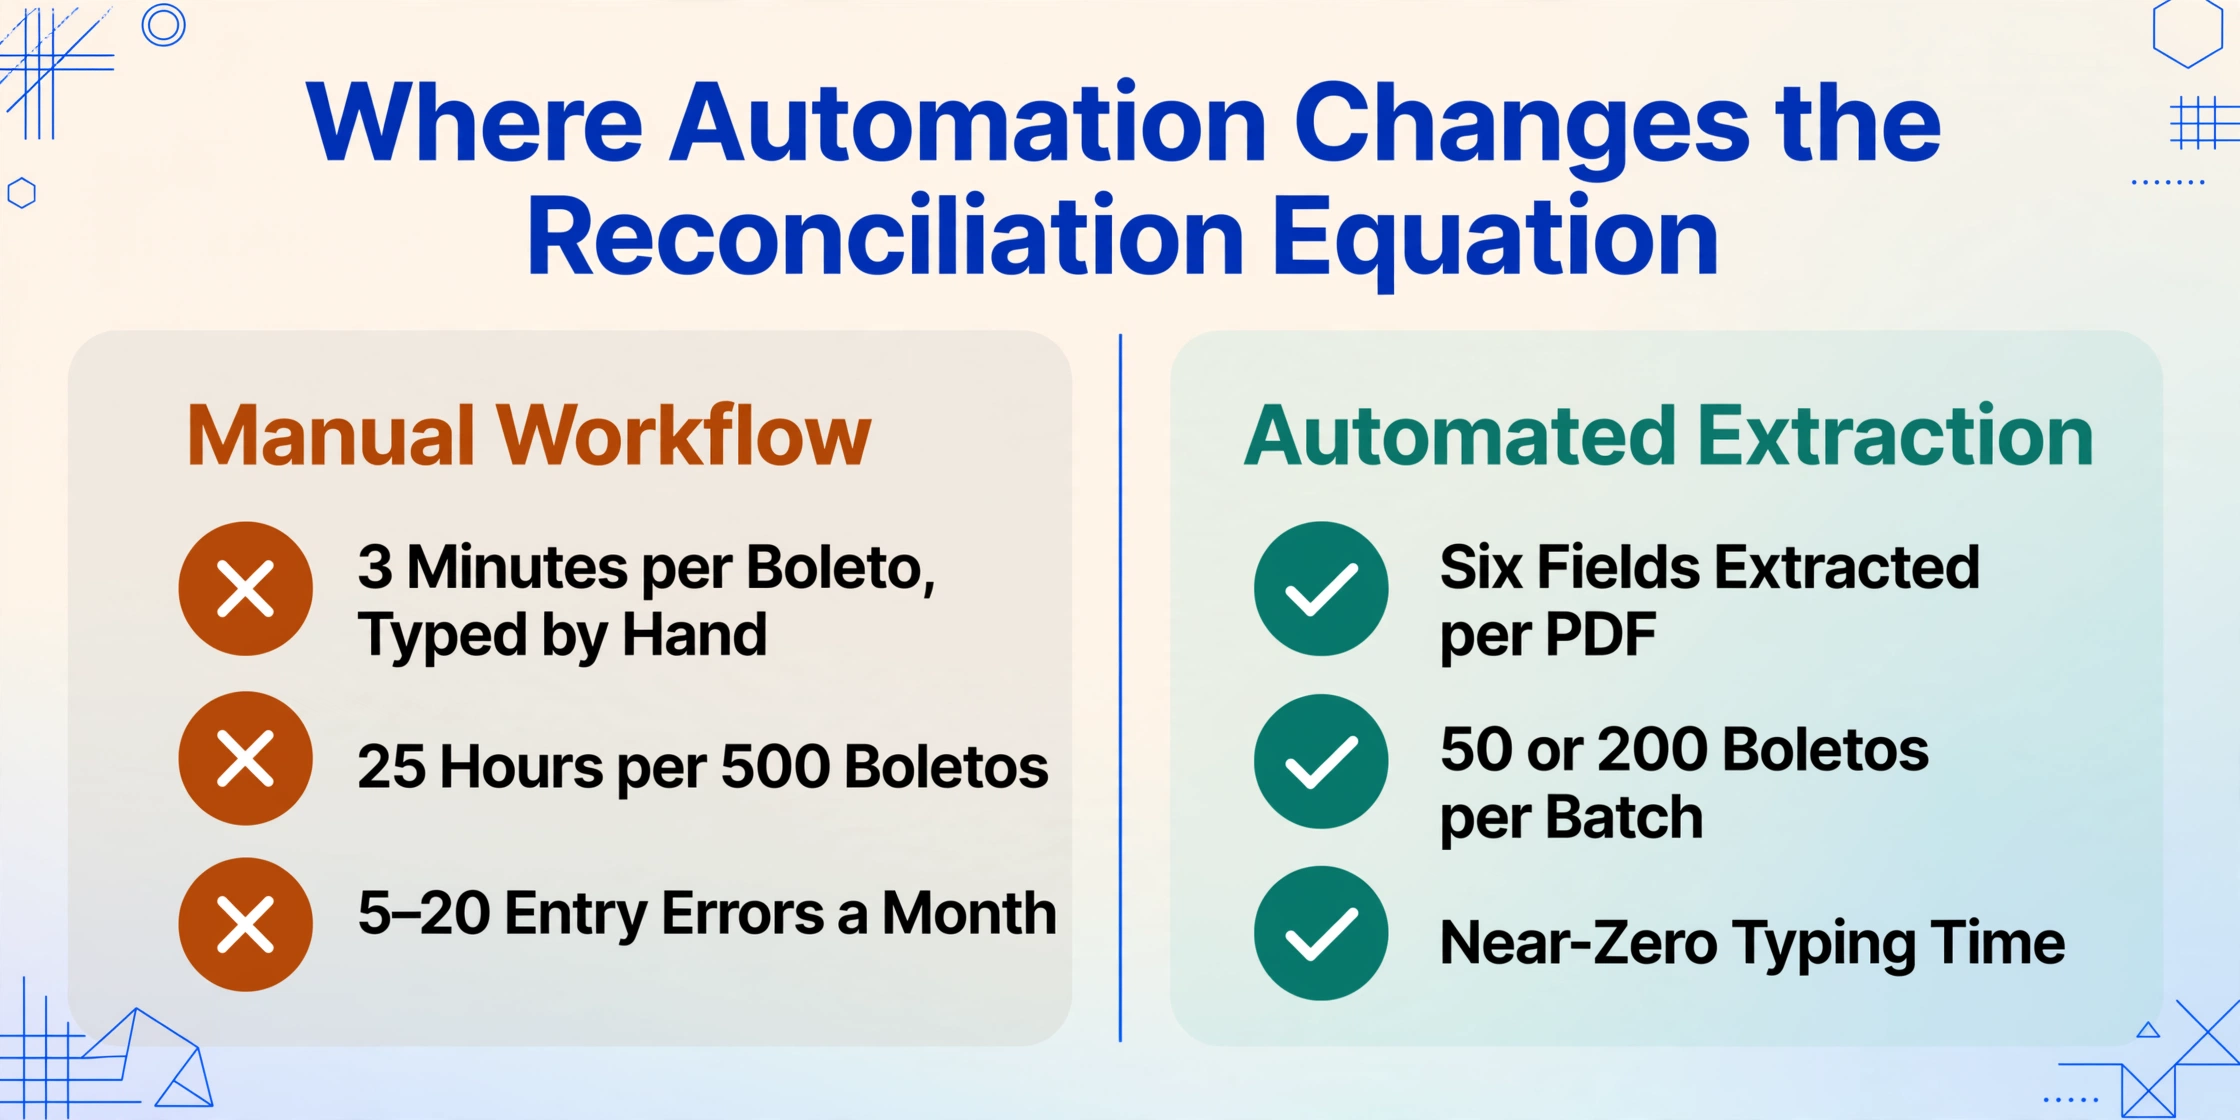
O tempo médio para localizar, ler e digitar seis campos de um Boleto é de aproximadamente 3 minutos por documento. Para 500 Boletos por mês, isso representa 25 horas de pura inserção de dados. A constatação da PwC de que a conciliação consome até 30% do tempo da equipe financeira está alinhada com isso — apenas a inserção de dados já representa uma grande parte desse indicador antes mesmo do trabalho de correspondência começar.
E a inserção de dados carrega sua própria taxa de erro. Os benchmarks do setor para inserção manual de dados financeiros situam a taxa típica de erro entre 1% e 4%. Para uma carteira de 500 Boletos, isso significa de 5 a 20 erros por mês — um dígito do código de barras transposto, um separador decimal mal lido (R$ 1.234,56 vs R$ 1,234.56), uma data de vencimento inserida como MM/DD/AAAA em vez de DD/MM/AAAA. Cada erro precisa ser identificado e corrigido durante a conciliação, aumentando o custo de tempo.
A ironia é que o código de barras de 44 dígitos do Boleto contém os mesmos dados em formato legível por máquina. Os mesmos campos digitados a partir do boleto visual já estão codificados no código de barras — mas a maioria das equipes não possui uma ferramenta que leia o código de barras diretamente.
Ponto de Falha 5: Pagamentos em Atraso, Cálculos de Juros e Escalonamento para Protesto
Quando um Boleto é pago após a data de vencimento, a lei brasileira permite ao beneficiário cobrar até 1% de juros mensais (juros de mora) mais uma multa única de aproximadamente 2%. O valor efetivamente recebido pode, portanto, diferir do valor nominal impresso no Boleto — e a planilha de conciliação deve refletir ambos.
Se a equipe de AR não acompanhar os juros de mora separadamente, o valor extraído do PDF do Boleto (o valor nominal) não corresponderá ao valor liquidado no extrato bancário (que inclui juros e multa). O analista observa uma divergência de alguns reais e precisa investigar se é um erro ou uma taxa legítima de atraso. Para poucos pagamentos em atraso por mês, isso é gerenciável. Para uma carteira com alta proporção de pagamentos após o vencimento — comum em segmentos voltados ao consumidor — o esforço de investigação por ocorrência rapidamente supera o valor da divergência investigada.
Mais grave ainda, um Boleto não pago após o vencimento entra em um cronograma que pode escalar para protesto — o registro formal da dívida não paga em um Cartório de Protesto. Uma vez protestado, a dívida se torna um registro público visível para os birôs de crédito Serasa e SPC. O devedor tem três dias úteis para pagar ou contestar após receber a notificação de protesto. Se o Boleto não foi devidamente rastreado — se o erro de lançamento causou uma marcação incorreta de vencido, ou se o pagamento parcial não foi registrado — o processo de protesto pode ser acionado indevidamente, criando uma disputa que custa mais para resolver do que o valor original do Boleto.
Onde a Automação Muda a Equação da Conciliação
Os cinco pontos de falha compartilham uma causa comum: a intervenção humana é necessária em cada etapa entre o PDF do Boleto e o lançamento conciliado no livro-razão. Cada ponto de intervenção — leitura, digitação, correspondência, investigação — adiciona tempo e introduz risco de erro. A automação muda a equação ao eliminar os pontos de intervenção, não ao tornar cada um mais rápido.
Quando os dados de um Boleto são extraídos automaticamente do PDF ou captura de tela — código de barras, valor, data de vencimento, beneficiário, Nosso Número — o ponto de falha de entrada de dados (Ponto 4) é eliminado por completo. Os dados extraídos chegam à planilha sem uma única digitação. Quando a mesma extração processa 50 ou 200 Boletos em um único lote, o custo de tempo por documento cai de 3 minutos para quase zero na entrada de dados.
Com dados estruturados em ambos os lados — campos extraídos do Boleto nas Colunas A a F, relatório de liquidação bancária importado na Coluna G — a etapa de correspondência passa de "comparar visualmente duas telas" para "executar um PROCV ou consulta de mesclagem." Divergências causadas por juros de mora tornam-se visíveis como diferenças sistemáticas (por exemplo, valor liquidado consistentemente igual ao valor extraído + ~2%) em vez de incompatibilidades misteriosas e pontuais.
Para equipes que processam volumes significativos de Boletos, a combinação de extração de dados em lote e conciliação estruturada é a diferença entre a conciliação ser uma função de tempo integral e ser uma revisão na segunda-feira de manhã. A tarifa bancária de R$3 por boleto não muda. Mas o custo de mão de obra por boleto — que, a 3 minutos por documento e R$20 por hora, adiciona aproximadamente R$1 por Boleto — cai para quase zero na parte de entrada de dados. Em 500 Boletos por mês, isso representa R$500 em economia direta de mão de obra apenas na entrada de dados, antes de considerar a redução de erros e o fechamento mensal mais rápido.
Perguntas Frequentes
O uso do Boleto está diminuendo no Brasil? Isso torna este problema menos urgente?
A participação do Boleto no total de transações de pagamento diminuiu — de dois dígitos antes do lançamento do Pix a aproximadamente 4% em 2025. No entanto, o Boleto continua dominante em segmentos específicos: 68% das compras de e-commerce transfronteirizo do Brasil usam Boleto, e aproximadamente 50 milhões de brasileiros não bancarizados dependem dele como método de pagamento online principal. O volume se estabilizou em vez de colapsar. Para empresas que atendem esses segmentos, o problema de conciliación não vai desaparecer.
O Pix elimina a necessidade de conciliación de Boletos?
Não. Empresas que oferecem ambos métodos de pagamento acabam conciliando dois fluxos separados — pagamentos Pix instantáneos (que se liquidan imediatamente, mas em um formato diferente) e pagamentos de Boleto (que se liquidan em 1-3 días no formato tradicional). As ferramentas de conciliación devem lidar com ambos. O Pix resolve o problema de atraso na liquidación (Punto de Falla 1), mas não cambia o problema de entrada de dados para Boletos que os clientes ainda escolhem pagar dessa forma.
Como os ERPs brasileiros como Totvs ou SAP lidam com a conciliación de Boletos?
A maioria dos ERPs brasileiros pode importar arquivos CNAB diretamente para correspondência automática — mas somente se os dados do Boleto emitido já estiverem no sistema. O gargalo é obter os dados de cada PDF de Boleto no ERP em primeiro lugar. A etapa de extração preenche essa lacuna, convertendo os dados do PDF em um formato que o ERP possa consumir. Para um guía passo a passo sobre como extraer dados de Boleto de PDF a planilha, veja este tutorial.
O que acontece se um Boleto vai a protesto devido a um erro de conciliación?
Se uma entrada de dados incorreta — como um Nosso Número duplicado ou uma data de vencimiento errada — faz que um Boleto pareça não pago quando realmente foi pago, o emisor pode enviarlo erroneamente a protesto. Revertir um protesto requer ir ao cartório com comprobante de pago, pagar taxas administrativas e atualizar os registros do biró de crédito. O processo normalmente leva semanas e custa R$50-R$150 em taxas de cartório más tiempo administrativo interno. Esta é uma das consequências de maior custo da entrada manual de dados de Boleto.
A extração de dados de Boleto pode lidar também com arquivos CNAB, ou somente com os PDFs visuais?
As ferramentas de extração que leem documentos visuais (PDFs, imágenes, capturas de pantalla) lidam com o lado do Boleto emitido. O arquivo CNAB do banco é um formato estruturado separado que é melhor manejado pela funcionalidade de importação existente do ERP ou por un parser personalizado. O valor da extração visual é obter os dados do Boleto em um formato estruturado que possa ser comparado com o CNAB — reemplaza la etapa de entrada manual de datos, no la interfaz del banco.
Conciliação Não É o Problema — A Digitação de Dados É
Os cinco pontos de falha descritos aqui compartilham uma única causa raiz: os dados de cada Boleto precisam ser lidos por um humano antes de serem processados por um sistema. Toda outra ineficiência — o atraso na liquidação, a divergência no extrato bancário, o acompanhamento de pagamentos parciais — é amplificada pelo fato de que o ponto de partida são dados não estruturados em um PDF que precisam ser inseridos manualmente. Corrija essa única etapa, e os custos downstream diminuem proporcionalmente.
O Boleto Bancário foi projetado como um instrumento de pagamento, não como um desafio de conciliação. Mas, 33 anos após sua criação, o fluxo de conciliação em torno dele acumulou camadas de processos manuais que a própria estrutura do documento foi criada para eliminar. Migrar de "ler e digitar cada campo" para "extrair todos os campos de uma só vez" é a mudança de maior alavancagem que uma equipe de contas a receber que processa pagamentos brasileiros pode fazer.
Veja a diferença com seus próprios arquivos de Boleto.
Envie um PDF ou print de um Boleto Bancário e receba dados estruturados em segundos.
Teste Agora