Por qué la conciliación de Boletos
cuesta más de lo que la mayoría de los equipos financieros cree
Más de 10 millones de Boletos se pagan cada día hábil en Brasil. Cada uno sigue el mismo estándar FEBRABAN, lleva un código de barras de 44 dígitos legible por máquina y codifica su monto, fecha de vencimiento y beneficiario en posiciones definidas con precisión. La infraestructura de pagos que procesa estos 10 millones de transacciones diarias se encuentra entre las más automatizadas del mundo: los bancos liquidan los pagos de Boleto a través del sistema de compensación del Banco Central sin intervención humana. Pero los equipos financieros que reciben esos pagos aún los concilian uno por uno, manualmente, con un proceso que no ha cambiado fundamentalmente en los 33 años desde que se introdujo el Boleto.
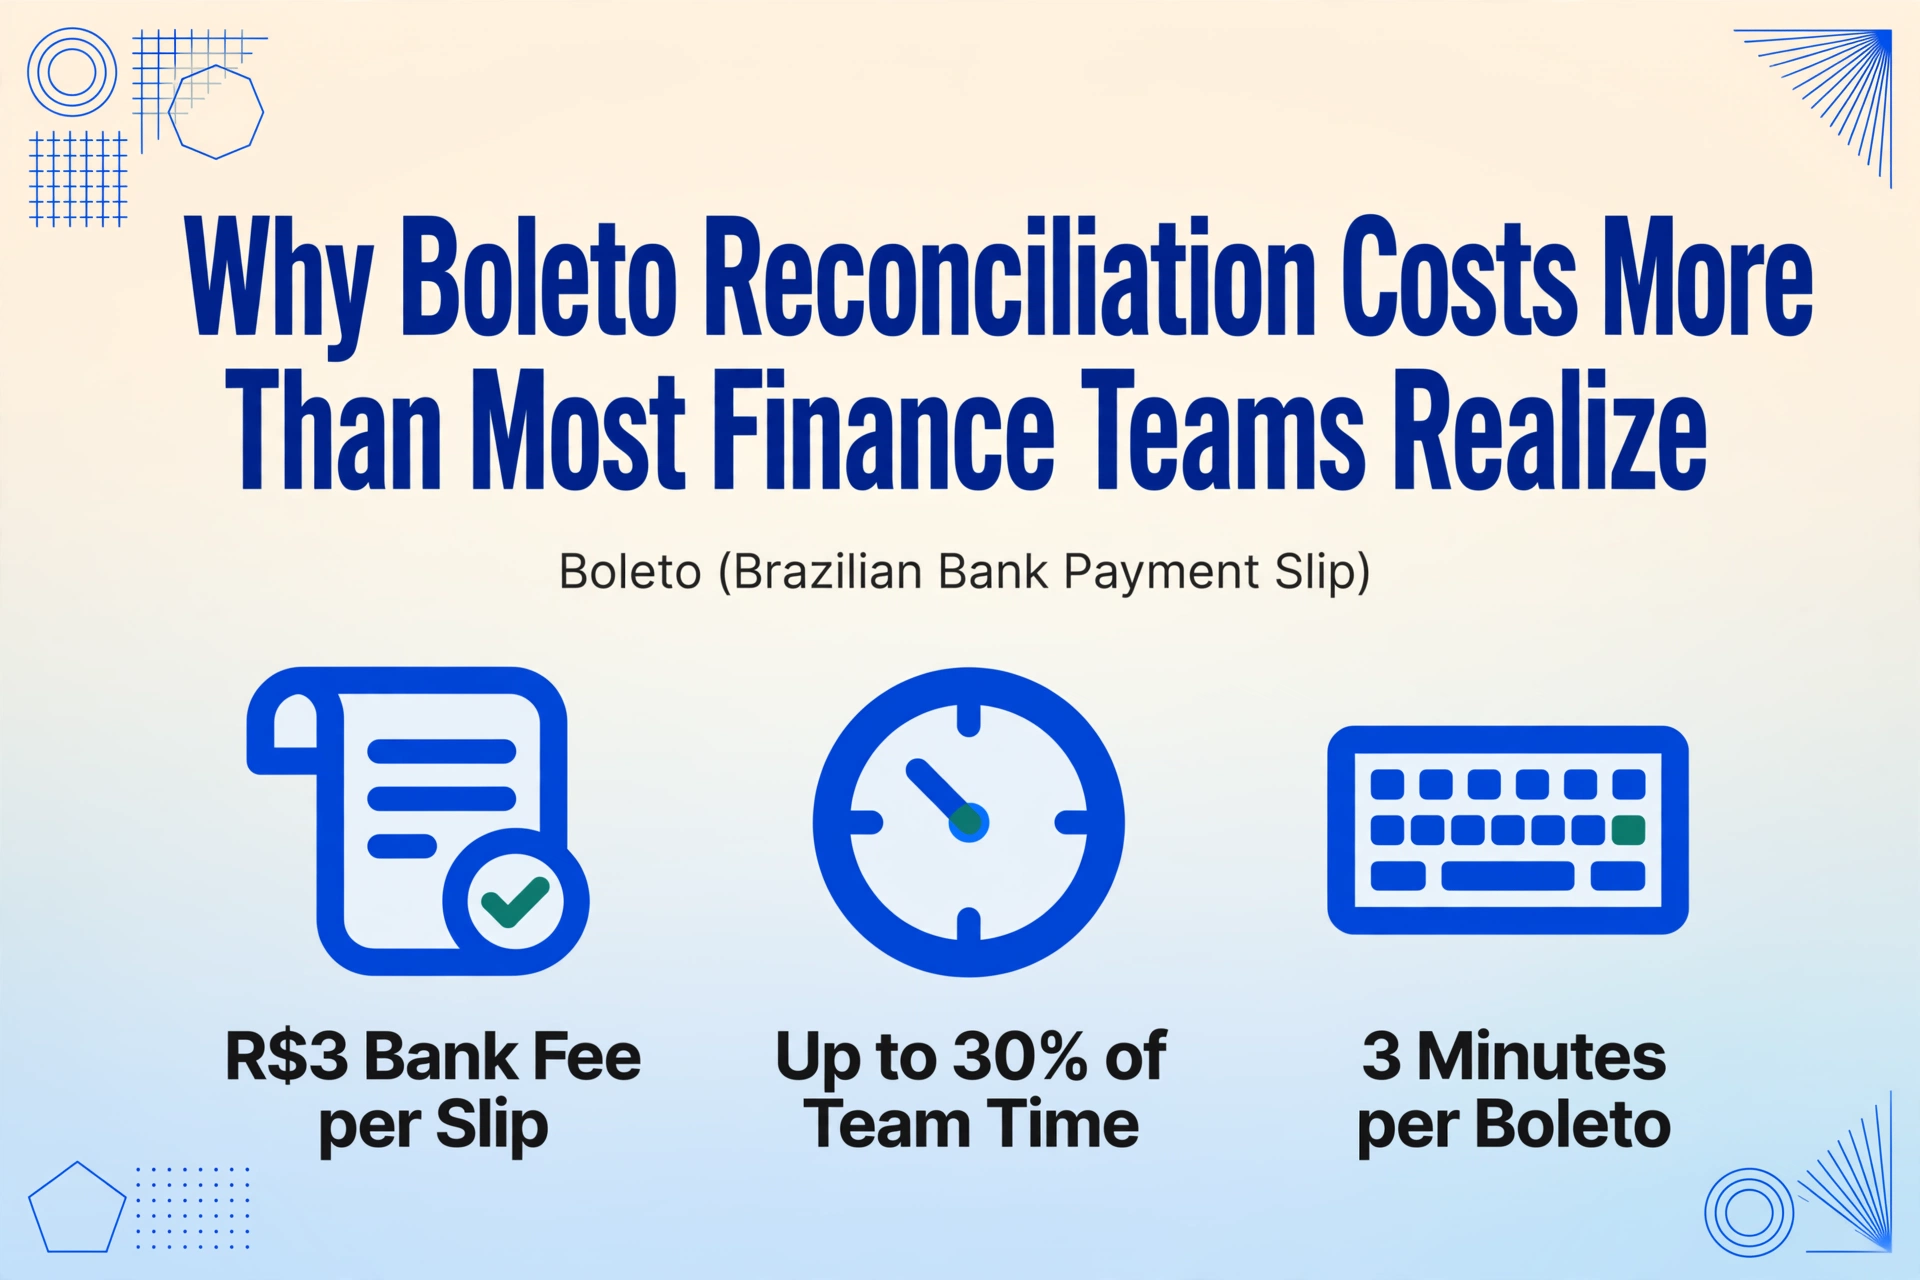
Conclusiones Clave
- La mayoría de los equipos de cuentas por cobrar se culpan a sí mismos por la lenta conciliación de Boletos — pero el cuello de botella es un proceso que inserta intervención humana en cinco puntos de falla independientes.
- Solo la captura de datos consume 25 horas al mes con 500 Boletos — antes de que comience cualquier cotejo o investigación.
- Cuando la extracción elimina el paso de teclear, la conciliación pasa de 'quién lee y teclea cada campo' a 'quién revisa las excepciones' — el rol para el que realmente se contrató a los equipos financieros.
El problema de la conciliación de Boletos en cifras
Antes de diagnosticar los puntos de falla, vale la pena exponer la magnitud con claridad. Brasil procesa un estimado de 3.7 mil millones de transacciones Boleto anualmente — aproximadamente 10 millones por día hábil. Para las empresas que las reciben, cada uno de esos pagos debe cotejarse con el Boleto emitido correspondiente, verificarse el monto, registrarse la fecha de liquidación e investigarse cualquier discrepancia.
Según datos de la consultora de pagos GMattos, los pagos Boleto promedian aproximadamente R$3 por recibo procesado solo en comisiones bancarias — y eso es únicamente lo que cobra el banco. El costo laboral de extraer manualmente los datos de cada recibo, ingresarlos en una hoja de cálculo y conciliarlos contra el informe de liquidación del banco no está incluido en esa cifra. Un punto de referencia de PwC entre equipos financieros encontró que la conciliación manual consume hasta el 30% del tiempo de un equipo financiero. Para una empresa brasileña mediana que procesa 500 Boletos al mes, eso equivale aproximadamente a un empleado de tiempo completo dedicado exclusivamente a la conciliación relacionada con Boletos.
El problema central: la conciliación de Boletos no es difícil porque cada tarea individual sea compleja. Es difícil porque el proceso tiene cinco puntos de falla distintos entre la emisión y el asiento contable final, y cada uno genera su propio tipo de costo operativo.
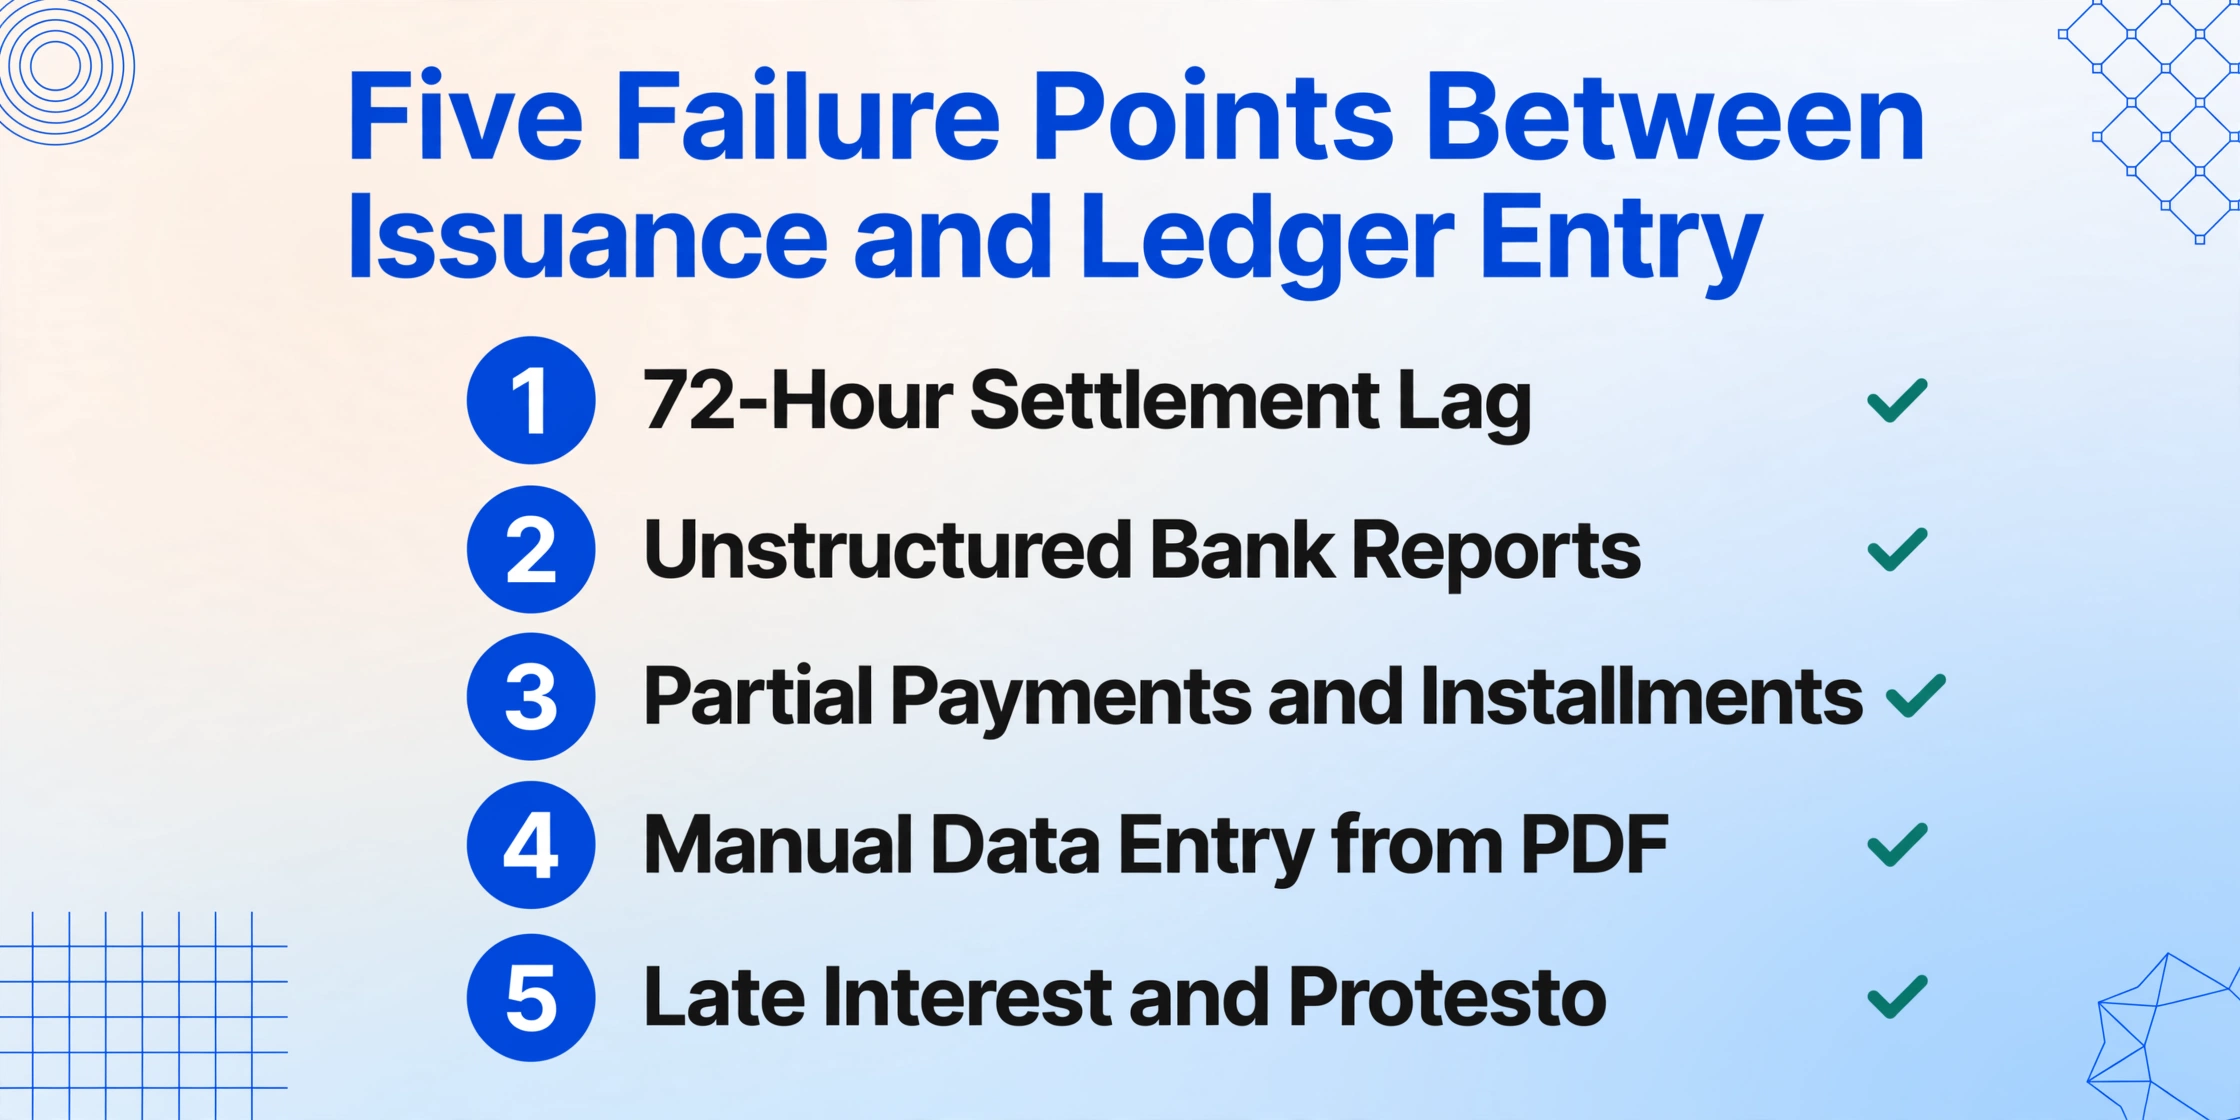
Punto de fallo 1: El desfase de liquidación de 72 horas entre el pago y la confirmación
Cuando un consumidor paga un Boleto en una agencia de lotería o supermercado, el dinero sale de sus manos de inmediato. Pero la confirmación que llega a la cuenta bancaria del comerciante no es instantánea. Hasta marzo de 2024, la liquidación estándar de un Boleto tomaba de uno a tres días hábiles. El cambio de reglas de FEBRABAN en marzo de 2024 aceleró este proceso: los pagos realizados antes de la 1:30 p. m. ahora se liquidan el mismo día hábil, mientras que los pagos posteriores se liquidan al siguiente día hábil. Esta es una mejora significativa, pero aún está muy por detrás de la liquidación instantánea de Pix, que procesa los pagos en segundos.
Esta brecha crea un problema de seguimiento. Un equipo de cuentas por cobrar que emite 100 Boletos el primer día del mes verá los pagos llegar poco a poco durante la semana siguiente, no como un lote único, sino como un flujo diario de depósitos parciales, superpuestos y, a veces, sin etiquetar. Sin confirmación en tiempo real, el equipo no puede saber a qué Boleto específico corresponde un depósito determinado hasta que llega el informe de liquidación del banco. Mientras tanto, el informe de antigüedad muestra artículos como «no pagados» que quizás ya se hayan liquidado, o peor, como «pagados» cuando la liquidación aún no se ha completado.
Esto no es una falla del sistema Boleto en sí, sino un desajuste entre la velocidad del pago en el extremo frontal (inmediata, en el punto de pago) y su confirmación en el extremo posterior (de uno a tres días, en el ciclo de liquidación del banco). Y ese desajuste obliga a los equipos a crear colchones, estimaciones y puntos de control manuales en su flujo de conciliación que serían innecesarios si la confirmación fuera instantánea.
Punto de fallo 2: El informe de liquidación bancaria no estructurado
Cada banco en Brasil que procesa pagos de Boleto proporciona un informe de liquidación diario a sus clientes comerciantes. Pero «informe» es un término generoso: lo que llega es un archivo en el formato preferido del banco, a menudo un diseño de texto CNAB 240 o CNAB 400, a veces una hoja de cálculo semiestructurada, a veces un PDF con una tabla de transacciones.
Los estándares CNAB (Centro Nacional de Automatización Bancaria) definen campos como Nosso Número, valor, data de pago y código de compensación. Pero las posiciones de los campos, la forma en que se codifican los datos y la información complementaria incluida varían según el banco. Un banco podría incluir el CPF del pagador en el archivo. Otro podría omitirlo. Uno podría poner la fecha de pago en la posición 120. Otro podría ponerla en la posición 210.
Un equipo de cuentas por cobrar que recibe Boletos de clientes que utilizan múltiples bancos brasileños debe, por lo tanto, conciliar con múltiples formatos de informe. Los datos del informe de liquidación de Bradesco llegan estructurados de manera diferente a los de Itaú, que a su vez difieren de los de Santander. Cada uno requiere su propia lógica de análisis o, más comúnmente, su propia interpretación manual por parte de un miembro del equipo financiero que sabe «cómo funciona el archivo de ese banco».
Cuando el informe bancario no se puede cotejar directamente con la lista de Boletos emitidos porque los formatos no coinciden, el paso de conciliación se convierte en un ejercicio de referencias cruzadas manual. El analista de cuentas por cobrar imprime o abre el informe bancario en una pantalla y la hoja de cálculo de seguimiento de Boletos en otra, y coteja visualmente las filas por monto y fecha, con la esperanza de que no haya dos pagos con el mismo valor el mismo día.
Punto de fallo 3: Los pagos parciales y las cuotas rompen la correspondencia uno a uno
El caso de conciliación más simple — un Boleto emitido, un pago recibido por el monto total — también es el más común. Pero una minoría significativa de transacciones con Boleto rompe este modelo limpio, y cuando lo hace, el trabajo de emparejamiento manual se multiplica.
Pagos parciales. Un Boleto de R$ 1.500 puede pagarse en dos cuotas — R$ 750 el día 5 y R$ 750 el día 20 — o el pagador puede simplemente remitir R$ 1.200 porque está disputando una parte de la factura. En cualquier caso, el informe de liquidación del banco muestra dos entradas (o una entrada por un monto diferente) contra un solo Boleto. El equipo de cuentas por cobrar debe decidir: ¿marcar el Boleto como parcialmente pagado y hacer seguimiento del saldo restante? ¿O aplicar el pago completo y crear una nota de crédito? De cualquier manera, la estructura limpia de una fila por Boleto en la hoja de seguimiento se rompe — y alguien tiene que agregar una nota manual, una fila separada o un asiento contable.
Cuotas (parcelas). En transacciones B2B, es común que una sola factura se divida en múltiples Boletos con diferentes fechas de vencimiento — especialmente en sectores como educación (colegiaturas mensuales) o arrendamiento de equipos. El pagador puede liquidar la cuota de marzo pero no la de febrero. El equipo de cuentas por cobrar debe hacer seguimiento de cada cuota como un Boleto separado mientras mantiene el vínculo con la factura original. Cuando el informe de liquidación del banco muestra un pago, el analista debe saber a qué cuota corresponde — información que no siempre es clara solo con los datos de liquidación.
Punto de fallo 4: El cuello de botella de Excel — Ingreso manual de datos de cada campo del Boleto
Antes de que pueda ocurrir cualquier emparejamiento, los datos de cada Boleto emitido deben existir en la hoja de seguimiento. El documento fuente — el PDF del Boleto — contiene toda la información necesaria: código de barras, monto, fecha de vencimiento, beneficiario, pagador, Nosso Número. Pero en el flujo de trabajo manual estándar, alguien debe leer esos campos del PDF y escribirlos en la hoja de cálculo.
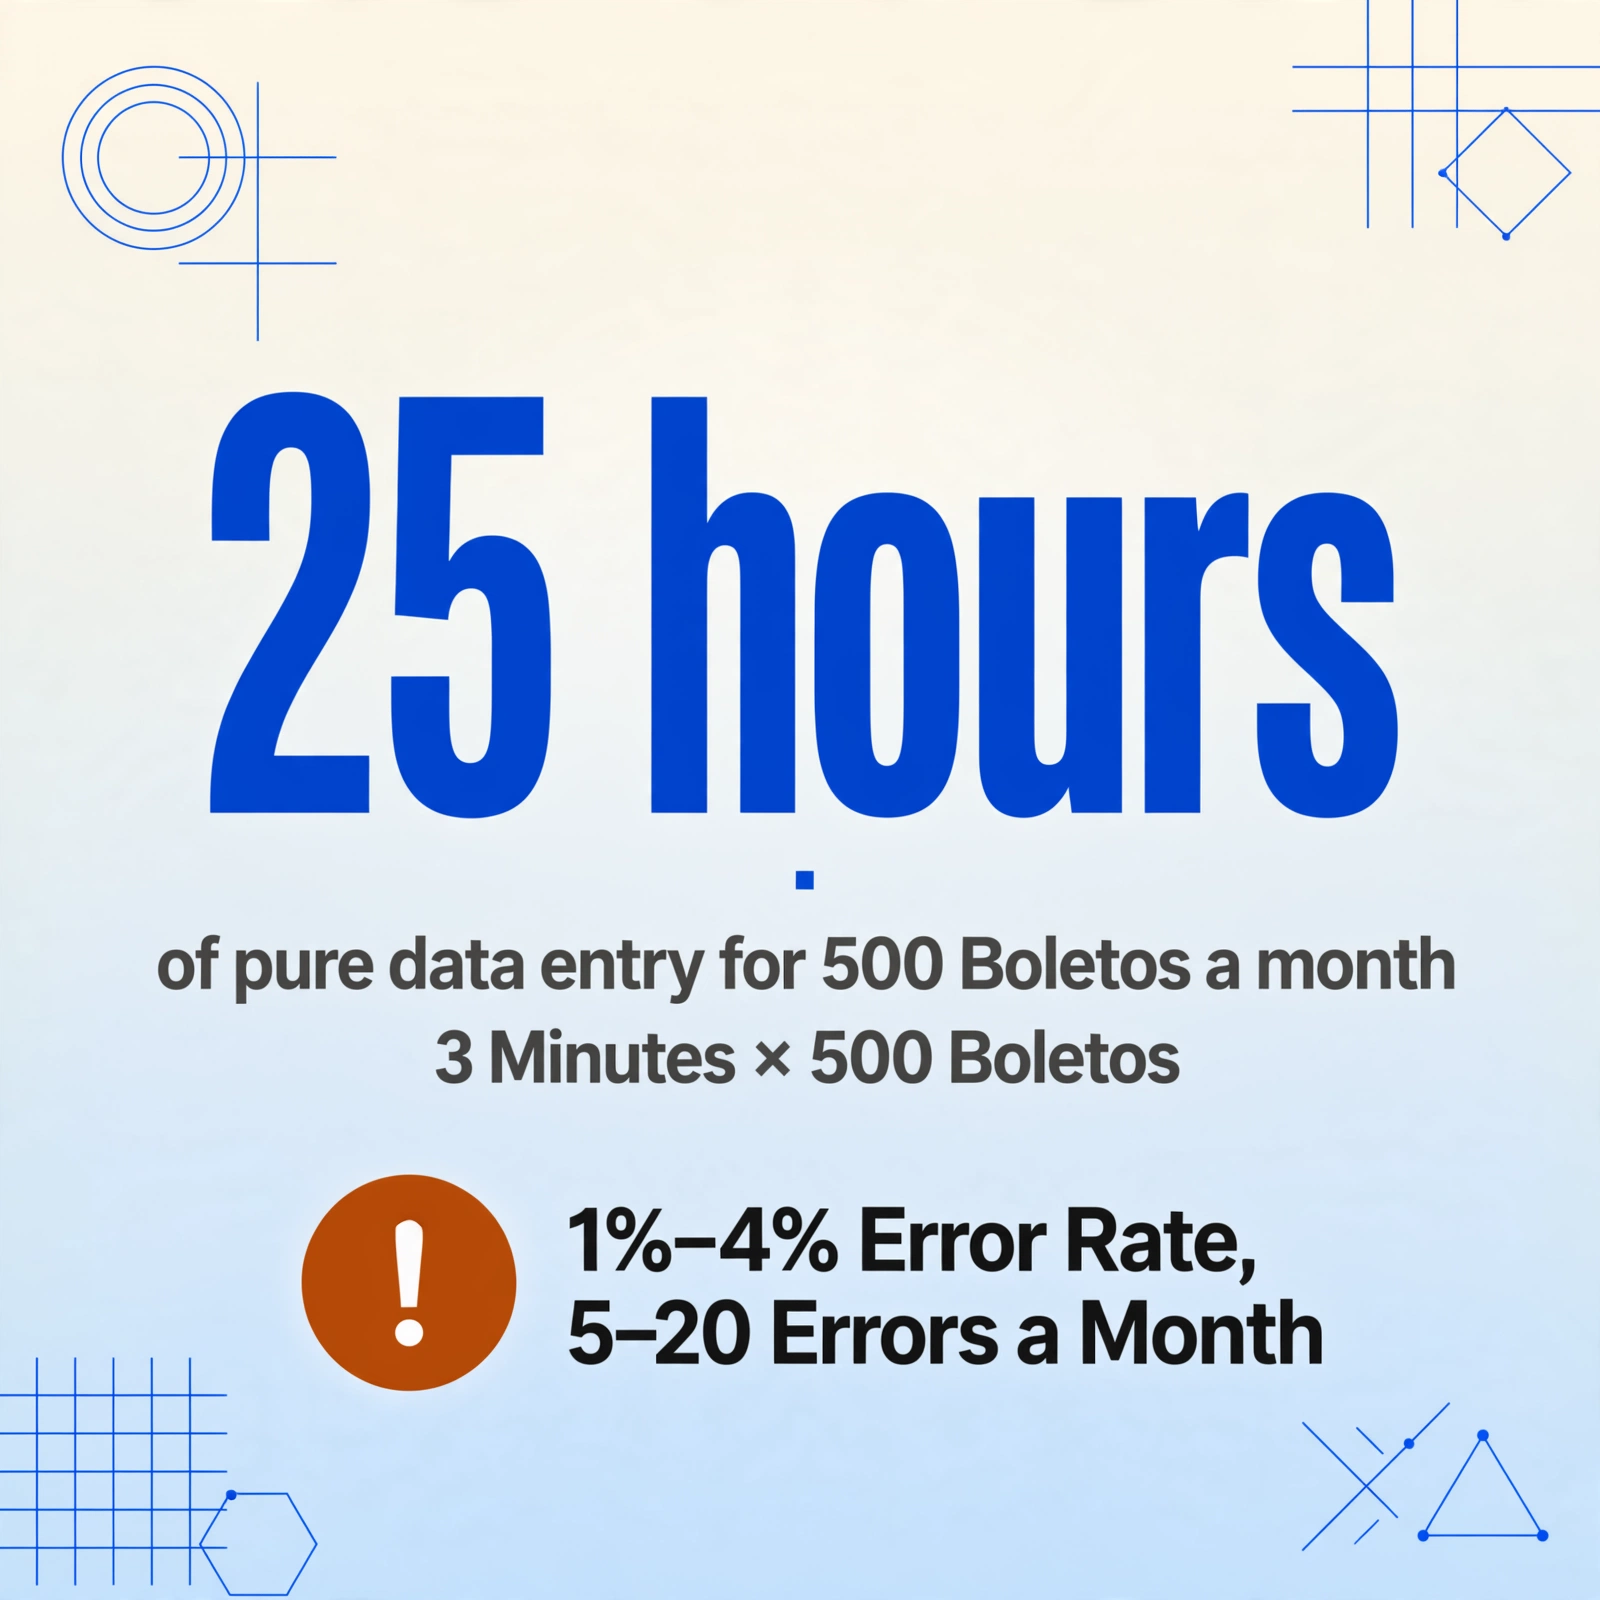
El tiempo promedio para localizar, leer y escribir seis campos de un Boleto es de aproximadamente 3 minutos por documento. Para 500 Boletos al mes, eso son 25 horas de puro ingreso de datos. El hallazgo de PwC de que la conciliación consume hasta el 30% del tiempo del equipo financiero se alinea estrechamente con esto — el ingreso de datos por sí solo representa una gran parte de ese punto de referencia antes de que comience el trabajo real de emparejamiento.
Y el ingreso de datos conlleva su propia tasa de error. Los puntos de referencia de la industria para el ingreso manual de datos financieros sitúan la tasa de error típica entre el 1% y el 4%. Para una cartera de 500 Boletos, eso significa de 5 a 20 errores por mes — un dígito transpuesto en el código de barras, un separador decimal mal leído (R$ 1.234,56 vs R$ 1,234.56), una fecha de vencimiento ingresada como MM/DD/AAAA en lugar de DD/MM/AAAA. Cada error debe detectarse y corregirse durante la conciliación, lo que se suma al costo de tiempo.
La ironía es que el código de barras de 44 dígitos del Boleto contiene los mismos datos en un formato legible por máquina. Los mismos campos escritos desde el comprobante visual ya están codificados en el código de barras — pero la mayoría de los equipos no tienen una herramienta que lea el código de barras directamente.
Punto de fallo 5: Pagos atrasados, cálculos de intereses y escalamiento de protesto
Cuando un Boleto se paga después de su fecha de vencimiento, la ley brasileña permite al beneficiario cobrar hasta un 1% de interés mensual (juros de mora) más una multa única de aproximadamente el 2%. El monto realmente recibido puede, por lo tanto, diferir del valor nominal impreso en el Boleto — y la hoja de conciliación debe reflejar ambos.
Si el equipo de cuentas por cobrar no realiza un seguimiento de los intereses por pago atrasado por separado, el monto extraído del PDF del Boleto (el valor nominal) no coincidirá con el monto liquidado en el informe bancario (que incluye juros y multa). El analista observa una discrepancia de unos pocos reales y debe investigar si se trata de un error o de una tarifa legítima por pago atrasado. Para un puñado de pagos atrasados al mes, esto es manejable. Para una cartera con una alta proporción de pagos después de la fecha de vencimiento — común en segmentos orientados al consumidor — el esfuerzo de investigación por incidente supera rápidamente el valor de la discrepancia que se investiga.
Aún más grave: un Boleto que no se paga después de su fecha de vencimiento entra en un cronograma que puede escalar a protesto — el registro formal de la deuda impaga en un Cartório de Protesto (notaría de protesto). Una vez protestado, la deuda se convierte en un registro público visible para los burós de crédito Serasa y SPC. El deudor tiene tres días hábiles para pagar o impugnar después de recibir la notificación de protesto. Si el Boleto no se rastreó adecuadamente — si el error de ingreso de datos provocó una marca de vencimiento falsa, o el pago parcial no se registró — el proceso de protesto puede activarse incorrectamente, creando una disputa que cuesta más resolver que el valor original del Boleto.
Dónde la automatización cambia la ecuación de la conciliación
Los cinco puntos de falla comparten una causa común: se requiere intervención humana en cada paso entre el PDF del Boleto y la entrada contable conciliada. Cada punto de intervención — leer, escribir, cotejar, investigar — añade tiempo e introduce riesgo de error. La automatización cambia la ecuación al eliminar los puntos de intervención, no al hacer cada uno más rápido.
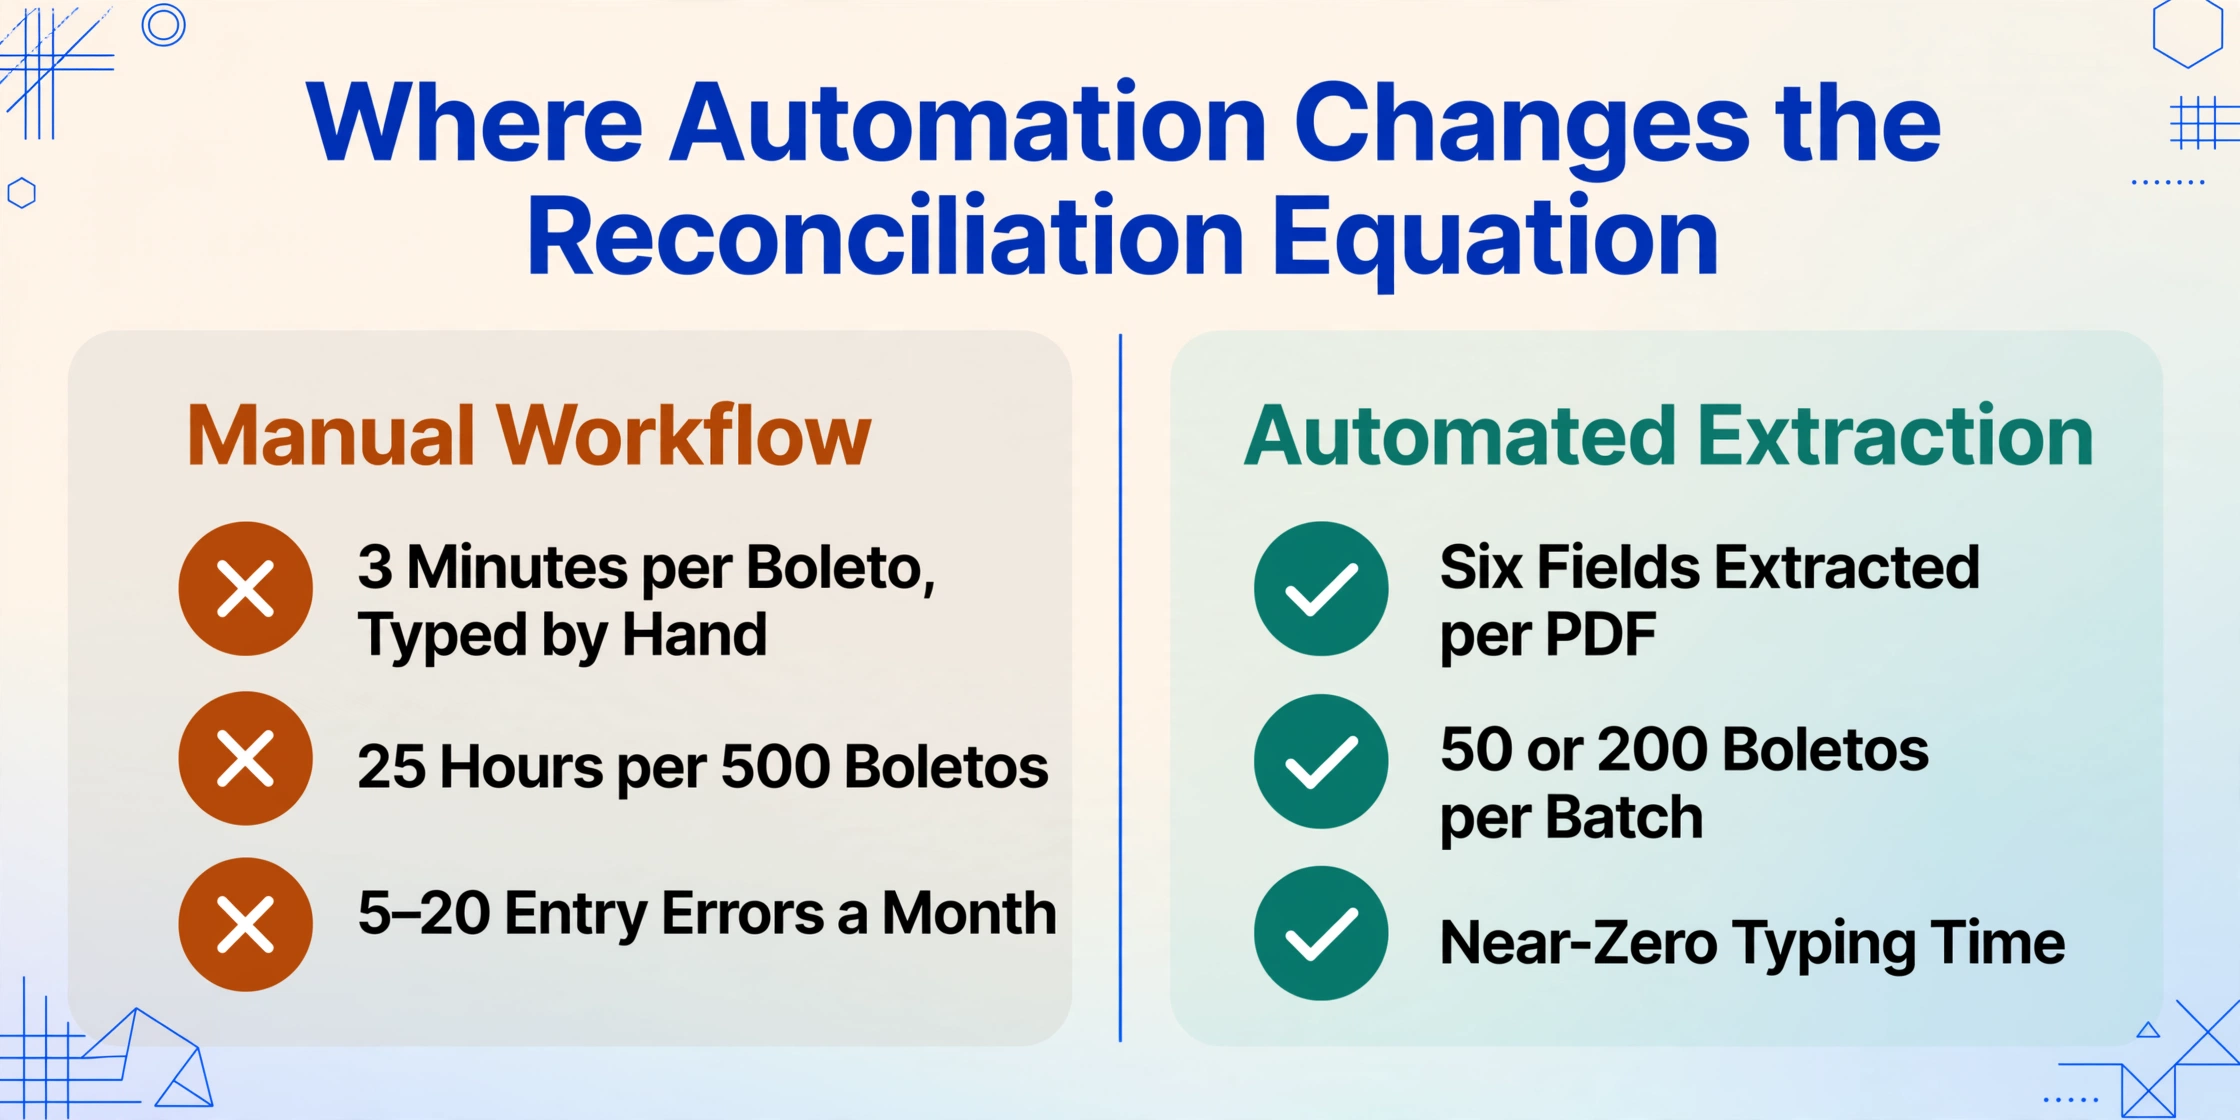
Cuando los datos de un Boleto se extraen automáticamente del PDF o captura de pantalla — código de barras, monto, fecha de vencimiento, beneficiario, Nosso Número — el punto de falla de ingreso de datos (Punto 4) se elimina por completo. Los datos extraídos llegan a la hoja de cálculo sin teclear una sola vez. Cuando la misma extracción procesa 50 o 200 Boletos en un solo lote, el costo de tiempo por documento cae de 3 minutos a casi cero en el ingreso de datos.
Con datos estructurados en ambos lados — campos del Boleto extraídos en las columnas A a F, informe de liquidación bancaria importado en la columna G — el paso de cotejo pasa de «comparar visualmente dos pantallas» a «ejecutar un BUSCARV o consulta de combinación». Las discrepancias causadas por intereses moratorios se vuelven visibles como diferencias sistemáticas (p. ej., el monto liquidado es consistentemente igual al monto extraído + ~2 %) en lugar de desajustes misteriosos y aislados.
Para los equipos que procesan volúmenes significativos de Boletos, la combinación de extracción de datos por lotes y conciliación estructurada marca la diferencia entre que la conciliación sea un puesto de tiempo completo y que sea una revisión de los lunes por la mañana. La tarifa bancaria de R$3 por comprobante no cambia. Pero el costo laboral por comprobante — que, a 3 minutos por documento y R$20 por hora, suma aproximadamente R$1 por Boleto — cae a casi cero en la parte de ingreso de datos. Con 500 Boletos al mes, eso representa R$500 en ahorro laboral directo solo en ingreso de datos, antes de contabilizar la reducción de errores y el cierre de mes más rápido.
Preguntas Frecuentes
¿Está disminuyendo el uso del Boleto en Brasil? ¿Eso hace que este problema sea menos urgente?
La participación del Boleto en el total de transacciones de pago ha disminuido: de dos dígitos antes del lanzamiento de Pix a aproximadamente el 4% en 2025. Sin embargo, el Boleto sigue siendo dominante en segmentos específicos: el 68% de las compras de comercio electrónico transfronterizo desde Brasil utilizan Boleto, y aproximadamente 50 millones de brasileños no bancarizados dependen de él como su método de pago en línea principal. El volumen se ha estabilizado en lugar de colapsar. Para las empresas que atienden estos segmentos, el problema de la conciliación no va a desaparecer.
¿Pix elimina la necesidad de conciliar Boletos?
No. Las empresas que ofrecen ambos métodos de pago terminan conciliando dos flujos separados: los pagos instantáneos de Pix (que se liquidan de inmediato pero en un formato diferente) y los pagos con Boleto (que se liquidan en 1 a 3 días en el formato tradicional). Las herramientas de conciliación deben manejar ambos. Pix resuelve el problema del retraso en la liquidación (Punto de Falla 1), pero no cambia el problema de ingreso de datos para los Boletos que los clientes aún eligen pagar de esa manera.
¿Cómo manejan los ERP brasileños como Totvs o SAP la conciliación de Boletos?
La mayoría de los ERP brasileños pueden importar archivos CNAB directamente para la coincidencia automática, pero solo si los datos del Boleto emitido ya están en el sistema. El cuello de botella es obtener los datos de cada PDF de Boleto al ERP en primer lugar. El paso de extracción supera esa brecha, convirtiendo los datos del PDF en un formato que el ERP pueda consumir. Para una guía paso a paso sobre cómo extraer datos de Boleto de PDF a hoja de cálculo, consulte este tutorial.
¿Qué sucede si un Boleto va a protesto debido a un error de conciliación?
Si un ingreso de datos incorrecto, como un Nosso Número duplicado o una fecha de vencimiento equivocada, hace que un Boleto parezca impago cuando en realidad fue pagado, el emisor puede enviarlo erróneamente a protesto. Revertir un protesto requiere acudir a la notaría de protesto con prueba de pago, pagar tarifas administrativas y actualizar los registros del buró de crédito. El proceso generalmente toma semanas y cuesta R$50-R$150 en tarifas de la notaría de protesto, más el tiempo administrativo interno. Esta es una de las consecuencias de mayor costo del ingreso manual de datos de Boletos.
¿La extracción de datos de Boleto también puede manejar archivos CNAB, o solo los PDF visuales?
Las herramientas de extracción que leen documentos visuales (PDF, imágenes, capturas de pantalla) manejan el lado del Boleto emitido. El archivo CNAB del banco es un formato estructurado separado que se maneja mejor con la funcionalidad de importación existente del ERP o con un analizador personalizado. El valor de la extracción visual es obtener los datos del Boleto en un formato estructurado que luego se pueda comparar con el CNAB: reemplaza el paso de ingreso manual de datos, no la interfaz del banco.
La conciliación no es el problema — la entrada de datos lo es
Los cinco puntos de falla descritos aquí comparten una causa raíz: los datos de cada Boleto deben ser leídos por una persona antes de que un sistema pueda procesarlos. Cada otra ineficiencia — el desfase de liquidación, la discrepancia con el extracto bancario, el seguimiento de pagos parciales — se ve amplificada por el hecho de que el punto de partida son datos no estructurados en un PDF que deben ingresarse manualmente. Corrija ese único paso y los costos posteriores se reducirán proporcionalmente.
El Boleto Bancário fue diseñado como un instrumento de pago, no como un desafío de conciliación. Pero 33 años después de su creación, el flujo de conciliación a su alrededor ha acumulado capas de procesos manuales que la propia estructura del documento fue creada para eliminar. Pasar de «leer y escribir cada campo» a «extraer todos los campos a la vez» es el cambio de mayor impacto que un equipo de cuentas por cobrar que procesa pagos brasileños puede realizar.
Compruebe la diferencia con sus propios archivos de Boleto.
Cargue un PDF o captura de pantalla de un Boleto Bancário y obtenga datos estructurados en segundos.
Pruébelo ahora