Pourquoi le rapprochement des Boletos
coûte plus cher que ce que la plupart des équipes financières imaginent
Plus de 10 millions de Boletos sont payés chaque jour ouvré au Brésil. Chacun suit la même norme FEBRABAN, porte un code-barres lisible par machine de 44 chiffres, et encode son montant, sa date d'échéance et son bénéficiaire dans des positions précisément définies. L'infrastructure de paiement qui traite ces 10 millions de transactions quotidiennes est parmi les plus automatisées au monde — les banques règlent les paiements Boleto via le système de compensation de la banque centrale sans aucune intervention humaine. Mais les équipes financières qui reçoivent ces paiements les rapprochent encore une par une, à la main, selon un processus qui n'a pas fondamentalement changé depuis les 33 ans d'existence du Boleto.
Points clés à retenir
- La plupart des équipes de comptes clients s'en veulent pour la lenteur du rapprochement des Boletos — mais le goulot d'étranglement est un processus qui insère une intervention humaine à cinq points de défaillance indépendants.
- La seule saisie de données consomme 25 heures par mois pour 500 Boletos — avant même que tout rapprochement ou investigation ne commence.
- Lorsque l'extraction supprime l'étape de frappe, le rapprochement passe de « qui lit et saisit chaque champ » à « qui examine les exceptions » — le rôle pour lequel les équipes financières ont en réalité été embauchées.
Le problème de la réconciliation Boleto en chiffres
Avant de diagnostiquer les points de défaillance, il convient d'énoncer clairement l'ampleur du problème. Le Brésil traite environ 3,7 milliards de transactions Boleto par an — soit environ 10 millions par jour ouvré. Pour les entreprises qui les reçoivent, chacun de ces paiements doit être rapproché du Boleto émis correspondant, le montant doit être vérifié, la date de règlement doit être enregistrée et tout écart doit faire l'objet d'une enquête.
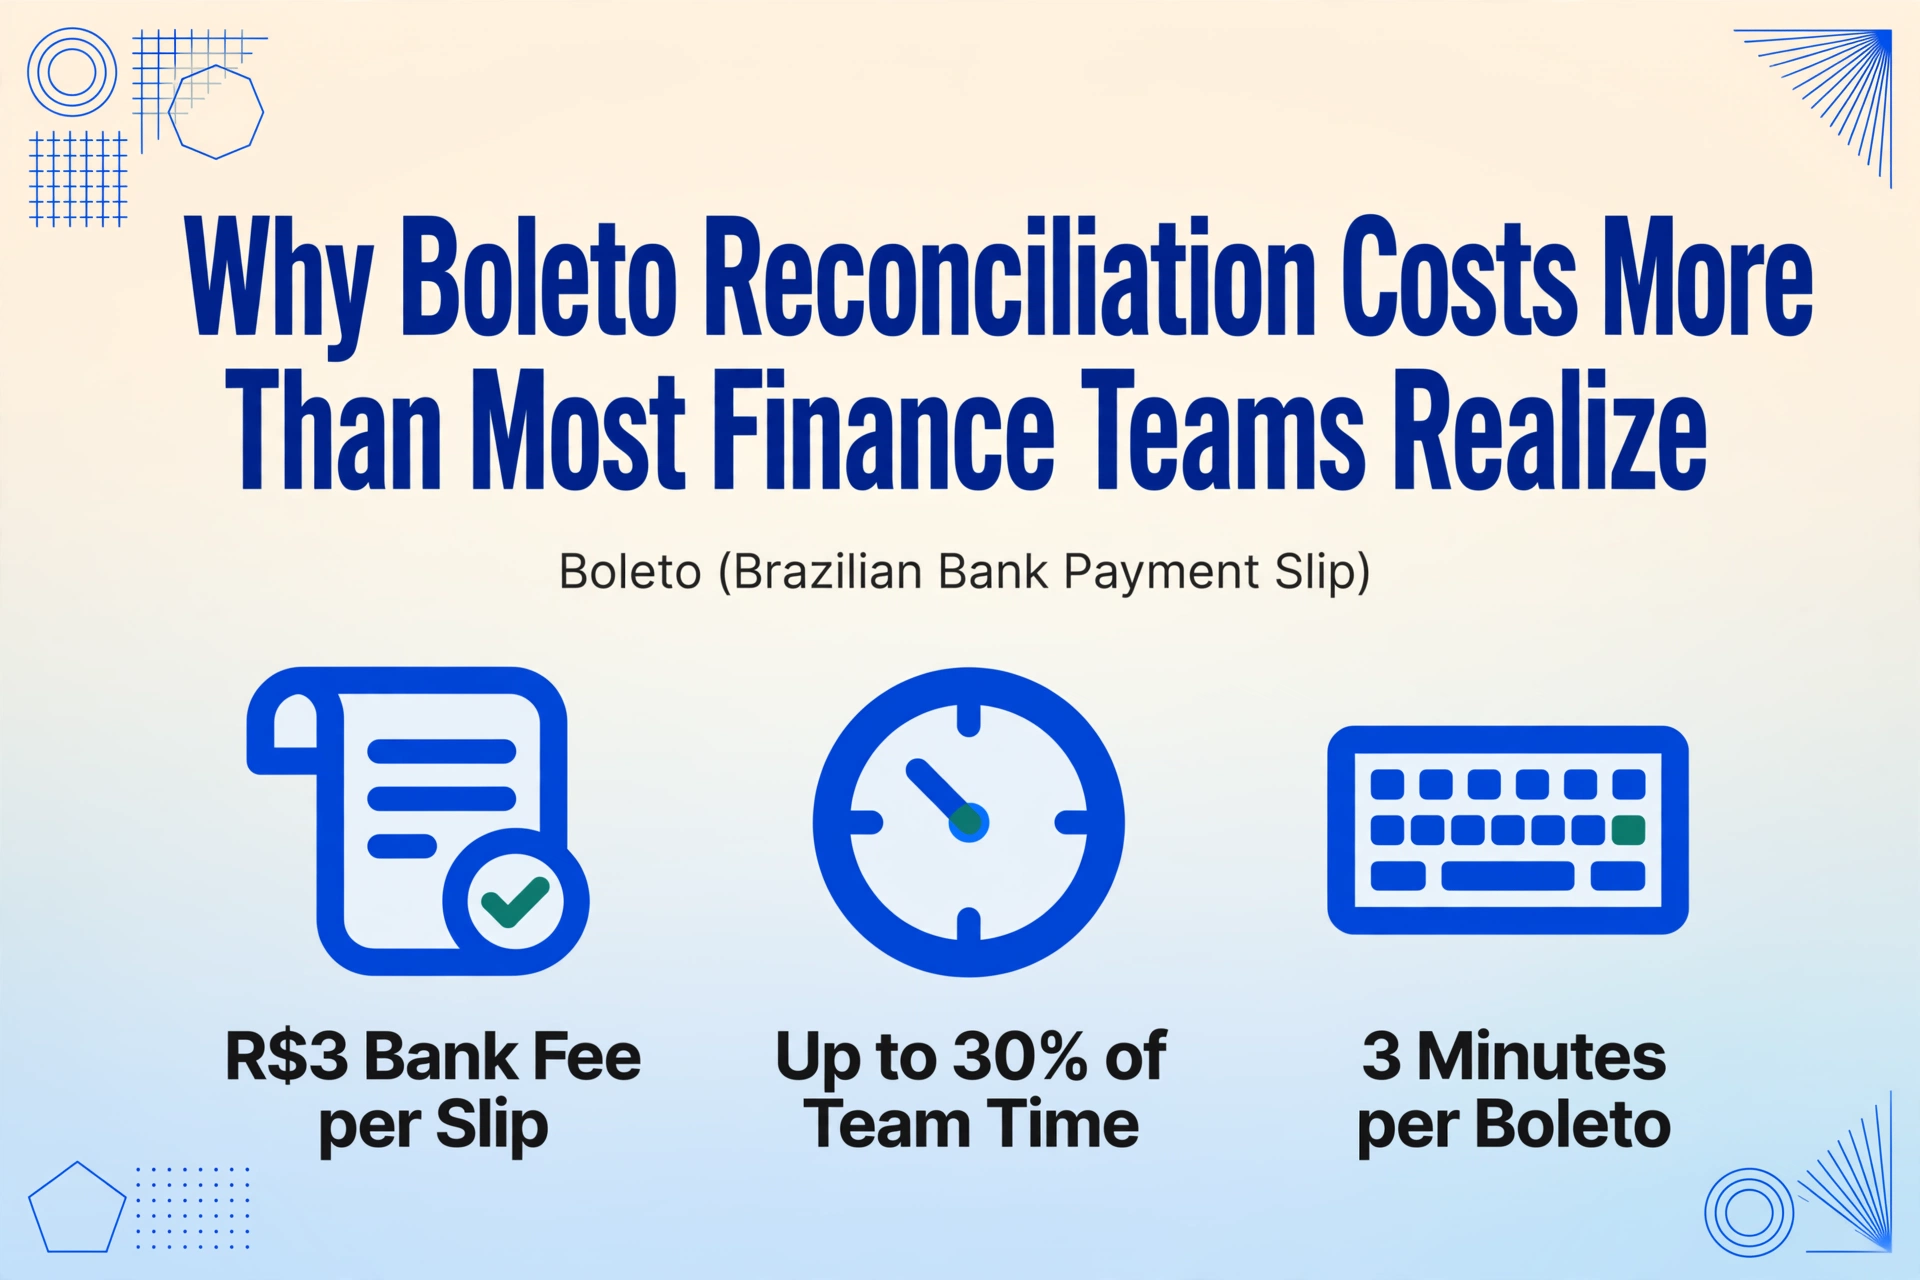
Selon les données du cabinet de conseil en paiements GMattos, les paiements Boleto coûtent en moyenne R$3 par billet traité en frais bancaires uniquement — et ce n'est que le coût facturé par la banque. Le coût de la saisie manuelle des données de chaque billet, de leur saisie dans un tableur et de leur rapprochement avec le relevé de règlement de la banque n'est pas inclus dans ce chiffre. Une étude comparative de PwC auprès d'équipes financières a révélé que le rapprochement manuel consomme jusqu'à 30% du temps d'une équipe financière. Pour une entreprise brésilienne de taille moyenne traitant 500 Boletos par mois, cela représente environ un équivalent temps plein entièrement consacré au rapprochement lié aux Boleto.
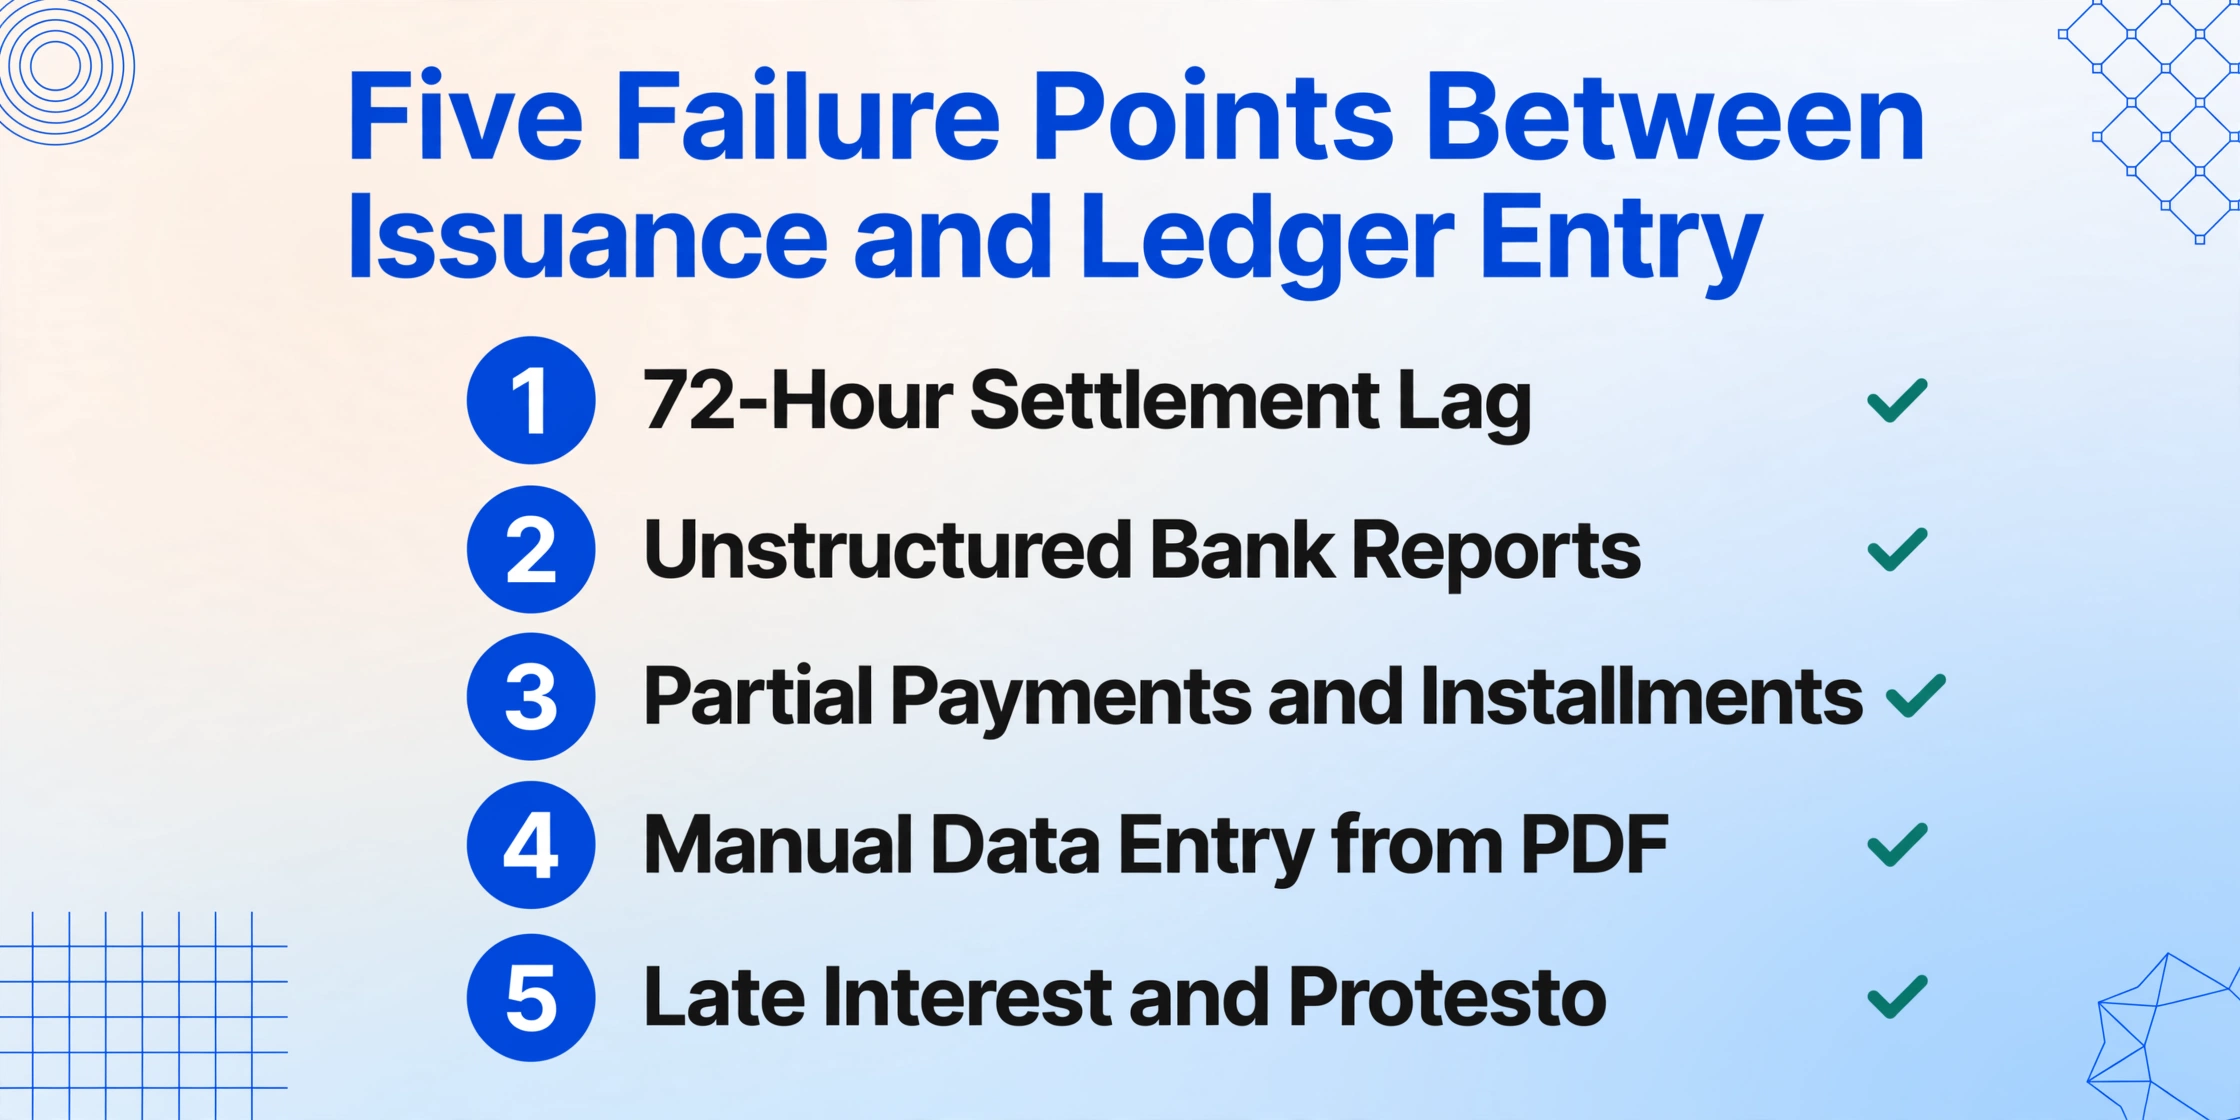
Le problème central : le rapprochement Boleto n'est pas difficile parce que chaque tâche individuelle est complexe. Il est difficile parce que le processus comporte cinq points de défaillance distincts entre l'émission et l'écriture comptable finale, et chacun génère son propre type de coût opérationnel.
Point de défaillance 1 : Le décalage de règlement de 72 heures entre le paiement et la confirmation
Lorsqu'un consommateur paie un Boleto dans une agence de loterie ou un supermarché, l'argent quitte ses mains immédiatement. Mais la confirmation qui parvient au compte bancaire du commerçant n'est pas instantanée. Jusqu'en mars 2024, le règlement standard d'un Boleto prenait un à trois jours ouvrables. Le changement de règle de la FEBRABAN en mars 2024 a accéléré ce processus — les paiements effectués avant 13h30 sont désormais réglés le même jour ouvrable, tandis que les paiements ultérieurs sont compensés le jour ouvrable suivant. Il s'agit d'une amélioration significative, mais elle reste bien loin derrière le règlement instantané de Pix, qui traite les paiements en quelques secondes.
Cet écart crée un problème de suivi. Une équipe de comptabilité clients qui émet 100 Boletos le 1er du mois verra les paiements arriver au compte-gouttes au cours de la semaine suivante — non pas sous forme d'un lot unique, mais comme un flux quotidien de dépôts partiels, chevauchants et parfois non libellés. Sans confirmation en temps réel, l'équipe ne peut pas savoir à quel Boleto spécifique correspond un dépôt donné jusqu'à ce que le rapport de règlement de la banque arrive. Entre-temps, le rapport d'ancienneté affiche des éléments comme « impayés » alors qu'ils ont peut-être déjà été réglés, ou pire, comme « payés » alors que le règlement n'a pas encore été compensé.
Ce n'est pas une défaillance du système Boleto en soi — c'est une inadéquation entre la rapidité du paiement en amont (immédiate, au point de paiement) et sa confirmation en aval (un à trois jours, dans le cycle de règlement de la banque). Et cette inadéquation oblige les équipes à intégrer des tampons, des estimations et des points de contrôle manuels dans leur processus de rapprochement, qui seraient inutiles si la confirmation était instantanée.
Point de défaillance 2 : Le rapport de règlement bancaire non structuré
Chaque banque brésilienne qui traite les paiements Boleto fournit un rapport de règlement quotidien à ses clients commerçants. Mais « rapport » est un terme généreux — ce qui arrive est un fichier au format préféré de la banque, souvent une disposition de texte CNAB 240 ou CNAB 400, parfois une feuille de calcul semi-structurée, parfois un PDF avec un tableau de transactions.
Les normes CNAB (Centro Nacional de Automação Bancária) définissent des champs comme le Nosso Número, le valor (montant), la data de pagamento (date de paiement) et le código de compensação (code de compensation). Mais les positions des champs, la manière dont les données sont encodées et les informations supplémentaires incluses varient selon la banque. Une banque peut inclure le CPF du payeur dans le fichier. Une autre peut l'omettre. L'une peut placer la date de paiement en position 120. Une autre peut la placer en position 210.
Une équipe de comptabilité clients qui reçoit des Boletos de clients utilisant plusieurs banques brésiliennes doit donc effectuer un rapprochement avec plusieurs formats de rapports. Les données du rapport de règlement de Bradesco arrivent structurées différemment de celles d'Itaú, qui sont différentes de celles de Santander. Chacun nécessite sa propre logique d'analyse ou, plus couramment, sa propre interprétation manuelle par un membre de l'équipe financière qui sait « comment fonctionne le fichier de cette banque ».
Lorsque le rapport bancaire ne peut pas être directement mis en correspondance avec la liste des Boletos émis parce que les formats ne correspondent pas, l'étape de rapprochement devient un exercice de recoupement manuel. L'analyste de la comptabilité clients imprime ou ouvre le rapport bancaire sur un écran et le tableur de suivi des Boletos sur un autre, et fait visuellement correspondre les lignes par montant et par date — en espérant qu'aucun paiement n'ait la même valeur le même jour.
Point de défaillance 3 : les paiements partiels et les versements brisent la correspondance un-à-un
Le cas de rapprochement le plus simple — un Boleto émis, un paiement reçu pour le montant total — est aussi le plus courant. Mais une minorité significative de transactions Boleto s'écarte de ce modèle propre, et lorsqu'elles le font, le travail de correspondance manuelle se multiplie.
Paiements partiels. Un Boleto de R$ 1 500 peut être payé en deux versements — R$ 750 le 5 et R$ 750 le 20 — ou le payeur peut simplement remettre R$ 1 200 parce qu'il conteste une partie de la facture. Dans les deux cas, le rapport de règlement de la banque affiche deux entrées (ou une entrée pour un montant différent) pour un seul Boleto. L'équipe de comptabilité clients doit décider : marquer le Boleto comme partiellement payé et suivre le solde ? Ou appliquer le paiement complet et créer une note de crédit ? Dans les deux cas, la structure propre d'une ligne par Boleto du tableur de suivi est brisée — et quelqu'un doit ajouter une note manuelle, une ligne séparée ou une écriture comptable.
Versements (parcelas). Dans les transactions B2B, il est courant qu'une seule facture soit divisée en plusieurs Boletos avec des dates d'échéance différentes — en particulier dans des secteurs comme l'éducation (frais de scolarité mensuels) ou la location d'équipement. Le payeur peut régler le versement de mars mais pas celui de février. L'équipe de comptabilité clients doit suivre chaque versement comme un Boleto distinct tout en maintenant le lien avec la facture d'origine. Lorsque le rapport de règlement de la banque affiche un paiement, l'analyste doit savoir à quel versement il s'applique — une information qui n'est pas toujours claire à partir des seules données de règlement.
Point de défaillance 4 : le goulot d'étranglement Excel — la saisie manuelle des données de chaque Boleto
Avant qu'une correspondance puisse avoir lieu, les données de chaque Boleto émis doivent exister dans le tableur de suivi. Le document source — le PDF du Boleto — contient toutes les informations nécessaires : code-barres, montant, date d'échéance, bénéficiaire, payeur, Nosso Número. Mais dans le flux de travail manuel standard, quelqu'un doit lire ces champs à partir du PDF et les saisir dans le tableur.
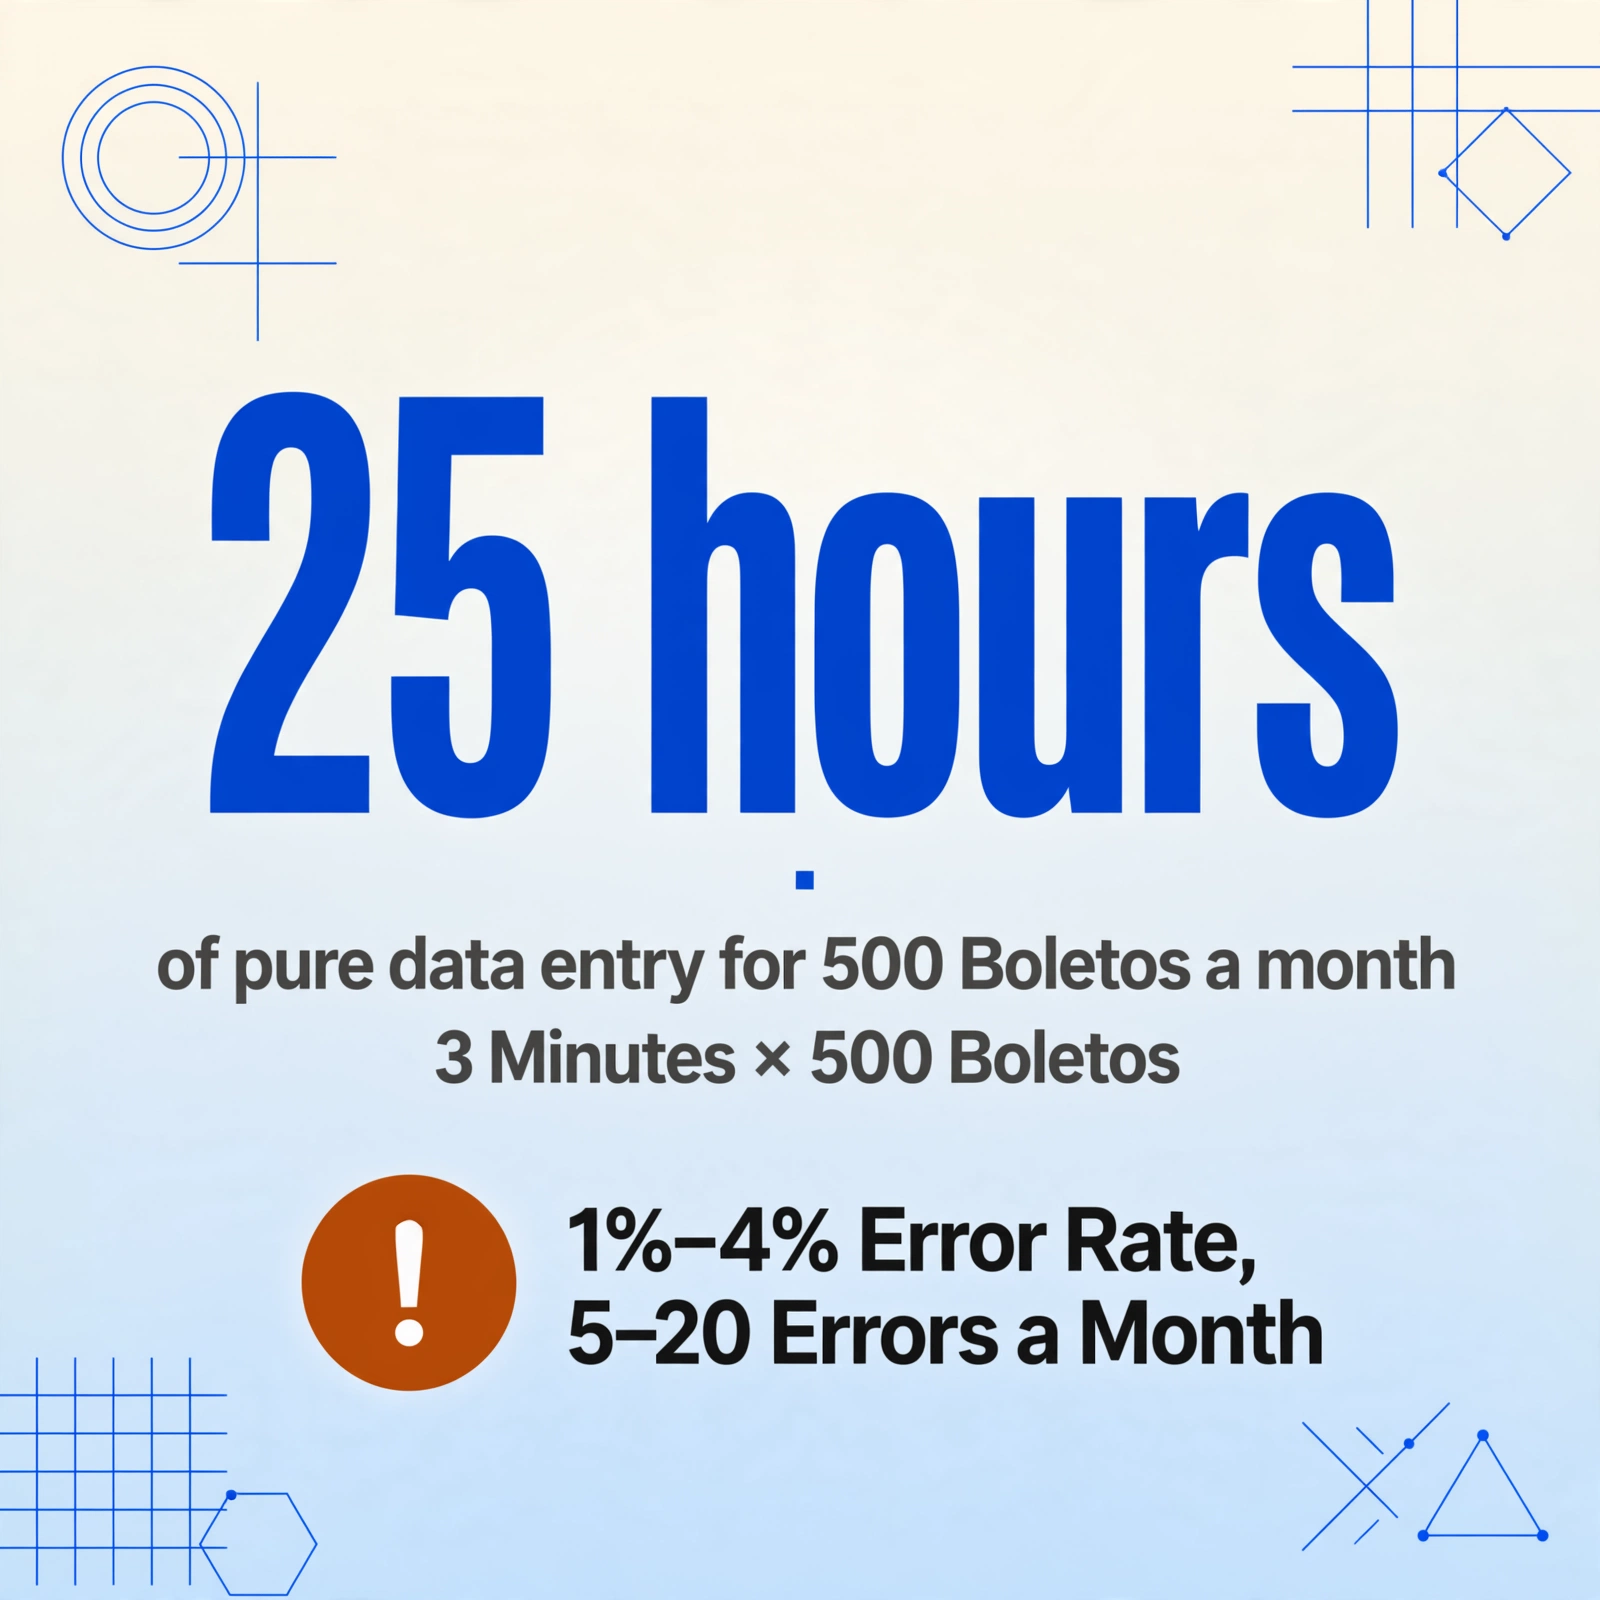
Le temps moyen pour localiser, lire et saisir six champs d'un Boleto est d'environ 3 minutes par document. Pour 500 Boletos par mois, cela représente 25 heures de pure saisie de données. La conclusion de PwC selon laquelle le rapprochement consomme jusqu'à 30 % du temps des équipes financières correspond étroitement à cela — la saisie de données à elle seule représente une grande partie de cette référence avant même que le travail de correspondance réel ne commence.
Et la saisie de données comporte son propre taux d'erreur. Les références sectorielles pour la saisie manuelle de données financières situent le taux d'erreur typique entre 1 % et 4 %. Pour un portefeuille de 500 Boletos, cela signifie 5 à 20 erreurs par mois — un chiffre de code-barres transposé, un séparateur décimal mal lu (R$ 1.234,56 vs R$ 1,234.56), une date d'échéance saisie au format MM/JJ/AAAA au lieu de JJ/MM/AAAA. Chaque erreur doit être détectée et corrigée pendant le rapprochement, ce qui ajoute au coût en temps.
L'ironie, c'est que le code-barres à 44 chiffres du Boleto contient les mêmes données dans un format lisible par machine. Les mêmes champs saisis à partir du bordereau visuel sont déjà encodés dans le code-barres — mais la plupart des équipes ne disposent pas d'un outil qui lit directement le code-barres.
Point de défaillance 5 : Retards de paiement, calculs d'intérêts et escalade vers le protêt
Lorsqu'un Boleto est payé après sa date d'échéance, la loi brésilienne permet au bénéficiaire de facturer jusqu'à 1 % d'intérêts mensuels (intérêts moratoires) plus une pénalité unique d'environ 2 % (pénalité de retard). Le montant réellement reçu peut donc différer de la valeur nominale imprimée sur le Boleto — et le tableur de rapprochement doit refléter les deux.
Si l'équipe de comptabilité clients ne suit pas les intérêts de retard séparément, le montant extrait du PDF du Boleto (la valeur nominale) ne correspondra pas au montant réglé dans le relevé bancaire (qui inclut les intérêts moratoires et la pénalité de retard). L'analyste constate un écart de quelques réais et doit déterminer s'il s'agit d'une erreur ou d'un frais de retard légitime. Pour quelques retards de paiement par mois, cela reste gérable. Pour un portefeuille avec une forte proportion de paiements après échéance — courant dans les segments grand public — l'effort d'investigation par incident dépasse rapidement la valeur de l'écart investigué.
Plus grave encore, un Boleto impayé après sa date d'échéance entre dans un calendrier qui peut dégénérer en protêt — l'enregistrement formel de la dette impayée auprès d'un bureau de protêt (étude notariale). Une fois protesté, la dette devient un registre public visible par les agences de crédit Serasa et SPC. Le débiteur dispose de trois jours ouvrés pour payer ou contester après réception de l'avis de protêt. Si le Boleto n'a pas été correctement suivi — si l'erreur de saisie a provoqué un faux indicateur de retard, ou si le paiement partiel n'a pas été enregistré — le processus de protêt peut être déclenché à tort, créant un litige dont la résolution coûte plus cher que la valeur du Boleto d'origine.
Où l'automatisation transforme l'équation du rapprochement
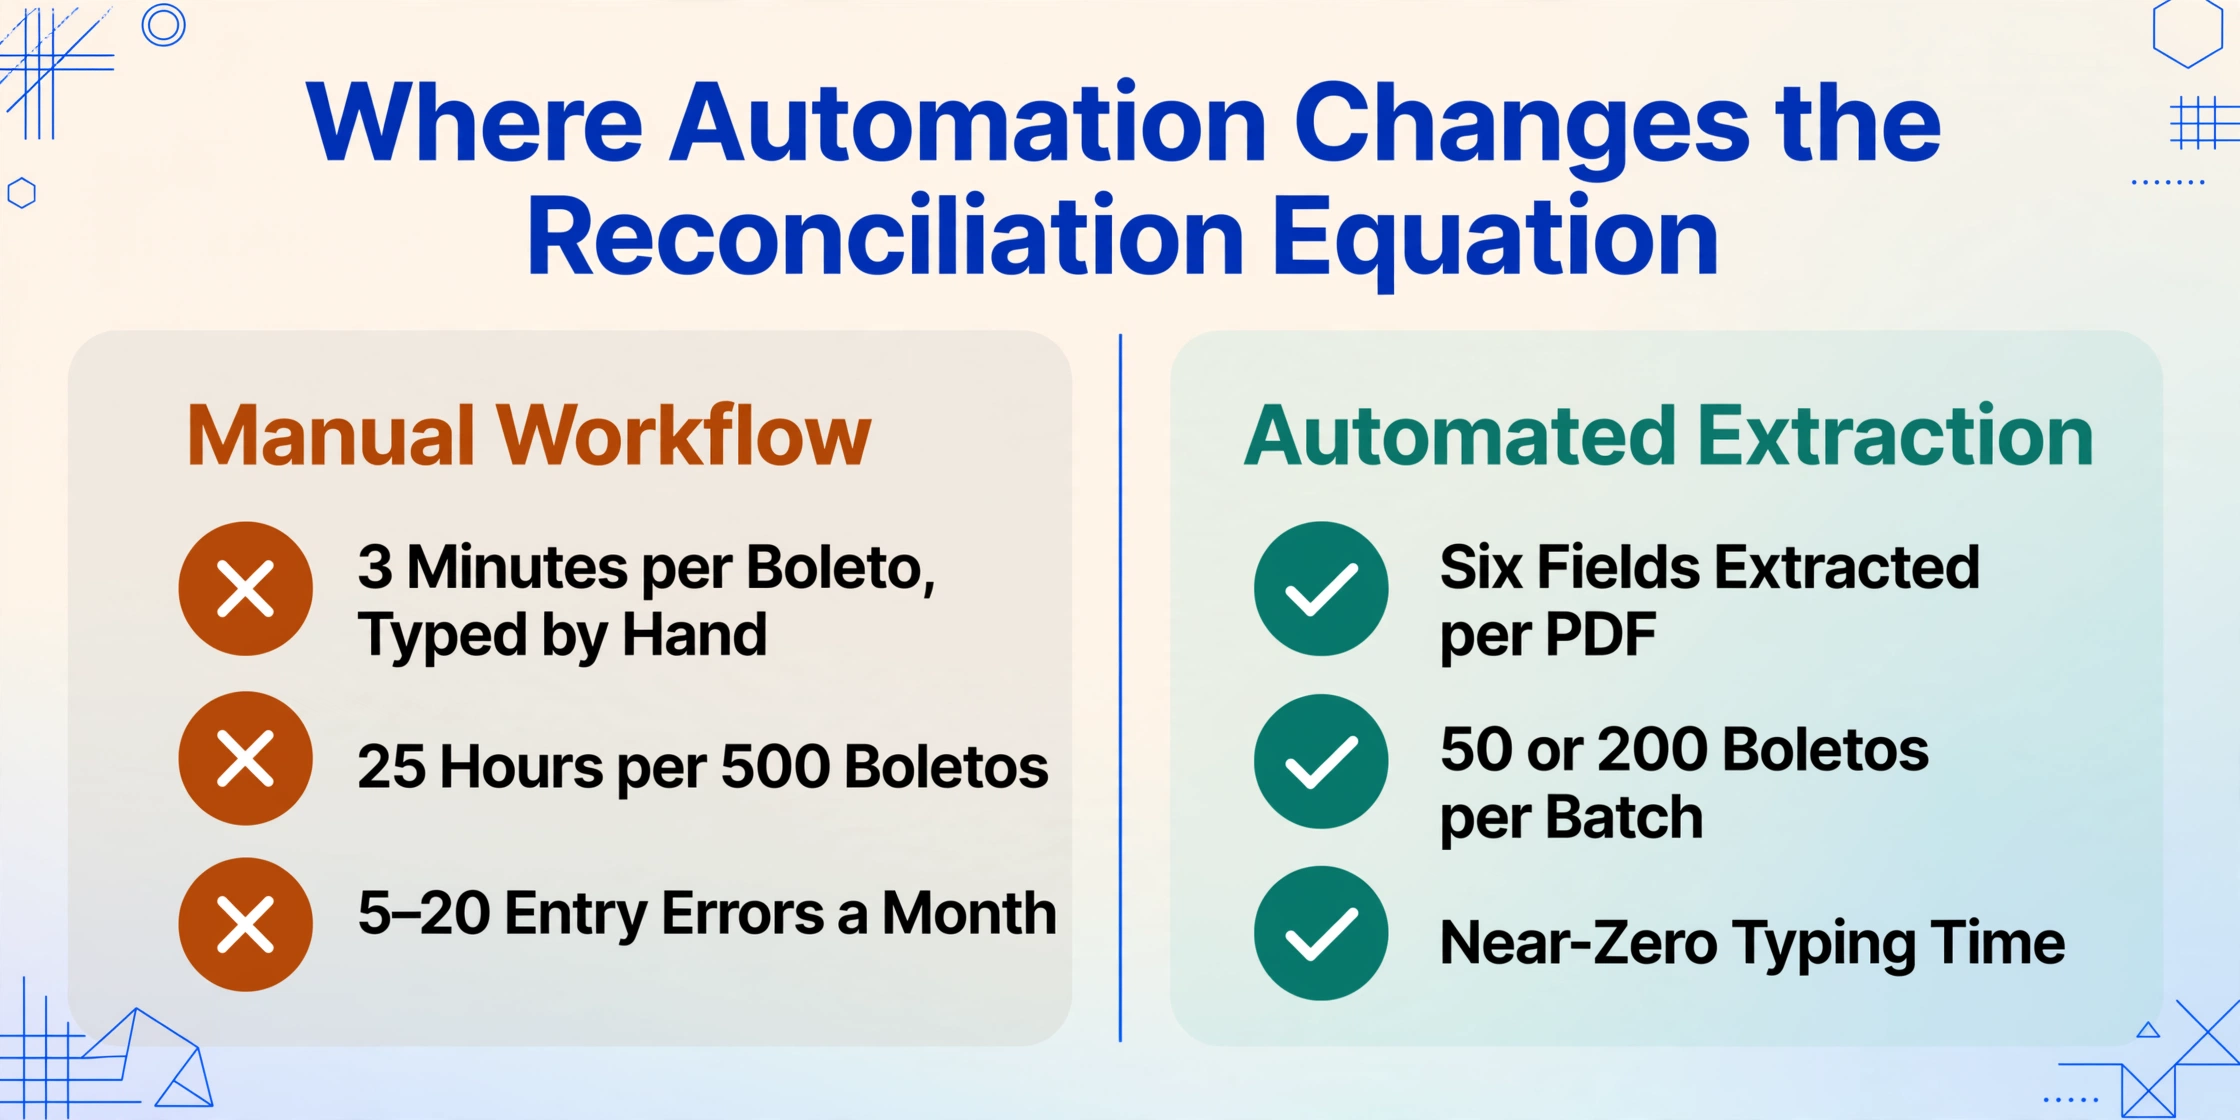
Les cinq points de défaillance partagent une cause commune : une intervention humaine est requise à chaque étape entre le PDF du Boleto et l'écriture comptable rapprochée. Chaque point d'intervention — lecture, saisie, rapprochement, investigation — ajoute du temps et introduit un risque d'erreur. L'automatisation transforme l'équation en supprimant les points d'intervention, et non en rendant chacun d'eux plus rapide.
Lorsque les données d'un Boleto sont extraites automatiquement du PDF ou de la capture d'écran — code-barres, montant, date d'échéance, bénéficiaire, Nosso Número — le point de défaillance de la saisie (point 4) est entièrement éliminé. Les données extraites arrivent dans le tableur sans un seul frappe clavier. Lorsque la même extraction traite 50 ou 200 Boletos en un seul lot, le coût en temps par document passe de 3 minutes à près de zéro pour la saisie.
Avec des données structurées des deux côtés — champs Boleto extraits dans les colonnes A à F, rapport de règlement bancaire importé dans la colonne G — l'étape de rapprochement passe de « comparer visuellement deux écrans » à « exécuter une RECHERCHEV ou une requête de fusion ». Les écarts dus aux intérêts de retard deviennent visibles comme des différences systématiques (par exemple, le montant réglé est systématiquement égal au montant extrait + ~2 %) plutôt que des incohérences ponctuelles mystérieuses.
Pour les équipes traitant des volumes importants de Boletos, la combinaison de l'extraction par lots et du rapprochement structuré fait la différence entre un rapprochement qui occupe un poste à temps plein et une simple revue du lundi matin. Les frais bancaires de R$3 par bordereau ne changent pas. Mais le coût de main-d'œuvre par bordereau — qui, à 3 minutes par document et R$20 de l'heure, ajoute environ R$1 par Boleto — tombe à près de zéro pour la partie saisie. Sur 500 Boletos par mois, cela représente R$500 d'économies directes de main-d'œuvre rien que sur la saisie, avant même de tenir compte de la réduction des erreurs et d'une clôture mensuelle plus rapide.
Questions fréquemment posées
L'utilisation du Boleto est-elle en déclin au Brésil ? Ce problème devient-il moins urgent ?
La part du Boleto dans les transactions de paiement globales a diminué — passant de deux chiffres avant le lancement de Pix à environ 4 % en 2025. Cependant, le Boleto reste dominant dans certains segments : 68 % des achats e-commerce transfrontaliers depuis le Brésil utilisent le Boleto, et environ 50 millions de Brésiliens non bancarisés comptent sur lui comme principal moyen de paiement en ligne. Le volume s'est stabilisé plutôt que de s'effondrer. Pour les entreprises qui servent ces segments, le problème de rapprochement ne disparaît pas.
Pix élimine-t-il le besoin de rapprochement des Boletos ?
Non. Les entreprises qui proposent les deux moyens de paiement finissent par rapprocher deux flux distincts — les paiements Pix instantanés (qui sont réglés immédiatement mais dans un format différent) et les paiements par Boleto (qui sont réglés en 1 à 3 jours dans le format traditionnel). Les outils de rapprochement doivent gérer les deux. Pix résout le problème du délai de règlement (point de défaillance 1) mais ne change pas le problème de saisie des données pour les Boletos que les clients choisissent encore de payer de cette façon.
Comment les ERP brésiliens comme Totvs ou SAP gèrent-ils le rapprochement des Boletos ?
La plupart des ERP brésiliens peuvent importer directement les fichiers CNAB pour un rapprochement automatique — mais seulement si les données du Boleto émis sont déjà dans le système. Le goulot d'étranglement consiste à faire entrer les données de chaque PDF de Boleto dans l'ERP. L'étape d'extraction comble cette lacune, en convertissant les données du PDF dans un format que l'ERP peut consommer. Pour un guide étape par étape sur l'extraction des données de Boleto d'un PDF vers un tableur, voir cette procédure pas à pas.
Que se passe-t-il si un Boleto passe en protêt en raison d'une erreur de rapprochement ?
Si une saisie de données incorrecte — comme un Nosso Número dupliqué ou une mauvaise date d'échéance — fait apparaître un Boleto comme impayé alors qu'il a été payé, l'émetteur peut à tort l'envoyer en protêt. Pour annuler un protêt, il faut se rendre au bureau de protêt avec une preuve de paiement, payer les frais administratifs et mettre à jour les registres des agences de crédit. Le processus prend généralement des semaines et coûte de 50 à 150 R$ en frais de bureau de protêt, plus le temps administratif interne. C'est l'une des conséquences les plus coûteuses de la saisie manuelle des données de Boleto.
L'extraction des données de Boleto peut-elle aussi traiter les fichiers CNAB, ou uniquement les PDF visuels ?
Les outils d'extraction qui lisent les documents visuels (PDF, images, captures d'écran) traitent le côté du Boleto émis. Le fichier CNAB de la banque est un format structuré distinct qui est mieux géré par la fonction d'importation existante de l'ERP ou par un analyseur personnalisé. La valeur de l'extraction visuelle est d'obtenir les données du Boleto dans un format structuré qui peut ensuite être rapproché du CNAB — elle remplace l'étape de saisie manuelle, pas l'interface bancaire.
Le problème n'est pas le rapprochement, mais la saisie des données
Les cinq points de défaillance décrits ici partagent une cause unique : les données de chaque Boleto doivent être lues par un humain avant de pouvoir être traitées par un système. Chaque autre inefficacité — le décalage de règlement, la divergence avec le relevé bancaire, le suivi des paiements partiels — est amplifiée par le fait que le point de départ est une donnée non structurée sur un PDF qui doit être saisie manuellement. Corrigez cette seule étape, et les coûts en aval diminuent proportionnellement.
Le Boleto Bancário a été conçu comme un instrument de paiement, non comme un défi de rapprochement. Mais 33 ans après sa création, le processus de rapprochement qui l'entoure a accumulé des couches de procédures manuelles que la structure même du document était censée éliminer. Passer de « lire et taper chaque champ » à « extraire tous les champs en une seule fois » est le levier le plus puissant dont dispose une équipe de comptes clients traitant des paiements brésiliens.
Constatez la différence sur vos propres fichiers Boleto.
Téléchargez un PDF ou une capture d'écran de Boleto Bancário et obtenez des données structurées en quelques secondes.
Essayez maintenant