債権届出の照合は
債務から始まる
債権届出が債務者の別紙と1セントまで一致していても、誤った債権であることはあります。届出が債権者の旧商号を記載し、別紙が事業を承継した法人を記載していれば、同一の金額が2つの異なる法人を指すことになります。一方の金額に期限後利息が含まれ、他方が申立日時点の元本残高である場合や、修正届出が本来置き換えるはずの当初届出の隣に登録簿上で並んでいる場合も同様です。
倒産債権の分析が順序に従うのはそのためです。まず届出、別紙、請求書が同一の債務を指していることを確認します。次に各記録が債務として示す金額を比較し、それを証明するページを記録します。これは各行を説明する必要があるアナリストやパラリーガル向けに書かれたものであり、開示書類向けではありません。
主なポイント
- 債権届出が債務者の別紙と1セントまで一致していても、誤った債権であることはあります。
- 照合は金額を比較する前に4つのキーで行います。債務者法人、債権者の法的同一性、債務の参照情報、期間と通貨です。
- 金額は一致を確認するものであり、一致を生み出すことはできないため、すべての例外にはそれを証明するページが必要です。
債権届出の照合で比較するもの
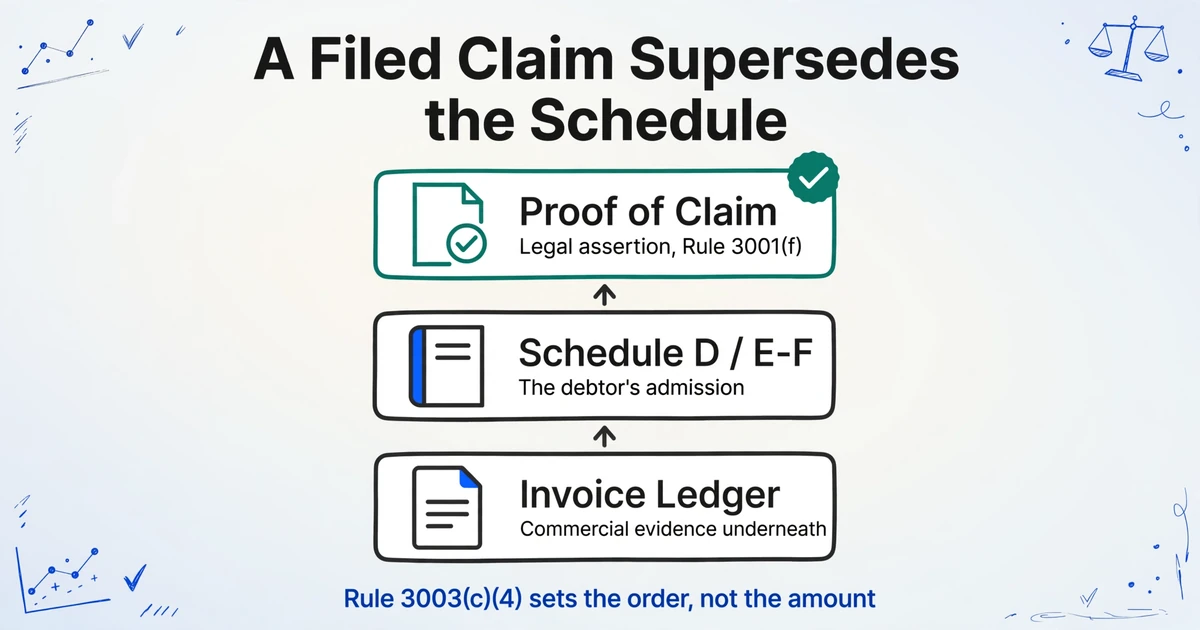
債権届出を別紙や請求書と照合するとは、それぞれ異なる目的で作成され、異なる問いに答える3つの記録を比較することです。債権届出は債権者の法的主張です。別紙は、事件開始から数日以内に債務者の帳簿から作成される債務者の自認です。請求書や売掛金元帳は、その両方の根拠となる商業的証拠です。
債権届出は公式様式410で提出され、連邦倒産規則3001(a)に基づき同様式に実質的に準拠する必要があります。申立日時点の債務額、債務の根拠、担保権や優先権の有無、および債権を裏付ける書面を添付します。適切に作成・提出された債権は、連邦倒産規則3001(f)に基づき、その有効性と金額の一応の証拠となります。異議が申し立てられない限り、破産財団が対応すべき数字はこれです。
別紙は債務者側の記載であり、債務を負う法人ごとに整理されています。別紙Dは担保付債権、別紙E/Fは無担保債権を対象とします。各行には、債権者、金額、発生時期、根拠、口座番号の下4桁、債権が条件付き・未確定・係争中かどうか、相殺の対象かどうかが記載されます。合衆国法典第11編第1111条(a)に基づき、係争中・条件付き・未確定として記載されていない別紙上の債権は提出済みとみなされ、連邦倒産規則3003(b)(1)に基づき別紙はその有効性と金額の一応の証拠となります。連邦倒産規則3003(c)(4)に基づき、適切に提出された債権届出は別紙の記載に優先します。
債権届出は請求書の写しではありません。ある時点における請求書に関する法的主張です。
| 記録 | 作成者 | 示す内容 | 通常欠けているもの |
|---|---|---|---|
| 債権届出(公式様式410と添付書類) | 債権者、またはその代理人・弁護士 | 申立日時点で債権者が主張する内容、その分類、および根拠となる書類 | 別紙の該当行への信頼できるリンク、商事債権における項目別の内訳 |
| 別紙Dおよび別紙E/F | 債務者(帳簿および記録に基づく) | どの債務者法人が債務を負うか、帳簿が示す内容、および債権が係争中・条件付き・未確定額のいずれか | 利息と手数料の詳細、請求書単位の構成、その後の修正 |
| 請求書または売掛金元帳 | 債権者の請求システムまたはERPシステム | 基礎となる債務を請求書ごとに、日付・明細・クレジット・通貨を含めて示す | 債権番号、倒産上の分類、申立て後の取扱い |
この照合には4つの役割が関わります。債権管理人がいる事案では、管理人が債権を記録し、公式の登録簿(提出されたすべての債権とその債権番号の一覧)を維持し、多くの場合、別紙と登録簿の差異を監視します。裁判所のガイドラインは、管理人を独立した立場にあり、債権に関する法律上または財務上の助言の提供者ではないと説明しています。債務者の弁護士と財務アドバイザーは照合を構築し、どの差異が異議申立てに値するかを判断します。債権者の弁護士は、依頼人の債権を別紙と照合し、修正するか対応するかを決定します。債権アナリストまたはパラリーガルが行レベルの突合を行います。小規模な事務所では1人が2つの役割を兼ねることがあり、だからこそ、作成に関わっていない人でもファイルを読める必要があります。
照合は4つのキーで行われ、金額はその1つではない
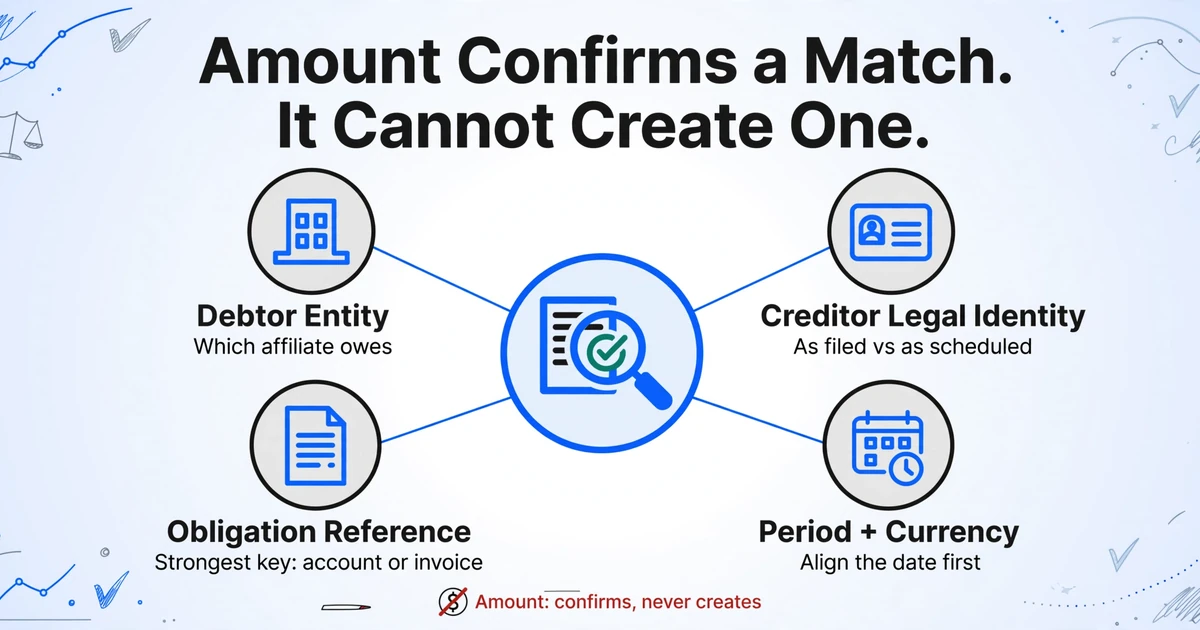
照合は、金額の比較が意味を持つ前に4つのキーで確立されます。債務者法人、債権者の法的同一性、債務の参照情報、そして期間と通貨です。金額は、これらのキーですでに裏付けられた一致を確認することはできますが、一致を生み出すことはできません。
共同管理事件では、まず債務者法人が来ます。同じ債権者が複数の関連会社に対して別紙計上されることがあり、親会社に対する債権は、事業子会社に対する債権と同じ債権ではありません。債権管理人向けの裁判所ガイドラインは、共同管理事件では債権者にどの法人が計上したかを伝えるべきとしています。届出が別紙の行と異なる債務者を記載している場合、金額が正しくてもその行は法人の例外です。
債権者名はありふれた理由で異なります。ベンダーマスタは短い商号を使い、届出は合併を生き残った法人を使うことがあります。届出は、元の債権者が持分を売却した後に譲受人によって行われることもあります。公式様式410はこれを想定しています。すなわち欄3a「Debtor May Have Scheduled Account As」は、債権者名の変更、債権の譲渡、または別紙とのその他の相違を報告するものです。この欄は証拠であり、一致を強制する口実ではありません。届出時の名前、別紙計上時の名前、および説明を3つの別々の列に記録してください。
債務の参照情報が最も強いキーです。別紙E/Fと様式410のどちらも、債権者が債務者を識別するために使う口座番号の下4桁を求めています。届出の添付書類には通常、請求書、発注書、契約書またはリース番号が含まれます。この参照情報が、法的主張を商業文書に結び付けます。口座や請求書の参照情報がない名前の一致は弱く、名前が異なる参照情報の一致は、譲渡や合併の文書が別段の記載をしない限り、通常の名称変更のケースです。
期間と通貨は誤った差異を防ぎます。届出は申立日時点で測定されます。元帳にはその日前後の項目が含まれることがあり、異なるレートまたは異なる日に換算された外貨の請求書は、届出のドル金額と一致しません。両方の日付、通貨、換算日を記録してください。これらの項目を揃えると消える差異は、そもそも金額の問題ではありませんでした。
重複に見えるがそうではない状況が2つあります。連邦倒産規則3001(e)に基づいて譲渡された債権は、別紙が依然として元の債権者を示していても、譲受人の名義で登録簿に現れることがあり、譲渡通知がそれを説明します。親会社の保証と関連会社の取引債権は、同じ根底にある債務を2つの方向から記述していることがあります。どちらも、書類を読まずに統合すべきではありません。
名前の類似は手がかりであり、キーではありません。証拠は口座の参照情報、請求書番号、または譲渡通知です。
金額の差異の多くは、各記録に何が含まれるかによって生じます
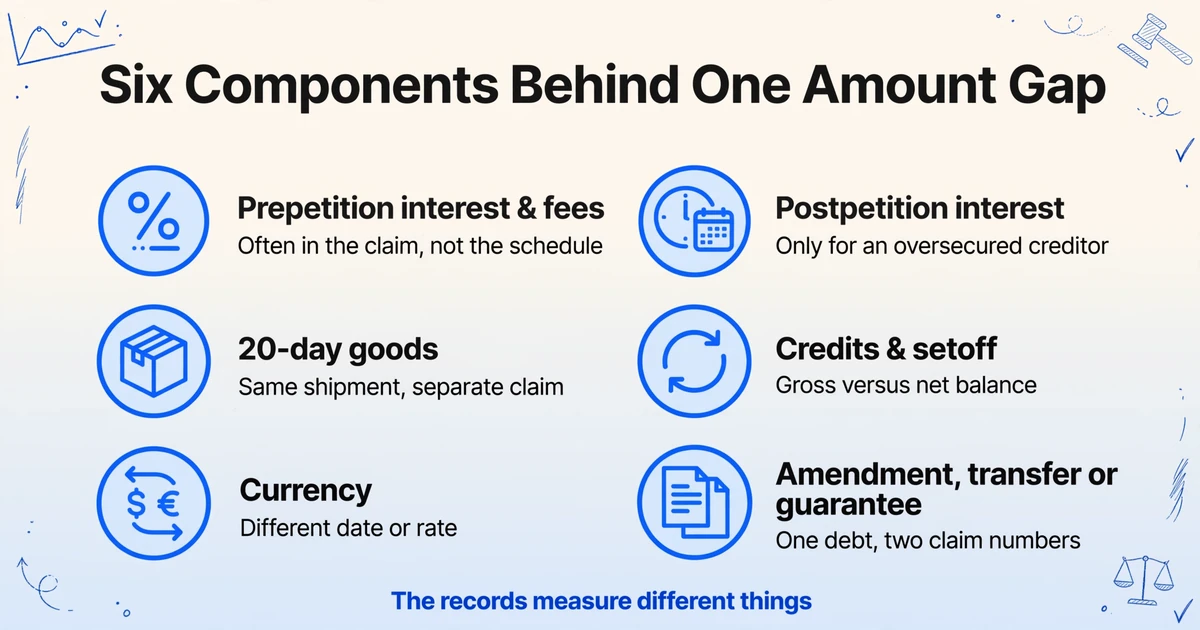
金額が食い違うのは、通常、各記録が異なるものを測定しているためです。債権届出の総額は債権者が主張する債務額であり、通常は申立日時点で測定されます。別紙の金額は債務者の帳簿残高であり、多くの場合、貸方を差し引いた後の金額で、利息は含まれていないことがよくあります。請求書台帳は未消込明細であり、債権届出の対象外の請求書が含まれることもあれば、債権者が一度も入力しなかった請求書が除外されることもあります。
公式様式410の欄7では、債権額に利息その他の費用が含まれるかどうかを尋ねており、含まれる場合は内訳の記載が必要です。この要件は個人債務者の事案で最も厳格で、連邦倒産規則3001(c)(2)(A)により、元本、利息、手数料その他の申立前費用の明細書が求められます。法人の第11章の債権には同じ規則は適用されないため、商業債権は1つの総額と、その裏付けとなる請求書の束として届け出られることがあります。分析担当者は添付書類から構成要素を再構築します。
| 項目 | 記載箇所 | 記録が食い違う理由 |
|---|---|---|
| 申立前利息および手数料 | 債権届出書の欄7および添付明細 | 別紙には元本のみ、または手数料を含まない純簿価残高が記載されている可能性がある |
| 申立後利息 | 債権総額(通常は担保付債権者) | 合衆国法典第11編第506条(b)は債権者が超過担保の場合にのみ認めるため、無担保債権にこれを加算するのは例外である |
| 20日以内の物品 | 別個の管理債権または優先部分 | 合衆国法典第11編第503条(b)(9)は申立前20日以内に納入された物品を管理費用として扱うため、同一の出荷が申立前別紙と別個の債権の両方に現れることがある |
| クレジット、輸送中の支払、相殺 | 請求台帳および別紙の相殺欄 | 一方の記録は総額、他方は純額であるため、差異は係争中の残高ではなく支払またはクレジットである |
| 通貨 | 請求台帳および債権のドル金額 | 換算日または換算レートが異なるため、実質的な争いのない差異が生じる |
| 修正、譲渡または保証 | 債権届出書の欄4、譲渡通知、および保証書類 | 同一の債務が2つの債権番号で主張されているため、両方を数えると債務を二重計上することになる |
重複には独自の確認が必要です。公式様式410の欄4では、その債権が既に届け出られた債権を修正するものかどうか、修正する場合は元の債権番号と届出日を尋ねています。債権登録簿に両方が含まれ、分析担当者が債権者と金額で照合すると、同一の債務が2つの債権に見えます。連邦倒産規則3001(e)に基づく譲渡は同一の地位について2つ目の登録を生じさせることがあり、保証債権も同様に複数の法人にまたがって生じさせることがあります。これらは同一の債務への異なる法的経路であり、データ入力の誤りではありません。
極端な例では、2014年のニューヨーク連邦準備銀行によるリーマン・ブラザーズ事件の調査で、額面総額1.16兆ドルの67,000件の債権が記録されました。当初の債権は、重複、水増し、および無効な届出の債権を調整した後、7,640億ドルに減少し、約2,140億ドル、つまり総額の28パーセントが保証および関連会社の債権を通じて二重計上されていました。そのプール内で金額が完全に一致することは、その債務が唯一のものである証拠にはなりませんでした。
記録を残す照合ワークフロー
ワークフローは5つのステップで構成され、最初のステップは記録セットを固定することです。これにより、以降のすべての比較に固定された基準点ができます。たまたま開いていたファイルから始める照合は再現性がなく、異議申立ファイルには再現性が求められます。
記録の範囲と基準日を確定する
債権管理人から債権登録簿のエクスポートをダウンロードします。管理人が選任されていない場合は裁判所の登録簿を使用します。さらに別紙とすべての修正書、申立日時点の債権者の未回収売掛金を追加します。事件番号とダウンロード日を記録してください。行の識別子には裁判所が割り当てた債権番号を使用します。すべての異議申立て、合意書、登録簿の記載がこの番号を引用するためです。
記録の種類ごとに1つの列セットを定義する
抽出を始める前に列名を書き出します。共通キーは債権番号、届出どおりの債権者、債務者法人、口座下4桁、債権額です。債権には含まれる利息、債権の根拠、修正対象の債権番号、添付請求書番号を追加します。別紙には計上額、係争中・偶発的・未確定の別、相殺を追加します。請求書には請求書番号、請求日、発注書、通貨、未払残高を追加します。同じキーはどのセットでも同じ表記にする必要があります。入力した列名がそのまま出力のヘッダーになるためです。
同じ手順で各セットを抽出する
ImageToTable.aiはカスタム列抽出を使用します。欲しい列名を入力すると、AIがテンプレート上の固定位置ではなく意味によって各値を特定します。債権届出書や別紙ページをバッチでアップロードすると、各ドキュメントが1つのスプレッドシートの行として取り込まれます。複数ページにまたがる債権届出書では、債権番号が繰り返される場合にマルチページマージでページを1行にまとめられます。請求書ごとに1行が必要な場合は、添付の請求書別紙を別の抽出として保持します。次にBbox特定機能付きのレビューモードを使用します。債権額や欄3aの記載をクリックすると元のページで該当行がハイライトされるため、例外ファイルに取り込む前に値を確認できます。
名前ではなく債務キーで結合する
抽出した債権行と別紙行を2つのタブに保持し、XLOOKUPで結合します。債権と別紙は債権レベルで債務者法人と口座下4桁を基に照合し、請求書明細は請求書番号を基に債権の添付請求書別紙と照合します。名前だけの結合では、正当な譲渡を見落としたり、2つの関連会社を統合してしまったりします。各結合後に差異をスプレッドシートの数式として計算し、計算過程を可視化します。抽出は値を列に配置し、結合はどの値が同じ債務に属するかを決定します。
例外を分類し証拠を添付する
一致しない、または部分的にしか一致しないすべての行にコードを付与します。NAME、ENTITY、AMOUNT-INTEREST、DUPLICATE、NO-SCHEDULE-LINE、NO-INVOICE、CURRENCYのいずれかです。債権ページ、別紙ページ、請求書番号、レビュー担当者のイニシャルを追加します。ページ参照のないコードは意見にすぎません。ページ参照があってこそ、弁護士が異議申立てに回答したり、起草したりできるのです。
ファイルは安全に処理され、保存されません。
デモは一度に1つのドキュメントを処理しますが、債権届出書や請求書に列名がどのように反映されるかを確認するには十分です。3つの記録の結合はスプレッドシートで行います。抽出自体を再確認する必要がある場合は、バッチ抽出のスポットチェックの方法が適切な管理手段であり、長い法的文書で発生する失敗モードについては、抽出されたすべてのフィールドをソースと照合するでページレベルのチェックを網羅しています。
有用な例外ファイルは、1行につき4つの問いに答える
有用な例外ファイルは、どの債権か、どの債務か、何が異なるか、どのページがそれを証明するかを示します。以下のレイアウトは例示であり、架空の名称を使用していますが、列は債権管理人、相手方弁護士、そして確認に5分しかかけられないパートナーとの接触に耐えるものです。
| 債権番号 | 届出上の債権者 | 別紙上の債権者 | 債務者法人 | 請求書 / 口座 | 債権額 | 別紙記載額 | 利息込み | 差異 | 例外コード | 出典ページ |
|---|---|---|---|---|---|---|---|---|---|---|
| 1042 | Northline Paper Holdings LLC | Northline Paper Co. | Meridian Converting LLC | INV-8841 / acct 4412 | 148,920.00 | 141,200.00 | Yes | 7,720.00 | NAME + AMOUNT-INTEREST | Claim p.1 Box 3a, p.4; Sch. E/F p.22; INV-8841 |
2つの慣行がこのファイルを使いやすくします。債権番号を最初の列にするのは、連邦倒産規則3007(e)が、複数の債権を対象とする単一の申立てである包括的異議に対して、債権者をアルファベット順に記載し、各債権番号を相互参照し、対象を100件以内に収めることを求めているためです。異議は、審問の少なくとも30日前、または連邦倒産規則3007(a)(1)に基づき債権者が異議申立てを請求できる期限までに送達されます。期限を逃した債権者は、異議を認容する命令を受けるおそれがあり、だからこそこのファイルは債権番号で検索でき、作成者以外の人にも読めるものでなければなりません。
2つ目の慣行は確認の順序です。金額の例外より先に、法人と名称の例外に取り組んでください。法人の不一致があると、金額の比較が無意味になり得るためです。金額の例外の中では、金額の大きい順に並べ、最も大きなエクスポージャーから確認します。この順序は判断の余地があるものですが、千行のスプレッドシートを短い意思決定リストに変えるのは、まさにこの判断です。
一致する金額はデータポイントにすぎません。その背後にある債務こそが発見です。
出力は作業ファイルであり、法的結論ではない
出力は照合済みの作業ファイルであり、債権が有効、担保付き、優先的、または許容可能であるという判断ではありません。許容性は合衆国法典第11編第502条に基づいて決定され、争いがある場合は裁判所が判断します。このファイルは、債権と別紙で元本が一致しないこと、債権には含まれるが別紙には含まれない利息があること、または2つの債権番号が同じ請求書を指していることを示すことはできます。しかし、その利息が回収可能かどうか、保証が別個の債権を生むかどうか、または破産財団に相殺権があるかどうかを判断することはできません。
同じ境界は機械的な作業にも当てはまります。このツールは債権管理人や裁判所に債権を届け出ることはなく、公式の登録簿を更新することもありません。名前の表記揺れをまたいで債権者法人を自動的に解決することもありません。別名テーブルは、合併、譲渡、移転の書類と照らし合わせて確認する必要があります。債権を別紙の行に自動で突き合わせることもありません。突き合わせを可能にするフィールドを抽出するだけで、結合、差異、例外コードは依然としてあなたの作業です。計算列は、合計から項目別元本を差し引くなど、1つのレコード内の計算を処理できますが、2つのレコード間の差異は、結合後の表計算の数式です。
印刷された表での精度は高く、本製品は印刷された表形式データで最大99パーセントの認識率を、1ページあたり5~10秒で公表しています。ただし、債権がすべて印刷された表であるとは限りません。スキャン、手書き、墨消し、証拠書類、複数ページの添付書類として届くこともあります。Review Modeを使用して金額と欄3a/欄4の記載をページと照合し、ファイル全体を信頼する前にバッチをサンプリングしてください。すべてのフィールドを均等にではなく、判断を左右するフィールドを検証してください。
これらのことは、アナリストを不要にするものではありません。静かなエラーを生む再入力、ページめくり、コピー&ペーストを取り除き、人を必要とする部分、すなわち債権の根拠を読み、名称変更が文書化されているかを判断し、例外が異議申立てに値するかを評価する部分を残します。専任の債権チームを持たない小規模事務所にとって、小規模事務所の法務文書抽出で用いられるバッチ運用の規律がここでも当てはまり、Bates番号の代わりに債権番号を用います。レコード間のロジックも文書間の契約検証に似ていますが、契約ポートフォリオはまとめて読むために作られているのに対し、債権セットは3つの別々のプロセスから生じます。四半期末の顧客請求書照合も同じ原則から始まりますが、単一の商取引関係の内部にとどまります。
FAQ
債権届出の照合は自動化できますか?
抽出と結合は自動化でき、比較は並べ替え可能な例外リストに落とし込めます。ただし判断は自動化できません。債権が認容可能か、利息を回収できるか、2つの届出が同一の債務を記述しているかは、書類と適用される計画または命令に依存する法的判断です。
債権の債権者名が別紙と一致しない場合はどうすればよいですか?
書類が説明するまでは、名前の例外として扱ってください。公式様式410の欄3aに記載された理由を確認し、連邦倒産規則3001(e)に基づく譲渡がないか確認し、合併や資産購入によって法人が変わっていないか確認してください。名称変更はよくあることで、多くの場合正当です。似た名前は同一の債権者の証拠にはならず、異なる名前は別の債権者の証拠にはなりません。
債権額が別紙の金額より高いのはなぜですか?
まず内訳から確認してください。債権には、別紙が計上していなかった申立前利息、手数料、費用が含まれている場合があります。11 U.S.C. § 506(b)に基づき過剰担保債権者のみが利用できる申立後利息が含まれている場合もあります。11 U.S.C. § 503(b)(9)に基づく20日間の物品債権が含まれ、別紙では別の場所に記載されているか、まったく記載されていない場合もあります。また、すでに貸方記入や輸送中の支払いを反映した純額の別紙に対する総額である可能性もあります。
別紙と一致する債権は自動的に認容されますか?
別紙と一致することは、異議申立ての理由を1つ取り除くだけで、すべての理由を取り除くわけではありません。争いがある、偶発的、未確定として記載されていない別紙記載の債権は、11 U.S.C. § 1111(a)に基づき届け出済みとみなされ、適切に届け出された債権届出は、連邦倒産規則3003(c)(4)に基づき別紙の記載に優先します。利害関係者は他の理由で依然として異議を申し立てることができ、計画は債権者が争う方法でその債権を依然として扱うことができます。
これは債権管理人の登録簿に代わるものですか?
いいえ。債権管理人は公式の登録簿とドケットを維持しており、裁判所の債権番号が申立書で使用されるものです。照合ファイルは登録簿の上に重なる作業層であり、差異を説明し、異議申立て、応答、または合意を支援するために作られています。
債権番号は裁判所が紛争を識別する方法です。債務は紛争の対象です。照合は、ファイルがこの2つの考えを分けておくときに機能します。すべての行に債権番号があり、債務は検証される対象であり、金額は債務の定義ではなく、その1つの属性です。1つの債権セットを列ワークフローで処理し、何行が単一の債務に解決するかを確認してください。