CAM照合監査は
バックアップ・パッケージから始まる
照合明細書は1ページの計算にすぎません。プール総額、あなたの按分比率、見積もりで支払った額と実際に負担すべき額の差。その背後にはバックアップ・パッケージがあり、複数テナントの建物では通常、仕入先の請求書、総勘定元帳の抜粋、税金・保険料の請求書、占有面積スケジュールが数百ページにわたります。テナントが回収できるお金の大半はこの2つ目の山にあり、ほとんどの監査はそれを開きません。
主なポイント
- テナントが回収できるお金の大半はバックアップ・パッケージにあり、ほとんどの監査はそれを開きません。
- $412,000の修繕費という行は、90件の適正な請求書でも、90件に屋根の工事を修繕として分類したものが加わっていても、同じに見えます。
- 仕入先、請求書番号、金額、サービス期間を並べると重複が現れます。それはどちらの行の中ではなく、行と行の間に存在するからです。
CAM監査は賃貸借契約に対する請求を検証し、その証拠はバックアップ・パッケージに存在する
CAM照合監査とは、賃貸人の回収プールに含まれる各請求が賃貸借契約で認められており、契約に定められた方法で計算されているかを検証するレビューです。 共通エリア維持費(CAM)とは、建物の運営にかかる共有コストを賃貸人が呼ぶ用語で、清掃、造園、警備、共通エリアの光熱費、修繕、管理、税金、保険が含まれます。三者純リースまたはネットリースのテナントは、その負担分を払い戻します。
年間サイクルは3つの数字を生み出します。年間を通じて、通常は前年の実績額を12で割った見積額を支払います。年度が締まると、賃貸人は実際の物件費用を合計し、契約で除外されるものを差し引き、キャップやグロスアップを適用します。その後、照合明細書があなたの見積額と結果に対する負担分を比較し、あなたは追加精算額を支払うか、クレジットを受け取ります。
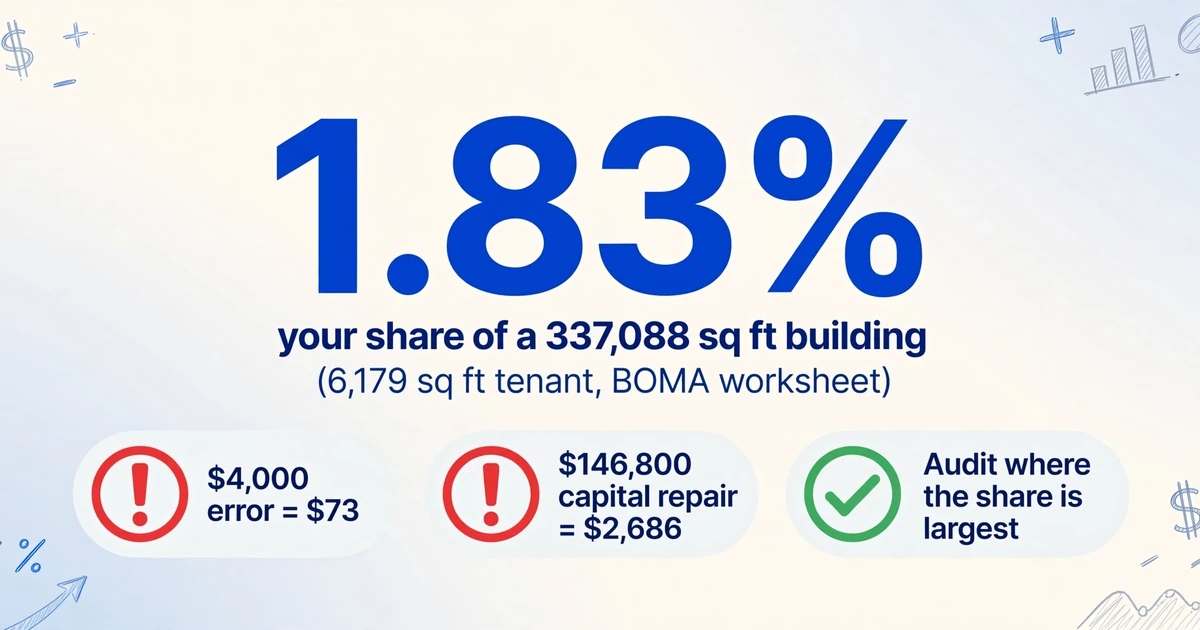
負担分そのものは算術です。あなたの賃貸可能面積を、契約で定義された分母で割るだけです。BOMA自身のCAMワークシートでは、337,088平方フィートの建物における6,179平方フィートのテナントを使用しており、これは1.83%になります。この数字は覚えておく価値があります。なぜなら1.83%の負担分では、$4,000の請求書の誤りはあなたに$73の負担となりますが、修繕費と管理費に埋もれた$146,800の資本的修繕はあなたに$2,686の負担となるからです。あなたの負担分の規模が、監査がどこに時間を費やすべきかを決めます。
監査の背後には3つの文書があります。明細書はプール、あなたの負担分、残高を伝えます。賃貸借契約は、どの費用が回収可能で、どれが除外され、負担分がどのように定義され、どのようなキャップが適用されるかを伝えます。バックアップ・パッケージは、プールがそこに属する実際の請求で構成されていることの証拠です。3番目のものだけが、1番目が正しいかどうかを教えてくれます。
賃貸借契約側はそれ自体が読解の問題です。賃貸借契約の抽出は、それらの条項を並べ替え可能なルールセットに変換する作業の総称であり、監査の残りの部分が何を指摘できるかを決めるステップです。
ASC 842の下では、CAMは非リース構成要素であり、実際の費用に応じて変動する部分はリース負債に含まれません。これは発生時に費用計上され、変動リース費用として開示されます。この会計処理は、なぜこの作業がリース会計チームではなく物件会計担当者とリース管理者に課されるのかを説明します。CAMは年度末の照合で捕捉される貸借対照表項目として決して現れないため、請求書パッケージだけが詳細が存在する唯一の場所だからです。この処理についてはRSMのリース会計ガイドで説明されています。
探している誤りはすべて合計の中に隠れている
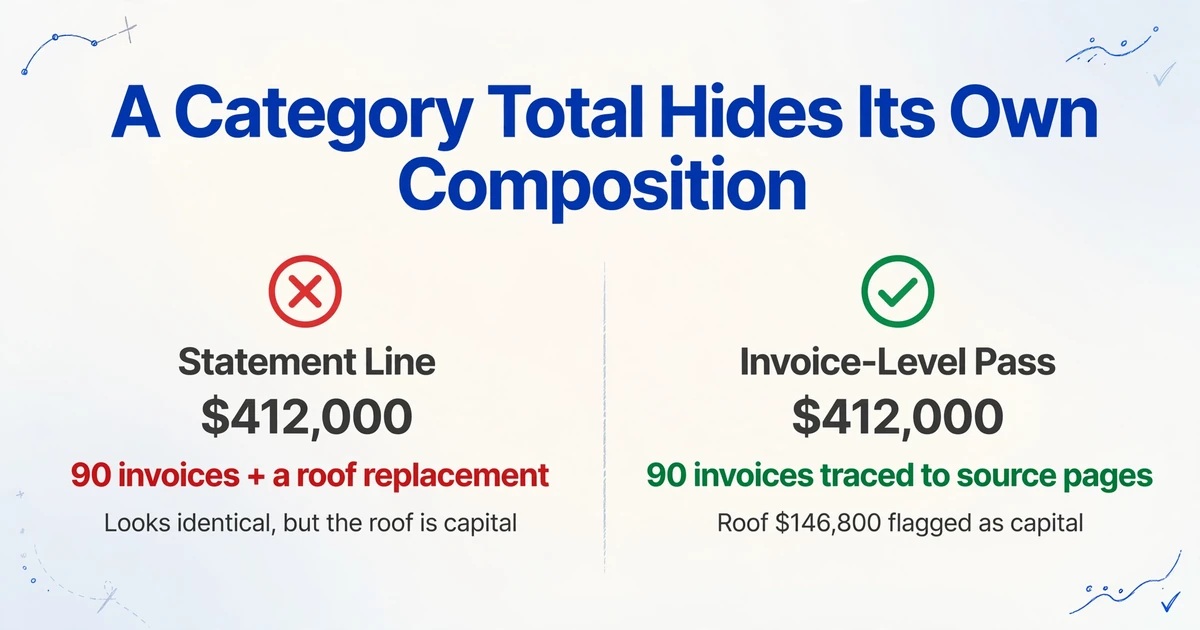
明細行は合計であり、合計はその内訳を隠します。「修繕費 $412,000」は、正しく合計された90件の請求書かもしれません。あるいは、賃貸人が修繕費として計上することを選んだ屋根の交換を加えた90件の請求書かもしれず、明細書だけでは見分けがつきません。
失敗のパターンは2つあり、カテゴリ別の集計ではどちらも見えません。1つ目は、合計がその下の請求書と一致しないケースで、1件が漏れていたり、二重に計上されていたり、誤った年度から引かれていたりします。2つ目は、合計が請求書と正確に一致するものの、その一部がそのカテゴリに属さないケースです。
賃貸借契約と明細書の比較では、「修繕費」が回収可能なカテゴリかどうかを検証できます。しかし、$412,000 の中身までは分かりません。請求書がその比較の対象になっていないからです。
だからこそ順序が重要です。グロスアップ、キャップ、管理費はいずれもプールから計算されるため、総勘定元帳と一致しないプールの行は、3つの派生数値を一度に狂わせます。まずプールを総勘定元帳と突き合わせ、そのうえで賃貸借契約のルールを検証してください。ルールから始めてプールを一度も突き合わせない監査は、検証していない数値を確認しているだけです。
失敗はめったに劇的ではありません。r/CommercialRealEstate のスレッドで、あるテナントは「管理側が同じ年度について異なる費用額の複数のスプレッドシートを送ってきた」と述べ、そこには2022年の照合に使われた2023年の保険請求書も含まれていました。誰も何かを隠していたわけではありません。バックアップ・パッケージが一行ずつ読まれたことがなかったのです。
使えるバックアップ・パッケージの9つの構成要素と法的期限
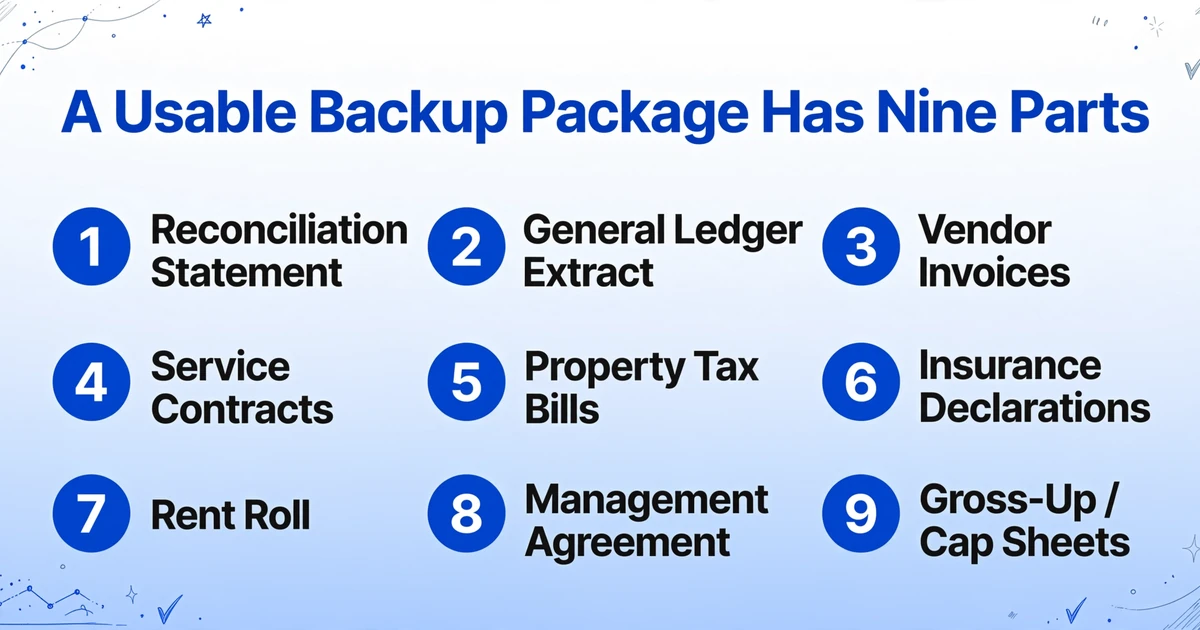
実際に監査できるパッケージには9つのものが含まれ、そのすべてが特定の請求項目を裏付けます。照合計算書、勘定科目別の総勘定元帳の抽出、その勘定科目に対応する仕入先の請求書、継続的に取引のある仕入先とのサービス契約書、固定資産税の請求書、保険の申告書、月別のレントロールまたは占有スケジュール、管理契約書、そして該当する場合はグロスアップまたはキャップの計算表です。ページ数は、小規模な小売ビルなら約50ページ、オフィスビルなら数百ページに及びます。作業範囲書が添付されると、1枚の請求書が2〜3ページのスキャンに及ぶことが多いためです。パッケージは賃貸人のプロパティマネージャーが作成し、多くの場合Yardiのレポートとスキャンした請求書のフォルダから組み立てられるため、ファイル名が計算書の行と一致することはほとんどありません。この分量こそが、期限に追われるまで作業が先延ばしにされる理由です。
カリフォルニア州は、パッケージに含めるべき内容の下限を定めています。SB 1103 により追加され、2025年1月1日に施行された Civil Code §1950.9 のもとでは、賃貸人は適格な商業テナントに対し、建物の運営費を按分比率で配分し、かつテナントが根拠資料を受け取っていない限り、その費用を請求できません。根拠資料とは、日付入りの項目別の見積書、契約書、領収書または請求書と定義され、費用をテナント間でどのように配分したかを示す集計表と、数値が真実であるとする賃貸人の署名・日付入りの証明書を含める必要があります。
あわせて2つの期限があります。賃貸人は書面による請求から30日以内に資料を提示する必要があり、費用は過去18か月以内に発生したものか、今後12か月以内に合理的に発生が見込まれるものでなければなりません。適格テナントの定義は狭く、マイクロエンタープライズ、従業員10人未満のレストラン、または従業員20人未満の非営利団体が対象で、テナントによる書面通知と自己証明が必要です。これを読んでいるほとんどのテナントは該当しません。
それでもテンプレートとして使ってください。30日、項目別の請求書、配分の集計表、署名入りの証明書は、どの州でも、たとえ法令の裏付けがなくても、どの賃貸人にも求めてよい妥当な内容です。18か月という期間ももう一つの有用な点で、別の期間に属する請求書を除外するための、説明可能な線引きになります。ただし、あなた自身の異議申し立てにはリースの期限が優先します。計算書への異議申し立てを60〜180日とするリースもあれば、12〜24か月とするものもあり、期限は通常、配達時から始まり、誰かがようやく封筒を開けた日からではありません。テナントが複数の拠点を持つ場合、これらの期限はリースごとに異なります。だからこそ、パッケージが届く前にポートフォリオ全体のリース条件を1つの表にまとめておく価値があるのです。
8つの列がバックアップ・パッケージを監査ワークブックに変える
ワークブックは請求書1件につき1行です。これが設計上のすべての決定であり、列のリストはそこから導かれます。
| 列 | 入力内容 | 用途 |
|---|---|---|
| 仕入先 | 請求書に印字されたままの名称 | 関連する2社が同じサービスを請求していないか検出 |
| 請求書番号 | 接頭辞を含む印字番号 | 同じ請求書が二重に送られていないか検出 |
| 請求日 | 請求書に記載された日付 | 照合対象期間外の請求を検出 |
| サービス期間 | 作業が対象とする月または期間 | 「請求が遅れた」と「二重請求」を区別 |
| 金額 | 按分適用前の請求書合計額 | すべての計算の起点となる数値 |
| 総勘定元帳カテゴリ | 賃貸人が使用した勘定科目コードと名称 | 各明細行を再構築し、その内容を検証できる |
| 範囲 | 請求書が自らの言葉で記載した作業内容 | 修繕と交換を区別できる唯一の項目 |
| ソースページ | パッケージ内のファイル名とページ番号 | 300ページを開き直さずにすべての指摘を引用可能にする |
これがカスタム列抽出の目的です。欲しい列名を入力すると、AIが各ドキュメントを読み、その名前の意味に合致する値をページ上のどこにあっても埋めます。仕入先ごとのテンプレートも、座標の指定も不要です。これはここで重要です。バックアップ・パッケージには30社の異なる仕入先からの30種類の異なるレイアウトの請求書が含まれ、中には紙を撮影した写真もあります。
次に3つの計算列を追加します。カテゴリ合計列は、各総勘定元帳カテゴリ内で金額列を合計します。差異列はその合計を明細行と比較し、差額を出力します。按分列は各金額にあなたの按分比率を掛け、例外リストが実際にあなたの負担となる金額で順位付けされるようにします。これらは計算列です。計算内容を記述すると、AIが抽出時に計算を実行し、結果をテーブルに書き込みます。
1つの列は意図的に空のままにします。名前は「リース処理」とし、値は自分で入力します:回収可能、除外、資本的支出、または要確認。この列が監査そのものです。その左側はすべて証拠であり、この列は判断です。そしてそれは賃貸借契約を手にする人のものです。
行ごとの精査で見つかる5つの不一致
行ごとの精査で見つかるものの大半は5つの不一致に集約され、そのうち4つはカテゴリ合計に痕跡を残しません。大規模テナントは同じ誤りをより大きな金額で見ることになるため、以下の例では総賃貸可能面積200,000平方フィートの建物に17,000平方フィートのテナント、按分比率8.5%、プール総額$1.24 millionを用います。按分比率を変えれば、すべての金額はそれに比例して変わります。
1. 修繕費に紛れ込んだ資本的修繕
屋根の修復に要した$146,800の請求書が、建物の一般修繕費として計上されています。明細書には修繕費の行が高く表示され、資本的支出の行はありません。これは屋根にとって悪い年だったように読めます。請求書の範囲は、屋根デッキ全体の防水シートの張り替えと読めます。
判断基準は金額の大きさではありません。IRC §263(a)および有形資産規則では、改良、復旧、新たな用途への適応に該当する費用は資本化しなければならず、その分析は事実と状況に基づきます。一部を補修した区間は修繕です。デッキ全体を覆う防水シートは復旧です。賃貸借契約が資本的支出を除外している場合、あなたの按分分である$12,478は全額請求できません。耐用年数20年にわたる償却を認めている場合、許容される年間費用は$7,340で、あなたの按分分は$624です。この2つの答えの差が、まさに発見すべき点です。
2. 税金と保険を含む基準で請求された管理費
明細書には4%の管理費$49,600が表示されています。プールは$1,240,000で、うち$412,000が固定資産税、$96,000が保険です。あなたの賃貸借契約には、税金と保険を除いた営業費用の4%と記載されています。$732,000の4%は$29,280です。
過請求額はプール全体で$20,320、あなたの按分分で$1,727です。明細書には管理費の数字が1つ表示されるだけで基準は示されないため、明細書からは見えません。パーセンテージ手数料を検証する唯一の方法は、請求書から基準を再構築し、賃貸人がどの費用を掛け合わせたのかを確認することです。すべての賃貸借契約が手数料の基準から税金と保険を除外しているわけではないため、この検証を適用する前に条項を読んでください。
3. 誤った占有面積に基づくグロスアップ
グロスアップは、ビルが満室でない場合に変動費を上方修正し、ビルが半分空いているというだけでテナントが本来の負担割合を下回る支払いをしないようにするものです。目標値は賃貸借契約で定められ、オフィス賃貸借契約では95%が一般的です。対象となるのは変動費のみで、光熱費、清掃費、廃棄物処理費、場合によっては管理費が含まれます。税金、保険、固定サービス契約は対象外です。
賃貸借契約で95%までのグロスアップが認められ、ビルの年間平均占有面積が78%であり、計算シートが大口テナント退去後の1月の占有面積61%を使用したとします。正しい係数は95÷78=1.218です。使用された係数は95÷61=1.557でした。変動費プール$610,000に対して、これは$340,000ではなく$132,950のグロスアップとなり、$207,050の過大計上、あなたの負担分では$17,599の過大請求となります。
この計算の前に、簡単な確認が2つあります。賃貸借契約が95%までのグロスアップを定めており、ビルがすでに95%以上であった場合、グロスアップの行はゼロであるべきです。固定費がグロスアップ後の合計に含まれている場合、占有面積の数値にかかわらず方法論が誤っています。
4. 同じサービスが2つの仕入先名で請求されている
「Summit Janitorial LLC」と「Summit Building Services Inc.」の両方が、同じビル、同じ月の月次契約清掃費をそれぞれ$4,150で請求しています。重複する10か月分は$41,500で、あなたの負担分は$3,528です。
これは他のどのビューでも見えません。両方の仕入先は正当で、両方とも清掃費にコードされ、カテゴリ合計は総勘定元帳と一致します。仕入先、請求書番号、金額、サービス期間が隣接する列にあるテーブルだけが重複を明らかにします。なぜなら、重複はどちらの行の属性でもなく、行間の関係だからです。
5. 誤った年度の請求書
2024年の照合に含まれる2023年の保険料、あるいは両方の年度の照合で請求された12月の請求書などです。前者は、すでに終了した期間に属する費用でプールを膨らませます。後者は、1つの期間に対して二重に請求するもので、各年度のバックアップ・パッケージは単独では正しく見えるため見落としやすいものです。
請求書日付とサービス期間で並べ替えると、どちらも表面化します。カリフォルニア州法の18か月ルールは、異議申し立ての書面による根拠を与え、カリフォルニア以外では、賃貸借契約自体の運営費および照合期間の定義が同じ役割を果たします。これは最も繰り返されやすい不一致です。請求書を誤った年度に計上する管理者は、通常それを一度ならず行うからです。
全ページを読まずにチェックを実行する
6つのステップで、未開封のバックアップ・パッケージから指摘事項リストまで進められます。賃貸借契約に関する判断が必要なのは最後のステップだけです。
何よりも先に、明細を総勘定元帳と突合する
各明細の行を、その背景にある総勘定元帳の勘定科目から再構築します。カテゴリが突合しない場合は、いったん止めて、欠落または重複している勘定科目を請求してください。その後テストするすべてのルールは、ここで検証済みの数値に対してテストされることになります。
賃貸借契約のルールを1ページに書き出す
回収可能なカテゴリ、除外項目、按分比率の計算式と分母、キャップとその基準年、管理費の料率と基準、グロスアップ率と対象カテゴリ、監査期間。それぞれの横に条項番号を記載します。フィールド一覧は賃貸借契約の主要フィールドをスプレッドシートに抽出するときと同じものを使い、後で指摘事項が引用できるよう条項参照を追加します。
パッケージ全体を1つのバッチとしてアップロードする
1バッチ、1つの出力テーブル、8つの列を一度だけ定義します。300ページのパッケージは一貫した順序で届くものではなく、ファイルごとに処理すると、テーブルが解決しようとしている問題そのものを再現してしまいます。仕組みは1か月分の仕入先請求書を1つのシートにまとめるときと同じで、規模が大きく、列の構成がより厳格なだけです。
3つの計算列を追加する
カテゴリ合計、明細行との差額、各金額の按分比率分。差額列がスプレッドシートを指摘事項リストに変えます。再構築した合計と請求された合計が一致しない箇所すべてで、その差額を出力します。
各カテゴリを金額の大きい請求書から順に確認する
カテゴリで並べ替え、次に金額で並べ替えます。上記の5つの誤りはカテゴリの上位に集中します。誤分類の影響額が最も大きくなるのはそこだからです。しきい値を超える請求書はすべてスコープ欄を読み、残りは仕入先とサービス期間でざっと目を通します。
各指摘事項を証拠ログに移す
指摘事項ごとに1行: 賃貸借契約の条項、パッケージのページ、請求書番号、金額、按分比率分、そして請求不可である理由を1文。bbox付きのReview Modeを使うと、セルをクリックして元のページ上の該当領域を確認できるため、薄いスキャンが正しく読み取られたかを確認し、同時にページ参照も記録できます。1つの請求書が2つのスキャンページにまたがる場合は、請求書番号で1行にマージしてください。
ファイルは安全に処理され、保存されません。
ワークブックが判断できないこと
この表は請求書に何が書かれ、合計がいくらになるかを証明します。しかし賃貸借契約の意味を証明するものではなく、残された疑問は書類を手にする人のもとに残ります。
資本的支出か修繕費かは、しきい値ではなく個別の事実と状況に基づく判断です。屋根の請求書は、範囲によってある建物では修繕、別の建物では復旧工事になり得ます。ワークブックにできるのは、範囲の説明を目の前に提示することだけです。
グロスアップの適用可否は賃貸借契約の解釈です。特定の費用が変動費かどうか、契約が定める占有面積はいくつか、基準年もグロスアップすべきか——いずれも条項の問題です。これらに答えてくれるツールは、推測しているにすぎません。
賃貸借契約はあらゆるパターンに優先します。同じフォーラムで、ある物件経理担当者が、50平方フィートが未賃貸のままとなる分母をめぐってテナントが争った事例を紹介していました。答えは計算ではなく賃貸借契約にありました。書類が直感に反することを述べているなら、書類が優先します。ワークブックは紛争を起草したり、何を要求するかを決めたり、和解すべきかを教えたりもしません。書面による請求に必要な3つのもの——条項、ページ、金額——を提供するだけです。
語彙から削るべき数字が一つあります。「CAM照合の40%に重大な誤りが含まれる」という主張です。あらゆるバージョンが、サンプルと誤りの定義が公表されていない2023年の分析を引用する二次的なベンダー投稿にたどり着きます。これは測定された率ではなく、マーケティングとして扱ってください。
公表されている回収率も同じように信頼できません。だからこそ、行動に値する唯一の数字は自分で再構築したプールなのです。バックアップ・パッケージでそれが再構築できないなら、それ自体が一つの発見であり、記録請求の最初の一行になります。ソフトウェアの選択は別の判断です。ここで重要なのは、ツールが30種類の仕入先レイアウトを1バッチで処理し、自分で定義した列構造を保持し、元のページを指し示せるかどうかです。比較された物件管理向け抽出ツールでは、これら3点で各選択肢がどう異なるかを扱っています。
FAQ
CAM照合の監査にはどのくらい時間がかかりますか?
1件の賃貸借契約の明細レベルの確認なら半日です。1拠点分の300ページのバックアップ・パッケージ全体の請求書を精査する場合は通常2〜5営業日で、この幅は請求書の判読しやすさと、範囲を確認する必要があるカテゴリの数によって決まります。時間がかかるのはパッケージを読む作業であり、賃貸借契約の比較ではありません。
賃貸借契約に監査権条項がない場合でもCAM費用を監査できますか?
明細書と提供された資料を確認し、それについて質問することは常に可能です。賃貸人の帳簿および記録を調査する正式な権利は、賃貸借契約または法令に基づくものであり、ほとんどの州では自動的に認められません。持っていないアクセス権を前提とした請求を送る前に、条項を確認してください。
CAMにおけるグロスアップとは何ですか?
グロスアップとは、変動する運営費を目標占有面積(通常95%)での金額に引き上げるもので、建物が一部空室の場合でも、テナントは満室時と同じ負担割合を支払うことになります。これは占有面積に連動する費用にのみ適用されるべきです。税金、保険、固定契約に適用すると、プールが過大になります。
CAM費用の監査にCPAは必要ですか?
明細項目の精査には不要です。多くのテナントでは、不動産会計士やリース管理者が社内でこの作業を行っています。CPAや専門会社が報酬に見合うのは、賃貸借契約の文言が曖昧な場合、金額が大きい場合、または紛争に正式な意見書が必要になる可能性がある場合です。いずれにせよ、請求書レベルの表がその入力となります。
賃貸人に何を送るよう依頼すべきですか?
明細書、プール内のすべての勘定の総勘定元帳の詳細、検証する予定のカテゴリの請求書、月別の占有スケジュール、グロスアップとキャップの計算書、そして管理費が関連会社に支払われている場合は管理契約書です。カテゴリと期間を具体的に指定して依頼し、明細書に記載された物件マネージャーに送り、日付を明記した書面にしてください。
何年前まで遡れますか?
これは賃貸借契約で定められており、一般的な範囲は計算書の交付から12~24か月、場合によってはそれ以上です。一部の州では法定の権利が追加されますが、通常は賃貸借契約が根拠となります。実務上の制約は、古いバックアップ・パッケージほど入手が難しく、記録が不完全になっている可能性があるため、まず当年分を実行し、そこから遡って進めることです。
照合計算書は、合計額を信頼するよう求めてきます。請求書ごとに1行の表があればそれを検証でき、「高い気がする」という感覚を、条項・ページ・金額に置き換えられます。この転換こそが監査のすべてです。