Una auditoría de conciliación de CAM comienza
en el paquete de respaldo
El estado de conciliación es una página de aritmética: un total del fondo, su participación, la diferencia entre lo que pagó en estimaciones y lo que debe. Detrás está el paquete de respaldo, que en un edificio con varios inquilinos suele alcanzar varios cientos de páginas de facturas de proveedores, extractos del libro mayor, facturas de impuestos y seguros, y calendarios de ocupación. La mayor parte del dinero que un inquilino puede recuperar está en el segundo montón, y la mayoría de las auditorías nunca lo abre.
Puntos clave
- La mayor parte del dinero que un inquilino puede recuperar está en el paquete de respaldo, y la mayoría de las auditorías nunca lo abre.
- Una línea de reparaciones de $412,000 se ve igual tanto si contiene noventa facturas limpias como si contiene noventa más un techo codificado como reparación.
- Coloque proveedor, número de factura, importe y periodo de servicio uno al lado del otro y el duplicado aparece, porque vive entre las filas, no dentro de ninguna de ellas.
Una auditoría de CAM contrasta los cargos con el contrato de arrendamiento, y la evidencia está en el paquete de respaldo
Una auditoría de conciliación de CAM es una revisión de si cada cargo en el fondo de recuperación del arrendador está permitido por el contrato de arrendamiento y se calcula como el contrato indica. El mantenimiento de áreas comunes, o CAM, es el término del arrendador para el costo compartido de operar un edificio: limpieza, jardinería, seguridad, servicios públicos de áreas comunes, reparaciones, administración, impuestos y seguros. Los inquilinos en un arrendamiento neto neto neto o neto reembolsan su participación.
El ciclo anual produce tres números. Durante el año usted paga un estimado, por lo general el real del año anterior dividido entre doce. Después de que cierra el año, el arrendador suma los gastos reales de la propiedad, elimina lo que el contrato excluye y aplica cualquier límite o gross-up. La declaración de conciliación luego compara sus estimados con su participación del resultado, y usted debe un ajuste o recibe un crédito.
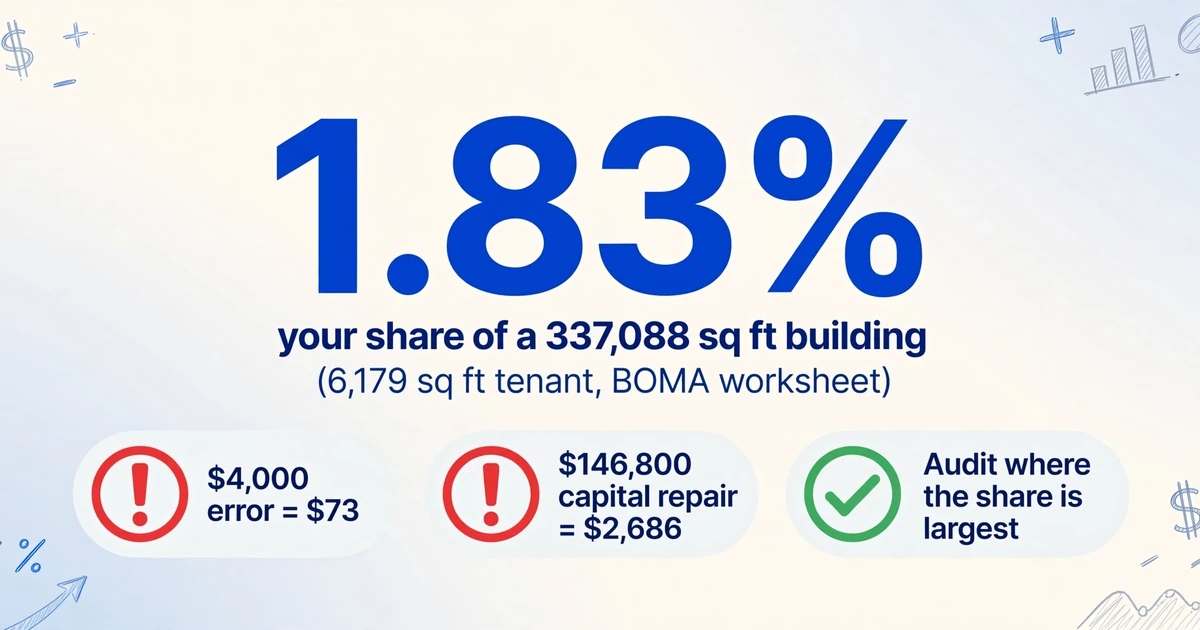
La participación en sí es aritmética: su superficie alquilable dividida entre el denominador que define el contrato. La propia hoja de trabajo de CAM de BOMA usa un inquilino de 6,179 pies cuadrados en un edificio de 337,088 pies cuadrados, lo que da 1.83%. Vale la pena retener ese número, porque con una participación de 1.83%, un error de factura de $4,000 le cuesta $73, mientras que una reparación de capital de $146,800 enterrada en reparaciones y mantenimiento le cuesta $2,686. La escala de su participación decide dónde debe dedicar su tiempo la auditoría.
Tres documentos respaldan la auditoría. La declaración le indica el fondo, su participación y el saldo. El contrato le indica qué costos son recuperables, cuáles están excluidos, cómo se define la participación y qué límites aplican. El paquete de respaldo es la prueba de que el fondo está compuesto por cargos reales que pertenecen a él. Solo el tercero puede decirle si el primero es correcto.
El lado del contrato es un problema de lectura en sí mismo. La extracción del contrato es el nombre general para convertir esas cláusulas en un conjunto de reglas clasificable, y es el paso que decide qué puede señalar el resto de la auditoría.
Según ASC 842, el CAM es un componente no arrendaticio, y la parte que varía con los costos reales queda fuera del pasivo por arrendamiento. Se registra como gasto cuando se incurre y se divulga como costo de arrendamiento variable. Ese tratamiento contable explica por qué este trabajo recae en el contador de la propiedad y el administrador del contrato en lugar del equipo de contabilidad de arrendamientos: el CAM nunca aparece como una partida del balance que una conciliación de fin de año detectaría, por lo que el paquete de facturas es el único lugar donde existe el detalle. El tratamiento se cubre en la guía de contabilidad de arrendamientos de RSM.
Cada error que busca está dentro de un total
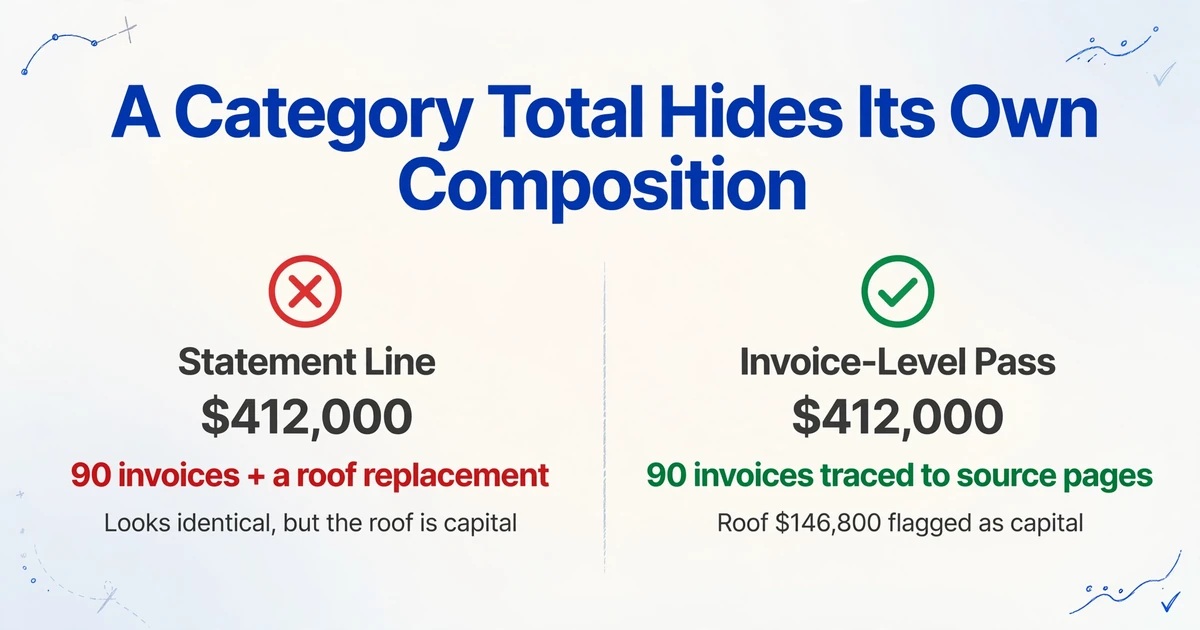
Una línea del estado es una suma, y una suma oculta su propia composición. "Reparaciones y mantenimiento, $412,000" podrían ser noventa facturas que suman correctamente. También podrían ser noventa facturas más un reemplazo de techo que el arrendador decidió codificar como reparación, y el estado se vería idéntico.
Existen dos modos de falla, y un resumen por categoría no muestra ninguno. En el primero, el total no equivale a las facturas que lo componen, porque una quedó fuera, se contó dos veces o se tomó del año equivocado. En el segundo, el total equivale exactamente a las facturas, pero algunas no pertenecen a esa categoría.
Una comparación entre contrato de arrendamiento y estado puede comprobar si "reparaciones y mantenimiento" es una categoría recuperable. No puede decirle qué hay dentro de los $412,000, porque las facturas no forman parte de la comparación.
Por eso también importa el orden. El gross-up, los límites y los honorarios de administración se calculan a partir del pool, así que una línea del pool que no cuadra con el libro mayor corrompe tres números derivados a la vez. Primero cuadre el pool con el libro mayor y luego pruebe las reglas del contrato de arrendamiento contra él. Una auditoría que empieza por las reglas y nunca cuadra el pool está verificando un número que no ha validado.
La falla rara vez es dramática. En un hilo de r/CommercialRealEstate, un inquilino describió cómo "la administración envió múltiples hojas de cálculo con diferentes importes de gastos para el mismo año", incluida una factura de seguro de 2023 usada en la conciliación de 2022. Nadie ocultaba nada. El paquete de respaldo nunca se había leído línea por línea.
Un paquete de respaldo utilizable tiene nueve partes y un plazo legal
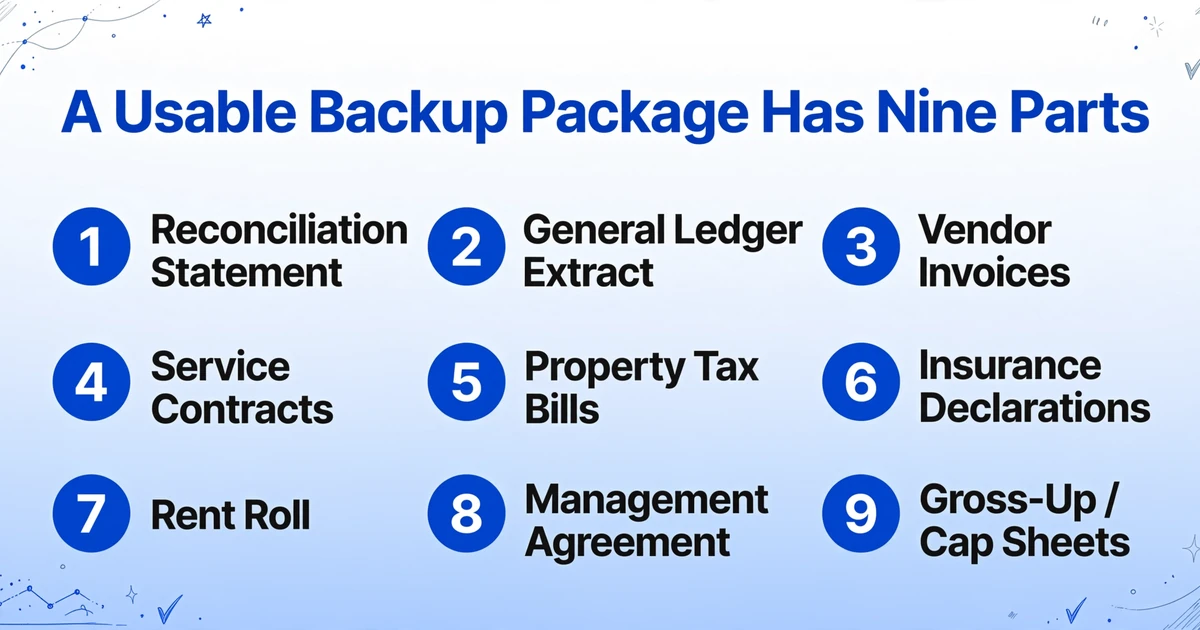
Un paquete que realmente puede auditar contiene nueve elementos, y cada uno respalda un cargo específico: el estado de conciliación, un extracto del libro mayor por cuenta, las facturas de proveedores detrás de esas cuentas, los contratos de servicio de proveedores recurrentes, las facturas de impuestos sobre la propiedad, las páginas de declaraciones de seguros, un rent roll o calendario de ocupación por mes, el contrato de administración y las hojas de trabajo de gross-up o límites si corresponde alguno. La cantidad de páginas va desde unas 50 para un edificio comercial pequeño hasta varios cientos para una torre de oficinas, porque una factura suele abarcar dos o tres páginas escaneadas una vez que se adjunta el alcance del trabajo. El paquete lo arma el administrador de propiedades del arrendador, a menudo a partir de un informe de Yardi más una carpeta de facturas escaneadas, por lo que los nombres de archivo rara vez coinciden con las líneas del estado de conciliación. El volumen es la razón por la que el trabajo se posterga hasta que el plazo lo obliga.
California establece un piso sobre lo que debe contener un paquete. Según el Civil Code §1950.9, incorporado por SB 1103 y vigente desde el 1 de enero de 2025, un arrendador no puede cobrarle a un inquilino comercial calificado los costos operativos del edificio a menos que los costos se hayan asignado proporcionalmente y el inquilino haya recibido la documentación de respaldo. Esa documentación se define como una cotización, contrato, recibo o factura fechada y detallada, y debe incluir una tabulación que muestre cómo se dividió el costo entre los inquilinos, además de la atestación firmada y fechada del arrendador de que las cifras son verdaderas.
Vienen dos plazos con esto. El arrendador tiene 30 días desde una solicitud por escrito para producir la documentación, y los costos deben haberse incurrido dentro de los 18 meses anteriores o preverse razonablemente dentro de los próximos 12. La definición de inquilino calificado es limitada: abarca una microempresa, un restaurante con menos de 10 empleados o una organización sin fines de lucro con menos de 20, y exige que el inquilino presente un aviso por escrito y una autoatestación. La mayoría de los inquilinos que lean esto no calificarán.
Úselo como plantilla de todos modos. Treinta días, facturas detalladas, una tabulación de asignación y una atestación firmada es algo razonable que pedirle a cualquier arrendador, en cualquier estado, tenga o no una ley que respalde la solicitud. La ventana de 18 meses es la otra parte útil, porque le da una línea defendible para excluir una factura que pertenece a otro periodo. Los plazos del contrato de arrendamiento siguen rigiendo su propia objeción: algunos contratos dan de 60 a 180 días para disputar un estado de conciliación, otros van de 12 a 24 meses, y el reloj suele empezar en la entrega, no el día en que alguien finalmente abre el sobre. Cuando un inquilino tiene más de una ubicación, esos plazos difieren según el contrato de arrendamiento, por lo que mantener los términos del contrato de arrendamiento de todo un portafolio en una sola tabla vale la pena hacerlo antes de que lleguen los paquetes.
Ocho columnas convierten el paquete en un libro de auditoría
El libro contiene una fila por factura. Esa es toda la decisión de diseño, y la lista de columnas se deriva de ella.
| Columna | Qué va en ella | Para qué sirve |
|---|---|---|
| Proveedor | El nombre exactamente como aparece en la factura | Detecta el mismo servicio facturado por dos entidades relacionadas |
| Número de factura | El número impreso, incluidos los prefijos | Detecta la misma factura enviada dos veces |
| Fecha de factura | La fecha en la factura | Detecta cargos fuera del periodo de conciliación |
| Periodo de servicio | El mes o rango que cubre el trabajo | Separa "facturado tarde" de "facturado dos veces" |
| Importe | El total de la factura, antes de aplicar cualquier participación | El número del que parte todo cálculo |
| Categoría del libro mayor | El código y nombre de cuenta que usó el arrendador | Le permite reconstruir cada línea del estado y probar su contenido |
| Alcance | Lo que la factura dice que se hizo, en sus propias palabras | El único campo que distingue una reparación de un reemplazo |
| Página de origen | Nombre del archivo y número de página dentro del paquete | Hace que cada hallazgo sea citable sin reabrir 300 páginas |
Para esto sirve Custom Column Extraction. Usted escribe los nombres de columna que desea, y la IA lee cada documento y rellena el valor que coincide con el significado del nombre, dondequiera que esté en la página. Sin plantilla por proveedor, sin coordenadas que dibujar, lo cual importa aquí porque un paquete de respaldo contiene facturas de treinta proveedores distintos en treinta diseños distintos, algunas de ellas fotos de papel tomadas con el teléfono.
Luego agregue tres columnas calculadas. Un total de categoría suma la columna Importe dentro de cada categoría del libro mayor. Una columna de diferencia compara ese total con la línea del estado y arroja la brecha. Una columna de participación multiplica cada importe por su porcentaje de participación prorrateada para que la lista de excepciones se ordene en dólares que son realmente suyos. Estas son computed columns: usted describe el cálculo, la IA lo realiza durante la extracción y escribe el resultado en la tabla.
Deje una columna vacía a propósito. Llámela Tratamiento del arrendamiento, con valores que usted mismo completa: recuperable, excluido, capital, o consultar. Esa columna es la auditoría. Todo lo que está a su izquierda son pruebas; esa columna es juicio, y pertenece a una persona que tiene el contrato de arrendamiento en la mano.
Cinco discrepancias que detecta una revisión línea por línea
Cinco discrepancias explican la mayor parte de lo que encuentra una revisión línea por línea, y cuatro de ellas no dejan rastro en el total de una categoría. Un inquilino más grande ve los mismos errores en dólares más grandes, por lo que los ejemplos siguientes usan un inquilino de 17,000 pies cuadrados en un edificio de 200,000 pies cuadrados, una participación del 8.5% y un fondo de $1.24 millones. Cambie la participación y cada cifra en dólares escala con ella.
1. Una reparación de capital incluida en reparaciones y mantenimiento
Una factura de $146,800 por la restauración de un techo, codificada como reparaciones generales del edificio. El estado de cuenta muestra una línea de reparaciones más alta y ninguna línea de capital, lo que se lee como un mal año para el techo. El alcance de la factura se lee como un reemplazo de la membrana sobre toda la cubierta del techo.
La prueba no es el tamaño. Según IRC §263(a) y las regulaciones sobre propiedades tangibles, un costo debe capitalizarse si corresponde a una mejora, una restauración o una adaptación a un nuevo uso, y el análisis se basa en hechos y circunstancias. Una sección parchada es una reparación. Una membrana sobre toda la cubierta es una restauración. Si su contrato de arrendamiento excluye el capital, los $12,478 completos de su participación no son facturables. Si permite la amortización durante una vida útil de 20 años, el cargo anual permitido es de $7,340, y su participación en él es de $624. La diferencia entre esas dos respuestas es el hallazgo.
2. Un honorario de administración cobrado sobre una base que incluye impuestos y seguros
El estado de cuenta muestra un honorario de administración de $49,600 al 4%. El fondo es de $1,240,000, del cual $412,000 son impuestos sobre la propiedad y $96,000 son seguros. Su contrato de arrendamiento dice 4% de los gastos operativos excluyendo impuestos y seguros. El cuatro por ciento de $732,000 es $29,280.
El cobro excesivo es de $20,320 a nivel del fondo y de $1,727 en su participación. No puede verlo en el estado de cuenta, porque el estado de cuenta imprime un solo número de honorario y ninguna base. La única forma de probar un honorario porcentual es reconstruir la base a partir de las facturas y ver qué gastos multiplicó el arrendador. No todos los contratos de arrendamiento excluyen impuestos y seguros de la base del honorario, así que lea la cláusula antes de aplicar esta prueba.
3. Un gross-up calculado sobre la tasa de ocupación equivocada
El gross-up ajusta los gastos variables al alza cuando el edificio no está lleno, para que un inquilino no pague menos de su participación justa solo porque el edificio está medio vacío. El contrato de arrendamiento fija el objetivo, y el 95% es la cifra habitual en los arrendamientos de oficinas. Solo califican los costos variables: servicios públicos, limpieza, retiro de residuos, a veces los honorarios de administración. Los impuestos, los seguros y los contratos de servicio fijos no.
Suponga que el contrato de arrendamiento permite un gross-up hasta el 95%, que el edificio promedió un 78% de ocupación durante el año y que la hoja de cálculo usó la ocupación de enero del 61%, el mes después de que se marchara un inquilino grande. El factor correcto es 95 dividido por 78, o 1.218. El factor usado fue 95 dividido por 61, o 1.557. Sobre un fondo variable de $610,000, eso es $132,950 de gross-up en lugar de $340,000, una sobreestimación de $207,050 y $17,599 de su participación.
Dos verificaciones rápidas preceden a toda esa aritmética. Si el contrato de arrendamiento dice gross up hasta el 95% y el edificio ya estaba en o por encima del 95%, la línea de gross-up debería ser cero. Si aparecen costos fijos dentro del total con gross-up, la metodología es incorrecta independientemente de la cifra de ocupación.
4. El mismo servicio facturado bajo dos nombres de proveedor
"Summit Janitorial LLC" y "Summit Building Services Inc." facturan ambos la limpieza mensual por contrato para el mismo edificio, los mismos meses, $4,150 cada uno. Diez meses superpuestos son $41,500, y su participación es $3,528.
Esta es invisible en cualquier otra vista. Ambos proveedores son legítimos, ambos están codificados como limpieza y el total de la categoría cuadra con el libro mayor. Solo una tabla con proveedor, número de factura, importe y periodo de servicio en columnas adyacentes muestra la superposición, porque el duplicado es una relación entre filas y no una propiedad de ninguna de las dos filas.
5. Una factura del año equivocado
Una prima de seguro de 2023 dentro de la conciliación de 2024, o una factura de diciembre facturada en las conciliaciones de ambos años. La primera infla el fondo con un costo que pertenece a un periodo cerrado. La segunda le cobra dos veces por un mismo periodo, y es fácil de pasar por alto porque el paquete de cada año parece correcto por sí solo.
Ordenar por fecha de factura y periodo de servicio saca a la luz ambas. La regla de 18 meses en la ley de California le da una base escrita para la impugnación, y fuera de California la propia definición de gastos operativos del contrato de arrendamiento y el periodo de conciliación hacen lo mismo. Esta es la discrepancia con más probabilidad de repetirse, ya que un administrador que factura una factura al año equivocado normalmente lo hace más de una vez.
Ejecutar la revisión sin leer cada página
Seis pasos llevan un paquete de cerrado a una lista de hallazgos, y solo el último requiere criterio sobre el contrato de arrendamiento.
Vincule el estado de cuenta con el libro mayor antes que nada
Reconstruya cada línea del estado de cuenta a partir de las cuentas del libro mayor que la respaldan. Si una categoría no cuadra, deténgase y solicite la cuenta faltante o duplicada. Cada regla que verifique después se contrastará con un número que ahora ha validado.
Escriba las reglas del arrendamiento en una sola página
Categorías recuperables, exclusiones, fórmula y denominador de la participación prorrateada, límite y su año base, tasa y base de los honorarios de administración, porcentaje de gross-up y categorías elegibles, ventana de auditoría. Cite el número de cláusula junto a cada uno. La lista de campos es la misma que se usa para extraer los campos clave del arrendamiento a una hoja de cálculo, con la referencia de la cláusula añadida para que un hallazgo pueda citarla después.
Cargue todo el paquete como un solo lote
Un lote, una tabla de salida, con las ocho columnas definidas una vez. Un paquete de 300 páginas no llega en un orden consistente, y procesarlo archivo por archivo reproduce el problema exacto que la tabla pretende resolver. La mecánica es la misma que procesar por lotes un mes de facturas de proveedores en una sola hoja, a mayor escala y con un conjunto de columnas más estricto.
Añada las tres columnas calculadas
Total de la categoría, diferencia frente a la línea del estado de cuenta y su participación de cada importe. La columna de diferencia es lo que convierte una hoja de cálculo en una lista de hallazgos: muestra la brecha donde un total reconstruido y un total facturado no coinciden.
Trabaje cada categoría desde la factura más alta hacia abajo
Ordene por categoría y luego por importe. Los cinco errores anteriores se concentran en la parte alta de una categoría, porque ahí es donde una clasificación errónea vale más. Lea el campo de alcance de cada factura por encima de su umbral y revise el resto por proveedor y periodo de servicio.
Traslade cada hallazgo a un registro de evidencia
Una línea por hallazgo: cláusula del arrendamiento, página del paquete, número de factura, importe, su participación y una frase sobre por qué no es facturable. El modo de revisión con bbox le permite hacer clic en una celda y ver su región de origen en la página original, lo que confirma que un escaneo tenue se leyó correctamente y captura la referencia de la página al mismo tiempo. Si una factura abarca dos páginas escaneadas, fusiónelas en una sola fila por número de factura.
Los archivos se procesan de forma segura y no se almacenan.
Lo que el libro de trabajo no puede decidir
La tabla demuestra lo que dicen las facturas y cuánto suman. No demuestra lo que significa el contrato de arrendamiento, y las preguntas restantes quedan en manos de quien tiene el documento.
Capital versus operativo es un juicio según los hechos y las circunstancias, no un umbral. Una factura de techo puede ser una reparación en un edificio y una restauración en otro según el alcance, y el libro de trabajo solo puede poner la descripción del alcance frente a usted.
La elegibilidad del gross-up es interpretación del contrato de arrendamiento. Si un costo específico es variable, qué cifra de ocupación define el contrato de arrendamiento y si el año base también debe someterse a gross-up son todas cuestiones de cláusulas. Una herramienta que las responda por usted está adivinando.
El contrato de arrendamiento prevalece sobre cualquier patrón. En el mismo foro, un contador de propiedades describió inquilinos discutiendo por un denominador que dejaba 50 pies cuadrados sin arrendar. La respuesta estaba en el contrato de arrendamiento, no en la aritmética. Si el documento dice algo contraintuitivo, el documento gana. El libro de trabajo tampoco redacta la disputa, decide qué exigir ni le dice si llegar a un acuerdo. Le da las tres cosas que necesita una solicitud por escrito: la cláusula, la página y el importe.
Un número que debe eliminar de su vocabulario: la afirmación de que el 40% de las conciliaciones de CAM contienen errores materiales. Cada versión de esta se remonta a publicaciones secundarias de proveedores que citan un análisis de 2023 cuya muestra y definición de error no están publicadas. Trátelo como marketing, no como una tasa medida.
Las tasas de recuperación publicadas no son confiables de la misma manera, por lo que el único número sobre el que vale la pena actuar es su propio fondo reconstruido. Si el paquete de respaldo no le permite reconstruirlo, eso ya es un hallazgo y la primera línea de su solicitud de registros. Elegir software es una decisión aparte. Lo que importa aquí es si una herramienta puede tomar treinta diseños de proveedores en un solo lote, mantener una estructura de columnas que usted defina y señalar la página de origen; las herramientas de extracción para administración de propiedades comparadas cubre cómo difieren las opciones en esos tres puntos.
Preguntas frecuentes
¿Cuánto tiempo toma una auditoría de conciliación de CAM?
Una revisión a nivel de estado de cuenta de un contrato de arrendamiento es una tarde. Una revisión completa de facturas de un paquete de 300 páginas para una sola ubicación suele tomar de dos a cinco días hábiles, y el rango depende de qué tan legibles sean las facturas y de cuántas categorías requieran una lectura de alcance. Leer el paquete es la parte larga, no la comparación del contrato de arrendamiento.
¿Puedo auditar los cargos de CAM si mi contrato de arrendamiento no tiene cláusula de derechos de auditoría?
Siempre puede revisar el estado de cuenta y la documentación que le entregaron, y hacer preguntas al respecto. Un derecho formal a inspeccionar los libros y registros del arrendador proviene del contrato de arrendamiento o de una ley, y la mayoría de los estados no lo otorgan automáticamente. Lea la cláusula antes de enviar una solicitud que asuma un acceso que usted no tiene.
¿Qué es un gross-up en CAM?
Un gross-up infla los gastos operativos variables a lo que habrían sido con una tasa de ocupación objetivo, comúnmente del 95%, para que un inquilino en un edificio parcialmente vacío pague la misma participación que pagaría en uno lleno. Debe aplicarse solo a los costos que varían con la ocupación. Aplicarlo a impuestos, seguros o contratos fijos sobreestima el fondo común.
¿Necesito un CPA para auditar los cargos de CAM?
No para la revisión línea por línea. Los contadores de propiedades y los administradores de arrendamientos hacen este trabajo internamente en muchos inquilinos. Un CPA o una firma especializada justifica sus honorarios cuando el lenguaje del contrato de arrendamiento es ambiguo, los montos son grandes o la disputa puede requerir una opinión formal. La tabla a nivel de factura es el insumo en cualquier caso.
¿Qué debo pedirle al arrendador que envíe?
El estado de cuenta, el detalle del libro mayor de cada cuenta del fondo común, las facturas de las categorías que pretende probar, el calendario de ocupación por mes, las hojas de trabajo de gross-up y límite, y el contrato de administración si los honorarios se pagan a una filial. Pida las categorías y el periodo por nombre, envíelo al administrador de la propiedad nombrado en el estado de cuenta y póngalo por escrito con una fecha.
¿Cuántos años hacia atrás puedo revisar?
Lo establece su contrato de arrendamiento, y los rangos habituales son de 12 a 24 meses desde la entrega del estado de cuenta, a veces más. Algunos estados añaden derechos legales, pero el contrato de arrendamiento es la fuente habitual. La limitación práctica es que los paquetes de respaldo más antiguos son más difíciles de obtener y es posible que los registros ya no estén completos, así que revise primero el año actual y avance hacia atrás.
Un estado de conciliación le pide que confíe en un total. Una tabla con una fila por factura le permite verificarlo, y convierte "esto parece alto" en una cláusula, una página y una cifra en dólares. Ese cambio es toda la auditoría.