La conciliación de pagos automatizada
sigue empezando con un documento
Toda plataforma de conciliación de pagos automatizada hace la misma promesa: cargue sus transacciones y las comparará con su libro mayor, marcará las excepciones y acortará el cierre. Esa promesa se cumple para los equipos cuyos datos ya llegan como filas limpias. No dice nada sobre de dónde provienen las transacciones cuando los datos no llegan así. Antes de que se ejecute una sola regla de comparación, alguien tiene que convertir un extracto bancario en PDF, el informe de liquidación de un procesador de pagos y una carpeta de capturas de pantalla de pagos en una tabla coherente. Esa conversión es el primer paso de la conciliación de pagos automatizada, la mayoría de las guías de los proveedores la pasan por alto en una frase, y es donde las implementaciones se estancan.
Conclusiones clave
- La comparación nunca fue la parte difícil, y sin embargo toda herramienta de conciliación la automatiza asumiendo que sus transacciones llegaron como filas limpias.
- Los extractos bancarios, los informes de los procesadores de pagos y las capturas de pantalla de pagos llegan como documentos, por lo que el motor de conciliación marca excepciones que en realidad son brechas de extracción.
- El cuello de botella es el paso de recopilación antes de la comparación, y definir sus propias columnas permite que ImageToTable.ai convierta esos documentos en filas sin plantilla.
Qué automatiza realmente la conciliación de pagos automatizada
La conciliación de pagos es la práctica de demostrar que tres registros coinciden para cada pago: lo que su empresa esperaba que ocurriera, lo que realmente se liquidó y lo que se contabilizó en el libro mayor general. El lado esperado reside en su sistema de contabilidad o facturación. El lado liquidado reside en un extracto bancario, un archivo de tarjeta o un informe de pagos del procesador de pagos. El lado contabilizado reside en el libro mayor una vez que se registra una entrada.
La conciliación de pagos automatizada es un software que realiza la comparación entre esas fuentes y aísla los elementos que no coinciden. En lugar de que una persona abra un extracto y verifique cada línea contra el libro mayor, el sistema ingiere ambos lados, aplica reglas de coincidencia, empareja lo que encaja y envía el resto a una cola de excepciones. El trabajo que queda para una persona es investigar las excepciones en lugar de leer cada fila.
La conciliación de pagos automatizada ejecuta la comparación. No crea los registros que se comparan. Si una transacción existe solo dentro de un PDF o una captura de pantalla, el motor de conciliación no puede verla hasta que algo convierta ese documento en una fila.
Esta es la razón por la que las herramientas que parecen potentes en una demostración dependen de una suposición previa. La mayoría de las plataformas anuncian integraciones plug-and-play: una fuente bancaria, una importación automática de transacciones que extrae líneas directamente de una cuenta vinculada o una conexión API a un procesador de pagos. Esos canales funcionan cuando los datos nacieron digitales y la integración existe. No cubren los extractos más antiguos, el PDF bancario protegido por contraseña, el informe del procesador de pagos que no tiene integración contable ni la captura de pantalla de confirmación que es el único registro de un pago. Esa brecha es el tema de esta guía.
Por qué existe el proceso: detección de fraude y un cierre más rápido
La conciliación es un control, no una tarea rutinaria. La Association of Certified Fraud Examiners menciona la conciliación de cuentas entre los métodos de detección activa asociados con menores pérdidas por fraude y una detección más rápida, y su estudio Occupational Fraud 2024 encontró que el esquema típico dura unos 12 meses antes de que alguien lo note. Un año es tiempo suficiente para que los pagos duplicados, los datos bancarios alterados y los cargos no justificados se acumulen sin ser detectados.
La segunda razón es el cierre. La conciliación se encuentra en la ruta crítica del proceso de fin de mes, porque los libros no pueden finalizarse hasta que el efectivo liquidado se vincule a las entradas del libro mayor. El APQC's Open Standards Benchmarking sitúa la mediana intersectorial para completar los estados financieros consolidados mensuales en seis días, con los mejores en cinco y los más lentos en diez. Cada día que la conciliación se retrasa empuja ese número hacia afuera.
Dos cosas justifican el esfuerzo: la conciliación es uno de los pocos controles que detecta el fraude mientras aún es pequeño, y condiciona el cierre. Ambas se vuelven más difíciles cuando los datos de origen llegan como documentos en lugar de fuentes de datos.
Los seis pasos y la única automatización que se da por resuelta
El proceso de conciliación sigue una secuencia repetible. Las versiones publicadas por las plataformas de pago y las firmas contables difieren en la redacción, pero describen los mismos seis pasos, en el mismo orden.
| Paso | Qué ocurre | Qué suele gestionar la automatización |
|---|---|---|
| 1. Recopilar y normalizar | Recopilar extractos, informes del procesador de pagos, capturas de pantalla y asientos del libro mayor, y unificarlos en una estructura coherente de fechas, importes, direcciones y referencias. | Normalmente se da por resuelto mediante integraciones que pueden no cubrir tus fuentes reales. |
| 2. Conciliar | Emparejar cada registro interno con su contraparte externa por importe, fecha, referencia o una regla de tolerancia. | Automatizado mediante reglas y puntuación, una vez que ambos lados están estructurados. |
| 3. Identificar discrepancias | Marcar todo lo que no se empareja, generando una lista de excepciones. | Automatizado mediante el resultado de la conciliación y los códigos de motivo. |
| 4. Investigar | Determinar por qué falló el elemento: una comisión, un desfase temporal, un pago parcial, un duplicado o un error real. | Asistido, no reemplazado. Una persona sigue decidiendo. |
| 5. Ajustar y registrar | Registrar comisiones, correcciones y diferencias de tipo de cambio con una descripción clara. | Asistido mediante asientos sugeridos, aprobados por una persona. |
| 6. Revisar y cerrar | Verificar los saldos, conservar la evidencia y cerrar el período. | Informes automatizados y pista de auditoría. |
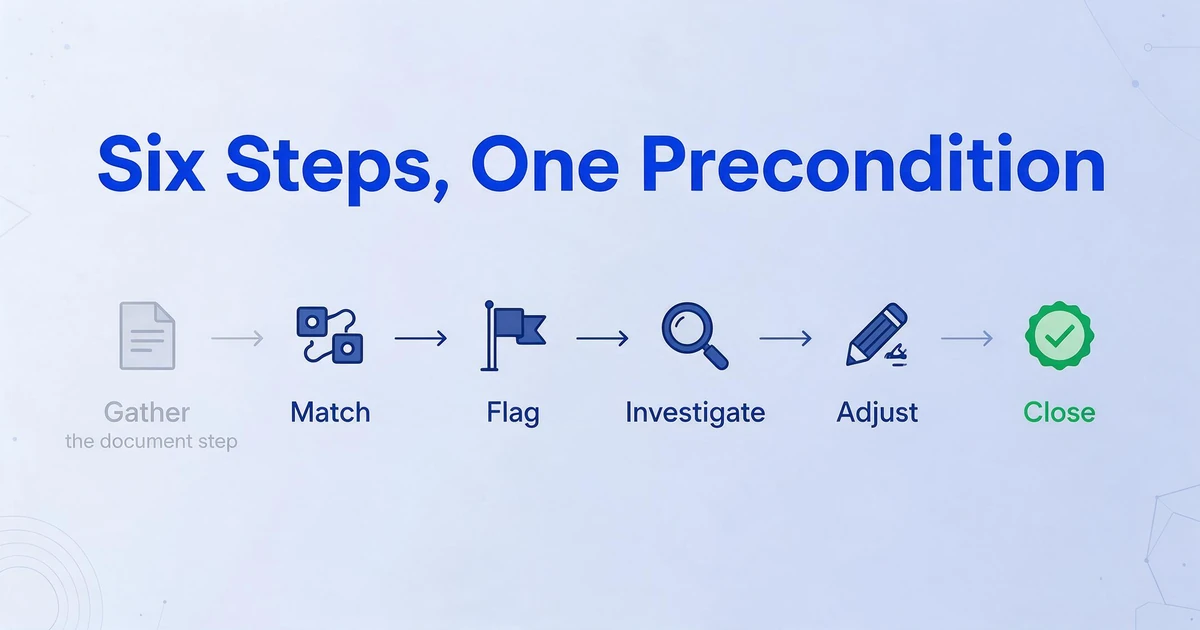
Observa dónde invierten su ingeniería los proveedores de automatización. En los pasos dos a seis es donde viven los motores de conciliación, las colas de excepciones y los paneles de control, y esos sí están genuinamente automatizados. El paso uno se trata como una condición previa, una línea que dice "conecta tus fuentes de datos". Ese planteamiento es justo cuando cada fuente es una API, una exportación CSV o un feed bancario en vivo. No es justo para los muchos equipos cuyos extractos y confirmaciones llegan como documentos, por eso el primer paso merece un análisis propio.
Dónde van realmente las horas manuales
Pregunte a quienes se dedican a la conciliación a diario dónde desaparece el tiempo, y la respuesta no son las reglas de coincidencia. Es la recopilación y el análisis. En r/Accounting, un hilo titulado "anyone else just stuck in spreadsheet hell trying to match payments to invoices" describe el ciclo directamente: "every month im cross referencing invoices with bank transactions and it takes forever... half my time is just figuring out who paid what and whether it matches the right invoice" (r/Accounting). La coincidencia es la parte fácil. Establecer qué es realmente una línea bancaria sin etiquetar es lo que lleva horas.
El patrón se repite a mayor escala. En un hilo de r/fintech sobre conciliaciones manuales, un responsable financiero de una empresa de software de 40 personas escribió que tres personas "spend the first 10 days just matching bank feeds, chasing receipts, and rekeying vendor invoices," con las excepciones consumiendo aún más horas además de eso (r/fintech). La reintroducción, en ambos casos, es la señal: los datos ya existen en algún lugar, y alguien los está reescribiendo para que puedan coincidir.
Una razón por la que la reintroducción es inevitable reside en los procesadores de pagos. Un solo depósito en su cuenta bancaria rara vez es una sola transacción. Como explica la documentación de conciliación de pagos de Stripe, un pago automático "can include funds from multiple transactions," por lo que una línea bancaria es un lote de liquidación que cubre muchos pagos de clientes, menos comisiones, reembolsos y ajustes. Stripe también señala que los pagos manuales e instantáneos no se pueden conciliar a nivel de transacción en absoluto, lo que deja al comerciante la responsabilidad del desglose. Para hacer coincidir un depósito con las transacciones que contiene, primero necesita esas transacciones como filas.
El cuello de botella en la conciliación de pagos automatizada no es la coincidencia. Es el paso anterior: convertir documentos y depósitos por lotes en filas a nivel de transacción que una regla de coincidencia pueda leer.
Por qué los documentos fuente se resisten a la automatización
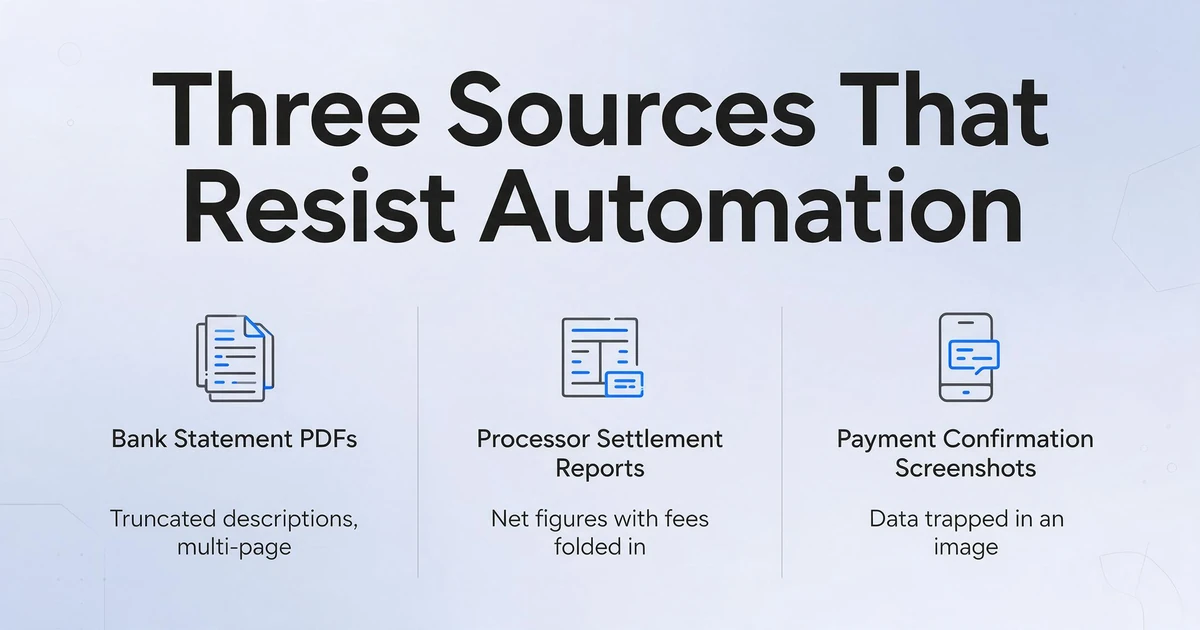
Tres tipos de registros fuente causan la mayor parte de la fricción, y cada uno se resiste a la automatización por un motivo diferente.
Extractos bancarios en PDF. Un extracto mensual contiene una tabla de transacciones con descripciones truncadas, débitos y créditos combinados, y un saldo corriente, a menudo en varias páginas. El extracto de una sola cuenta puede no tener encabezados de columna que se correspondan con los del libro mayor. Cuando la cuenta abarca varias páginas, las filas deben volver a ensamblarse en una lista continua antes de la conciliación; de lo contrario, una transacción de la página tres se trata como un registro distinto de la misma transacción mencionada en la página cuatro.
Informes de liquidación del procesador de pagos. Estos informan del lote que respalda un pago, y las cifras que importan suelen ser montos netos con las comisiones incluidas. Un día de ventas con tarjeta de $10,000 puede llegar al banco como un monto neto menor, y reconstruir qué transacciones produjeron ese depósito implica comparar montos brutos, comisiones, reembolsos y contracargos en dos archivos diferentes.
Capturas de pantalla de confirmación de pago. Cuando un pago se procesa mediante una aplicación sin integración contable, la pantalla de confirmación puede ser el único registro completo de la transacción. El monto, la fecha y la contraparte son visibles, pero están atrapados en una imagen, y la única forma de llevarlos a una hoja de cálculo es leer la pantalla y escribir. Esta es la misma fragmentación que hace que conciliar pagos entre varias aplicaciones sea una tarea manual incluso para empresas que usan software de contabilidad.
Ninguna de estas fuentes es exótica. Son lo que llega cuando un banco no ofrece una fuente de datos, un procesador de pagos no se integra con el libro mayor, o un método de pago nunca tuvo una exportación diseñada para la contabilidad. El hilo común es que los datos están presentes y son legibles para un humano, pero no están estructurados para una máquina, y ese es precisamente el vacío que abordan las dos próximas secciones.
Cómo se ven los datos de transacciones limpios, campo por campo
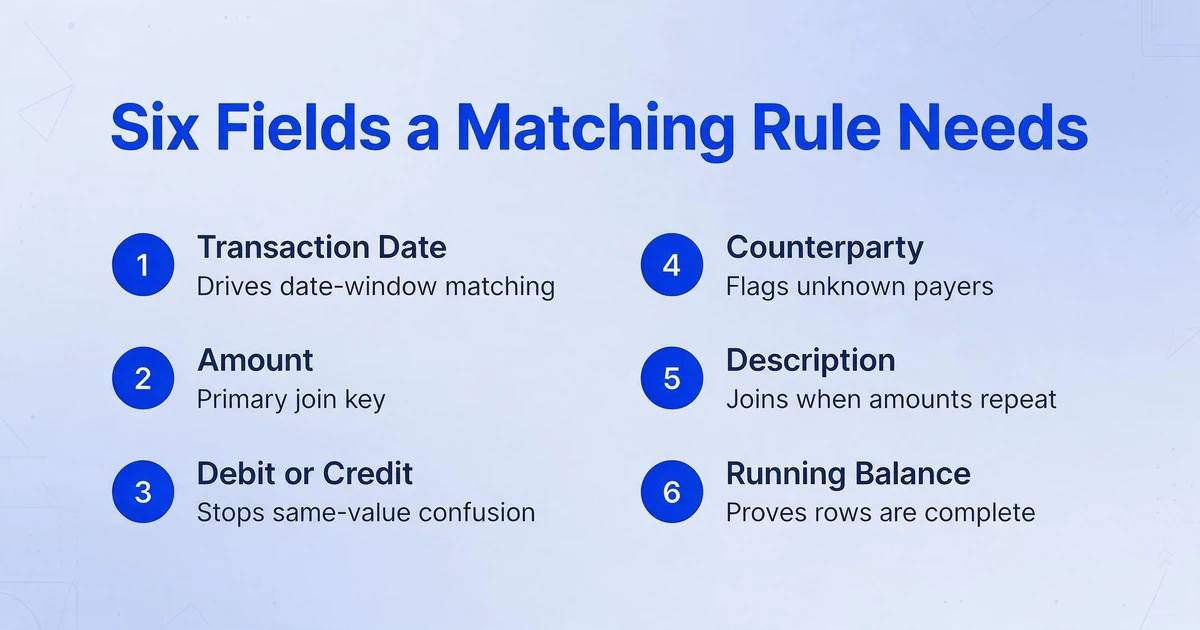
Una regla de conciliación solo puede funcionar con los campos que se le proporcionan, por lo que el resultado del paso de recopilación debe incluir las mismas columnas que un contador escribiría a mano. Si falta un campo, la regla tiene menos elementos para comparar y el elemento termina en la cola de excepciones por una razón que una mejor extracción habría evitado.
| Campo | Por qué lo necesita el paso de conciliación |
|---|---|
| Fecha de transacción | Impulsa la conciliación por ventana de fechas y determina a qué período pertenece la fila. |
| Monto | La clave de unión principal para la conciliación exacta y por tolerancia. |
| Dirección de débito o crédito | Evita que un pago y un depósito del mismo valor se lean como el mismo evento. |
| Contraparte o pagador | Facilita la conciliación cuando no hay número de factura y señala pagadores desconocidos. |
| Descripción o referencia | La única clave de unión entre una línea bancaria y una factura cuando los montos difieren o se repiten. |
| Saldo corriente | Demuestra que las filas extraídas están completas, ya que cada línea debe coincidir con la siguiente. |
Los registros de pagos incluyen un segundo conjunto de campos, porque un depósito contiene muchas transacciones. Para conciliar un lote, la extracción necesita el monto bruto, la comisión del procesador de pagos, el monto neto y un identificador que vincule las transacciones con el depósito, ya sea un ID de pago, una fecha de liquidación o una referencia de lote. Sin el identificador de pago, las transacciones existen pero no se pueden agrupar, y el depósito único sigue siendo una línea misteriosa en el libro mayor.
La prueba para saber si los datos de transacciones están listos para conciliarse es simple: ¿puede cada fila unirse a una contraparte mediante al menos dos campos, y puede cada fila vincularse a un lote o a un total de extracto bancario? Si no es así, el motor de conciliación reportará excepciones que en realidad son brechas de extracción.
El paso que puede automatizar hoy: extraer las filas de los documentos
El paso de recopilación no es irresoluble solo porque un documento sea un PDF o una imagen. Es un problema de extracción de datos, y es la única parte de este flujo de trabajo donde una herramienta puede eliminar el trabajo manual sin pretender ejecutar el resto del proceso.
ImageToTable.ai lee los documentos fuente y devuelve las filas de transacciones como una hoja de cálculo. Su mecanismo central es Extracción de Columnas Personalizadas: usted escribe los nombres de las columnas que desea, como "Fecha de transacción", "Monto", "Descripción" y "Débito o Crédito", y la IA localiza cada valor comprendiendo su significado en lugar de su posición en la página. No hay plantilla que dibujar ni muestra que entrenar. Los nombres de columna que ingresa se convierten en los encabezados de la tabla de salida, por lo que los campos enumerados en la sección anterior son los campos que solicita.
Para el trabajo de conciliación, tres capacidades adicionales son importantes. Procesamiento por lotes significa que sube muchos archivos a la vez, por ejemplo, doce extractos mensuales o un mes de capturas de pantalla de pagos, y se fusionan en una única tabla de Excel con columnas consistentes, de modo que el paso de recopilación produce un solo conjunto de datos en lugar de un archivo por fuente. Fusión de varias páginas agrupa los resultados que pertenecen al mismo documento lógico: actívela y configure una regla de agrupación, como iniciar un nuevo grupo cuando cambia el valor de una columna rastreada, hacer coincidir una referencia compartida en todo el lote o agrupar un número fijo de cargas, y un extracto que abarca varias páginas o un conjunto de capturas de pantalla que cubre una cuenta se pliega en un conjunto continuo de filas. Para lotes de procesadores, una columna calculada realiza un cálculo que usted describe en el nombre de la columna durante la extracción, de modo que una columna como Neto (Bruto - Tarifa) genera la cifra conciliada en cada fila y ahorra un paso posterior de resta.
La salida se entrega como Excel, CSV o JSON, que es exactamente la entrada que espera un motor de conciliación o una importación contable. Convertir un extracto bancario en PDF a ese formato es una ruta conocida, y la mecánica de convertir un extracto bancario en PDF a Excel se aplica igualmente a extractos de tarjetas, informes de procesadores y capturas de pantalla de confirmación. El propósito del paso es modesto y específico: los documentos dejan de ser documentos y se convierten en filas.
La extracción no concilia nada. Produce los datos de transacciones estructurados que la conciliación, ya sea manual o automatizada, consume como entrada.
Lo que la extracción no hace
Delimitar el límite con honestidad es parte de usar bien la herramienta. ImageToTable.ai no se conecta a su banco ni a su sistema contable, no concilia transacciones contra su libro mayor, no decide si un pago es correcto y no registra asientos contables. Lee documentos y devuelve datos. La conciliación, el criterio y el registro quedan en manos de su equipo o de su plataforma contable.
Ese límite es deliberado, porque las afirmaciones alternativas suelen ser falsas. Una herramienta que promete conciliación automatizada de extremo a extremo tiene que integrarse con cada fuente que usted tenga, lo cual rara vez es cierto para PDFs y capturas de pantalla, o adivinar coincidencias que no puede verificar, lo que crea exactamente el backlog de excepciones que intentaba eliminar. La división útil es: automatizar la lectura, conservar la decisión.
Para que la lectura sea confiable, la salida debe poder verificarse. El modo de revisión con verificación bbox le permite pasar el cursor o hacer clic en una celda extraída y ver exactamente de dónde proviene ese valor en la imagen original, y hacer clic en una región de la imagen para volver a la celda correspondiente. Un campo corregido puede compararse con el valor original de la IA con un solo clic. Esa capa importa para los datos financieros, porque un solo dígito mal leído en un monto se convierte en una excepción falsa aguas abajo. No elimina la necesidad de conciliar; hace que los datos extraídos sean seguros para conciliar.
Dónde queda el esfuerzo manual restante está bien documentado. Conciliar un solo extracto de tarjeta de crédito a mano, desde descargar el extracto hasta verificar cada cargo, toma horas al mes, y el costo laboral se detalla en el costo oculto de la conciliación manual de tarjetas de crédito. Para las pequeñas empresas, las razones estructurales por las que la conciliación se atrasa se cubren en el problema de conciliación bancaria en pequeñas empresas. La extracción elimina la reintroducción que ambos describen; deja la investigación y la aprobación, que es donde corresponde la intervención humana.
Preguntas frecuentes
¿Qué es la conciliación de pagos automatizada?
Es un software que coteja los registros de pagos entre su libro mayor interno, los extractos externos como archivos bancarios o informes de procesadores, y las entradas contabilizadas en el libro mayor general. Empareja lo que puede mediante reglas, marca lo que no puede como excepciones y mantiene un rastro de auditoría. El emparejamiento y la gestión de excepciones están automatizados; las decisiones sobre las excepciones generalmente no lo están.
¿Cuáles son los pasos del proceso de conciliación de pagos?
Seis pasos en orden: recopilar y normalizar los datos de origen, emparejar registros, identificar discrepancias, investigar la causa, ajustar y registrar las correcciones, y luego revisar y cerrar el período. Las herramientas de conciliación automatizan el emparejamiento, el marcado de excepciones y la generación de informes. Dependen del primer paso, la producción de datos estructurados, que se realice antes de ejecutarse.
¿ImageToTable.ai concilia los pagos por mí?
No. Extrae los datos de transacciones de extractos bancarios, informes de procesadores y capturas de pantalla de pagos, y los devuelve como una hoja de cálculo. No se conecta a su banco ni a su sistema contable, no empareja transacciones con facturas ni contabiliza entradas. Completa el paso de recopilación para que el paso de emparejamiento, ya sea manual o con software, tenga filas limpias con las que trabajar.
¿Qué datos de transacciones puede extraer de un extracto?
Las columnas que usted nombre. Para extractos bancarios y de tarjetas, eso suele significar fecha de transacción, descripción, monto, dirección de débito o crédito, contraparte y saldo corriente. Para registros de pagos del procesador, eso significa monto bruto, comisión, monto neto y un identificador de pago o lote. Como usted define las columnas en lugar de aceptar un esquema fijo, el resultado coincide con lo que su proceso de conciliación espera.
¿Puede leer extractos escaneados y capturas de pantalla de pagos?
Sí. Los archivos de entrada incluyen PDF, incluidos extractos bancarios protegidos con contraseña, además de JPG, PNG, WebP, AVIF y capturas de pantalla. Dado que la extracción se basa en el significado de cada valor y no en su posición en la página, un extracto escaneado y una pantalla de confirmación de una aplicación pueden alimentar la misma tabla con las mismas columnas. La precisión de reconocimiento de hasta el 99 por ciento se aplica a datos tabulares impresos; la escritura densa o un escaneo de baja calidad se manejan mejor en un nivel de procesamiento superior.
¿Sigo necesitando software de contabilidad si extraigo los datos?
Sí, en la mayoría de los casos. La extracción produce datos de transacciones estructurados; no mantiene un libro mayor, no concilia una cuenta bancaria ni genera estados financieros. El archivo extraído es la entrada para el software que utiliza para conciliar, o para un proceso manual en una hoja de cálculo. La herramienta elimina la reintroducción entre el documento y el sistema, no el sistema en sí.
La conciliación de pagos automatizada se vende como un motor de conciliación, y los motores de conciliación son buenos en lo que hacen. La parte que decide silenciosamente si todo funciona está aguas arriba: si las transacciones existen como filas. Los equipos que más aprovechan la automatización de la conciliación tratan el paso de recopilación como un proyecto en sí mismo, porque una regla de conciliación no puede encontrar un pago que sigue atrapado en un PDF o una captura de pantalla.