Por qué volver a teclear los códigos DARF cada mes
cuesta a los equipos financieros brasileños más de lo que creen
Cuando una empresa brasileña de tamaño mediano procesa diez facturas de proveedores en un mes, esas facturas pueden generar de cuatro a seis comprobantes de pago de impuestos cada una: un DARF para IRRF, otro para PIS, otro para COFINS, otro para CSLL y, si el servicio implica mano de obra, un GPS para INSS. En total, diez facturas producen entre 40 y 60 documentos de pago individuales. El proceso del equipo financiero para rastrearlos es casi siempre el mismo: alguien abre cada PDF, lee el código da receita — un número de cuatro dígitos que le indica a la Receita Federal qué impuesto se está pagando — y lo teclea en una celda de la hoja de cálculo junto con el CNPJ, el período y el monto. El trabajo es repetitivo, propenso a errores y aceptado como rutina porque "así se ha hecho siempre". Lo que es menos visible es la cadena de cumplimiento que un solo dígito mal tecleado pone en marcha.
Conclusiones clave
- Un solo dígito mal tecleado en un código de ingresos DARF de cuatro dígitos — 2362 tecleado como 2632 — desencadena una corrección REDARF que tarda de uno a tres meses en resolverse.
- Más de 4.000 códigos de ingresos activos sin validación alguna significan que el sistema acredita silenciosamente su pago a la cuenta de impuestos equivocada.
- Extraer el código directamente del DARF elimina el paso de transcripción — y con él el ciclo de errores que aparecen meses después a través de los avisos de Malha Fiscal.
El sistema de tres comprobantes: tres formatos, tres códigos, una persona escribiendo
La recaudación de impuestos en Brasil está dividida entre los niveles federal, de seguridad social y estatal, y cada nivel utiliza un formato de comprobante de pago diferente con su propio sistema de identificación. El profesional de finanzas que procesa estos documentos no puede especializarse en un solo formato; debe manejar los tres, a menudo dentro de la misma tanda de pagos.
DARF (Documento de Arrecadação de Receitas Federais) cubre los impuestos federales. El identificador clave es el código da receita, un número de cuatro dígitos con más de 4.000 códigos activos. El código 1708 significa IRRF retenido sobre servicios. El código 2362 corresponde a la estimación mensual de IRPJ. El código 0190 cubre el Carnê-Leão para personas físicas. El código 2909 es el DARF del INSS sobre la nómina generado por DCTFWeb. El código determina a qué cuenta tributaria se acredita el pago. No existe autocompletado en la entrada manual de datos. La persona que lo escribe debe mirar el código impreso en el DARF, leerlo correctamente y tipearlo exactamente en la hoja de cálculo — 2362 escrito como 2361 no es una discrepancia menor; es un pago acreditado al tipo de impuesto equivocado.
GPS (Guia da Previdência Social) cubre las contribuciones a la seguridad social: INSS patronal (20% fijo sobre la nómina), retenciones al empleado (progresivo del 7,5% al 14%) y gravámenes a entidades de terceros. Su identificador es el código de pago (p. ej., 2003 para INSS patronal, 2100 para contribuyentes individuales, 1007 para empleadores domésticos), pero a diferencia del DARF, la GPS también incluye un número CEI (Cadastro Específico do INSS — el registro a nivel de establecimiento ante la autoridad de seguridad social) que difiere del CNPJ principal de la empresa, añadiendo otro identificador que debe transcribirse correctamente.
DAE (Documento de Arrecadação Estadual) cubre los impuestos estatales — principalmente ICMS. El nombre y el formato varían según el estado: São Paulo emite DARE (antes GARE), Río de Janeiro emite DARJ, otros estados usan DUA o nombres específicos de cada estado. No existe un directorio de códigos unificado entre estados. Cada DAE tiene su propio sistema de códigos de referencia, sin estandarización entre, por ejemplo, un pago de ICMS de São Paulo y uno de Minas Gerais.
Para un desglose detallado de los campos individuales de cada tipo de comprobante, la guía de extracción para documentos DARF y GPS brasileños incluye el mapa completo de campos que cubre los tres formatos. La guía se centra en cómo extraer esos campos usando IA; este artículo se centra en lo que sucede cuando la extracción no está automatizada y los campos deben transcribirse a mano.
El problema del código de receita: más de 4.000 combinaciones de cuatro dígitos con tolerancia cero a errores
El sistema de codificación para pagos de DARF tiene una simplicidad superficial que enmascara su peligro: cada código tiene solo cuatro dígitos. Parece bastante fácil. Mire el código impreso, escriba cuatro dígitos. El problema no es la longitud del código; es la densidad del espacio de códigos. Con más de 4.000 códigos activos distribuidos en docenas de tipos de impuestos, tasas y métodos de cálculo, la distinción entre 1708 (IRRF sobre servicios) y 2362 (estimativa mensual de IRPJ) no es visualmente obvia: ambos son cuatro dígitos que comienzan con dos números diferentes. Una persona que procesa 40 comprobantes de DARF en una sesión encontrará docenas de códigos diferentes. La fatiga se instala. Los dígitos se transponen. Un 2362 se convierte en un 2632. Un 0190 se convierte en un 0910.
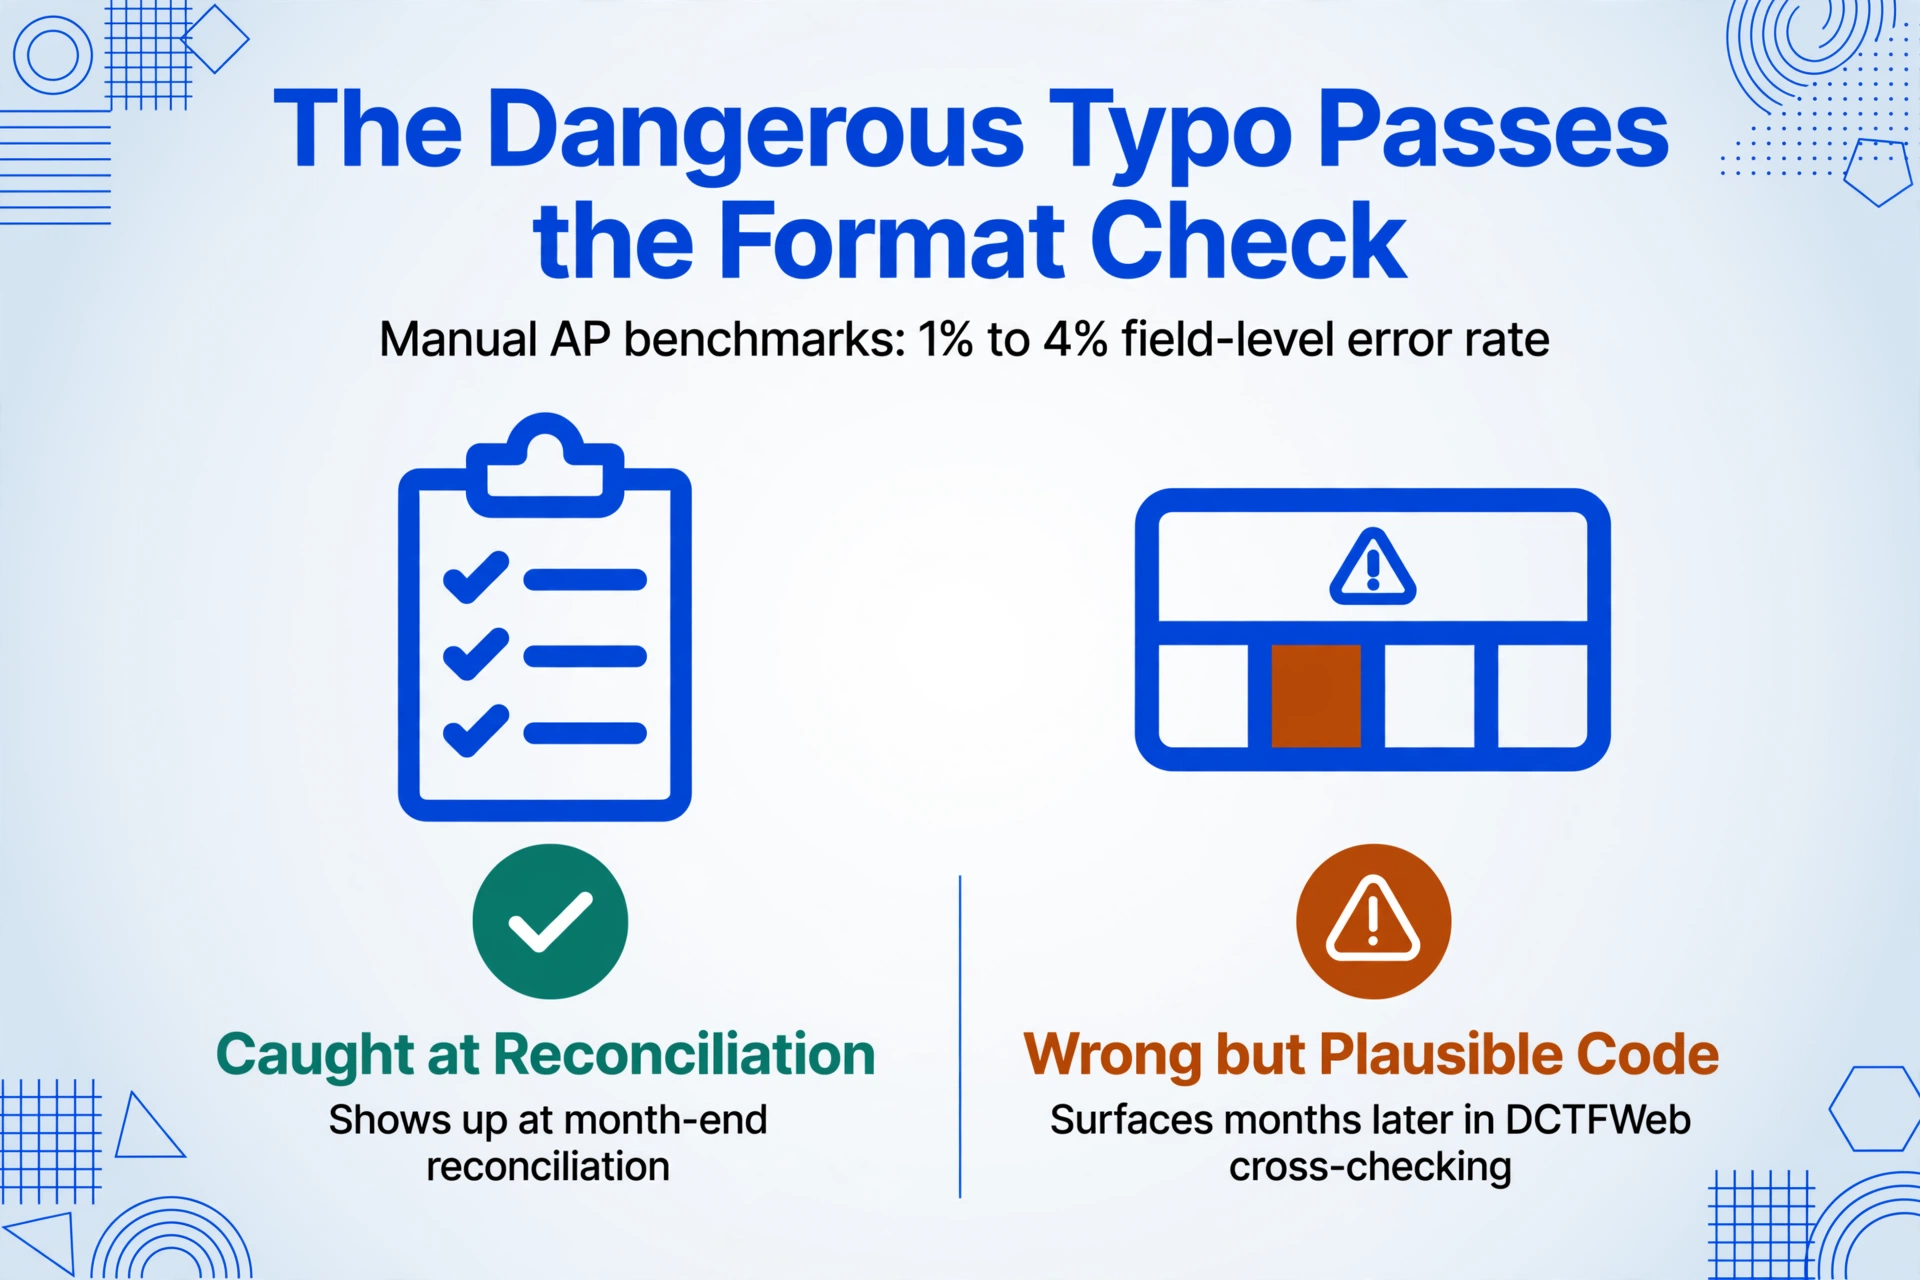
Los puntos de referencia de la industria para la entrada manual de datos en entornos de AP generalmente muestran tasas de error a nivel de campo del 1% al 4%. Aplicado a una carga mensual de 50 comprobantes de pago con 5 a 7 campos cada uno (CNPJ, código de receita, período, fecha de vencimiento, monto principal, monto total), eso significa aproximadamente de 2 a 12 errores de transcripción por mes. La mayoría se detectan durante la conciliación. Los que no se detectan — el código de receita escrito incorrectamente pero dentro de un rango plausible — producen errores en el registro de pagos que surgen meses después durante el cruce de datos de DCTFWeb o, peor, durante un ejercicio de Malha Fiscal.
El código de receita de cuatro dígitos no tiene suma de verificación ni validación incorporada. Si el código es válido (pasa la verificación de formato — cuatro dígitos que existen en la tabla de la Receita Federal), el pago se acredita a la cuenta de impuestos incorrecta. No hay rechazo automático, no hay mensaje de "¿está seguro?". El sistema acepta el código, asigna el pago y registra el error en el registro del contribuyente.
Un Dígito Equivocado, Meses de Trámites Burocráticos
Cuando un pago de DARF llega a la cuenta fiscal equivocada — porque el código de la recaudación se escribió con un solo dígito incorrecto — el proceso de corrección no es una solución rápida en una hoja de cálculo. El sistema de la Receita Federal opera bajo el principio de pagamento vinculado à declaração: el pago se vincula automáticamente a la declaración de impuestos (DCTF, DCTFWeb o DIRF) en el lado de la Receita Federal. Un pago acreditado al código equivocado significa que el impuesto declarado para el código correcto aparece como no pagado en el sistema, mientras que la cuenta del código incorrecto muestra un sobrepago.
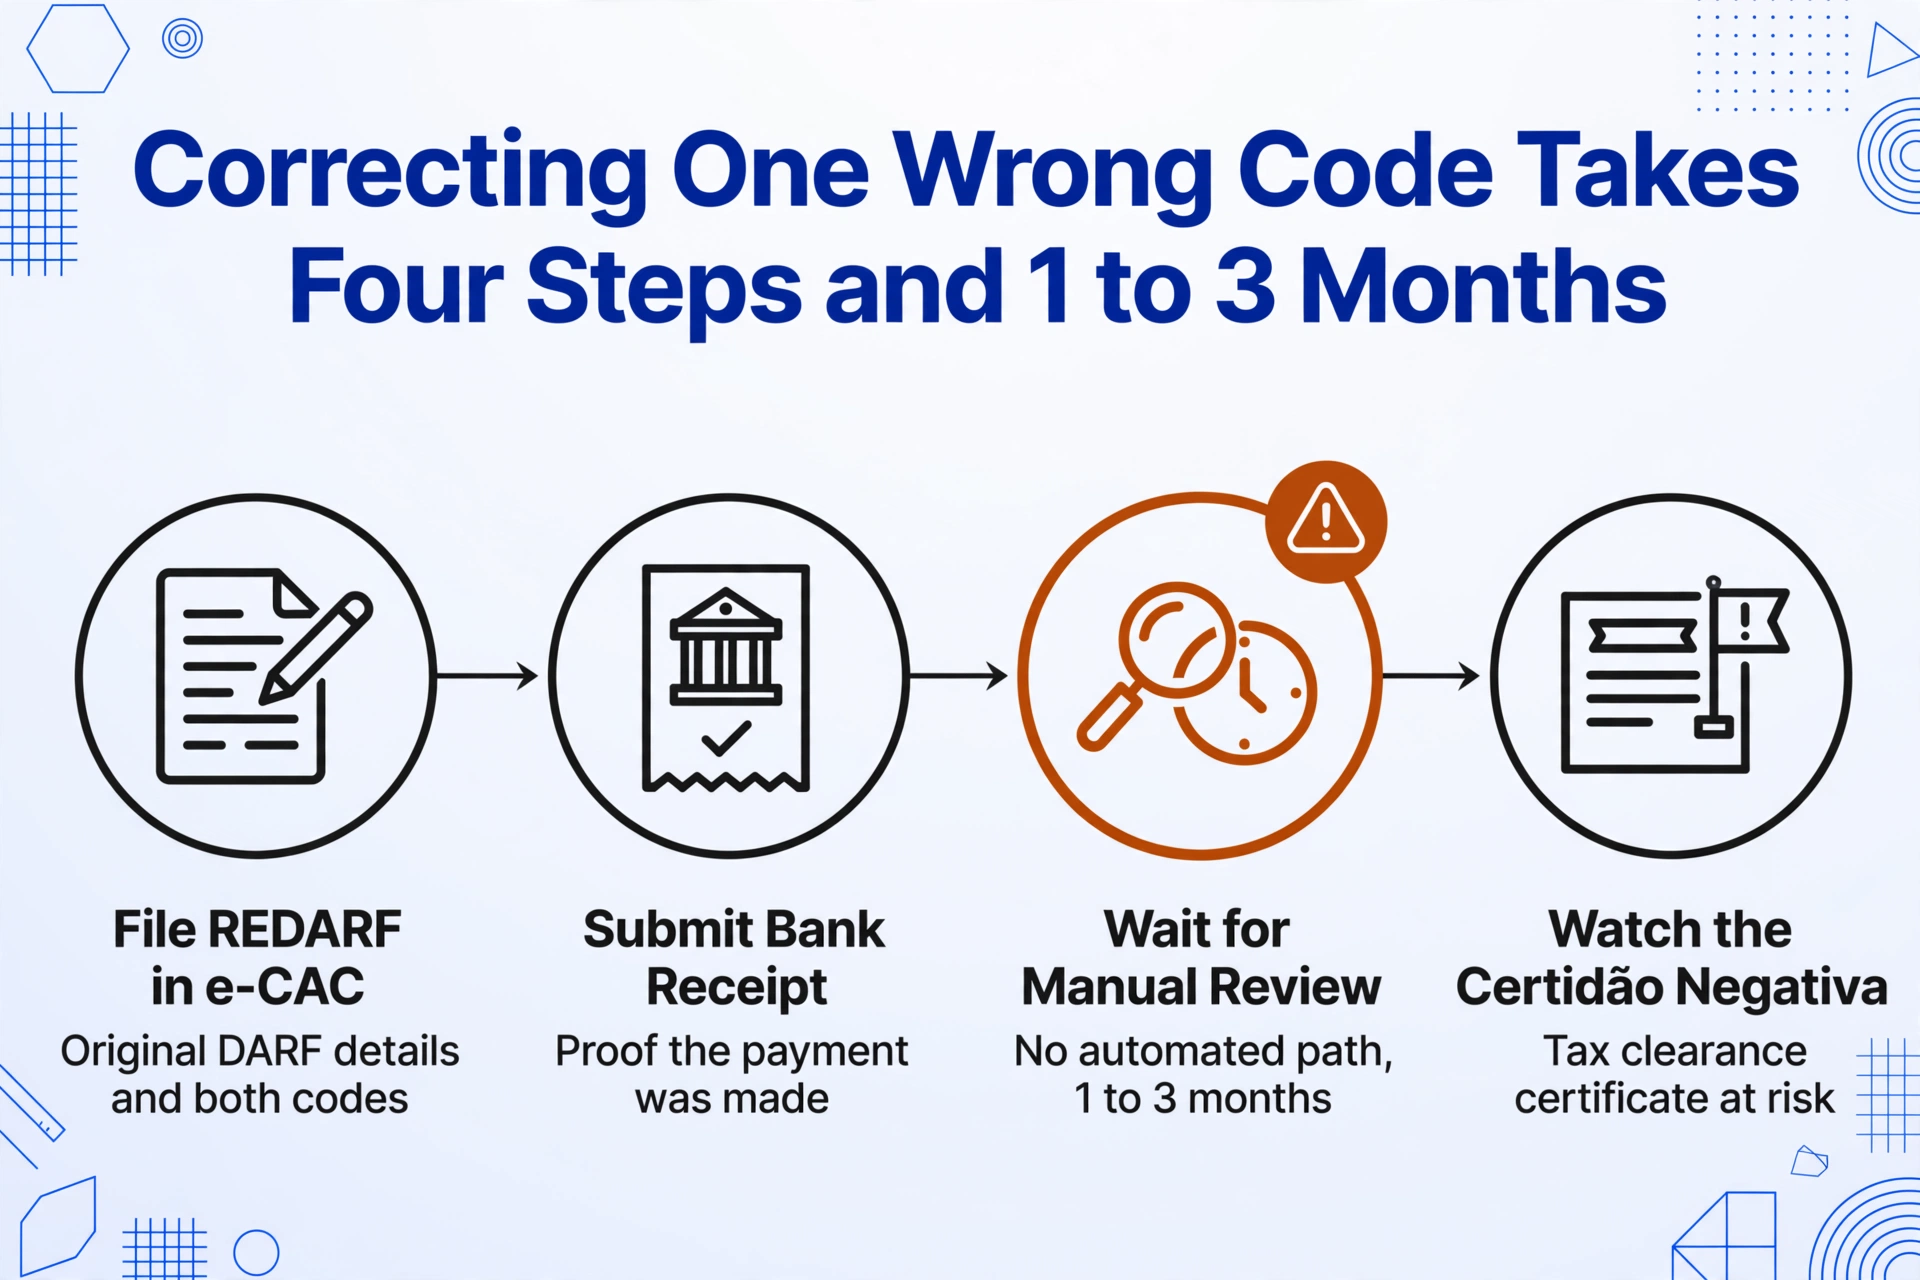
Corregir esto requiere una REDARF formal (Retificação do Documento de Arrecadação de Receitas Federais) — una solicitud de corrección presentada a través del portal e-CAC. El proceso implica:
- Presentar la solicitud de rectificación a través de e-CAC con los detalles del DARF original, el código incorrecto ingresado y el código correcto que debería haberse aplicado
- Proporcionar comprobante de pago — el recibo autenticado por el banco que demuestre que se realizó el pago, incluyendo el monto correcto y la fecha
- Esperar la revisión manual por parte de la Receita Federal — la corrección no es automática. Dependiendo de la complejidad y la carga de trabajo actual en la Receita, esto puede tomar de 1 a 3 meses
- Monitorear el certificado de regularidad fiscal (Certidão Negativa de Débitos) durante todo el proceso — mientras una REDARF esté pendiente, el impuesto original puede seguir apareciendo como no pagado en el sistema, lo que puede afectar la capacidad de la empresa para obtener financiamiento, renovar contratos gubernamentales o participar en licitaciones públicas
Durante esos meses, el aviso de Malha Fiscal de la empresa — la alerta automática de referencias cruzadas de la Receita — puede señalar la discrepancia entre la declaración DCTF (que reporta el impuesto con el código correcto) y el registro de pago (que muestra el pago con el código incorrecto). Cada aviso de Malha requiere una respuesta, típicamente a través de un recurso administrativo o una aclaración formal presentada vía e-CAC. Un error de una sola tecla, detectado meses después, puede generar horas de tiempo de consultores fiscales para deshacerlo.
El riesgo no es hipotético. En Brasil, los sistemas de referencias cruzadas de la autoridad fiscal operan continuamente — cotejando cada impuesto declarado contra cada DARF pagado, cada GPS presentado contra cada pago procesado. Una tasa de error del 1% en 50 documentos de pago mensuales significa aproximadamente un error que amerita REDARF cada dos meses. Cada uno consume horas de tiempo del personal de cumplimiento para identificarlo, documentarlo y corregirlo. La entrada manual de datos no genera el error deliberadamente — pero lo genera sistemáticamente, y el costo de cada error individual, cuando sale a la superficie a través de la Malha Fiscal, supera el costo de la entrada de datos que lo introdujo.
La brecha de la hoja de cálculo: por qué la hoja de cálculo compartida es el control más débil
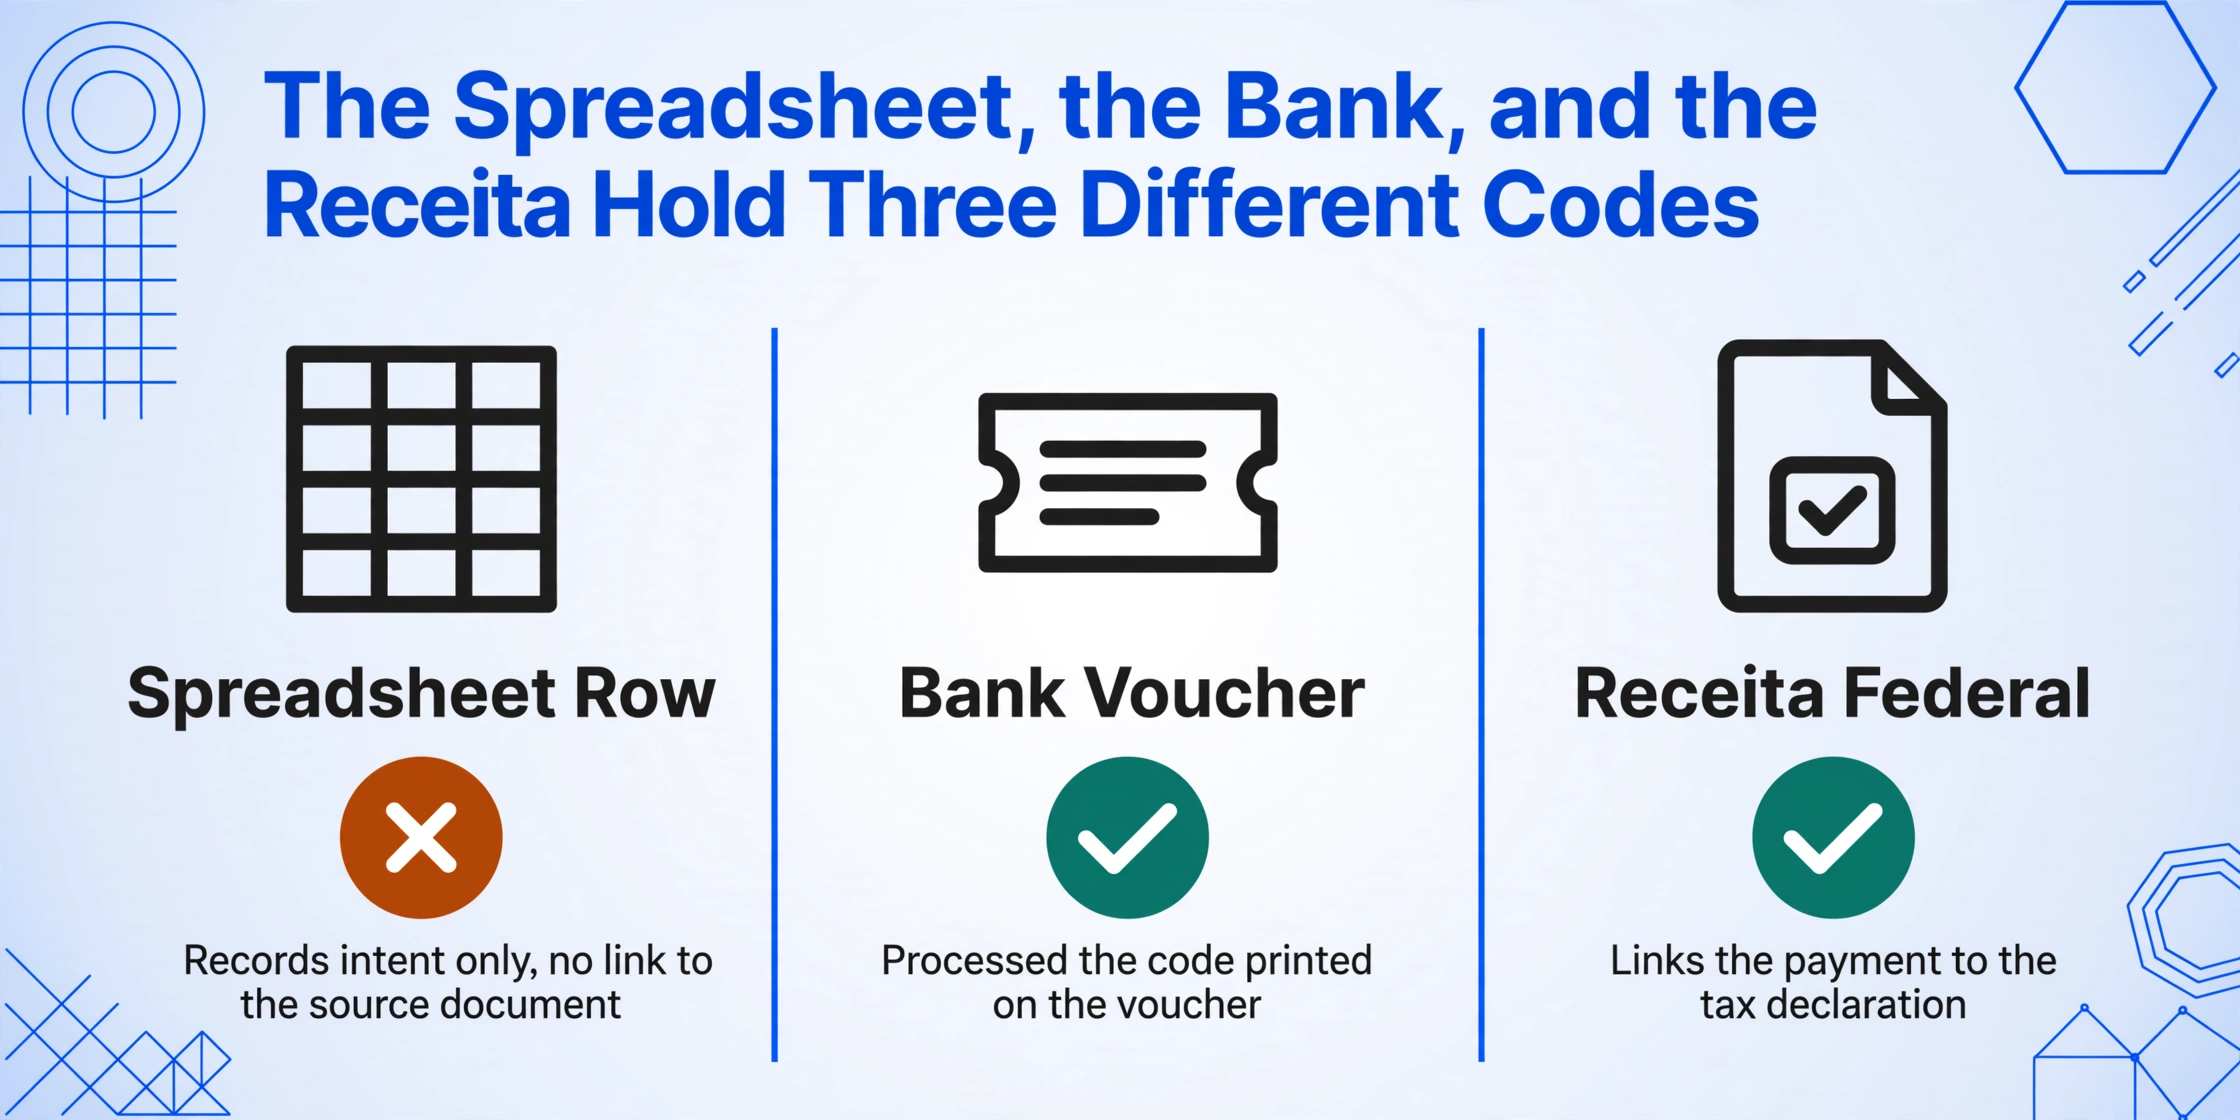
La solución más común para el seguimiento de DARF/GPS/DAE es la hoja de cálculo compartida: un archivo de Google Sheets o Excel con columnas para CNPJ, código, período, monto y un campo de "notas" para observaciones de texto libre. Está en todas partes en los departamentos financieros brasileños. Y tiene una debilidad estructural fundamental: la hoja de cálculo está desconectada de los documentos fuente.
Cuando se paga un DARF y el código se escribe correctamente en la hoja de cálculo, la fila de la hoja de cálculo es evidencia de que el empleado de cuentas por pagar tenía la intención de registrar ese pago. Pero no es evidencia de que el pago se haya realizado realmente al código correcto. El banco procesó el DARF basándose en el código impreso en el comprobante, no en el código escrito en la hoja de cálculo. Si esos dos divergen, la hoja de cálculo está equivocada y el banco tiene razón. Pero la hoja de cálculo no tiene forma de detectar esa divergencia. No puede verificar sus propias entradas contra los documentos fuente porque no está vinculada a ellos.
Esta desconexión produce una clase específica de problemas de conciliación: la hoja de cálculo parece completa, cada fila está llena y los totales cuadran. Pero las filas individuales — los códigos de ingresos, los números de CNPJ, los períodos de contribución — contienen errores de transcripción que son invisibles hasta que el sistema de referencias cruzadas de la Receita los señala. En ese momento, la hoja de cálculo no es una herramienta de diagnóstico útil. Es un registro del mismo flujo de trabajo que introdujo el error.
Por qué el método manual sigue pareciendo «suficientemente bueno» — hasta que deja de serlo
La persistencia del registro manual de datos de DARF/GPS/DAE no se debe a que los equipos financieros desconozcan las herramientas de automatización. Refleja una condición estructural más específica: el trabajo está distribuido a lo largo del mes, el volumen por persona y por día es lo suficientemente bajo como para parecer manejable, y los errores no se manifiestan de inmediato.
Un analista sénior de cuentas por pagar que procesa diez comprobantes de pago al día dedica aproximadamente 30 minutos al registro de datos. El trabajo parece rutinario: abrir un DARF, leer el código, escribirlo y continuar. La tasa de error del 1% al 4% es invisible a nivel diario porque la mayoría de los errores no se detectan hasta la conciliación de fin de mes, e incluso entonces, el propio proceso de conciliación se basa en la misma hoja de cálculo, lo que dificulta distinguir entre errores de entrada y discrepancias reales de pago. El costo de los errores no aparece en una línea del estado de resultados: se manifiesta en horas de consultores tributarios, tarifas de presentación de REDARF y, en algunos casos, multas por pago atrasado de impuestos que en realidad se pagaron a tiempo pero se acreditaron al código incorrecto.
El umbral de volumen en el que el registro manual de datos se vuelve insostenible es sorprendentemente bajo. Con 40 documentos de pago al mes — una cifra realista para una empresa mediana con 10 a 15 facturas de proveedores — la exposición mensual a errores es de aproximadamente uno a dos errores de transcripción. Con 100 documentos al mes, son de tres a cinco errores. Con 300 documentos — algo no inusual para un despacho contable con sede en São Paulo que gestiona nóminas y cuentas por pagar de múltiples clientes — el número esperado de errores alcanza de 8 a 12 al mes, más que suficiente para provocar avisos reiterados de Malha Fiscal que consumen el tiempo del mismo personal de cumplimiento, creando un ciclo en el que corregir los errores impide que el equipo implemente la automatización que los evitaría.
Preguntas frecuentes
¿Cómo elimina el error de transcripción del código de la recaudación la extracción de datos DARF mediante IA?
La extracción lee el código de la recaudación directamente del documento fuente — el PDF de DARF, el comprobante de GPS o el recibo de DAE — y lo escribe en la columna de la hoja de cálculo sin un paso de transcripción humana. La IA identifica el campo código da receita en el documento al comprender que un número de cuatro dígitos junto a la etiqueta «Código da Receita» es el código de la recaudación, y copia ese valor en la tabla de salida. El vector de error de «leí mal el 3 como un 8» o «escribí 2362 como 2632» se elimina porque el valor se transfiere del documento a la hoja de cálculo mediante el mismo proceso que lo lee. El flujo de trabajo completo para extraer datos DARF y GPS cubre la implementación en detalle.
¿Esto aplica solo a DARF, o también funciona para pagos estatales DAE?
Aplica a los tres formatos — DARF, GPS y DAE — porque la extracción es independiente del formato. El modelo de visión subyacente lee el contenido del documento de forma semántica en lugar de comparar con una plantilla. Un DARE de São Paulo, un DARJ de Río de Janeiro y un DUA de otro estado se procesan de la misma manera: la IA identifica el CNPJ del contribuyente, el período de referencia, el monto del impuesto estatal y el identificador de pago sin importar dónde aparezcan esos campos en el formulario de cada estado. El problema del código de la recaudación existe en los tres formatos, y el mismo enfoque de extracción lo aborda en todos ellos.
¿Qué pasa con los pagos DARF realizados mediante PIX donde el único recibo es una captura de pantalla de la aplicación bancaria?
Las capturas de pantalla de las aplicaciones bancarias — Caixa, Banco do Brasil, Itaú, Santander, Nubank y otras — se procesan como archivos de imagen de la misma manera que los documentos DARF originales. La IA lee los detalles del pago, incluido el código de la recaudación si se muestra en la captura de pantalla. La limitación es que algunas aplicaciones bancarias truncan o abrevian la visualización del código de la recaudación — si la aplicación muestra solo los últimos tres dígitos o enmascara parte del código, el valor extraído puede estar incompleto. Cuando sea posible, complemente la captura de pantalla del banco con el comprobante DARF original generado por SicalcWeb o e-CAC, que contiene el conjunto completo de campos en un diseño estandarizado.
¿La herramienta marca automáticamente los comprobantes DARF cuyo código de ingreso parece sospechoso?
La herramienta de extracción no valida los códigos de ingreso frente a la tabla de códigos de la Receita Federal; su función es leer el campo y transferirlo al resultado. Sin embargo, una vez que los datos están en una hoja de cálculo estructurada, se puede crear una capa de validación que coteje los códigos extraídos con una lista de códigos conocida. Una simple regla de formato condicional en Excel — «si la columna de código de ingreso contiene un valor que no está en la lista aprobada, resáltelo en amarillo» — convierte el resultado de la extracción en un registro autocontrolado. El punto clave es que la extracción elimina el error de transcripción en la etapa de entrada; cualquier validación que se agregue en la etapa de hoja de cálculo detecta discrepancias entre el código extraído y las expectativas, no discrepancias entre el documento original y lo que alguien escribió.
¿Cuánto tiempo suele tomar una corrección REDARF?
El proceso formal de REDARF a través del e-CAC tarda en promedio de 1 a 3 meses en resolverse, dependiendo de la complejidad de la corrección y del volumen de procesamiento actual en la Receita Federal. Durante este período, el impuesto original puede permanecer marcado como impago en el sistema, lo que puede causar complicaciones si la empresa necesita una Certidão Negativa de Débitos para un contrato gubernamental, financiamiento bancario o participación en licitaciones públicas. Algunas empresas optan por pagar el impuesto nuevamente con el código correcto y solicitar un reembolso por el pago mal acreditado mediante un proceso separado — una ruta más rápida para resolver el problema de cumplimiento inmediato, pero que inmoviliza efectivo adicional. La intervención más rentable es evitar que el error ocurra en primer lugar, porque el costo de un REDARF — en tiempo de consultoría, esfuerzo de monitoreo y posibles retrasos en la calificación para licitaciones — supera con creces el costo laboral de la entrada manual de datos que introdujo el error.
El registro manual de datos de DARF/GPS/DAE no falla con frecuencia. Falla con la frecuencia suficiente. Con 40 documentos de pago al mes, una tasa de error a nivel de campo del 2% produce aproximadamente un error de codificación cada mes — y cada uno desencadena un ciclo de corrección de REDARF que puede consumir más tiempo de cumplimiento que el propio registro de datos. El proceso manual parece funcionar porque, la mayoría de las veces, funciona. El costo no está en los días de rutina. Está en el error que sale a la luz tres meses después, cuando llega el aviso de Malha Fiscal y el equipo de cumplimiento debe rastrear una hoja de cálculo que no tiene conexión con los documentos fuente que la originaron. El código de ingreso de cuatro dígitos es fácil de leer. No siempre es fácil escribirlo correctamente en cada ocasión.
Si su equipo procesa comprobantes de pago brasileños de DARF, GPS o DAE y los registra en una hoja de cálculo mantenida manualmente, la pregunta clave no es si la automatización es más rápida — sino si la tasa de error actual es aceptable para el cumplimiento tributario. Para una visión general de cómo encaja el ecosistema de documentos tributarios brasileños — incluida la relación entre comprobantes de pago, facturas electrónicas y el sistema de reporte SPED — la guía completa de documentos tributarios brasileños proporciona el contexto más amplio. Para una implementación práctica paso a paso de un flujo de trabajo automatizado de extracción de DARF/GPS, la guía de extracción cubre el proceso exacto.