Pourquoi la ressaisie des codes DARF chaque mois
coûte plus cher aux équipes financières brésiliennes qu'elles ne le pensent
Lorsqu'une entreprise brésilienne de taille moyenne traite dix factures fournisseurs en un mois, ces factures peuvent générer chacune de quatre à six bordereaux de paiement d'impôts distincts — un DARF pour l'IRRF, un autre pour le PIS, un autre pour la COFINS, un autre pour la CSLL et, si le service implique de la main-d'œuvre, un GPS pour l'INSS. Au total, dix factures produisent entre 40 et 60 documents de paiement individuels. Le processus de suivi de l'équipe financière est presque toujours le même : quelqu'un ouvre chaque PDF, lit le código da receita — un numéro à quatre chiffres qui indique à la Receita Federal quel impôt est payé — et le saisit dans une cellule de feuille de calcul avec le CNPJ, la période et le montant. Ce travail est répétitif, sujet aux erreurs et accepté comme une routine parce que « c'est ainsi que cela a toujours été fait ». Ce qui est moins visible, c'est la chaîne de conformité qu'un seul chiffre mal saisi déclenche.
Points clés à retenir
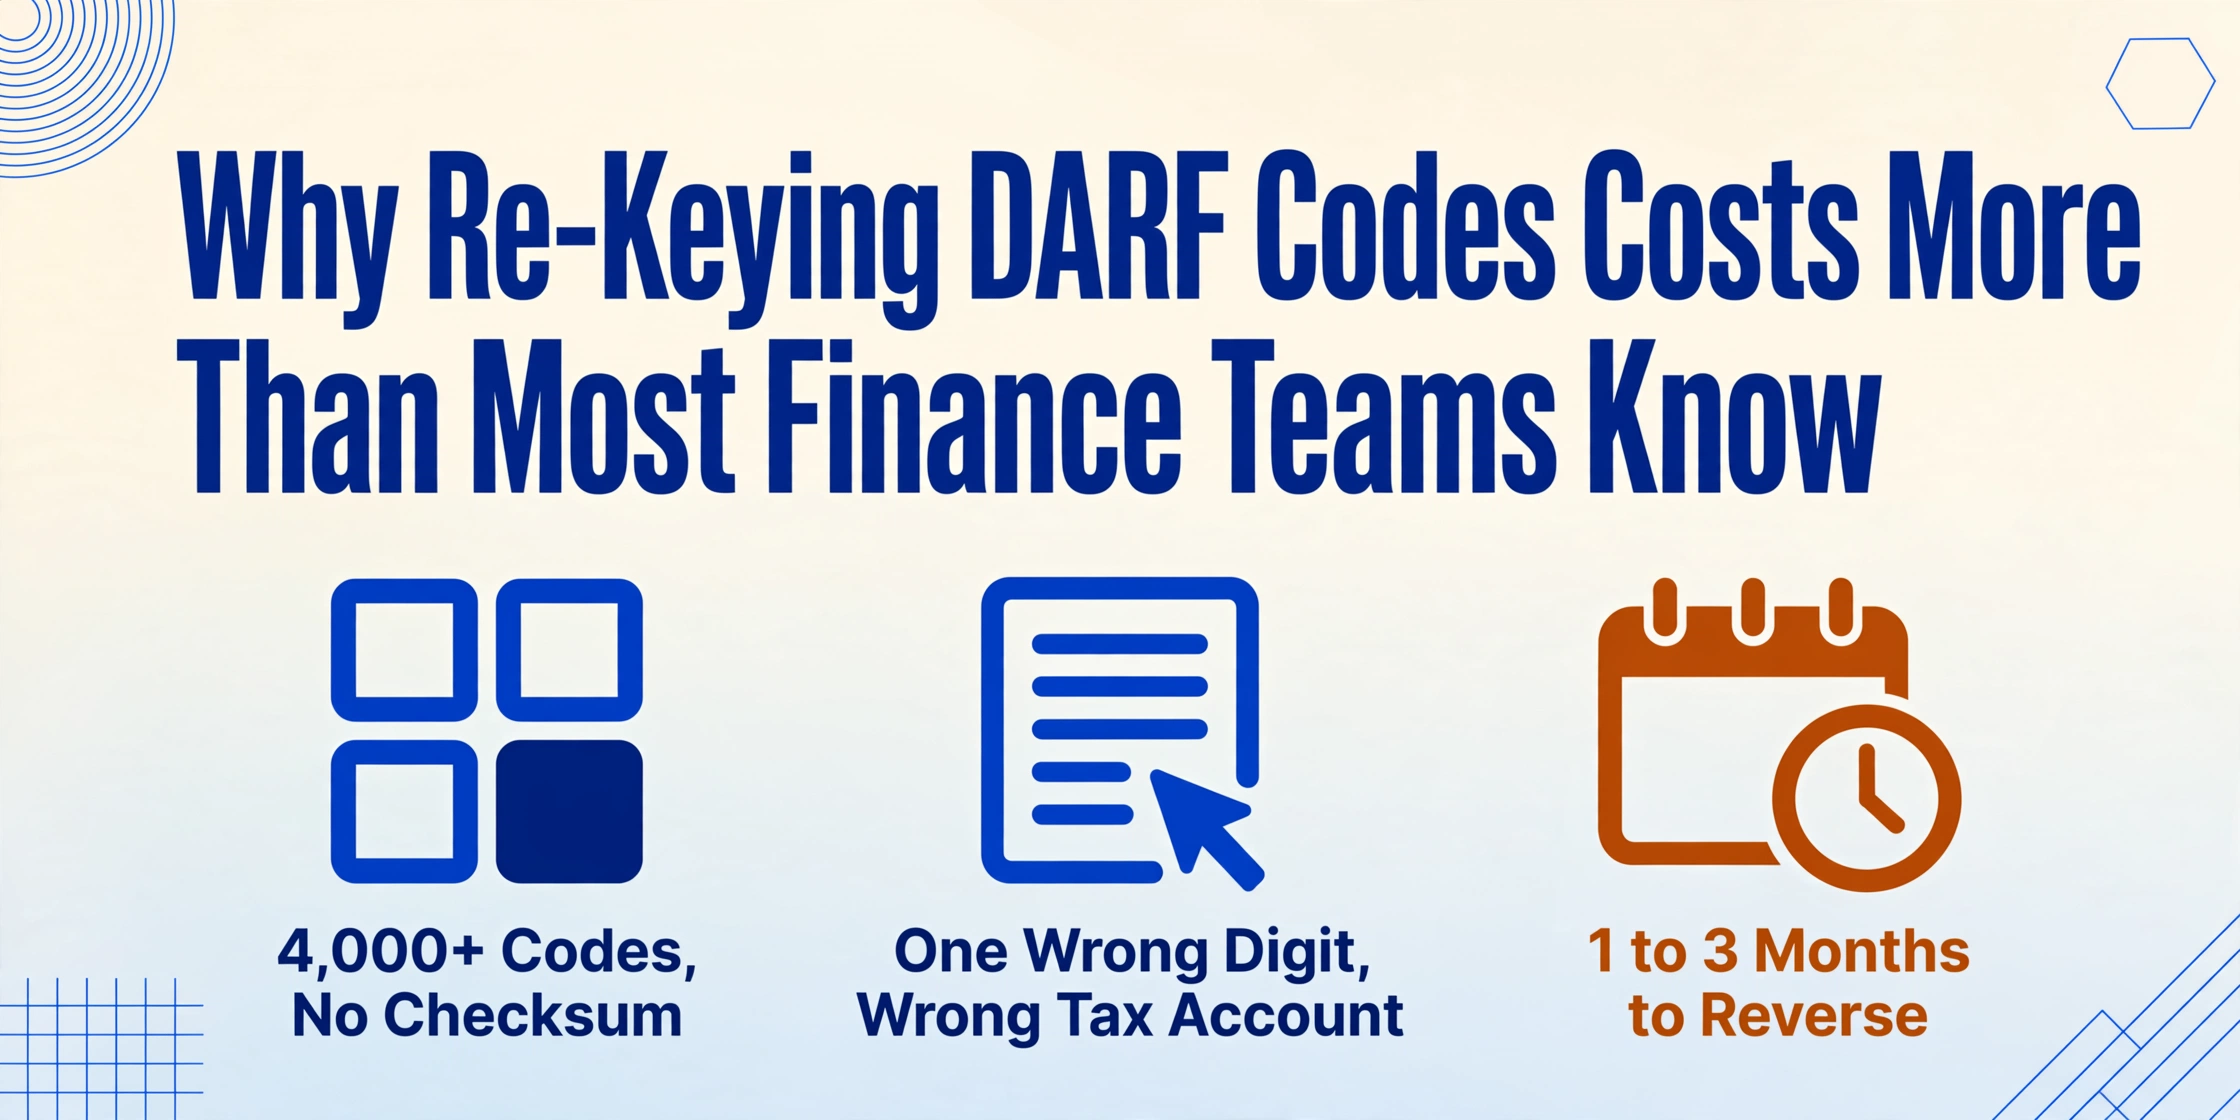
- Un seul chiffre mal saisi dans un code de recette DARF à quatre chiffres — 2362 saisi comme 2632 — déclenche une correction REDARF qui prend un à trois mois à résoudre.
- Plus de 4 000 codes de recette actifs sans aucune validation signifient que le système crédite silencieusement votre paiement sur le mauvais compte fiscal.
- Extraire le code directement du DARF élimine l'étape de transcription — et avec elle le cycle d'erreurs qui apparaissent des mois plus tard via les avis de Malha Fiscal.
Le système des trois volets : trois formats, trois systèmes de codes, une seule personne qui saisit
La collecte des impôts au Brésil est répartie entre les niveaux fédéral, de la sécurité sociale et des États, et chaque niveau utilise un format de paiement différent avec son propre système d'identifiants. Le professionnel de la finance qui traite ces documents ne peut pas se spécialiser dans un seul format : il doit gérer les trois, souvent au cours d'un même cycle de paiement.
DARF (Documento de Arrecadação de Receitas Federais) couvre les impôts fédéraux. L'identifiant clé est le código da receita — un nombre à quatre chiffres avec plus de 4 000 codes actifs. Le code 1708 signifie l'IRRF retenu sur les services. Le code 2362 correspond à l'estimation mensuelle de l'IRPJ. Le code 0190 couvre le Carnê-Leão pour les particuliers. Le code 2909 est le DARF de l'INSS sur la masse salariale généré par la DCTFWeb. Le code détermine le compte fiscal auquel le paiement est crédité. Il n'y a pas d'autocomplétion dans la saisie manuelle des données. La personne qui le saisit doit regarder le code imprimé sur le DARF, le lire correctement et le taper exactement dans le tableur — 2362 saisi comme 2361 n'est pas une simple divergence mineure ; c'est un paiement crédité sur le mauvais type d'impôt.
GPS (Guia da Previdência Social) couvre les cotisations de sécurité sociale — INSS employeur (20% forfaitaires de la masse salariale), retenues salariales (7,5% à 14% progressifs) et prélèvements pour les organismes tiers. Son identifiant est le code de paiement (par exemple, 2003 pour l'INSS employeur, 2100 pour les cotisants individuels, 1007 pour les employeurs domestiques), mais contrairement au DARF, la GPS porte également un numéro CEI (Cadastro Específico do INSS — l'immatriculation au niveau de l'établissement auprès de la sécurité sociale) qui diffère du CNPJ principal de l'entreprise, ajoutant un autre identifiant qui doit être transcrit correctement.
DAE (Documento de Arrecadação Estadual) couvre les impôts d'État — principalement l'ICMS. Le nom et le format changent selon l'État : São Paulo émet le DARE (anciennement GARE), Rio de Janeiro émet le DARJ, d'autres États utilisent le DUA ou des noms spécifiques à l'État. Il n'existe pas de répertoire de codes unifié entre les États. Chaque DAE possède son propre système de codes de référence, sans aucune normalisation entre, par exemple, un paiement ICMS de São Paulo et un autre du Minas Gerais.
Pour une analyse détaillée des champs individuels de chaque type de document, le guide d'extraction pour les documents DARF et GPS brésiliens comprend la cartographie complète des champs couvrant les trois formats. Le guide se concentre sur la façon d'extraire ces champs à l'aide de l'IA ; cet article se concentre sur ce qui se passe lorsque l'extraction n'est pas automatisée et que les champs doivent être transcrits manuellement.
Le problème du código da receita : plus de 4 000 combinaisons à quatre chiffres avec une tolérance d'erreur nulle
Le système de codage des paiements DARF a une simplicité apparente qui masque son danger : chaque code ne comporte que quatre chiffres. Cela semble assez facile. Regardez le code imprimé, tapez quatre chiffres. Le problème n'est pas la longueur du code ; c'est la densité de l'espace des codes. Avec plus de 4 000 codes actifs répartis sur des dizaines de types d'impôts, de taux et de méthodes de calcul, la distinction entre 1708 (IRRF sur services) et 2362 (estimation mensuelle IRPJ) n'est pas visuellement évidente — les deux sont des codes à quatre chiffres qui commencent par deux nombres différents. Une personne qui traite 40 bordereaux DARF en une seule session rencontrera des dizaines de codes différents. La fatigue s'installe. Les chiffres sont inversés. Un 2362 devient un 2632. Un 0190 devient un 0910.
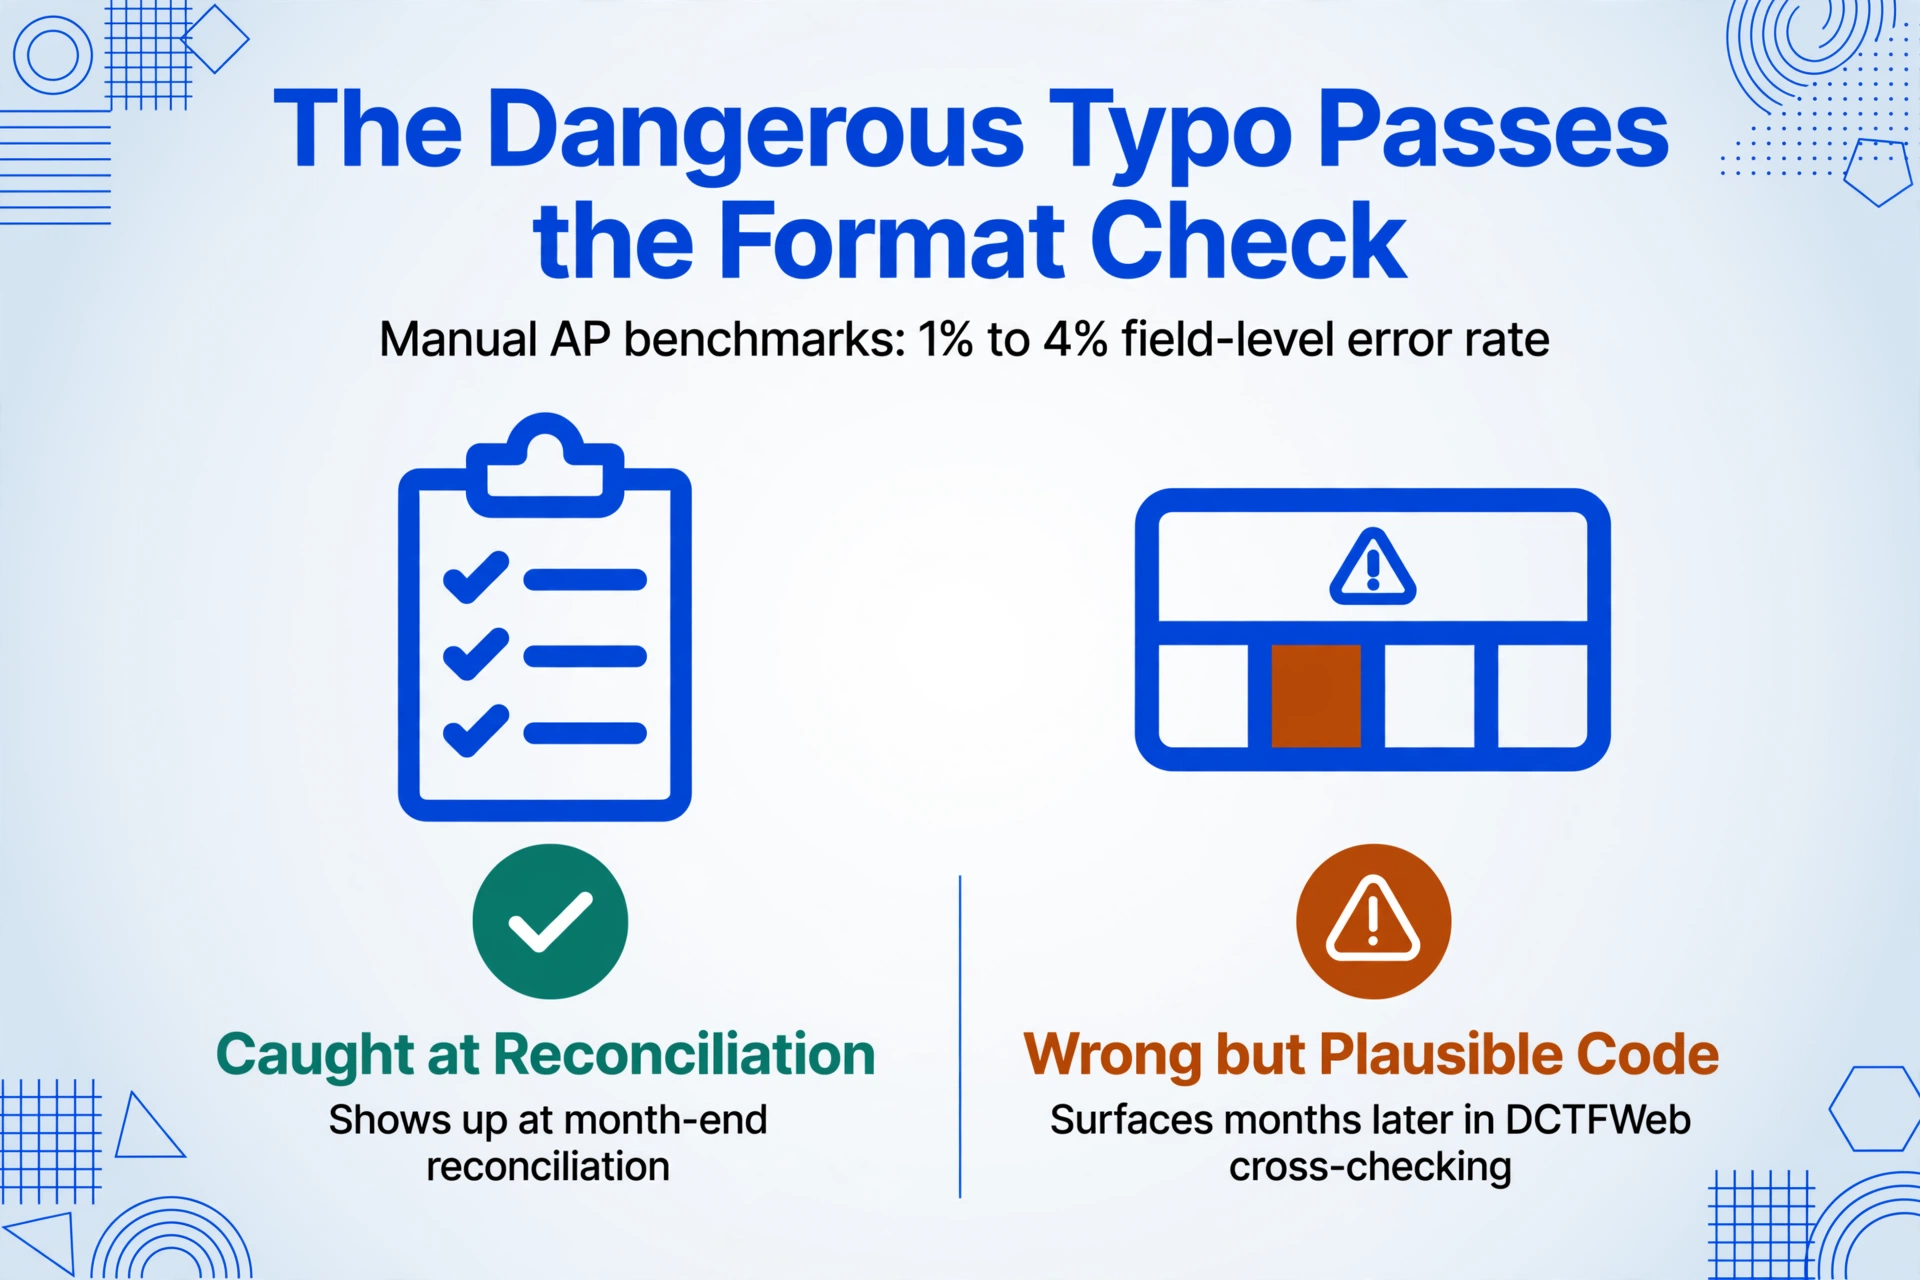
Les références du secteur pour la saisie manuelle de données dans les environnements AP montrent généralement des taux d'erreur au niveau des champs de 1 % à 4 %. Appliqués à une charge mensuelle de 50 bordereaux de paiement avec 5 à 7 champs chacun (CNPJ, código da receita, période, date d'échéance, montant principal, montant total), cela signifie environ 2 à 12 erreurs de transcription par mois. La plupart sont détectées lors du rapprochement. Celles qui ne sont pas détectées — le código da receita saisi incorrectement mais dans une plage plausible — produisent des erreurs dans le registre des paiements qui refont surface des mois plus tard lors de la vérification croisée DCTFWeb ou, pire, lors d'un exercice de Malha Fiscal.
Le código da receita à quatre chiffres ne comporte aucun mécanisme de somme de contrôle ou de validation intégré. Si le code est valide (il passe le contrôle de format — quatre chiffres qui existent dans la table de la Receita Federal), le paiement est crédité sur le mauvais compte fiscal. Il n'y a aucun rejet automatique, aucune invite « êtes-vous sûr ? ». Le système accepte le code, affecte le paiement et enregistre l'erreur dans le registre du contribuable.
Un seul chiffre erroné, des mois de paperasse
Lorsqu'un paiement DARF arrive dans le mauvais compte fiscal — parce que le código da receita a été saisi avec un seul chiffre erroné — la procédure de correction n'est pas un correctif rapide dans un tableur. Le système de la Receita Federal fonctionne sur le principe du pagamento vinculado à declaração : le paiement est automatiquement lié à la déclaration fiscale (DCTF, DCTFWeb ou DIRF) côté Receita Federal. Un paiement crédité sur le mauvais code signifie que l'impôt déclaré pour le bon code apparaît comme impayé dans le système, tandis que le compte du mauvais code affiche un trop-perçu.
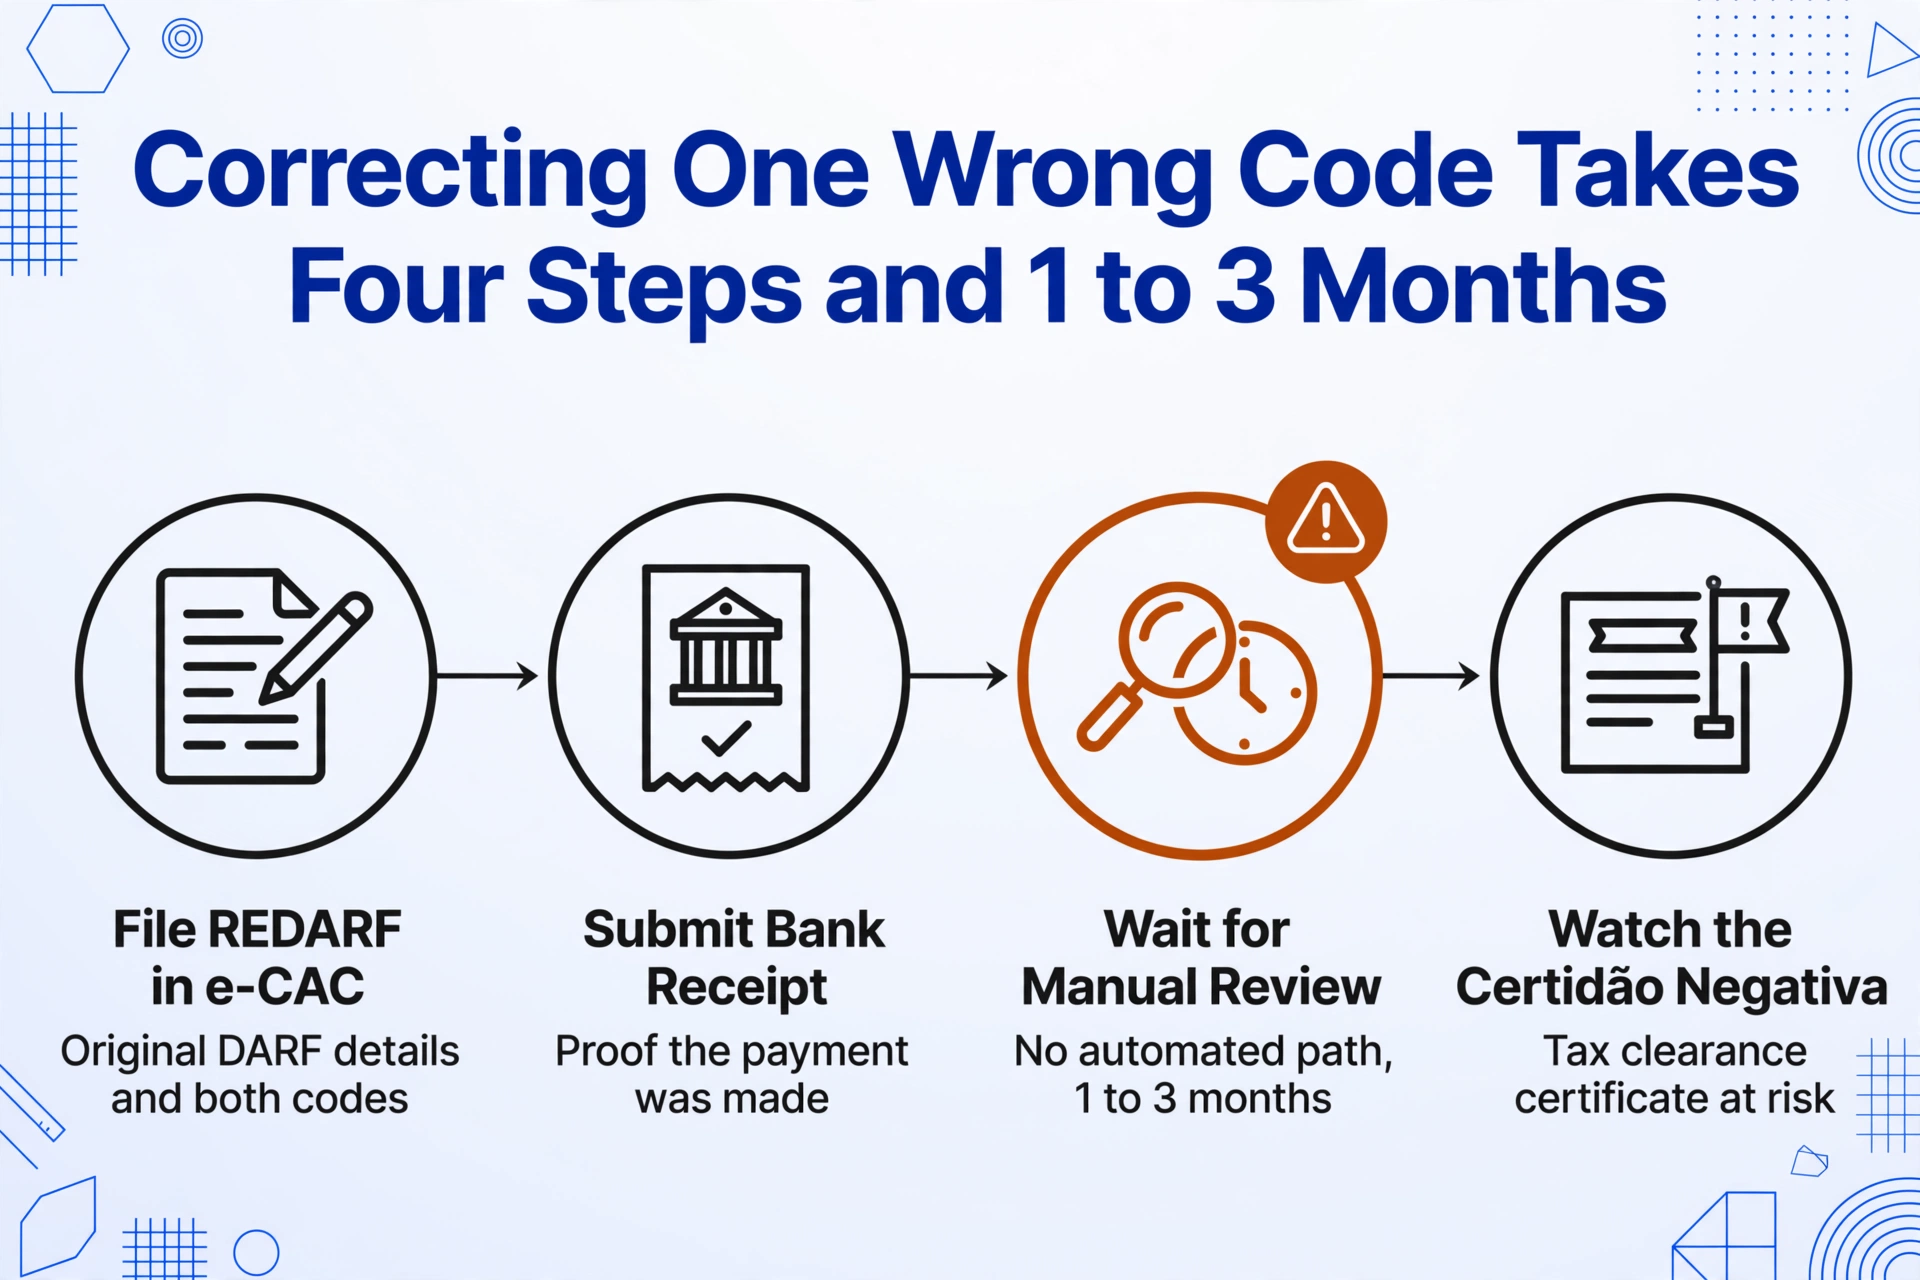
La correction nécessite une REDARF formelle (Retificação do Documento de Arrecadação de Receitas Federais) — une demande de correction soumise via le portail e-CAC. La procédure implique :
- Le dépôt de la demande de rectification via e-CAC avec les détails du DARF d'origine, le code incorrect saisi et le code correct qui aurait dû être appliqué
- La fourniture d'une preuve de paiement — le reçu authentifié par la banque attestant que le paiement a été effectué, avec le montant et la date corrects
- L'attente d'un examen manuel par la Receita Federal — la correction n'est pas automatisée. Selon la complexité et la charge de travail actuelle de la Receita, cela peut prendre de 1 à 3 mois
- Le suivi de la Certidão Negativa de Débitos tout au long du processus — tant qu'une REDARF est en attente, l'impôt d'origine peut encore apparaître comme impayé dans le système, ce qui peut affecter la capacité de l'entreprise à obtenir un financement, à renouveler des contrats publics ou à participer à des appels d'offres
Pendant ces mois, l'avis de Malha Fiscal de l'entreprise — l'alerte automatisée de recoupement de la Receita — peut signaler l'écart entre la déclaration DCTF (qui déclare l'impôt au bon code) et le registre des paiements (qui montre le paiement au mauvais code). Chaque avis de Malha exige une réponse, généralement par un recours administratif ou une clarification formelle soumise via e-CAC. Une seule erreur de frappe, détectée des mois plus tard, peut générer des heures de travail de consultant fiscal pour être démêlée.
Le risque n'est pas hypothétique. Au Brésil, les systèmes de recoupement de l'administration fiscale fonctionnent en continu — rapprochant chaque impôt déclaré avec chaque DARF payé, chaque GPS déposé avec chaque paiement traité. Un taux d'erreur de 1 % sur 50 documents de paiement mensuels signifie environ une erreur nécessitant une REDARF tous les deux mois. Chacune consomme des heures de temps du personnel de conformité pour être identifiée, documentée et corrigée. La saisie manuelle des données ne génère pas l'erreur délibérément — mais elle la génère systématiquement, et le coût de chaque erreur individuelle, lorsqu'elle refait surface via la Malha Fiscal, dépasse le coût de la saisie qui l'a introduite.
La lacune du tableur : pourquoi le tableur partagé est le contrôle le plus faible
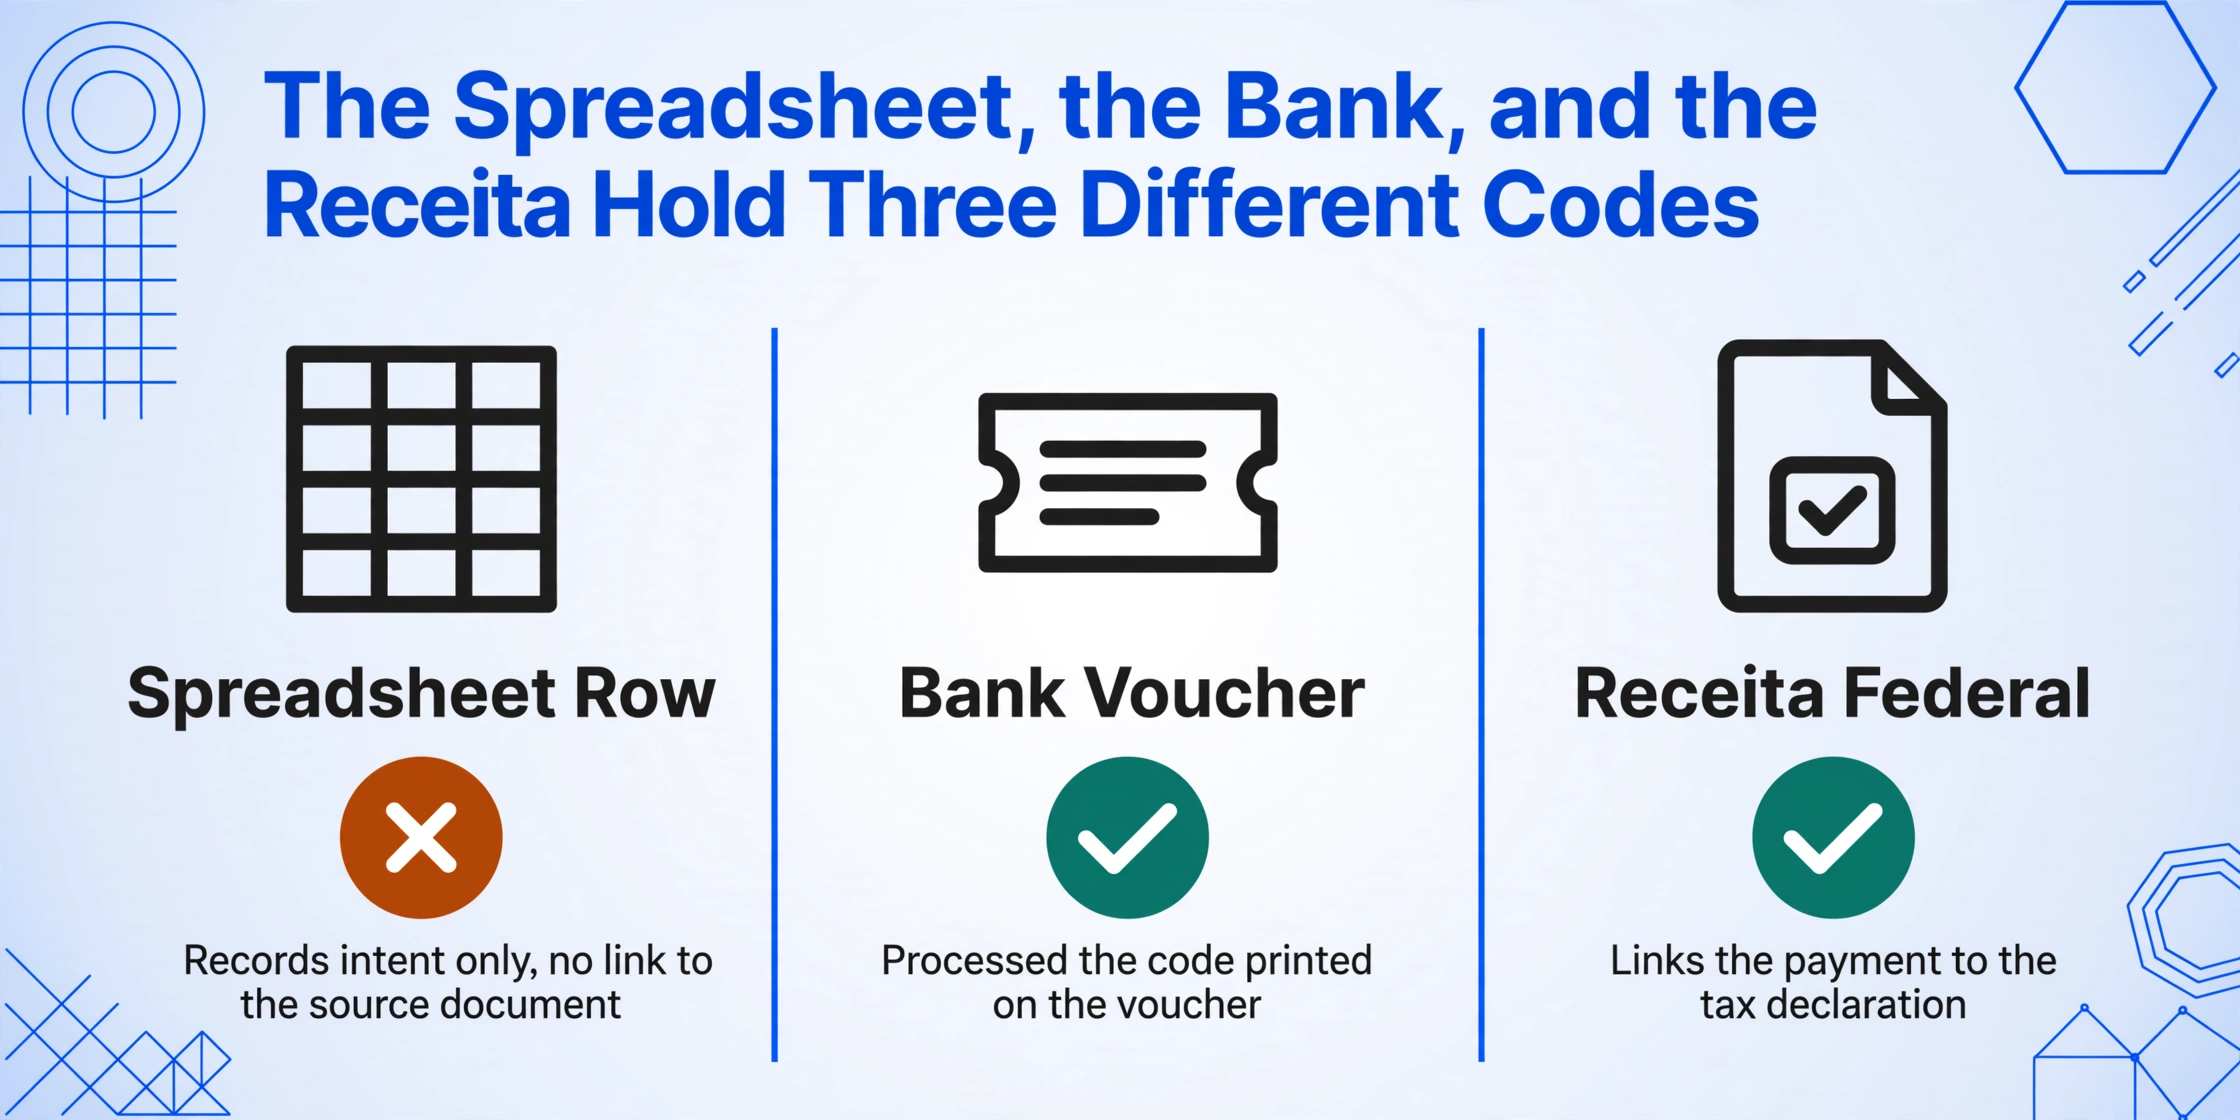
La solution la plus courante pour le suivi des DARF/GPS/DAE est le tableur partagé — un fichier Google Sheet ou Excel avec des colonnes pour le CNPJ, le code, la période, le montant et un champ « notes » pour les observations en texte libre. On le trouve partout dans les services financiers brésiliens. Et il présente une faiblesse structurelle fondamentale : le tableur est déconnecté des documents sources.
Lorsqu'un DARF est payé et que le code est saisi correctement dans le tableur, la ligne du tableur prouve que le collaborateur de la comptabilité fournisseurs avait l'intention d'enregistrer ce paiement. Mais elle ne prouve pas que le paiement a réellement été effectué avec le bon code. La banque a traité le DARF sur la base du code imprimé sur le reçu — et non du code saisi dans le tableur. Si ces deux éléments divergent, le tableur est erroné et la banque a raison. Mais le tableur n'a aucun moyen de détecter cette divergence. Il ne peut pas vérifier ses propres entrées par rapport aux documents sources, car il n'y est pas relié.
Cette déconnexion génère une catégorie spécifique de problèmes de rapprochement : le tableur semble complet, chaque ligne est remplie et les totaux s'équilibrent. Mais les lignes individuelles — les codes de recette, les numéros de CNPJ, les périodes de cotisation — contiennent des erreurs de saisie invisibles jusqu'à ce que le système de recoupement de la Receita les signale. À ce stade, le tableur n'est pas un outil de diagnostic utile. C'est un enregistrement du même processus qui a introduit l'erreur.
Pourquoi la saisie manuelle semble encore « suffire » — jusqu'au jour où elle ne suffit plus
La persistance de la saisie manuelle des données DARF/GPS/DAE ne vient pas du fait que les équipes financières ignorent les outils d'automatisation. Elle reflète une condition structurelle plus précise : le travail est réparti sur tout le mois, le volume par personne et par jour est assez faible pour sembler gérable, et les erreurs ne se manifestent pas immédiatement.
Un analyste AP senior qui traite dix bordereaux de paiement par jour consacre environ 30 minutes à la saisie des données. Le travail semble routinier — ouvrir un DARF, lire le code, le saisir, passer au suivant. Le taux d'erreur de 1 % à 4 % est invisible au quotidien, car la plupart des erreurs ne sont détectées qu'à la réconciliation de fin de mois, et même alors, le processus de réconciliation repose sur le même tableur, ce qui rend difficile la distinction entre les erreurs de saisie et les écarts de paiement réels. Le coût des erreurs n'apparaît pas sur une ligne de P&L — il se manifeste sous forme d'heures de consultants fiscaux, de frais de dépôt REDARF et, dans certains cas, de pénalités de retard sur des taxes qui ont en réalité été payées à temps mais créditées sur le mauvais code.
Le seuil de volume à partir duquel la saisie manuelle devient insoutenable est étonnamment bas. À 40 documents de paiement par mois — un chiffre réaliste pour une entreprise de taille moyenne avec 10 à 15 factures fournisseurs — l'exposition mensuelle aux erreurs est d'environ une à deux erreurs de transcription. À 100 documents par mois, on compte trois à cinq erreurs. À 300 documents — un volume courant pour un cabinet comptable de São Paulo gérant la paie et les comptes fournisseurs de plusieurs clients — le nombre d'erreurs attendu atteint 8 à 12 par mois, largement suffisant pour déclencher des notifications Malha Fiscal répétées qui accaparent le temps de la même équipe de conformité, créant un cycle où la correction des erreurs empêche l'équipe de mettre en place l'automatisation qui les éviterait.
Foire aux questions
Comment l'extraction des données DARF par IA élimine-t-elle l'erreur de transcription du código da receita ?
L'extraction lit le código da receita directement sur le document source — le PDF DARF, le bordereau GPS ou le reçu DAE — et l'écrit dans la colonne du tableur sans étape de transcription humaine. L'IA identifie le champ código da receita sur le document en comprenant qu'un nombre à quatre chiffres à côté du libellé « Código da Receita » est le code de recette, puis copie cette valeur dans le tableau de sortie. Le vecteur d'erreur « j'ai mal lu le 3 pour un 8 » ou « j'ai saisi 2362 au lieu de 2632 » est éliminé, car la valeur est transférée du document au tableur par le même processus qui la lit. Le flux de travail complet d'extraction des données DARF et GPS couvre la mise en œuvre en détail.
Cela s'applique-t-il uniquement au DARF, ou cela fonctionne-t-il aussi pour les paiements d'État DAE ?
Cela s'applique aux trois formats — DARF, GPS et DAE — car l'extraction est indépendante du format. Le modèle de vision sous-jacent lit le contenu du document de manière sémantique plutôt qu'en correspondant à un modèle. Un DARE de São Paulo, un DARJ de Rio de Janeiro et un DUA d'un autre État sont traités de la même manière : l'IA identifie le CNPJ du contribuable, la période de référence, le montant de l'impôt d'État et l'identifiant de paiement, quel que soit l'emplacement de ces champs sur le formulaire de chaque État. Le problème du código da receita existe dans les trois formats, et la même approche d'extraction le traite dans tous les cas.
Qu'en est-il des paiements DARF effectués via PIX où le seul reçu est une capture d'écran de l'application bancaire ?
Les captures d'écran des applications bancaires — Caixa, Banco do Brasil, Itaú, Santander, Nubank et autres — sont traitées comme des fichiers image, de la même manière que les documents DARF originaux. L'IA lit les détails du paiement, y compris le código da receita s'il est affiché sur la capture d'écran. La limite est que certaines applications bancaires tronquent ou abrègent l'affichage du código da receita — si l'application n'affiche que les trois derniers chiffres ou masque une partie du code, la valeur extraite peut être incomplète. Lorsque c'est possible, complétez la capture d'écran bancaire avec le bordereau DARF original généré par SicalcWeb ou e-CAC, qui contient l'ensemble complet des champs dans une mise en page standardisée.
L'outil signale-t-il automatiquement les DARF dont le código da receita semble suspect ?
L'outil d'extraction lui-même ne valide pas les códigos da receita par rapport à la table de codes de la Receita Federal — sa fonction est de lire le champ et de le transférer vers la sortie. Cependant, une fois les données dans un tableur structuré, vous pouvez construire une couche de validation qui recoupe les codes extraits avec une liste de codes connus. Une simple règle de mise en forme conditionnelle dans Excel — « si la colonne du código da receita contient une valeur qui n'est pas dans la liste approuvée, surligner en jaune » — transforme la sortie d'extraction en un registre auto-vérifié. Le point clé est que l'extraction élimine l'erreur de transcription au stade de la saisie ; toute validation que vous ajoutez au stade du tableur détecte les écarts entre le code extrait et vos attentes, plutôt que les écarts entre le document source et ce que quelqu'un a tapé.
Combien de temps prend généralement une correction REDARF ?
Le processus formel de REDARF via e-CAC prend en moyenne 1 à 3 mois pour être résolu, selon la complexité de la correction et le volume de traitement en cours à la Receita Federal. Pendant cette période, la taxe d'origine peut rester marquée comme impayée dans le système, ce qui peut entraîner des complications si l'entreprise a besoin d'une Certidão Negativa de Débitos (certificat de dette négative) pour un contrat public, un financement bancaire ou une participation à des appels d'offres publics. Certaines entreprises choisissent de payer à nouveau la taxe avec le bon code et de demander un remboursement pour le paiement mal crédité via une procédure distincte — une voie plus rapide pour résoudre le problème de conformité immédiat, mais qui immobilise des liquidités supplémentaires. L'intervention la plus rentable consiste à éviter l'erreur dès le départ, car le coût d'un REDARF — en temps de consultant, en effort de suivi et en retards potentiels de qualification aux appels d'offres — dépasse de loin le coût de main-d'œuvre de la saisie manuelle qui a introduit l'erreur.
La saisie manuelle des données DARF/GPS/DAE n'échoue pas souvent. Elle échoue assez souvent. À 40 documents de paiement par mois, un taux d'erreur de 2 % au niveau des champs produit environ une erreur de codification chaque mois — et chacune déclenche un cycle de correction REDARF qui peut consommer plus de temps de conformité que la saisie elle-même. Le processus manuel semble fonctionner parce que, la plupart du temps, il fonctionne. Le coût ne réside pas dans les jours de routine. Il réside dans l'erreur qui refait surface trois mois plus tard, après l'arrivée de la notification Malha Fiscal, lorsque l'équipe de conformité doit remonter dans un tableur sans aucun lien avec les documents sources qui l'ont généré. Le code de recette à quatre chiffres est simple à lire. Il n'est pas toujours simple à saisir correctement à chaque fois.
Si votre équipe traite des bordereaux de paiement DARF, GPS ou DAE brésiliens et les suit dans un tableur tenu manuellement, la question décisive n'est pas de savoir si l'automatisation est plus rapide — c'est de savoir si le taux d'erreur actuel est acceptable pour la conformité fiscale. Pour un aperçu de l'écosystème des documents fiscaux brésiliens dans son ensemble — y compris la relation entre les bordereaux de paiement, les factures électroniques et le système de déclaration SPED — le guide complet sur les documents fiscaux brésiliens fournit le contexte plus large. Pour une mise en œuvre pratique et étape par étape d'un flux de travail automatisé d'extraction DARF/GPS, le guide d'extraction couvre le processus exact.