Por que redigitar códigos DARF todo mês
custa mais às equipes de finanças brasileiras do que elas imaginam
Quando uma empresa brasileira de médio porte processa dez notas fiscais de fornecedores em um mês, essas notas podem gerar de quatro a seis guias de pagamento de impostos cada — um DARF para IRRF, outro para PIS, outro para COFINS, outro para CSLL e, se o serviço envolver mão de obra, um GPS para INSS. No total, dez notas produzem entre 40 e 60 documentos de pagamento individuais. O processo da equipe de finanças para rastreá-los é quase sempre o mesmo: alguém abre cada PDF, lê o código da receita — um número de quatro dígitos que informa à Receita Federal qual imposto está sendo pago — e o digita em uma célula da planilha junto com o CNPJ, o período e o valor. O trabalho é repetitivo, sujeito a erros e aceito como rotina porque "sempre foi assim". O que é menos visível é a cadeia de conformidade que um único dígito digitado errado desencadeia.
Principais Conclusões
- Um único dígito digitado errado em um código de receita DARF de quatro dígitos — 2362 digitado como 2632 — aciona uma correção REDARF que leva de um a três meses para ser resolvida.
- Mais de 4.000 códigos de receita ativos sem nenhuma validação significam que o sistema credita silenciosamente seu pagamento na conta de imposto errada.
- Extrair o código diretamente do DARF elimina a etapa de transcrição — e com ela o ciclo de erros que surgem meses depois por meio de notificações da Malha Fiscal.
O Sistema de Três Guias: Três Formatos, Três Códigos, Uma Pessoa Digitando
A arrecadação de impostos no Brasil é dividida entre os níveis federal, previdenciário e estadual, e cada nível usa um formato de guia de pagamento diferente com seu próprio sistema de identificação. O profissional de finanças que processa esses documentos não pode se especializar em um único formato — ele precisa lidar com todos os três, frequentemente dentro da mesma remessa de pagamentos.
DARF (Documento de Arrecadação de Receitas Federais) cobre os tributos federais. O principal identificador é o código da receita — um número de quatro dígitos com mais de 4.000 códigos ativos. O código 1708 significa IRRF retido na fonte sobre serviços. O código 2362 refere-se à estimativa mensal de IRPJ. O código 0190 cobre o Carnê-Leão para pessoas físicas. O código 2909 é a DARF do INSS sobre a folha de pagamento gerada pela DCTFWeb. O código determina em qual conta tributária o pagamento é creditado. Não há preenchimento automático na entrada manual de dados. A pessoa que digita precisa olhar o código impresso na DARF, lê-lo corretamente e digitá-lo exatamente na planilha — 2362 digitado como 2361 não é uma pequena discrepância; é um pagamento creditado no tipo de imposto errado.
GPS (Guia da Previdência Social) cobre as contribuições previdenciárias — INSS patronal (alíquota fixa de 20% sobre a folha), retenções dos empregados (progressivas de 7,5% a 14%) e contribuições a terceiros. Seu identificador é o código de pagamento (ex.: 2003 para INSS patronal, 2100 para contribuintes individuais, 1007 para empregadores domésticos), mas, diferentemente da DARF, a GPS também traz um número CEI (Cadastro Específico do INSS — o registro do estabelecimento junto à Previdência Social) que difere do CNPJ principal da empresa, adicionando outro identificador que precisa ser transcrito corretamente.
DAE (Documento de Arrecadação Estadual) cobre os impostos estaduais — principalmente o ICMS. O nome e o formato mudam conforme o estado: São Paulo emite o DARE (antigo GARE), o Rio de Janeiro emite o DARJ, outros estados usam DUA ou nomes específicos. Não existe um diretório unificado de códigos entre os estados. Cada DAE possui seu próprio sistema de código de referência, sem padronização entre, por exemplo, um pagamento de ICMS de São Paulo e um de Minas Gerais.
Para uma análise detalhada dos campos individuais de cada tipo de guia, o guia de extração para documentos DARF e GPS brasileiros inclui o mapeamento completo dos campos para os três formatos. O guia foca em como extrair esses campos usando IA; este artigo foca no que acontece quando a extração não é automatizada e os campos precisam ser transcritos manualmente.
O Problema do Código da Receita: Mais de 4.000 Combinações de Quatro Dígitos com Tolerância Zero a Erros
O sistema de codificação para pagamentos de DARF tem uma simplicidade superficial que esconde seu perigo: cada código tem apenas quatro dígitos. Parece fácil. Olhe o código impresso, digite quatro dígitos. O problema não é o tamanho do código; é a densidade do espaço de códigos. Com mais de 4.000 códigos ativos distribuídos entre dezenas de tipos de impostos, alíquotas e métodos de cálculo, a distinção entre 1708 (IRRF sobre serviços) e 2362 (estimativa mensal de IRPJ) não é visualmente óbvia — ambos são quatro dígitos que começam com dois números diferentes. Uma pessoa processando 40 boletos de DARF em uma sessão encontrará dezenas de códigos diferentes. O cansaço se instala. Dígitos são trocados. Um 2362 vira um 2632. Um 0190 vira um 0910.
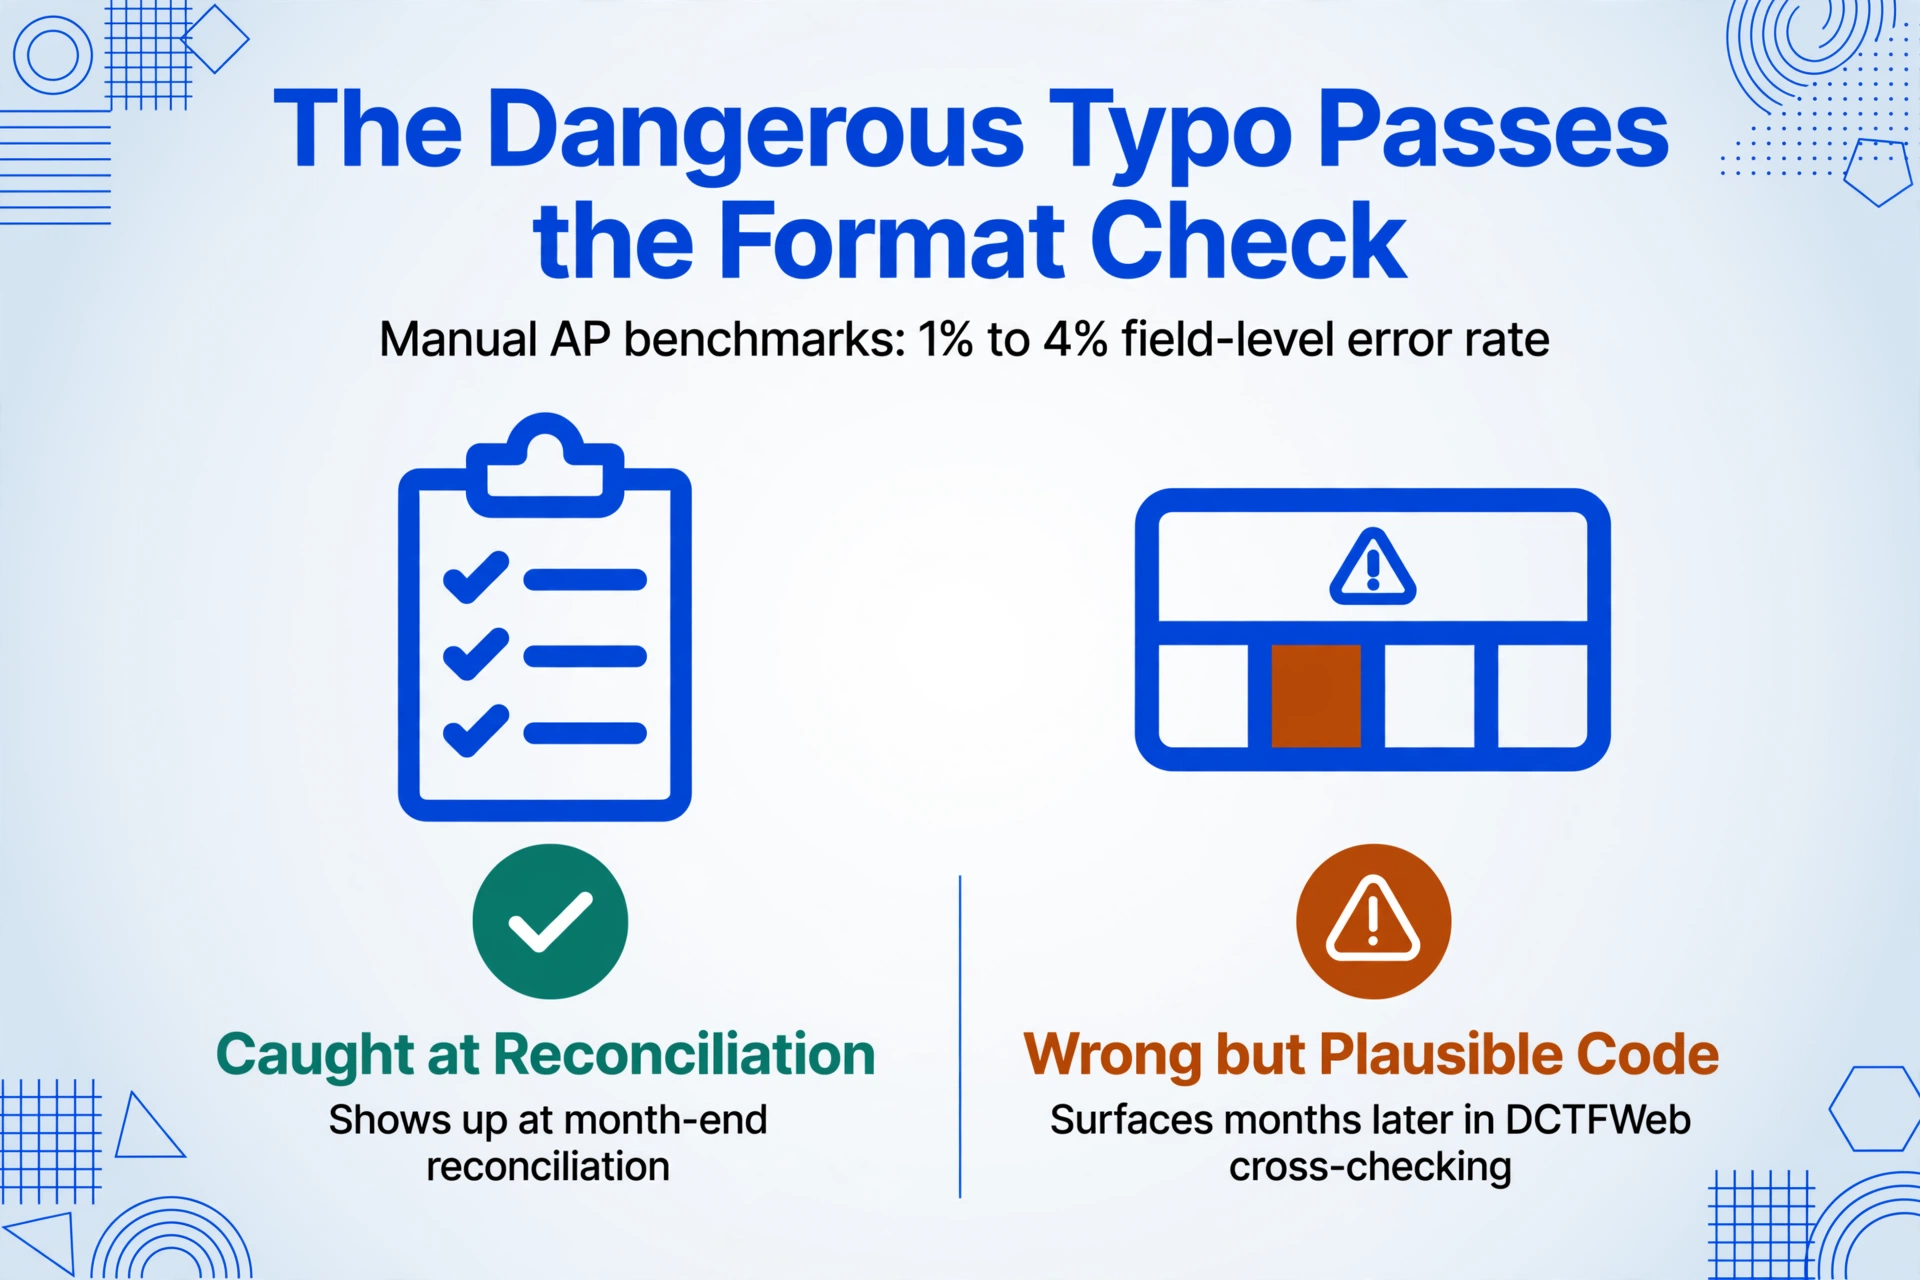
Os benchmarks do setor para entrada manual de dados em ambientes de contas a pagar normalmente mostram taxas de erro em nível de campo de 1% a 4%. Aplicado a uma carga mensal de 50 boletos de pagamento com 5 a 7 campos cada (CNPJ, código da receita, período, data de vencimento, valor principal, valor total), isso significa cerca de 2 a 12 erros de transcrição por mês. A maioria é pega durante a conciliação. Os que não são pegos — o código da receita digitado incorretamente, mas dentro de uma faixa plausível — produzem erros no registro de pagamentos que aparecem meses depois durante a verificação cruzada da DCTFWeb ou, pior, durante um exercício de Malha Fiscal.
O código da receita de quatro dígitos não tem soma de verificação ou validação embutida. Se o código for válido (passa na verificação de formato — quatro dígitos que existem na tabela da Receita Federal), o pagamento é creditado na conta de imposto errada. Não há rejeição automática, nenhum prompt de "tem certeza?". O sistema aceita o código, atribui o pagamento e registra o erro no registro do contribuinte.
Um Dígito Errado, Meses de Burocracia
Quando um pagamento de DARF cai na conta tributária errada — porque o código da receita foi digitado com um único dígito errado — o processo de correção não é um ajuste rápido em uma planilha. O sistema da Receita Federal opera com base no princípio do pagamento vinculado à declaração: o pagamento é automaticamente vinculado à declaração fiscal (DCTF, DCTFWeb ou DIRF) no lado da Receita Federal. Um pagamento creditado no código errado significa que o imposto declarado para o código correto aparece como não pago no sistema, enquanto a conta do código errado mostra um pagamento a maior.
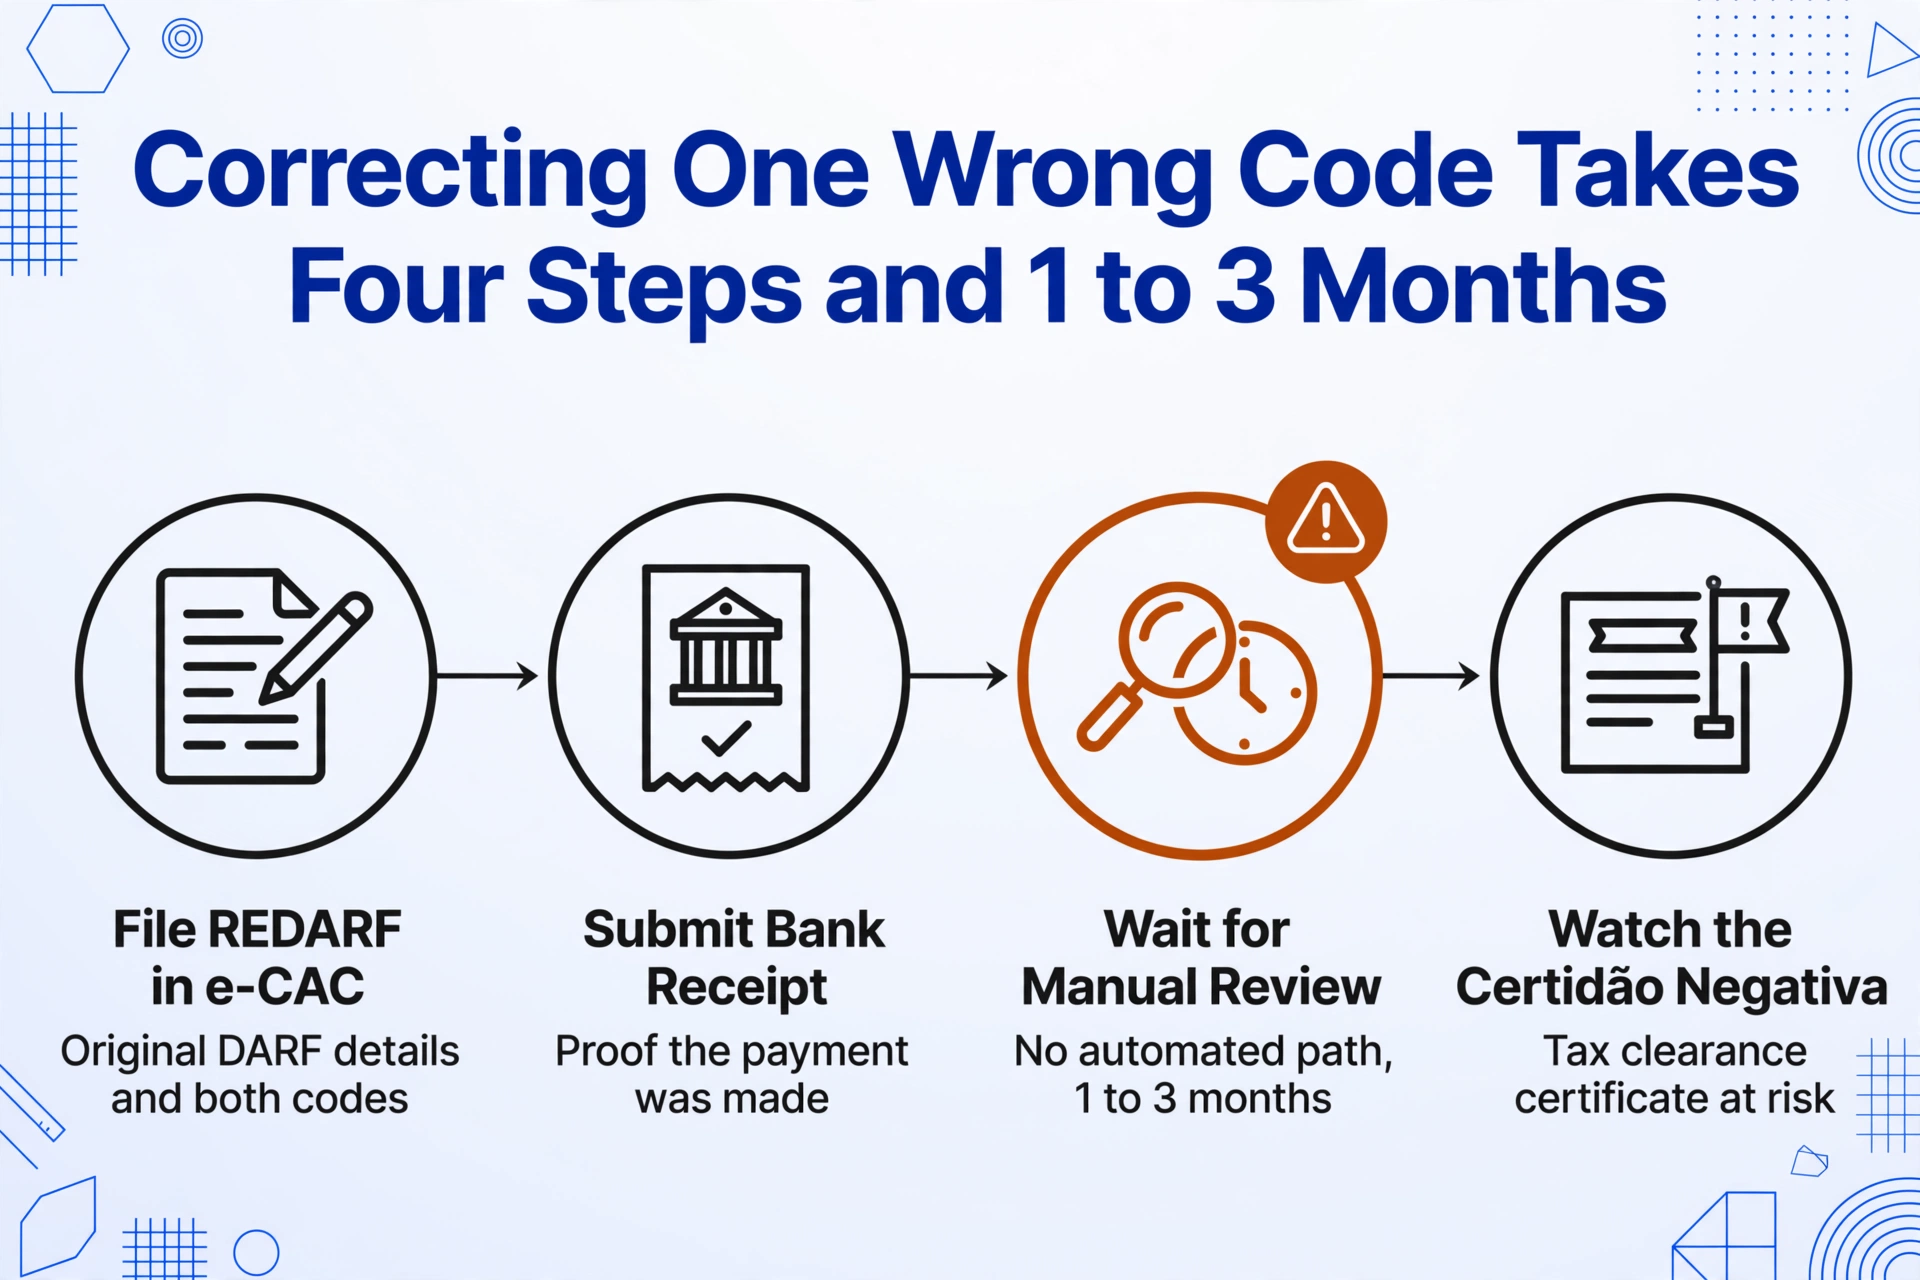
Corrigir isso exige uma REDARF formal (Retificação do Documento de Arrecadação de Receitas Federais) — um pedido de correção enviado pelo portal e-CAC. O processo envolve:
- Registrar o pedido de retificação pelo e-CAC com os dados da DARF original, o código incorreto informado e o código correto que deveria ter sido aplicado
- Fornecer comprovante de pagamento — o recibo autenticado pelo banco mostrando que o pagamento foi feito, incluindo o valor e a data corretos
- Aguardar a análise manual da Receita Federal — a correção não é automatizada. Dependendo da complexidade e da carga de trabalho atual da Receita, isso pode levar de 1 a 3 meses
- Acompanhar a Certidão Negativa de Débitos durante todo o processo — enquanto uma REDARF estiver pendente, o imposto original pode continuar aparecendo como não pago no sistema, o que pode afetar a capacidade da empresa de obter financiamento, renovar contratos governamentais ou participar de licitações públicas
Durante esses meses, o aviso de Malha Fiscal da empresa — o alerta automatizado de cruzamento de dados da Receita — pode sinalizar a divergência entre a declaração DCTF (que informa o imposto no código correto) e o registro de pagamento (que mostra o pagamento no código errado). Cada aviso de Malha exige uma resposta, normalmente por meio de recurso administrativo ou esclarecimento formal enviado pelo e-CAC. Um único erro de digitação, detectado meses depois, pode gerar horas de trabalho de consultores tributários para ser desfeito.
O risco não é hipotético. No Brasil, os sistemas de cruzamento de dados da autoridade tributária operam continuamente — comparando cada imposto declarado com cada DARF paga, cada GPS enviada com cada pagamento processado. Uma taxa de erro de 1% em 50 documentos de pagamento mensais significa aproximadamente um erro digno de REDARF a cada dois meses. Cada um consome horas de trabalho da equipe de conformidade para identificar, documentar e corrigir. A entrada manual de dados não está gerando o erro deliberadamente — mas está gerando sistematicamente, e o custo de cada erro individual, quando ele surge pela Malha Fiscal, supera o custo da entrada de dados que o introduziu.
A Lacuna da Planilha: Por Que a Planilha Compartilhada É o Controle Mais Fraco
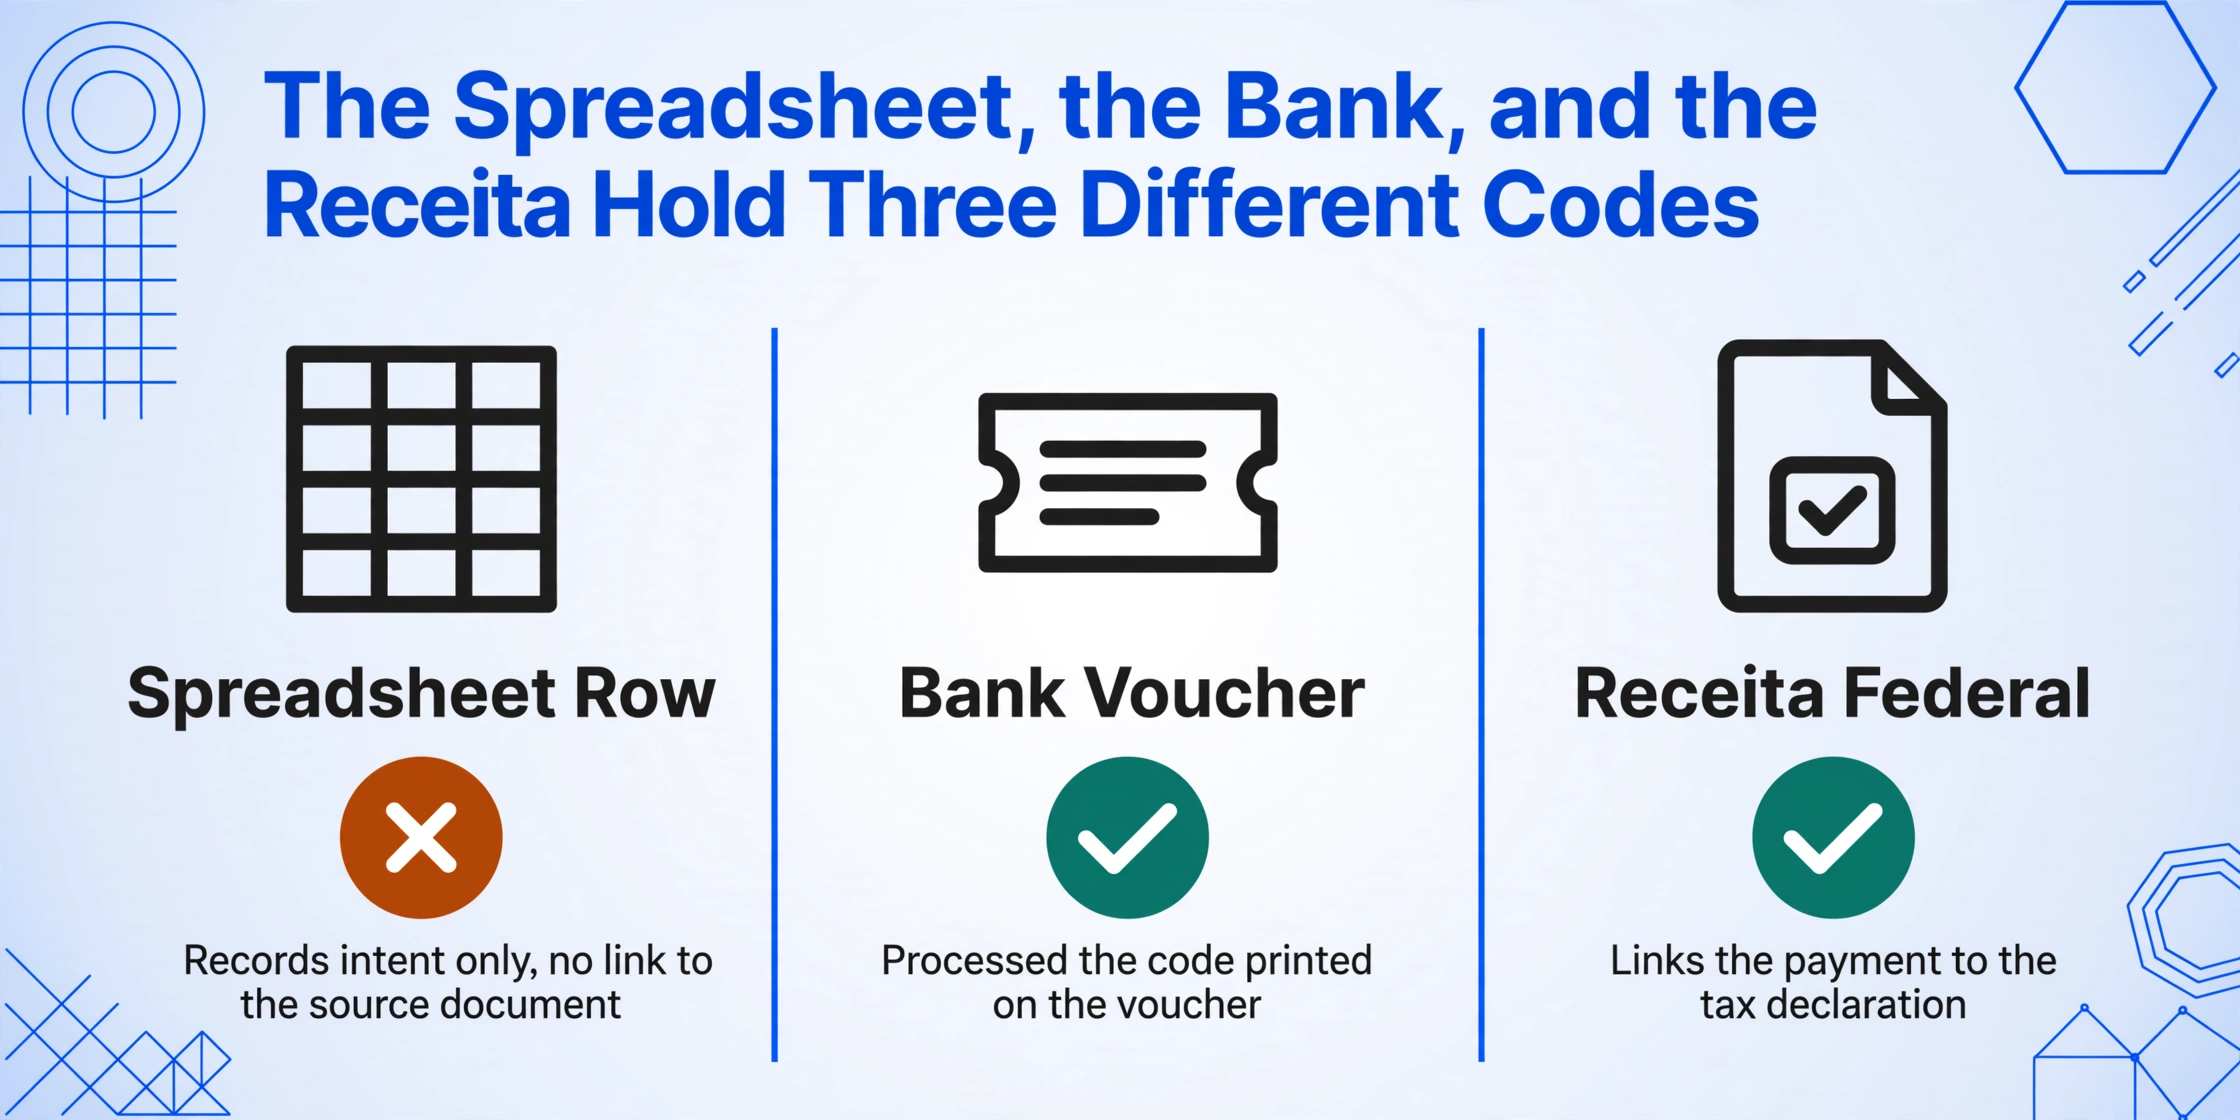
A solução mais comum para o acompanhamento de DARF/GPS/DAE é a planilha compartilhada — um Google Sheet ou arquivo Excel com colunas para CNPJ, código, período, valor e um campo "observações" para anotações de texto livre. Ela está em toda parte nos departamentos financeiros brasileiros. E tem uma fraqueza estrutural fundamental: a planilha está desconectada dos documentos de origem.
Quando uma DARF é paga e o código é digitado corretamente na planilha, a linha da planilha é uma evidência de que o funcionário de contas a pagar pretendia registrar aquele pagamento. Mas não é uma evidência de que o pagamento foi realmente feito para o código correto. O banco processou a DARF com base no código impresso no comprovante — não no código digitado na planilha. Se os dois divergirem, a planilha está errada e o banco está correto. Mas a planilha não tem como detectar essa divergência. Ela não pode verificar suas próprias entradas contra os documentos de origem porque não está vinculada a eles.
Essa desconexão produz uma classe específica de problemas de conciliação: a planilha parece completa, todas as linhas estão preenchidas e os totais batem. Mas as linhas individuais — os códigos de receita, os números de CNPJ, os períodos de contribuição — contêm erros de transcrição que são invisíveis até que o sistema de cruzamento de dados da Receita os sinalize. Nesse ponto, a planilha não é uma ferramenta de diagnóstico útil. É um registro do mesmo fluxo de trabalho que introduziu o erro.
Por que o Manual Ainda Parece "Bom o Suficiente" — Até Não Ser
A persistência da digitação manual de dados de DARF/GPS/DAE não se deve ao fato de as equipes financeiras desconhecerem ferramentas de automação. Ela reflete uma condição estrutural mais específica: o trabalho é distribuído ao longo do mês, o volume por pessoa por dia é baixo o suficiente para parecer gerenciável, e os erros não aparecem imediatamente.
Um analista sênior de contas a pagar que processa dez comprovantes de pagamento por dia gasta cerca de 30 minutos em digitação de dados. O trabalho parece rotineiro — abrir um DARF, ler o código, digitar, seguir em frente. A taxa de erro de 1% a 4% é invisível no nível diário, porque a maioria dos erros só é detectada na conciliação de fim de mês, e mesmo assim, o próprio processo de conciliação depende da mesma planilha, dificultando distinguir entre erros de digitação e discrepâncias reais de pagamento. O custo dos erros não aparece em uma linha de P&L — ele surge como horas de consultoria tributária, taxas de emissão de REDARF e, em alguns casos, multas por atraso em impostos que foram pagos em dia, mas creditados no código errado.
O limite de volume em que a digitação manual se torna insustentável é surpreendentemente baixo. Com 40 documentos de pagamento por mês — um número realista para uma empresa de médio porte com 10 a 15 notas fiscais de fornecedores — a exposição mensal a erros é de aproximadamente um a dois erros de transcrição. Com 100 documentos por mês, são três a cinco erros. Com 300 documentos — não incomum para um escritório de contabilidade em São Paulo que gerencia folha de pagamento e contas a pagar de vários clientes — o número esperado de erros chega a 8 a 12 por mês, mais do que suficiente para gerar notificações repetidas de Malha Fiscal que consomem o tempo da mesma equipe de conformidade, criando um ciclo em que corrigir os erros impede a equipe de implementar a automação que os preveniria.
Perguntas Frequentes
Como a extração de dados de DARF com IA elimina o erro de transcrição do código da receita?
A extração lê o código da receita diretamente do documento de origem — o PDF da DARF, a guia da GPS ou o comprovante da DAE — e o escreve na coluna da planilha sem uma etapa de transcrição humana. A IA identifica o campo código da receita no documento ao entender que um número de quatro dígitos ao lado do rótulo "Código da Receita" é o código da receita, e copia esse valor para a tabela de saída. O vetor de erro de "li 3 como 8" ou "digitei 2362 como 2632" é eliminado porque o valor é transferido do documento para a planilha pelo mesmo processo que o lê. O fluxo completo para extração de dados de DARF e GPS cobre a implementação em detalhes.
Isso se aplica apenas à DARF, ou também funciona para pagamentos estaduais via DAE?
Aplica-se aos três formatos — DARF, GPS e DAE — porque a extração é independente de formato. O modelo de visão subjacente lê o conteúdo do documento semanticamente, em vez de corresponder a um modelo. Um DARE de São Paulo, um DARJ do Rio de Janeiro e um DUA de outro estado são processados da mesma forma: a IA identifica o CNPJ do contribuinte, o período de referência, o valor do imposto estadual e o identificador de pagamento, independentemente de onde esses campos aparecem no formulário de cada estado. O problema do código da receita existe nos três formatos, e a mesma abordagem de extração o resolve em todos eles.
E quanto aos pagamentos de DARF feitos via PIX em que o único comprovante é um print do aplicativo do banco?
Prints de aplicativos bancários — Caixa, Banco do Brasil, Itaú, Santander, Nubank e outros — são processados como arquivos de imagem da mesma forma que documentos DARF originais. A IA lê os detalhes do pagamento, incluindo o código da receita, se ele for exibido no print. A limitação é que alguns aplicativos bancários truncam ou abreviram a exibição do código da receita — se o aplicativo mostrar apenas os três últimos dígitos ou mascarar parte do código, o valor extraído pode ficar incompleto. Quando possível, complemente o print do banco com a guia DARF original gerada pelo SicalcWeb ou e-CAC, que contém o conjunto completo de campos em um layout padronizado.
A ferramenta sinaliza automaticamente guias DARF com código da receita suspeito?
A ferramenta de extração em si não valida códigos da receita em relação à tabela de códigos da Receita Federal — sua função é ler o campo e transferi-lo para a saída. No entanto, uma vez que os dados estejam em uma planilha estruturada, você pode criar uma camada de validação que cruze os códigos extraídos com uma lista de códigos conhecida. Uma regra simples de formatação condicional no Excel — "se a coluna de código da receita contiver um valor que não está na lista aprovada, destaque-o em amarelo" — transforma a saída da extração em um registro de autocontrole. O ponto principal é que a extração elimina o erro de transcrição na etapa de entrada; qualquer validação que você adicionar na etapa da planilha está capturando incompatibilidades entre o código extraído e suas expectativas, e não incompatibilidades entre o documento original e o que alguém digitou.
Quanto tempo leva uma correção via REDARF?
O processo formal de REDARF pelo e-CAC leva, em média, de 1 a 3 meses para ser resolvido, dependendo da complexidade da correção e do volume atual de processamento na Receita Federal. Durante esse período, o tributo original pode permanecer marcado como não pago no sistema, o que pode causar complicações se a empresa precisar de uma Certidão Negativa de Débitos para um contrato governamental, financiamento bancário ou participação em licitações públicas. Algumas empresas optam por pagar o tributo novamente com o código correto e solicitar o reembolso do pagamento indevido por meio de um processo separado — uma rota mais rápida para resolver o problema de conformidade imediato, mas que compromete capital adicional. A intervenção mais econômica é evitar que o erro ocorra em primeiro lugar, pois o custo de uma REDARF — em tempo de consultoria, esforço de monitoramento e potenciais atrasos na qualificação para licitações — supera em muito o custo da mão de obra de entrada manual de dados que introduziu o erro.
A digitação manual de dados de DARF/GPS/DAE não falha com frequência. Ela falha com frequência suficiente. Com 40 documentos de pagamento por mês, uma taxa de erro de 2% no nível de campo produz aproximadamente um erro de codificação por mês — e cada um deles gera um ciclo de correção via REDARF que pode consumir mais tempo de conformidade do que a própria digitação. O processo manual parece funcionar porque, na maioria das vezes, funciona. O custo não está nos dias de rotina. Está no erro que aparece três meses depois, quando a notificação da Malha Fiscal chega, e a equipe de conformidade precisa rastrear uma planilha que não tem conexão com os documentos de origem que a geraram. O código de receita de quatro dígitos é simples de ler. Nem sempre é simples de digitar corretamente todas as vezes.
Se sua equipe processa comprovantes de pagamento de DARF, GPS ou DAE brasileiros e os acompanha em uma planilha mantida manualmente, a pergunta central não é se a automação é mais rápida — é se a taxa de erro atual é aceitável para a conformidade tributária. Para uma visão geral de como o ecossistema de documentos fiscais brasileiros se encaixa — incluindo a relação entre comprovantes de pagamento, notas fiscais eletrônicas e o sistema de relatórios SPED — o guia completo para documentos fiscais brasileiros fornece o contexto mais amplo. Para uma implementação prática, passo a passo, de um fluxo de trabalho automatizado de extração de DARF/GPS, o guia de extração cobre o processo exato.