Warum das erneute Eintippen von DARF-Codes jeden Monat
brasilianische Finanzteams mehr kostet, als sie glauben
Wenn ein mittelständisches brasilianisches Unternehmen in einem Monat zehn Lieferantenrechnungen verarbeitet, können diese Rechnungen jeweils vier bis sechs separate Steuerzahlungsbelege erzeugen – eine DARF für IRRF, eine weitere für PIS, eine für COFINS, eine für CSLL und, wenn die Dienstleistung Arbeit umfasst, eine GPS für INSS. Insgesamt erzeugen zehn Rechnungen zwischen 40 und 60 einzelne Zahlungsdokumente. Der Prozess des Finanzteams zur Nachverfolgung ist fast immer derselbe: Jemand öffnet jede PDF, liest den código da receita – eine vierstellige Zahl, die der Receita Federal mitteilt, welche Steuer gezahlt wird – und tippt ihn zusammen mit dem CNPJ, dem Zeitraum und dem Betrag in eine Tabellenzelle. Die Arbeit ist repetitiv, fehleranfällig und wird als Routine akzeptiert, weil „das schon immer so gemacht wurde“. Weniger sichtbar ist die Compliance-Kette, die eine einzige falsch getippte Ziffer in Gang setzt.
Wichtigste Erkenntnisse
- Eine einzige falsch getippte Ziffer in einem vierstelligen DARF-Einnahmecode – 2362 statt 2632 – löst eine REDARF-Korrektur aus, deren Lösung ein bis drei Monate dauert.
- Über 4.000 aktive Einnahmecodes ohne jegliche Validierung bedeuten, dass das System Ihre Zahlung stillschweigend dem falschen Steuerkonto gutschreibt.
- Die direkte Extraktion des Codes aus der DARF eliminiert den Übertragungsschritt – und damit den Kreislauf von Fehlern, die Monate später durch Malha-Fiscal-Mitteilungen auftauchen.
Das Drei-Voucher-System: Drei Formate, drei Codeschemata, eine Person, die tippt
Die Steuererhebung Brasiliens ist auf Bundes-, Sozialversicherungs- und Landesebene aufgeteilt, und jede Ebene verwendet ein anderes Zahlungsvoucher-Format mit eigenem Identifikationssystem. Der Finanzfachmann, der diese Dokumente verarbeitet, kann sich nicht auf ein Format spezialisieren – er muss alle drei bearbeiten, oft innerhalb desselben Zahlungslaufs.
DARF (Documento de Arrecadação de Receitas Federais) deckt Bundessteuern ab. Der wichtigste Identifikator ist der código da receita – eine vierstellige Zahl mit über 4.000 aktiven Codes. Code 1708 bedeutet einbehaltene IRRF auf Dienstleistungen. Code 2362 bedeutet die monatliche IRPJ-Schätzung. Code 0190 deckt Carnê-Leão für Privatpersonen ab. Code 2909 ist der INSS-auf-Lohn-DARF, der von DCTFWeb generiert wird. Der Code bestimmt, auf welches Steuerkonto die Zahlung gutgeschrieben wird. Bei der manuellen Dateneingabe gibt es keine Autovervollständigung. Die Person, die tippt, muss den aufgedruckten Code auf dem DARF ansehen, korrekt lesen und genau so in die Tabelle eingeben – 2362 als 2361 getippt ist keine geringfügige Abweichung; es ist eine Zahlung, die dem falschen Steuertyp gutgeschrieben wird.
GPS (Guia da Previdência Social) deckt Sozialversicherungsbeiträge ab – Arbeitgeber-INSS (pauschal 20 % der Lohnsumme), Arbeitnehmerabzüge (progressiv 7,5 % bis 14 %) und Abgaben an Drittorganisationen. Ihr Identifikator ist der Zahlungscode (z. B. 2003 für Arbeitgeber-INSS, 2100 für Einzelbeitragszahler, 1007 für Haushaltsarbeitgeber), aber anders als der DARF trägt die GPS auch eine CEI-Nummer (Cadastro Específico do INSS – die Registrierung auf Betriebsebene bei der Sozialversicherungsbehörde), die sich von der Haupt-CNPJ des Unternehmens unterscheidet, was einen weiteren Identifikator hinzufügt, der korrekt übertragen werden muss.
DAE (Documento de Arrecadação Estadual) deckt Landessteuern ab – hauptsächlich ICMS. Name und Format variieren je nach Bundesstaat: São Paulo gibt DARE (früher GARE) aus, Rio de Janeiro gibt DARJ aus, andere Bundesstaaten verwenden DUA oder landesspezifische Namen. Es gibt kein einheitliches Codeverzeichnis über die Bundesstaaten hinweg. Jeder DAE trägt sein eigenes Referenzcodesystem, ohne Standardisierung zwischen beispielsweise einer ICMS-Zahlung aus São Paulo und einer aus Minas Gerais.
Eine detaillierte Aufschlüsselung der einzelnen Felder auf jedem Voucher-Typ finden Sie im Extraktionsleitfaden für brasilianische DARF- und GPS-Dokumente, der die vollständige Feldzuordnung für alle drei Formate enthält. Der Leitfaden konzentriert sich darauf, wie diese Felder mit KI extrahiert werden; dieser Artikel konzentriert sich darauf, was passiert, wenn die Extraktion nicht automatisiert ist und die Felder von Hand übertragen werden müssen.
Das Problem der Revenue-Codes: über 4.000 vierstellige Kombinationen ohne Fehlertoleranz
Das Codierungssystem für DARF-Zahlungen hat eine oberflächliche Einfachheit, die ihre Gefahr verbirgt: Jeder Code ist nur vierstellig. Es scheint einfach genug. Schauen Sie sich den gedruckten Code an, geben Sie vier Ziffern ein. Das Problem ist nicht die Länge des Codes, sondern die Dichte des Coderaums. Mit über 4.000 aktiven Codes, verteilt auf Dutzende von Steuerarten, Sätzen und Berechnungsmethoden, ist der Unterschied zwischen 1708 (IRRF auf Dienstleistungen) und 2362 (IRPJ-Monatsschätzung) nicht visuell offensichtlich – beide sind vierstellig und beginnen mit zwei verschiedenen Zahlen. Eine Person, die 40 DARF-Belege in einer Sitzung verarbeitet, wird auf Dutzende verschiedener Codes stoßen. Ermüdung setzt ein. Ziffern werden vertauscht. Eine 2362 wird zu einer 2632. Eine 0190 wird zu einer 0910.
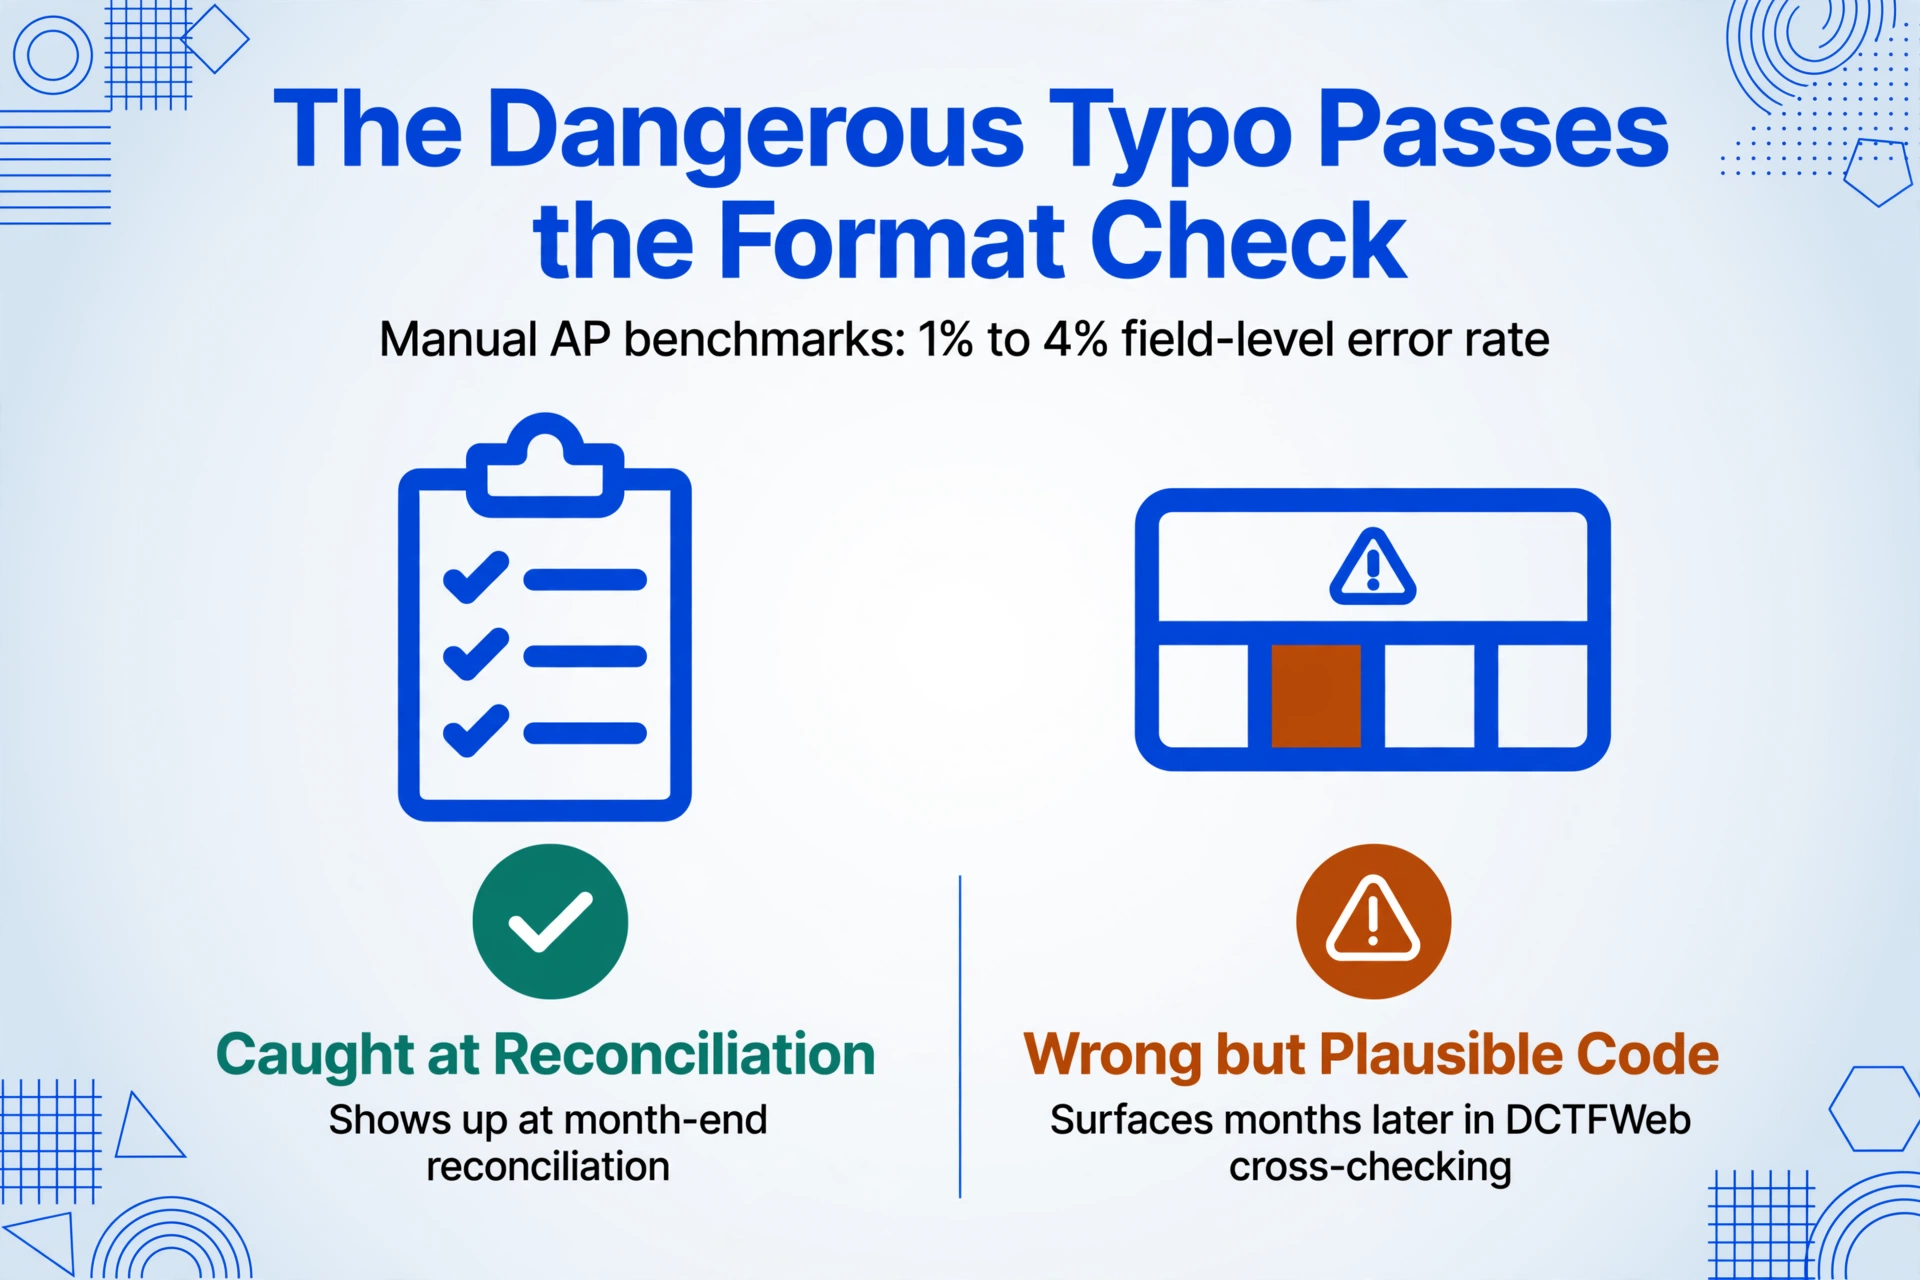
Branchen-Benchmarks für manuelle Dateneingabe in AP-Umgebungen zeigen typischerweise Feld-Fehlerraten von 1% bis 4%. Angewandt auf eine monatliche Last von 50 Zahlungsbelegen mit 5–7 Feldern pro Beleg (CNPJ, Revenue-Code, Zeitraum, Fälligkeitsdatum, Hauptbetrag, Gesamtbetrag) bedeutet das etwa 2 bis 12 Übertragungsfehler pro Monat. Die meisten werden beim Abgleich erwischt. Diejenigen, die nicht erwischt werden – der Revenue-Code falsch, aber innerhalb eines plausiblen Bereichs eingegeben – erzeugen Fehler im Zahlungsregister, die Monate später bei der DCTFWeb-Gegenprüfung oder, schlimmer noch, während einer Malha Fiscal-Übung auftauchen.
Der vierstellige Revenue-Code hat keine eingebaute Prüfsumme oder Validierung. Wenn der Code gültig ist (er besteht die Formatprüfung – vier Ziffern, die in der Tabelle der Receita Federal existieren), wird die Zahlung dem falschen Steuerkonto gutgeschrieben. Es gibt keine automatische Ablehnung, keine „Sind Sie sicher?“-Aufforderung. Das System akzeptiert den Code, weist die Zahlung zu und bucht den Fehler im Register des Steuerpflichtigen.
Eine falsche Ziffer, Monate des Papierkrams
Wenn eine DARF-Zahlung auf dem falschen Steuerkonto landet – weil der código da receita mit einer einzigen falschen Ziffer eingegeben wurde – ist der Korrekturprozess keine schnelle Lösung in einer Tabellenkalkulation. Das System der Receita Federal basiert auf dem Prinzip des pagamento vinculado à declaração: Die Zahlung wird automatisch mit der Steuererklärung (DCTF, DCTFWeb oder DIRF) auf Seiten der Receita Federal verknüpft. Eine Zahlung, die dem falschen Code gutgeschrieben wird, bedeutet, dass die erklärte Steuer für den richtigen Code im System als unbezahlt erscheint, während das Konto des falschen Codes eine Überzahlung aufweist.
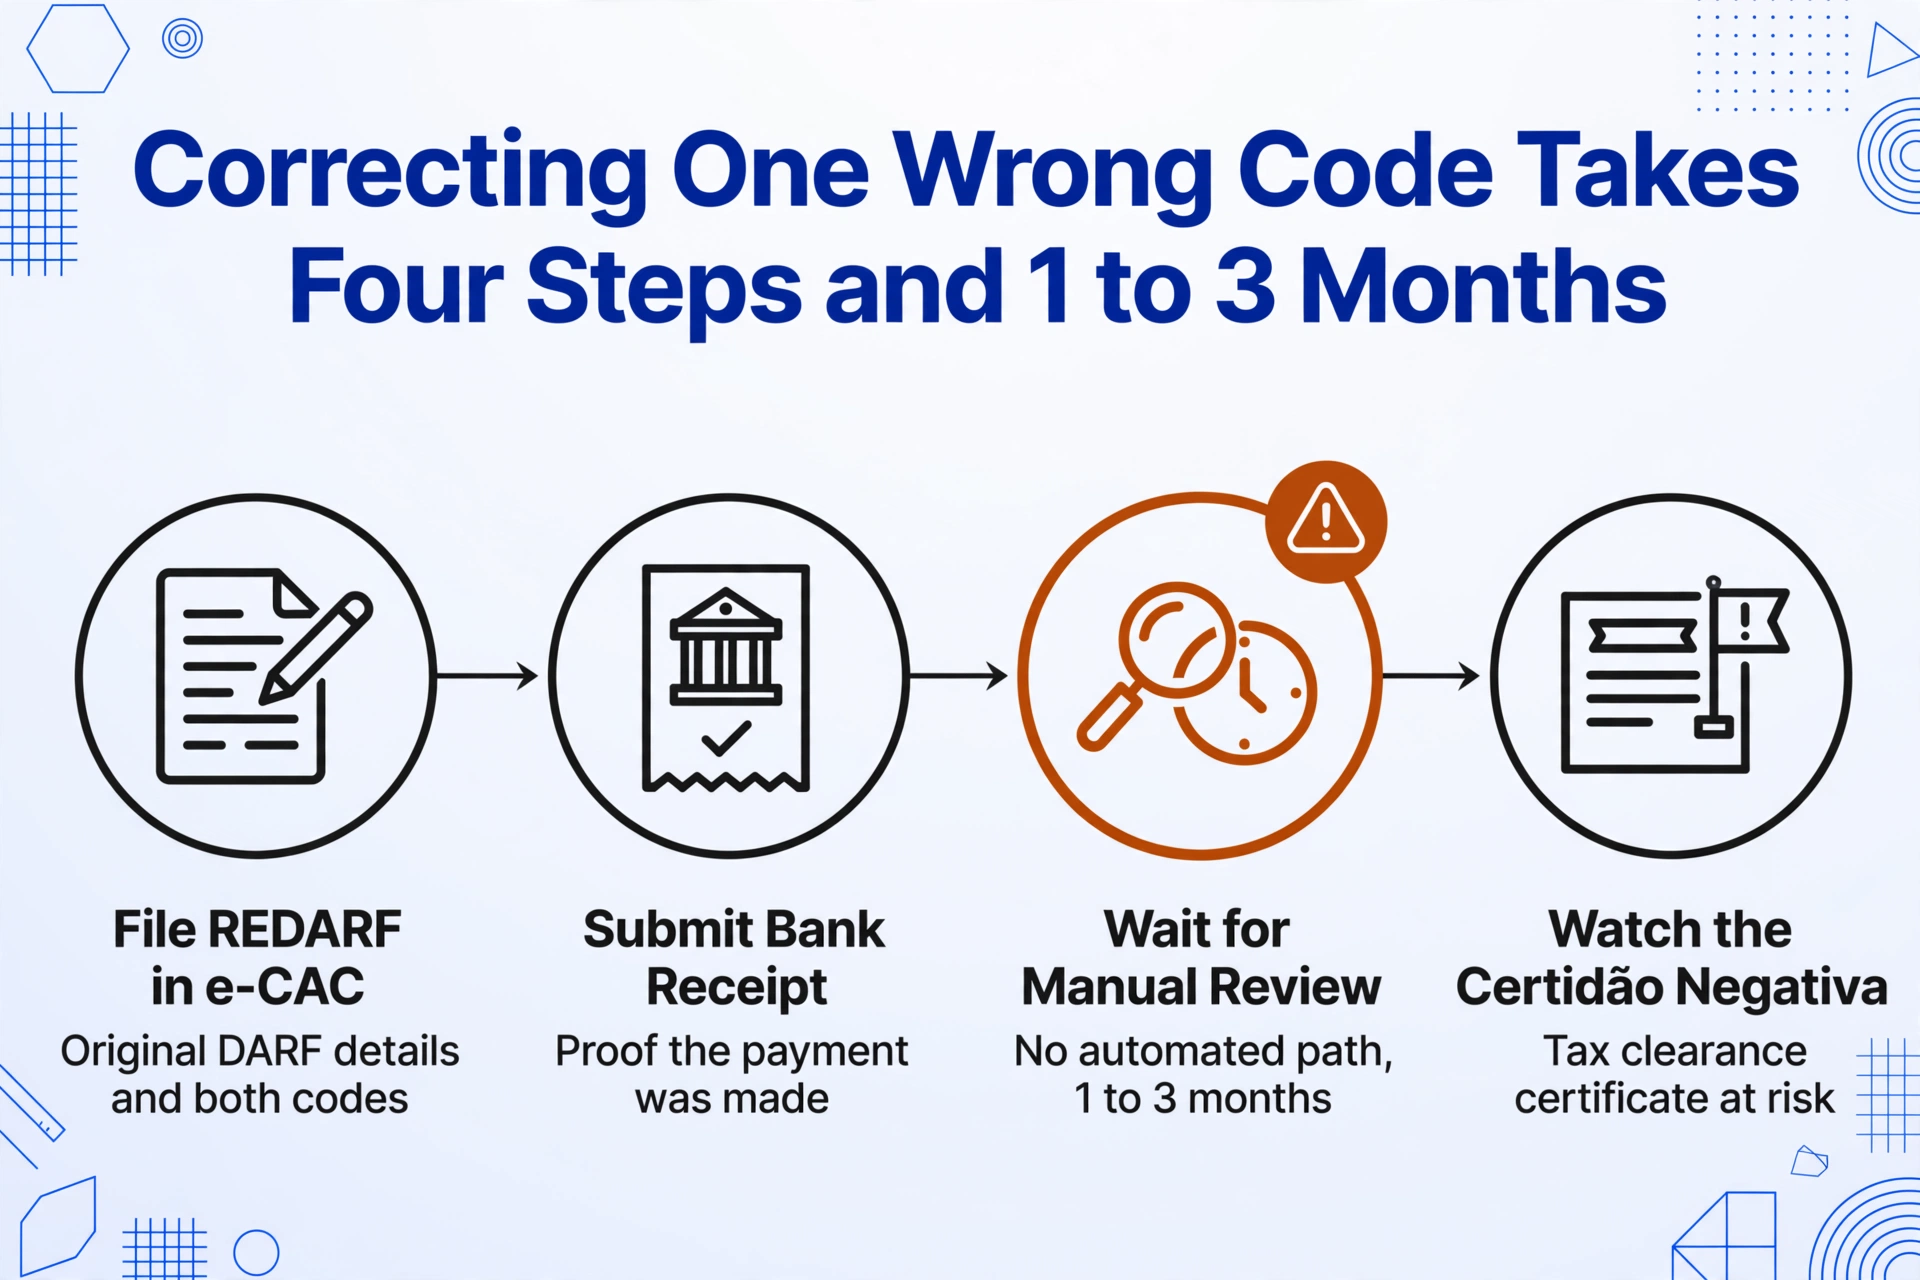
Die Korrektur erfordert eine formelle REDARF (Retificação do Documento de Arrecadação de Receitas Federais) – einen Korrekturantrag, der über das e-CAC-Portal eingereicht wird. Der Prozess umfasst:
- Einreichung des Berichtigungsantrags über e-CAC mit den ursprünglichen DARF-Daten, dem falsch eingegebenen Code und dem korrekten Code, der hätte angewendet werden müssen
- Vorlage des Zahlungsnachweises – die bankbestätigte Quittung, die die erfolgte Zahlung mit dem korrekten Betrag und Datum belegt
- Warten auf die manuelle Prüfung durch die Receita Federal – die Korrektur ist nicht automatisiert. Je nach Komplexität und aktueller Arbeitsbelastung bei der Receita kann dies 1 bis 3 Monate dauern
- Überwachung der Steuerunbedenklichkeitsbescheinigung (Certidão Negativa de Débitos) während des gesamten Prozesses – solange eine REDARF anhängig ist, kann die ursprüngliche Steuer im System weiterhin als unbezahlt erscheinen, was die Fähigkeit des Unternehmens beeinträchtigen kann, Finanzierungen zu erhalten, Regierungsverträge zu erneuern oder an öffentlichen Ausschreibungen teilzunehmen
Während dieser Monate kann die Malha-Fiscal-Mitteilung des Unternehmens – der automatisierte Querverweis-Alarm der Receita – die Diskrepanz zwischen der DCTF-Erklärung (die die Steuer unter dem korrekten Code meldet) und dem Zahlungsregister (das die Zahlung unter dem falschen Code zeigt) kennzeichnen. Jede Malha-Mitteilung erfordert eine Antwort, in der Regel über einen Verwaltungseinspruch oder eine formelle Klarstellung über e-CAC. Ein einziger Tippfehler, der Monate später entdeckt wird, kann Stunden an Steuerberaterzeit für die Auflösung verursachen.
Das Risiko ist nicht hypothetisch. In Brasilien arbeiten die Querverweis-Systeme der Steuerbehörde kontinuierlich – sie gleichen jede erklärte Steuer mit jeder bezahlten DARF ab, jede eingereichte GPS mit jeder verarbeiteten Zahlung. Eine Fehlerquote von 1 % bei 50 monatlichen Zahlungsdokumenten bedeutet etwa einen REDARF-würdigen Fehler alle zwei Monate. Jeder davon verbraucht Stunden an Compliance-Personalzeit für Identifizierung, Dokumentation und Korrektur. Die manuelle Dateneingabe erzeugt den Fehler nicht absichtlich – aber sie erzeugt ihn systematisch, und die Kosten jedes einzelnen Fehlers, wenn er durch die Malha Fiscal auftaucht, überwiegen die Kosten der Dateneingabe, die ihn verursacht hat.
Die Spreadsheet-Lücke: Warum die gemeinsame Tabelle die schwächste Kontrolle ist
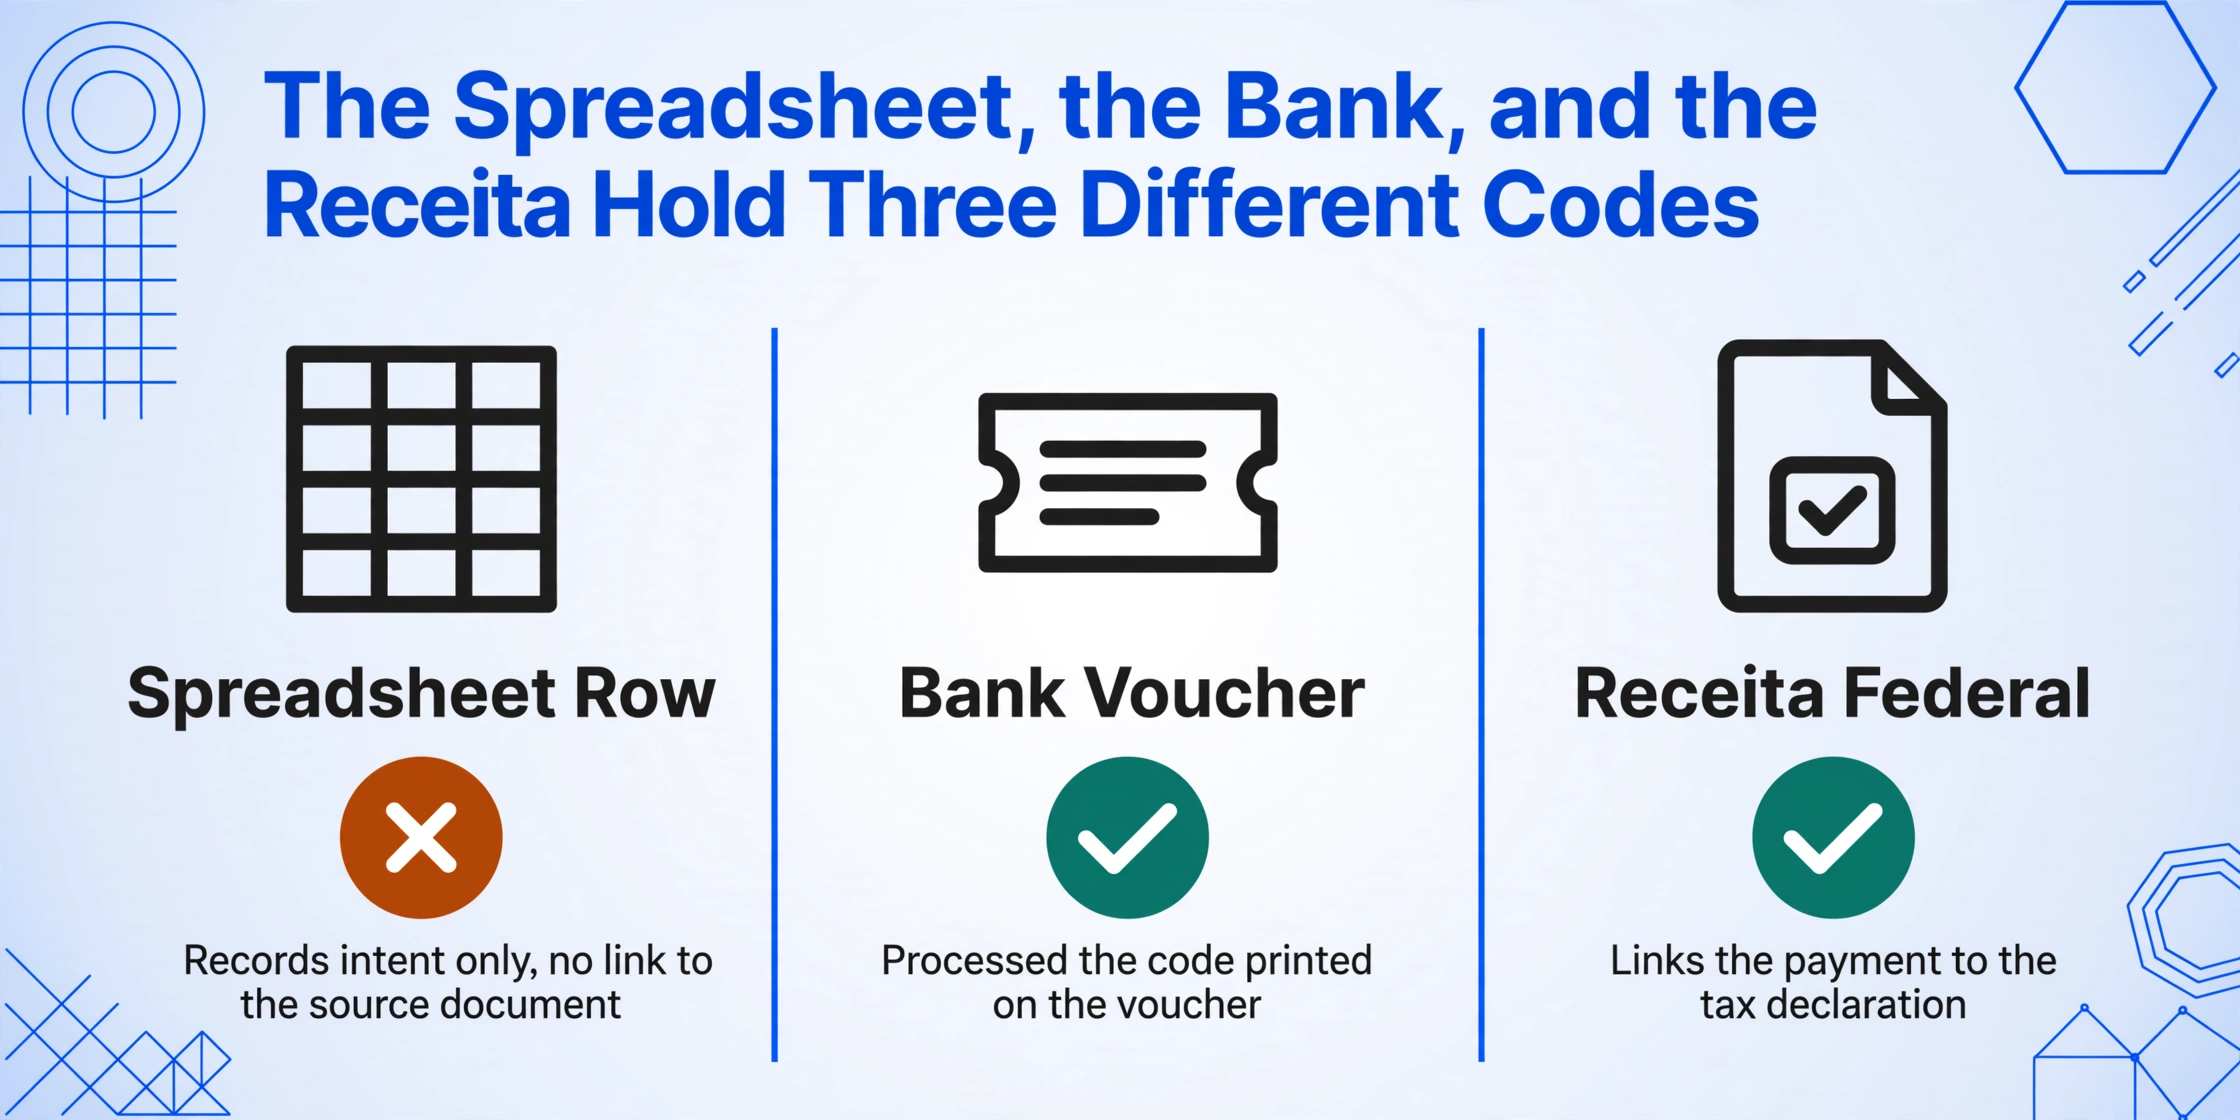
Die häufigste Lösung für die DARF/GPS/DAE-Verfolgung ist die gemeinsame Tabelle – eine Google Sheet oder Excel-Datei mit Spalten für CNPJ, Code, Zeitraum, Betrag und ein „Notizen“-Feld für Freitext-Beobachtungen. Sie ist überall in brasilianischen Finanzabteilungen zu finden. Und sie hat eine grundlegende strukturelle Schwäche: Die Tabelle ist von den Quelldokumenten getrennt.
Wenn eine DARF bezahlt und der Code korrekt in die Tabelle eingegeben wird, ist die Tabellenzeile ein Beleg dafür, dass der AP-Sachbearbeiter beabsichtigte, diese Zahlung zu erfassen. Sie ist jedoch kein Beleg dafür, dass die Zahlung tatsächlich an den richtigen Code erfolgt ist. Die Bank verarbeitete die DARF basierend auf dem auf dem Beleg gedruckten Code – nicht auf dem in der Tabelle eingegebenen Code. Wenn diese beiden voneinander abweichen, liegt die Tabelle falsch, und die Bank hat recht. Aber die Tabelle hat keine Möglichkeit, diese Abweichung zu erkennen. Sie kann ihre eigenen Einträge nicht mit den Quelldokumenten abgleichen, da sie nicht mit ihnen verknüpft ist.
Diese Trennung erzeugt eine bestimmte Klasse von Abstimmungsproblemen: Die Tabelle sieht vollständig aus, jede Zeile ist ausgefüllt, und die Summen stimmen. Aber die einzelnen Zeilen – die Einnahmecodes, die CNPJ-Nummern, die Beitragszeiträume – enthalten Übertragungsfehler, die unsichtbar bleiben, bis das Querverweissystem der Receita sie markiert. An diesem Punkt ist die Tabelle kein hilfreiches Diagnosewerkzeug. Sie ist eine Aufzeichnung desselben Arbeitsablaufs, der den Fehler eingeführt hat.
Warum die manuelle Erfassung sich weiterhin „gut genug“ anfühlt – bis sie es nicht mehr ist
Die anhaltende manuelle Dateneingabe von DARF/GPS/DAE ist nicht darauf zurückzuführen, dass Finanzteams Automatisierungstools nicht kennen. Sie spiegelt einen spezifischeren strukturellen Zustand wider: Die Arbeit verteilt sich über den Monat, das Volumen pro Person und Tag ist gering genug, um beherrschbar zu wirken, und die Fehler treten nicht sofort zutage.
Ein leitender AP-Analyst, der zehn Zahlungsbelege pro Tag verarbeitet, verbringt etwa 30 Minuten mit der Dateneingabe. Die Arbeit wirkt routiniert – ein DARF öffnen, den Code lesen, eingeben, weitermachen. Die Fehlerrate von 1 % bis 4 % ist auf täglicher Ebene unsichtbar, da die meisten Fehler erst beim Monatsabschluss erkannt werden, und selbst dann stützt sich der Abstimmungsprozess auf dieselbe Tabellenkalkulation, was es schwer macht, zwischen Eingabefehlern und echten Zahlungsabweichungen zu unterscheiden. Die Kosten der Fehler erscheinen nicht als eigene Position in der Gewinn- und Verlustrechnung – sie zeigen sich als Steuerberaterstunden, REDARF-Korrekturgebühren und in einigen Fällen als Verspätungszuschläge für Steuern, die zwar rechtzeitig gezahlt, aber dem falschen Code gutgeschrieben wurden.
Die Volumenschwelle, ab der die manuelle Dateneingabe untragbar wird, ist überraschend niedrig. Bei 40 Zahlungsdokumenten pro Monat – eine realistische Zahl für ein mittelständisches Unternehmen mit 10–15 Lieferantenrechnungen – liegt die monatliche Fehlerquote bei etwa ein bis zwei Übertragungsfehlern. Bei 100 Dokumenten pro Monat sind es drei bis fünf Fehler. Bei 300 Dokumenten – nicht ungewöhnlich für eine in São Paulo ansässige Buchhaltungskanzlei, die Lohn- und AP-Abrechnungen für mehrere Mandanten übernimmt – erreicht die erwartete Fehlerzahl 8 bis 12 pro Monat, mehr als genug, um wiederholte Malha-Fiscal-Hinweise auszulösen, die dieselbe Compliance-Mitarbeiterzeit in Anspruch nehmen und einen Kreislauf erzeugen, in dem die Fehlerbehebung das Team daran hindert, die Automatisierung zu implementieren, die diese Fehler verhindern würde.
Häufig gestellte Fragen
Wie eliminiert die KI-basierte Extraktion von DARF-Daten den Transkriptionsfehler beim código da receita?
Die Extraktion liest den código da receita direkt aus dem Quelldokument – dem DARF-PDF, dem GPS-Beleg oder der DAE-Quittung – und überträgt ihn ohne manuellen Transkriptionsschritt in die Tabellenspalte. Die KI identifiziert das Feld código da receita im Dokument, indem sie erkennt, dass eine vierstellige Zahl neben der Beschriftung „Código da Receita" der código da receita ist, und kopiert diesen Wert in die Ausgabetabelle. Der Fehlervektor „Ich habe die 3 als 8 gelesen" oder „Ich habe 2362 als 2632 getippt" wird eliminiert, weil der Wert durch denselben Prozess, der ihn liest, vom Dokument in die Tabelle übertragen wird. Der vollständige Workflow zur Extraktion von DARF- und GPS-Daten behandelt die Implementierung im Detail.
Gilt das nur für DARF oder funktioniert es auch für DAE-Zahlungen der Bundesstaaten?
Es gilt für alle drei Formate – DARF, GPS und DAE – weil die Extraktion formatunabhängig ist. Das zugrunde liegende Vision-Modell liest den Inhalt des Dokuments semantisch, statt eine Vorlage abzugleichen. Ein DARE aus São Paulo, ein DARJ aus Rio de Janeiro und ein DUA aus einem anderen Bundesstaat werden auf dieselbe Weise verarbeitet: Die KI identifiziert die CNPJ des Steuerpflichtigen, den Bezugszeitraum, den Steuerbetrag des Bundesstaats und die Zahlungskennung, unabhängig davon, wo diese Felder auf dem jeweiligen Formular des Bundesstaats erscheinen. Das Problem des código da receita existiert in allen drei Formaten, und derselbe Extraktionsansatz löst es in allen.
Was ist mit DARF-Zahlungen per PIX, bei denen der einzige Beleg ein Screenshot der Banking-App ist?
Screenshots von Banking-Apps – Caixa, Banco do Brasil, Itaú, Santander, Nubank und anderen – werden als Bilddateien genauso verarbeitet wie originale DARF-Dokumente. Die KI liest die Zahlungsdetails, einschließlich des código da receita, sofern er auf dem Screenshot angezeigt wird. Die Einschränkung besteht darin, dass einige Banking-Apps die Anzeige des código da receita kürzen oder abkürzen – wenn die App nur die letzten drei Ziffern anzeigt oder einen Teil des Codes maskiert, kann der extrahierte Wert unvollständig sein. Ergänzen Sie den Bank-Screenshot nach Möglichkeit um den ursprünglichen DARF-Beleg, der von SicalcWeb oder e-CAC generiert wurde und das vollständige Feldset in einem standardisierten Layout enthält.
Markiert das Tool automatisch DARF-Belege, bei denen der Einnahmencode verdächtig wirkt?
Das Extraktionstool selbst validiert die Einnahmecodes nicht anhand der Codetabelle der Receita Federal – seine Aufgabe ist es, das Feld auszulesen und an die Ausgabe zu übergeben. Sobald die Daten jedoch in einer strukturierten Tabelle vorliegen, können Sie eine Validierungsebene aufbauen, die extrahierte Codes mit einer bekannten Codeliste abgleicht. Eine einfache bedingte Formatierungsregel in Excel – „Wenn die Spalte mit dem Einnahmencode einen Wert enthält, der nicht in der genehmigten Liste steht, markiere ihn gelb“ – verwandelt das Extraktionsergebnis in ein selbstprüfendes Register. Der entscheidende Punkt ist, dass die Extraktion den Übertragungsfehler bereits in der Eingabephase eliminiert; jede Validierung, die Sie in der Tabellenphase hinzufügen, erfasst Diskrepanzen zwischen dem extrahierten Code und Ihren Erwartungen, nicht aber Diskrepanzen zwischen dem Quelldokument und dem, was jemand eingegeben hat.
Wie lange dauert eine REDARF-Korrektur normalerweise?
Der formelle REDARF-Prozess über e-CAC dauert durchschnittlich 1 bis 3 Monate bis zur Lösung, abhängig von der Komplexität der Korrektur und dem aktuellen Bearbeitungsvolumen bei der Receita Federal. Während dieser Zeit kann die ursprüngliche Steuer im System weiterhin als unbezahlt gekennzeichnet sein, was zu Komplikationen führen kann, wenn das Unternehmen eine Certidão Negativa de Débitos (Negativbescheinigung über Schulden) für einen Regierungsauftrag, eine Bankfinanzierung oder die Teilnahme an öffentlichen Ausschreibungen benötigt. Einige Unternehmen entscheiden sich dafür, die Steuer mit dem richtigen Code erneut zu zahlen und eine Rückerstattung für die fehlgeleitete Zahlung in einem separaten Verfahren zu beantragen – ein schnellerer Weg, um das unmittelbare Compliance-Problem zu lösen, der jedoch zusätzliches Kapital bindet. Der kosteneffektivste Eingriff ist es, den Fehler von vornherein zu verhindern, denn die Kosten eines REDARF – in Beratungszeit, Überwachungsaufwand und potenziellen Verzögerungen bei der Angebotsqualifikation – übersteigen bei weitem die Arbeitskosten der manuellen Dateneingabe, die den Fehler verursacht hat.
Die manuelle DARF/GPS/DAE-Dateneingabe scheitert nicht oft. Sie scheitert oft genug. Bei 40 Zahlungsdokumenten pro Monat erzeugt eine Fehlerquote von 2 % auf Feldebene etwa einen Kodierungsfehler pro Monat – und jeder davon löst einen REDARF-Korrekturzyklus aus, der mehr Compliance-Zeit in Anspruch nehmen kann als die Dateneingabe selbst. Der manuelle Prozess fühlt sich so an, als würde er funktionieren, weil er es die meiste Zeit tut. Die Kosten liegen nicht in den Routinetagen. Sie liegen in dem Fehler, der drei Monate später auftaucht, nachdem die Malha-Fiscal-Mitteilung eintrifft, wenn das Compliance-Team eine Tabellenkalkulation durchforsten muss, die keine Verbindung zu den Quelldokumenten hat, die sie erzeugt haben. Der vierstellige Einnahmencode ist leicht zu lesen. Es ist nicht immer leicht, ihn jedes Mal korrekt einzutippen.
Wenn Ihr Team brasilianische DARF-, GPS- oder DAE-Zahlungsbelege verarbeitet und sie in einer manuell gepflegten Tabellenkalkulation nachverfolgt, ist die entscheidende Frage nicht, ob Automatisierung schneller ist – sondern ob die aktuelle Fehlerrate für die Steuerkonformität akzeptabel ist. Für einen Überblick darüber, wie das brasilianische Steuerdokumenten-Ökosystem zusammenhängt – einschließlich der Beziehung zwischen Zahlungsbelegen, elektronischen Rechnungen und dem SPED-Meldesystem – bietet der vollständige Leitfaden zu brasilianischen Steuerdokumenten den breiteren Kontext. Für eine praktische, schrittweise Implementierung eines automatisierten DARF/GPS-Extraktionsworkflows deckt der Extraktionsleitfaden den genauen Prozess ab.