Nota Fiscal Eletrônica (NF-e)
Guía para principiantes para equipos de AP
La primera vez que su equipo recibe una solicitud de pago de un proveedor brasileño, el documento no se parecerá a ninguna factura que haya visto antes. Tiene un número de 44 dígitos en la esquina, un código de barras y abreviaturas de impuestos (ICMS, IPI, PIS, COFINS) que no aparecen en facturas de ningún otro país. El documento se llama Nota Fiscal Eletrônica, o NF-e, y no es solo una factura con otro nombre. Es el resultado de un sistema gubernamental de autorización electrónica que procesa la factura antes de que la mercancía salga del almacén del proveedor, un modelo fundamentalmente diferente del enfoque de «emitir primero, reportar después» que se usa en la mayor parte del mundo.
¿Qué es una Nota Fiscal Electrónica y por qué debería importarte?
Una Nota Fiscal Electrónica — NF-e para abreviar — es la factura electrónica obligatoria de Brasil para transacciones de bienes. Suena sencillo, pero la palabra "electrónica" en su nombre no refleja todo lo que implica. En la mayoría de los países, una factura electrónica significa un PDF generado por un sistema contable y enviado por correo al comprador. En Brasil, una NF-e es un archivo XML que debe estar firmado digitalmente y aprobado por la autoridad tributaria estatal antes de que los bienes que describe puedan salir legalmente del establecimiento del vendedor.
Piensa en la diferencia de esta manera: en un país típico, una empresa emite una factura, envía los bienes y reporta la transacción a la autoridad tributaria después — a fin de mes, trimestre o durante una auditoría. Brasil invirtió esa secuencia. La autoridad tributaria, conocida como SEFAZ (Secretaría de la Hacienda Estatal), ve y aprueba la transacción antes de que ocurra. Los bienes que salen de un almacén sin una NF-e autorizada por SEFAZ están, en términos legales, siendo transportados ilegalmente — con sanciones que pueden alcanzar el 100% del valor de la factura.
Para un equipo de cuentas por pagar de habla inglesa, esto importa porque un proveedor brasileño no puede emitir una factura válida en sus propios términos. Cada NF-e que recibes lleva un código de autorización gubernamental y un identificador único de 44 dígitos. Ese identificador te permite a ti — o a cualquier persona — verificar la autenticidad de la factura directamente contra los registros de SEFAZ. No necesitas confiar en el PDF del proveedor. Puedes consultar el registro del gobierno tú mismo.
Idea clave: Una NF-e no es un documento que tu proveedor crea y te envía. Es un documento que tu proveedor crea, el gobierno autoriza y luego tú recibes. Entender ese flujo de tres partes es la base para todo lo demás sobre el procesamiento de facturas brasileñas.
¿Por qué Brasil construyó todo este sistema?
Brasil lanzó la NF-e en 2006 por una razón primordial: las facturas en papel estaban haciendo casi imposible la aplicación de impuestos. Antes de la NF-e, las empresas emitían documentos fiscales físicos — formularios impresos de copias múltiples conocidos como Modelos 1 y 1A — y la autoridad tributaria no tenía visibilidad en tiempo real de las transacciones. Los bienes se movían a través de las fronteras estatales con documentos en papel que podían o no coincidir con lo que se reportaba después. La capacidad de auditoría se limitaba a muestreos, y la brecha entre lo declarado y lo que realmente sucedía era lo suficientemente grande como para medirse en miles de millones de reales.
La NF-e resolvió esto moviendo todo el sistema a una infraestructura digital con una regla central: sin NF-e autorizada = sin envío legal. Al requerir la preautorización, se elimina la forma más común de evasión fiscal — emitir una factura por un monto menor al de la transacción real, o no emitir ninguna. También se crea una base de datos completa y consultable de cada transacción de bienes B2B en el país. SEFAZ puede consultar esta base de datos en tiempo real. También pueden hacerlo los agentes de la policía de carreteras que detienen camiones en los puestos de control, escanean el código de barras en la documentación impresa y verifican que los bienes coincidan con la NF-e autorizada.
Vale la pena entender la escala de este sistema. Brasil procesa miles de millones de documentos NF-e a través de una red federada de sistemas SEFAZ a nivel estatal coordinados bajo un acuerdo nacional llamado ENCAT (Encuentro Nacional de Coordinadores y Administradores Tributarios Estatales). La especificación técnica — el esquema XML que define cada campo que debe contener una NF-e válida — se mantiene como un estándar público llamado Manual de Integración del Contribuyente, actualmente en la versión de diseño 4.0.
Cómo autoriza SEFAZ una NF-e: el flujo paso a paso
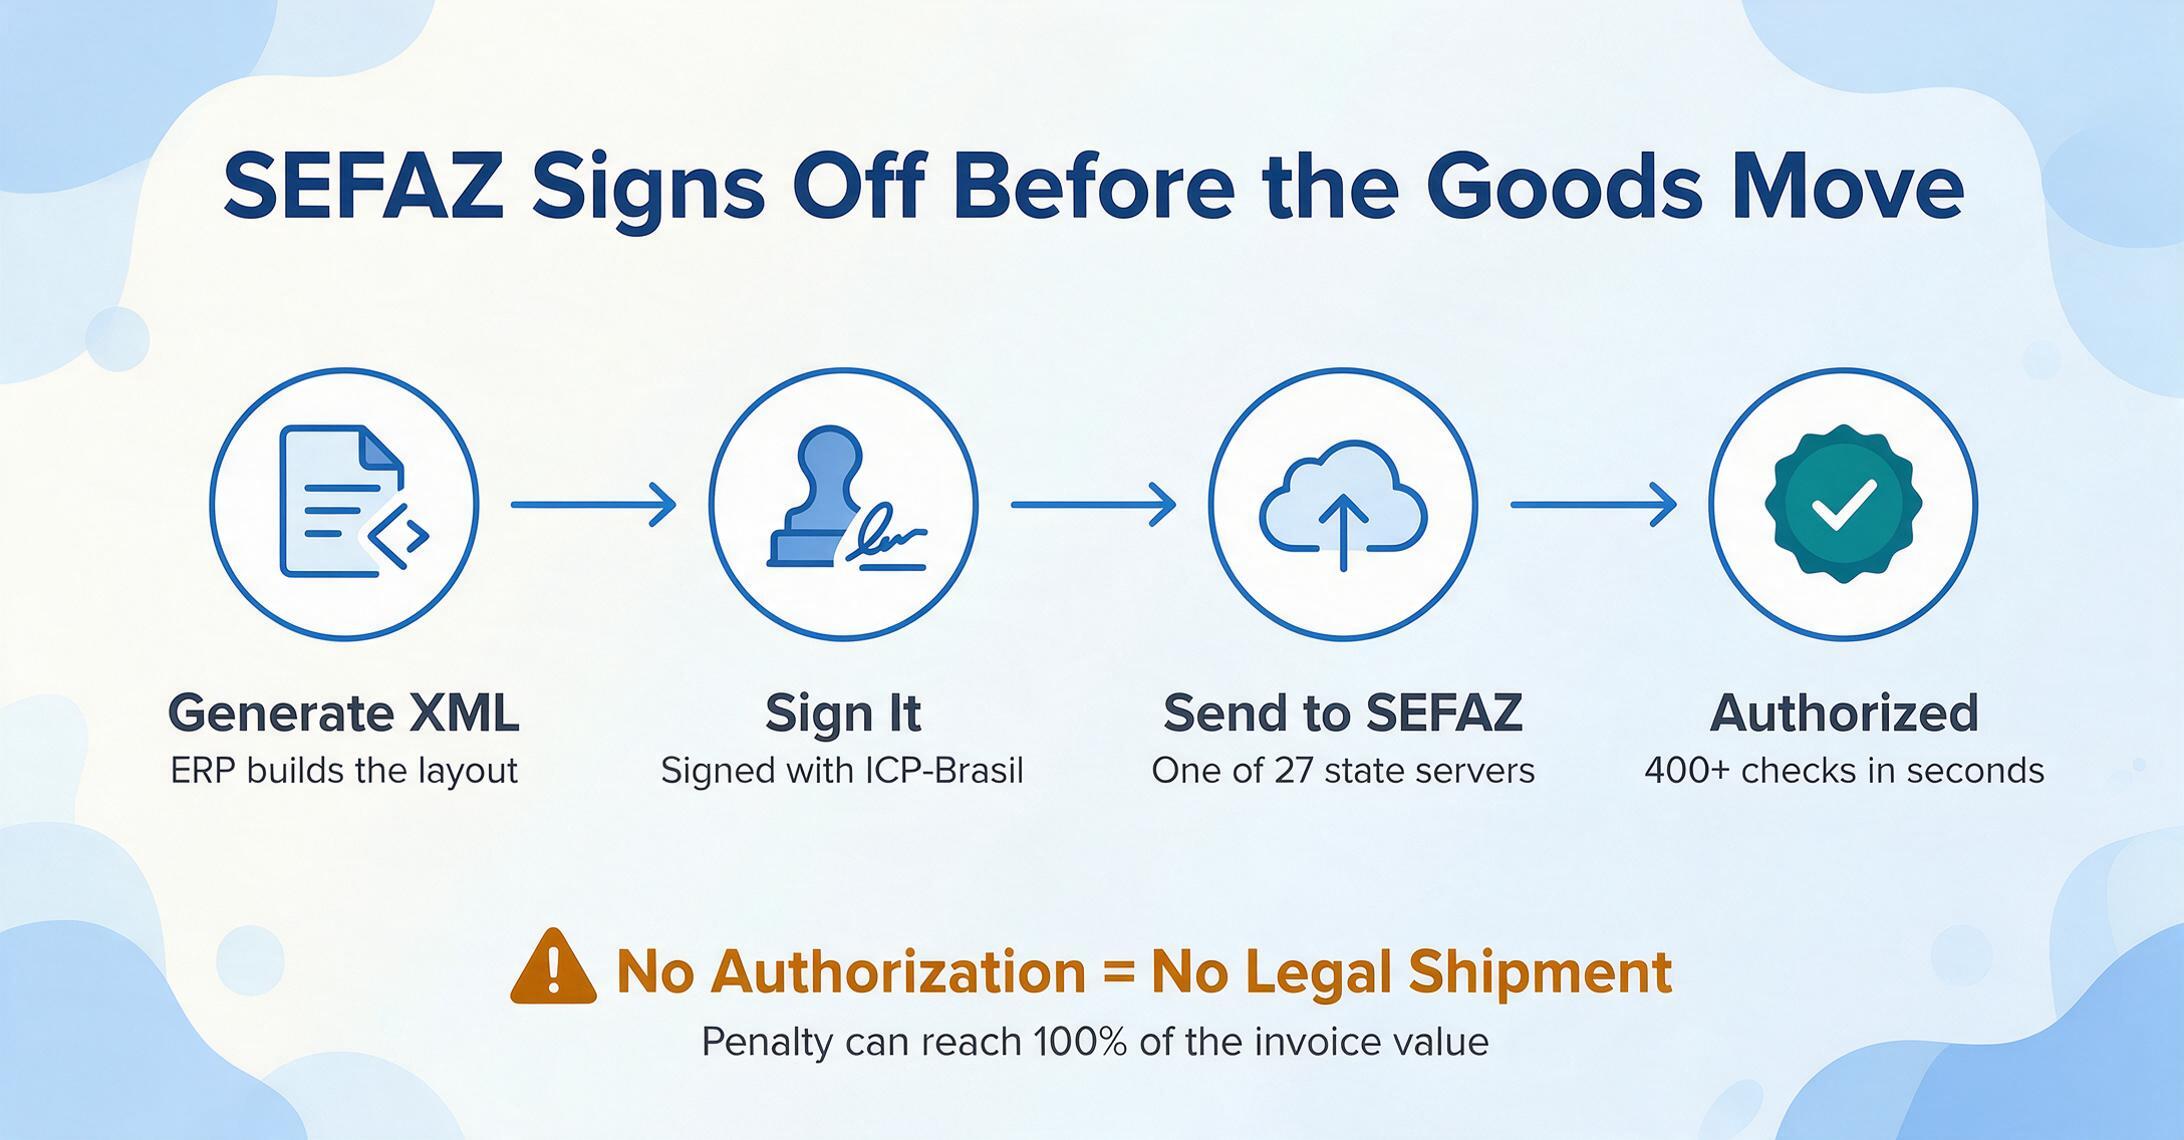
Cuando su proveedor brasileño emite una NF-e, esto es lo que sucede entre bastidores, en el orden en que ocurre:
Paso 1: Generar el XML. El ERP del proveedor o su sistema de facturación produce un archivo XML estructurado según la especificación del layout de la NF-e. Este XML contiene todo sobre la transacción: datos del comprador y del vendedor, partidas con cantidades y precios, y un cálculo fiscal completo para cada impuesto aplicable a nivel de partida.
Paso 2: Firmar el XML. Antes de enviar el XML a cualquier lugar, el proveedor lo firma digitalmente con un certificado digital ICP-Brasil. ICP-Brasil es la infraestructura nacional de clave pública de Brasil, y el certificado está vinculado al CNPJ del proveedor (su identificación fiscal corporativa de 14 dígitos). La firma cumple dos propósitos simultáneamente: demuestra que el XML proviene del proveedor que dice enviarlo y garantiza que el XML no ha sido alterado desde el momento de la firma.
Paso 3: Transmitir a SEFAZ. El XML firmado se envía a la SEFAZ estatal del proveedor a través de un servicio web. Cada uno de los 27 estados de Brasil (26 estados más el Distrito Federal) opera su propio servidor de autorización SEFAZ.
Paso 4: Validación de SEFAZ. SEFAZ somete el XML a más de 400 verificaciones de validación automatizadas. Estas cubren el cumplimiento estructural (¿están presentes todas las etiquetas XML requeridas?), la precisión del cálculo fiscal (¿coincide la tasa de ICMS con el par de estados de origen y destino?) y la situación fiscal del proveedor (¿está activo su registro? ¿tiene problemas pendientes?). Esto ocurre en segundos.
Paso 5: Autorización o rechazo. Si todas las verificaciones pasan, SEFAZ devuelve un protocolo de autorización — un código único que confirma que la NF-e ahora es legalmente válida — y el proveedor puede proceder a enviar las mercancías. Si alguna verificación falla, el XML es rechazado. El proveedor debe corregir el problema y reenviarlo. No existe la opción de "enviar ahora, corregir después". Las mercancías no pueden circular legalmente hasta que la NF-e sea autorizada.
Paso 6: Generar el DANFE. Una vez autorizada, el proveedor imprime el DANFE — Documento Auxiliar da Nota Fiscal Eletrônica — un documento en papel legible que acompaña a las mercancías durante el transporte. Este es el documento que verá su muelle de recepción y el que la mayoría de los equipos internacionales de cuentas por pagar terminan procesando.
¿Qué sucede cuando SEFAZ está caída? El sistema NF-e contempla esto mediante procesos de contingencia. Si el servidor principal de SEFAZ no está disponible, el proveedor puede enrutar a través de un servidor de autorización alternativo o usar una contingencia de preregistro llamada EPEC (Evento Prévio de Emissão em Contingência) que crea una autorización temporal válida por 24 horas. La NF-e completa debe transmitirse dentro de esa ventana una vez que el sistema se recupere.
El DANFE frente al XML: dos documentos, una misma factura
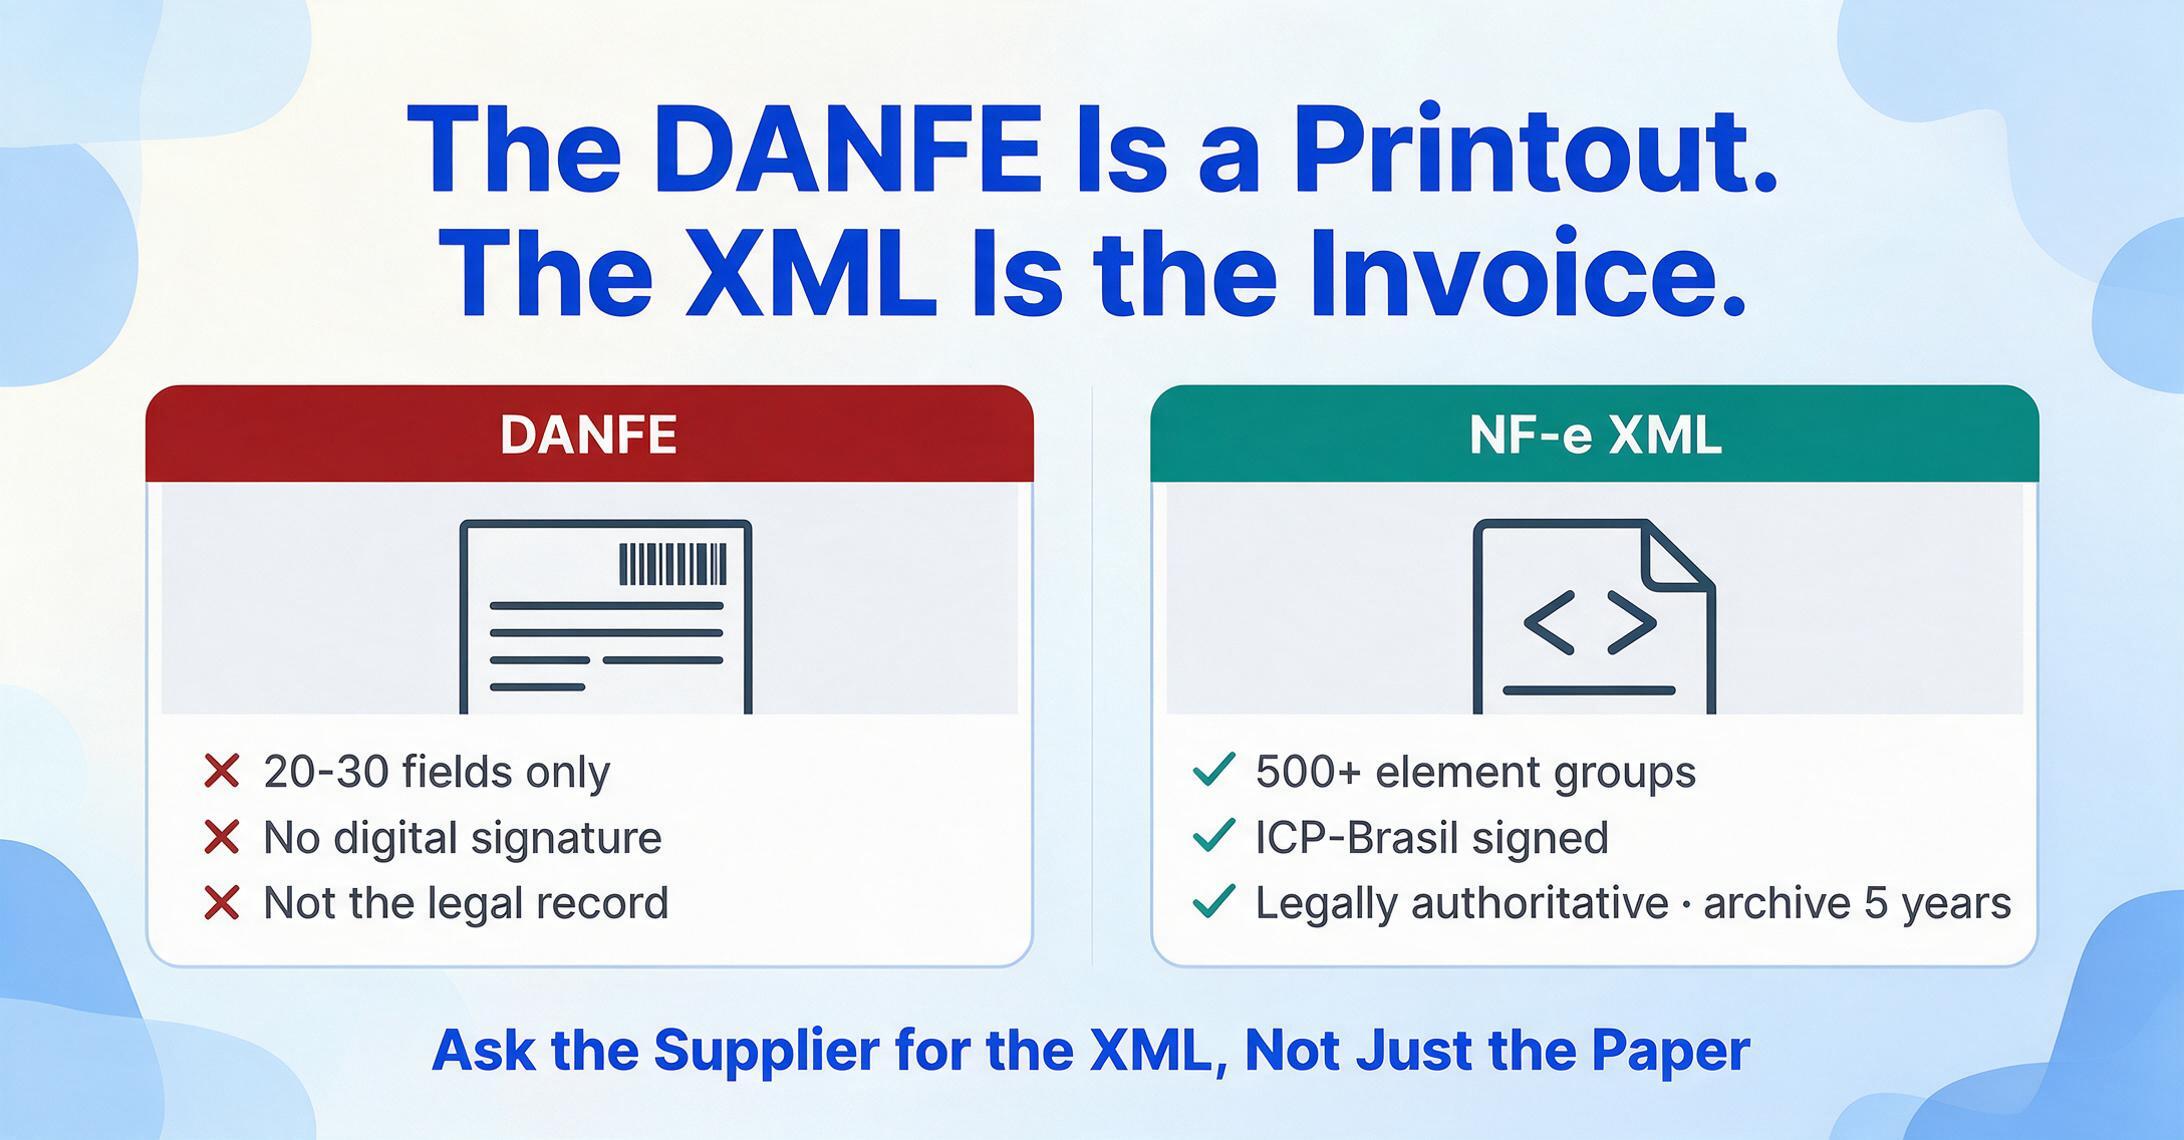
Si hay un concepto que debe llevarse de esta guía, es este: el documento impreso que su equipo probablemente está procesando no es la factura real.
El DANFE — el documento en papel con el código de barras y la clave de 44 dígitos — es una representación impresa y simplificada de la NF-e. Su única finalidad es acompañar a las mercancías físicas durante el transporte para que cualquier punto de control fiscal pueda escanear el código de barras, consultar a SEFAZ y verificar que el envío corresponde a una factura autorizada. El DANFE nunca fue diseñado para ser un registro financiero completo. Contiene un resumen condensado — nombre del vendedor, nombre del comprador, fecha, partidas y un total general — pero omite el detalle fiscal completo que determina sus créditos de impuestos, su pista de auditoría y la precisión de su conciliación.
El XML es el documento fiscal real. Es el registro legalmente autoritativo de la transacción, que lleva la firma digital del proveedor y el protocolo de autorización de SEFAZ. Según la legislación fiscal brasileña, tanto el proveedor como el comprador están obligados a archivar el XML de la NF-e durante un mínimo de cinco años. El DANFE — impreso en papel común, sin firma alguna — no es el documento que la ley brasileña considera la factura.
La brecha de datos entre estos dos documentos no es marginal: es de un orden de magnitud. El DANFE muestra aproximadamente 20-30 campos de datos. El XML de la NF-e, según la versión 4.0 del layout definida por la Nota Técnica 2016/002, contiene más de 500 grupos de elementos estructurados. Por cada partida del DANFE, el XML incluye el código de clasificación de producto NCM, el código de operación fiscal CFOP, el código de situación tributaria CST y un desglose completo de ICMS/IPI/PIS/COFINS — nada de lo cual aparece en la página impresa.
Regla práctica: Si su equipo de cuentas por pagar está introduciendo datos desde el DANFE, está reescribiendo manualmente una fracción de la información que ya existe en formato estructurado y legible por máquina — y está perdiendo el detalle fiscal que determina si su empresa está recuperando la cantidad correcta de créditos en cada transacción brasileña.
La Clave de Acceso de 44 Dígitos: Su Pasaporte Universal de Factura
Toda NF-e lleva un número de 44 dígitos en la esquina superior derecha: la chave de acesso, o clave de acceso. Este es el identificador universal de la NF-e, único en todo Brasil y en todo tiempo, y es la única información que necesita para verificar la autenticidad de una NF-e, comprobar si ha sido cancelada u obtener el XML completo de SEFAZ.
Los 44 dígitos no son aleatorios. Codifican información específica del documento, estructurada según la Nota Técnica 2011/004 de SEFAZ:
| Posición | Longitud | Qué Codifica | Ejemplo |
|---|---|---|---|
| 1–2 | 2 dígitos | Estado del emisor (código IBGE) | 35 = São Paulo, 33 = Río de Janeiro |
| 3–6 | 4 dígitos | Año y mes de emisión | 2606 = Junio 2026 |
| 7–20 | 14 dígitos | CNPJ del emisor (identificación fiscal) | Identificador de 14 dígitos del proveedor |
| 21–22 | 2 dígitos | Modelo del documento | 55 = NF-e, 65 = NFC-e (factura de consumo) |
| 23–25 | 3 dígitos | Serie de la factura | Generalmente 001 |
| 26–34 | 9 dígitos | Número secuencial de factura | Contador de facturas del proveedor |
| 35 | 1 dígito | Tipo de emisión | 1 = normal, otros = modos de contingencia |
| 36–43 | 8 dígitos | Código aleatorio anti-colisión | Evita duplicación de claves |
| 44 | 1 dígito | Dígito verificador módulo 11 | Valida los 43 dígitos anteriores |
¿Qué puede hacer con esta clave? Tres cosas importantes para AP: (1) ir a cualquier portal de SEFAZ, ingresar la clave y confirmar si la NF-e es válida y está autorizada — esto verifica que está ante una factura real, no un PDF falsificado; (2) comprobar si la NF-e ha sido cancelada — un proveedor puede cancelar una NF-e dentro de las 24 horas posteriores a la autorización; (3) descargar el XML completo si su proveedor solo envió el DANFE — la clave es todo lo que necesita para recuperar el documento fiscal completo de SEFAZ.
Los cuatro impuestos de toda NF-e (explicados sin tecnicismos)
El sistema tributario de Brasil opera en tres niveles de gobierno — federal, estatal y municipal — y una NF-e normalmente incluye cuatro impuestos distintos. Cada uno tiene una alícuota diferente, una autoridad recaudadora diferente y un conjunto de reglas diferente sobre cuándo usted (el comprador) puede solicitar un crédito. Aquí están, uno por uno:
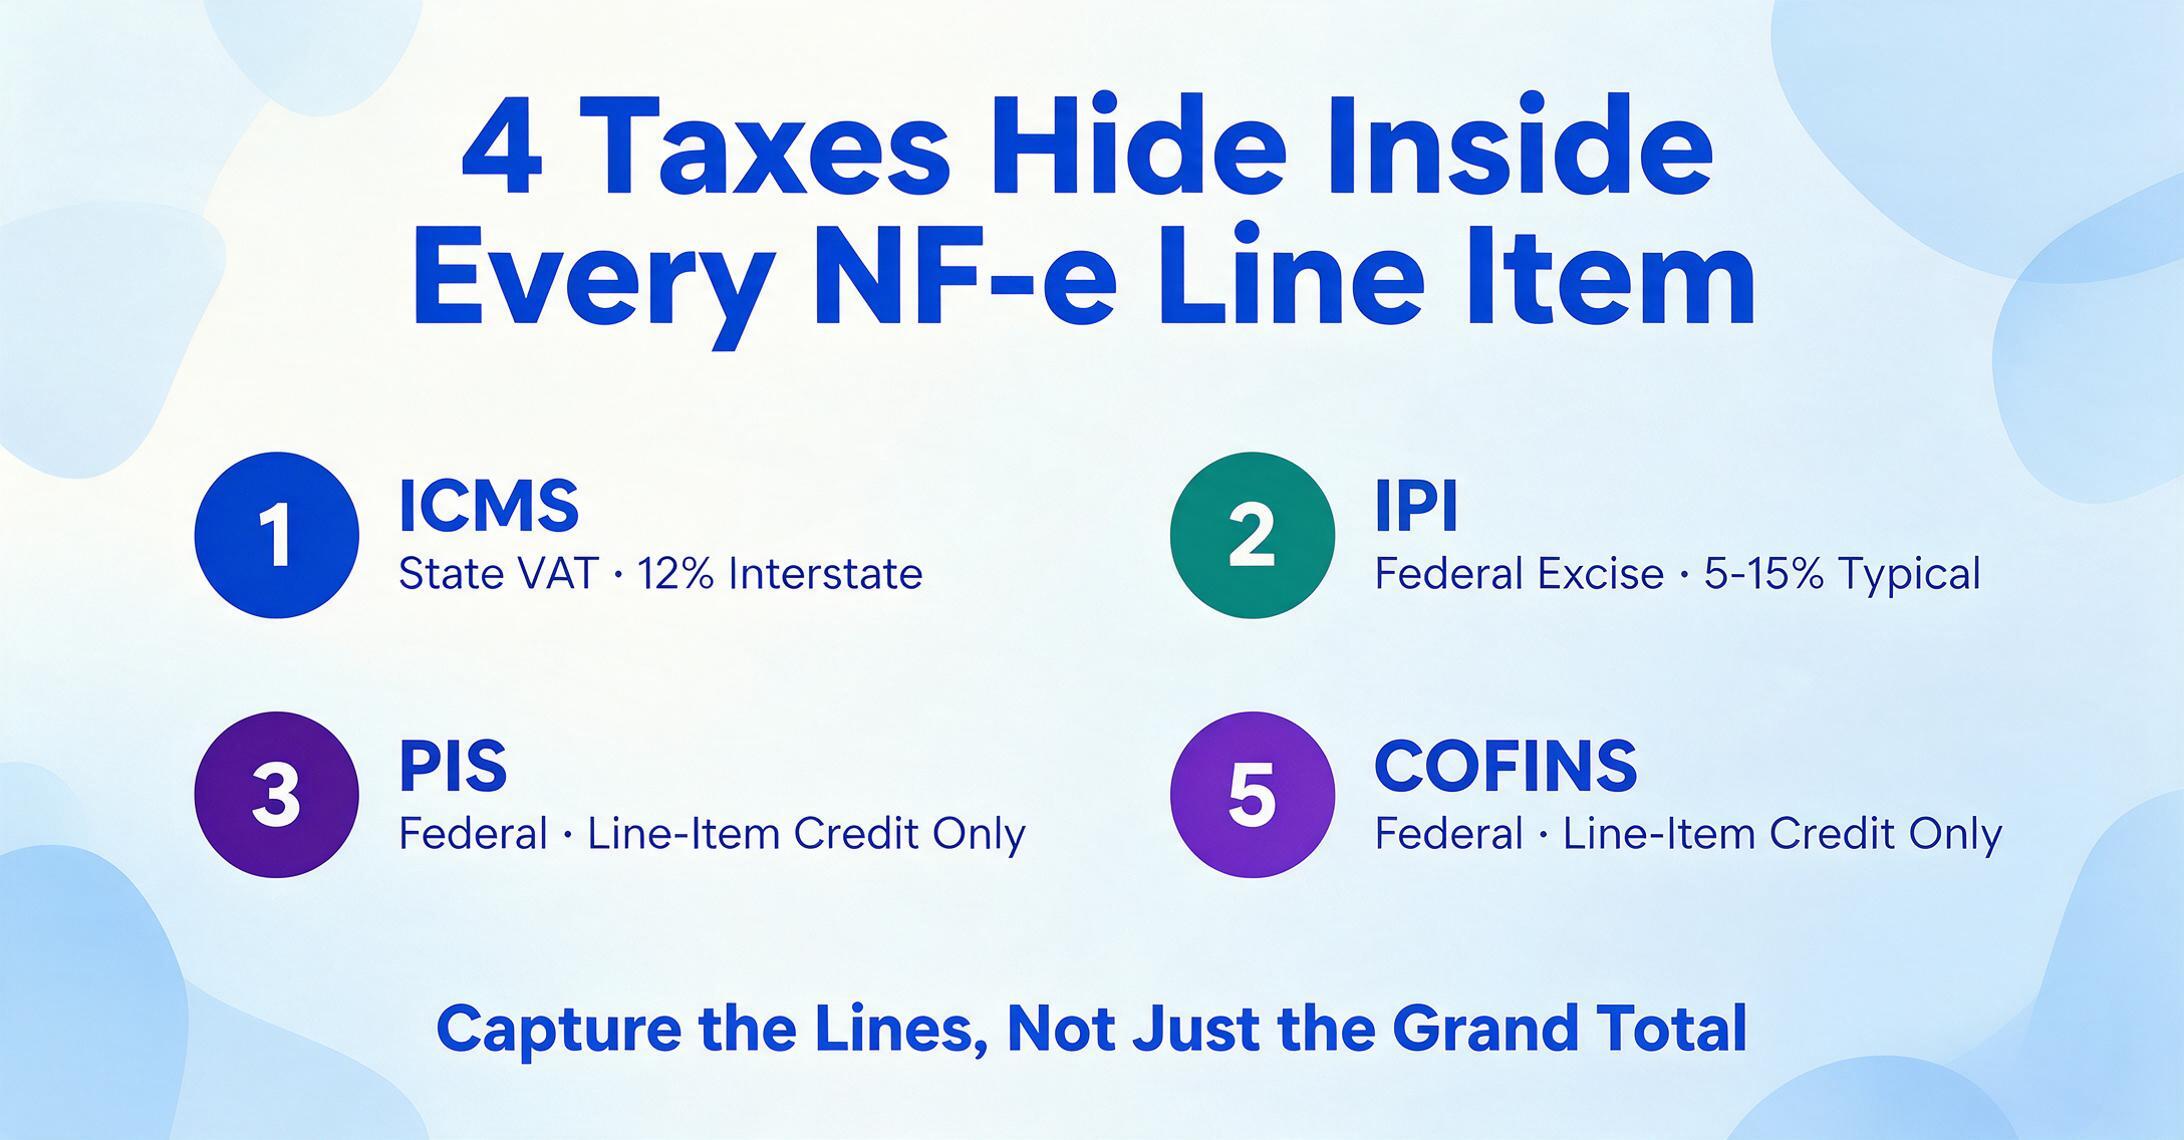
ICMS (Imposto sobre Circulação de Mercadorias e Serviços). Es el impuesto al valor agregado estatal sobre la circulación de mercancías. Piense en él como la versión brasileña de un impuesto a las ventas, pero aplicado en cada etapa de la cadena de suministro, no solo en la venta final. La alícuota depende de entre qué dos estados se mueven las mercancías: las ventas interestatales de São Paulo a Río de Janeiro llevan el 12%, de São Paulo a un estado del Norte o Nordeste llevan el 7%, y las ventas dentro del mismo estado oscilan entre el 17% y el 22% según el estado. Para mercancías importadas con más del 40% de contenido extranjero, la alícuota baja al 4% independientemente del par de estados.
IPI (Imposto sobre Produtos Industrializados). Es un impuesto federal al consumo sobre productos manufacturados, similar en concepto a los impuestos especiales de otros países. La alícuota es específica por producto — determinada por una tabla enorme llamada TIPI (Tabela de Incidência do IPI) que asigna una alícuota a cada código de clasificación de producto. Las alícuotas van del 0% (la mayoría de los bienes esenciales) a más del 300% (tabaco, ciertas bebidas). Para la mayoría de los bienes industriales, la alícuota del IPI se sitúa entre el 5% y el 15%. Los compradores industriales — empresas que usan los bienes adquiridos en su propia manufactura — normalmente pueden recuperar el IPI como crédito fiscal.
PIS (Programa de Integração Social). Es una contribución social federal, cobrada al 1,65% bajo el régimen no acumulativo (el que aplica a la mayoría de las transacciones B2B). A pesar de su pequeña alícuota individual, el PIS importa porque interactúa con el impuesto más grande, el COFINS — los dos casi siempre se calculan sobre la misma base imponible y usan las mismas reglas de crédito. Bajo el régimen acumulativo (para empresas más pequeñas), el PIS es del 0,65% pero no genera créditos fiscales utilizables.
COFINS (Contribuição para o Financiamento da Seguridade Social). Es la contribución social federal más grande, al 7,6% bajo el régimen no acumulativo. Combinado con el PIS al 1,65%, la contribución federal total en la mayoría de las transacciones B2B es del 9,25% — un recargo significativo al precio de compra que un equipo de cuentas por pagar extranjero podría pasar por alto al comparar los precios de proveedores brasileños con alternativas.
Estos cuatro impuestos aparecen en la NF-e en dos niveles: totales en el resumen de la factura y detalle por partida en el XML. El detalle por partida es donde reside la información real — muestra, para cada producto de la factura, exactamente cuánto ICMS, IPI, PIS y COFINS se calculó. Si su equipo solo usa el DANFE, está viendo los totales del resumen pero perdiendo el desglose por partida que le permite verificar cada cálculo individualmente.
NCM y CFOP: Los dos códigos que lo controlan todo
Dos códigos de clasificación aparecen en cada ítem de línea de la NF-e, y juntos determinan todo el tratamiento tributario de ese ítem. No son equivalentes brasileños de nada en el mundo contable angloparlante — la mayoría de los países no tiene nada comparable — por eso merecen su propia sección.
NCM (Nomenclatura Comum do Mercosul). Un código de clasificación de productos de 8 dígitos basado en el Sistema Armonizado internacional con dos dígitos adicionales específicos del Mercosur. Todo producto vendido en Brasil tiene un código NCM, y ese código determina la tasa de IPI, cualquier arancel de importación aplicable, y si el producto califica para un tratamiento tributario especial (tasas reducidas, exenciones o créditos presumidos). Dos productos casi idénticos con códigos NCM diferentes pueden enfrentar tasas impositivas materialmente distintas — una diferencia que impacta directamente en el resultado final.
CFOP (Código Fiscal de Operações e Prestações). Un código de 4 dígitos que clasifica la naturaleza fiscal de la transacción. A diferencia del NCM, que describe el producto, el CFOP describe la operación — ¿es una compra dentro del estado para reventa (código 1102)? ¿Una compra interestatal para uso industrial (2101)? ¿Una devolución (1202)? ¿Un envío de muestra (1912)? El primer dígito de un CFOP indica la dirección y el origen: 1xxx = entrada dentro del estado, 2xxx = entrada de otro estado, 3xxx = entrada del exterior, 5xxx/6xxx/7xxx = salida. El CFOP determina qué reglas del ICMS aplican y si usted, como comprador, puede reclamar el ICMS como crédito.
Para un equipo de cuentas por pagar extranjero, no necesita memorizar estos códigos. Pero sí necesita entender que existen, que controlan el tratamiento tributario, y que si está extrayendo datos de NF-e para alimentar su ERP, estos códigos deben estar entre los campos que capture. Que un proveedor brasileño registre el CFOP incorrecto en una factura no es un problema de formato — es un problema de cumplimiento tributario que puede salir a la luz en una auditoría de la SEFAZ.
NF-e vs. NFS-e: ¿Qué sucede cuando compra servicios en lugar de bienes?
La NF-e cubre los bienes. Si usted está comprando servicios a una empresa brasileña —consultoría, desarrollo de software, logística, marketing— se encontrará con un documento diferente: la NFS-e (Nota Fiscal de Serviços Eletrônica).
La diferencia crítica radica en qué nivel de gobierno la controla. La NF-e está regulada por las autoridades estatales de SEFAZ bajo un estándar nacional unificado. La NFS-e está controlada por municipios individuales (prefeituras (ayuntamientos)), de los cuales Brasil tiene 5.570. Históricamente, cada municipio operaba su propio sistema de NFS-e con su propio formato y reglas de validación —un problema de fragmentación descrito por el FMI como uno de los entornos de cumplimiento tributario municipal más complejos del mundo. El gobierno federal ha estado implementando un sistema nacional de estandarización (Sistema Nacional da NFS-e) desde 2023, pero la adopción entre los municipios sigue siendo desigual.
Para cuentas por pagar, la consecuencia práctica es que una factura de servicios de São Paulo puede verse completamente diferente a una factura de servicios de Belo Horizonte —diferente diseño, diferentes nombres de campos, diferente formato de clave de acceso. Si su empresa compra tanto bienes como servicios de Brasil, está operando en dos sistemas de facturación electrónica separados con diferentes autoridades, diferentes reglas y diferentes formatos. Los conceptos cubiertos en esta guía (autorización antes del envío, DANFE vs. XML, verificación de clave de acceso) se aplican principalmente a la NF-e de bienes.
Si su empresa compra servicios a proveedores brasileños —o lo está considerando— consulte nuestra guía para extraer datos de facturas de servicios NFS-e y nuestro análisis de por qué el procesamiento de NFS-e cuesta más de lo que la mayoría de los equipos financieros presupuestan. Esta guía para principiantes cubre la factura de bienes NF-e; esas páginas cubren el lado de servicios NFS-e de la facturación electrónica brasileña.
La Reforma Tributaria de 2026: Qué Significa para la NF-e que Verá en el Futuro
Brasil lanzó la reestructuración más significativa de su sistema tributario desde la constitución de 1988 con la Enmienda Constitucional 132/2023, regulada por la Ley Complementaria 214/2025. La reforma reemplaza cinco impuestos existentes (PIS, COFINS, ICMS, ISS e IPI) con un sistema de IVA dual: CBS (Contribuição sobre Bens e Serviços) a nivel federal e IBS (Imposto sobre Bens e Serviços) a nivel estatal y municipal.
La transición es gradual, y se extiende de 2026 a 2033:
| Año | Qué cambia | Qué verá en la NF-e |
|---|---|---|
| 2026 | Fase de prueba. CBS (0,9 %) e IBS (0,1 %) aparecen para pruebas, pero no se recaudan. | Tanto los campos de impuestos antiguos (ICMS, IPI, PIS, COFINS) como los nuevos (CBS, IBS) aparecen en la misma NF-e. Esquema dual. |
| 2027 | Comienza la recaudación de CBS. Se eliminan PIS y COFINS. Las tasas de IPI comienzan a reducirse a cero. | Los campos de PIS/COFINS desaparecen de la NF-e. CBS se convierte en el campo de impuesto federal activo. |
| 2029–2032 | IBS se implementa gradualmente estado por estado, reemplazando ICMS e ISS de forma incremental. | Régimen mixto: algunas NF-e incluyen ICMS (estados heredados), otras incluyen IBS (estados en transición). |
| 2033 | Implementación completa. Se eliminan ICMS, ISS, PIS, COFINS e IPI. | La NF-e incluye solo CBS, IBS y el Impuesto Selectivo (IS). El esquema se estabiliza. |
La preocupación operativa inmediata para 2026 es el período de esquema dual. A partir del 1 de agosto de 2026, los archivos XML de NF-e que no incluyan los campos CBS e IBS serán rechazados por SEFAZ. Si su flujo de extracción o el mapeo de su ERP se crearon para leer solo los campos de impuestos anteriores a la reforma, ignorarán silenciosamente los nuevos campos — o, si el mapeo estaba codificado de forma fija, se romperá por completo cuando los campos antiguos se eliminen eventualmente. Esto no es una preocupación futura. El cambio de esquema es obligatorio y la fecha límite es fija.
Lo que un Equipo de Cuentas por Pagar de Habla Inglesa Realmente Necesita Hacer
Esta guía ha cubierto mucho terreno. Reduzcámosla a una lista de verificación práctica para un equipo financiero que se encuentra con documentos NF-e brasileños por primera vez:
- Obtenga el XML, no solo el DANFE. Solicite a su proveedor brasileño el archivo XML junto con el DANFE impreso. Están legalmente obligados a proporcionarlo: el XML forma parte del conjunto de documentos obligatorios. Si solo enviaron el DANFE, use la clave de acceso de 44 dígitos en el DANFE para descargar el XML desde SEFAZ.
- Verifique cada clave de acceso. Antes de contabilizar una NF-e, ingrese su clave de 44 dígitos en el portal SEFAZ del estado emisor. Confirme que la NF-e esté autorizada y no cancelada. Esta es una verificación de 30 segundos que evita contabilizar una factura cancelada, una situación sorprendentemente común porque los proveedores pueden cancelar documentos NF-e dentro de las 24 horas.
- Extraiga los cuatro montos de impuestos a nivel de línea. Si está haciendo algo más que el ingreso básico de datos de cabecera, capture los montos de ICMS, IPI, PIS y COFINS por línea de artículo, no solo los totales de la factura. Estos determinan sus créditos fiscales de entrada. Si solo captura el gran total, está dejando impuestos recuperables sobre la mesa.
- Capture los códigos NCM y CFOP. Estos dos códigos en cada línea de artículo determinan el tratamiento fiscal. Regístrelos en su ERP incluso si su sistema contable no brasileño no los procesa automáticamente: su equipo contable brasileño o su asesor fiscal externo los necesitarán para las declaraciones SPED y la conciliación de créditos fiscales.
- Archive el XML durante cinco años. La ley brasileña exige que tanto el comprador como el vendedor conserven los archivos XML de NF-e durante un mínimo de cinco años. Una carpeta de PDF de DANFE no cumple con este requisito.
- Prepárese para el período de doble esquema. Si tiene algún procesamiento automatizado de datos NF-e — scripts que extraen XML a Excel, mapeos de ERP o integraciones de facturación electrónica de terceros — verifique que puedan manejar los nuevos campos CBS e IBS que se volvieron obligatorios en agosto de 2026.
Si el volumen de documentos NF-e brasileños que maneja su equipo es más de un puñado por mes, y el ingreso manual de datos desde el DANFE o el XML consume tiempo significativo, consulte nuestra guía de extracción completa que cubre los tres métodos disponibles — módulos de importación de ERP, scripts de XML a Excel y extracción de documentos basada en IA — con mapeo a nivel de campo y reglas de validación fiscal. ¿Se pregunta si la IA realmente puede leer estos archivos XML? Consulte nuestro análisis de lo que la IA hace bien y dónde falla en el XML de NF-e. Para la referencia técnica — tablas completas de mapeo de campos XML, referencias de códigos CST/CFOP/NCM y manejo de ICMS-ST — consulte nuestra guía completa de mapeo de campos de extracción de NF-e. Para poner un número real a lo que le está costando ese ingreso manual, consulte nuestro marco de costos de ingreso manual de datos de NF-e.
Preguntas Frecuentes
¿El DANFE es suficiente para mis registros de AP?
Para un registro básico — tener un documento de referencia que muestre qué se compró, a quién y por cuánto — el DANFE cumple ese propósito. Pero para fines fiscales, defensa en auditorías y cumplimiento de la ley brasileña, el DANFE es insuficiente. No contiene el desglose de impuestos, el protocolo de autorización de SEFAZ ni la firma digital que le da validez legal a la NF-e. Según la ley brasileña, el XML es el registro legalmente válido, y tanto el comprador como el vendedor deben archivarlo durante cinco años. Si su pista de auditoría para transacciones brasileñas se basa en documentos DANFE, se basa en documentación complementaria que la ley tributaria brasileña no considera la factura.
¿Qué pasa si mi proveedor solo envió el DANFE y no el XML?
La clave de acceso de 44 dígitos impresa en el DANFE es todo lo que necesita para recuperar el XML. Vaya al portal de SEFAZ del estado emisor (qué estado necesita lo determinan los dos primeros dígitos de la clave de acceso), ingrese la clave y el captcha, y descargue el XML completo. Su proveedor también está legalmente obligado a proporcionarlo — solicitar el XML junto con el DANFE debería convertirse en un paso estándar en su proceso de incorporación de proveedores brasileños.
¿Puedo obtener una NF-e en inglés?
No. Los documentos NF-e se emiten en portugués y el esquema XML utiliza nombres de etiquetas en portugués (por ejemplo, <dest> para destinatario, <emit> para emisor, <imposto> para impuestos). No existe una traducción oficial al inglés del diseño de la NF-e. La buena noticia es que las etiquetas XML están estandarizadas en todos los proveedores brasileños — una vez que aprenda el mapeo una vez, se aplica a cada NF-e que reciba. Los campos clave que necesita (CNPJ, NCM, CFOP, ICMS, IPI, PIS, COFINS) usan los mismos nombres de etiqueta en todos los documentos.
¿Cómo verifico si una NF-e ha sido cancelada?
Ingrese la clave de acceso de 44 dígitos en cualquier portal de SEFAZ y consulte el estado del documento. Una NF-e puede ser cancelada por el emisor dentro de las 24 horas posteriores a la autorización si las mercancías aún no han sido enviadas — esto crea un evento de cancelación en SEFAZ vinculado a la misma clave de acceso. Cualquier consulta contra esa clave devolverá el estado de cancelado. Para facturas cercanas a las fechas de pago, verificar la clave de acceso antes de autorizar el pago es un control recomendado. Una NF-e cancelada no es una factura válida, y el pago realizado contra ella es un error recuperable, pero uno que es más fácil prevenir que corregir.
Como comprador estrangeiro, posso solicitar créditos de ICMS ou IPI?
Se a sua empresa possui uma entidade registrada (CNPJ) no Brasil e as mercadorias adquiridas são utilizadas nas suas operações brasileiras (insumos de fabricação, mercadorias para revenda ou determinados insumos de serviços), você geralmente pode solicitar créditos de ICMS e IPI. Os créditos de PIS e COFINS seguem regras próprias no regime não cumulativo. Se a sua empresa não possui uma entidade brasileira e está importando mercadorias, esses impostos são pagos na alfândega e a recuperação é tratada por meio da declaração de importação, não da NF-e. Essa é uma questão para o seu consultor tributário brasileiro ou escritório de contabilidade local — as regras são específicas por produto e por estado, e uma resposta geral não substitui o aconselhamento profissional sobre a sua situação específica.
Como sei qual alíquota de ICMS deve ser aplicada?
A alíquota de ICMS em uma NF-e é determinada por três fatores: o estado de origem (onde o fornecedor está), o estado de destino (para onde as mercadorias vão — o estado da sua entidade) e se as mercadorias contêm mais de 40% de conteúdo importado. A alíquota deve estar indicada no XML da NF-e no campo pICMS. Você pode validá-la com a tabela de alíquotas interestaduais: 12% para transações dentro da região Sul/Sudeste, 7% do Sul/Sudeste para o Norte/Nordeste/Centro-Oeste, 12% do Norte/Nordeste/Centro-Oeste para qualquer destino e 4% para mercadorias com mais de 40% de conteúdo estrangeiro. As alíquotas internas (dentro do estado) variam de 17% a 22%. Uma divergência entre a alíquota na nota fiscal e a alíquota correta para o par origem-destino é um achado comum em auditorias — a validação proativa vale o esforço.
Nossa equipe recebe dezenas de documentos NF-e por mês. Existe uma forma de processá-los em lote?
Sim, e a abordagem depende de você ter acesso aos arquivos XML. Se você tiver os arquivos XML, um script ou uma ferramenta de extração pode processar uma pasta de XMLs e produzir uma planilha consolidada com os campos extraídos de cada um. Se você tiver apenas os PDFs do DANFE, as ferramentas de extração de documentos podem ler os dados impressos de vários arquivos DANFE e mesclar os resultados em uma única planilha — essa abordagem define os nomes das colunas uma vez (por exemplo, "CNPJ", "Total da Nota", "Valor do ICMS", "Chave de Acesso") e a ferramenta localiza os valores correspondentes em cada documento. A distinção fundamental é que a extração baseada em XML fornece 100% dos dados; a extração baseada em DANFE fornece o que foi impresso na página, que é aproximadamente 10% do que está no XML. Para um mergulho profundo nos métodos de extração, consulte o nosso guia de extração de NF-e.
Sepa lo que está viendo
El error más costoso que comete un equipo de AP con los documentos NF-e brasileños no es un error de ingreso de datos: es procesar el DANFE como si fuera la factura, perder el detalle de impuestos que determina los créditos recuperables y construir un rastro de auditoría sobre un documento que el gobierno considera complementario. Obtener el XML, verificar la clave de acceso y extraer los datos de impuestos a nivel de línea convierte un documento extranjero misterioso en una fuente legible por máquina de datos financieros estructurados. La información ya está ahí: está pagada, verificada y es suya para usar.