Nota Fiscal Eletrônica (NF-e)
APチームのための初心者ガイド
チームがブラジルのサプライヤーから初めて支払いリクエストを受け取ったとき、その書類はこれまで見てきたいかなる請求書とも異なる見た目をしている。隅には44桁の番号、バーコード、そして他国の請求書には登場しないICMS、IPI、PIS、COFINSといった税の略称が記載されている。この書類はNota Fiscal Eletrônica(NF-e)と呼ばれ、単に名前が異なる請求書ではない。これは政府運営の電子認証システムの出力であり、商品がサプライヤーの倉庫を出発する前に請求書を処理する仕組みだ。これは、世界の大半で採用されている「先に発行、後に報告」というモデルとは根本的に異なる。
Nota Fiscal Eletrônica(NF-e)とは?なぜ重要なのか
Nota Fiscal Eletrônica(略称NF-e)は、ブラジルにおける物品取引のための義務的な電子インボイスです。一見シンプルに聞こえますが、「電子」という言葉はその実態を過小評価しています。多くの国では電子インボイスとは、会計システムで生成されメールで送付されるPDFを指します。しかしブラジルでは、NF-eはXMLファイルであり、記載された商品が合法的に売り手の事業所を出荷される前に、デジタル署名され州税務当局の承認を得ることが義務付けられています。
その違いを考えてみましょう。一般的な国では、企業はインボイスを発行し、商品を出荷し、その後(月末、四半期末、または監査時に)取引を税務当局に報告します。ブラジルはその順序を逆転させました。税務当局(SEFAZ、州財務省)は、取引が行われる前にそれを確認し承認します。SEFAZの承認を受けたNF-eなしに倉庫から出荷された商品は、法的には違法に輸送されているとみなされ、インボイス金額の最大100%に達する罰則が科せられます。
英語圏の買掛金管理チームにとって、これはブラジルのサプライヤーが自社の都合で有効なインボイスを発行できないという点で重要です。受け取るすべてのNF-eには、政府発行の承認コードと固有の44桁の識別子が付与されています。この識別子により、あなた(または誰でも)はSEFAZの記録と直接照合してインボイスの真正性を確認できます。サプライヤーのPDFを信頼する必要はありません。政府の台帳を自ら確認できるのです。
核心的な洞察: NF-eは、サプライヤーが作成して送付してくる書類ではありません。サプライヤーが作成し、政府が承認し、その後あなたが受け取る書類です。この三者間の流れを理解することが、ブラジルのインボイス処理に関するすべての基礎となります。
なぜブラジルはこのようなシステムを構築したのか
ブラジルが2006年にNF-eを導入した最大の理由は、紙のインボイスでは税務執行がほぼ不可能だったからです。NF-e以前は、企業は物理的なNota Fiscal書類(モデル1および1Aとして知られる印刷された複写式フォーム)を発行しており、税務当局は取引をリアルタイムで把握できませんでした。商品は州境を越えて移動し、その際の紙の書類が後日報告される内容と一致するとは限りませんでした。監査能力はサンプリングに限られ、申告内容と実際の取引との乖離は数十億レアルに上っていました。
NF-eは、システム全体をデジタルインフラに移行し、「承認されたNF-eなし=合法的な出荷なし」という単一のルールを中心に据えることでこの問題を解決しました。事前承認を必須にすることで、最も一般的な脱税方法(実際の取引額より低い金額でのインボイス発行、またはインボイスを全く発行しないこと)を排除します。同時に、国内のすべてのB2B物品取引の完全かつ検索可能なデータベースが構築されます。SEFAZはこのデータベースをリアルタイムで照会できます。検問所でトラックを停止させ、印刷された書類のバーコードをスキャンし、積荷が承認されたNF-eと一致するかを確認する高速道路パトロール隊員も同様です。
このシステムの規模を理解することは重要です。ブラジルでは、ENCAT(全国州税調整官・管理者会議)と呼ばれる国家協定の下で調整された、州レベルのSEFAZシステムの連邦ネットワークを通じて、数十億件ものNF-e文書が処理されています。有効なNF-eが含まなければならないすべてのフィールドを定義するXMLスキーマである技術仕様は、Manual de Integração do Contribuinteと呼ばれる公開標準として維持されており、現在のレイアウトバージョンは4.0です。
SEFAZがNF-eを承認する仕組み:ステップバイステップの流れ
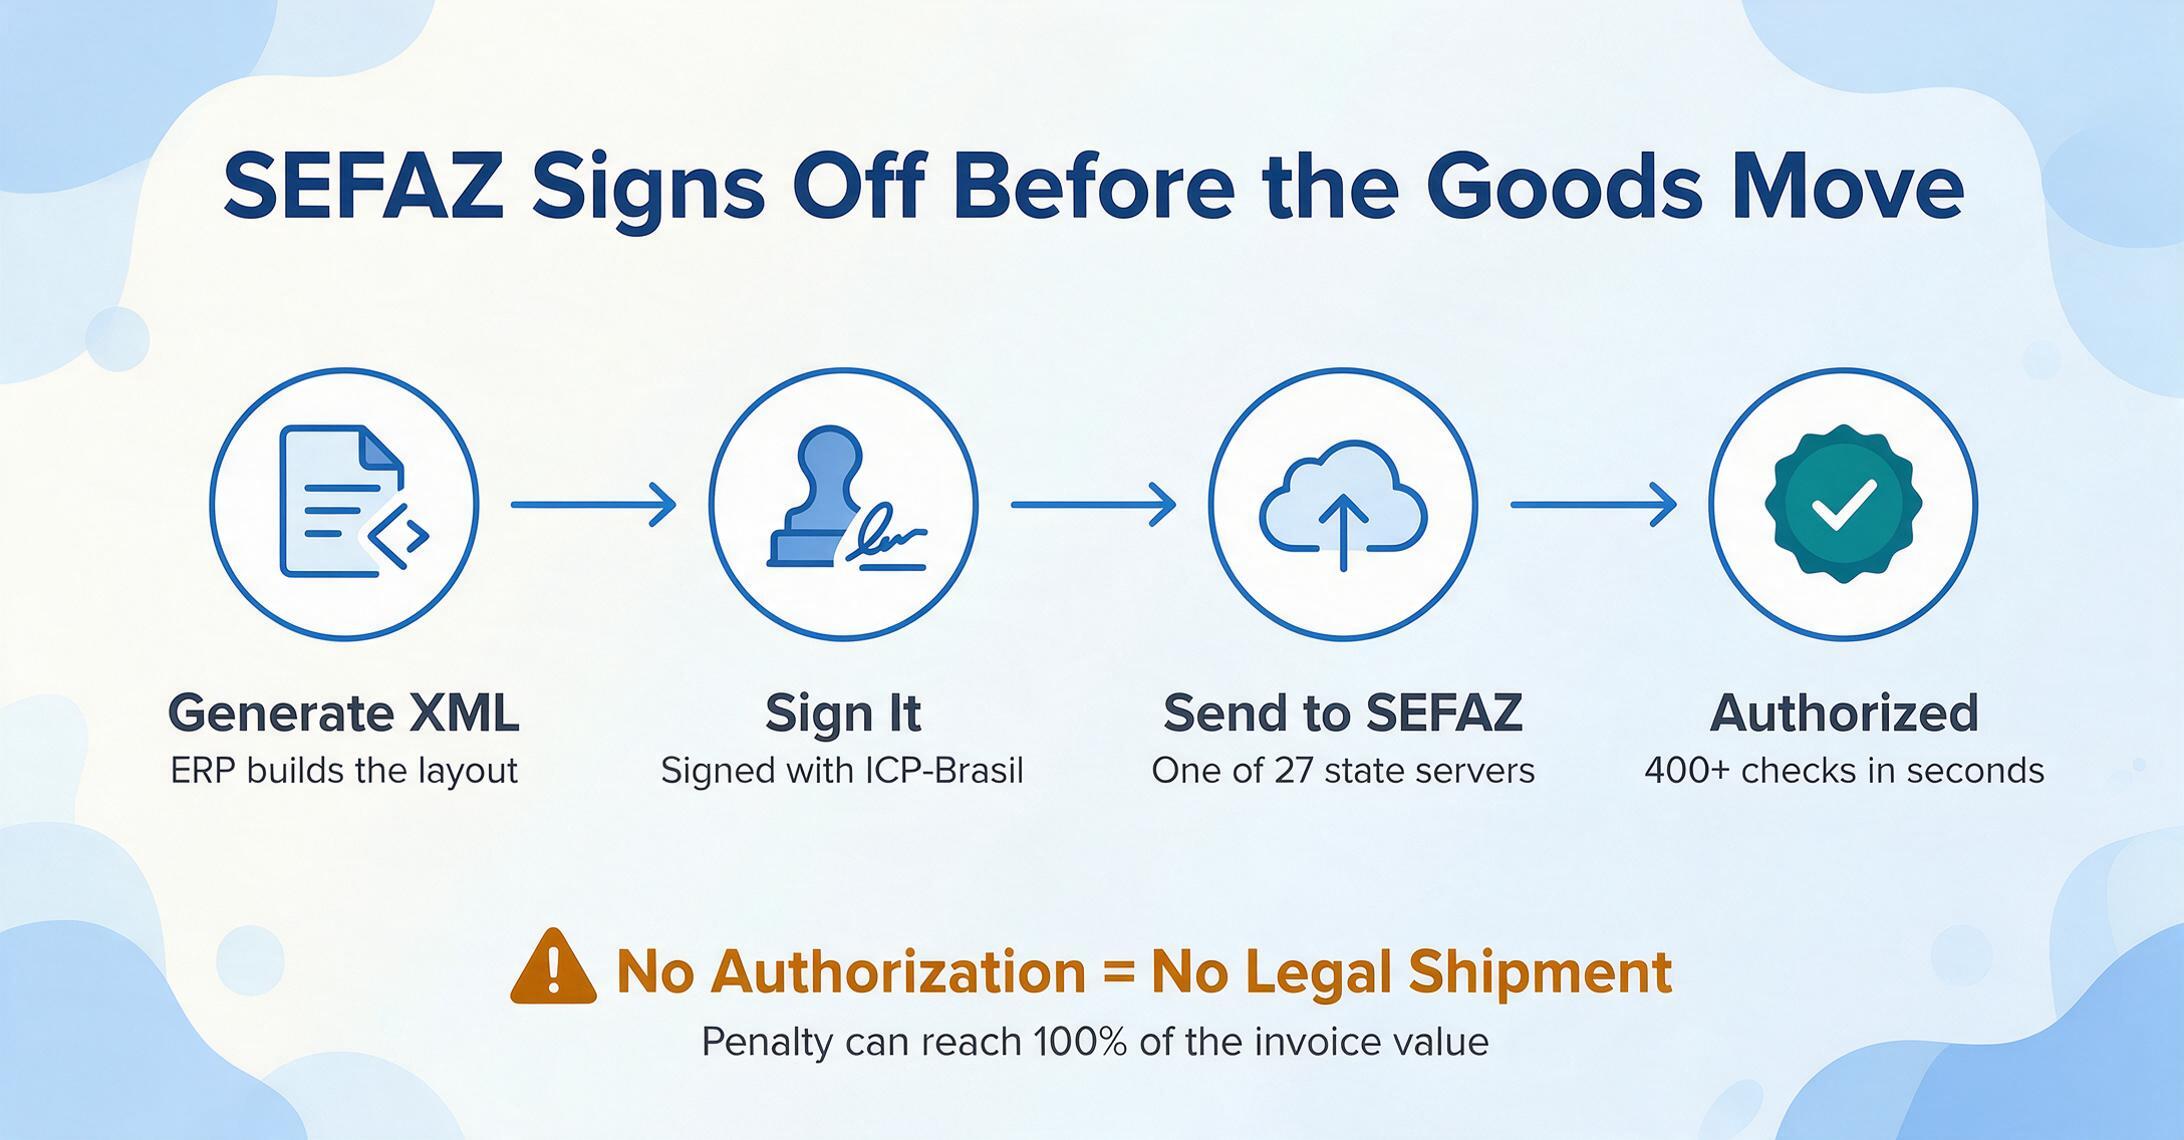
ブラジルのサプライヤーがNF-eを発行する際、舞台裏では以下の順序で処理が行われます:
ステップ1:XMLを生成する。サプライヤーのERPまたは請求システムが、NF-eレイアウト仕様に従って構造化されたXMLファイルを生成します。このXMLには取引に関するすべての情報(買い手と売り手の詳細、数量と価格を含む明細項目、および明細項目レベルでの該当するすべての税金の完全な税計算)が含まれます。
ステップ2:XMLに署名する。XMLをどこかに送信する前に、サプライヤーはICP-Brasilデジタル証明書を使用してデジタル署名します。ICP-Brasilはブラジルの国の公開鍵基盤であり、証明書はサプライヤーのCNPJ(14桁の法人税ID)に紐付けられています。署名は同時に2つの目的を果たします:XMLが送信元のサプライヤーからのものであることを証明し、署名時点以降XMLが改ざんされていないことを保証します。
ステップ3:SEFAZに送信する。署名済みXMLは、Webサービスを介してサプライヤーの州のSEFAZに送信されます。ブラジルの27州(26州と連邦直轄区)のそれぞれが独自のSEFAZ認証サーバーを運営しています。
ステップ4:SEFAZによる検証。SEFAZはXMLを400以上の自動検証チェックにかけます。これには、構造的準拠(必要なXMLタグがすべて存在するか)、税計算の正確性(ICMS税率が発着地の州の組み合わせと一致するか)、およびサプライヤーの財政状態(登録が有効か、未解決の問題がないか)が含まれます。これは数秒で行われます。
ステップ5:承認または拒否。すべてのチェックに合格すると、SEFAZは認証プロトコル(NF-eが法的に有効であることを確認する一意のコード)を返し、サプライヤーは商品の出荷を進めることができます。いずれかのチェックに失敗すると、XMLは拒否されます。サプライヤーは問題を修正して再送信する必要があります。「今すぐ出荷して、後で修正」という選択肢はありません。NF-eが承認されるまで、商品は法的に移動できません。
ステップ6:DANFEを生成する。承認されると、サプライヤーはDANFE(Documento Auxiliar da Nota Fiscal Eletrônica)を印刷します。これは輸送中に商品に同行する人間が読める紙の文書です。これは、受け取りドックで目にする文書であり、ほとんどの国際APチームが最終的に処理することになる文書です。
SEFAZがダウンした場合はどうなりますか?NF-eシステムは、コンティンジェンシープロセスを通じてこの状況に対応します。プライマリSEFAZサーバーに到達できない場合、サプライヤーは代替認証サーバーを経由するか、EPEC(Evento Prévio de Emissão em Contingência)と呼ばれる事前登録済みのコンティンジェンシーを使用できます。これにより、24時間有効な一時的な承認が作成されます。システムが回復したら、その時間枠内に完全なNF-eを送信する必要があります。
DANFEとXML:2つの文書、1つのインボイス
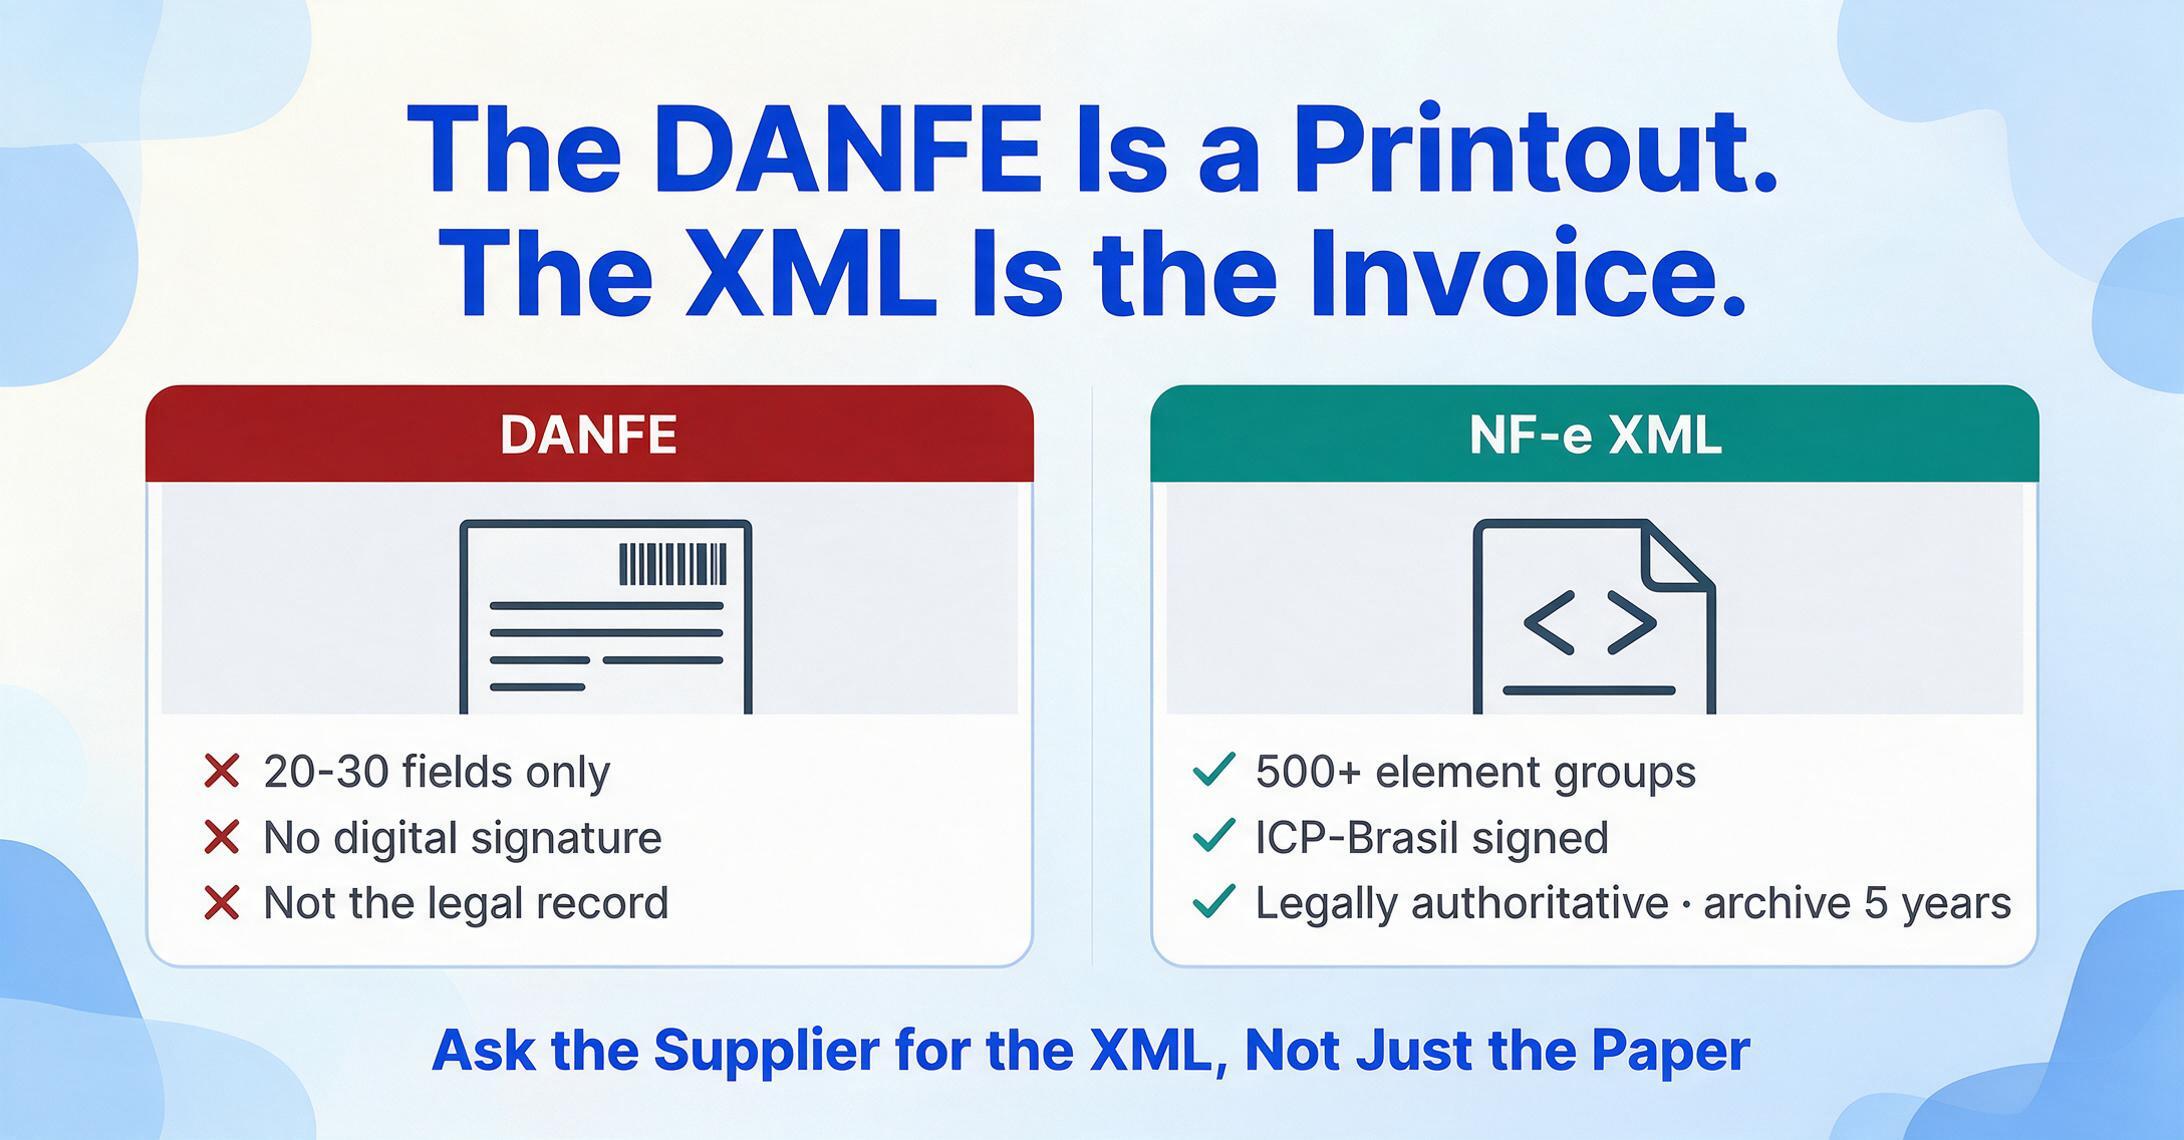
このガイドから一つだけ概念を学ぶなら、これである。チームがおそらく処理している印刷文書は、実際のインボイスではない。
DANFE — バーコードと44桁のキーが付いた紙文書 — は、NF-eの簡略化された印刷表現である。その唯一の目的は、物理的な商品に同行して輸送中に税関検査所がバーコードをスキャンし、SEFAZに照会して、貨物が承認されたインボイスと一致することを確認できるようにすることである。DANFEは完全な財務記録として設計されたことは一度もない。販売者名、購入者名、日付、明細項目、合計金額という要約を含むが、仕入税額控除、監査証跡、照合精度を決定する完全な税務詳細は省略されている。
XMLが実際の税務文書である。これは取引の法的に権威のある記録であり、供給者のデジタル署名とSEFAZ承認プロトコルを保持している。ブラジルの税法では、供給者と購入者の両方がNF-e XMLを最低5年間保存することが義務付けられている。DANFE — 普通紙に印刷され、署名がない — は、ブラジル法がインボイスとみなす文書ではない。
これら2つの文書間のデータギャップはわずかなものではない — 桁違いである。DANFEはおよそ20〜30のデータフィールドを示す。NF-e XMLは、レイアウトバージョン4.0(Nota Técnica 2016/002で定義)に基づき、500以上の構造化要素グループを含む。DANFEの各明細項目について、XMLはNCM製品分類コード、CFOP税務操作コード、CST税務状況コード、および完全なICMS/IPI/PIS/COFINS税務内訳を保持している — そのいずれも印刷ページには表示されない。
実務ルール:APチームがDANFEからデータを入力している場合、構造化された機械可読形式で既に存在する情報の一部を手動で再入力していることになる — そして、あらゆるブラジル取引で企業が正しい額のクレジットを回収しているかを決定する税務詳細を見逃している。
44桁のアクセスキー:ユニバーサル請求書パスポート
すべてのNF-eの右上隅には44桁の番号、chave de acesso(アクセスキー)が記載されています。これはNF-eのユニバーサル識別子であり、ブラジル全土、全期間を通じて一意です。このキーだけで、NF-eの真正性確認、取消しの有無、SEFAZからの完全なXML取得が可能です。
44桁はランダムではなく、SEFAZのNota Técnica 2011/004で定義された構造に従い、文書に関する特定の情報をエンコードしています。
| 位置 | 桁数 | エンコード内容 | 例 |
|---|---|---|---|
| 1–2 | 2桁 | 発行者の州(IBGEコード) | 35 = サンパウロ、33 = リオデジャネイロ |
| 3–6 | 4桁 | 発行年月 | 2606 = 2026年6月 |
| 7–20 | 14桁 | 発行者のCNPJ(法人税ID) | 供給者の14桁識別子 |
| 21–22 | 2桁 | 文書モデル | 55 = NF-e、65 = NFC-e(消費者請求書) |
| 23–25 | 3桁 | 請求書シリーズ | 通常001 |
| 26–34 | 9桁 | 連番請求書番号 | 供給者の請求書カウンター |
| 35 | 1桁 | 発行タイプ | 1 = 通常、その他 = 緊急モード |
| 36–43 | 8桁 | 重複防止ランダムコード | キーの重複を防止 |
| 44 | 1桁 | Mod-11チェックデジット | 前43桁を検証 |
このキーで何ができるか?APに重要な3つのこと:(1)任意のSEFAZポータルにアクセスし、キーを入力してNF-eが有効かつ承認済みかを確認 — これにより、偽造PDFではなく本物の請求書であることを検証;(2)NF-eが取消し済みかを確認 — 供給者は承認後24時間以内にNF-eを取り消せます;(3)供給者からDANFEのみ送られた場合、完全なXMLをダウンロード — このキーだけでSEFAZから完全な税務文書を取得できます。
すべてのNF-eに含まれる4つの税金(専門用語なしで解説)
ブラジルの税制は連邦・州・市の3つの政府レベルにわたって運用され、NF-eには通常4つの異なる税金が含まれます。それぞれ税率、課税当局、そして購入者(あなた)が税額控除を請求できる条件が異なります。順に説明します:
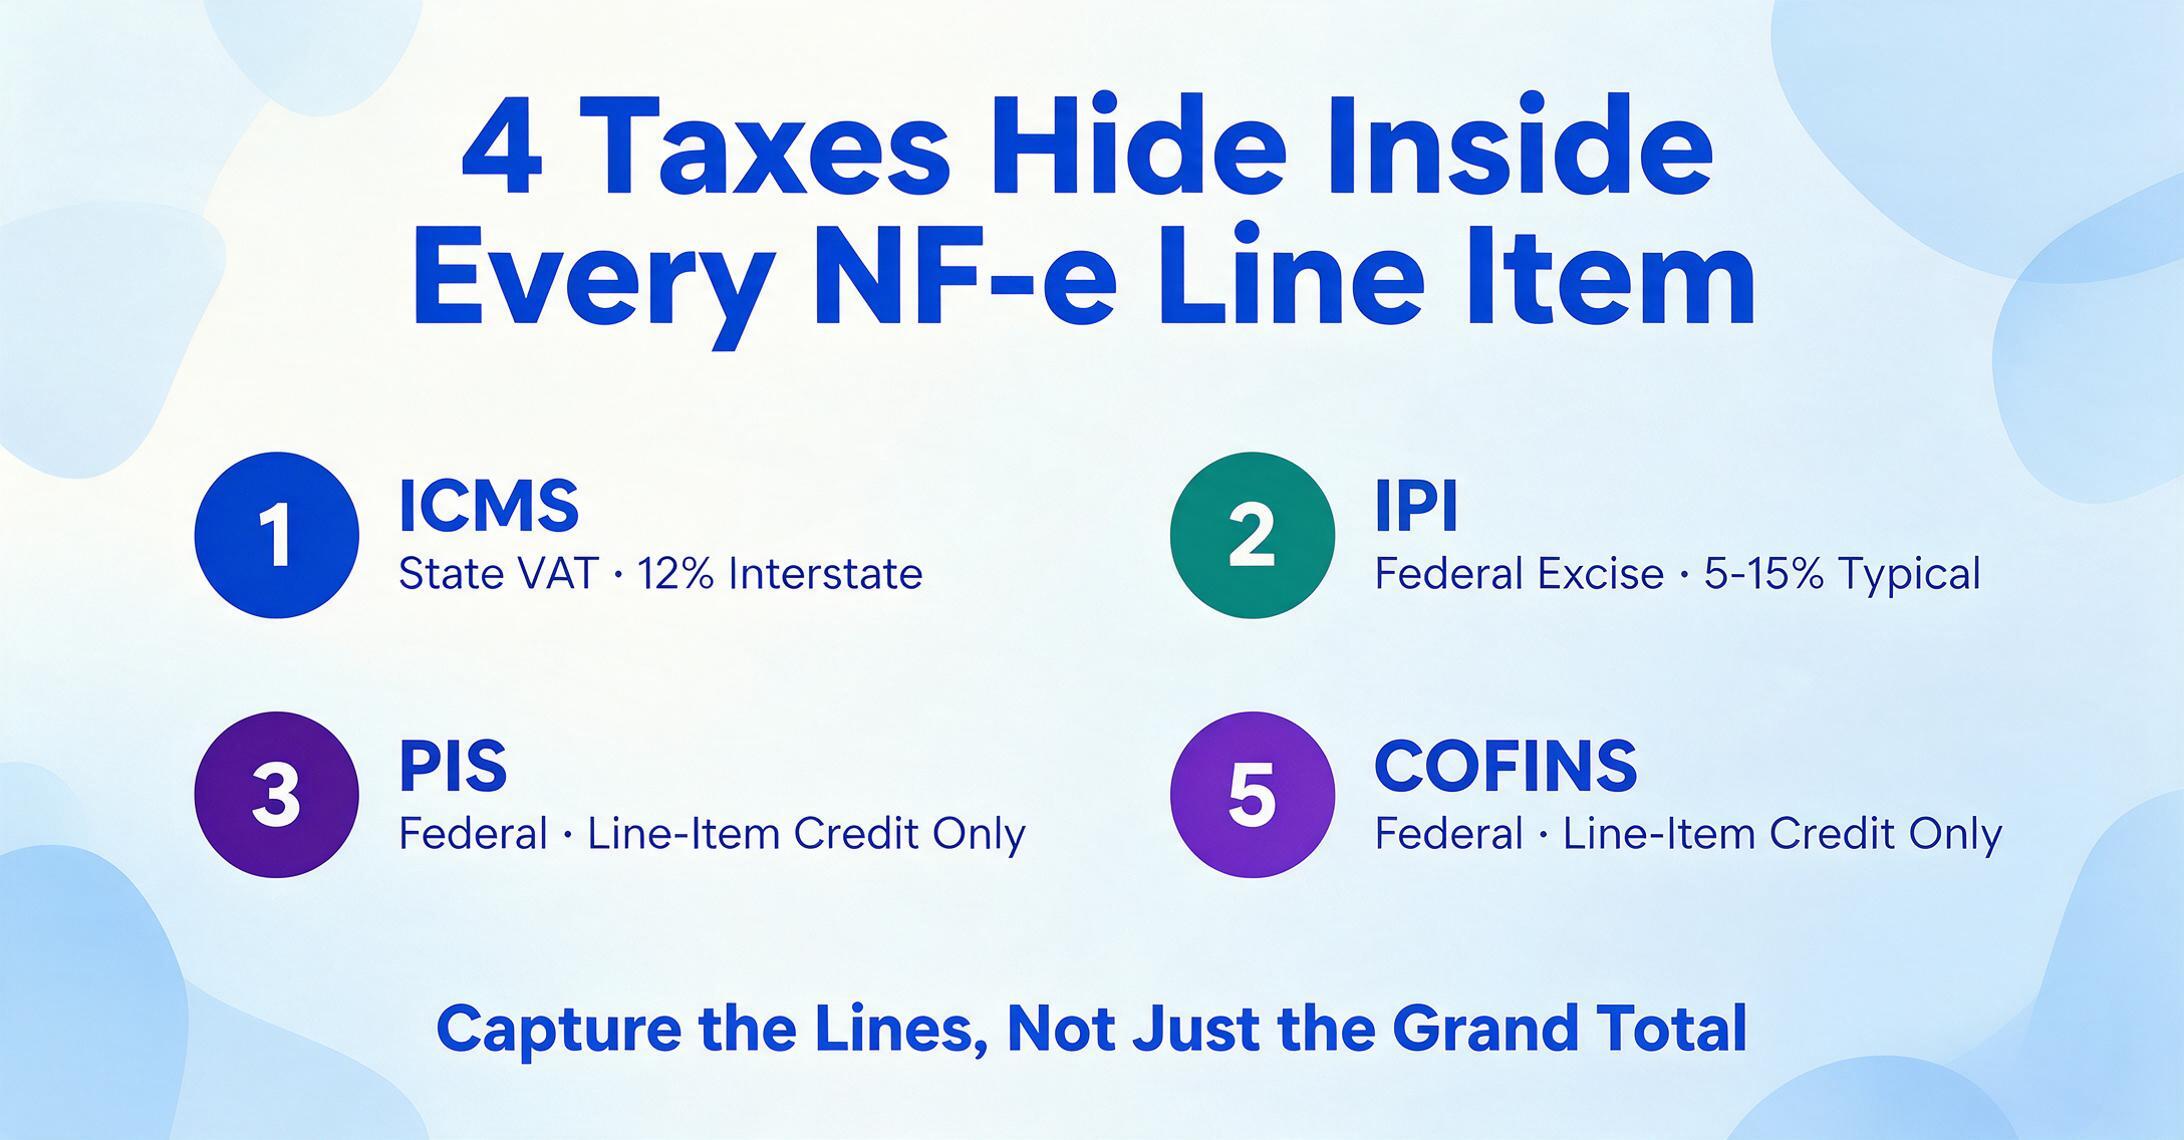
ICMS(Imposto sobre Circulação de Mercadorias e Serviços)。これは物品の流通に対する州レベルの付加価値税です。ブラジル版の売上税と考えてよいですが、最終販売時だけでなくサプライチェーンの各段階で課税される点が異なります。税率は物品が移動する2つの州によって異なります:サンパウロからリオデジャネイロへの州間販売は12%、サンパウロから北部または北東部の州への販売は7%、同一州内の販売は州によって17%から22%の範囲です。外国産含有率が40%を超える輸入品の場合、州の組み合わせに関係なく税率は4%に下がります。
IPI(Imposto sobre Produtos Industrializados)。これは製造品に対する連邦物品税で、他国の物品税と概念が似ています。税率は製品固有で、TIPI(Tabela de Incidência do IPI)と呼ばれる巨大な表によって全製品分類コードに税率が割り当てられています。税率は0%(ほとんどの必需財)から300%超(たばこ、特定の飲料)まであります。ほとんどの工業製品では、IPI税率は5%から15%の範囲です。購入した製品を自社の製造に使用する工業系バイヤーは、通常IPIを税額控除として回収できます。
PIS(Programa de Integração Social)。連邦社会貢献税で、非累積制度(ほとんどのB2B取引に適用される制度)では1.65%で課税されます。個々の税率は小さくても、PISはより大きなCOFINS税と連動するため重要です — この2つはほぼ常に同じ課税ベースで計算され、同じ控除ルールを使用します。累積制度(小規模企業向け)ではPISは0.65%ですが、利用可能な税額控除は発生しません。
COFINS(Contribuição para o Financiamento da Seguridade Social)。より大きな連邦社会貢献税で、非累積制度では7.6%です。PISの1.65%と合わせると、ほとんどのB2B取引における連邦負担の合計は9.25%になります — これは購入価格への大きな上乗せであり、海外のAPチームがブラジルのサプライヤー価格を代替案と比較する際に見落としがちな点です。
これら4つの税金はNF-eに2つのレベルで表示されます:請求書サマリーの合計と、XMLのライン項目詳細です。実際の情報が含まれているのはライン項目詳細です — 請求書の各製品について、ICMS、IPI、PIS、COFINSがそれぞれ正確にいくら計算されたかが示されます。チームがDANFEのみを使用している場合、サマリーの合計は確認できますが、各計算を個別に検証できるライン項目の内訳を見逃しています。
NCMとCFOP:すべてを左右する2つのコード
すべてのNF-e明細行には2つの分類コードが表示され、これらが連携してその品目の税務処理全体を決定します。これらは英語圏の会計用語に相当するブラジル独自のものではなく、ほとんどの国に類似するものはありません。そのため、独立したセクションを設ける価値があります。
NCM(メルコスール共通命名法)。国際的なHSコードにメルコスール固有の2桁を追加した、8桁の製品分類コードです。ブラジルで販売されるすべての製品にはNCMコードが割り当てられ、このコードによってIPI税率、該当する輸入関税、および特別な税務処理(軽減税率、免税、またはみなし控除)の対象となるかどうかが決まります。ほぼ同一の製品でも異なるNCMコードが割り当てられると、税率に実質的な差が生じ、それが直接利益に影響します。
CFOP(取引および役務の税務コード)。取引の税務上の性質を分類する4桁のコードです。製品を説明するNCMとは異なり、CFOPは取引の内容を説明します。これは州内での再販目的の購入(コード1102)ですか?州外からの工業用購入(2101)ですか?返品(1202)ですか?見本の出荷(1912)ですか?CFOPの最初の桁は取引の方向と発地を示します。1xxx = 州内からの仕入、2xxx = 他州からの仕入、3xxx = 海外からの仕入、5xxx/6xxx/7xxx = 出荷です。CFOPは、どのICMSルールが適用されるか、また購入者としてICMSを税額控除として請求できるかを決定します。
海外の買掛金管理チームにとって、これらのコードを暗記する必要はありません。しかし、これらのコードが存在し、税務処理を左右すること、そしてNF-eデータを抽出してERPに取り込む際には、これらのコードを取得すべきフィールドの一つに含める必要があることを理解しておく必要があります。ブラジルのサプライヤーが請求書に誤ったCFOPを記録することは、単なる書式の問題ではなく、SEFAZの監査で顕在化する可能性のある税務コンプライアンスの問題です。
NF-eとNFS-e:商品ではなくサービスを購入した場合の違い
NF-eは商品を対象としている。ブラジルの企業からサービス(コンサルティング、ソフトウェア開発、物流、マーケティング)を購入する場合、別の文書、すなわちNFS-e(Nota Fiscal de Serviços Eletrônica)に遭遇することになる。
重要な違いは、どのレベルの政府がそれを管轄するかである。NF-eは統一された国家基準のもと、州レベルのSEFAZ当局によって規制されている。NFS-eはブラジルに5,570ある個々の自治体(prefeituras(市庁))によって管理されている。歴史的に各自治体は独自の形式と検証ルールを持つ独自のNFS-eシステムを運営しており、IMFが世界で最も複雑な市税コンプライアンス環境の一つと評する断片化問題を生み出してきた。連邦政府は2023年から国家標準化システム(Sistema Nacional da NFS-e)を展開しているが、自治体間の導入状況は依然として不均一である。
APチームにとって、実際的な影響は、サンパウロからのサービス請求書とベロオリゾンテからのサービス請求書がまったく異なる外観になる可能性があることだ。レイアウト、フィールド名、アクセスキーの形式が異なる。企業がブラジルから商品とサービスの両方を購入する場合、異なる当局、異なるルール、異なる形式を持つ2つの別々の電子請求書システムで運用していることになる。このガイドで扱う概念(出荷前の承認、DANFEとXMLの比較、アクセスキー検証)は、主に商品のNF-eに適用される。
企業がブラジルの事業者からサービスを購入している場合、または購入を検討している場合は、NFS-eサービス請求書データ抽出ガイドと、NFS-e処理コストがほとんどの財務チームの予算想定を上回る理由の分析を参照されたい。この初心者向けガイドはNF-e商品請求書を対象としており、これらのページはブラジルの電子請求書におけるNFS-eサービス側を扱っている。
2026年税制改革:今後のNF-eへの影響
ブラジルは、憲法改正132/2023により、1988年憲法以来最大の税制再編を開始した。これは補完法214/2025によって規制されている。この改革は、既存の5つの税(PIS、COFINS、ICMS、ISS、IPI)を二重VAT制度に置き換えるものである:連邦レベルのCBS(Contribuição sobre Bens e Serviços)と、州・市レベルのIBS(Imposto sobre Bens e Serviços)である。
移行は段階的に進み、2026年から2033年まで続く:
| 年 | 変更内容 | NF-eで確認できる内容 |
|---|---|---|
| 2026 | テスト段階。CBS(0.9%)とIBS(0.1%)がテスト用に表示されるが、徴収はされない。 | 従来の税項目(ICMS、IPI、PIS、COFINS)と新税項目(CBS、IBS)の両方が同じNF-eに表示される。二重スキーマ。 |
| 2027 | CBSの徴収が開始。PISとCOFINSは廃止。IPI税率はゼロに向けて段階的に引き下げ。 | PIS/COFINSフィールドがNF-eから消える。CBSが連邦税の主要フィールドになる。 |
| 2029–2032 | IBSが州ごとに段階的に導入され、ICMSとISSを徐々に置き換える。 | 混合体制:一部のNF-eはICMS(移行前の州)、他のNF-eはIBS(移行済みの州)を保持。 |
| 2033 | 完全実施。ICMS、ISS、PIS、COFINS、IPIが廃止。 | NF-eはCBS、IBS、選択税(IS)のみを保持。スキーマが安定化。 |
2026年の当面の運用上の懸念は二重スキーマ期間である。2026年8月1日以降、CBSとIBSフィールドを含まないNF-e XMLファイルはSEFAZによって拒否される。抽出ワークフローやERPマッピングが改革前の税フィールドのみを読み取るように構築されている場合、新しいフィールドを黙って無視するか、マッピングがハードコードされている場合は、旧フィールドが最終的に削除されたときに完全に壊れる。これは将来の懸念ではない。スキーマ変更は必須であり、期限は固定されている。
英語圏のAPチームが実際に行うべきこと
このガイドでは多くの内容を扱ってきた。ここで、ブラジルのNF-e文書に初めて遭遇する財務チーム向けに、実用的なチェックリストにまとめよう。
- DANFEだけでなくXMLを入手する。ブラジルのサプライヤーに、印刷されたDANFEと併せてXMLファイルを依頼する。XMLは必須文書セットの一部であり、法的に提供義務がある。DANFEしか送られてこなかった場合は、DANFEに記載された44桁のアクセスキーを使用してSEFAZからXMLをダウンロードする。
- すべてのアクセスキーを検証する。NF-eを計上する前に、発行州のSEFAZポータルに44桁のキーを入力する。NF-eが承認済みであり、取消済みでないことを確認する。これは30秒で完了するチェックであり、取消済みの請求書を計上する事態を防ぐ。サプライヤーは24時間以内にNF-eを取消できるため、これは驚くほど一般的な状況である。
- 明細行レベルで4つの税額を抽出する。基本的なヘッダーデータ入力以上のことを行う場合は、請求書の合計額だけでなく、明細行ごとのICMS、IPI、PIS、COFINSの金額を取得する。これらが仕入税額控除を決定する。総額のみを取得した場合、回収可能な税額を取り逃すことになる。
- NCMコードとCFOPコードを取得する。各明細行のこれら2つのコードが税務処理を決定する。非ブラジル系の会計システムが自動処理しなくても、ERPに計上する。ブラジルの会計チームや外部税務アドバイザーがSPED申告や税額控除の調整に必要とするためである。
- XMLを5年間保管する。ブラジルの法律では、買い手と売り手の両方がNF-e XMLファイルを最低5年間保持することが義務付けられている。DANFE PDFのフォルダではこの要件を満たさない。
- 二重スキーマ期間に備える。自動化されたNF-eデータ処理(XMLをExcelに抽出するスクリプト、ERPマッピング、サードパーティの電子請求書統合など)がある場合は、2026年8月に必須となった新しいCBSおよびIBSフィールドを処理できることを確認する。
チームが扱うブラジルのNF-e文書の量が月に数件を超え、DANFEまたはXMLからの手動データ入力に多大な時間を費やしている場合は、完全な抽出ガイドを参照してほしい。ERPインポートモジュール、XMLからExcelへのスクリプト、AIベースの文書抽出という3つの方法を、フィールドレベルのマッピングと税務検証ルールとともに解説している。AIがこれらのXMLファイルを実際に読み取れるかどうか疑問に思っている場合は、NF-e XMLでAIが正しく処理できる点と苦手とする点の分析を参照してほしい。技術リファレンス(完全なXMLフィールドマッピング表、CST/CFOP/NCMコード参照、ICMS-STの処理)については、NF-e抽出フィールドマッピング完全ガイドを参照してほしい。手動入力にかかる実際のコストを把握するには、NF-e手動データ入力コストのフレームワークを参照してほしい。
よくある質問
DANFEだけでAP記録として十分ですか?
基本的な記録管理、つまり何を、誰から、いくらで購入したかを示す参照文書としては、DANFEでその目的は果たせます。しかし、税務目的、監査対応、ブラジル法への準拠という観点では、DANFEは不十分です。DANFEには、税額の内訳、SEFAZの承認プロトコル、NF-eに法的効力を与える電子署名が含まれていません。ブラジル法では、XMLが法的に有効な記録であり、売り手と買い手の両方が5年間保存する義務があります。ブラジル取引の監査証跡をDANFE文書で構築している場合、それはブラジル税法が請求書とみなさない補足文書に基づいていることになります。
仕入先からXMLではなくDANFEしか送られてこない場合は?
DANFEに印刷された44桁のアクセスキーがあれば、XMLを取得できます。発行州(アクセスキーの最初の2桁で判断)のSEFAZポータルにアクセスし、キーとキャプチャを入力して、完全なXMLをダウンロードしてください。また、仕入先にはそれを提供する法的義務があります。DANFEと一緒にXMLも要求することを、ブラジルのベンダーオンボーディングプロセスの標準手順にすべきです。
NF-eを英語で入手できますか?
いいえ。NF-e文書はポルトガル語で発行され、XMLスキーマもポルトガル語のタグ名(例:<dest>は宛先、<emit>は発行者、<imposto>は税金)を使用します。NF-eレイアウトの公式な英語翻訳は存在しません。良いニュースは、XMLタグはすべてのブラジルの仕入先で標準化されているため、一度マッピングを覚えれば、受け取るすべてのNF-eに適用できることです。必要な主要フィールド(CNPJ、NCM、CFOP、ICMS、IPI、PIS、COFINS)は、すべての文書で同じタグ名を使用しています。
NF-eが取消済みかどうかを確認するには?
任意のSEFAZポータルで44桁のアクセスキーを入力し、文書のステータスを確認してください。NF-eは、商品が出荷されていない場合に限り、承認から24時間以内に発行者が取消すことができます。これにより、同じアクセスキーに関連付けられた取消イベントがSEFAZに作成されます。そのキーに対する問い合わせは、取消済みステータスを返します。支払期日が近い請求書については、支払いを承認する前にアクセスキーを確認することが推奨される管理策です。取消されたNF-eは有効な請求書ではなく、それに対して支払いを行うと回復可能なエラーになりますが、修正するよりも防止する方が簡単です。
海外の買い手として、ICMSやIPIの税額控除を申請できますか?
企業がブラジルに登録法人(CNPJ)を有し、購入した商品がブラジル国内の事業(製造用の投入物、転売用の商品、特定のサービス用の投入物)に使用される場合、通常はICMSおよびIPIの税額控除を申請できます。PISおよびCOFINSの税額控除は、非累積制度の下で独自のルールに従います。企業がブラジル法人を有さず商品を輸入する場合、これらの税金は通関時に支払われ、回収プロセスはNF-eではなく輸入申告を通じて処理されます。これはブラジルの税務アドバイザーまたは現地の会計事務所に相談すべき問題です。ルールは製品別・州別に異なり、一般的な回答は、特定の状況に対する専門家のアドバイスに代わるものではありません。
どのICMS税率が適用されるかを知るにはどうすればよいですか?
NF-eのICMS税率は、3つの要因によって決定されます。仕入先の州(供給元の州)、仕向け先の州(商品の送り先である企業の州)、および商品に40%を超える輸入品が含まれているかどうかです。税率はNF-e XMLのpICMSフィールドに表示されるはずです。州間税率表と照合して検証できます。南・南東地域内の取引は12%、南・南東から北・北東・中西部へは7%、北・北東・中西部からどこへでも12%、外国産品が40%を超える商品は4%です。州内税率は17%から22%の範囲です。請求書の税率と、仕向け先・仕出し先の組み合わせに対する正しい税率の不一致は、監査でよく見つかる指摘事項です。事前の検証には価値があります。
当チームは毎月数十件のNF-eドキュメントを受け取ります。バッチ処理する方法はありますか?
はい、あります。その方法はXMLファイルにアクセスできるかどうかによって異なります。XMLファイルがある場合、スクリプトまたは抽出ツールを使用してXMLのフォルダを処理し、各ファイルから抽出したフィールドを含む統合スプレッドシートを生成できます。DANFE PDFのみをお持ちの場合は、ドキュメント抽出ツールを使用して複数のDANFEファイルから印刷されたデータを読み取り、結果を単一のスプレッドシートに統合できます。この方法では、列名を一度定義し(例:「CNPJ」「請求書合計」「ICMS金額」「アクセスキー」)、ツールが各ドキュメント上の対応する値を特定します。重要な違いは、XMLベースの抽出ではデータの100%を取得できるのに対し、DANFEベースの抽出ではページに印刷された内容のみを取得でき、これはXMLの内容の約10%に相当します。抽出方法の詳細については、NF-e抽出ガイドを参照してください。
何を見ているのかを把握する
APチームがブラジルのNF-e書類で犯す最も高くつくミスは、データ入力の誤りではない。DANFEを請求書そのものとして処理し、還付可能なクレジットを決定する税の詳細を見落とし、政府が補足資料とみなす書類に基づいて監査証跡を構築することだ。XMLを取得し、アクセスキーを検証し、明細行の税データを抽出することで、謎の外国書類は、構造化された財務データの機械可読なソースへと変わる。情報はすでにそこにある。支払い済みで、検証済みで、あなたのものだ。