Nota Fiscal Eletrônica
Ein Leitfaden für Einsteiger für AP-Teams
Wenn Ihr Team zum ersten Mal eine Zahlungsanfrage von einem brasilianischen Lieferanten erhält, sieht das Dokument aus wie keine Rechnung, die Sie je gesehen haben. Es hat eine 44-stellige Nummer in der Ecke, einen Barcode und Steuerabkürzungen – ICMS, IPI, PIS, COFINS – die auf Rechnungen aus keinem anderen Land vorkommen. Das Dokument heißt Nota Fiscal Eletrônica, kurz NF-e, und es ist nicht nur eine Rechnung mit anderem Namen. Es ist das Ergebnis eines staatlich betriebenen elektronischen Autorisierungssystems, das die Rechnung bevor die Waren das Lager des Lieferanten verlassen, verarbeitet – ein Modell, das sich grundlegend vom Ansatz „erst ausstellen, später melden“ unterscheidet, der in den meisten Ländern der Welt üblich ist.
Was ist eine Nota Fiscal Eletrônica und warum sollten Sie sich dafür interessieren?
Eine Nota Fiscal Eletrônica – kurz NF-e – ist Brasiliens obligatorische elektronische Rechnung für Warentransaktionen. Das klingt zunächst einfach, aber das Wort „elektronisch" im Namen beschreibt nicht das gesamte Ausmaß. In den meisten Ländern bedeutet eine elektronische Rechnung eine PDF-Datei, die von einem Buchhaltungssystem erstellt und dem Käufer per E-Mail zugesandt wird. In Brasilien ist eine NF-e eine XML-Datei, die digital signiert und von der staatlichen Steuerbehörde genehmigt werden muss, bevor die darin beschriebenen Waren das Verkäufergelände legal verlassen dürfen.
Stellen Sie sich den Unterschied so vor: In einem typischen Land stellt ein Unternehmen eine Rechnung aus, versendet die Ware und meldet die Transaktion später der Steuerbehörde – zum Monatsende, Quartalsende oder während einer Prüfung. Brasilien hat diese Reihenfolge umgekehrt. Die Steuerbehörde, bekannt als SEFAZ (Secretaria da Fazenda Estadual, Staatliche Finanzverwaltung), sieht die Transaktion und genehmigt sie, bevor sie stattfindet. Waren, die ein Lager ohne eine von der SEFAZ autorisierte NF-e verlassen, werden rechtlich gesehen illegal transportiert – mit Strafen, die bis zu 100 % des Rechnungswerts betragen können.
Für ein englischsprachiges Kreditorenbuchhaltungsteam ist dies relevant, weil ein brasilianischer Lieferant keine gültige Rechnung nach seinen eigenen Bedingungen ausstellen kann. Jede NF-e, die Sie erhalten, trägt einen staatlich ausgestellten Autorisierungscode und eine eindeutige 44-stellige Kennung. Diese Kennung ermöglicht es Ihnen – oder jedem anderen – die Echtheit der Rechnung direkt anhand der SEFAZ-Daten zu überprüfen. Sie müssen der PDF des Lieferanten nicht vertrauen. Sie können das staatliche Register selbst einsehen.
Kernerkenntnis: Eine NF-e ist kein Dokument, das Ihr Lieferant erstellt und Ihnen sendet. Es ist ein Dokument, das Ihr Lieferant erstellt, die Regierung genehmigt und Sie dann erhalten. Das Verständnis dieses Drei-Parteien-Flusses ist die Grundlage für alles Weitere bei der Verarbeitung brasilianischer Rechnungen.
Warum hat Brasilien dieses gesamte System aufgebaut?
Brasilien führte die NF-e im Jahr 2006 aus einem übergeordneten Grund ein: Papierrechnungen machten die Steuerdurchsetzung nahezu unmöglich. Vor der NF-e stellten Unternehmen physische Nota-Fiscal-Dokumente aus – gedruckte, mehrteilige Formulare, bekannt als Modelle 1 und 1A – und die Steuerbehörde hatte keine Echtzeit-Transparenz über Transaktionen. Waren bewegten sich mit Papierdokumenten über Staatsgrenzen hinweg, die möglicherweise nicht mit dem übereinstimmten, was später gemeldet wurde. Die Prüfungskapazität war auf Stichproben beschränkt, und die Lücke zwischen dem, was erklärt wurde, und dem, was tatsächlich geschah, war groß genug, um in Milliarden Reais gemessen zu werden.
Die NF-e löste dies, indem sie das gesamte System auf eine digitale Infrastruktur mit einer zentralen Regel umstellte: Keine autorisierte NF-e = kein legaler Versand. Wenn Sie eine Vorabgenehmigung verlangen, beseitigen Sie die häufigste Form der Steuerhinterziehung – die Ausstellung einer Rechnung über einen niedrigeren Betrag als die tatsächliche Transaktion oder die gar nicht erst ausgestellt wird. Sie schaffen auch eine vollständige, durchsuchbare Datenbank aller B2B-Warentransaktionen im Land. Die SEFAZ kann diese Datenbank in Echtzeit abfragen. Das können auch Autobahnpolizisten, die Lastwagen an Kontrollpunkten anhalten, den Barcode auf den ausgedruckten Unterlagen scannen und überprüfen, ob die Ware mit der autorisierten NF-e übereinstimmt.
Der Umfang dieses Systems ist beachtlich. Brasilien verarbeitet Milliarden von NF-e-Dokumenten über ein föderiertes Netzwerk staatlicher SEFAZ-Systeme, die unter einer nationalen Vereinbarung namens ENCAT (Encontro Nacional de Coordenadores e Administradores Tributários Estaduais) koordiniert werden. Die technische Spezifikation – das XML-Schema, das jedes Feld definiert, das eine gültige NF-e enthalten muss – wird als öffentlicher Standard namens Manual de Integração do Contribuinte gepflegt, derzeit in Layout-Version 4.0.
So autorisiert SEFAZ eine NF-e: Der Schritt-für-Schritt-Ablauf
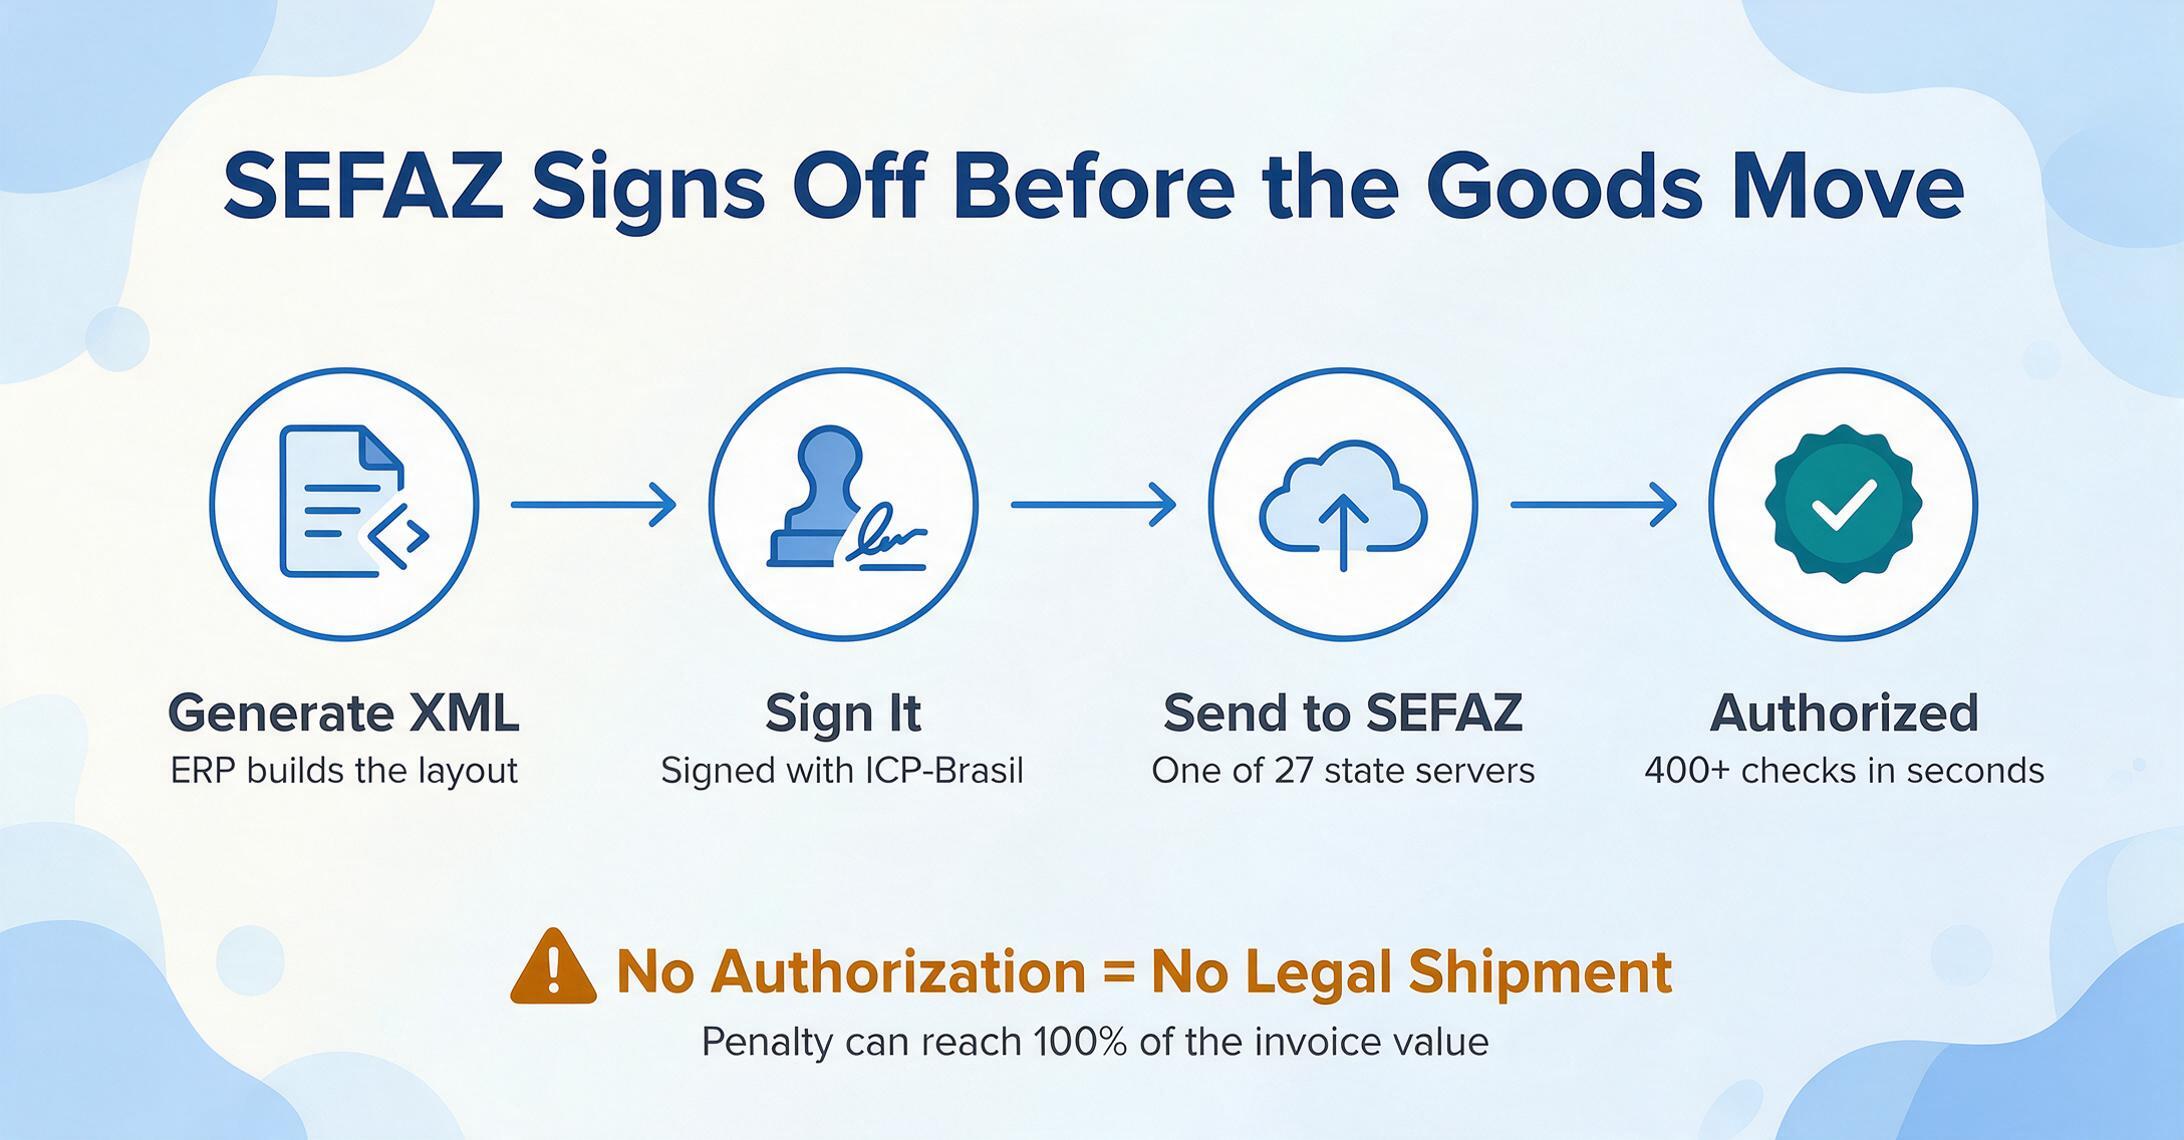
Wenn Ihr brasilianischer Lieferant eine NF-e ausstellt, läuft im Hintergrund Folgendes ab, in genau dieser Reihenfolge:
Schritt 1: XML generieren. Das ERP- oder Fakturierungssystem des Lieferanten erzeugt eine XML-Datei, die gemäß der NF-e-Layoutspezifikation strukturiert ist. Dieses XML enthält alles über die Transaktion – Käufer- und Verkäuferdaten, Positionen mit Mengen und Preisen sowie eine vollständige Steuerberechnung für jede anwendbare Steuer auf Positionsebene.
Schritt 2: XML signieren. Bevor das XML irgendwohin gesendet wird, signiert es der Lieferant digital mit einem ICP-Brasil-Digitalzertifikat. ICP-Brasil ist Brasiliens nationale Public-Key-Infrastruktur, und das Zertifikat ist an die CNPJ des Lieferanten (seine 14-stellige Unternehmenssteuernummer) gebunden. Die Signatur erfüllt gleichzeitig zwei Zwecke: Sie beweist, dass das XML vom angegebenen Lieferanten stammt, und sie garantiert, dass das XML seit dem Zeitpunkt der Signierung nicht verändert wurde.
Schritt 3: An SEFAZ übertragen. Das signierte XML wird über einen Webservice an die SEFAZ des Bundesstaates des Lieferanten gesendet. Jeder der 27 brasilianischen Bundesstaaten (26 Bundesstaaten plus der Bundesdistrikt) betreibt seinen eigenen SEFAZ-Autorisierungsserver.
Schritt 4: SEFAZ-Validierung. SEFAZ prüft das XML mit mehr als 400 automatisierten Validierungsprüfungen. Diese umfassen die strukturelle Konformität (sind alle erforderlichen XML-Tags vorhanden?), die Genauigkeit der Steuerberechnung (entspricht der ICMS-Satz dem Ursprungs-Ziel-Bundesstaat-Paar?) und den steuerlichen Status des Lieferanten (ist seine Registrierung aktiv? gibt es offene Probleme?). Dies geschieht in Sekunden.
Schritt 5: Autorisierung oder Ablehnung. Wenn alle Prüfungen bestanden sind, gibt SEFAZ ein Autorisierungsprotokoll zurück – einen eindeutigen Code, der bestätigt, dass die NF-e nun rechtlich gültig ist – und der Lieferant kann mit dem Versand der Waren fortfahren. Wenn eine Prüfung fehlschlägt, wird das XML abgelehnt. Der Lieferant muss das Problem beheben und erneut einreichen. Es gibt keine Option „erst versenden, später korrigieren“. Die Waren dürfen rechtlich nicht bewegt werden, bis die NF-e autorisiert ist.
Schritt 6: DANFE generieren. Nach der Autorisierung druckt der Lieferant die DANFE – Documento Auxiliar da Nota Fiscal Eletrônica – ein menschenlesbares Papierdokument, das die Waren während des Transports begleitet. Dies ist das Dokument, das Ihre Warenannahme sieht und das die meisten internationalen AP-Teams letztendlich verarbeiten.
Was passiert, wenn SEFAZ ausfällt? Das NF-e-System berücksichtigt dies durch Notfallprozesse. Wenn der primäre SEFAZ-Server nicht erreichbar ist, kann der Lieferant über einen alternativen Autorisierungsserver routen oder eine vorab registrierte Notfallmaßnahme namens EPEC (Evento Prévio de Emissão em Contingência) nutzen, die eine vorübergehende, 24 Stunden gültige Autorisierung erstellt. Die vollständige NF-e muss innerhalb dieses Zeitfensters übertragen werden, sobald das System wiederhergestellt ist.
Die DANFE vs. die XML: Zwei Dokumente, eine Rechnung
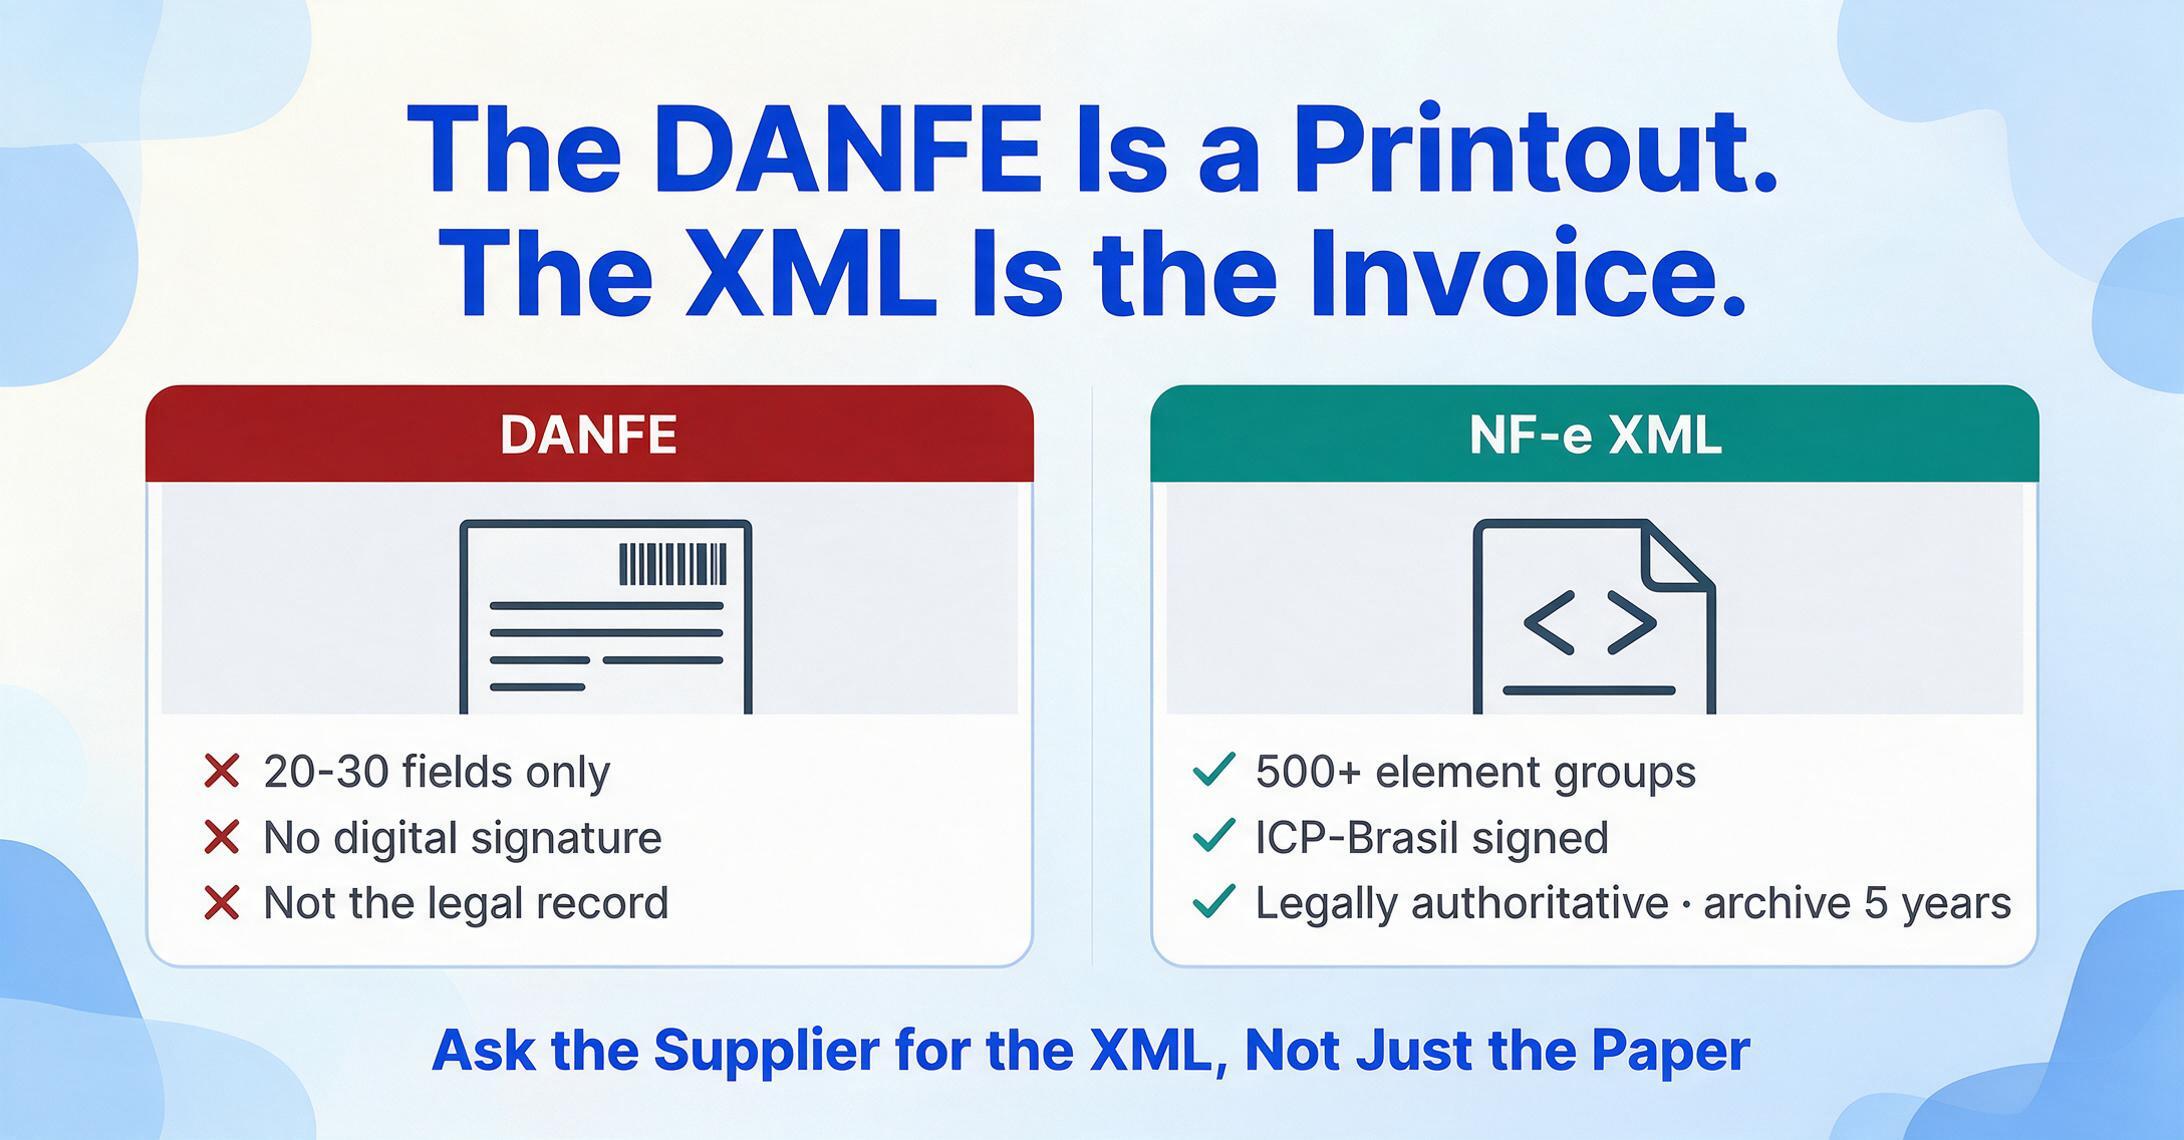
Wenn Sie aus diesem Leitfaden nur ein Konzept mitnehmen, dann dieses: Das gedruckte Dokument, das Ihr Team wahrscheinlich verarbeitet, ist nicht die eigentliche Rechnung.
Die DANFE – das Papierdokument mit dem Barcode und dem 44-stelligen Schlüssel – ist eine vereinfachte, gedruckte Darstellung der NF-e. Ihr einziger Zweck ist es, physische Waren während des Transports zu begleiten, damit jede Steuerkontrollstelle den Barcode scannen, SEFAZ abfragen und überprüfen kann, ob die Sendung mit einer autorisierten Rechnung übereinstimmt. Die DANFE war nie als vollständiger Finanzdatensatz konzipiert. Sie enthält eine komprimierte Zusammenfassung – Verkäufername, Käufername, Datum, Positionen und eine Gesamtsumme –, lässt aber die vollständigen Steuerdetails aus, die Ihre Vorsteuerabzüge, Ihre Prüfungsspur und Ihre Abstimmungsgenauigkeit bestimmen.
Die XML ist das eigentliche Steuerdokument. Sie ist der rechtlich maßgebliche Datensatz der Transaktion und trägt die digitale Signatur des Lieferanten sowie das SEFAZ-Autorisierungsprotokoll. Nach brasilianischem Steuerrecht sind sowohl der Lieferant als auch der Käufer verpflichtet, die NF-e-XML mindestens fünf Jahre lang zu archivieren. Die DANFE – auf Normalpapier gedruckt, ohne Signatur – ist nicht das Dokument, das das brasilianische Recht als Rechnung betrachtet.
Die Datendiskrepanz zwischen diesen beiden Dokumenten ist nicht marginal – sie ist eine Größenordnung. Die DANFE zeigt etwa 20-30 Datenfelder. Die NF-e-XML, gemäß Layout-Version 4.0, definiert durch die Nota Técnica 2016/002, enthält mehr als 500 strukturierte Elementgruppen. Für jede Position auf der DANFE trägt die XML den NCM-Produktklassifizierungscode, den CFOP-Steuervorgangscode, den CST-Steuersituationscode und eine vollständige ICMS/IPI/PIS/COFINS-Steueraufschlüsselung – nichts davon erscheint auf der gedruckten Seite.
Praktische Regel: Wenn Ihr AP-Team Daten aus der DANFE erfasst, tippen Sie manuell einen Bruchteil von Informationen neu ein, die bereits in strukturiertem, maschinenlesbarem Format vorliegen – und Sie verpassen die Steuerdetails, die bestimmen, ob Ihr Unternehmen bei jeder brasilianischen Transaktion die richtige Menge an Gutschriften zurückerhält.
Der 44-stellige Zugangsschlüssel: Ihr universeller Rechnungspass
Jede NF-e trägt oben rechts eine 44-stellige Nummer: die Chave de Acesso (Zugangsschlüssel). Dies ist der universelle Identifikator der NF-e – einmalig in ganz Brasilien, für alle Zeiten – und die einzige Information, die Sie benötigen, um die Echtheit einer NF-e zu prüfen, festzustellen, ob sie storniert wurde, oder das vollständige XML von SEFAZ abzurufen.
Die 44 Ziffern sind nicht zufällig. Sie kodieren spezifische Informationen zum Dokument, strukturiert nach SEFAZ Nota Técnica 2011/004:
| Position | Länge | Kodiert | Beispiel |
|---|---|---|---|
| 1–2 | 2 Ziffern | Bundesstaat des Ausstellers (IBGE-Code) | 35 = São Paulo, 33 = Rio de Janeiro |
| 3–6 | 4 Ziffern | Jahr und Monat der Ausstellung | 2606 = Juni 2026 |
| 7–20 | 14 Ziffern | CNPJ des Ausstellers (Unternehmenssteuernummer) | Die 14-stellige ID des Lieferanten |
| 21–22 | 2 Ziffern | Dokumentenmodell | 55 = NF-e, 65 = NFC-e (Verbraucherrechnung) |
| 23–25 | 3 Ziffern | Rechnungsserie | Meist 001 |
| 26–34 | 9 Ziffern | Fortlaufende Rechnungsnummer | Der Rechnungszähler des Lieferanten |
| 35 | 1 Ziffer | Ausstellungsart | 1 = normal, andere = Notfallmodi |
| 36–43 | 8 Ziffern | Zufallscode zur Kollisionsvermeidung | Verhindert Schlüsselduplikate |
| 44 | 1 Ziffer | Mod-11-Prüfziffer | Validiert die vorherigen 43 Ziffern |
Was können Sie mit diesem Schlüssel tun? Drei Dinge, die für AP wichtig sind: (1) Rufen Sie ein SEFAZ-Portal auf, geben Sie den Schlüssel ein und bestätigen Sie, ob die NF-e gültig und autorisiert ist – so stellen Sie sicher, dass es sich um eine echte Rechnung handelt, nicht um ein gefälschtes PDF; (2) Prüfen Sie, ob die NF-e storniert wurde – ein Lieferant kann eine NF-e innerhalb von 24 Stunden nach Autorisierung stornieren; (3) Laden Sie das vollständige XML herunter, wenn Ihr Lieferant nur das DANFE gesendet hat – der Schlüssel genügt, um das komplette Steuerdokument von SEFAZ abzurufen.
Die vier Steuern auf jeder NF-e (ohne Fachjargon erklärt)
Das brasilianische Steuersystem arbeitet auf drei Regierungsebenen – Bundes-, Staats- und Gemeindeebene – und eine NF-e enthält in der Regel vier verschiedene Steuern. Jede hat einen anderen Satz, eine andere Steuerbehörde und andere Regeln dafür, wann Sie (als Käufer) eine Gutschrift geltend machen können. Hier sind sie, eine nach der anderen:
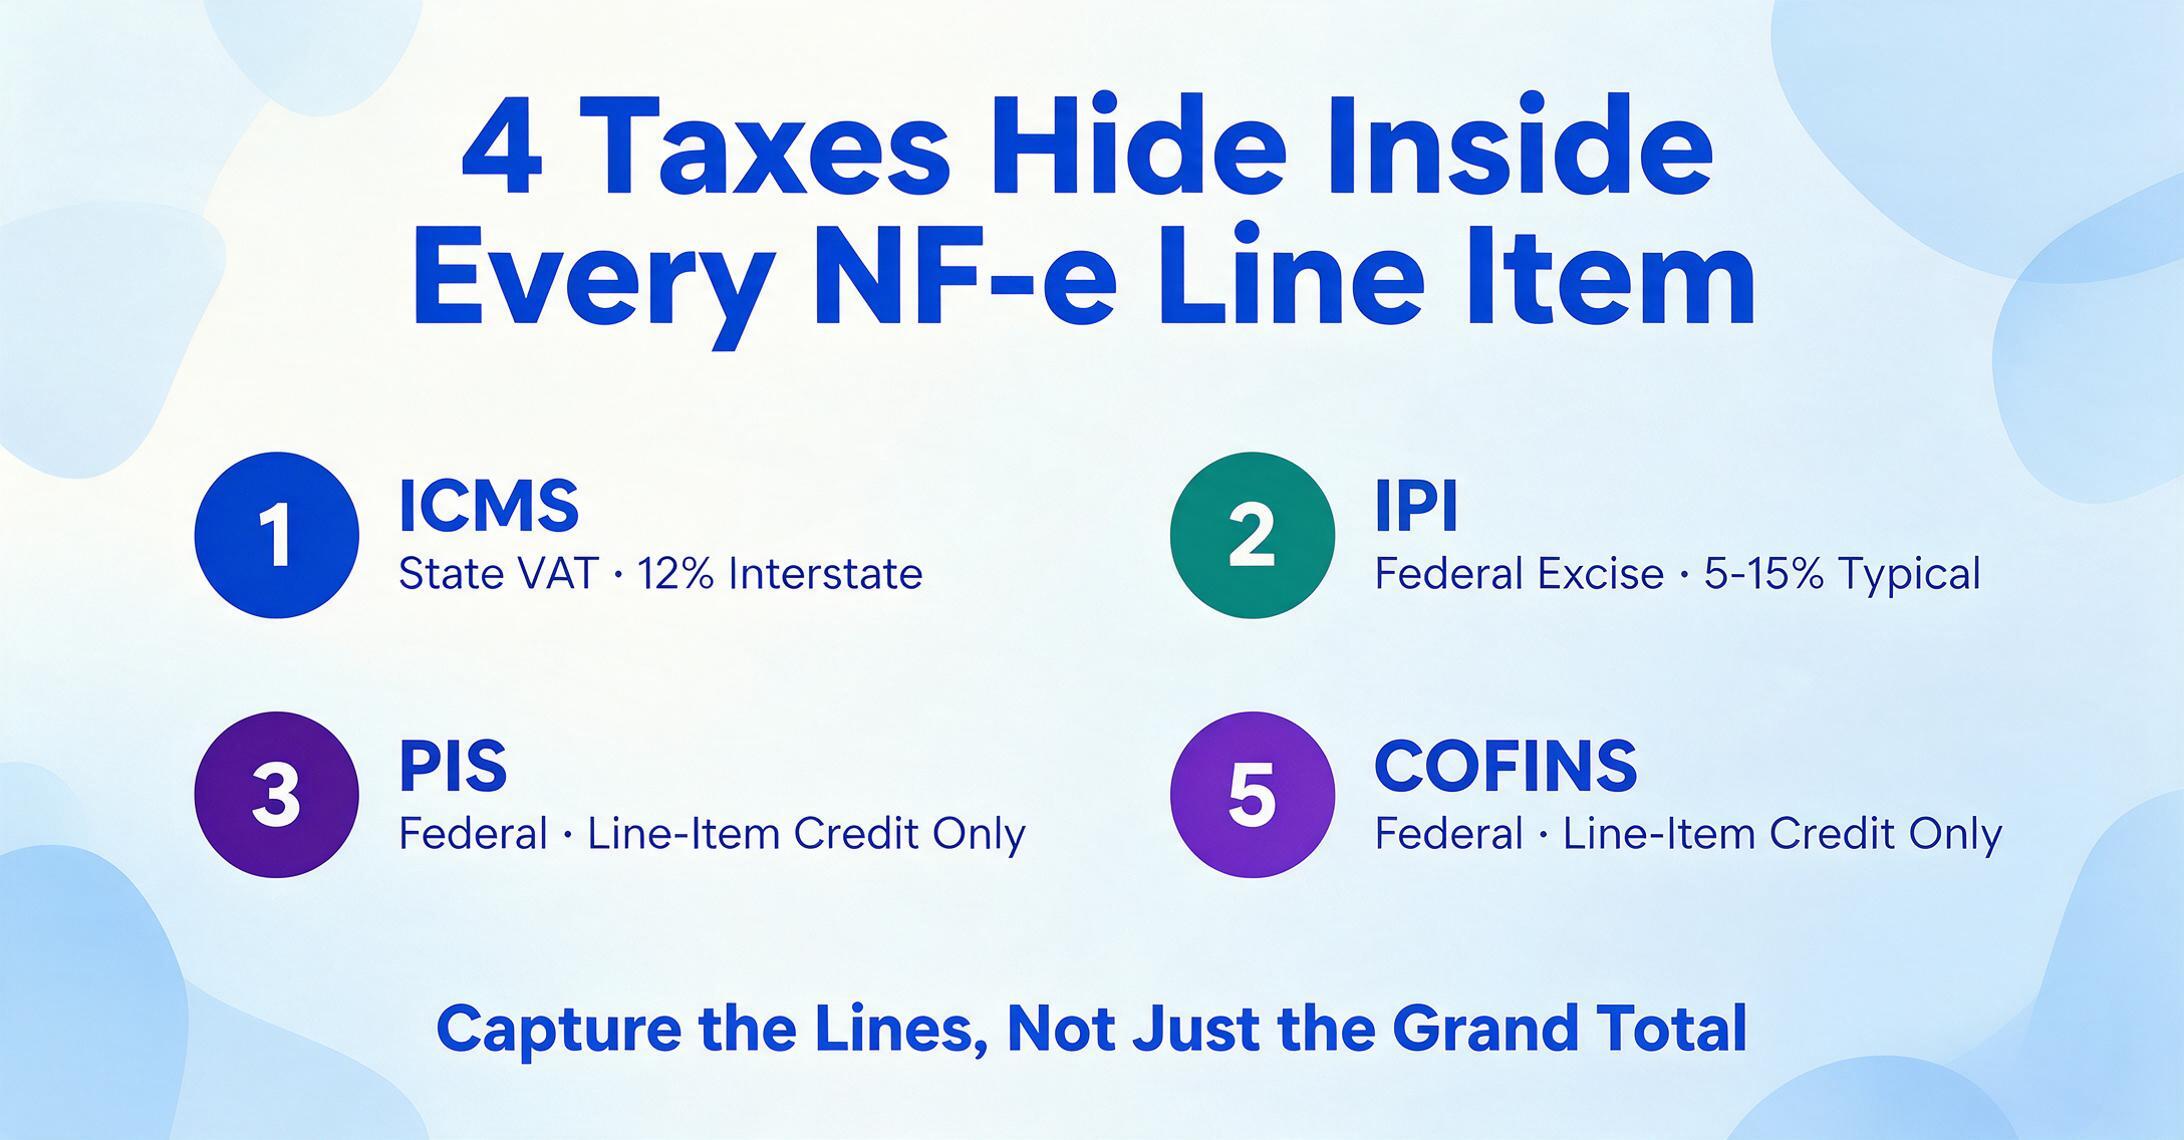
ICMS (Imposto sobre Circulação de Mercadorias e Serviços). Dies ist die Mehrwertsteuer auf Staatsebene für den Warenverkehr. Stellen Sie sich das als Brasiliens Version einer Umsatzsteuer vor, die jedoch auf jeder Stufe der Lieferkette erhoben wird – nicht nur beim Endverkauf. Der Satz hängt davon ab, zwischen welchen zwei Bundesstaaten die Waren bewegt werden: Bei Verkäufen zwischen Bundesstaaten von São Paulo nach Rio de Janeiro beträgt er 12 %, von São Paulo in einen Staat im Norden oder Nordosten 7 %, und bei Verkäufen innerhalb desselben Staates liegt er je nach Staat zwischen 17 % und 22 %. Bei importierten Waren mit mehr als 40 % ausländischem Anteil sinkt der Satz unabhängig vom Staatspaar auf 4 %.
IPI (Imposto sobre Produtos Industrializados). Dies ist eine Bundesverbrauchssteuer auf hergestellte Waren, konzeptionell ähnlich den Verbrauchssteuern in anderen Ländern. Der Satz ist produktspezifisch – er wird durch eine riesige Tabelle namens TIPI (Tabela de Incidência do IPI) bestimmt, die jedem Produktklassifizierungscode einen Satz zuweist. Die Sätze reichen von 0 % (die meisten Grundgüter) bis über 300 % (Tabak, bestimmte Getränke). Für die meisten Industriegüter liegt der IPI-Satz zwischen 5 % und 15 %. Industrielle Käufer – Unternehmen, die die gekauften Waren in ihrer eigenen Produktion verwenden – können die IPI in der Regel als Steuergutschrift zurückerhalten.
PIS (Programa de Integração Social). Eine bundesstaatliche Sozialabgabe, die im nicht-kumulativen System (das für die meisten B2B-Transaktionen gilt) mit 1,65 % erhoben wird. Trotz seines geringen Einzelsatzes ist PIS wichtig, weil er mit der größeren COFINS-Steuer interagiert – die beiden werden fast immer auf derselben Steuerbemessungsgrundlage berechnet und verwenden dieselben Gutschriftsregeln. Im kumulativen System (für kleinere Unternehmen) beträgt PIS 0,65 %, erzeugt jedoch keine nutzbaren Steuergutschriften.
COFINS (Contribuição para o Financiamento da Seguridade Social). Die größere bundesstaatliche Sozialabgabe mit 7,6 % im nicht-kumulativen System. Zusammen mit PIS von 1,65 % beträgt der gesamte Bundesbeitrag für die meisten B2B-Transaktionen 9,25 % – ein erheblicher Aufschlag auf den Kaufpreis, den ein ausländisches AP-Team sonst übersehen könnte, wenn es brasilianische Lieferantenpreise mit Alternativen vergleicht.
Diese vier Steuern erscheinen auf der NF-e auf zwei Ebenen: als Summen in der Rechnungsübersicht und als Positionsdetails im XML. Die Positionsdetails sind der Ort, an dem die eigentlichen Informationen liegen – sie zeigen für jedes Produkt auf der Rechnung genau, wie viel ICMS, IPI, PIS und COFINS berechnet wurde. Wenn Ihr Team nur das DANFE verwendet, sehen Sie die Gesamtsummen, verlieren aber die Positionsaufschlüsselung, mit der Sie jede Berechnung einzeln überprüfen können.
NCM und CFOP: Die beiden Codes, die alles steuern
Auf jeder NF-e-Position erscheinen zwei Klassifikationscodes, die gemeinsam die gesamte steuerliche Behandlung dieses Artikels bestimmen. Es handelt sich nicht um brasilianische Äquivalente zu irgendetwas aus der englischsprachigen Buchhaltungswelt – die meisten Länder haben nichts Vergleichbares –, weshalb sie einen eigenen Abschnitt verdienen.
NCM (Nomenclatura Comum do Mercosul). Ein 8-stelliger Produktklassifikationscode, der auf dem internationalen Harmonisierten System basiert und um zwei Mercosur-spezifische Ziffern ergänzt ist. Jedes in Brasilien verkaufte Produkt hat einen NCM-Code, und dieser Code bestimmt den IPI-Satz, etwaige Einfuhrzölle und ob das Produkt für eine Sonderbehandlung (ermäßigte Sätze, Befreiungen oder angenommene Gutschriften) in Frage kommt. Zwei nahezu identische Produkte mit unterschiedlichen NCM-Codes können deutlich unterschiedlichen Steuersätzen unterliegen – ein Unterschied, der sich direkt auf das Betriebsergebnis auswirkt.
CFOP (Código Fiscal de Operações e Prestações). Ein 4-stelliger Code, der die steuerliche Art der Transaktion klassifiziert. Anders als der NCM, der das Produkt beschreibt, beschreibt der CFOP den Vorgang – handelt es sich um einen innerstaatlichen Einkauf zum Weiterverkauf (Code 1102)? Einen zwischenstaatlichen Einkauf zur industriellen Nutzung (2101)? Eine Rücksendung (1202)? Eine Mustersendung (1912)? Die erste Ziffer eines CFOP gibt Richtung und Herkunft an: 1xxx = Eingang innerhalb des Bundesstaates, 2xxx = Eingang aus einem anderen Bundesstaat, 3xxx = Eingang aus dem Ausland, 5xxx/6xxx/7xxx = Ausgang. Der CFOP bestimmt, welche ICMS-Regeln gelten und ob Sie als Käufer die ICMS als Vorsteuer geltend machen können.
Für ein ausländisches AP-Team: Sie müssen diese Codes nicht auswendig lernen. Sie müssen jedoch verstehen, dass es sie gibt, dass sie die steuerliche Behandlung steuern und dass Sie diese Codes erfassen sollten, wenn Sie NF-e-Daten zur Einspeisung in Ihr ERP extrahieren. Ein brasilianischer Lieferant, der auf einer Rechnung den falschen CFOP angibt, ist kein Formatierungsproblem – es ist ein Steuerkonformitätsproblem, das bei einer SEFAZ-Prüfung ans Licht kommen kann.
NF-e vs. NFS-e: Was passiert, wenn Sie Dienstleistungen statt Waren kaufen
Die NF-e deckt Waren ab. Wenn Sie Dienstleistungen von einem brasilianischen Unternehmen kaufen – Beratung, Softwareentwicklung, Logistik, Marketing –, begegnen Sie einem anderen Dokument: der NFS-e (Nota Fiscal de Serviços Eletrônica).
Der entscheidende Unterschied liegt darin, welche Regierungsebene sie kontrolliert. Die NF-e wird von den SEFAZ-Behörden der Bundesstaaten nach einem einheitlichen nationalen Standard reguliert. Die NFS-e wird von einzelnen Gemeinden (Prefeituras (Gemeindeverwaltungen)) kontrolliert, von denen es in Brasilien 5.570 gibt. Historisch betrieben die Gemeinden jeweils eigene NFS-e-Systeme mit eigenen Formaten und Validierungsregeln – ein Fragmentierungsproblem, das der IWF als eine der komplexesten kommunalen Steuer-Compliance-Umgebungen der Welt beschreibt. Die Bundesregierung führt seit 2023 ein nationales Standardisierungssystem (Sistema Nacional da NFS-e) ein, doch die Umsetzung in den Gemeinden bleibt uneinheitlich.
Für die Kreditorenbuchhaltung bedeutet das praktisch: Eine Dienstleistungsrechnung aus São Paulo kann völlig anders aussehen als eine aus Belo Horizonte – anderes Layout, andere Feldnamen, anderes Zugriffsschlüssel-Format. Wenn Ihr Unternehmen sowohl Waren als auch Dienstleistungen aus Brasilien bezieht, arbeiten Sie mit zwei getrennten elektronischen Rechnungssystemen mit unterschiedlichen Behörden, Regeln und Formaten. Die in diesem Leitfaden behandelten Konzepte (Genehmigung vor Versand, DANFE vs. XML, Zugriffsschlüssel-Prüfung) gelten in erster Linie für die NF-e für Waren.
Wenn Ihr Unternehmen Dienstleistungen von brasilianischen Anbietern bezieht – oder dies erwägt –, lesen Sie unseren Leitfaden zur Extraktion von NFS-e-Dienstleistungsrechnungsdaten und unsere Analyse, warum die NFS-e-Verarbeitung mehr kostet, als die meisten Finanzteams budgetieren. Dieser Einsteigerleitfaden behandelt die NF-e-Warenrechnung; diese Seiten decken die NFS-e-Dienstleistungsseite der brasilianischen E-Rechnung ab.
Die Steuerreform 2026: Was sie für die NF-e bedeutet, die Sie künftig sehen werden
Brasilien hat mit der Verfassungsänderung 132/2023, geregelt durch das Ergänzungsgesetz 214/2025, die bedeutendste Umstrukturierung seines Steuersystems seit der Verfassung von 1988 eingeleitet. Die Reform ersetzt fünf bestehende Steuern (PIS, COFINS, ICMS, ISS und IPI) durch ein duales Mehrwertsteuersystem: CBS (Contribuição sobre Bens e Serviços) auf Bundesebene und IBS (Imposto sobre Bens e Serviços) auf Staats- und Gemeindeebene.
Der Übergang erfolgt schrittweise von 2026 bis 2033:
| Jahr | Was sich ändert | Was Sie auf der NF-e sehen |
|---|---|---|
| 2026 | Testphase. CBS (0,9 %) und IBS (0,1 %) erscheinen zu Testzwecken, werden aber nicht erhoben. | Sowohl alte Steuerfelder (ICMS, IPI, PIS, COFINS) ALS AUCH neue Steuerfelder (CBS, IBS) erscheinen auf derselben NF-e. Doppeltes Schema. |
| 2027 | Die CBS-Erhebung beginnt. PIS und COFINS werden abgeschafft. Die IPI-Sätze beginnen, auf null zu sinken. | PIS/COFINS-Felder verschwinden von der NF-e. CBS wird zum aktiven Bundessteuerfeld. |
| 2029–2032 | IBS wird schrittweise von Bundesstaat zu Bundesstaat eingeführt und ersetzt ICMS und ISS inkrementell. | Gemischtes Regime: Einige NF-e enthalten ICMS (Bestandsstaaten), andere enthalten IBS (umgestellte Staaten). |
| 2033 | Volle Umsetzung. ICMS, ISS, PIS, COFINS und IPI werden abgeschafft. | Die NF-e enthält nur noch CBS, IBS und die Selektivsteuer (IS). Das Schema stabilisiert sich. |
Die unmittelbare operative Herausforderung für 2026 ist die Phase des doppelten Schemas. Ab dem 1. August 2026 werden NF-e-XML-Dateien, die die CBS- und IBS-Felder nicht enthalten, von der SEFAZ abgelehnt. Wenn Ihr Extraktionsworkflow oder Ihr ERP-Mapping nur für die alten Steuerfelder vor der Reform ausgelegt ist, werden die neuen Felder stillschweigend ignoriert – oder, falls das Mapping fest codiert war, bricht es vollständig, wenn die alten Felder schließlich entfernt werden. Dies ist kein zukünftiges Problem. Die Schemaänderung ist verpflichtend und die Frist ist festgelegt.
Was ein englischsprachiges AP-Team tatsächlich tun muss
Dieser Leitfaden hat viel Boden abgedeckt. Reduzieren wir ihn auf eine praktische Checkliste für ein Finanzteam, das zum ersten Mal auf brasilianische NF-e-Dokumente stößt:
- Die XML-Datei besorgen, nicht nur das DANFE. Bitten Sie Ihren brasilianischen Lieferanten um die XML-Datei zusammen mit dem gedruckten DANFE. Er ist gesetzlich dazu verpflichtet, sie bereitzustellen – die XML-Datei ist Teil des Pflichtdokumentensatzes. Wenn er nur das DANFE gesendet hat, verwenden Sie den 44-stelligen Zugriffsschlüssel auf dem DANFE, um die XML-Datei von SEFAZ herunterzuladen.
- Jeden Zugriffsschlüssel überprüfen. Bevor Sie eine NF-e buchen, geben Sie ihren 44-stelligen Schlüssel in das SEFAZ-Portal des ausstellenden Bundesstaates ein. Bestätigen Sie, dass die NF-e autorisiert und nicht storniert ist. Dies ist eine 30-Sekunden-Prüfung, die verhindert, dass Sie eine stornierte Rechnung buchen – eine überraschend häufige Situation, da Lieferanten NF-e-Dokumente innerhalb von 24 Stunden stornieren können.
- Die vier Steuerbeträge auf Positionsebene extrahieren. Wenn Sie mehr als nur grundlegende Kopfdaten erfassen, erfassen Sie ICMS-, IPI-, PIS- und COFINS-Beträge pro Position, nicht nur die Rechnungssummen. Diese bestimmen Ihre Vorsteuerabzüge. Wenn Sie nur die Gesamtsumme erfassen, lassen Sie erstattungsfähige Steuern liegen.
- NCM- und CFOP-Codes erfassen. Diese beiden Codes auf jeder Position bestimmen die steuerliche Behandlung. Buchen Sie sie in Ihr ERP, auch wenn Ihr nicht-brasilianisches Buchhaltungssystem sie nicht automatisch verarbeitet – Ihr brasilianisches Buchhaltungsteam oder externer Steuerberater benötigt sie für SPED-Meldungen und die Steuergutschrift-Abstimmung.
- Die XML-Datei fünf Jahre lang archivieren. Das brasilianische Gesetz verlangt, dass sowohl Käufer als auch Verkäufer NF-e-XML-Dateien mindestens fünf Jahre lang aufbewahren. Ein Ordner mit DANFE-PDFs erfüllt diese Anforderung nicht.
- Auf die Zeit des dualen Schemas vorbereiten. Wenn Sie eine automatisierte NF-e-Datenverarbeitung haben – Skripte, die XML in Excel extrahieren, ERP-Zuordnungen oder Integrationen von Drittanbietern für E-Rechnungen – stellen Sie sicher, dass sie die neuen CBS- und IBS-Felder verarbeiten können, die im August 2026 Pflicht wurden.
Wenn das Volumen der brasilianischen NF-e-Dokumente, die Ihr Team verarbeitet, mehr als eine Handvoll pro Monat beträgt und die manuelle Dateneingabe aus DANFE oder XML erhebliche Zeit in Anspruch nimmt, lesen Sie unseren vollständigen Extraktionsleitfaden, der die drei verfügbaren Methoden abdeckt – ERP-Importmodule, XML-zu-Excel-Skripte und KI-basierte Dokumentextraktion – mit Feldzuordnung und Steuervalidierungsregeln. Sie fragen sich, ob KI diese XML-Dateien tatsächlich lesen kann? Lesen Sie unsere Aufschlüsselung, was KI bei NF-e-XML richtig macht und wo sie Schwierigkeiten hat. Für die technische Referenz – vollständige XML-Feldzuordnungstabellen, CST/CFOP/NCM-Codereferenzen und ICMS-ST-Handhabung – lesen Sie unseren vollständigen NF-e-Extraktions-Feldzuordnungsleitfaden. Um eine konkrete Zahl zu nennen, was diese manuelle Eingabe kostet, lesen Sie unser Kostenmodell für die manuelle NF-e-Dateneingabe.
Häufig gestellte Fragen
Reicht die DANFE für meine AP-Unterlagen?
Für die grundlegende Dokumentation – ein Beleg, der zeigt, was gekauft wurde, von wem und zu welchem Preis – erfüllt die DANFE diesen Zweck. Für Steuerzwecke, Betriebsprüfungen und die Einhaltung brasilianischen Rechts ist die DANFE jedoch unzureichend. Sie enthält keine Steueraufschlüsselung, kein SEFAZ-Autorisierungsprotokoll und keine digitale Signatur, die der NF-e ihre rechtliche Gültigkeit verleiht. Nach brasilianischem Recht ist die XML-Datei der rechtlich maßgebliche Beleg, und sowohl Käufer als auch Verkäufer müssen sie fünf Jahre lang aufbewahren. Wenn Ihre Prüfungskette für brasilianische Transaktionen auf DANFE-Dokumenten basiert, stützt sie sich auf ergänzende Unterlagen, die das brasilianische Steuerrecht nicht als Rechnung betrachtet.
Was tun, wenn mein Lieferant nur die DANFE und nicht die XML gesendet hat?
Der auf der DANFE aufgedruckte 44-stellige Zugangsschlüssel ist alles, was Sie brauchen, um die XML-Datei abzurufen. Gehen Sie zum SEFAZ-Portal des Ausstellungsstaates (welcher Staat dies ist, ergibt sich aus den ersten beiden Ziffern des Zugangsschlüssels), geben Sie den Schlüssel und das Captcha ein und laden Sie die vollständige XML-Datei herunter. Ihr Lieferant ist gesetzlich verpflichtet, diese bereitzustellen – die Anforderung der XML-Datei zusammen mit der DANFE sollte ein Standardverfahren in Ihrem Onboarding-Prozess für brasilianische Lieferanten werden.
Kann ich eine NF-e auf Englisch erhalten?
Nein. NF-e-Dokumente werden auf Portugiesisch ausgestellt, und das XML-Schema verwendet portugiesische Tag-Namen (z. B. <dest> für Empfänger, <emit> für Aussteller, <imposto> für Steuern). Es gibt keine offizielle englische Übersetzung des NF-e-Layouts. Die gute Nachricht ist, dass die XML-Tags bei allen brasilianischen Lieferanten standardisiert sind – sobald Sie die Zuordnung einmal gelernt haben, gilt sie für jede NF-e, die Sie erhalten. Die wichtigsten Felder, die Sie benötigen (CNPJ, NCM, CFOP, ICMS, IPI, PIS, COFINS), verwenden auf jedem Dokument dieselben Tag-Namen.
Wie überprüfe ich, ob eine NF-e storniert wurde?
Geben Sie den 44-stelligen Zugangsschlüssel auf einem beliebigen SEFAZ-Portal ein und prüfen Sie den Dokumentenstatus. Eine NF-e kann vom Aussteller innerhalb von 24 Stunden nach Autorisierung storniert werden, wenn die Ware noch nicht versandt wurde – dies erzeugt ein Stornierungsereignis bei SEFAZ, das mit demselben Zugangsschlüssel verknüpft ist. Jede Abfrage dieses Schlüssels gibt den Status „storniert“ zurück. Bei Rechnungen in der Nähe von Zahlungsterminen ist die Überprüfung des Zugangsschlüssels vor der Zahlungsfreigabe eine empfohlene Kontrollmaßnahme. Eine stornierte NF-e ist keine gültige Rechnung, und eine darauf geleistete Zahlung ist ein behebbarer Fehler – der sich jedoch leichter verhindern als korrigieren lässt.
Kann ich als ausländischer Käufer ICMS- oder IPI-Gutschriften geltend machen?
Wenn Ihr Unternehmen in Brasilien über eine registrierte Einheit (CNPJ) verfügt und die gekauften Waren in Ihrem brasilianischen Betrieb verwendet werden (Produktionsinputs, Waren zum Weiterverkauf oder bestimmte Serviceinputs), können Sie in der Regel ICMS- und IPI-Gutschriften geltend machen. PIS- und COFINS-Gutschriften folgen ihren eigenen Regeln im nicht-kumulativen Regime. Wenn Ihr Unternehmen keine brasilianische Einheit hat und Waren importiert, werden diese Steuern beim Zoll gezahlt und der Erstattungsprozess läuft über die Importanmeldung, nicht über die NF-e. Diese Frage sollten Sie an Ihren brasilianischen Steuerberater oder Ihre lokale Buchhaltungsfirma richten – die Regeln sind produktspezifisch und bundeslandspezifisch, und eine allgemeine Antwort ersetzt keine professionelle Beratung für Ihre spezifische Situation.
Woher weiß ich, welcher ICMS-Satz gelten sollte?
Der ICMS-Satz auf einer NF-e wird durch drei Faktoren bestimmt: das Ursprungsland (wo der Lieferant sitzt), das Zielland (wohin die Waren gehen – das Bundesland Ihrer Einheit) und ob die Waren mehr als 40 % importierten Inhalt enthalten. Der Satz sollte im NF-e-XML im Feld pICMS angegeben sein. Sie können ihn mit der Zwischenstaatlichen-Satztabelle abgleichen: 12 % für Transaktionen innerhalb der Region Süd/Südost, 7 % von Süd/Südost nach Nord/Nordost/Mittelwest, 12 % von Nord/Nordost/Mittelwest in alle Regionen und 4 % für Waren mit mehr als 40 % ausländischem Inhalt. Interne (innerstaatliche) Sätze liegen zwischen 17 % und 22 %. Eine Abweichung zwischen dem Satz auf der Rechnung und dem korrekten Satz für das Ursprungs-Ziel-Paar ist ein häufiger Prüfungsbefund – proaktive Validierung lohnt sich.
Unser Team erhält Dutzende NF-e-Dokumente pro Monat. Gibt es eine Möglichkeit, sie in Batches zu verarbeiten?
Ja, und der Ansatz hängt davon ab, ob Sie Zugriff auf die XML-Dateien haben. Wenn Sie die XML-Dateien haben, kann ein Skript oder ein Extraktionstool einen Ordner mit XMLs verarbeiten und eine konsolidierte Tabelle mit den aus jeder Datei extrahierten Feldern erstellen. Wenn Sie nur die DANFE-PDFs haben, können Dokumentextraktionstools die gedruckten Daten aus mehreren DANFE-Dateien lesen und die Ergebnisse in einer einzigen Tabelle zusammenführen – bei diesem Ansatz werden die Spaltennamen einmal definiert (z. B. „CNPJ“, „Rechnungssumme“, „ICMS-Betrag“, „Zugriffsschlüssel“) und das Tool findet die entsprechenden Werte auf jedem Dokument. Der entscheidende Unterschied ist, dass XML-basierte Extraktion Ihnen 100 % der Daten liefert; DANFE-basierte Extraktion liefert Ihnen, was auf der Seite gedruckt wurde, was ungefähr 10 % dessen entspricht, was im XML steht. Für einen tiefen Einblick in die Extraktionsmethoden siehe unseren NF-e-Extraktionsleitfaden.
Wissen, was Sie vor sich haben
Der teuerste Fehler, den ein AP-Team bei brasilianischen NF-e-Dokumenten macht, ist kein Dateneingabefehler – es ist die Verarbeitung der DANFE als wäre sie die Rechnung, das Übersehen der Steuerdetails, die erstattungsfähige Gutschriften bestimmen, und der Aufbau eines Prüfpfads auf einem Dokument, das die Regierung als ergänzend betrachtet. Wenn Sie die XML-Datei erhalten, den Zugriffsschlüssel prüfen und die Steuerdaten auf Positionsebene extrahieren, wird aus einem mysteriösen ausländischen Dokument eine maschinenlesbare Quelle strukturierter Finanzdaten. Die Informationen sind bereits vorhanden – sie sind bezahlt, verifiziert und stehen Ihnen zur Nutzung zur Verfügung.