Nota Fiscal Eletrônica
Un guide pour débutants destiné aux équipes AP
La première fois que votre équipe reçoit une demande de paiement d'un fournisseur brésilien, le document ne ressemblera à aucune facture que vous ayez vue auparavant. Il comporte un numéro à 44 chiffres dans le coin, un code-barres et des abréviations fiscales — ICMS, IPI, PIS, COFINS — qui n'apparaissent sur les factures d'aucun autre pays. Ce document s'appelle une Nota Fiscal Eletrônica, ou NF-e, et ce n'est pas simplement une facture avec un nom différent. C'est le résultat d'un système d'autorisation électronique géré par le gouvernement qui traite la facture avant que les marchandises ne quittent l'entrepôt du fournisseur — un modèle fondamentalement différent de l'approche « émettre d'abord, déclarer ensuite » utilisée dans la plupart des pays.
Qu'est-ce qu'une Nota Fiscal Eletrônica et pourquoi s'y intéresser ?
Une Nota Fiscal Eletrônica — NF-e en abrégé — est la facture électronique obligatoire du Brésil pour les transactions de biens. Cela semble simple, mais le mot « électronique » dans son nom sous-estime la réalité. Dans la plupart des pays, une facture électronique est un PDF généré par un logiciel comptable et envoyé par e-mail à l'acheteur. Au Brésil, une NF-e est un fichier XML qui doit être signé numériquement et approuvé par l'administration fiscale de l'État avant que les biens qu'elle décrit puissent légalement quitter les locaux du vendeur.
Voici la différence : dans un pays classique, une entreprise émet une facture, expédie les biens, puis déclare la transaction à l'administration fiscale plus tard — en fin de mois, de trimestre ou lors d'un audit. Le Brésil a inversé cette séquence. L'administration fiscale, appelée SEFAZ (Secretaria da Fazenda Estadual, ou Secrétariat d'État au Trésor), voit et approuve la transaction avant qu'elle n'ait lieu. Les biens qui quittent un entrepôt sans NF-e autorisée par la SEFAZ sont, juridiquement, transportés illégalement — avec des pénalités pouvant atteindre 100 % de la valeur de la facture.
Pour une équipe comptable anglophone, c'est important car un fournisseur brésilien ne peut pas émettre une facture valide à sa guise. Chaque NF-e que vous recevez porte un code d'autorisation gouvernemental et un identifiant unique de 44 chiffres. Cet identifiant vous permet — à vous ou à quiconque — de vérifier l'authenticité de la facture directement auprès des registres de la SEFAZ. Vous n'avez pas besoin de faire confiance au PDF du fournisseur. Vous pouvez consulter vous-même le registre gouvernemental.
Point clé : Une NF-e n'est pas un document que votre fournisseur crée et vous envoie. C'est un document que votre fournisseur crée, que le gouvernement autorise, et que vous recevez ensuite. Comprendre ce flux tripartite est la base de tout le reste du traitement des factures brésiliennes.
Pourquoi le Brésil a-t-il construit tout ce système ?
Le Brésil a lancé la NF-e en 2006 pour une raison primordiale : les factures papier rendaient le contrôle fiscal quasi impossible. Avant la NF-e, les entreprises émettaient des documents Nota Fiscal physiques — des formulaires imprimés en plusieurs exemplaires, appelés Modèles 1 et 1A — et l'administration fiscale n'avait aucune visibilité en temps réel sur les transactions. Les marchandises traversaient les frontières des États avec des documents papier qui pouvaient ou non correspondre à ce qui était déclaré ultérieurement. La capacité d'audit se limitait à des échantillonnages, et l'écart entre ce qui était déclaré et ce qui se passait réellement se mesurait en milliards de réais.
La NF-e a résolu ce problème en transférant l'ensemble du système sur une infrastructure numérique avec une règle centrale : pas de NF-e autorisée = pas d'expédition légale. En exigeant une pré-autorisation, on élimine la forme la plus courante de fraude fiscale — émettre une facture d'un montant inférieur à la transaction réelle, ou ne pas en émettre du tout. On crée également une base de données complète et consultable de toutes les transactions de biens interentreprises du pays. La SEFAZ peut interroger cette base en temps réel. Les agents de la police routière qui arrêtent des camions aux points de contrôle peuvent aussi le faire, en scannant le code-barres sur la documentation imprimée pour vérifier que les marchandises correspondent à la NF-e autorisée.
L'ampleur de ce système mérite d'être comprise. Le Brésil traite des milliards de documents NF-e via un réseau fédéré de systèmes SEFAZ au niveau des États, coordonnés dans le cadre d'un accord national appelé ENCAT (Encontro Nacional de Coordenadores e Administradores Tributários Estaduais). La spécification technique — le schéma XML qui définit chaque champ qu'une NF-e valide doit contenir — est maintenue comme une norme publique appelée Manual de Integração do Contribuinte, actuellement en version de layout 4.0.
Comment SEFAZ autorise une NF-e : le flux étape par étape
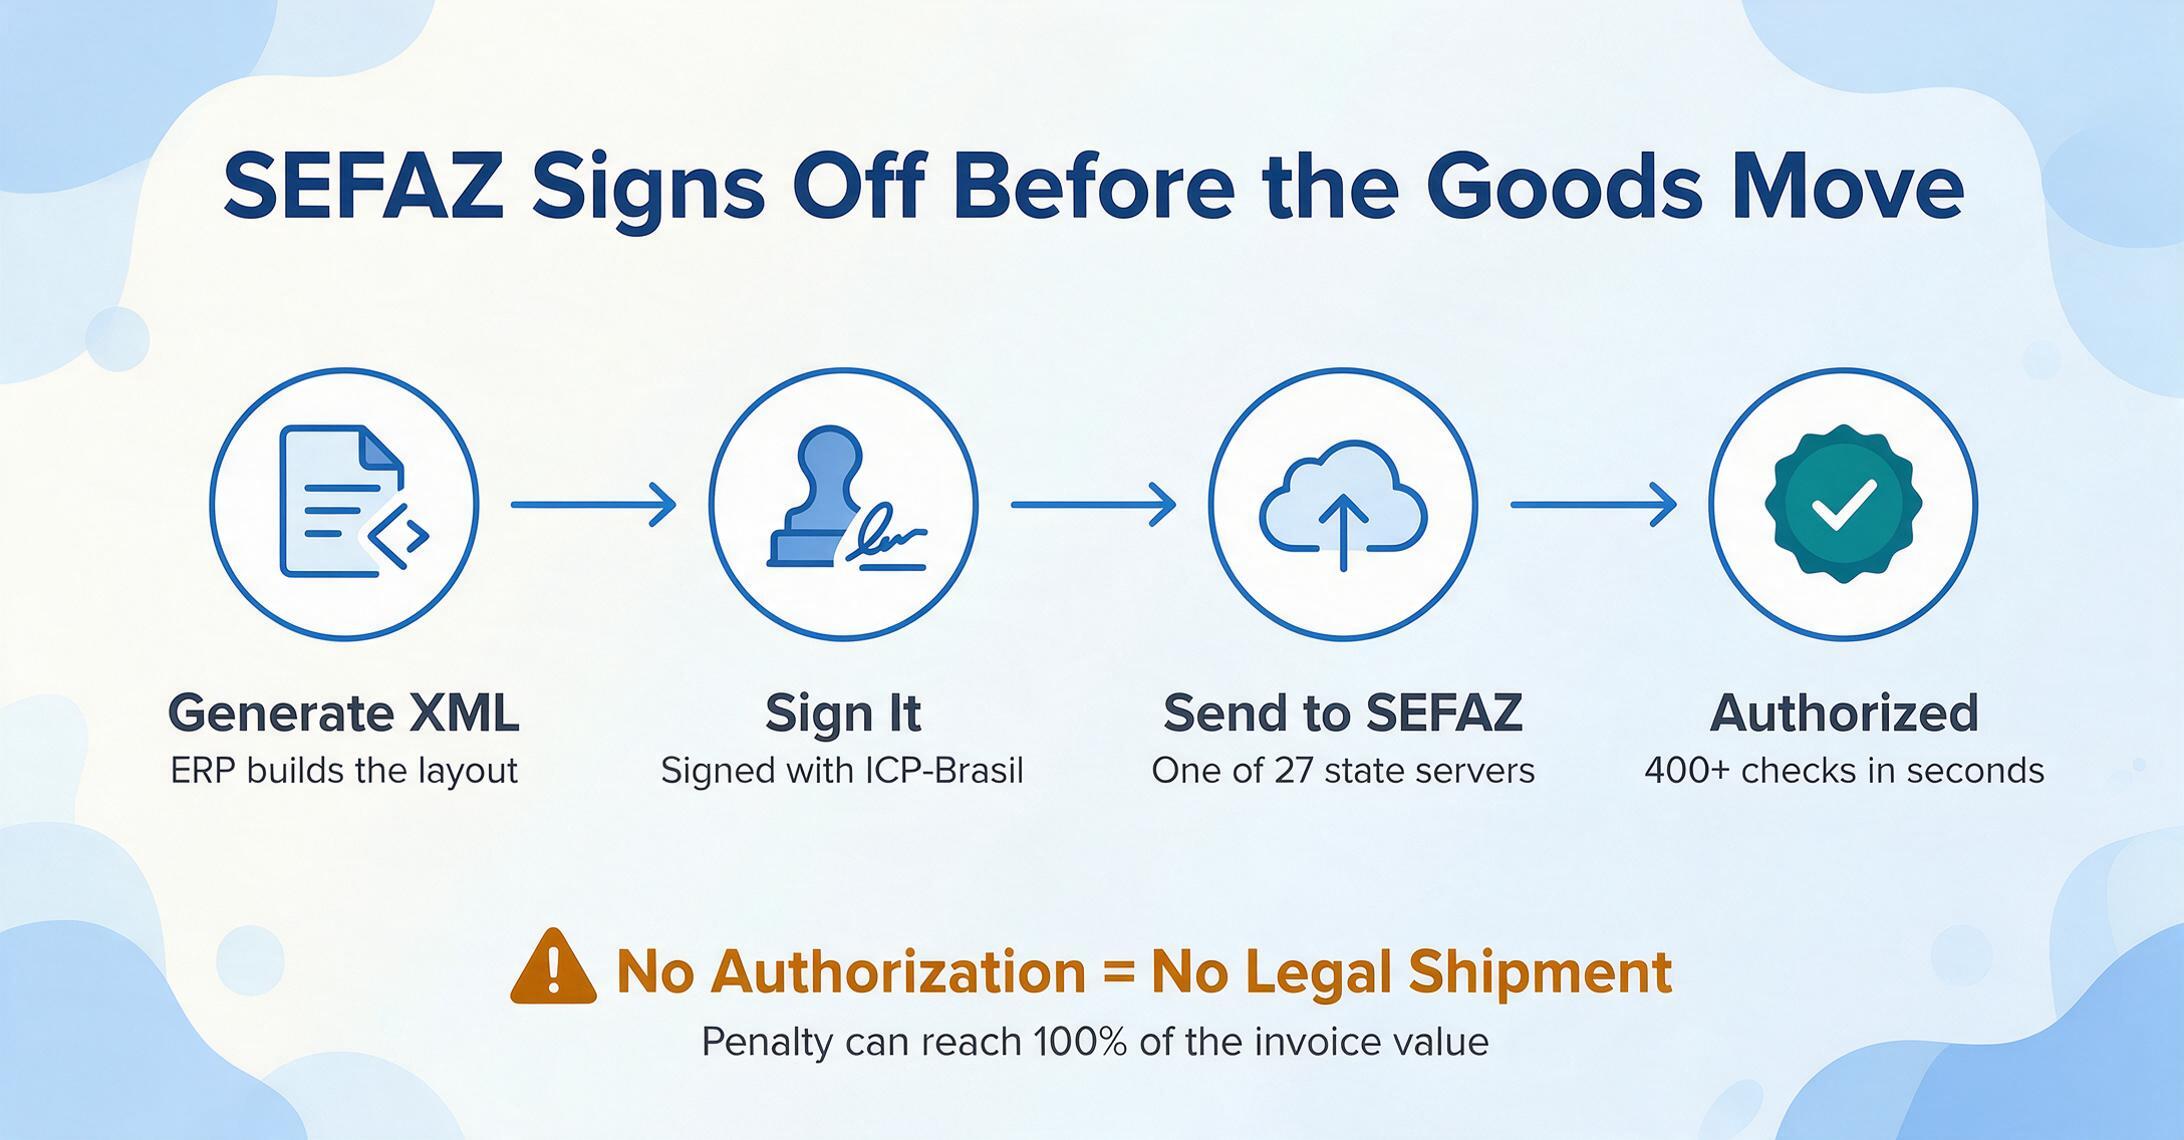
Lorsque votre fournisseur brésilien émet une NF-e, voici ce qui se passe en coulisses, dans l'ordre :
Étape 1 : Générer le XML. L'ERP du fournisseur ou son système de facturation produit un fichier XML structuré selon les spécifications de mise en page de la NF-e. Ce XML contient toutes les informations sur la transaction — détails de l'acheteur et du vendeur, lignes d'articles avec quantités et prix, et un calcul fiscal complet pour chaque taxe applicable au niveau de la ligne d'article.
Étape 2 : Signer le XML. Avant d'envoyer le XML où que ce soit, le fournisseur le signe numériquement à l'aide d'un certificat numérique ICP-Brasil. ICP-Brasil est l'infrastructure nationale brésilienne à clé publique, et le certificat est lié au CNPJ du fournisseur (son identifiant fiscal d'entreprise à 14 chiffres). La signature sert deux objectifs simultanément : elle prouve que le XML provient du fournisseur qui prétend l'envoyer, et elle garantit que le XML n'a pas été modifié depuis le moment de la signature.
Étape 3 : Transmettre à SEFAZ. Le XML signé est envoyé à la SEFAZ de l'État du fournisseur via un service web. Chacun des 27 États brésiliens (26 États plus le District fédéral) gère son propre serveur d'autorisation SEFAZ.
Étape 4 : Validation SEFAZ. SEFAZ soumet le XML à plus de 400 contrôles de validation automatisés. Ceux-ci couvrent la conformité structurelle (toutes les balises XML requises sont-elles présentes ?), l'exactitude du calcul fiscal (le taux d'ICMS correspond-il à la paire d'États d'origine-destination ?) et la situation fiscale du fournisseur (son inscription est-elle active ? a-t-il des problèmes en suspens ?). Cela se fait en quelques secondes.
Étape 5 : Autorisation ou rejet. Si tous les contrôles sont réussis, SEFAZ renvoie un protocole d'autorisation — un code unique confirmant que la NF-e est désormais légalement valide — et le fournisseur peut procéder à l'expédition des marchandises. Si un contrôle échoue, le XML est rejeté. Le fournisseur doit corriger le problème et soumettre à nouveau. Il n'y a pas d'option « expédier maintenant, corriger plus tard ». Les marchandises ne peuvent pas circuler légalement tant que la NF-e n'est pas autorisée.
Étape 6 : Générer le DANFE. Une fois autorisée, le fournisseur imprime le DANFE — Documento Auxiliar da Nota Fiscal Eletrônica — un document papier lisible qui accompagne les marchandises pendant le transport. C'est le document que votre quai de réception verra et celui que la plupart des équipes AP internationales finissent par traiter.
Que se passe-t-il lorsque SEFAZ est indisponible ? Le système NF-e prévoit cela via des processus de contingence. Si le serveur SEFAZ principal est inaccessible, le fournisseur peut passer par un serveur d'autorisation alternatif ou utiliser une contingence de pré-enregistrement appelée EPEC (Evento Prévio de Emissão em Contingência) qui crée une autorisation temporaire valable 24 heures. La NF-e complète doit être transmise dans ce délai une fois le système rétabli.
Le DANFE vs. le XML : deux documents, une seule facture
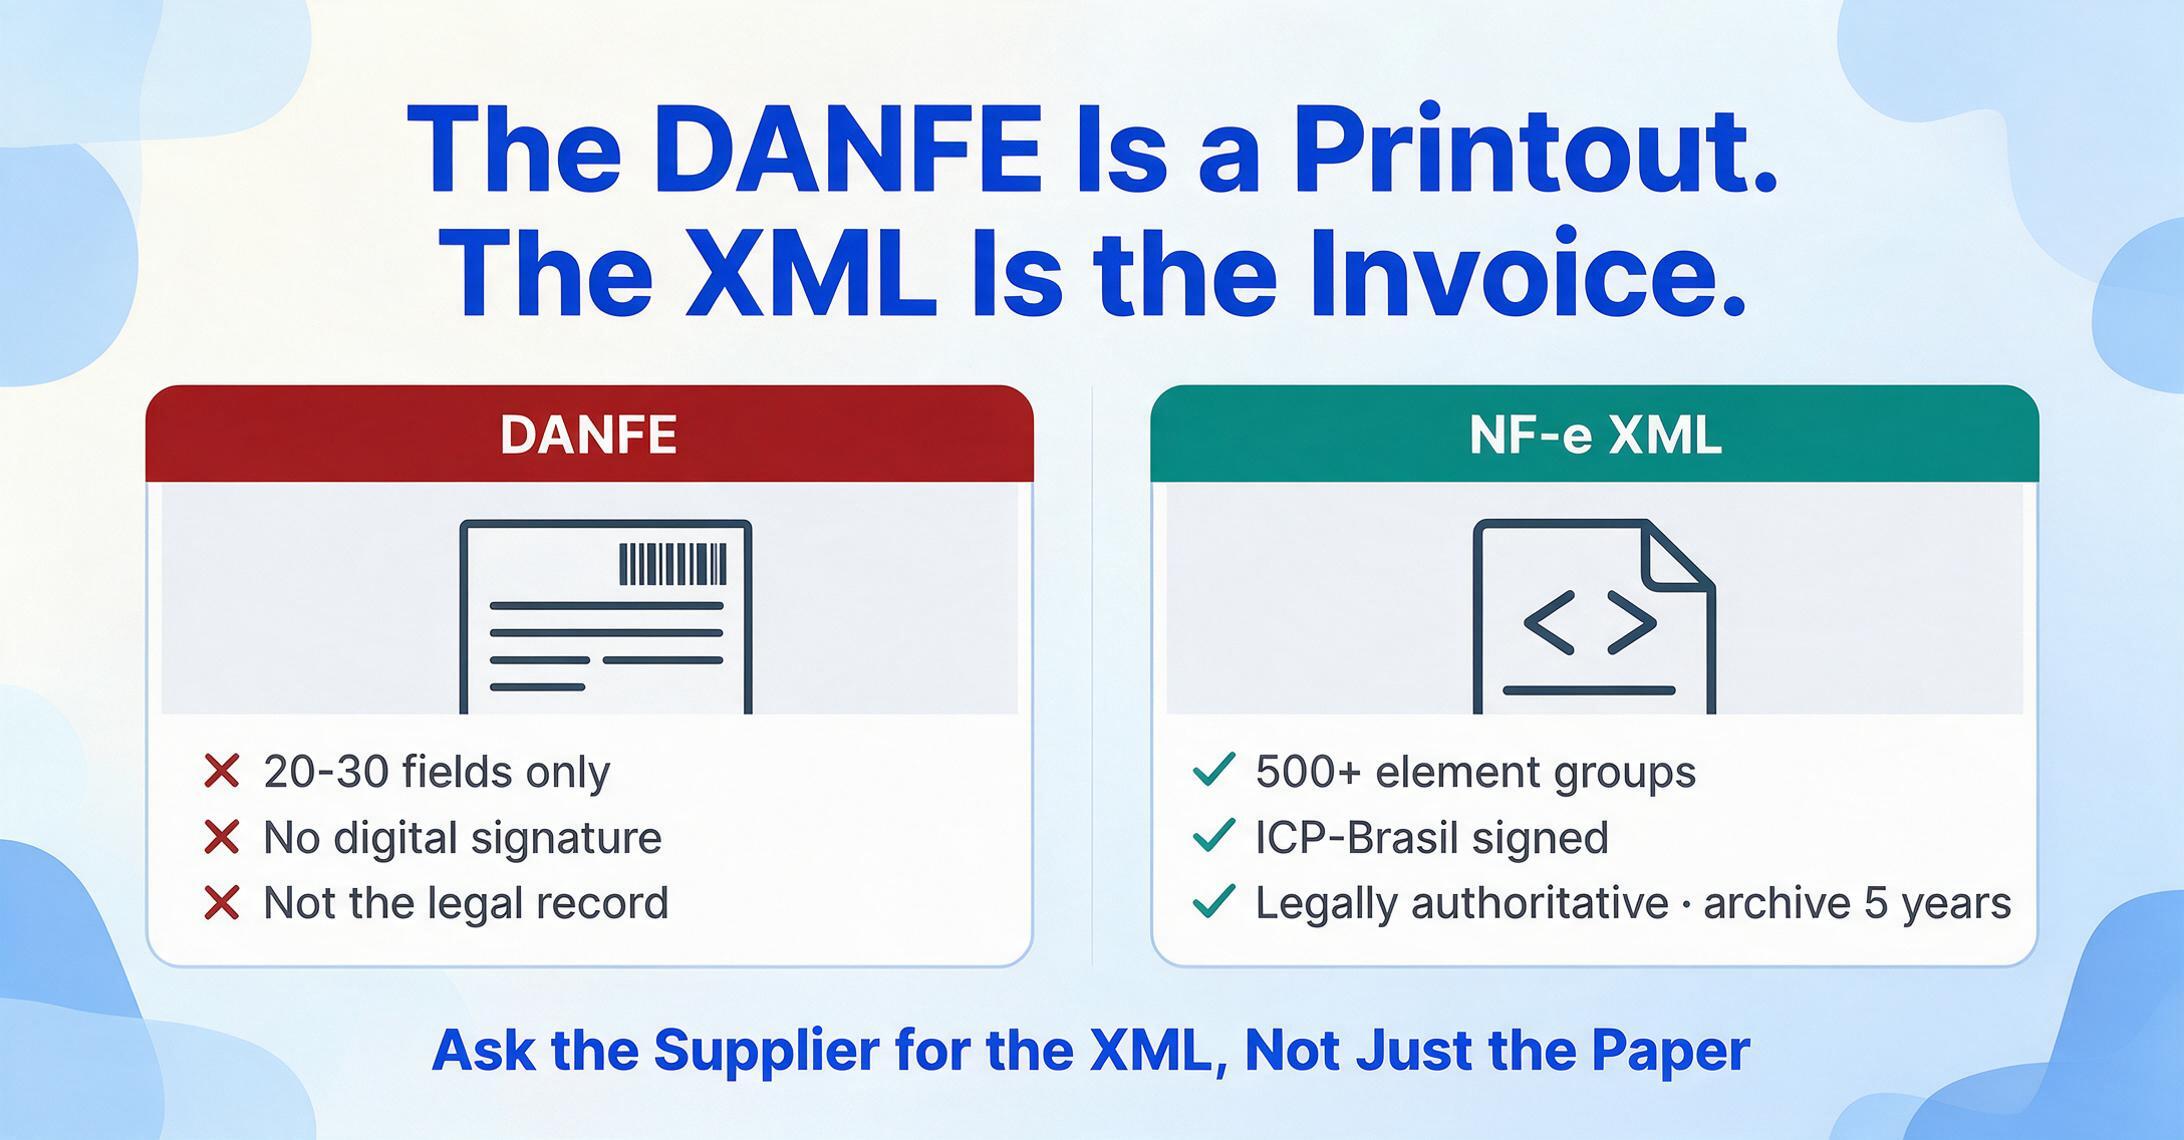
Si vous ne retenez qu'un seul concept de ce guide, retenez celui-ci : le document imprimé que votre équipe traite probablement n'est pas la véritable facture.
Le DANFE — le document papier avec le code-barres et la clé à 44 chiffres — est une représentation imprimée et simplifiée de la NF-e. Son seul but est d'accompagner les marchandises physiques pendant le transport afin que tout poste de contrôle fiscal puisse scanner le code-barres, interroger SEFAZ et vérifier que l'envoi correspond à une facture autorisée. Le DANFE n'a jamais été conçu pour être un document financier complet. Il contient un résumé condensé — nom du vendeur, nom de l'acheteur, date, lignes d'articles et total général — mais il omet le détail fiscal complet qui détermine vos crédits d'impôt en amont, votre piste d'audit et la précision de votre rapprochement.
Le XML est le véritable document fiscal. Il constitue la pièce juridiquement faisant foi de la transaction, portant la signature numérique du fournisseur et le protocole d'autorisation SEFAZ. Selon la loi fiscale brésilienne, le fournisseur et l'acheteur sont tenus d'archiver le XML de la NF-e pendant une durée minimale de cinq ans. Le DANFE — imprimé sur papier ordinaire, sans signature — n'est pas le document que la loi brésilienne considère comme la facture.
L'écart de données entre ces deux documents n'est pas marginal — il est d'un ordre de grandeur. Le DANFE affiche environ 20 à 30 champs de données. Le XML de la NF-e, selon la version 4.0 du layout définie par la Nota Técnica 2016/002, contient plus de 500 groupes d'éléments structurés. Pour chaque ligne d'article du DANFE, le XML comporte le code de classification du produit NCM, le code d'opération fiscale CFOP, le code de situation fiscale CST et une ventilation fiscale complète ICMS/IPI/PIS/COFINS — aucun de ces éléments n'apparaît sur la page imprimée.
Règle pratique : Si votre équipe comptabilité fournisseurs saisit les données à partir du DANFE, vous ressaisissez manuellement une fraction d'informations qui existent déjà dans un format structuré et lisible par machine — et vous manquez le détail fiscal qui détermine si votre entreprise récupère le bon montant de crédits sur chaque transaction brésilienne.
La clé d'accès à 44 chiffres : votre passeport universel pour les factures
Chaque NF-e comporte un numéro à 44 chiffres dans le coin supérieur droit : la chave de acesso, ou clé d'accès. C'est l'identifiant universel de la NF-e — unique dans tout le Brésil, pour toujours — et c'est la seule information dont vous avez besoin pour vérifier l'authenticité d'une NF-e, savoir si elle a été annulée, ou récupérer le XML complet auprès de SEFAZ.
Les 44 chiffres ne sont pas aléatoires. Ils encodent des informations spécifiques sur le document, structurées selon la Nota Técnica 2011/004 de SEFAZ :
| Position | Longueur | Ce qu'elle encode | Exemple |
|---|---|---|---|
| 1–2 | 2 chiffres | État de l'émetteur (code IBGE) | 35 = São Paulo, 33 = Rio de Janeiro |
| 3–6 | 4 chiffres | Année et mois d'émission | 2606 = juin 2026 |
| 7–20 | 14 chiffres | CNPJ de l'émetteur (identifiant fiscal) | L'identifiant à 14 chiffres du fournisseur |
| 21–22 | 2 chiffres | Modèle du document | 55 = NF-e, 65 = NFC-e (facture consommateur) |
| 23–25 | 3 chiffres | Série de la facture | Généralement 001 |
| 26–34 | 9 chiffres | Numéro séquentiel de la facture | Le compteur de factures du fournisseur |
| 35 | 1 chiffre | Type d'émission | 1 = normal, autres = modes de contingence |
| 36–43 | 8 chiffres | Code aléatoire anti-collision | Empêche la duplication de la clé |
| 44 | 1 chiffre | Chiffre de contrôle modulo 11 | Valide les 43 chiffres précédents |
Que faire avec cette clé ? Trois choses utiles pour AP : (1) allez sur n'importe quel portail SEFAZ, saisissez la clé et confirmez si la NF-e est valide et autorisée — cela vérifie que vous avez affaire à une vraie facture, pas à un PDF fabriqué ; (2) vérifiez si la NF-e a été annulée — un fournisseur peut annuler une NF-e dans les 24 heures suivant l'autorisation ; (3) téléchargez le XML complet si votre fournisseur n'a envoyé que le DANFE — la clé suffit pour récupérer le document fiscal complet auprès de SEFAZ.
Les quatre taxes sur chaque NF-e (expliquées sans jargon)
Le système fiscal brésilien fonctionne à trois niveaux de gouvernement — fédéral, étatique et municipal — et une NF-e comporte généralement quatre taxes différentes. Chacune a un taux différent, une autorité fiscale différente et un ensemble de règles différent pour savoir quand vous (l'acheteur) pouvez demander un crédit. Les voici, une par une :
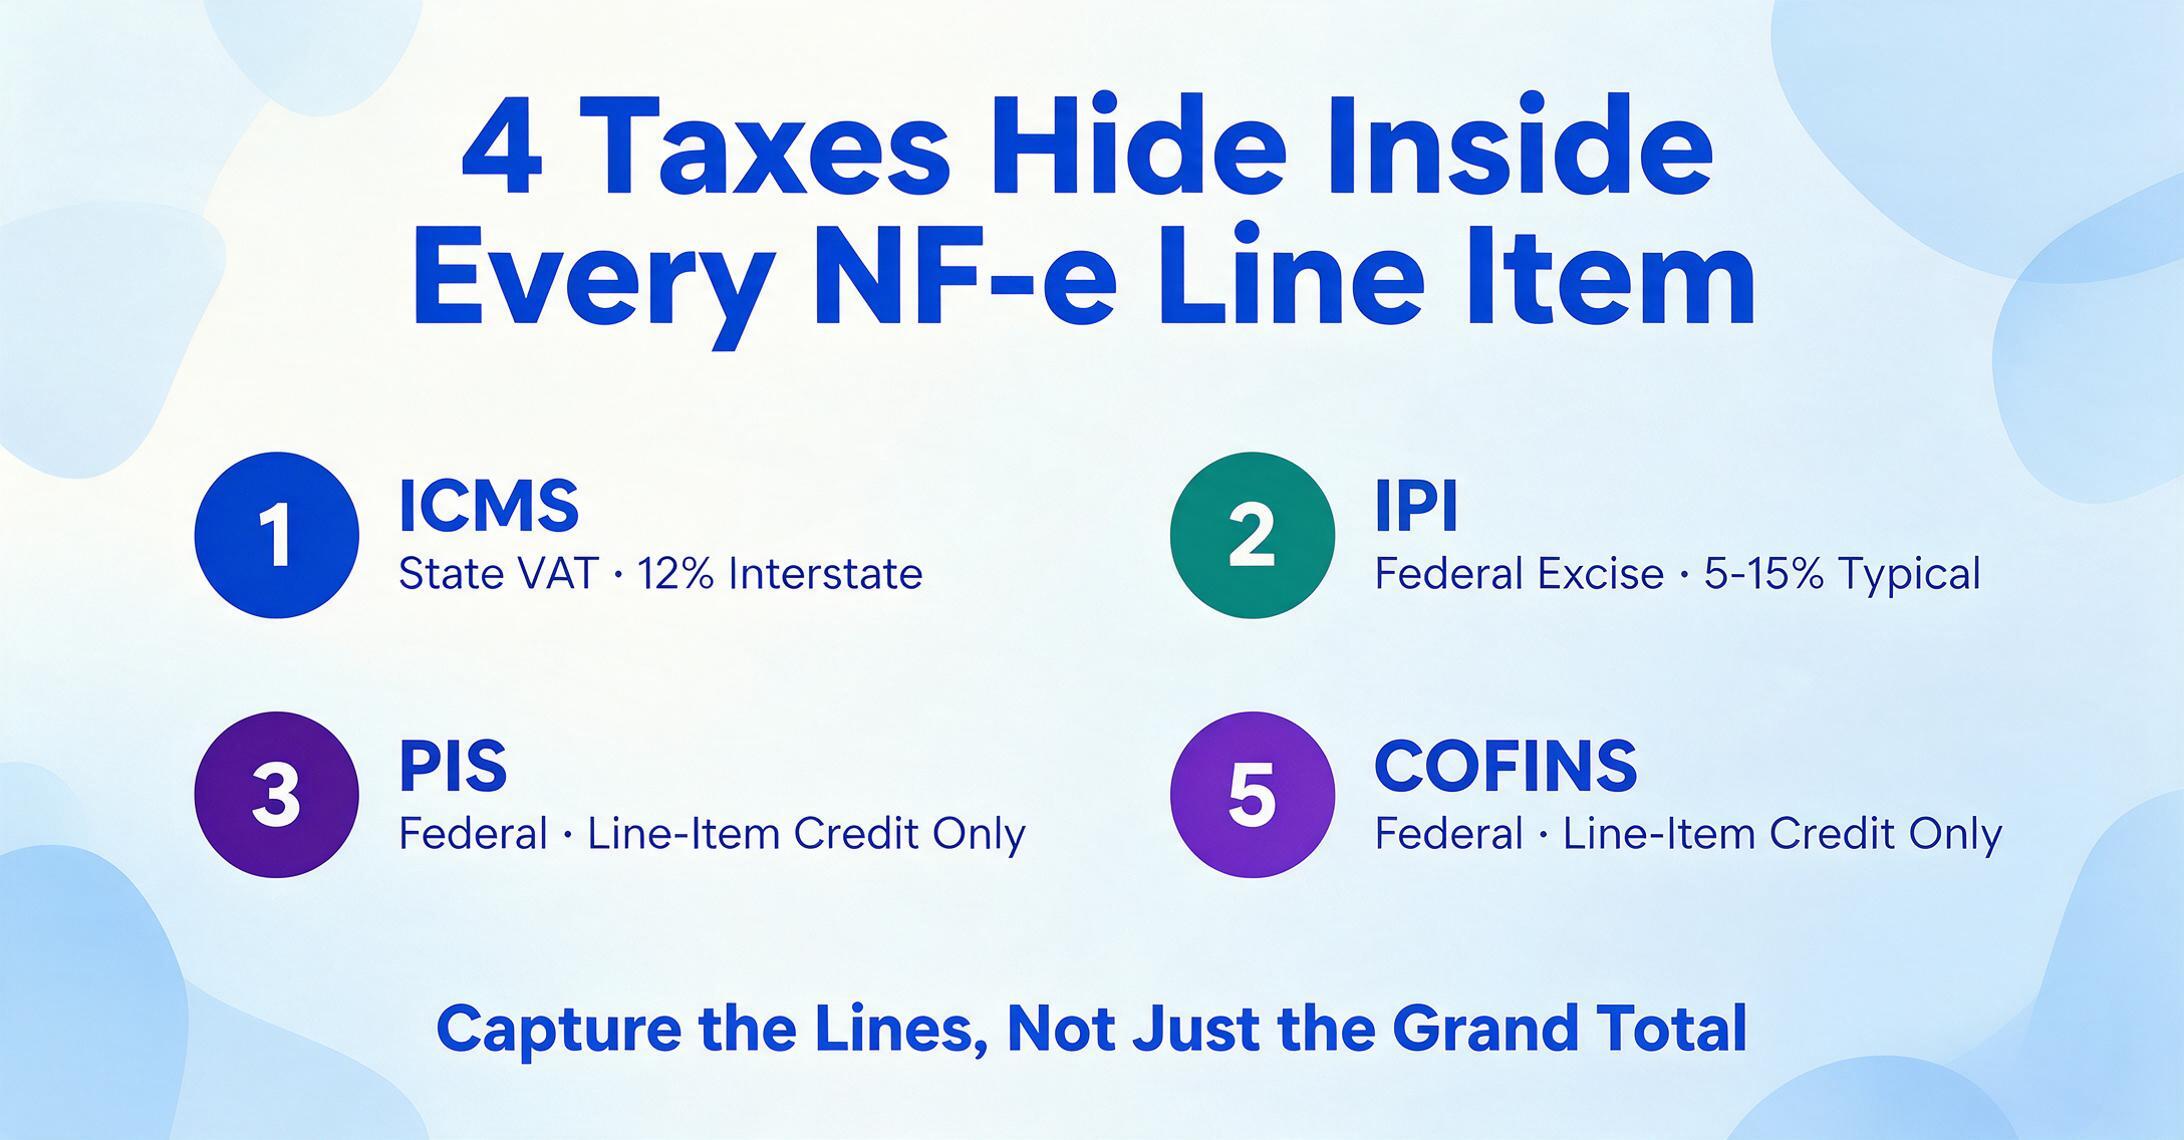
ICMS (Imposto sobre Circulação de Mercadorias e Serviços). Il s'agit de la taxe sur la valeur ajoutée au niveau de l'État sur la circulation des marchandises. Considérez-la comme la version brésilienne d'une taxe de vente, mais appliquée à chaque étape de la chaîne d'approvisionnement — pas seulement à la vente finale. Le taux dépend des deux États entre lesquels les marchandises circulent : les ventes interétatiques de São Paulo à Rio de Janeiro sont soumises à 12 %, de São Paulo à un État du Nord ou du Nord-Est à 7 %, et les ventes au sein du même État varient de 17 % à 22 % selon l'État. Pour les marchandises importées contenant plus de 40 % de contenu étranger, le taux tombe à 4 % quelle que soit la paire d'États.
IPI (Imposto sobre Produtos Industrializados). Il s'agit d'une taxe d'accise fédérale sur les produits manufacturés, comparable par son concept aux droits d'accise d'autres pays. Le taux est spécifique au produit — déterminé par un tableau immense appelé TIPI (Tabela de Incidência do IPI) qui attribue un taux à chaque code de classification de produit. Les taux vont de 0 % (la plupart des biens essentiels) à plus de 300 % (tabac, certaines boissons). Pour la plupart des biens industriels, le taux d'IPI se situe entre 5 % et 15 %. Les acheteurs industriels — les entreprises qui utilisent les biens achetés dans leur propre fabrication — peuvent généralement récupérer l'IPI sous forme de crédit d'impôt.
PIS (Programa de Integração Social). Une taxe de contribution sociale fédérale, prélevée à 1,65 % dans le régime non cumulatif (celui qui s'applique à la plupart des transactions B2B). Malgré son taux individuel modeste, le PIS compte parce qu'il interagit avec la taxe COFINS, plus importante — les deux sont presque toujours calculées sur la même base imposable et utilisent les mêmes règles de crédit. Dans le régime cumulatif (pour les petites entreprises), le PIS est de 0,65 % mais ne génère pas de crédits d'impôt utilisables.
COFINS (Contribuição para o Financiamento da Seguridade Social). La contribution sociale fédérale la plus importante, à 7,6 % dans le régime non cumulatif. Combinée au PIS à 1,65 %, la contribution fédérale totale sur la plupart des transactions B2B est de 9,25 % — un ajout significatif au prix d'achat qu'une équipe AP étrangère pourrait autrement négliger en comparant les prix des fournisseurs brésiliens à d'autres alternatives.
Ces quatre taxes apparaissent sur la NF-e à deux niveaux : les totaux dans le résumé de la facture, et le détail par ligne dans le XML. Le détail par ligne est là où se trouve l'information réelle — il montre, pour chaque produit de la facture, exactement combien d'ICMS, d'IPI, de PIS et de COFINS a été calculé. Si votre équipe n'utilise que le DANFE, vous voyez les totaux du résumé mais perdez la ventilation par ligne qui vous permet de vérifier chaque calcul individuellement.
NCM et CFOP : les deux codes qui régissent tout
Deux codes de classification figurent sur chaque ligne d'une NF-e et déterminent ensemble l'intégralité du traitement fiscal de cet article. Ils n'ont pas d'équivalent brésilien spécifique dans le monde comptable anglophone — la plupart des pays n'ont rien de comparable — ce qui justifie qu'ils aient leur propre section.
NCM (Nomenclatura Comum do Mercosul). Un code de classification de produit à 8 chiffres basé sur le Système harmonisé international, avec deux chiffres supplémentaires propres au Mercosur. Tout produit vendu au Brésil possède un code NCM, et ce code détermine le taux d'IPI, les droits d'importation applicables, et si le produit bénéficie d'un traitement fiscal spécial (taux réduits, exonérations ou crédits présumés). Deux produits quasi identiques avec des codes NCM différents peuvent être soumis à des taux d'imposition sensiblement différents — une différence qui impacte directement le résultat net.
CFOP (Código Fiscal de Operações e Prestações). Un code à 4 chiffres qui classe la nature fiscale de la transaction. Contrairement au NCM, qui décrit le produit, le CFOP décrit l'opération — s'agit-il d'un achat intra-étatique pour revente (code 1102) ? D'un achat inter-étatique pour usage industriel (2101) ? D'un retour (1202) ? D'un envoi d'échantillon (1912) ? Le premier chiffre d'un CFOP indique la direction et l'origine : 1xxx = entrée intra-étatique, 2xxx = entrée inter-étatique, 3xxx = entrée depuis l'étranger, 5xxx/6xxx/7xxx = sortie. Le CFOP détermine les règles d'ICMS applicables et si vous, en tant qu'acheteur, pouvez récupérer l'ICMS sous forme de crédit.
Pour une équipe AP étrangère, il n'est pas nécessaire de mémoriser ces codes. Mais vous devez comprendre qu'ils existent, qu'ils régissent le traitement fiscal, et que si vous extrayez des données de NF-e pour les intégrer à votre ERP, ces codes doivent figurer parmi les champs que vous capturez. Un fournisseur brésilien qui enregistre un mauvais CFOP sur une facture n'est pas un problème de format — c'est un problème de conformité fiscale qui peut ressortir lors d'un audit de la SEFAZ.
NF-e vs. NFS-e : que se passe-t-il lorsque vous achetez des services au lieu de biens
La NF-e couvre les biens. Si vous achetez des services auprès d'une entreprise brésilienne — conseil, développement logiciel, logistique, marketing — vous rencontrerez un document différent : la NFS-e (Nota Fiscal de Serviços Eletrônica).
La différence essentielle réside dans le niveau de gouvernement qui la contrôle. La NF-e est réglementée par les autorités SEFAZ au niveau des États, selon une norme nationale unifiée. La NFS-e est contrôlée par chaque municipalité (prefeituras (mairies)), et le Brésil en compte 5 570. Historiquement, chaque municipalité gérait son propre système de NFS-e avec son propre format et ses propres règles de validation — un problème de fragmentation décrit par le FMI comme l'un des environnements de conformité fiscale municipale les plus complexes au monde. Le gouvernement fédéral déploie un système de normalisation nationale (Sistema Nacional da NFS-e) depuis 2023, mais l'adoption reste inégale entre les municipalités.
Pour la comptabilité fournisseurs, la conséquence pratique est qu'une facture de services de São Paulo peut sembler totalement différente d'une facture de services de Belo Horizonte — mise en page différente, noms de champs différents, format de clé d'accès différent. Si votre entreprise achète à la fois des biens et des services au Brésil, vous opérez dans deux systèmes de facturation électronique distincts, avec des autorités, des règles et des formats différents. Les concepts abordés dans ce guide (autorisation avant expédition, DANFE vs. XML, vérification de la clé d'accès) s'appliquent principalement à la NF-e pour les biens.
Si votre entreprise achète des services auprès de fournisseurs brésiliens — ou envisage de le faire — consultez notre guide d'extraction des données des factures de services NFS-e et notre analyse des raisons pour lesquelles le traitement des NFS-e coûte plus cher que la plupart des équipes financières ne le budgètent. Ce guide pour débutants couvre la facture de biens NF-e ; ces pages couvrent le volet services NFS-e de la facturation électronique brésilienne.
La réforme fiscale de 2026 : ce qu'elle signifie pour la NF-e que vous verrez à l'avenir
Le Brésil a lancé la restructuration la plus importante de son système fiscal depuis la constitution de 1988 avec l'Amendement constitutionnel 132/2023, réglementé par la Loi complémentaire 214/2025. La réforme remplace cinq impôts existants (PIS, COFINS, ICMS, ISS et IPI) par un système de TVA dual : la CBS (Contribuição sobre Bens e Serviços) au niveau fédéral et l'IBS (Imposto sobre Bens e Serviços) au niveau des États et des municipalités.
La transition est progressive, s'étendant de 2026 à 2033 :
| Année | Ce qui change | Ce que vous verrez sur la NF-e |
|---|---|---|
| 2026 | Phase de test. CBS (0,9 %) et IBS (0,1 %) apparaissent à des fins de test mais ne sont pas prélevés. | Les anciens champs de taxes (ICMS, IPI, PIS, COFINS) ET les nouveaux champs de taxes (CBS, IBS) apparaissent sur la même NF-e. Double schéma. |
| 2027 | Début de la collecte de la CBS. PIS et COFINS sont supprimés. Les taux d'IPI commencent à être réduits à zéro. | Les champs PIS/COFINS disparaissent de la NF-e. La CBS devient le champ de taxe fédérale actif. |
| 2029–2032 | L'IBS est introduit progressivement, État par État, remplaçant l'ICMS et l'ISS de manière incrémentale. | Régime mixte : certaines NF-e portent l'ICMS (États hérités), d'autres portent l'IBS (États transitionnés). |
| 2033 | Mise en œuvre complète. ICMS, ISS, PIS, COFINS et IPI sont supprimés. | La NF-e ne porte que la CBS, l'IBS et la taxe sélective (IS). Le schéma se stabilise. |
La préoccupation opérationnelle immédiate pour 2026 est la période de double schéma. À partir du 1er août 2026, les fichiers XML de NF-e qui n'incluent pas les champs CBS et IBS seront rejetés par SEFAZ. Si votre flux d'extraction ou votre mapping ERP a été conçu pour lire uniquement les anciens champs de taxes d'avant la réforme, il ignorera silencieusement les nouveaux champs — ou, si le mapping était codé en dur, il se brisera entièrement lorsque les anciens champs seront finalement supprimés. Ce n'est pas une préoccupation future. Le changement de schéma est obligatoire et l'échéance est fixe.
Ce qu'une équipe AP anglophone doit réellement faire
Ce guide a couvert beaucoup de terrain. Réduisons-le à une liste de contrôle pratique pour une équipe financière qui découvre les documents NF-e brésiliens :
- Obtenez le XML, pas seulement le DANFE. Demandez à votre fournisseur brésilien le fichier XML en plus du DANFE imprimé. Il est légalement tenu de le fournir — le XML fait partie de l'ensemble documentaire obligatoire. S'il n'a envoyé que le DANFE, utilisez la clé d'accès à 44 chiffres sur le DANFE pour télécharger le XML auprès de la SEFAZ.
- Vérifiez chaque clé d'accès. Avant de comptabiliser une NF-e, saisissez sa clé à 44 chiffres dans le portail SEFAZ de l'État émetteur. Confirmez que la NF-e est autorisée, et non annulée. C'est une vérification de 30 secondes qui vous évite de comptabiliser une facture annulée — une situation étonnamment courante, car les fournisseurs peuvent annuler les NF-e dans les 24 heures.
- Extrayez les quatre montants de taxes au niveau des lignes. Si vous faites plus qu'une simple saisie des données d'en-tête, capturez les montants ICMS, IPI, PIS et COFINS par ligne, et pas seulement les totaux de la facture. Ils déterminent vos crédits de taxe en amont. Si vous ne capturez que le total général, vous laissez de la taxe récupérable sur la table.
- Capturez les codes NCM et CFOP. Ces deux codes sur chaque ligne déterminent le traitement fiscal. Comptabilisez-les dans votre ERP même si votre système comptable non brésilien ne les traite pas automatiquement — votre équipe comptable brésilienne ou votre conseiller fiscal externe en aura besoin pour les déclarations SPED et le rapprochement des crédits de taxe.
- Archivez le XML pendant cinq ans. La loi brésilienne exige que l'acheteur et le vendeur conservent les fichiers XML NF-e pendant au moins cinq ans. Un dossier de PDF DANFE ne satisfait pas à cette exigence.
- Préparez-vous à la période de double schéma. Si vous avez un traitement automatisé des données NF-e — scripts d'extraction XML vers Excel, mappages ERP ou intégrations de facturation électronique tierces — vérifiez qu'il peut gérer les nouveaux champs CBS et IBS devenus obligatoires en août 2026.
Si le volume de documents NF-e brésiliens que votre équipe traite dépasse quelques unités par mois et que la saisie manuelle des données, que ce soit à partir du DANFE ou du XML, prend un temps considérable, consultez notre guide d'extraction complet couvrant les trois méthodes disponibles — modules d'importation ERP, script XML vers Excel et extraction documentaire par IA — avec un mappage au niveau des champs et des règles de validation fiscale. Vous vous demandez si l'IA peut réellement lire ces fichiers XML ? Consultez notre analyse de ce que l'IA réussit et où elle échoue sur le XML NF-e. Pour la référence technique — tableaux complets de mappage des champs XML, références de codes CST/CFOP/NCM et gestion de l'ICMS-ST — consultez notre guide complet de mappage des champs d'extraction NF-e. Pour chiffrer concrètement ce que cette saisie manuelle vous coûte, consultez notre cadre de coûts de saisie manuelle des données NF-e.
Questions fréquentes
Le DANFE suffit-il pour ma comptabilité fournisseurs ?
Pour un archivage basique — disposer d'un document de référence indiquant l'achat, le fournisseur et le montant — le DANFE remplit ce rôle. Mais sur les plans fiscal, défense en cas de contrôle et conformité à la loi brésilienne, le DANFE est insuffisant. Il ne contient ni le détail des taxes, ni le protocole d'autorisation SEFAZ, ni la signature numérique qui confère à la NF-e sa valeur juridique. Selon la loi brésilienne, le XML est le document légal faisant foi, et acheteur comme vendeur doivent l'archiver pendant cinq ans. Si votre piste d'audit pour les transactions brésiliennes repose sur des DANFE, elle repose sur une documentation que le droit fiscal brésilien ne considère pas comme la facture.
Que faire si mon fournisseur n'a envoyé que le DANFE et pas le XML ?
La clé d'accès à 44 chiffres imprimée sur le DANFE suffit pour récupérer le XML. Rendez-vous sur le portail SEFAZ de l'État émetteur (l'État est déterminé par les deux premiers chiffres de la clé), saisissez la clé et le captcha, puis téléchargez le XML complet. Votre fournisseur est aussi légalement tenu de vous le fournir — demander systématiquement le XML en plus du DANFE devrait devenir une étape standard dans votre processus d'intégration des fournisseurs brésiliens.
Puis-je obtenir une NF-e en anglais ?
Non. Les NF-e sont émises en portugais et le schéma XML utilise des noms de balises en portugais (ex. : <dest> pour destinataire, <emit> pour émetteur, <imposto> pour taxes). Il n'existe pas de traduction officielle en anglais du format NF-e. La bonne nouvelle, c'est que les balises XML sont standardisées chez tous les fournisseurs brésiliens — une fois que vous avez appris le mappage, il s'applique à chaque NF-e reçue. Les champs clés dont vous avez besoin (CNPJ, NCM, CFOP, ICMS, IPI, PIS, COFINS) utilisent les mêmes noms de balises sur tous les documents.
Comment vérifier si une NF-e a été annulée ?
Saisissez la clé d'accès à 44 chiffres sur n'importe quel portail SEFAZ et consultez le statut du document. Une NF-e peut être annulée par l'émetteur dans les 24 heures suivant l'autorisation, si les marchandises n'ont pas encore été expédiées — cela crée un événement d'annulation dans SEFAZ lié à la même clé d'accès. Toute interrogation de cette clé renverra le statut « annulé ». Pour les factures proches des dates de paiement, vérifier la clé d'accès avant d'autoriser le paiement est un contrôle recommandé. Une NF-e annulée n'est pas une facture valide, et un paiement effectué sur cette base est une erreur récupérable — mais qu'il est plus facile de prévenir que de corriger.
En tant qu'acheteur étranger, puis-je demander des crédits d'ICMS ou d'IPI ?
Si votre entreprise dispose d'une entité enregistrée (CNPJ) au Brésil et que les marchandises achetées sont utilisées dans vos opérations brésiliennes (intrants de fabrication, marchandises destinées à la revente ou certains intrants de services), vous pouvez généralement demander des crédits d'ICMS et d'IPI. Les crédits de PIS et de COFINS suivent leurs propres règles dans le cadre du régime non cumulatif. Si votre entreprise n'a pas d'entité brésilienne et importe des marchandises, ces taxes sont payées à la douane et le processus de récupération est géré via la déclaration d'importation, et non via la NF-e. C'est une question à poser à votre conseiller fiscal brésilien ou à votre cabinet comptable local — les règles sont spécifiques au produit et à l'État, et une réponse générale ne remplace pas un avis professionnel sur votre situation particulière.
Comment savoir quel taux d'ICMS doit s'appliquer ?
Le taux d'ICMS sur une NF-e est déterminé par trois facteurs : l'État d'origine (où se trouve le fournisseur), l'État de destination (où les marchandises sont livrées — l'État de votre entité) et si les marchandises contiennent plus de 40 % de contenu importé. Le taux doit être indiqué sur le XML de la NF-e dans le champ pICMS. Vous pouvez le valider par rapport au tableau des taux interétatiques : 12 % pour les transactions au sein des régions Sud/Sud-Est, 7 % du Sud/Sud-Est vers le Nord/Nord-Est/Centre-Ouest, 12 % du Nord/Nord-Est/Centre-Ouest vers toute destination, et 4 % pour les marchandises contenant plus de 40 % de contenu étranger. Les taux internes (intra-étatiques) varient de 17 % à 22 %. Un écart entre le taux indiqué sur la facture et le taux correct pour la paire origine-destination est un constat d'audit courant — une validation proactive vaut la peine.
Notre équipe reçoit des dizaines de documents NF-e par mois. Existe-t-il un moyen de les traiter par lots ?
Oui, et l'approche dépend de votre accès aux fichiers XML. Si vous avez les fichiers XML, un script ou un outil d'extraction peut traiter un dossier de XML et produire une feuille de calcul consolidée avec les champs extraits de chacun. Si vous n'avez que les PDF DANFE, les outils d'extraction de documents peuvent lire les données imprimées de plusieurs fichiers DANFE et fusionner les résultats dans une seule feuille de calcul — cette approche définit les noms de colonnes une seule fois (par exemple, « CNPJ », « Total de la facture », « Montant ICMS », « Clé d'accès ») et l'outil localise les valeurs correspondantes sur chaque document. La distinction clé est que l'extraction basée sur XML vous donne 100 % des données ; l'extraction basée sur DANFE vous donne ce qui a été imprimé sur la page, soit environ 10 % de ce qui se trouve dans le XML. Pour une analyse approfondie des méthodes d'extraction, consultez notre guide d'extraction NF-e.
Sachez ce que vous regardez
L'erreur la plus coûteuse qu'une équipe AP commet avec les documents NF-e brésiliens n'est pas une erreur de saisie de données — c'est de traiter la DANFE comme s'il s'agissait de la facture, de manquer les détails fiscaux qui déterminent les crédits récupérables et de construire une piste d'audit sur un document que le gouvernement considère comme complémentaire. Obtenir le XML, vérifier la clé d'accès et extraire les données fiscales au niveau des lignes transforme un document étranger mystérieux en une source lisible par machine de données financières structurées. L'information est déjà là — elle est payée, vérifiée et elle vous appartient.